先说答案:靠谱。但靠谱的前提是你得搞清楚几件事。我自己从2016年开始在网上给全家配置保险,老公的、孩子的、我自己的、还有两边老人的,前前后后买了七八份保单。中间也踩过坑,退过保,跟客服扯过皮。所以网上买保险这件事,我不是看文章看来的,是真金白银试出来的。
今天就把网上买保险和线下买保险掰开揉碎对比一下,顺便把理赔那点事也说清楚。
网上买和线下买,差别到底在哪
很多人纠结网上买保险靠不靠谱,其实纠结的是一个问题:出了事谁管我?
我当初也这么想。后来搞明白了——不管你从哪个渠道买的,最后签合同的都是保险公司,受《保险法》和银保监会管。银保监会全称是中国银行保险监督管理委员会,国务院直属单位,专门管银行和保险公司的。
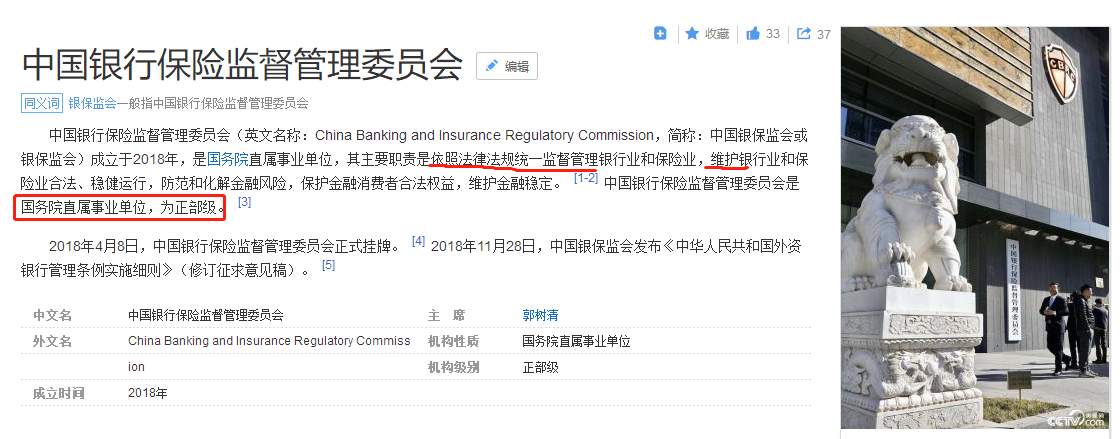
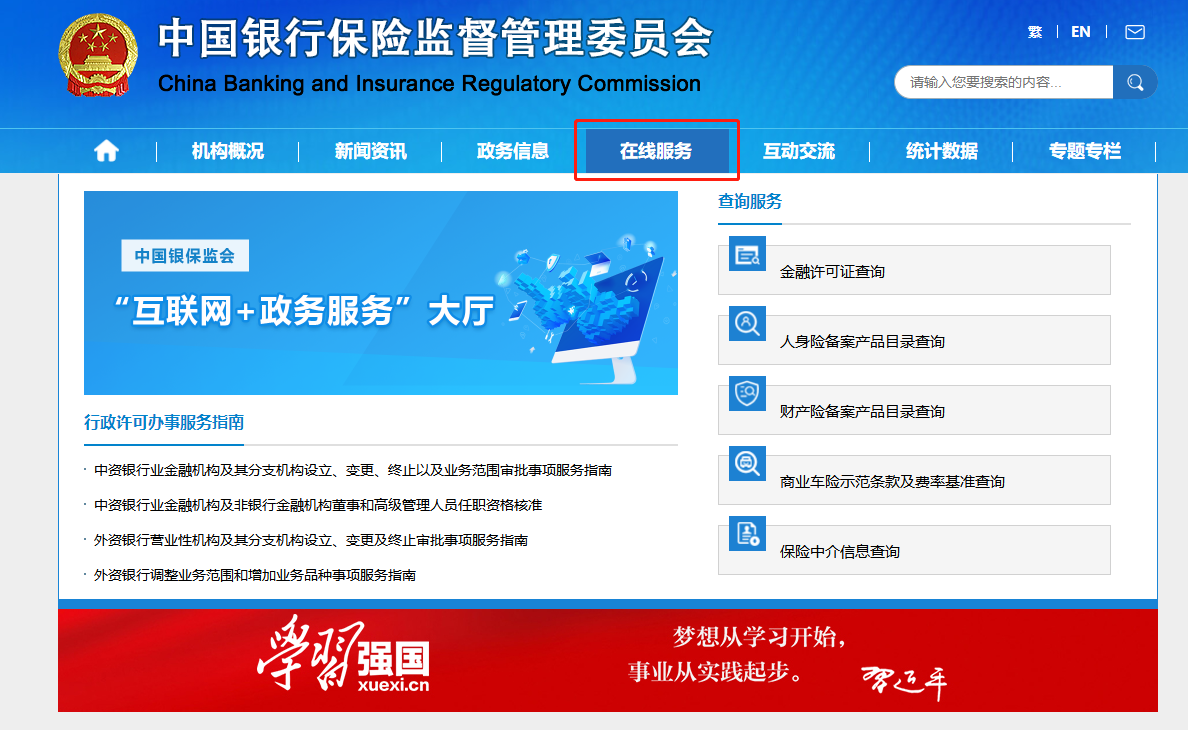
保险公司什么资质、合同条款长什么样、卖你保险的那个人有没有从业资格,都能在银保监会官网上查到。想核实保险公司真假,直接上去搜就行。
说白了,线下找代理人买,线上在支付宝买,或者在第三方平台买,区别只是销售渠道不同。就像同一款手机,你在专卖店买和在网上旗舰店买,东西是一样的。但是——不同渠道卖的产品侧重点确实不同。线上以消费型长期重疾险为主,性价比普遍高不少,投保也更灵活。
我自己对比过同一家公司的类似产品,线上版本比线下版本每年能便宜两千多块。保额一样,保障内容差不太多。这省下来的钱,够给孩子再买一份医疗险了。
电子保单到底有没有用
网上买完保险,你收到的是一份电子保单,不是纸质合同。我一开始也觉得心里没底,一张电子文件能管什么用?
后来翻了法律条文才踏实。电子保单和纸质保单的法律效力是一样的,需要的话也可以申请纸质版寄过来。关键法律依据在这里:
《保险法》第十三条规定:
保险单或者其他保险凭证应当载明当事人双方约定的合同内容。当事人也可以约定采用其他书面形式载明合同内容。《合同法》第十一条规定:
书面形式是指合同书、信件和数据电文(包括电报、电传、传真、电子数据交换和电子邮件)等可以有形地表现所载内容的形式。《电子签名法》第四条规定:
能够有形地表现所载内容,并可以随时调取查用的数据电文,视为符合法律、法规要求的书面形式。
电子保单随时可以调取查看,受法律保护。不放心的话,拿着保单号上银保监会官网或者打客服电话核实一下就行了。我现在全家的保单都是电子的,存在一个专门的文件夹里,每年续费前翻出来看一遍。
买了保险就万事大吉?这才是最大的坑
我见过太多人(包括几年前的我),觉得买完保险就完事了,保单往抽屉里一塞,再也不看。
问题是,保险公司不会主动理赔。你不联系它,它不知道你是死是活。一个家庭买了二三十份保单,时间一长自己都忘了买过什么,真出了事可能根本想不起来去申请理赔。我之前写过一篇关于保单管理的文章,就是讲这个事。
如果看完还是不知道该如何管理或是嫌麻烦的话,可以留言或咨询奶爸。
所以我现在养成一个习惯:每年年底把全家的保单整理一遍,列一个表格,写清楚哪份保险保什么、保额多少、什么时候交钱、理赔电话是多少。表格存在手机备忘录里,家里人也知道在哪看。
线上理赔和线下理赔,哪个更快
先纠正一个误区:线上买保险理赔不一定难,线下买保险理赔也不一定容易。理赔快慢取决于案子和材料,跟你在哪买的没关系。保险公司有专门的理赔人员,看的是案子的实际情况,购买渠道影响不了理赔结果。
2019年上半年的数据,保险公司平均理赔时效1.5天,获赔率最低97%,最高的100%。
有人说线下有代理人帮忙更方便。但代理人能做的也就是帮你整理材料、转交给保险公司,走邮寄的话一来一回反而更慢。而且保险代理人离职率特别高,你买了长期保险,等到出险的时候,当年那个代理人还在不在都难说。
所以说,自己懂得理赔流程才最靠谱!
现在线上理赔已经成了主流。很多人就算在线下买的保险,理赔时也选线上操作,因为确实方便。
线上理赔具体怎么走
出险了第一时间打保险公司客服电话报案。报完案保险公司会给一个立案号,这个号码记好,后面查进度要用。
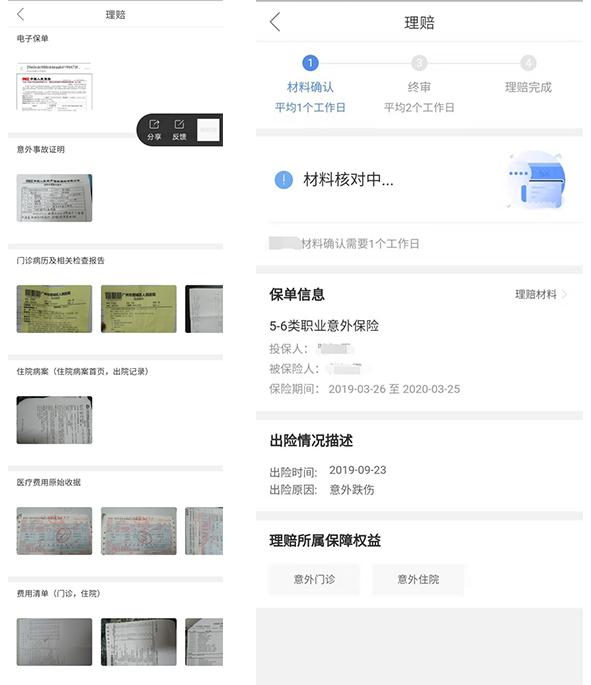
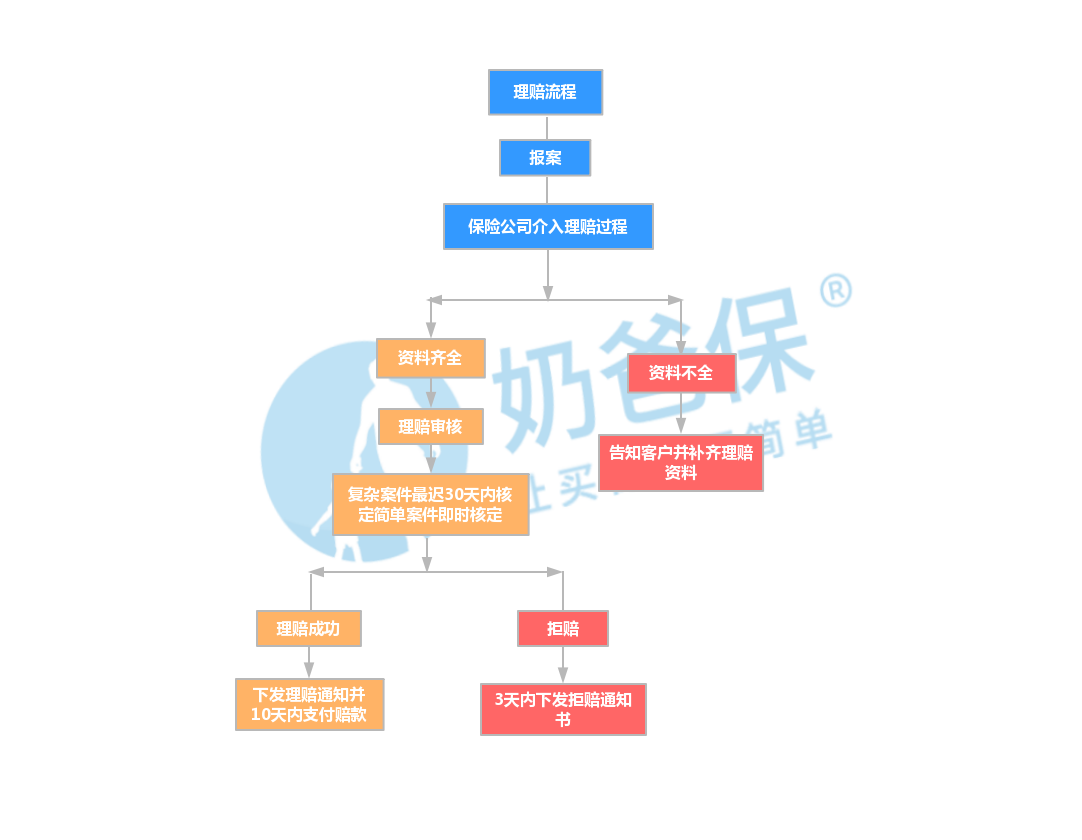
然后按要求准备材料,拍照上传到平台。平台先初审,没问题再通知你寄原件给保险公司。之后就等结果。没有疑问的话一般3到7天,有异议需要调查的最长不超过30天。
金额小的案子更方便,比如五千块以内的,直接线上上传资料申请就行,有的第二天就能收到赔款。下面这张理赔流程图建议存一下:
网上买保险,什么情况会不赔
说实话,这种情况很少。保险合同本质就是一份盖了公章的合同,受《保险法》和《合同法》双重保护,银保监会还有兜底措施。合同上写明了该赔的,保险公司必须赔。
不赔的情况基本就两种:一是你买的时候没如实告知健康状况,二是出的险不在合同约定的保障范围内。第一种更常见,很多人投保时嫌健康告知麻烦,随便填填,最后理赔被拒。
线上保险和线下保险,我的选择建议
线下保险通常是代理人主动找你,给你讲半天你才有投保的想法。线上保险是你自己主动去挑,按需购买,条款一目了然。
我的家庭保险规划是这样的:重疾险和定期寿险全在线上买,性价比高;医疗险也在线上买,一年一续很方便;意外险线上线下差别不大,哪便宜买哪。
但有一点必须提醒:保险条款多且复杂,如果你是完全不懂保险的小白,不建议自己盲目在线上投保。理解错了或者漏看了关键信息,钱交了最后赔不了,亏的是自己。可以先找懂的人问问清楚再下手。
投保时健康告知一定要如实填写,这个比什么都重要。条款反复读几遍,特别是保障责任和免责条款那部分。
买保险,从来都不是一件容易的事。
如果上面的内容还没有解决你的问题,还可以找奶爸咨询;
奶爸会以多年来为上万家庭配置保险的经验,给你最专业的建议。
这几年我给自己家做保险组合的经验就是:线上买重疾和定寿能省不少钱,但前提是自己得花时间研究。不想花时间就找个靠谱的第三方平台咨询,花小钱省大钱。最怕的是既不想花时间又想省钱,随便买一份了事,最后理赔出问题,那才是真的亏。