上个月帮表姐整理她家的保单,她突然问我一句:”你说我前年在老家县医院查出来那个甲状腺结节,当时医生说没事,我就没跟保险公司说,这要是以后理赔,他们能查到吗?”
我当时就愣了一下。这个问题,几乎每个买过保险的人心里都嘀咕过。今天我就把保险公司理赔调查这事儿,掰开了揉碎了跟大家说说。
先别急着慌,咱们一个问题一个问题来。
保险公司真的会查我的就医记录吗?
答案是:能查,而且渠道比你想的多。
很多人觉得,我十年前在小县城医院看个病,那记录早没了,保险公司上哪查去?
说实话,以前可能还真查不到。但现在不一样了,医保系统全国联网,你的就诊记录、药店买药记录,都在系统里躺着呢。
而且你在投保的时候,其实已经悄悄给保险公司授权了。只是那个授权藏在投保须知里,字小得跟蚂蚁似的,大部分人直接点”同意”就过去了。
保险公司调查的时候,可不是只查你申请理赔的那家医院。他们会从你工作地、居住地可能就诊的医院挨个排查。还会派人当面跟你聊,问各种细节。体检机构的报告也跑不掉,尤其是单位每年组织的例行体检,那是重点排查对象。
医保卡的使用记录就更不用说了,药店买个药都有记录。还有村卫生站、疾控中心这些地方,都可能留下痕迹。
所以别抱着侥幸心理,觉得小地方查不到。现在这个大数据时代,想藏点啥真的挺难的。
每天都有大量的人买保险,投保时不调查医疗记录是国际惯例做法,这样做可以节约保险公司成本,设计出保费更优的产品,又能提高用户体验,让消费者方便快捷投保,实现双赢。
什么情况下保险公司会往死里查?
也不是每个理赔案子都查得那么严。保险公司也讲究成本,小案子可能几天就赔了。但下面这三种情况,他们一定会打起十二分精神。
第一种,刚过等待期就来理赔的。
你想想,交了几个月保费,突然就要赔几十万,保险公司能不警惕吗?这种情况他们一定会翻你投保前的就医记录,看看是不是带病投保。
第二种,短时间内突然买了很多保险的。
一个平时从来不买保险的人,突然在几个月内买了好几份高额保险,特别是带身故责任的,这不摆明了有问题吗?保险公司会查你的购买动机,看看有没有骗保嫌疑。
第三种,理赔金额特别大的。
超过一定金额的大案子,保险公司会专门成立调查组,特事特办。如果前两种情况还同时存在,那查得就更细了,连你的财务状况都会摸清楚。
说这些不是吓唬大家,只是想说明一个道理:保险公司严格调查,不是想刁难谁,而是要把骗保的人筛出来。咱们老老实实投保的,其实不用太担心。
两个真实案例,看看调查有多狠
给大家讲两个真实的理赔调查案例,感受一下。
案例一:等待期内出险,想拖延确诊蒙混过关
有个客户买完重疾险,刚过等待期就确诊了癌症。保险公司一看这时间点也太巧了,立马启动调查。
客户吴某,女,40 岁,工作单位为杭州**药业公司,住址为余杭区乔**村。
于 2008.10.25 投保某重疾险,保额 10 万,健康告知无异常,全为否。
于 2009.2.13 提供浙一医院诊断为“(左)乳腺浸润性导管癌”的病理报告向保险公司申请理赔。
调查人员去医院调记录,发现这个客户在等待期内其实已经做过相关检查了,只是当时没确诊。他为了能理赔,故意拖到等待期后才去拿确诊报告。
1、查浙一医院:2009.2.3(等待期后)病历记载吴某半年前发现左乳有肿块,上个月在市四医院检查,B超显示左乳占位,拒绝住院,后至浙一医院就诊。
2、查市四医院:2009.1.22(等待期内)B超记录左乳占位,未见投保前记录。
3、走访客户:吴某自述洗澡发现乳房肿块于 2009.2.3 直接到浙一门诊,否认在其它医院就诊。
4、排查附近医院:居住地工作地附近其他医院,未见异常。
5、走访客户单位:杭州*药业有限公司,告之客户未体检过。
6、走访乔**村卫生服务站:查吴某的健康档案,无检查资料。
7、走访居住地附近**卫生院防保科:查**镇2008年度的妇女体检登记,未见有吴某检查记录。
8、走访**计生所:告知不保存妇女普检资料。
9、走访**村妇女主任:经查看吴某的计生手册,只有查环记录,未发现有乳房检查信息
最后保险公司调出了等待期内的检查记录,直接拒赔了。
吴某保单购买时间不足 4 个月,刚过等待期就申请理赔,经调查后找出 2 条关键信息:
客户隐瞒等待期内就医情况
等待期出险拖延时间,等待期过后才就诊提供病理报告
这个案例告诉我们,等待期内的就诊记录千万别藏着掖着,保险公司想查一定能查到。
客户为等待期出险,经协谈该案件最后以解约,全额退还保费结案。
案例二:专业人士精心设计的骗保
还有个更狠的,涉案金额790万。这是个懂医学的专业人士,用假名字去就诊,以为这样就能瞒天过海。
保险公司调查的时候,不光查了就诊记录,还走访了他工作过的医院,面访了相关同事。最后发现他用的假名字,跟他的社保记录、体检记录有交叉,顺藤摸瓜就给揪出来了。
高先生是一名医生,在自己的医院私下拍片检查出可能患上了甲状腺乳头状癌。
高太太是保险公司的一名业务经理,由于职业的敏感性,两夫妻意识到发财的机会来了。
在太太的指导下,2016.5-9 月高先生先后在当地 13 家保险公司投保总额高达 790 万的重疾险。
2017.2 月刚过等待期,高某随即进行了甲状腺乳头状癌切除术,并向 13 家保险公司申请理赔
这个案子满足从严调查的所有条件:投保时间短、金额巨大、集中投保。保险公司查了个底朝天,最后拒赔还报了警。
公安局和医学专家逐一排查 2016 年 9 月前的甲状腺就诊人员,大海捞针,甄别了 3 万余条就诊信息,只为从海量就医信息中识别并揪出高某隐藏的虚拟身份。
经过一个星期的努力,一份化名“高飞”的患者就诊记录浮出水面,经侦支队特地邀请甲状腺疾病医学领域的专家对这两份 B 超材料进行严格比对,确认两份报告中的患者为同一人。
所以千万别觉得自己聪明,能钻空子。保险公司见过的骗保案例,比咱们听过的都多。
保险公司会不会故意拖着不赔?
这个问题我被问过太多次了。很多人担心,万一我运气不好,刚过等待期就生病了,保险公司会不会借着调查的名义,拖个一年半载不给赔?
说实话,这个担心有点多余。
保险法有明确规定,保险公司收到理赔申请后,必须在30天内给出结论。就算情况复杂需要调查,也不能无限期拖下去。
而且从保险公司的角度来说,他们比你还想快点结案。每拖一天,人力成本都在增加,还影响公司口碑。理赔快反而是他们宣传的卖点。
保险金的给付
本公司在收到保险金给付申请及上述有关证明和资料后,将在 5 日内作出核定;情形复杂的在 30 日内作出核定。
有些公司还有快赔绿色通道。我看过一个案例,投保9个月后出险,从立案到赔钱只用了3天。所以调查严格和赔付速度,并不矛盾。
深蓝君之前听到有用户反馈过,买了境外其他保单,由于刚过等待期出险,前前后后提供资料历时三个多月。
每个案子情况不一样,不能一概而论。但故意拖延这种事,在国内保险公司里真的很少见,监管罚得特别狠。
理赔速度到底怎么样?
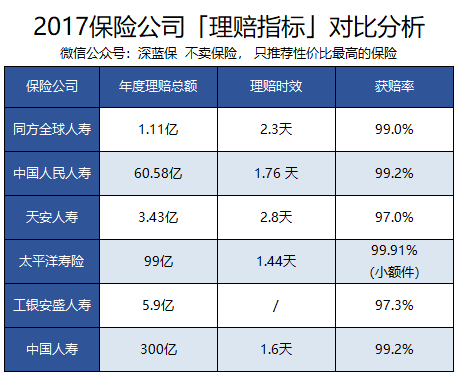
我翻过几家大保险公司公布的理赔报告,各家都在拼速度。有的公司小额理赔当天就能到账,大额理赔也就几天时间。
投保情况:
客户黄某,于 2017.9.19 为自己投保防癌险,保额 30 万,健康告知无异常,全为否。
于 2018.6.5 入住惠州市中心人民医院,病理确诊宫颈原位癌,治疗一个月后申请保险理赔。
理赔回顾:
2018-6-5:客户出险,确诊宫颈原位癌
2018-7-28:经过一个多月治疗后,客户向保险公司报案
2018-8-8:因个人原因,和保险公司约定时间面访,8日才正式立案
2018-8-10:经过调查后,未出现既往相关就诊记录,随即当天完成打款
当然,前提是你投保的时候如实告知了,理赔材料也齐全。如果本身就有问题,那调查时间肯定会拉长。
对于咱们普通人来说,只要不是恶意骗保,真的不用太担心理赔速度。很多小额案件,或者投保时间已经过了好几年的,保险公司基本不会往骗保那方面想。
甚至还有些保险公司的重大疾病理赔,都不需要提交纸质报告了,只要拍照上传就可以了,免去了来回跑的麻烦,这也可以看出保险公司的用心。
而且保险法里有个”两年不可抗辩条款”,是对咱们投保人的保护。简单说就是合同成立两年后,保险公司不能随便以未如实告知为由解除合同。这个条款很有用,以后可以专门写一篇讲讲。
健康告知到底怎么做才安心?
说了这么多,其实核心就一句话:投保时如实告知,理赔时才能理直气壮。
但很多人不是不想告知,是真的不知道怎么告知。体检报告上那么多箭头,医生说没事,那到底要不要跟保险公司说?
我的经验是:问什么答什么,没问的不用主动说。但问到的,一定要如实回答。如果不确定要不要说,宁可说了被拒保,也别藏着掖着以后被拒赔。
身体有点小毛病其实也不用太焦虑,现在有很多办法可以帮到你。比如智能核保,几分钟就能知道能不能买。还有邮件核保、人工核保,都可以试试。
我自己给全家做保险配置方案的时候,也是边研究边调整。保险怎么买才划算,其实是个动态的过程,不用追求一步到位。先把基础的医疗险和意外险配上,再慢慢补充重疾险和寿险。
做家庭保险规划这件事,最怕的就是拖。总觉得身体还好,再等等。但风险不等人,保费也会随着年龄涨。早买不仅便宜,更重要的是早点有保障。
最后说几句掏心窝的话
我研究保险这么多年,最大的感受就是:保险本身不骗人,骗人的是那些不如实告知的人,和那些为了业绩忽悠人的业务员。
保险公司开门做生意,卖一单保险和赔一单保险,在他们眼里都是正常业务。该赔的他们不会赖,不该赔的他们也不会当冤大头。
其实这些理赔调查人员和大家一样,不过是在自己岗位上正常作业的一颗螺丝钉,不会因为赔给客户钱而被扣工资,也不会因为拒赔而获得额外的奖金,仅仅是做着自己的本职工作而已。
咱们普通人要做的,就是买之前搞清楚健康告知,买之后保管好保单,理赔的时候准备好材料。就这么简单。
希望这篇文章能帮你打消一些顾虑。如果身边有朋友也在纠结体检记录的事儿,可以把这篇转给他们看看。
祝大家平安健康,永远用不上理赔。