每7个中国人里,就有1个是平安的客户。这句话是我去年在平安代理人朋友圈看到的,当时觉得——哇,好厉害,买它准没错。结果研究了一个月之后,我发现在平安买重疾险这件事,远比我想的复杂。
今天不吹不黑,把我从”迷信大品牌”到”冷静对比”的全过程写下来,希望能帮到和我一样正在纠结的朋友。
一开始,我就是冲着”平安”两个字去的
去年我妈满50岁,我想给她买份重疾险。打开手机搜了一圈,满屏都是平安福的广告。加上我朋友圈有三个平安代理人,每天发的都是”理赔快””服务好””大公司靠谱”,说实话很难不心动。
那时候我的逻辑特别简单:保险公司会不会倒闭?万一倒闭了找谁赔?平安这么大,肯定最安全。再说代理人就在身边,有问题随时找得到人,比网上那些听都没听过的公司放心多了。
平安确实大。2019年净利润1494亿,算下来每天净赚4个亿。代理人数量接近120万,线下网点从一线城市铺到乡镇。每年广告费就砸一两百亿,”买保险就是买平安”这句话谁没听过?
而且它不只是卖保险的,银行业务、证券、信托、投资全都涉足,是个名副其实的金融巨头。
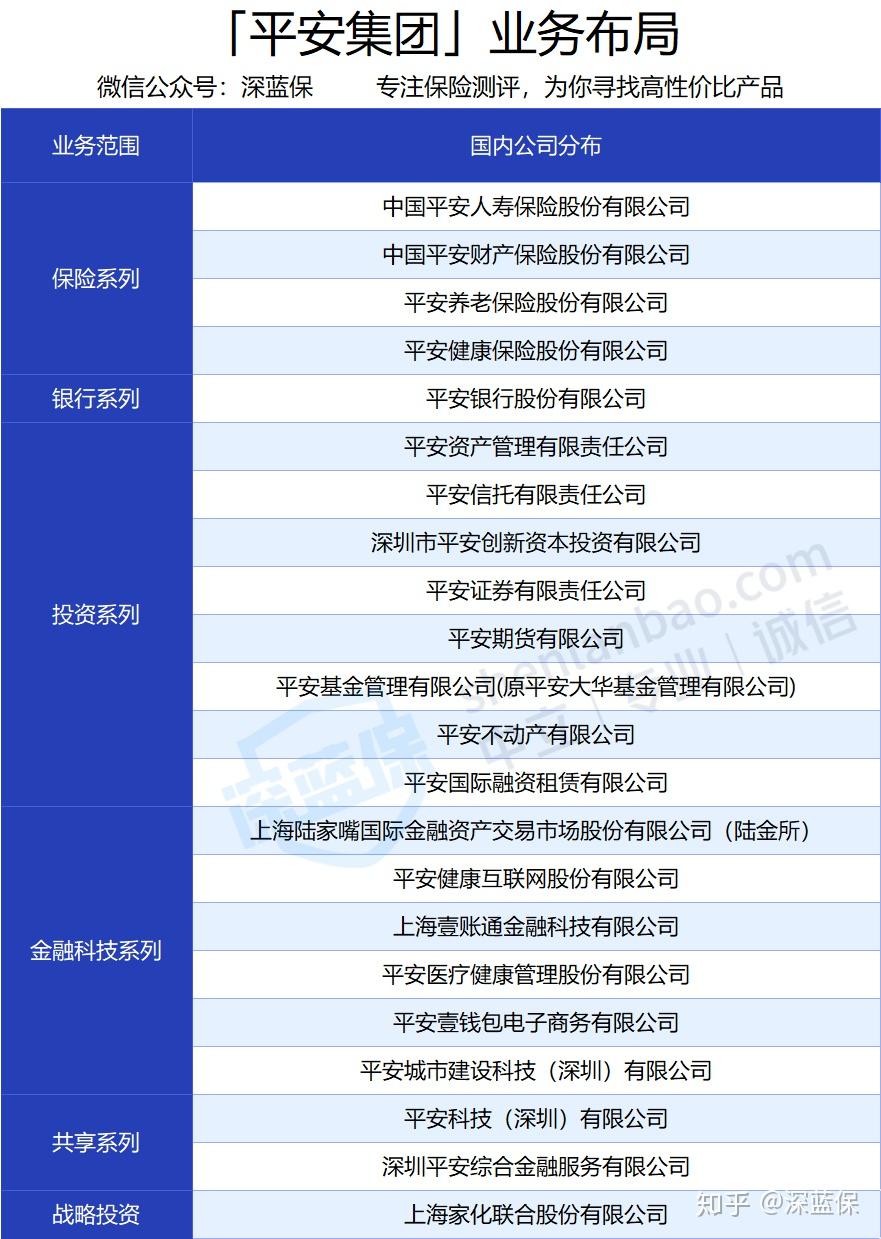
这些数据摆出来,是不是觉得不买平安都对不起自己?我当时就是这么想的。
真正开始做对比,才发现事情没那么简单
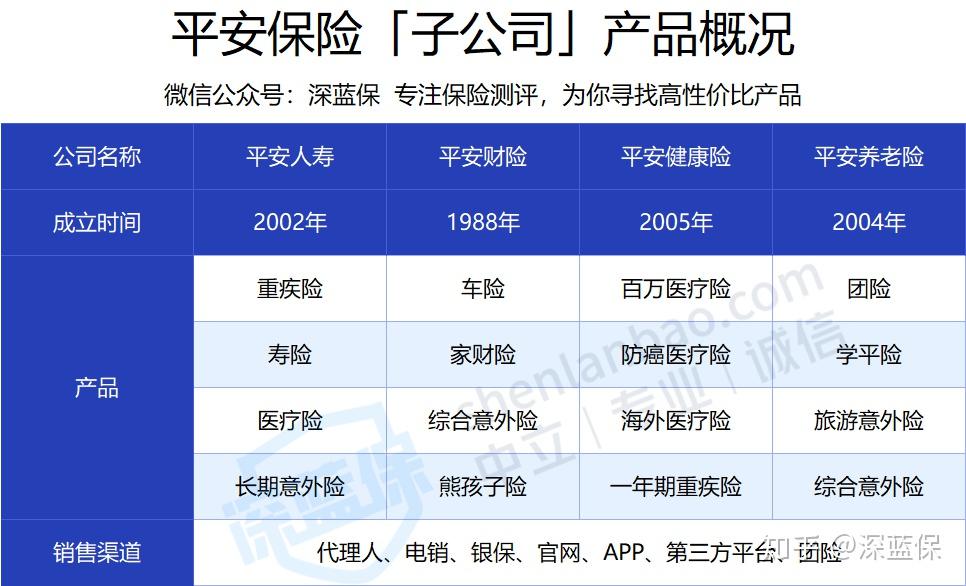
我花了两个周末,把平安旗下的重疾险翻了个底朝天。原来”平安保险”这四个字下面,实际有平安人寿、平安财险、平安健康、平安养老四家公司在各自出产品,它们之间还存在竞争关系。
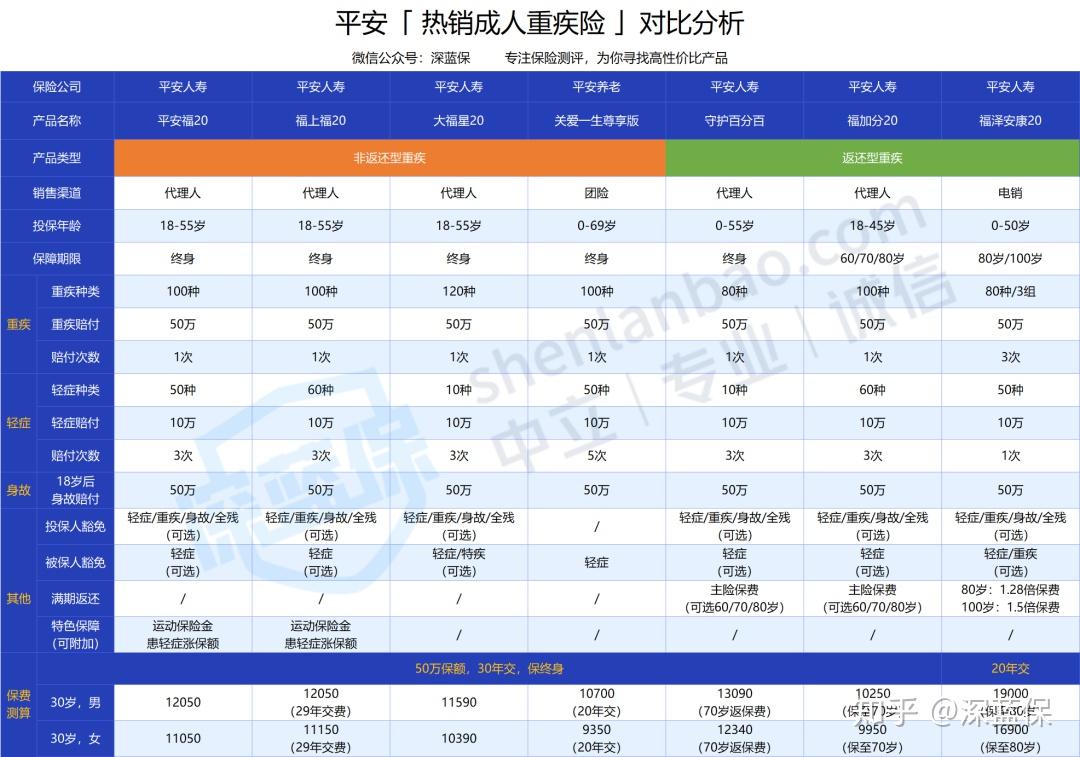
光成人重疾险就有7款值得重点看。我拉了个表格逐一对比,发现一个让我很意外的事实——
热度最高的平安福20,在自家产品里居然算不上最优选。
说几个我当时记下来的关键发现:
- 关爱一生尊享版价格最便宜,同样保障下每年比平安福20少交将近1500块,还能少交10年,算下来省15万。但它属于团体保险,得通过公司联系平安养老才能买。
- 福泽安康20是平安少有的多次赔付产品,重疾最多赔3次,但价格也最贵,适合预算非常充足的人。
- 福上福20整体表现不错,比平安福20多10种轻症,还能少交一年保费。但它不能单独买,得先买了平安福或其他产品才有资格。
还有个细节差点被我忽略:平安大部分重疾险的保费豁免责任都需要额外附加,表格里看到的保费其实没算上豁免的钱。如果加上,每年还要再多掏几百块。
那几个”福”字辈的产品,到底差在哪
平安福20、福上福20、大福星20,这三款名字里带”福”的产品,保障结构几乎一模一样,区别少得可怜。
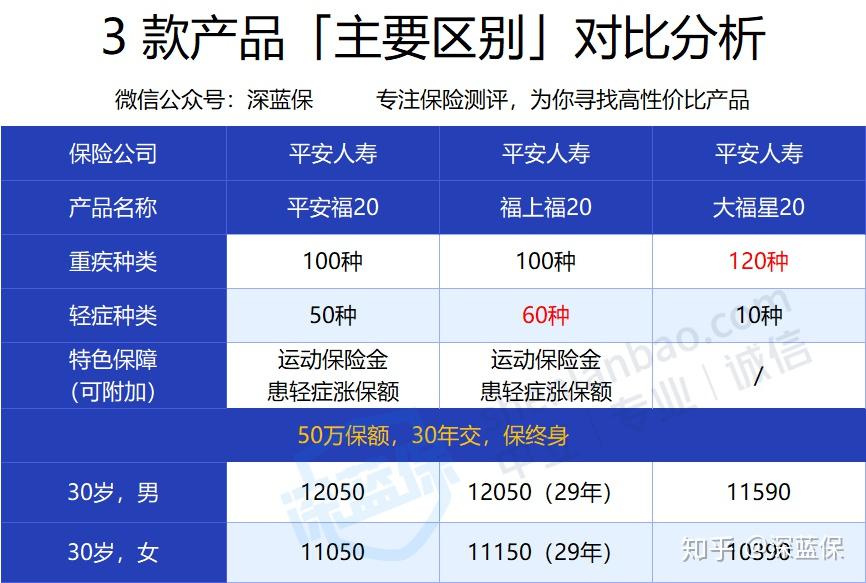
综合看下来,福上福20比平安福20多了10种轻症,保费还能少交一年。但它有个门槛——比如在深圳,你得先买20万的平安福,才有资格买福上福。这操作我当时没看懂,后来想明白了,就是捆绑销售。
大福星20虽然比福上福20便宜几百块,但高发轻症缺失比较严重。轻症没有行业统一标准,缺不缺、缺哪些,直接关系到以后能不能顺利拿到理赔。
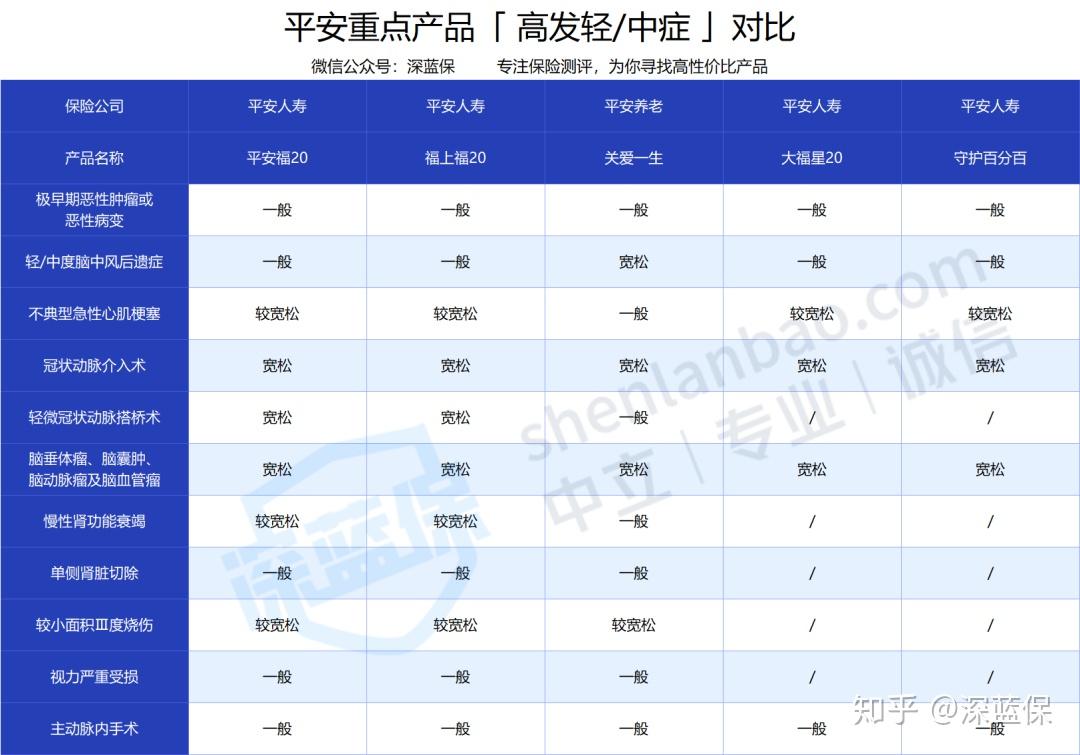
平安福20和福上福20的轻症保障算全面,大福星20就差了不少。如果一款重疾险在高发轻症上有明显缺失,我建议你慎重考虑。
另外这两款产品可以附加一些特色保障,比如平安run——每天走一万步,保额能涨一点。听起来不错,但为了涨那点保额每天惦记着走路,我觉得挺累的。
运动保险金:投保两年内运动达到一定标准,重疾和身故保额最高增加 10%,轻症最高增加 1% 。
罹患轻症涨保额:70 岁前,每发生一次轻症,重疾保额增加 20%。
守护百分百:看似划算的”返还”,其实在跟你玩数字游戏
守护百分百是去年5月上线的返还型重疾,朋友圈里火得一塌糊涂。卖点听起来确实诱人:70岁把交过的保费全返给你,返完之后重疾和身故保障还在,等于白送几十年保障。
我妈当时就说:”这个好,钱能拿回来。”
但我算了一笔账之后,发现完全不是那么回事。
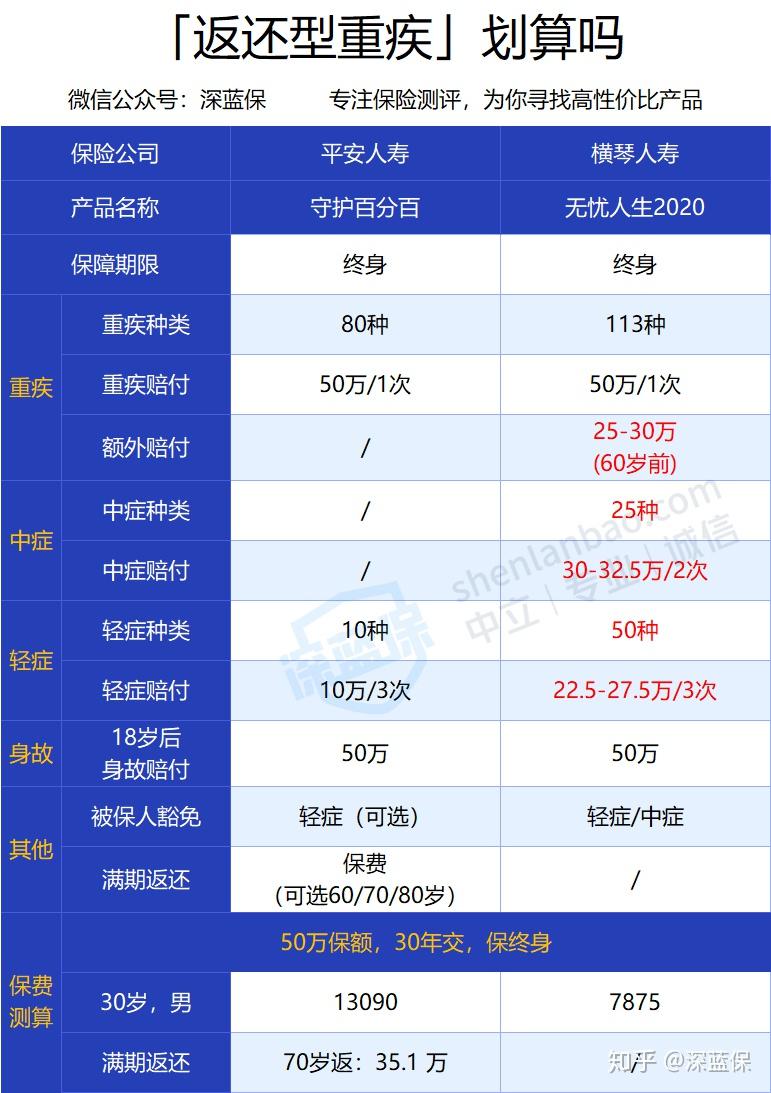
同样50万保额,选无忧人生2020,不仅有重疾额外赔、中症保障,每年还能省下5215元。把这5215元拿去理财,连续投30年,年收益只要达到3.08%,70岁时也能拿到35.1万。
说白了,返还型重疾就是多交一笔钱给保险公司,它拿去投资,几十年后按比例返你一点。你以为赚了,其实亏的是时间成本和机会成本。
更坑的是,如果70岁前得了重疾或身故,赔完合同就终止了,之前多交的保费一分不退。这就很尴尬了——买返还型的人,恰恰最不希望用到理赔,因为一旦用到,返还就没了。
所以我的结论很直接:返还型重疾险,看似划算,实际花的是冤枉钱。
给孩子买,逻辑又不一样了
我自己买保险精打细算,但一开始给孩子看的时候,心态完全变了——总想买最好的,平安这种大品牌自然优先考虑。
平安有6款儿童重疾,我同样做了详细对比。
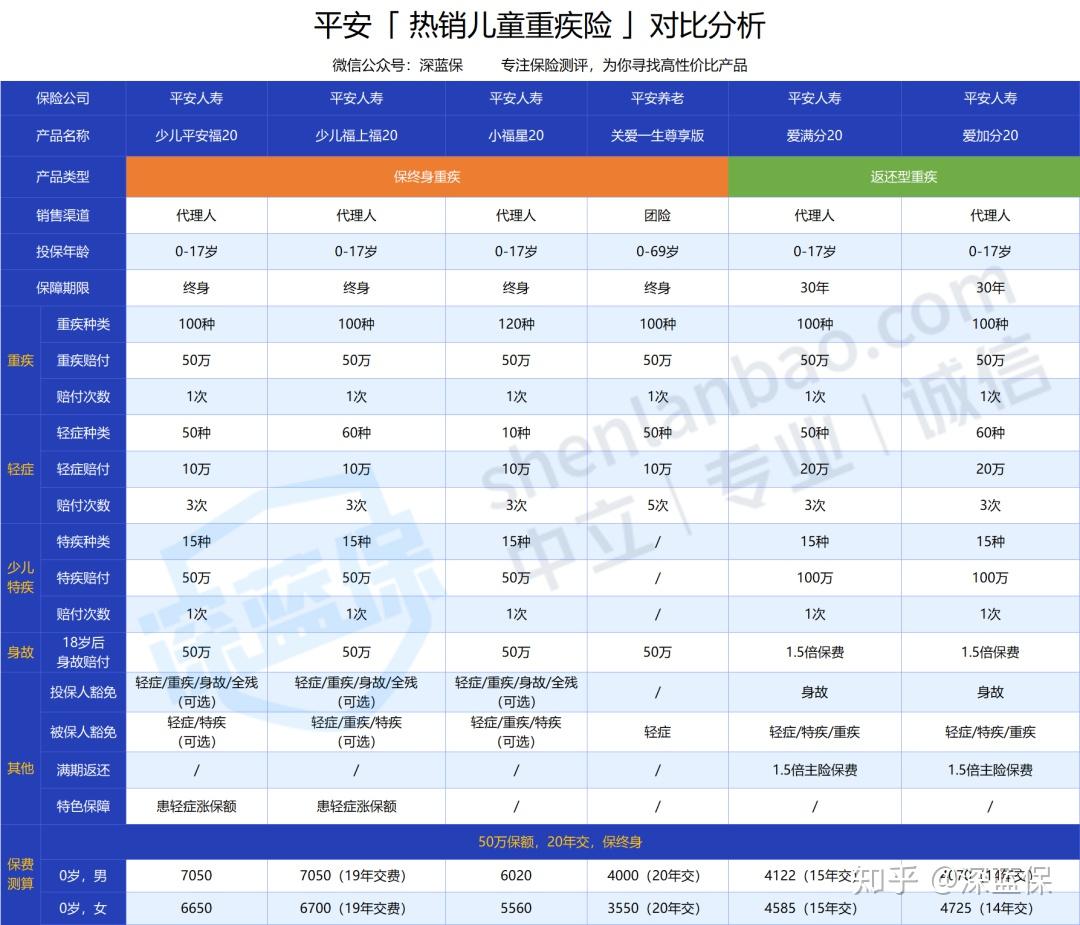
结论和成人产品差不多:
- 追求性价比,还是关爱一生尊享版,重疾和轻症保障都不错,价格也实惠。
- 想要保障全面,少儿福上福20比少儿平安福20多10种轻症,少交一年保费,但同样不能单独购买。
- 小福星20虽然便宜,但高发轻症有缺失,不推荐。
- 预算有限的话,消费型重疾险几百块就能保50万,性价比最高。
少儿平安福、少儿福上福、小福星20这三款,保障结构非常接近,区别主要在轻症数量和缴费年限上。
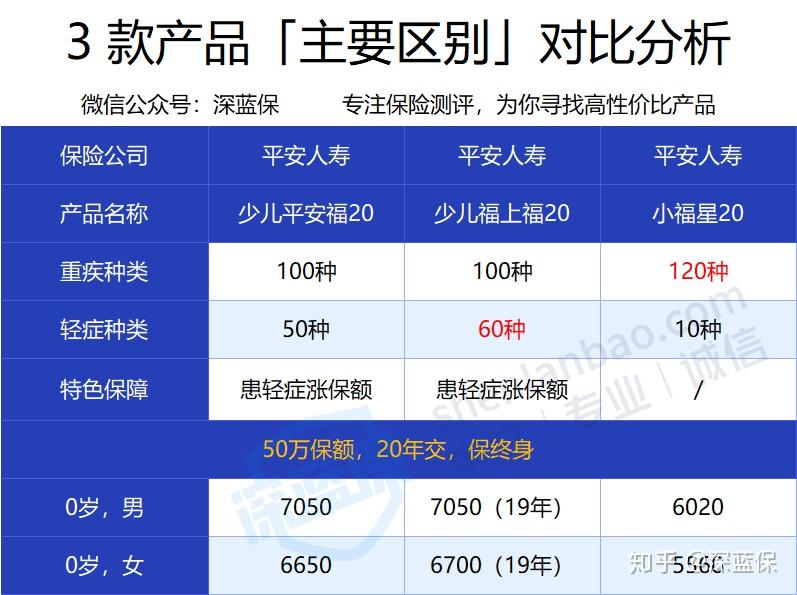
少儿福上福20表现更好,但需要先买少儿平安福或小福星才能购买。小福星20价格便宜,但高发轻症缺失要留意。
至于爱满分20和爱加分20,两款都是返还型,30年满期没出险返1.5倍保费。但价格贵得离谱——只保30年,每年保费居然比保终身的关爱一生尊享版还高。而且5000元起步才能买,门槛不低。
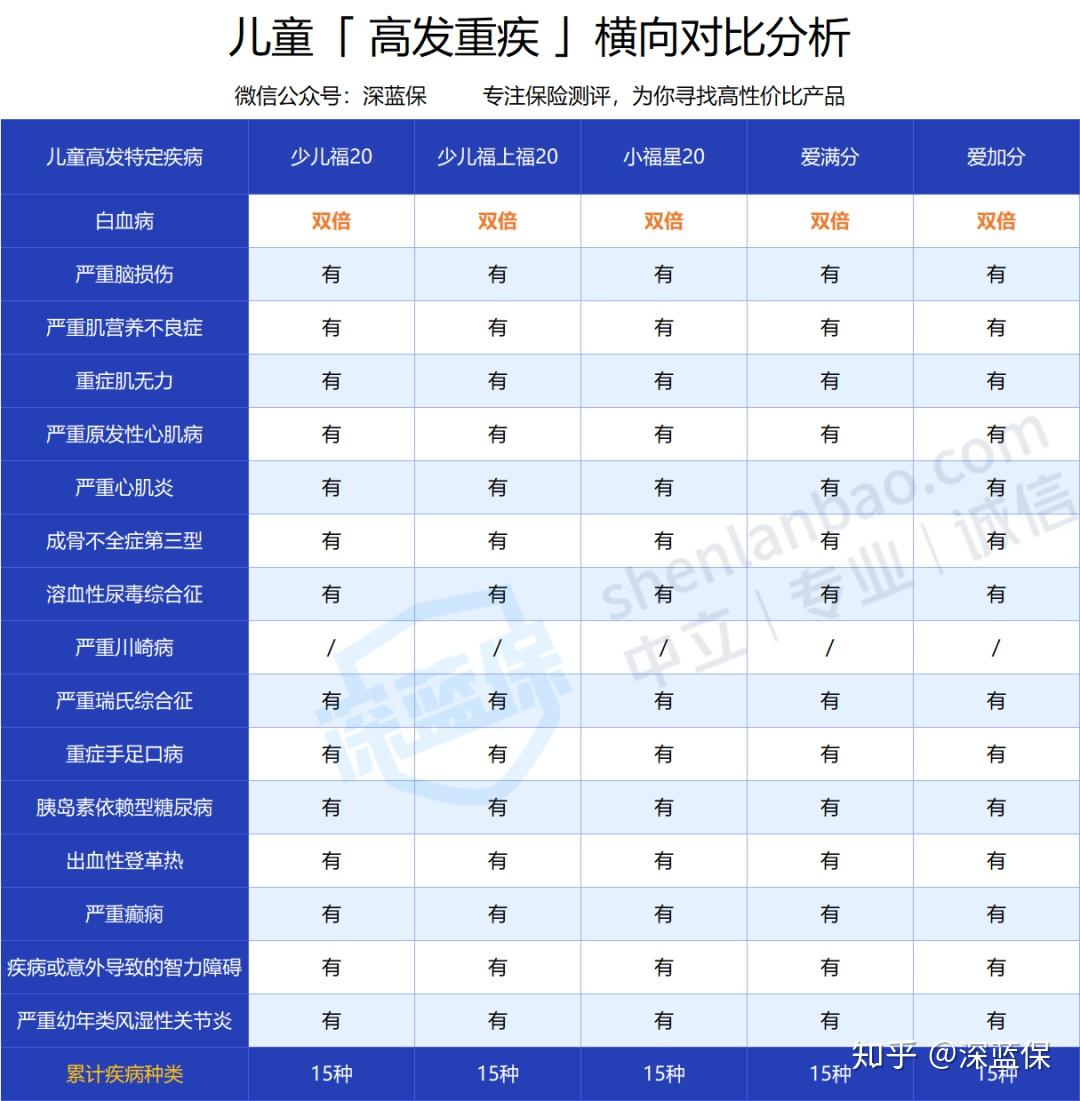
儿童特疾保障方面,平安这几款产品基本一致,选哪款差别不大。
折腾一个月后,我的真实想法
平安从一家小公司做到世界500强,保险业务雄踞前列,代理人遍布全国,确实厉害。很多人偏爱大公司,看中的就是这种实力和安全感。
但保险配置这件事,跟买衣服一个道理——适合自己的才是最好的。大品牌不等于好产品,名气大不等于性价比高。
如果你正在考虑平安的重疾险,我的建议是:
先搞清楚自己的需求和预算,再去看产品。不要因为”平安”两个字就闭眼买单,也不要因为网上有人说不好就完全否定。每一款产品都有适合的人群,关键看跟你匹不匹配。
如果确实看中平安的品牌和服务,关爱一生尊享版是性价比最高的选择,但需要公司统一购买。如果个人买不了,福上福20比平安福20略好,但要注意捆绑购买的门槛。
返还型产品——不管是守护百分百还是爱满分系列——我个人不推荐。多交的钱拿去自己理财,收益可能更高,灵活性也更好。
重疾险对比这件事,没有标准答案。我花了整整一个月才理清头绪,中间差点被返还型产品绕进去。希望我的经历能帮你少走点弯路。
买保险是个系统活儿,别急着做决定。多看看,多算算,总没错。
「产品榜单」:每月更新四大险种最高性价比产品排行榜!
「投保指南」:儿童、成人、老人各年龄段科学投保指南,还有价值169元课程免费赠送!
「防坑攻略」:重疾险、医疗险、意外险、定寿四大险种最全避坑攻略!
「保险方案」:年收入5万、10万、20万、50万家庭不同需求的保险规划方案。
「疾病核保」:乙肝、结节、高血压、糖尿病等常见疾病快速投保指南。
「社保手册」:全国各地医保报销、养老金领取等详细解读,全网最全社保使用手册!