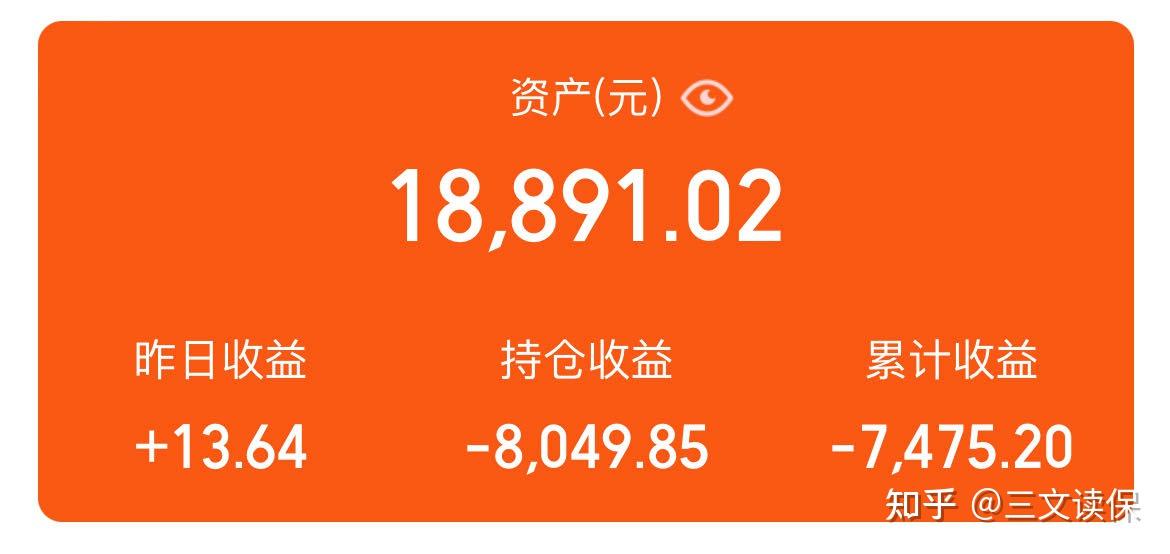
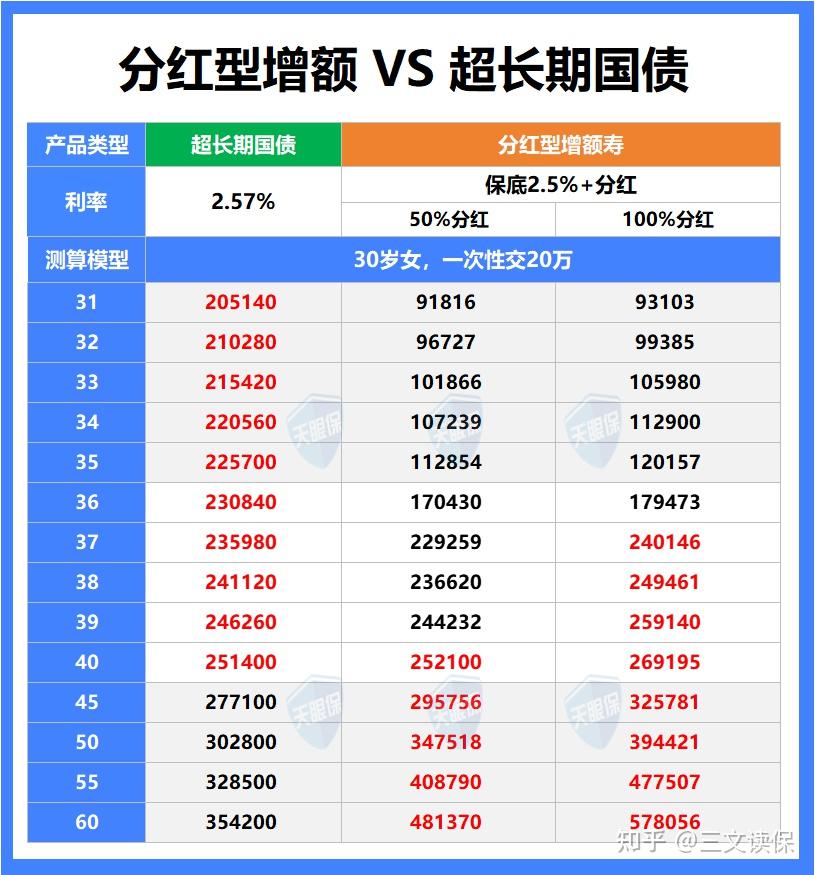
30年超长期国债票面利率2.57%,分红增额寿保底2.5%再加浮动分红。同样30万放30年,分红实现率100%的情况下,国债拿回15.4万利息,分红增额寿拿回37.8万,差出22.4万。这个数字是我去年帮客户做方案时实打实算出来的,不是拍脑袋。干了5年理赔,我太清楚”能不能赔”和”划不划算”是两码事——今天不聊赔不赔,聊的是你手里那20万,放哪儿更对得起自己。
国债的”金边”还闪不闪
超长期特别国债,国家信用背书,安全性没得挑。记账式国债能在银行柜台、线上平台和证券市场买,每半年付息一次,流动性比储蓄国债好一截。但问题出在收益率上:30年期票面利率2.47%到2.57%之间晃,30万本金放满30年,利息总共15万出头。这还没算你每半年拿到利息后能不能找到更高收益的去处——大多数人就是转手又存了定期,实际收益更低。
国债适合谁?我理赔见过太多家庭,老人把养老钱全押在国债上,图的就是一个”稳”字。如果你对收益没太高期待,就想要个绝对安全、还能半年见一次回头钱的渠道,国债没毛病。但如果你的钱10年以上不动,只拿2.5%左右的单利,说实话有点亏。
银行存款:短跑选手,别当马拉松跑
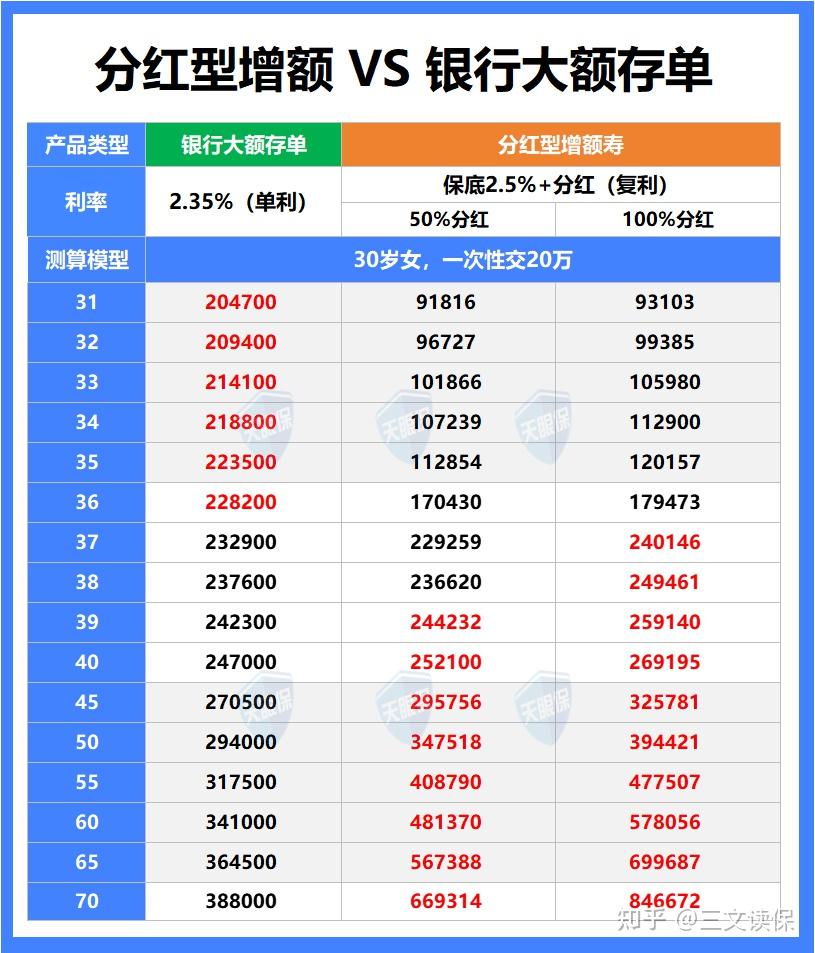
六大行5年定存利率1.8%,大额存单3年期2.35%左右。我拿工行20万起投的大额存单跟分红增额寿比过一笔账——前6年,存款收益确实压着增额寿打,因为增额寿有封闭期,这款产品第7年才回本。但第9年开始,分红实现率50%的情况下,增额寿收益反超;第30年,多出14万。分红实现率100%的话,第7年就反超,第30年多出23万。
大额存单的硬伤不在收益,在”确定性”。现在2.35%,三年后到期再买,利率大概率不是这个数了。存款利率长期往下走,这是明牌。你锁得住三年,锁不住三十年。所以我的看法很简单:6年内要用的钱,大额存单更合适;10年以上不动的钱,分红增额寿的优势是碾压级的。
[PRODUCT_SLOT_1]
2.5%固收增额寿的”天花板”,只是分红险的”地板”
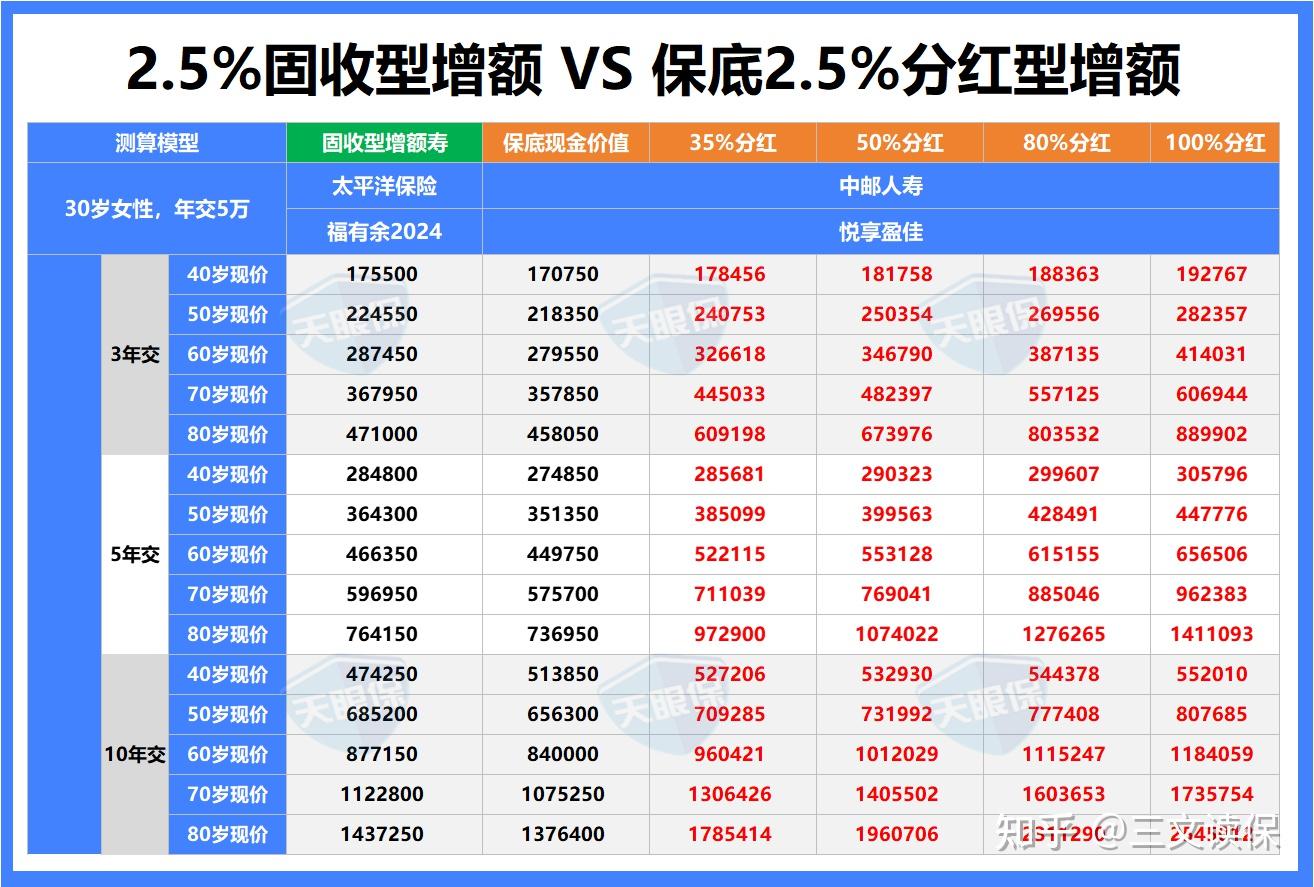
831之后3.0%固收增额寿全下架,现在能买到的固收型只有2.5%预定利率。很多人觉得2.5%分红险跟2.5%固收差不多,这就错了——分红险的下限是2.5%保底,上限看分红实现率。我拿太平洋福有余2024(2.5%固收)和中邮悦享盈佳(保底2.5%+分红)做过对比:只看保底,分红险确实略低,3年交、5年交最多差2万。但分红实现率只要到35%,就能比2.5%固收多拿20万;到50%多31万;到80%多51万;到100%多65万。
监管确实发了”限高令”,但分红实现率做到50%对中邮这种央企背景的公司来说不算难事。所以我的结论是:同样保底2.5%,固收型是”最多拿这么多”,分红型是”至少拿这么多,往上不封顶”。你说选哪个?
没抢到3.0%增额寿,真不用拍大腿
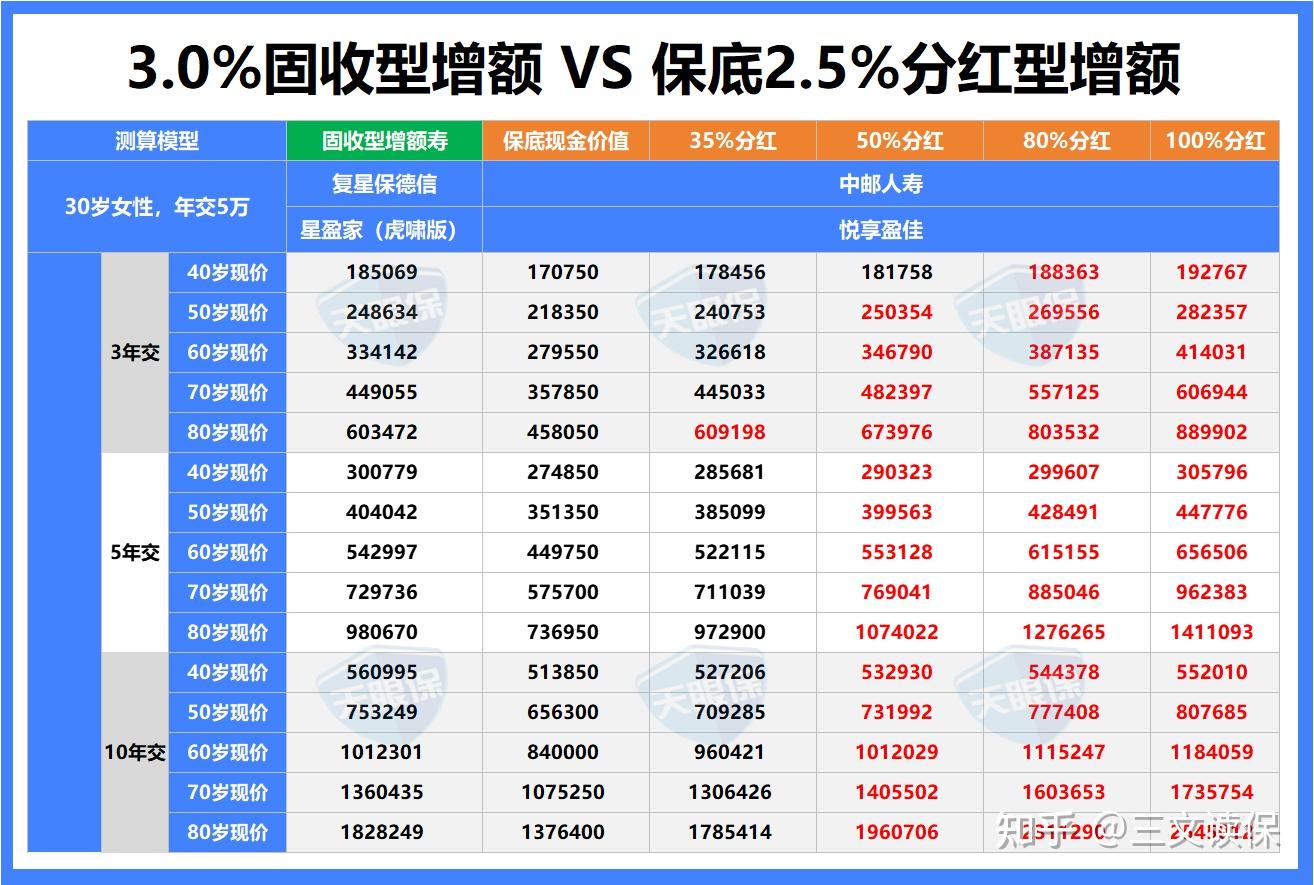
我客户里好几个当时没抢到3.0%星盈家虎啸版的,后来一直念叨”亏了一辆车”。我拿中邮悦享盈佳给他们算了一笔:分红实现率35%的时候,跟3.0%固收收益基本持平,差几千块;到50%就全面反超,拉长年限差大几万;到80%差二三十万;到100%差四五十万。理论上分红实现率35%左右就能追平3.0%固收,往上全是超额收益。
但这里有个前提——你得挑对保险公司。投资能力强不强、经营稳不稳、历史分红实现率高不高,这三个指标直接决定你能不能拿到那个”35%”。我在理赔部见过太多”买的时候说得好听,赔的时候抠字眼”的案例,保险规划这件事,选公司比选产品有时候更重要。我整理过68家保司的投资能力、偿付能力和分红实现率数据,需要的可以找我要。
[PRODUCT_SLOT_2]
眼下这4款,我建议你重点看
当前分红增额寿榜单我筛了一遍,值得重点对比的是这4款。不搞一二三四的死板排序,我按”谁适合谁”来说。
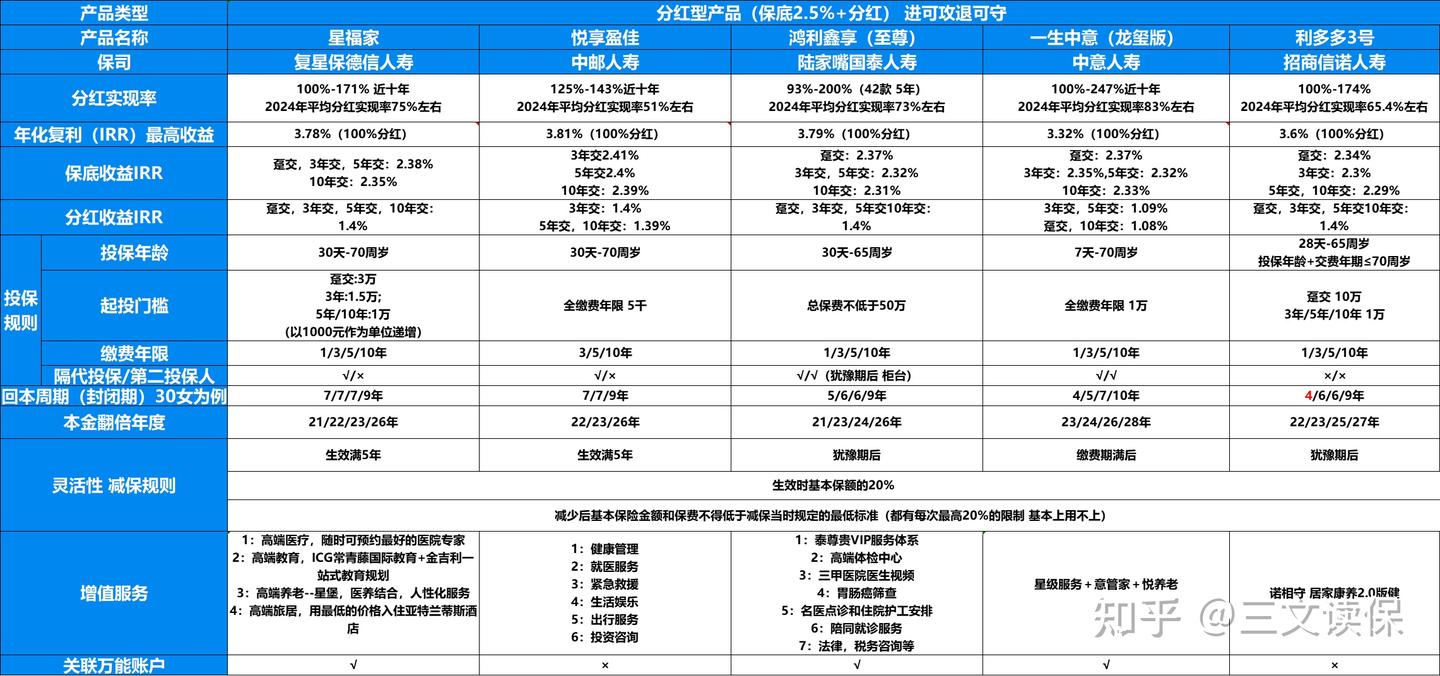
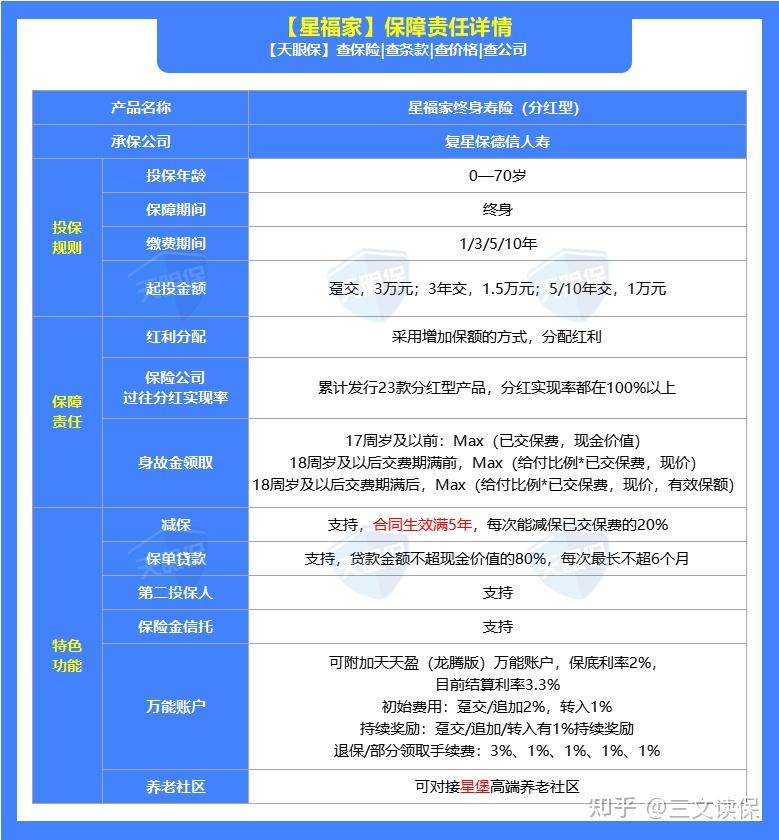
复星保德信星福家——想要收益高、还能捎带万能账户的看这款。保底和分红收益在在售产品里数一数二,预期演示能到3.7%左右,过去10年分红实现率都在100%以上,今年限高令下最新一期也能到75%。中方股东复星集团,外方美国保德信有140多年历史,背景够硬。万能账户当前结算利率3.3%,追加上限友好,总保费50万还能对接养老社区优惠入住。缺点是封闭期不短,前期退保损失大。
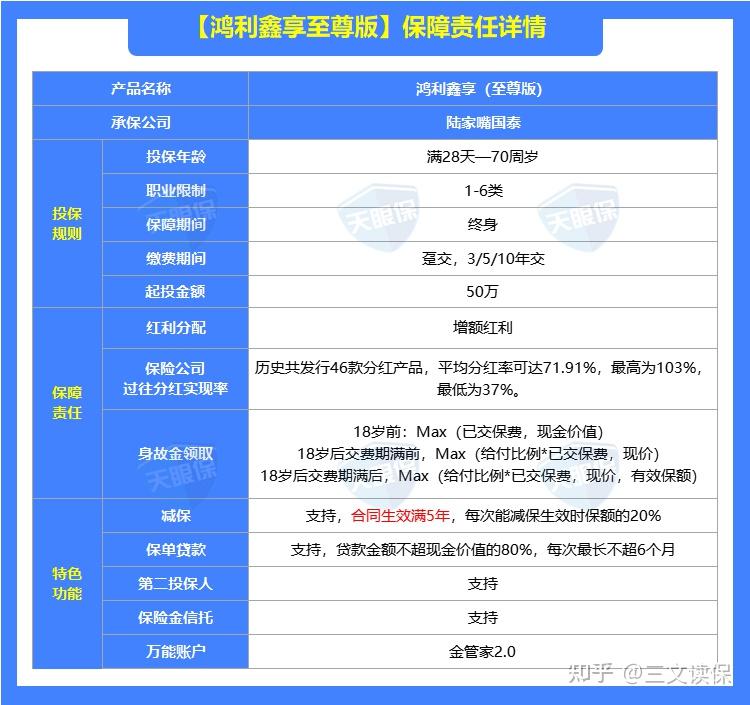
陆家嘴国泰鸿利鑫享(至尊版)——看重保司赚钱能力的选这个。2023年综合投资收益率6.02%,近三年平均6.43%,这个数字在行业里很扎眼。综合偿付能力160%,风险评级AA,限高政策下分红平均值还能到71.91%,突破限高的公司没几家。唯一的门槛是50万起投,预算不够可以拉长缴费期,10万5年交或5万10年交。50万以内的话,建议在这4款里另选。
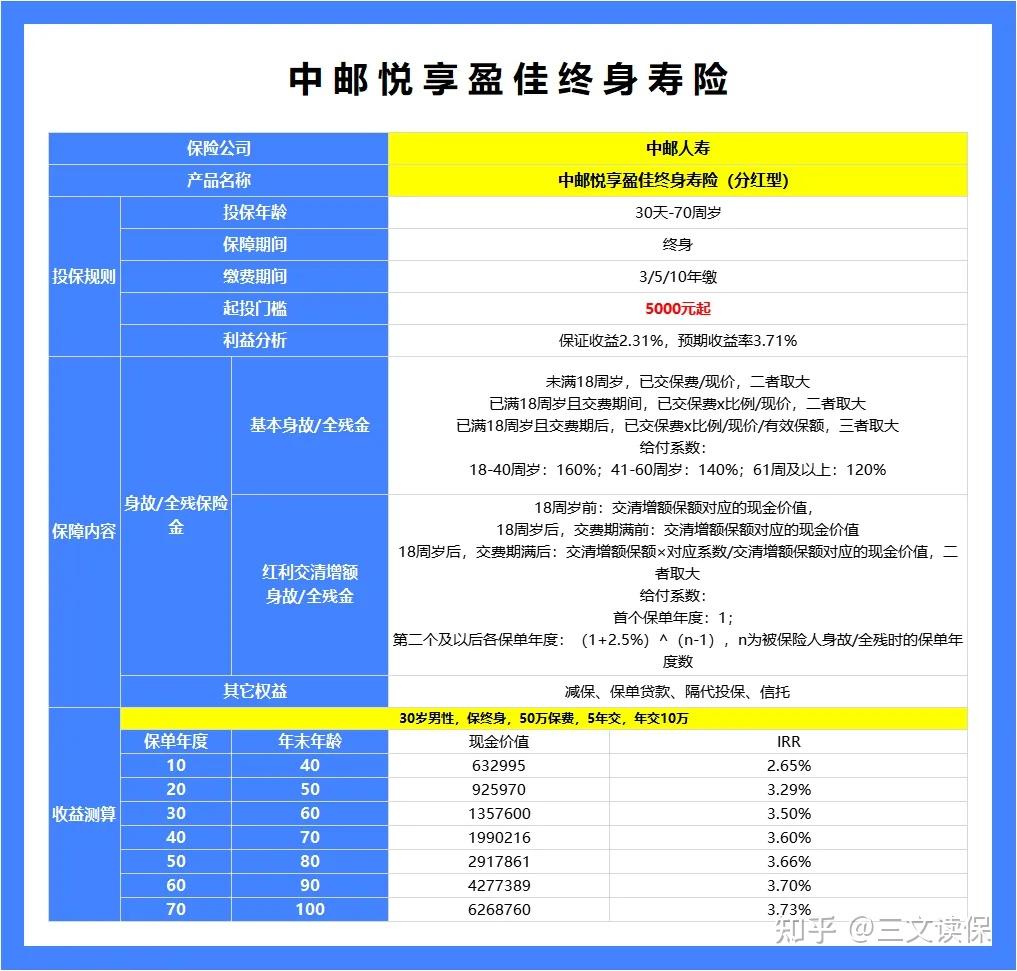
中邮人寿悦享盈佳——央企背景,安全感拉满。中国邮政集团旗下,注册资本286亿,保费破千亿级别。历史16款分红产品实现率没低过125%,最新一期受限于政策最高56%,但监管放开后重回顶峰问题不大。减保规则宽松,每年最多减基本保额的20%,最快5年能取完。收益在大公司产品里算拔尖的,第20年3.3%,第30年3.5%。适合既看公司实力又看分红实现率的人。
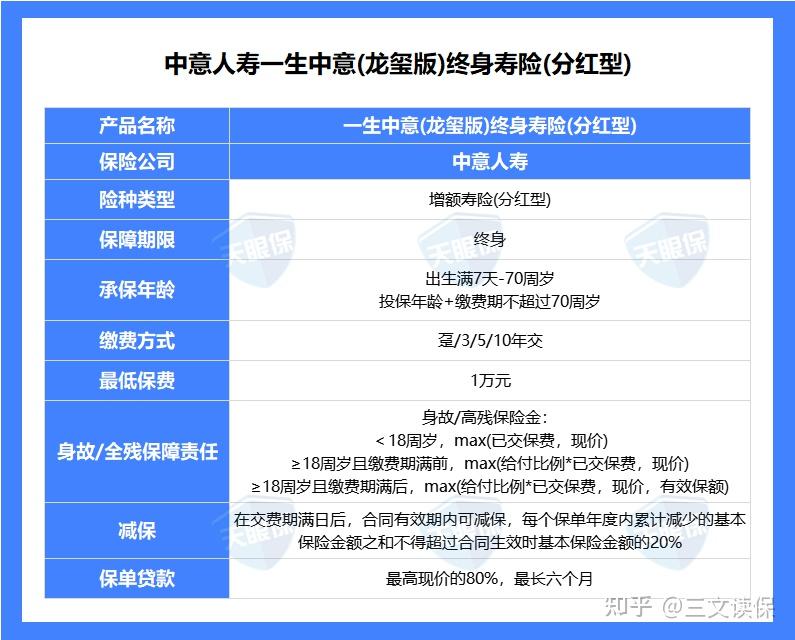
中意人寿一生中意(龙玺版)——中外合资里分红经验最足的那一档。中石油资本加意大利忠利集团,中意资管近10年平均投资收益率5.85%,参与过西气东输、京沪高铁这些大项目。历史分红实现率最低100%,最高247%,去年限高下平均也有83%。一生中意这款长期IRR到过3.5%以上,潜力不小。
这4款怎么选,我的建议很直白:追求极致收益和万能账户,星福家;看重保司投资能力,陆家嘴国泰;想要央企背景加宽松减保,中邮;看重中外合资分红经验,中意。没有哪款绝对好,关键看你的钱多久不用、你对公司背景的偏好、以及你能不能接受封闭期。
[PRODUCT_SLOT_3]
说句掏心窝子的
现在的投资环境,我不说”黑暗”这种词,但确实卧倒不动比瞎折腾强。增额寿最大的好处是投保就锁收益,不用天天看盘提心吊胆。在保本的三驾马车里,长期看增额寿收益确实领先国债和大额存单。但它的毛病也得说清楚——灵活性差,5到8年封闭期,前期退保损失大。
所以我最后嘱咐一句:买增额寿的钱,一定是未来10年不会动的。你要是三年后可能要买房、五年后孩子要出国,这钱别放进来。产品再好,不适合你的现金流就是坑。9月是保底2.5%分红险的最后窗口,10月起保底降到2.0%,到时候竞争力确实会打折。但别因为”最后机会”四个字就上头,先算清楚自己的钱多久不用,再决定动不动手。

【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。