我之前一直以为,想看病不排队、能住特需病房、私立医院随便挑,这种保险怎么着也得大几万一年,跟咱普通打工人没啥关系。其实不是这样。去年我刚开始给自己和爸妈挑保险的时候,也是这么想的,结果花了一个多月扒产品、对比条款,才发现有些中高端医疗险的门槛比我想象的低得多,甚至几百块就能上车。但便宜归便宜,我在这中间踩的坑也是真金白银换来的教训。今天就把我选医疗险的心路历程摊开聊聊,给同样在纠结的你避避雷。
当初我是怎么想的:先买个百万医疗险凑合得了
一开始我的思路特别简单,刚工作没两年,预算有限,看了一圈百万医疗险,觉得一年几百块、保额几百万,挺划算的,先买上再说。我给我爸也顺手买了一份,觉得这事儿就算办完了。
结果去年秋天我陪我妈去儿童医院看个咳嗽,挂号排到800多号,走廊里加床都加满了。旁边一个家长跟我吐槽,说孩子肺炎等床位等了三天,最后实在熬不住转了私立,一晚上好几千全自费。我当时心里就咯噔一下——我买的百万医疗险,好像只管公立医院普通部,特需、国际部、私立医院统统不沾边。真遇上事儿,该排的队还得排,该掏的钱还得掏。
更让我焦虑的是DRG改革之后,医生开药做检查都得算着费用来,我同事他爸做个手术,医生直接说有些进口药得去外面药房买,医院里开不了。我同事拿着百万医疗险的保单研究了半天,发现外购药保障得额外附加,他当时买的时候压根没注意这一项。
中间我干了啥:花一个月扒了30多款产品,差点看吐
从那之后我才认真开始研究中高端医疗险。是真的花时间,我和几个同样在买保险的朋友拉了个群,把市面上叫得上名字的产品全列出来,一款一款对条款、比保障、算价格。说实话看到后面眼睛都花了,但有几个发现还挺颠覆我认知的。
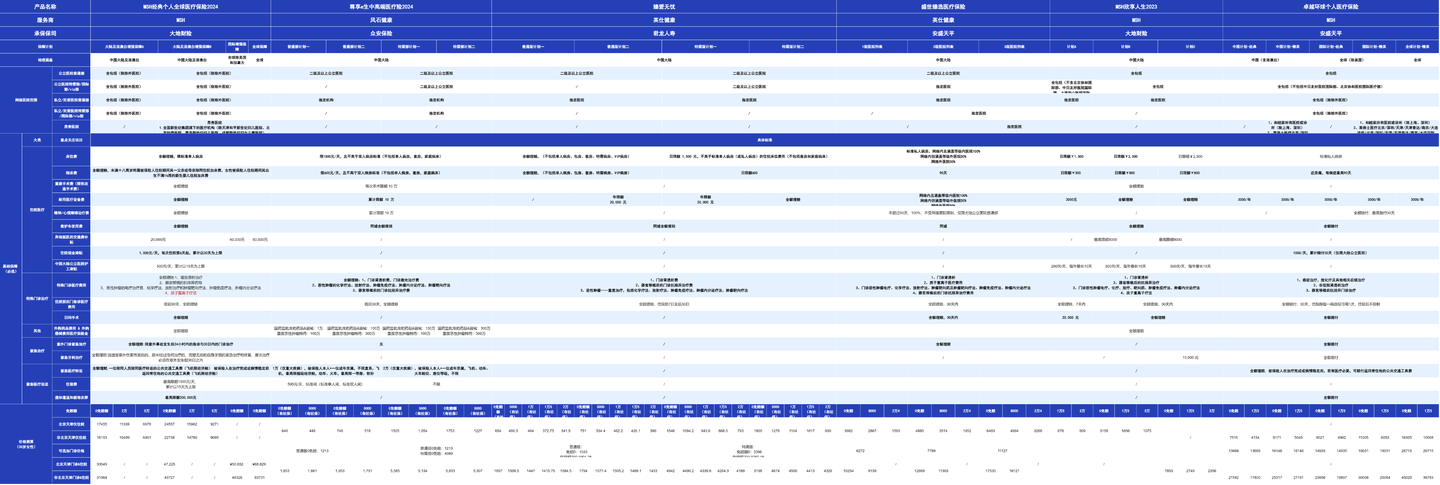
第一个发现是,高端医疗险和“很贵”之间不能直接划等号。有些产品把免赔额拉高、只保住院,价格就能压到千元以内。第二个发现是,百万医疗险和中高端医疗险之间的差距,远比我想的大,尤其是在外购药和医院范围这两块,差出来的钱可能真到用的时候就是好几万。
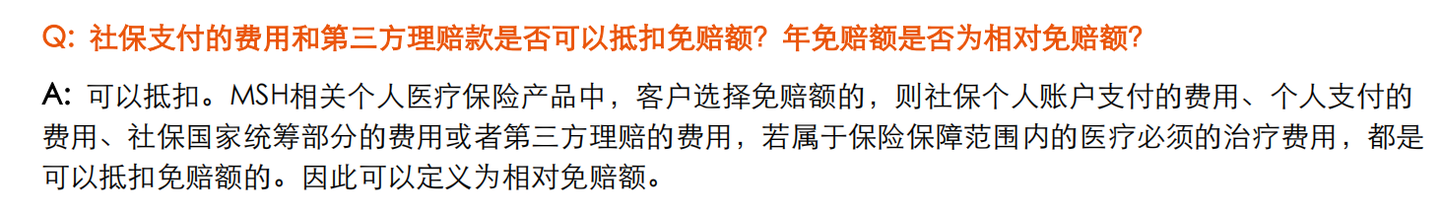
当然我也踩过坑。比如我一开始光盯着保额看,觉得600万肯定比100万好,差点忽略了一个关键问题——免赔额是绝对免赔还是相对免赔。这俩差别太大了,绝对免赔意味着医保报销的部分不能抵扣,相对免赔就可以。我第一版方案差点买错,还好群里一个做保险经纪的朋友拉了我一把。
每个人的健康情况不同,适合的医疗险也不同,不确定选哪款可以简单测一测↓↓↓
1000块以内:这两款我反复对比了很久

预算卡在千元以内的话,我当时重点看了两款,各有各的香。
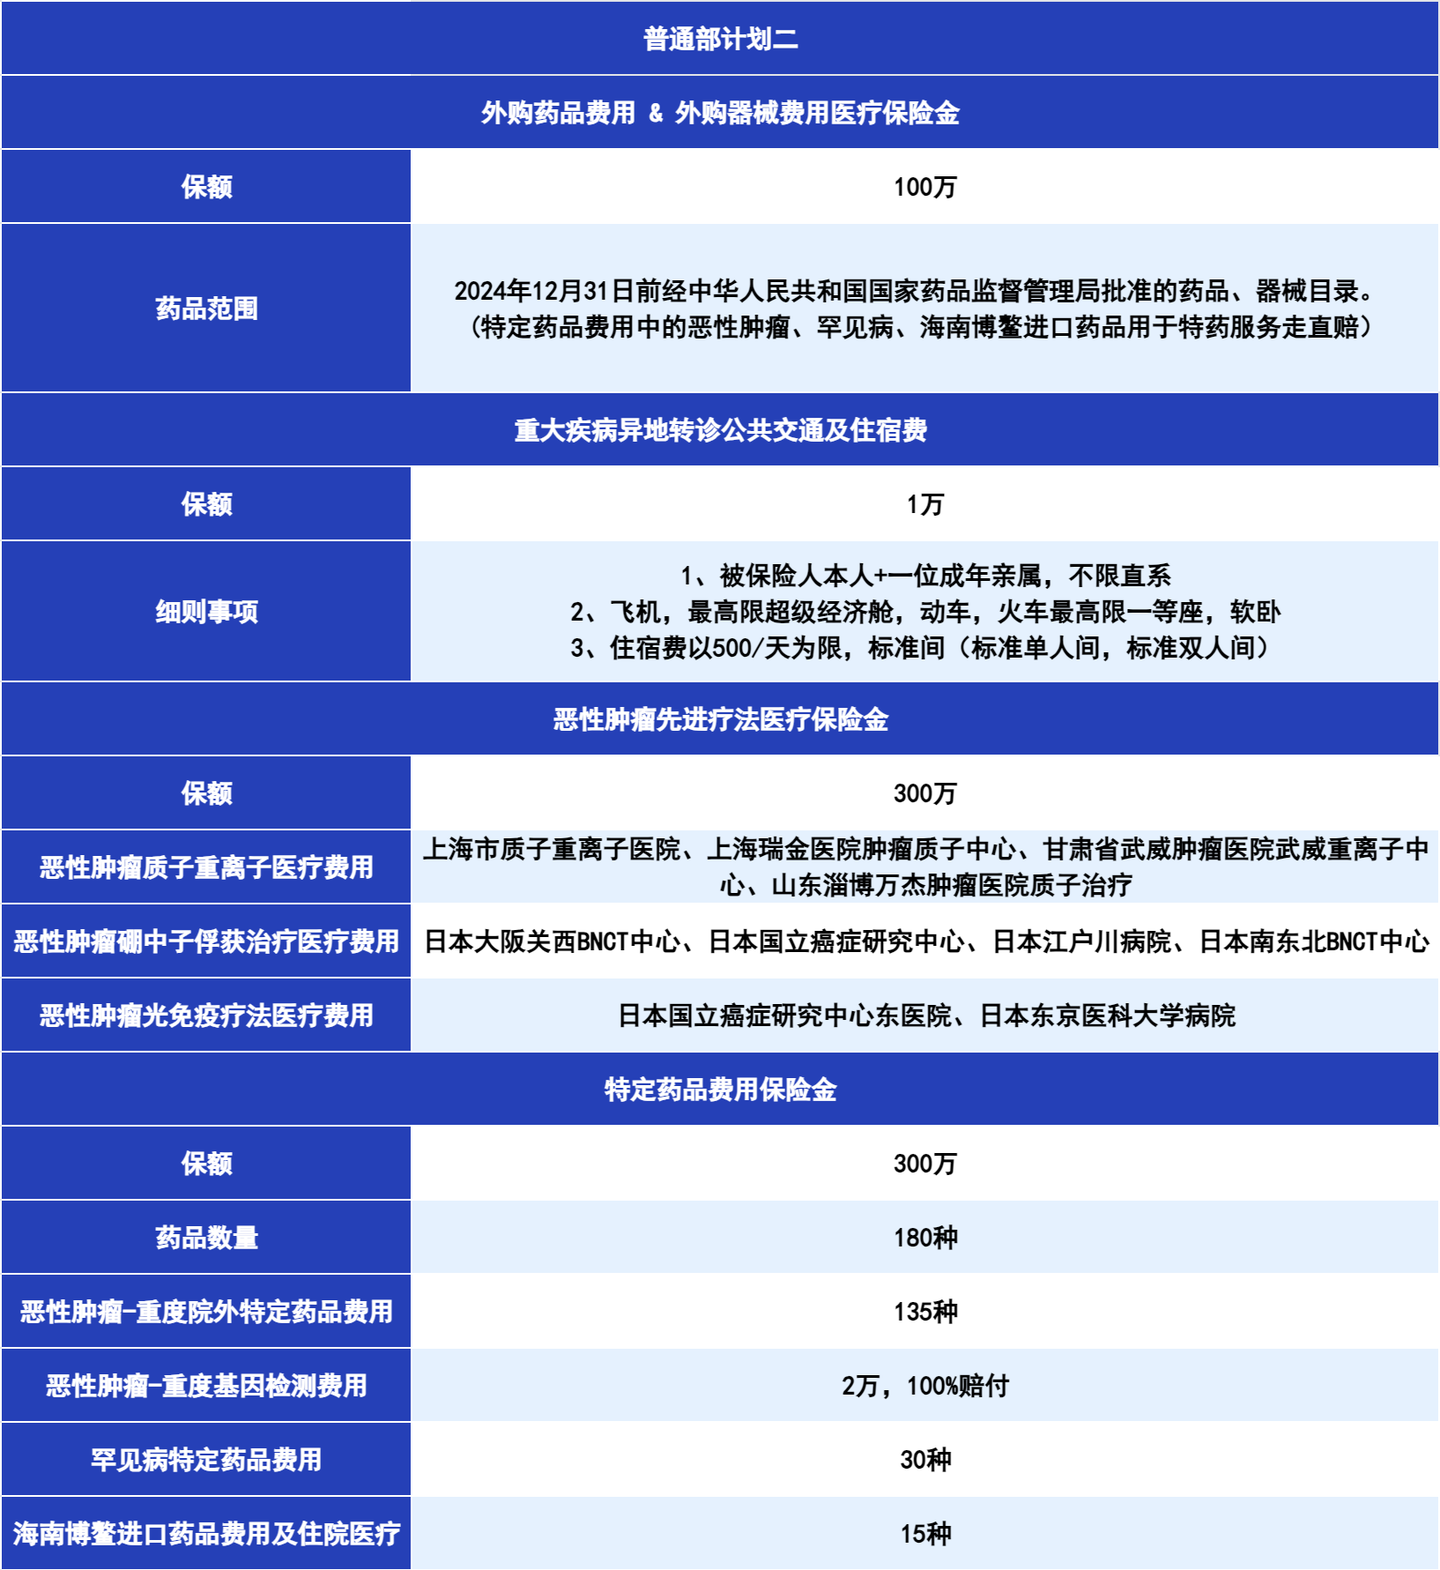
先说尊享e生中高端医疗2024的普通部计划二。30岁女生买,带社保740块,核心卖点是住院0元起赔。我当时算了一笔账,百万医疗险大多有1万免赔额,多花三四百块换0免赔,值不值?对我来说挺值的,因为小额住院的概率其实不低。而且它自带100万外购药保额,不用额外加钱,DRG限制下医院开不出来的药,凭处方去外面买照样报销。还有个小细节我挺在意——基因检测费用2万以内也赔,很多百万医疗险是不管这块钱的,真到用的时候就是实打实的负担。
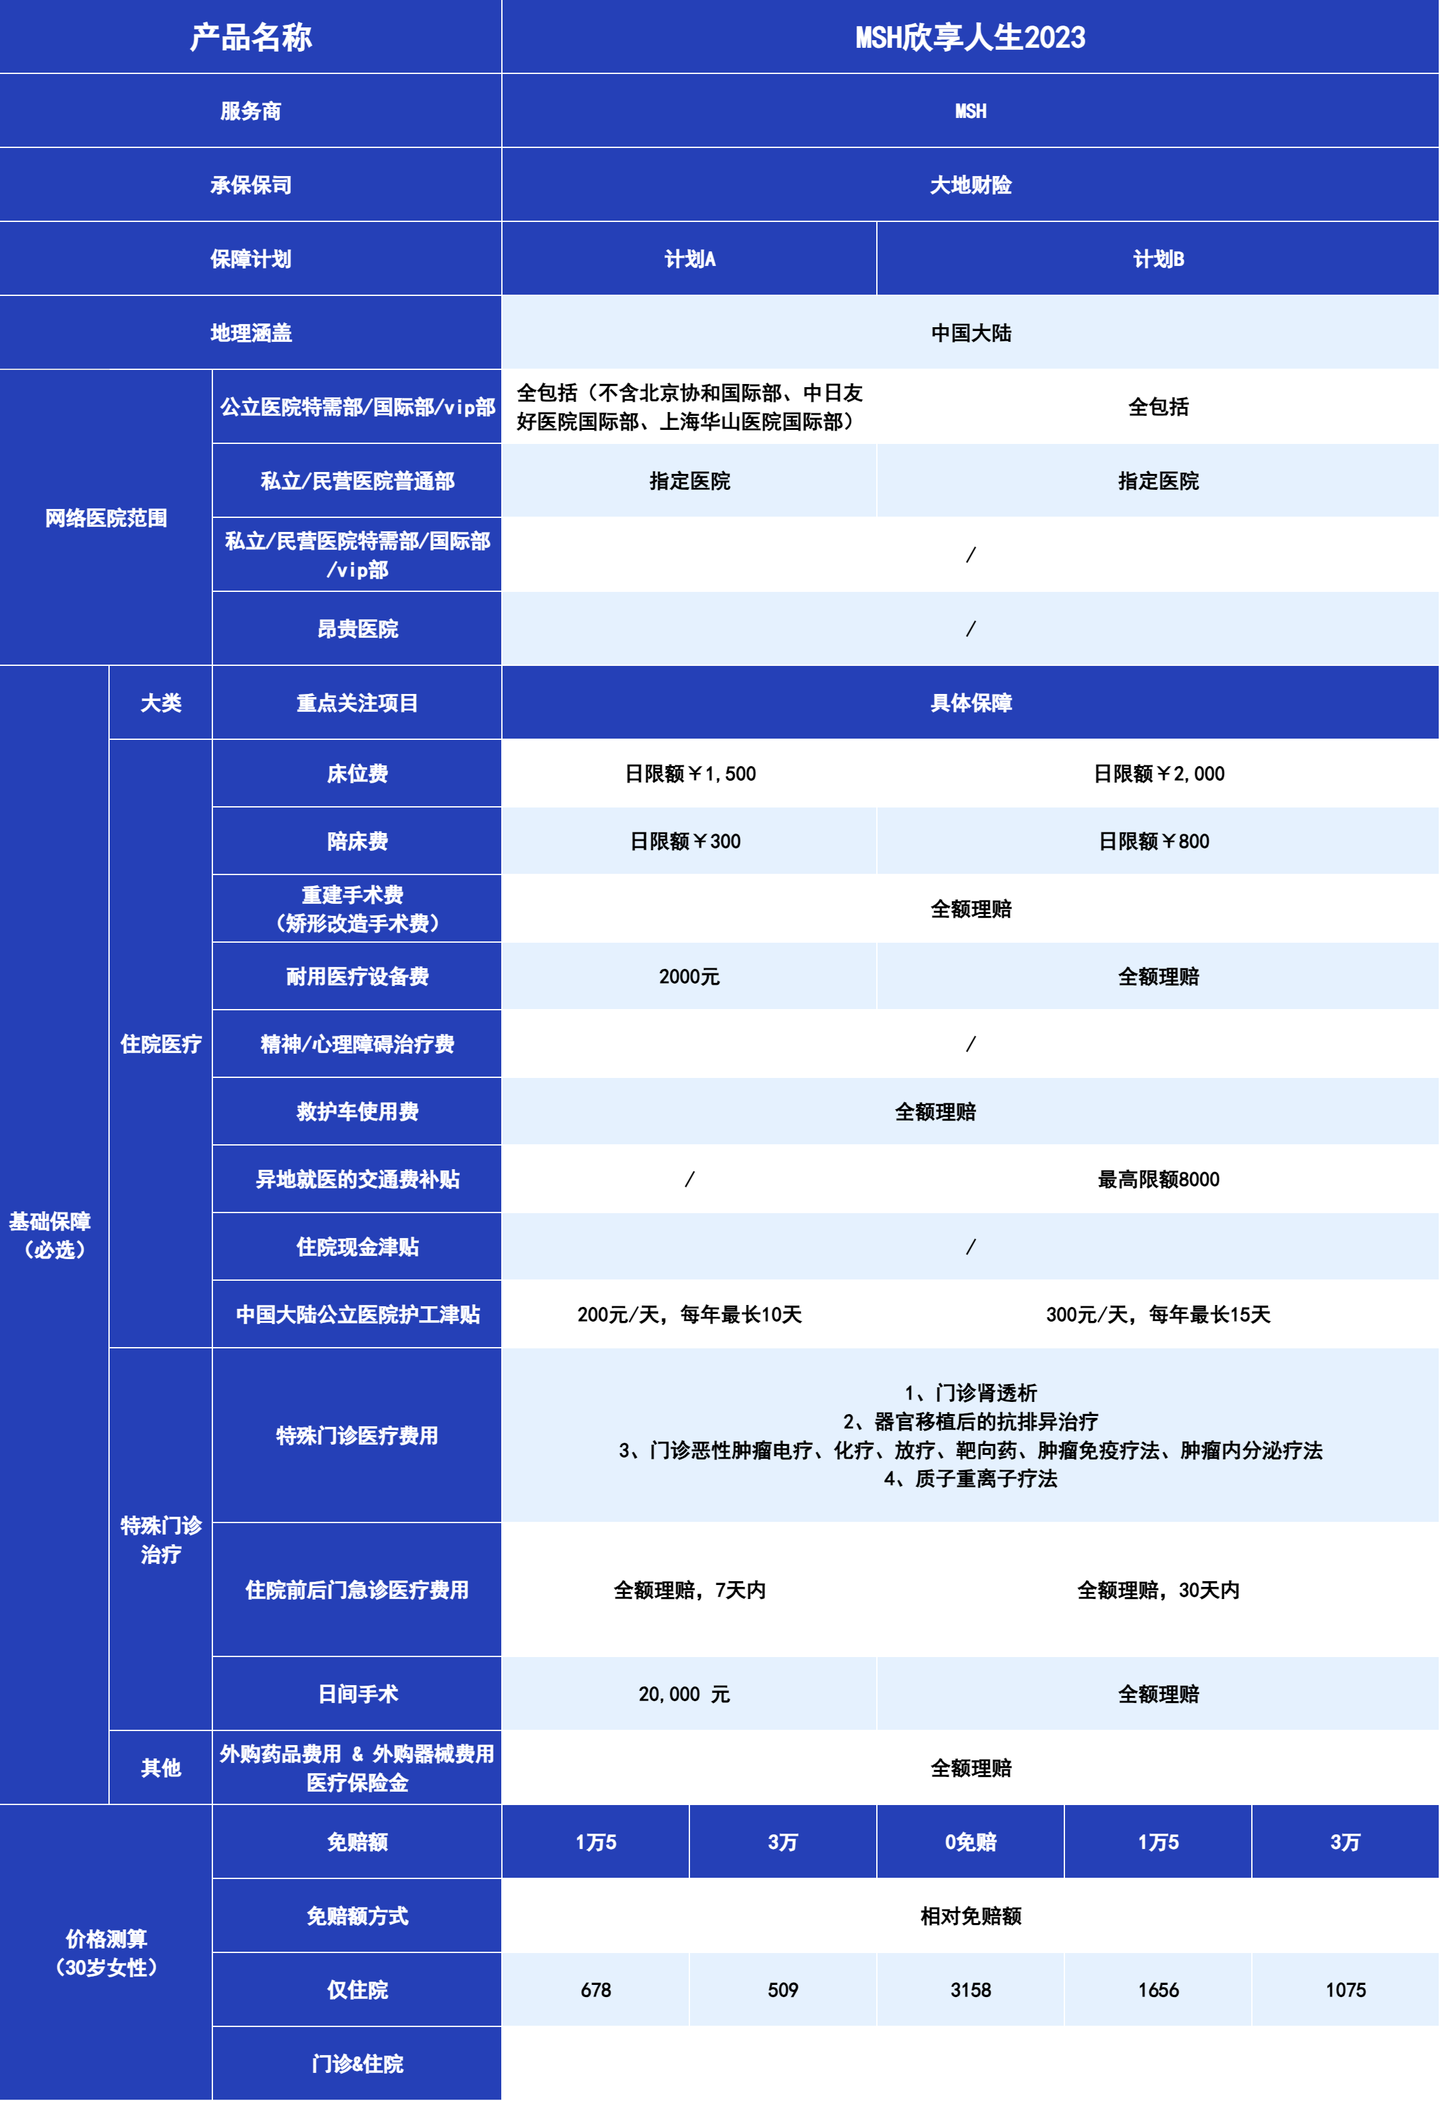
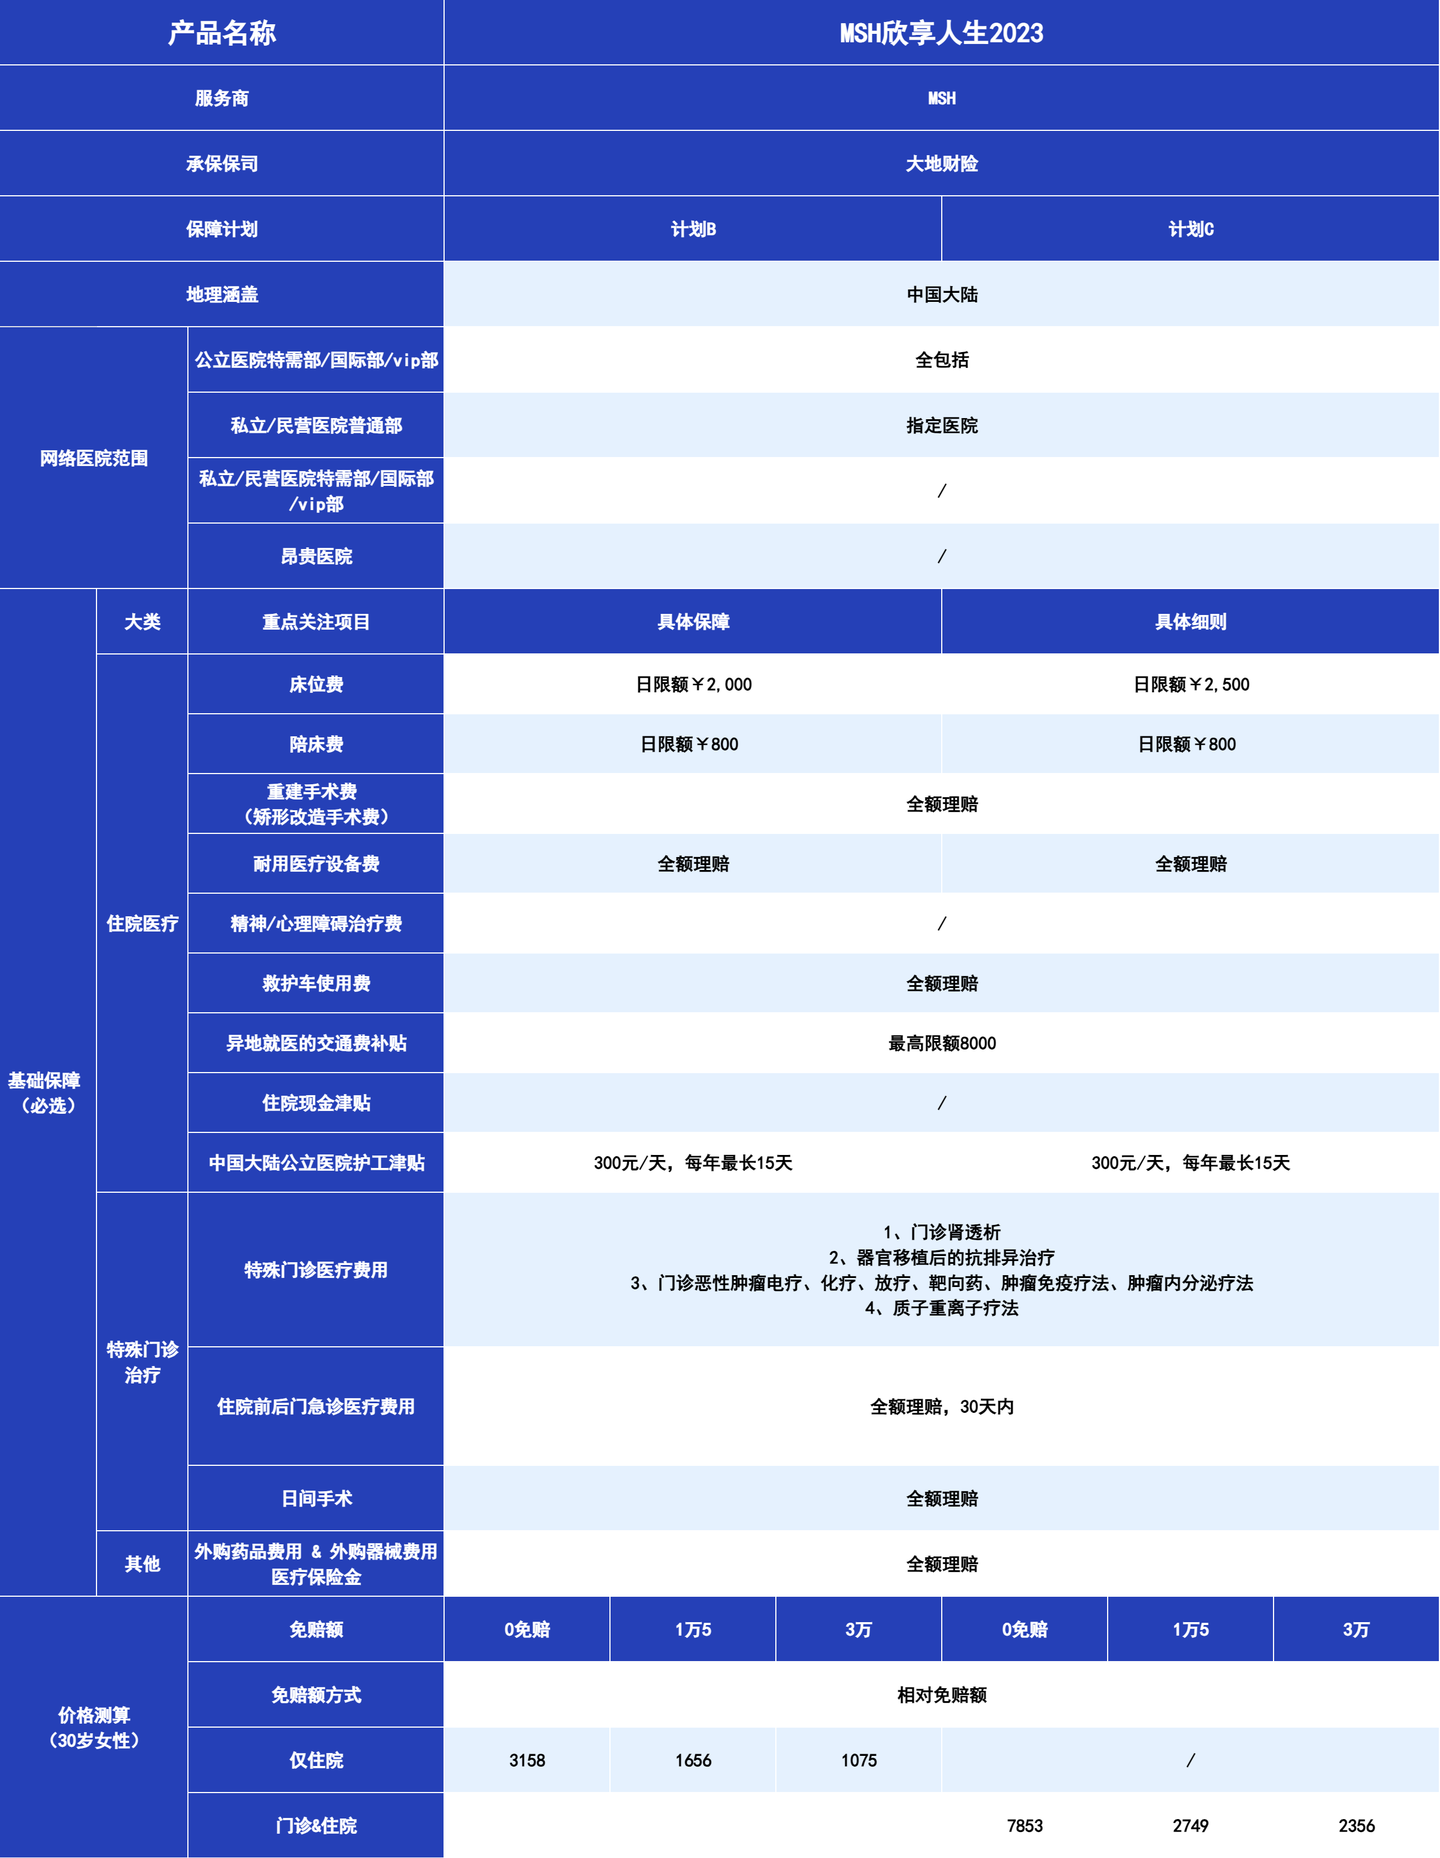
另一款是MSH欣享人生2023计划A,30岁女生买1.5万免赔额版本,678块。它的优势在于医院范围,公立医院普通部、特需部、国际部、VIP部全报,部分私立也能去。而且它不依赖社保,不用社保也能100%报销,医生不用按计算器看病,什么效果好上什么,这点对DRG焦虑的人来说挺解压的。外购药直接写进合同,质子重离子放在特殊门诊手术里,不住院也能报,日间手术和护工津贴也都有。要说缺点,就是1.5万免赔额确实不低,但它是相对免赔额,医保报销的钱也能算进去抵扣,实际门槛比我一开始以为的低。
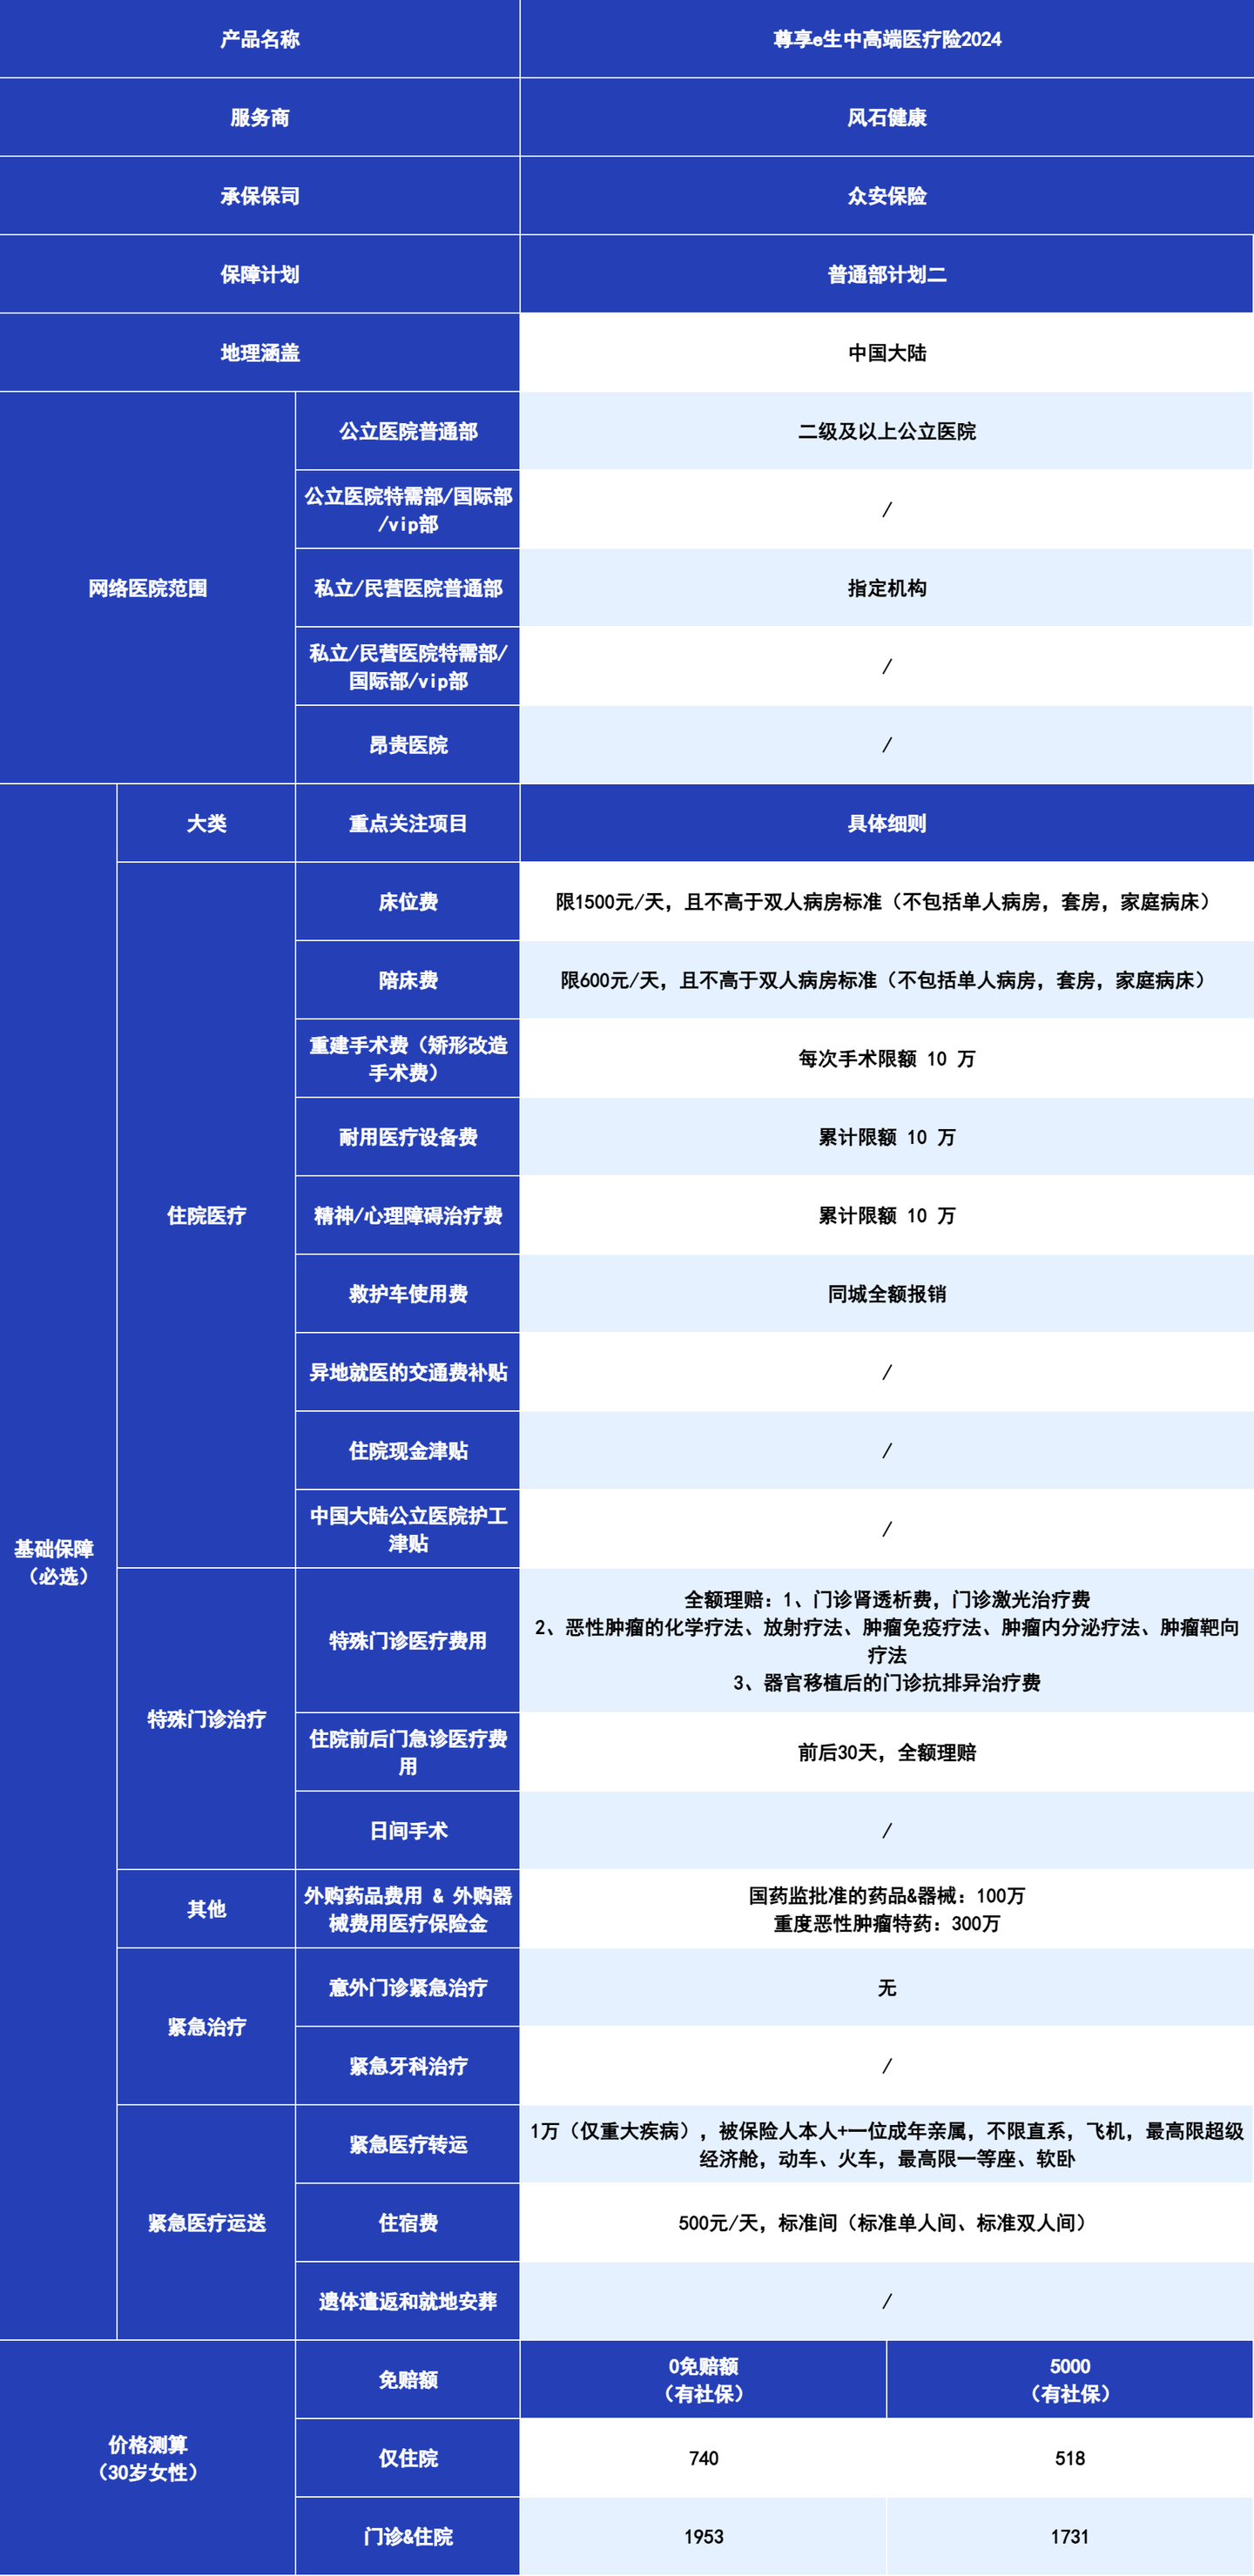
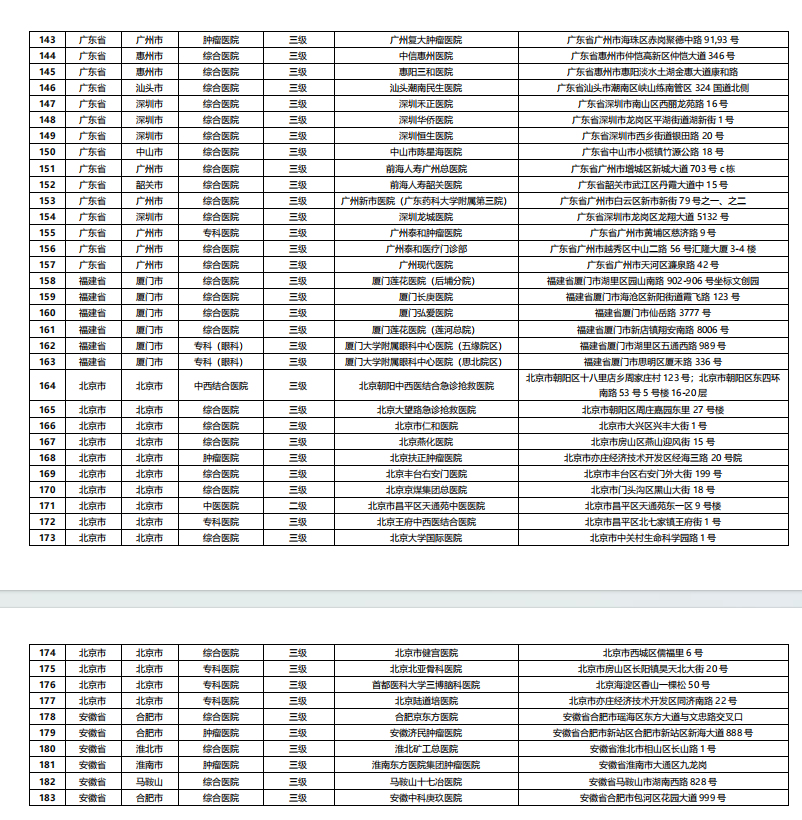
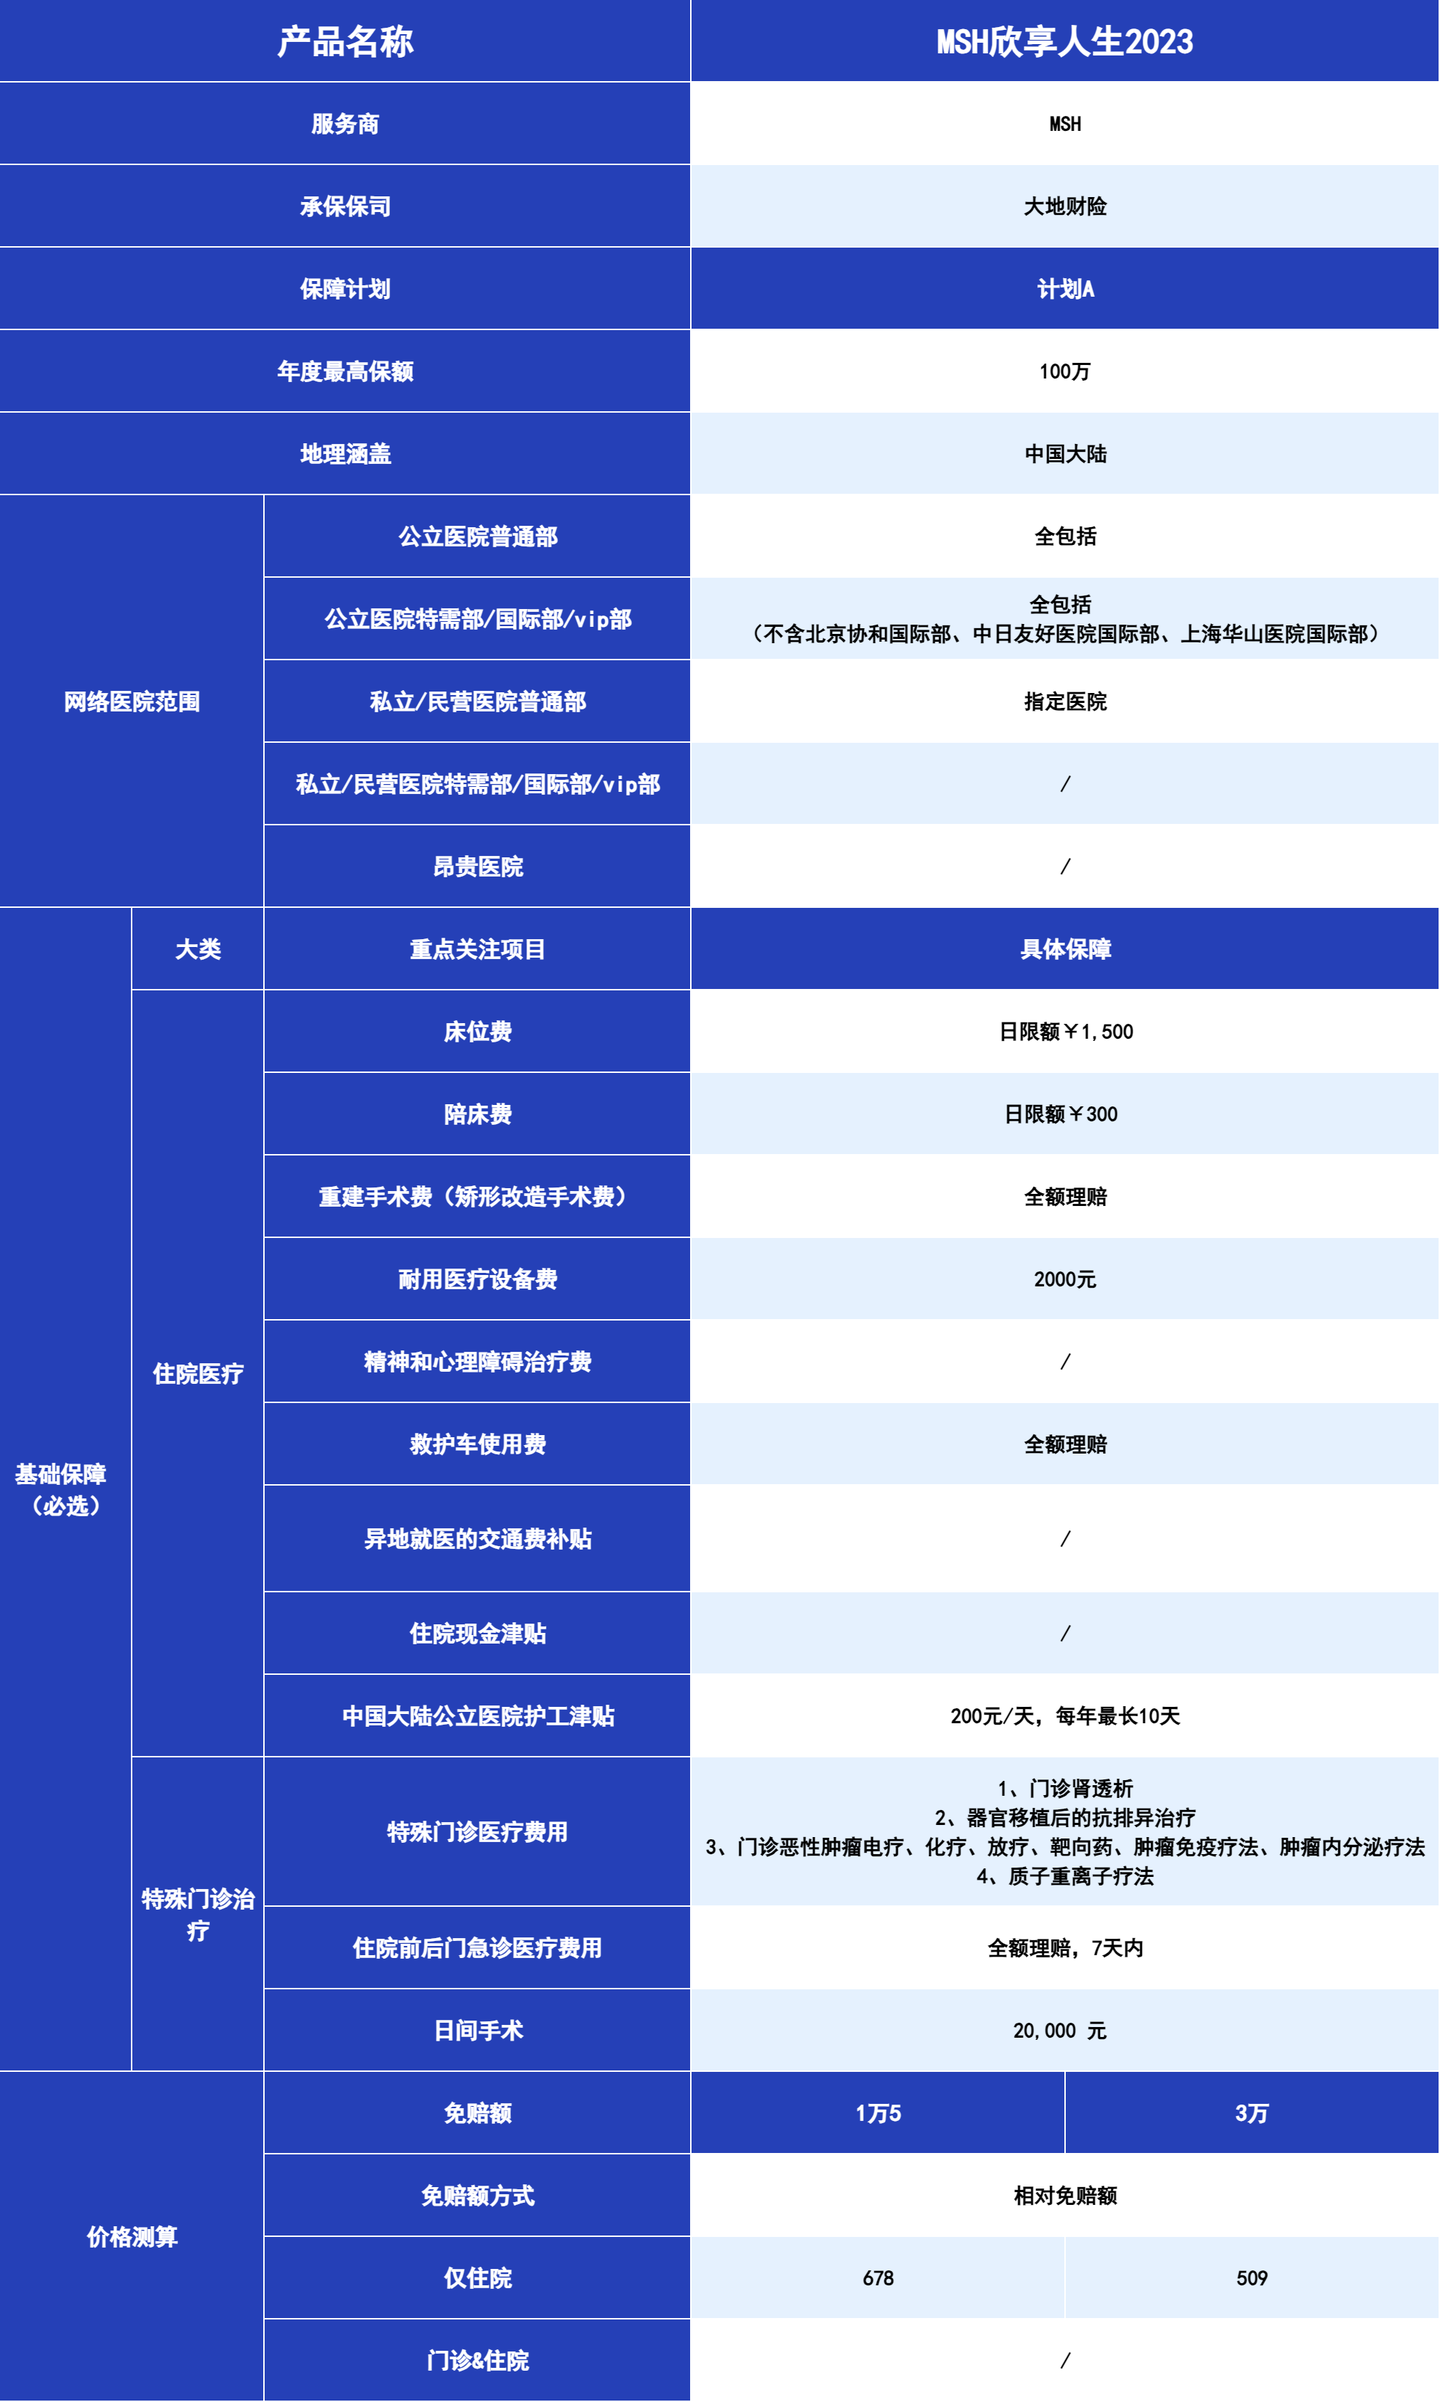
这两款我最后给我自己选的是尊享e生,理由很简单,0免赔让我更有安全感。给我妈选的是MSH计划A,因为她身体还行,1.5万以内的花费我们家能承担,但万一需要去特需部或者私立,MSH的医院网络更让我放心。
预算加到4000左右:选择一下多了,但我差点挑花眼
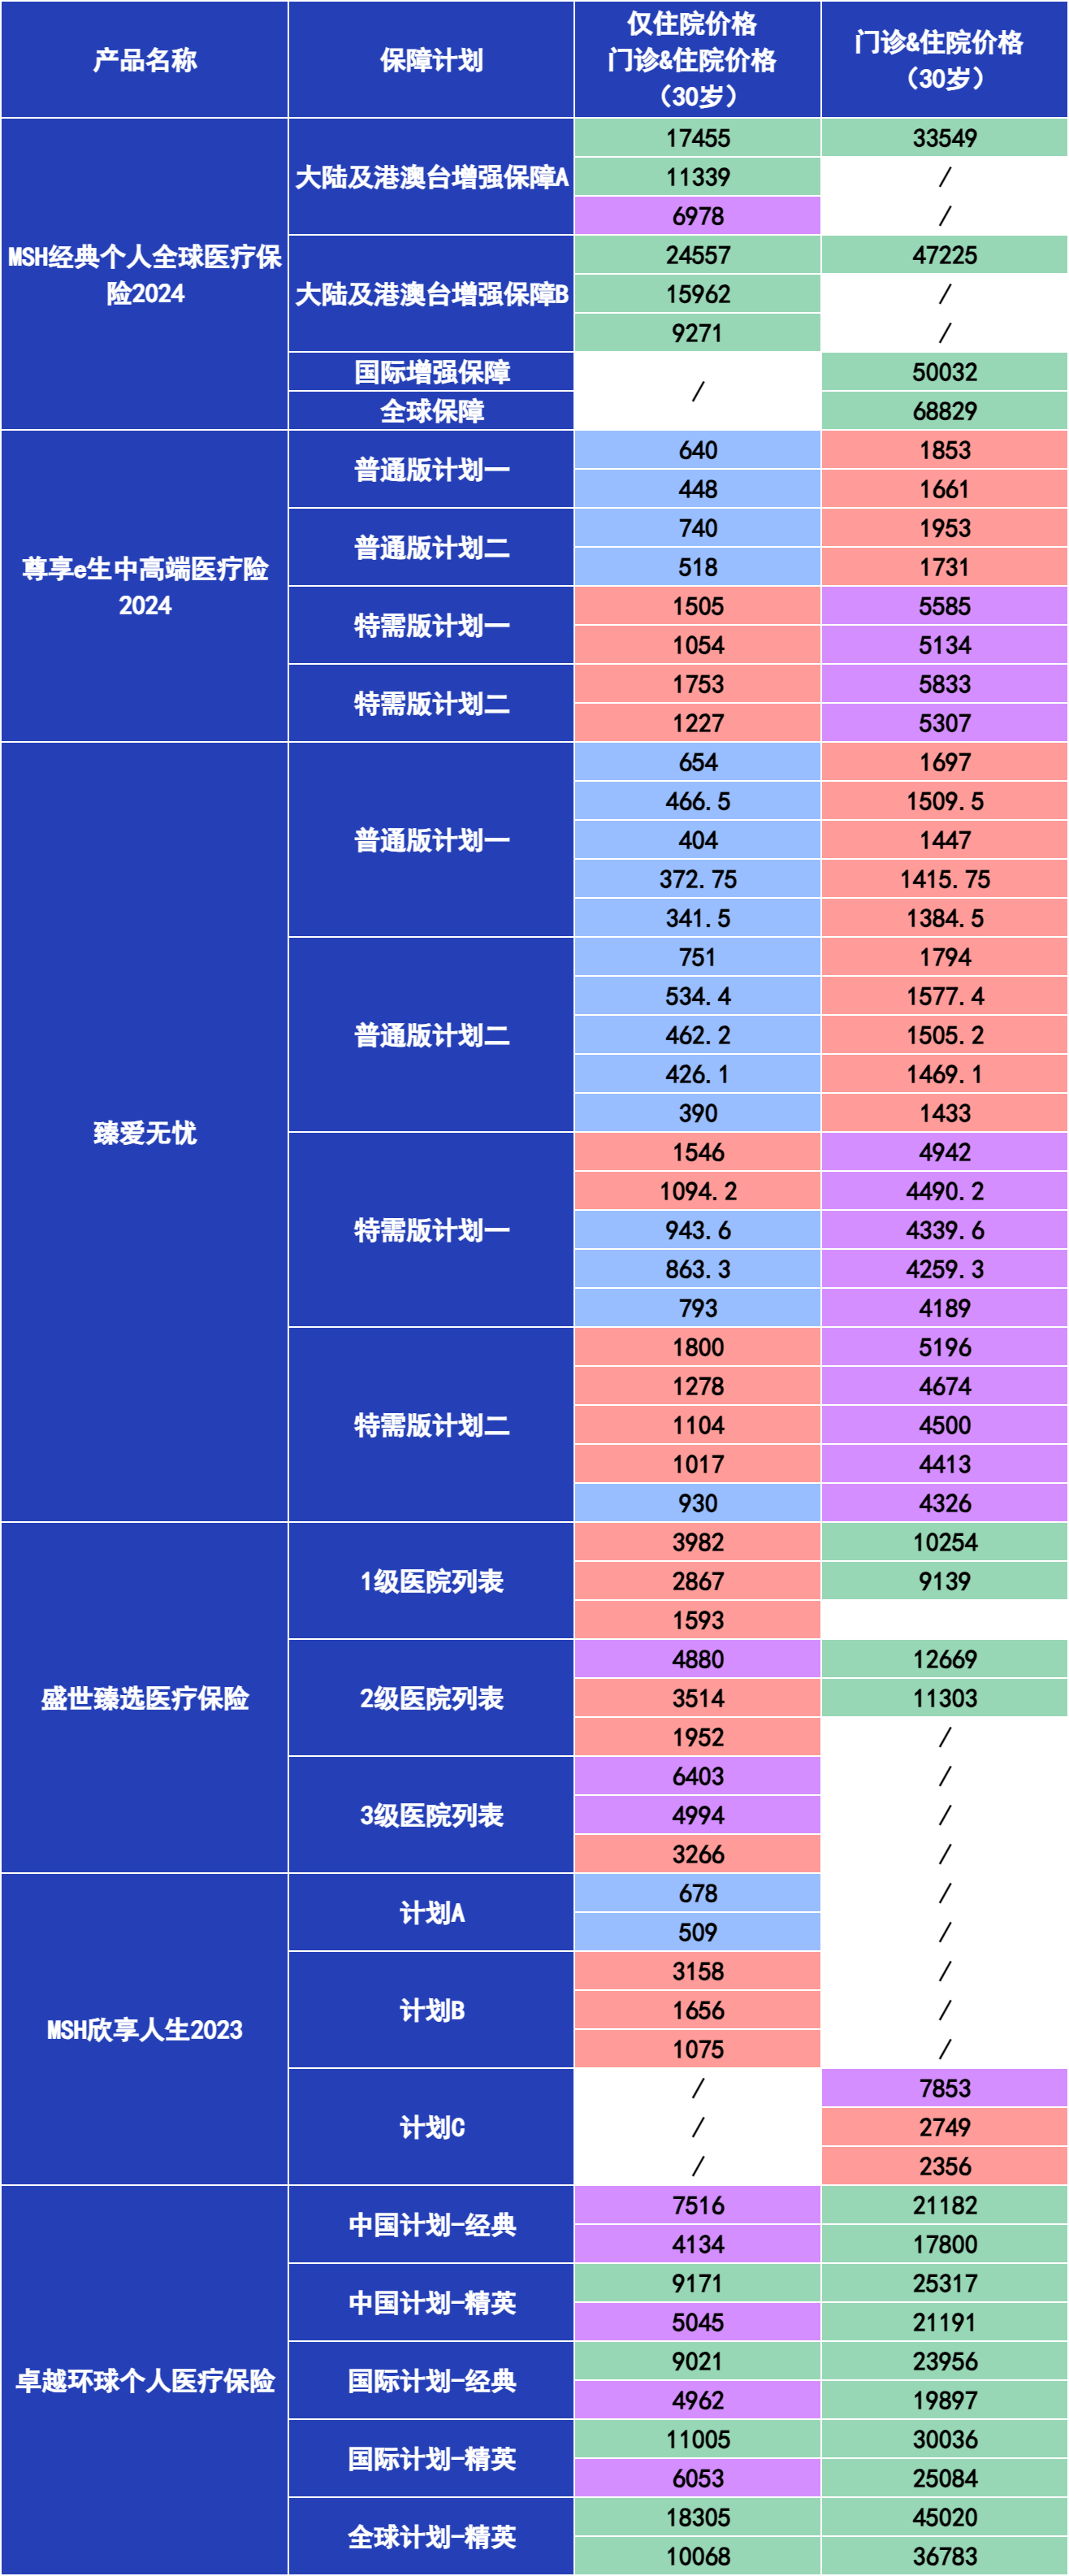
后来我认真算了笔账,如果预算放到4000以内,能选的计划一下子多了几十种,保障水平也明显上一个台阶。但选择多不代表好挑,我差点在里头绕晕。
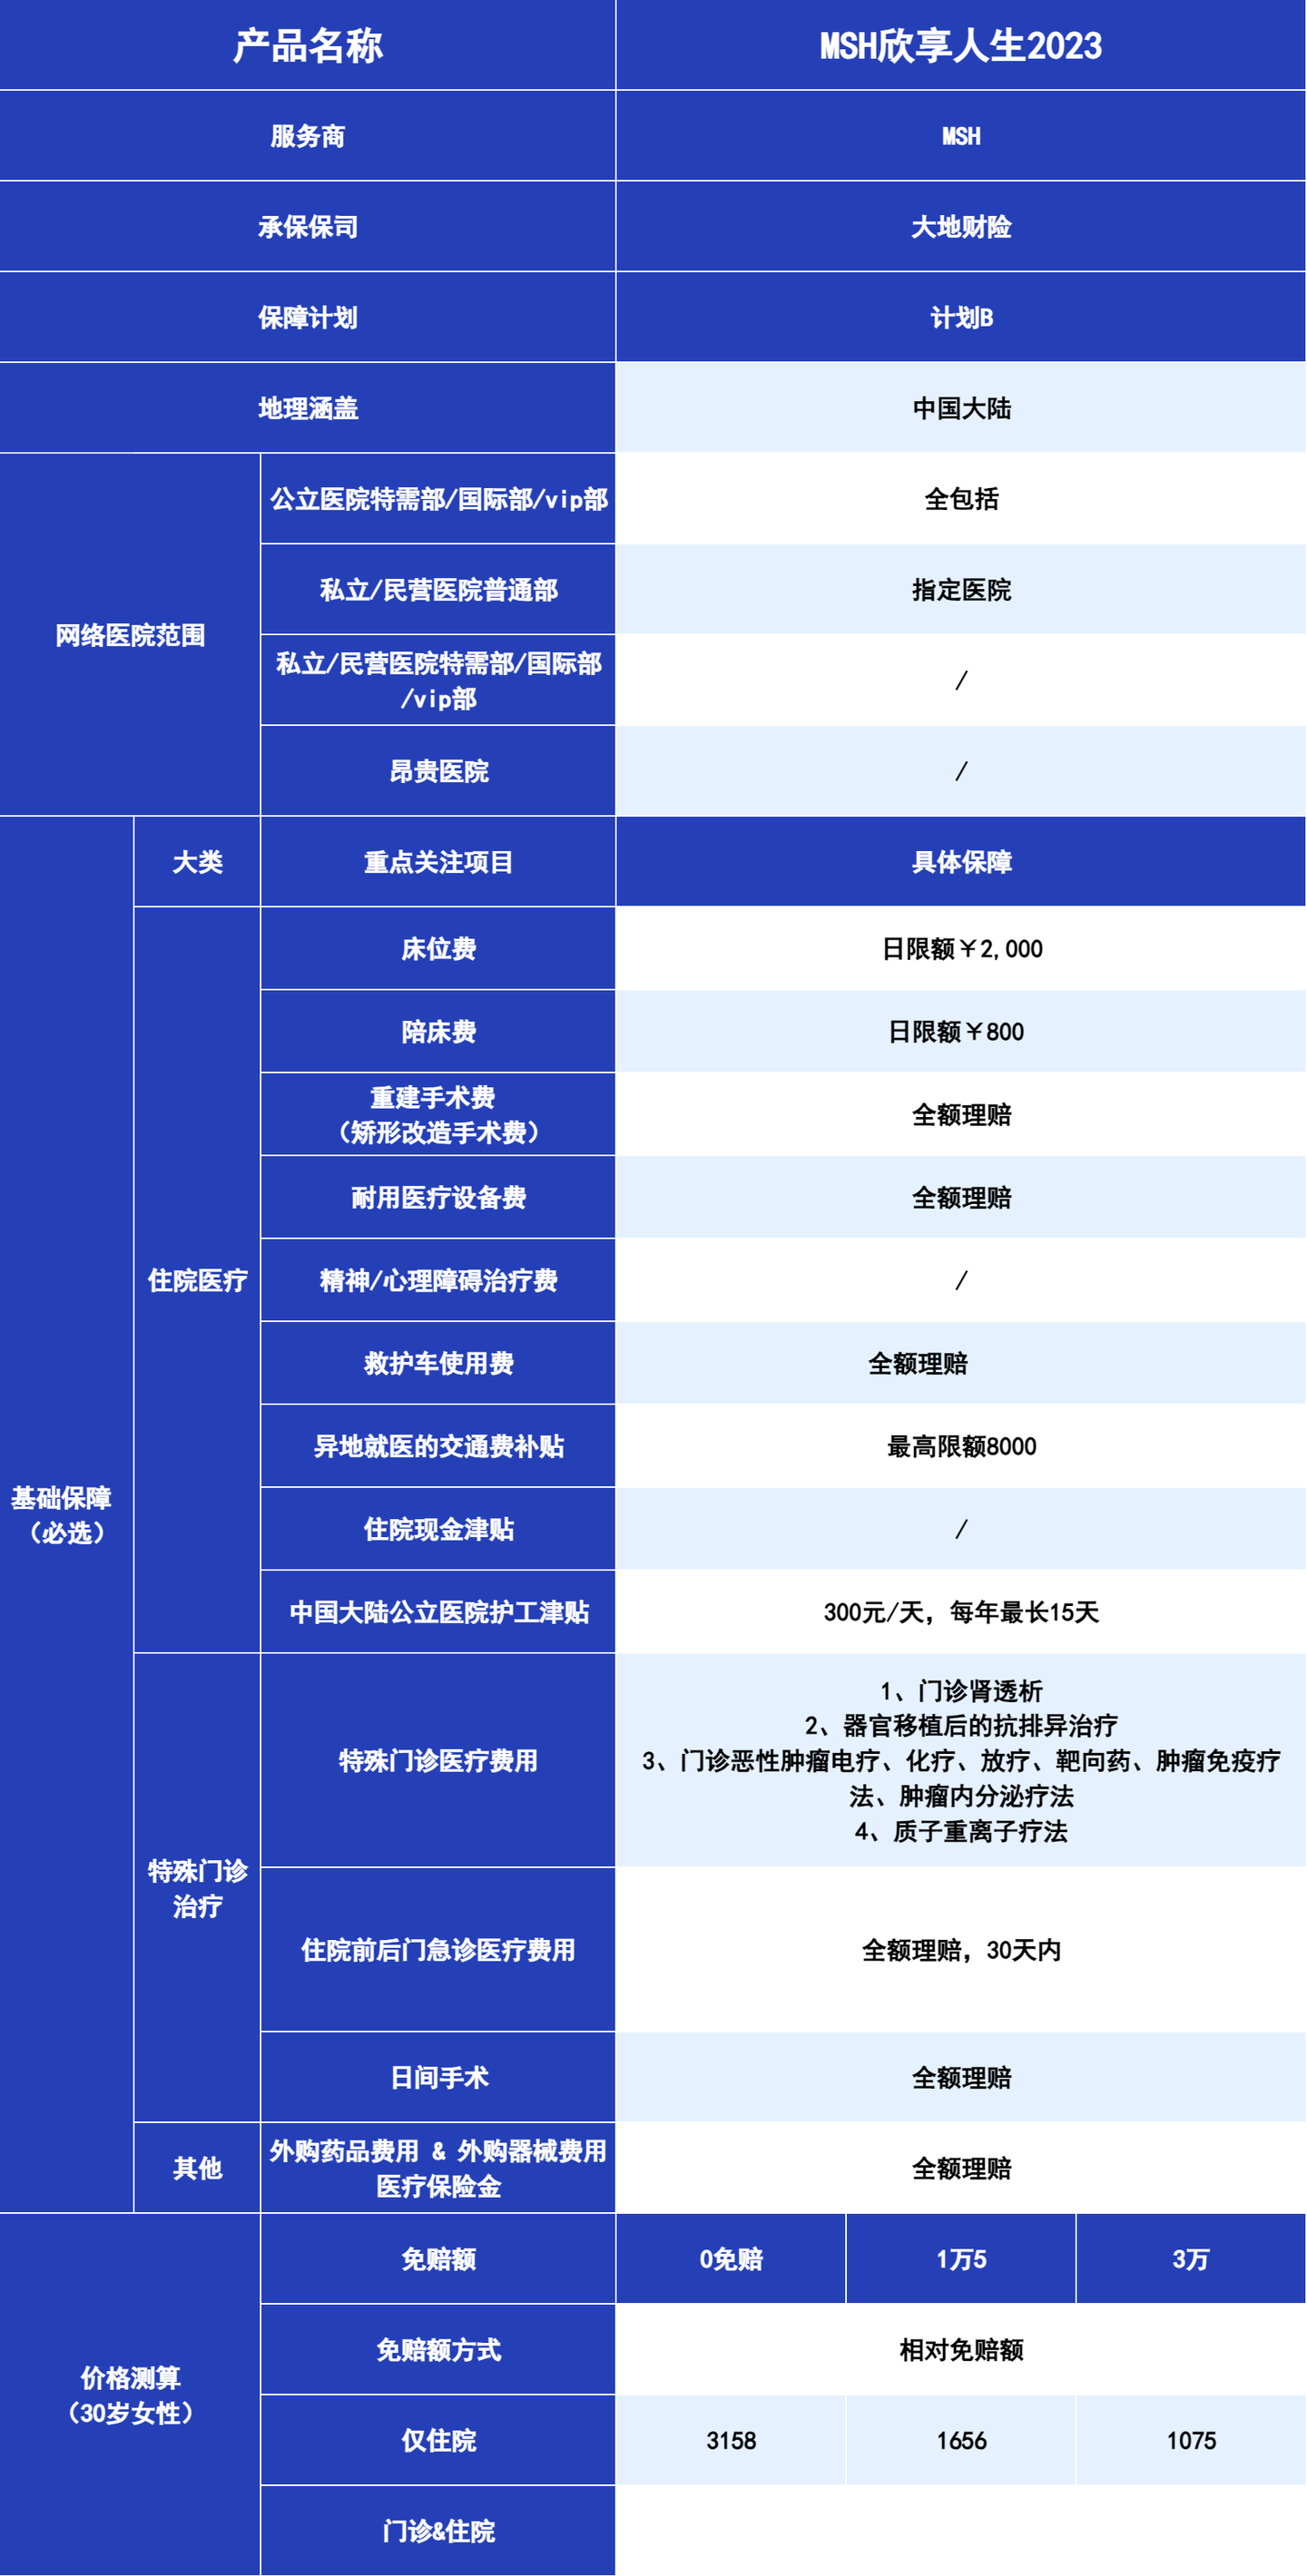
这个价位里我最终锁定了两款方向完全不同的产品。一个是MSH欣享人生2023升级版B计划0免赔,30岁女生3158一年。它最打动我的是“无感住院”——签字刷卡就走,一分钱不用垫,也不用攒发票来回跑报销。保额从100万拉到600万,日间手术从上限2万变成全额理赔,还多了异地就医交通补贴。我有个朋友在三四线城市,她买这个就是看中交通补贴,去省会看病路费保险公司出,挺实在的。
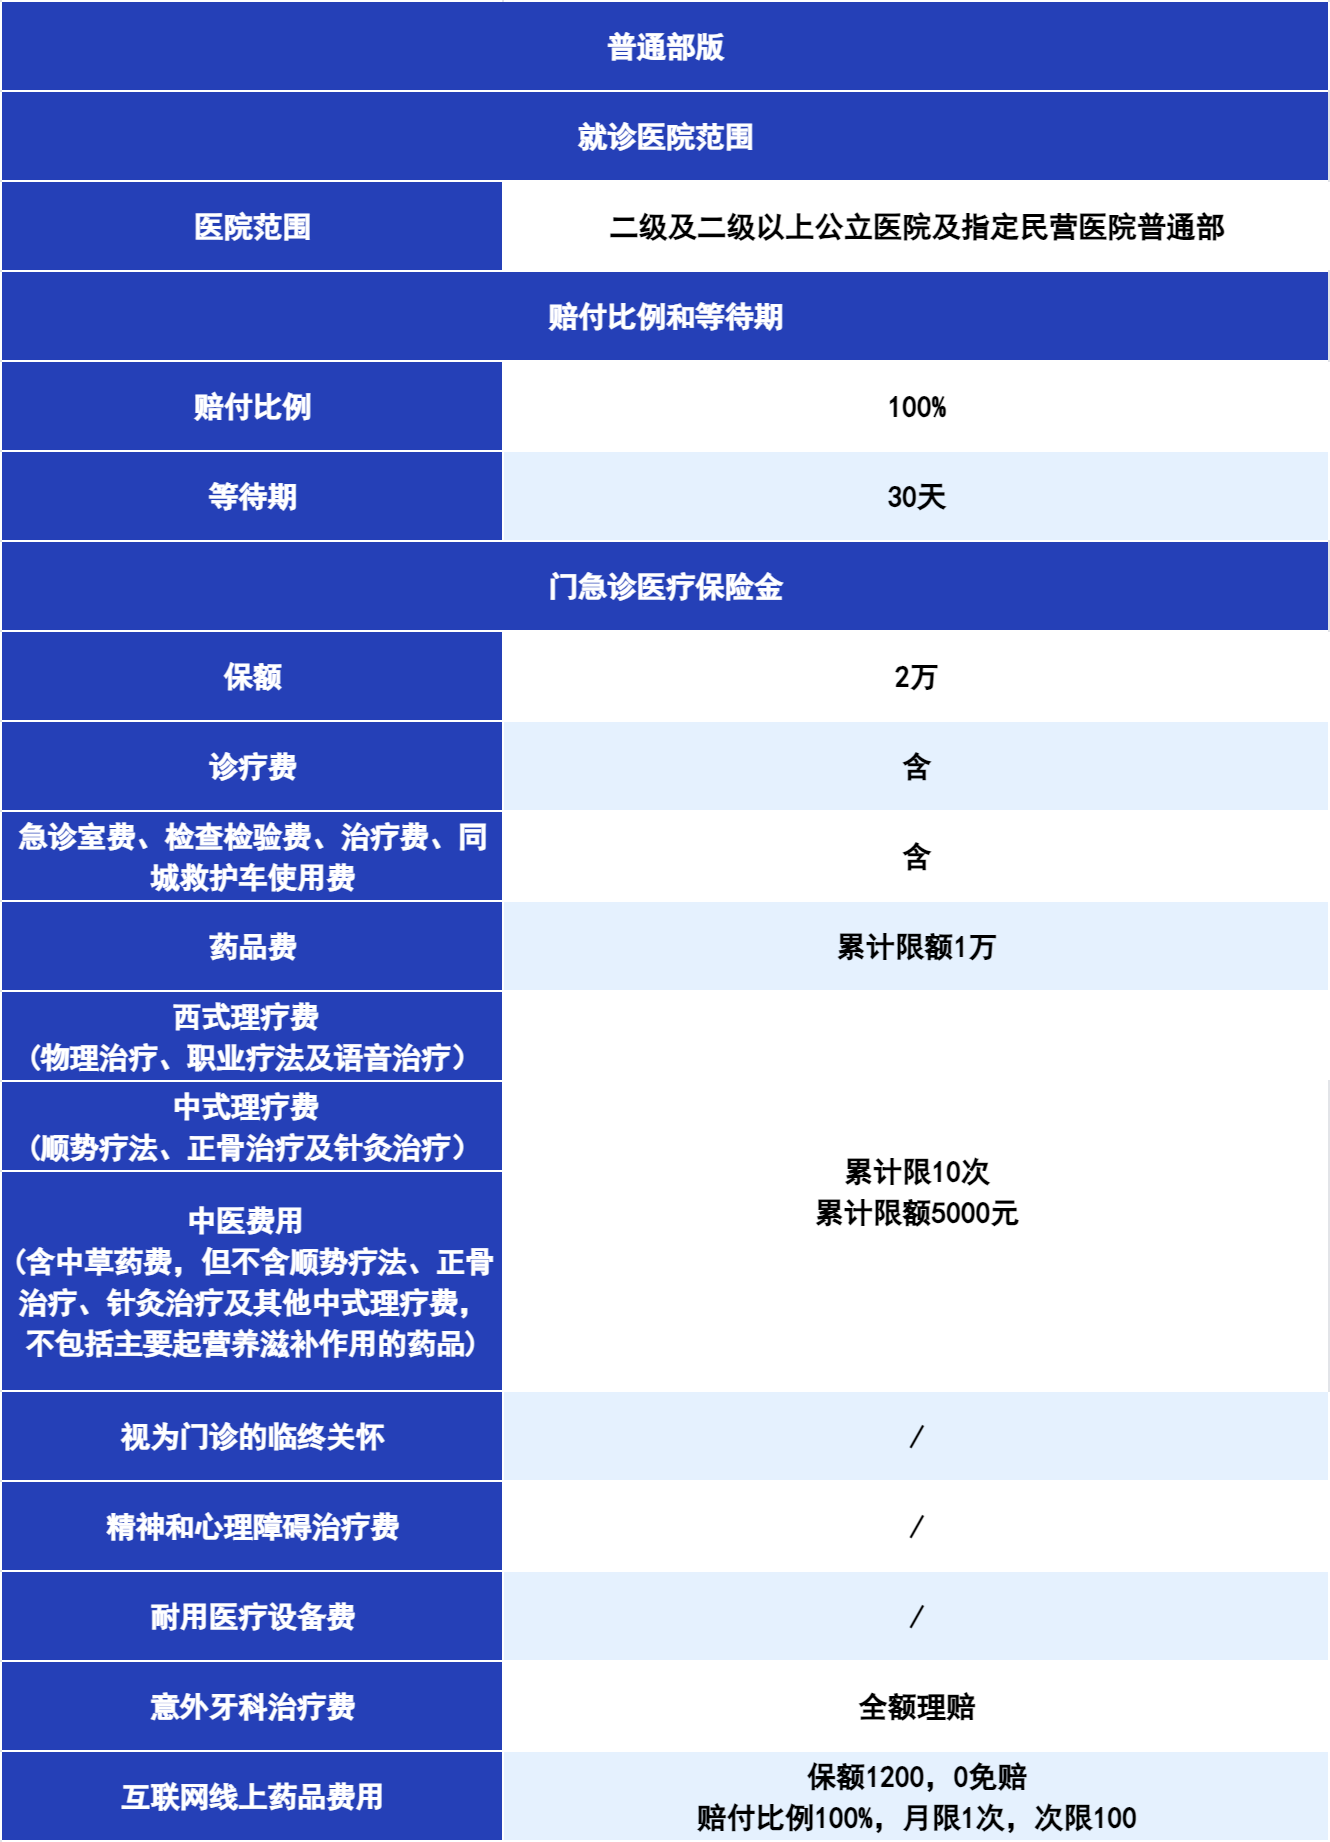
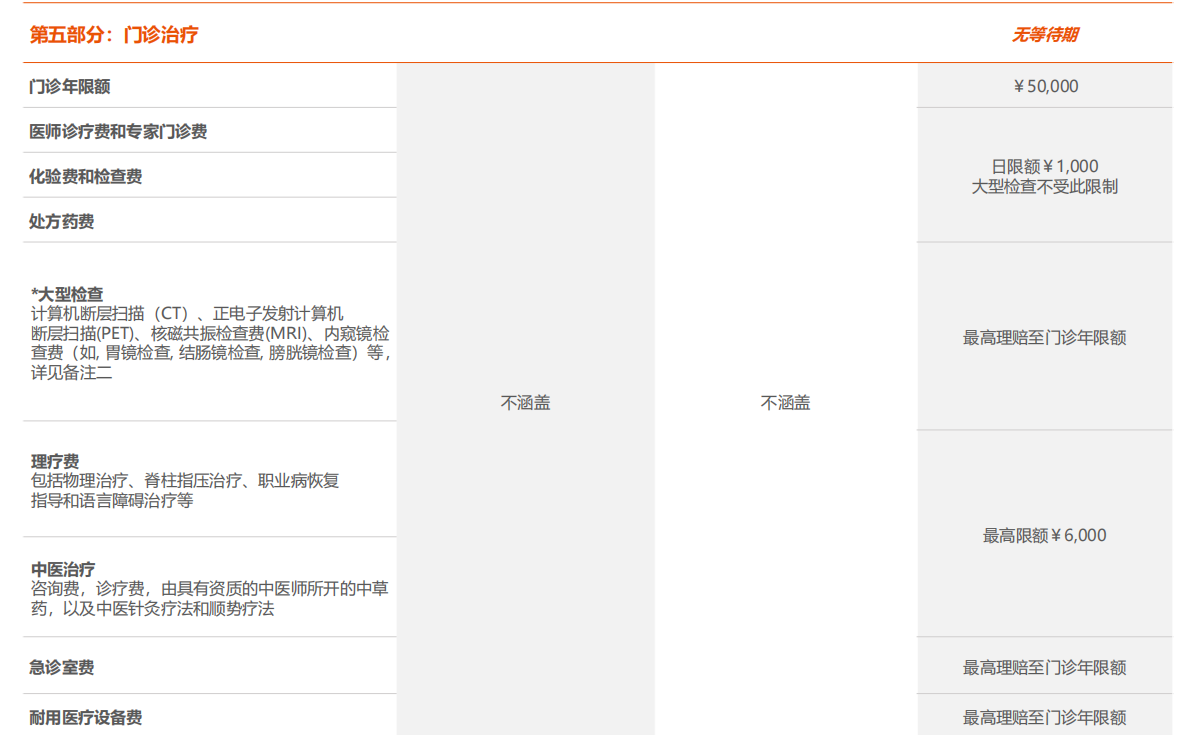
另一款是尊享e生中高端医疗险加门诊责任,30岁女生1953一年。门诊责任的实用性比我预想的高,不光感冒发烧能报,中医看诊、买中草药、正骨针灸这些理疗项目也全额报销。我颈椎不太好,定期做针灸,这笔钱一年下来也不少,能报的话体感还是挺明显的。
8000以内:住院、门诊、服务全都要,但得接受一个现实
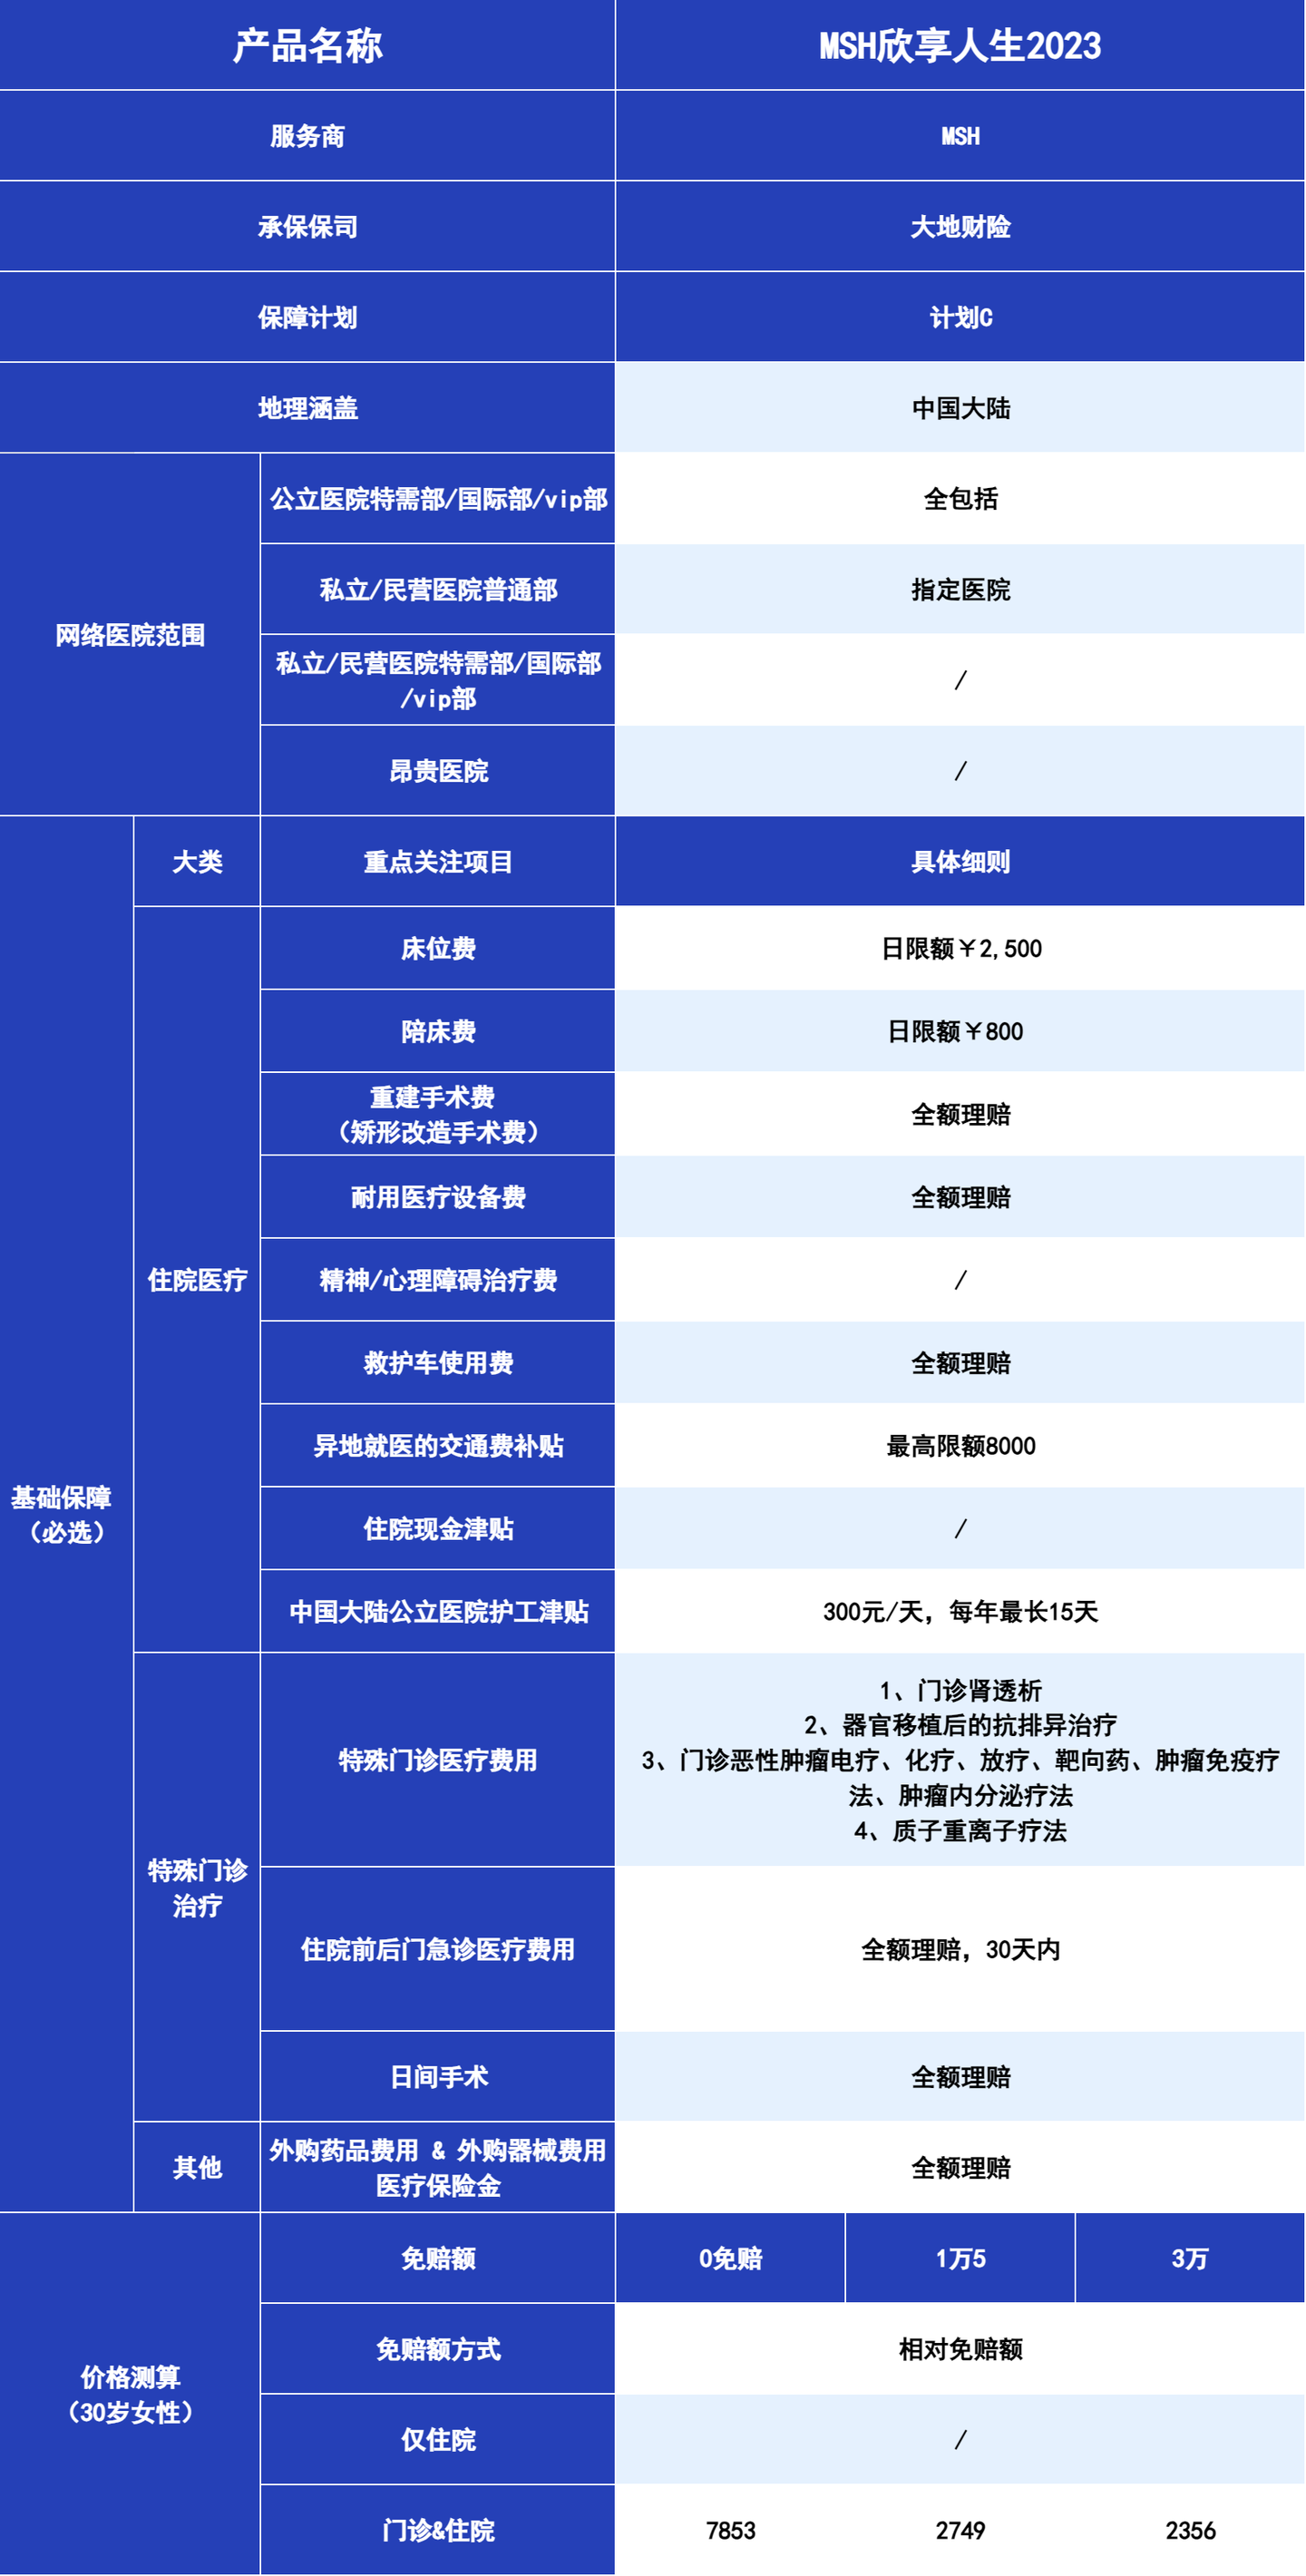
再往上走,预算到8000以内,就不用做选择题了,免赔额、服务、门诊责任可以三个都抓。这个档位里表现最均衡的还是MSH欣享人生2023的C计划0免赔,30岁女生7853一年。住院保障和B计划差不多,额度小幅拉高,真正的重头戏在门诊——公立医院普通部、特需部、VIP部全报,合作直付医院直接刷卡。中医理疗、针灸、中草药都能报,耐用医疗设备费放宽到保额上限,别家通常会在这个项目上卡限额。
不过我得说句实话,到这个价位,产品之间的保障差距已经不算大了,真正拉开距离的是医疗网络和服务体验这些软实力。而且如果你预算不设上限,几万十几万一年的高端医疗险也有,它们在国内的保障基本都拉满了,区别主要在海外资源——有的在日本深耕癌症治疗,有的在美国对接特效药。这种就不是我能随便推荐的了,得看个人需求。
现在回头看,我给普通打工人的几点建议
折腾了这一大圈,我最大的感受是,买医疗险千万别只看保额数字,免赔额的类型、外购药有没有写进合同、医院范围包不包括特需和国际部,这些细节才是真到用的时候拉开差距的地方。百万医疗险不是不能买,但如果你的城市挂号难、床位紧,或者你和我一样对DRG之后的就医体验有顾虑,中高端医疗险确实值得认真看看。另外医疗险续保条件也要提前了解清楚,别光看首年价格。
最后说一句掏心窝子的话,我踩过的坑里,最大的那个其实是“以为买完就万事大吉了”。保险这东西,买之前多花一小时看条款,用的时候可能就少求一次人。你要是也在纠结,别急着下单,先把免赔额和医院范围这两项搞明白,基本就不会出大错。