上个月有个老客户给我打电话,说之前买的那份重疾险保额才20万,现在年收入涨了,心里不踏实,想加保。我问她预算是多少,她说一年四五千吧,能接受。挂了电话我就开始扒拉产品库,正好那几天和泰人寿的光武7号上线,宣传口径挺猛——上来就叫板达尔文和超级玛丽。我心里话:又一个来蹭热度的?不过扒完条款之后,我觉得有必要认真聊聊它。
先说结论:光武7号这款产品,基础保障价格确实能打,附加保障里有几项设计挺有意思,但也有一两项我觉得没必要花那个钱。下面我把达尔文7号和超级玛丽7号(经典版)拉进来一起比,三个都是目前问得最多的重疾险,咱们挨个看。
最近我对比了市面上300+款重疾险,从中整理了几款高性价比的产品,感兴趣的话可以点击了解下↓↓

三款产品的基本盘,先看个大概
光武7号来自和泰人寿,达尔文7号来自国联人寿,超级玛丽7号(经典版)来自君龙人寿。三款都是互联网渠道的热门重疾险,保障期限和缴费方式大体接近,核心差异在附加保障的灵活度和价格上。
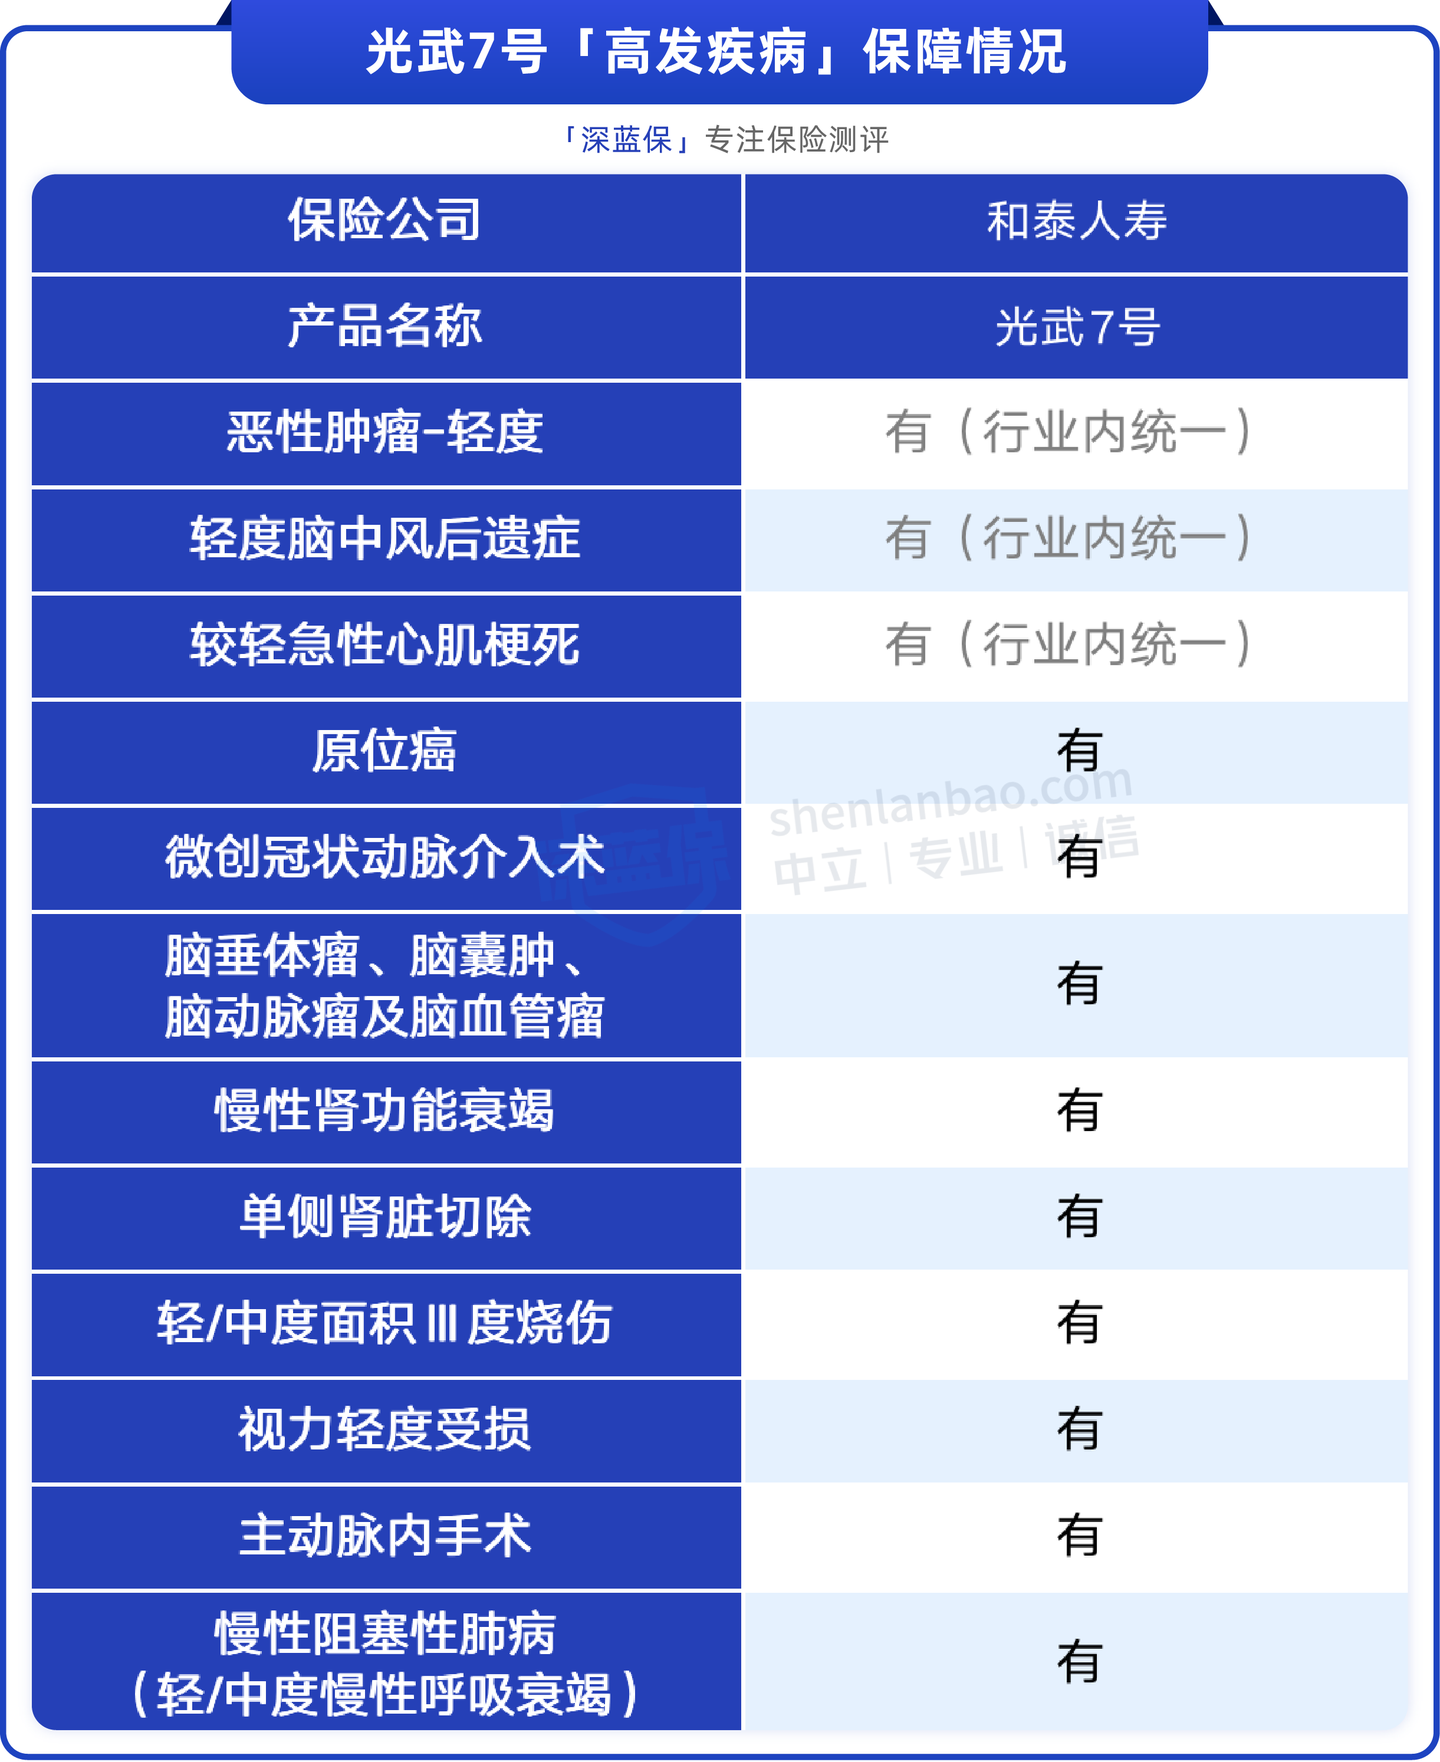
光武7号的基础保障覆盖轻中重疾,高发疾病这块我仔细对过,28种统一定义的病种之外,其他9种高发疾病也都在保障范围内,没有明显的缺漏。
达尔文7号有个自带的亮点——重疾赔完之后,轻中症还能继续保。这个设计在市面上不算多见,但说实话,实用性没有宣传的那么夸张。你想啊,得了重疾之后身体底子已经差了,再确诊轻中症的概率不低,但真正用上的案例我手里也就一两件。超级玛丽7号(经典版)的基础保障中规中矩,最大卖点在附加60岁前额外赔之后。
60岁前额外赔,谁的诚意更足
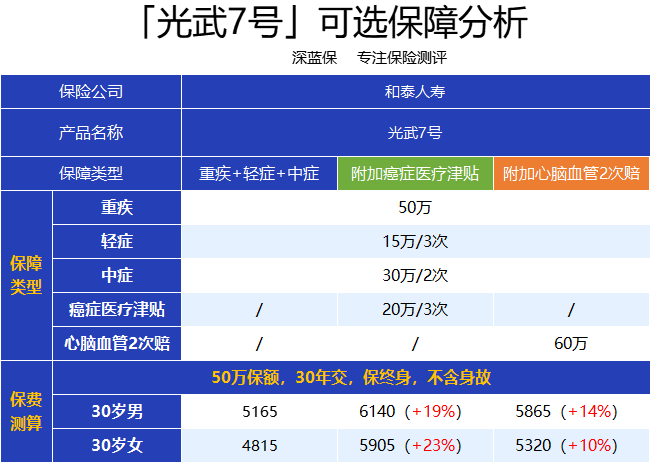
光武7号有个疾病关爱金,本质就是60岁前额外赔。附加之后,60岁前得重疾额外赔80%保额,中症额外赔30%。30岁买50万保额的话,60岁前重疾能赔到90万,中症能赔45万。
保费贵多少呢?30岁投保大概多掏1600块。我拿这个数跟单独买一份定期重疾比过——30岁买40万健康福保30年,保费两千出头。光武7号这个附加项相当于花1600买了一份40万保额、保到60岁的重疾险,还捎带中症保障,账算得过来。
但超级玛丽7号(经典版)在这项上更狠。附加60岁前额外赔之后,重疾直接额外赔100%保额,买50万赔100万。我一个客户去年买的超级玛丽,今年年初确诊甲状腺癌,直接赔了90万(基础50万+额外赔40万,他附加的比例没拉满)。这笔钱到账之后他跟我说,房贷压力一下子小了一半。所以如果你特别看重60岁前的保额杠杆,超级玛丽7号(经典版)在这项上的优势是实打实的。
家庭支柱津贴,我劝你别急着加
光武7号有个创新保障叫家庭支柱津贴,乍一听像是身故保障,但两者差别挺大。普通身故保障是重疾和身故二赔一,重疾赔完身故就不赔了。家庭支柱津贴是18到65岁之间,重疾赔完之后如果因疾病身故,还能再赔一笔。注意,意外身故不赔。
例如:小明 35 岁买 50 万附加家庭支柱津贴,不幸在 40 岁患癌,赔了 50 万;到了 45 岁,不幸因心梗去世,此时还可以赔 50 万给家人。
我算了一下:35岁男性买50万保额,附加家庭支柱津贴保费多850块。同样条件下买50万定海柱2号定期寿险保30年,只要832块,而且意外身故也赔。这就有点尴尬了——多花差不多的钱,保障范围反而窄了。我手里有个客户之前非要附加这项,我劝了半天最后他还是加了,结果后来发现定期寿险更划算,又单独补了一份定海柱。不是说这项保障没用,而是同样预算下有更优解。想给家人留身故保障的,定期寿险是更踏实的选择。
癌症津贴这块,光武7号确实有优势
癌症津贴是很多人买重疾险时最关心的附加项,毕竟癌症复发转移的概率摆在那。光武7号的癌症津贴分两种情况:首次重疾就是癌症的,确诊满1年后仍处于癌症状态,赔40%保额,最多赔3次;首次重疾不是癌症的,确诊满180天后二次重疾确诊为癌症,也能赔40%,后续间隔1年仍处于癌症状态还能继续赔。
而同样有癌症津贴的超级玛丽 7 号(经典版),如首次重疾是非癌症,二次重疾是癌症,需确诊癌症 1 年后才能赔 40% 保额。
关键是价格。我对比过,光武7号附加癌症津贴后的保费比超级玛丽7号(经典版)附加同样保障要便宜一些。赔付条件宽松、价格还低,这项附加保障我觉得值得考虑。
心脑血管2次赔也是光武7号的可选项,覆盖较重急性心肌梗死、严重脑中风后遗症等10种特定心脑血管疾病。首次确诊特定心脑血管疾病间隔1年后再确诊同种疾病赔120%保额;首次确诊其他重疾间隔180天后确诊特定心脑血管疾病也能赔120%。市面上有些产品只赔同种心脑血管疾病的二次确诊,光武7号的门槛相对低一点。家里有心脑血管病史的,可以考虑加上。
ICU住院津贴这项,因疾病住进ICU每天给500块,一年最多60天,累计最高180天。保费只贵几十块,但实用性一般——确诊重疾之后这项保障只延续到下一个保单周年日。加不加看个人,几十块钱的事,不用太纠结。
三款怎么选,看你最在意什么
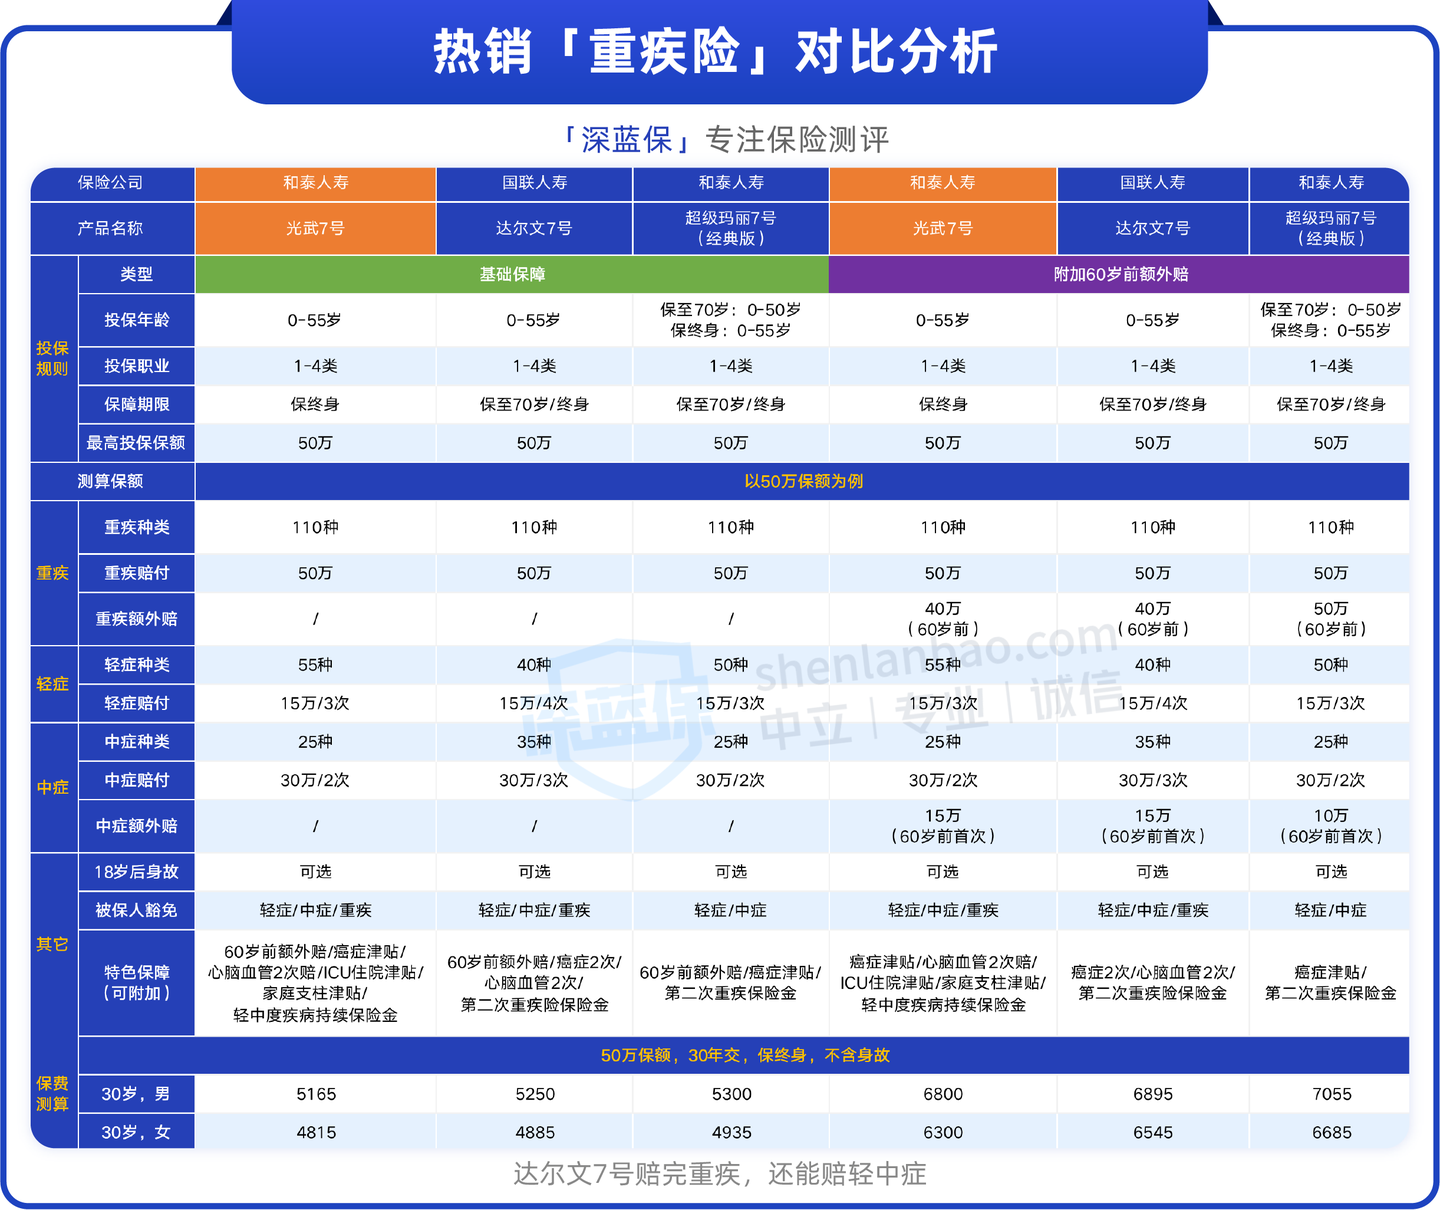
光武7号的基础保障价格是三款里最低的,适合预算卡得比较紧、只想要核心保障的朋友。达尔文7号自带重疾赔完后轻中症还能保,这个设计有它的价值,但别为了这一项多掏太多钱。超级玛丽7号(经典版)在60岁前额外赔这项上给得最猛,适合家庭责任重、想在那个阶段把保额拉高的人。
说句掏心窝子的话,我卖了8年保险,见过太多人纠结产品对比纠结半个月,最后身体查出个小毛病,投保变得麻烦。三款产品的核心保障都不差,差异在附加项和价格策略上。你先确定自己的预算和保额需求,再根据身体状况选产品,别本末倒置。
还有一点,光武7号后续会上线保至70岁的选项,到时候产品形态会更灵活。不着急的朋友可以等等看,着急上车的也不用死等——早投保早过等待期,这个道理不用我多说。
身体有点小毛病拿不准能不能投的,评论区说一声,我帮你看看。