上周五午休,隔壁工位的阿珊把手机怼到我面前,屏幕上是一份少儿重疾险的保单。
“你帮我看看,这个是不是特全面?业务员说重疾、身故、意外、定寿全包了,一年八千多。”
我翻了翻,重疾保额30万,身故只赔1万,附加的意外险20万保额收了她740块,还塞了个儿童定期寿险。说实话,我当时脑子里就一个念头:这钱花得,真冤。阿珊家娃才6个月大,她自己也承认,买完就后悔了,但合同已经生效,退保损失不小。
这事儿让我想起自己一年前的状态——对保险一窍不通,却硬着头皮要给娃配置。今天不写那种冷冰冰的测评报告,就按我踩坑的时间线,聊聊给孩子买重疾险这件事。
最开始,我以为贵就是好
去年夏天,我家小宝出生。月子里刷手机,推送全是“少儿重疾必买”“不买等于裸奔”之类的文案。我承认我焦虑了,打开某书一搜,出来一堆计划书,保费从三千到一万多不等。我当时的第一反应是:贵的那款应该保障更全吧?
后来加了一个业务员,对方给我发来一份方案,我截图保存了,跟阿珊那份几乎一模一样:
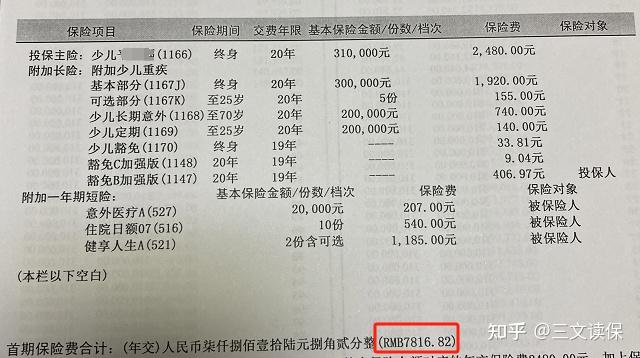
看着密密麻麻的表格,我差点就付款了。还好那会儿多问了一句做保险经纪的朋友,她只回了我一句话:“你把每一项拆开看,看看值不值。”
这一拆,问题全出来了。重疾和终身寿险捆一起卖,重疾赔了30万,身故只退1万保费,等于花两份钱买一项保障;附加的意外险20万保额要740块,我自己网上买少儿意外险,60多块搞定;最离谱的是给孩子塞了个定期寿险——25岁前身故赔20万。一个不承担家庭经济责任的孩子,要寿险干什么?
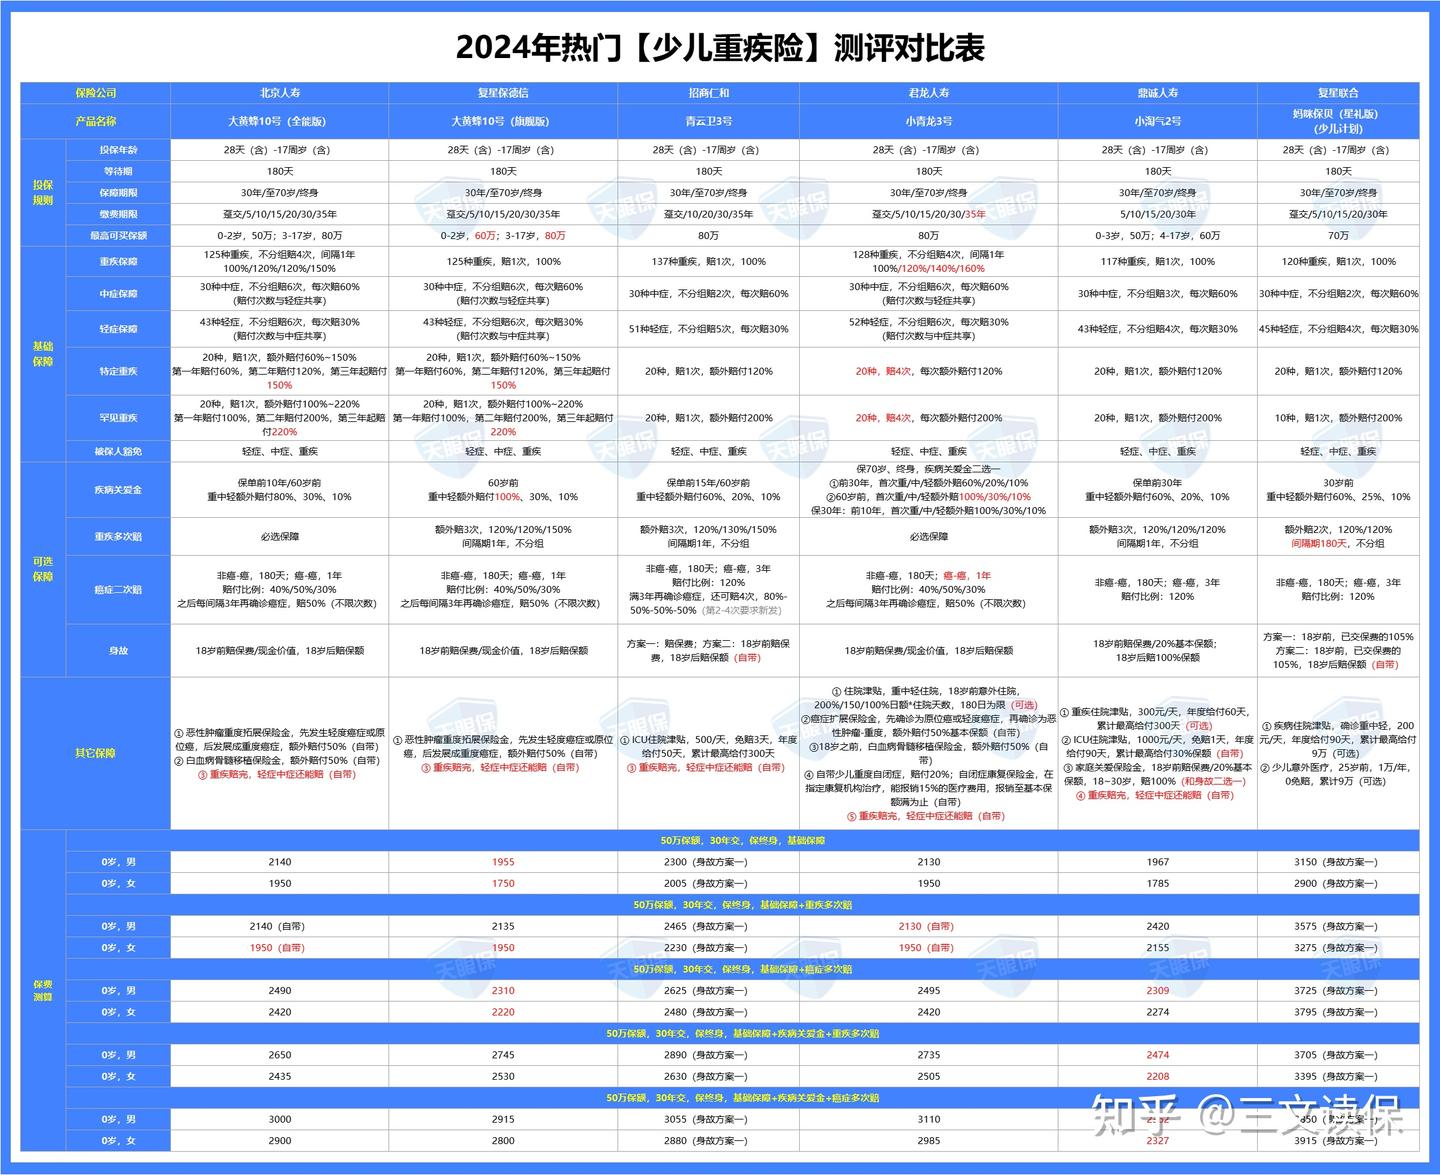
所以贵不等于好,有时候只是捆绑得多、水分大。那段时间我把市面上热门的几款少儿重疾险翻了个底朝天,列了个表:
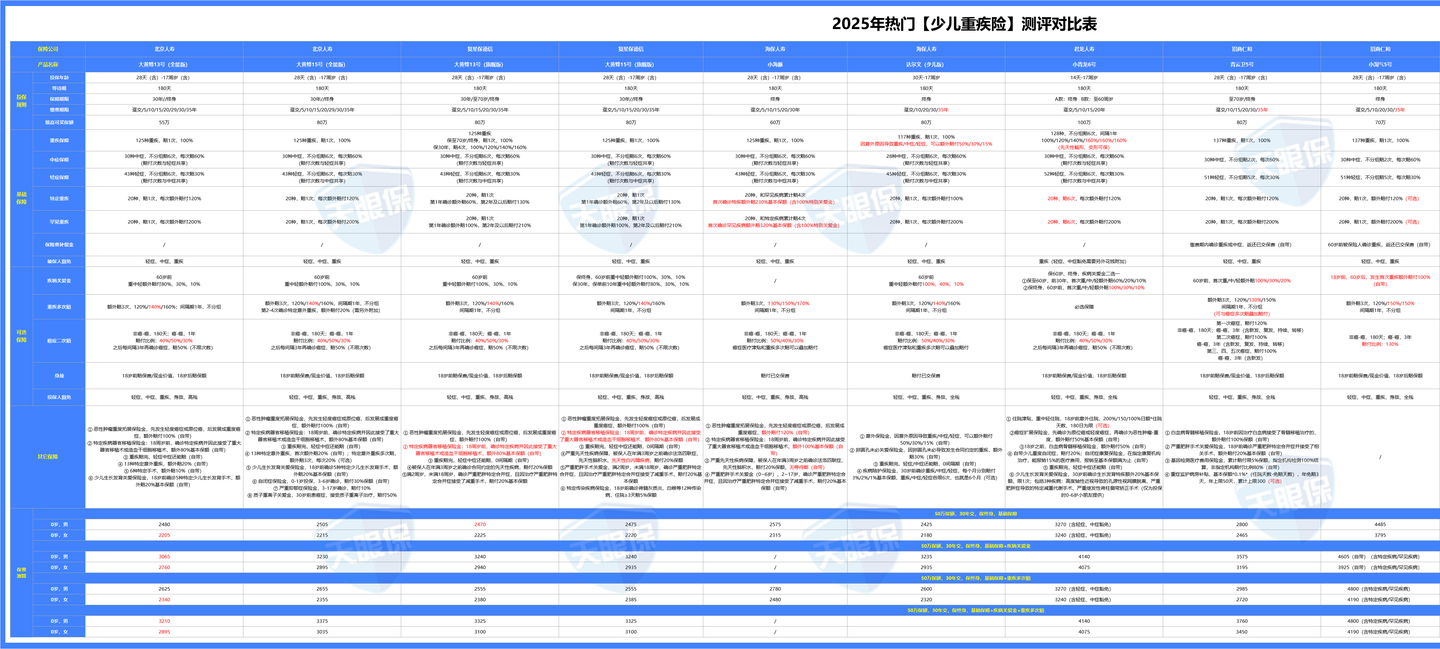
有北京人寿的大黄蜂10号、君龙人寿的小青龙3号、招商仁和的青云卫3号、复星联合的妈咪保贝,还有鼎诚的小淘气3号。名字都挺萌,保障差别却不小。

死磕条款的那几周,我学会看三样东西
说实话,看条款是反人性的。但没办法,孩子的保险一买就是几十年,不搞清楚我睡不着。
我给自己定了三个判断标准:基础保障扎不扎实、高发疾病赔得多不多、可选责任实不实用。先看基础部分——重疾、中症、轻症、少儿特疾,这四项是地基,地基不牢后面都白搭。
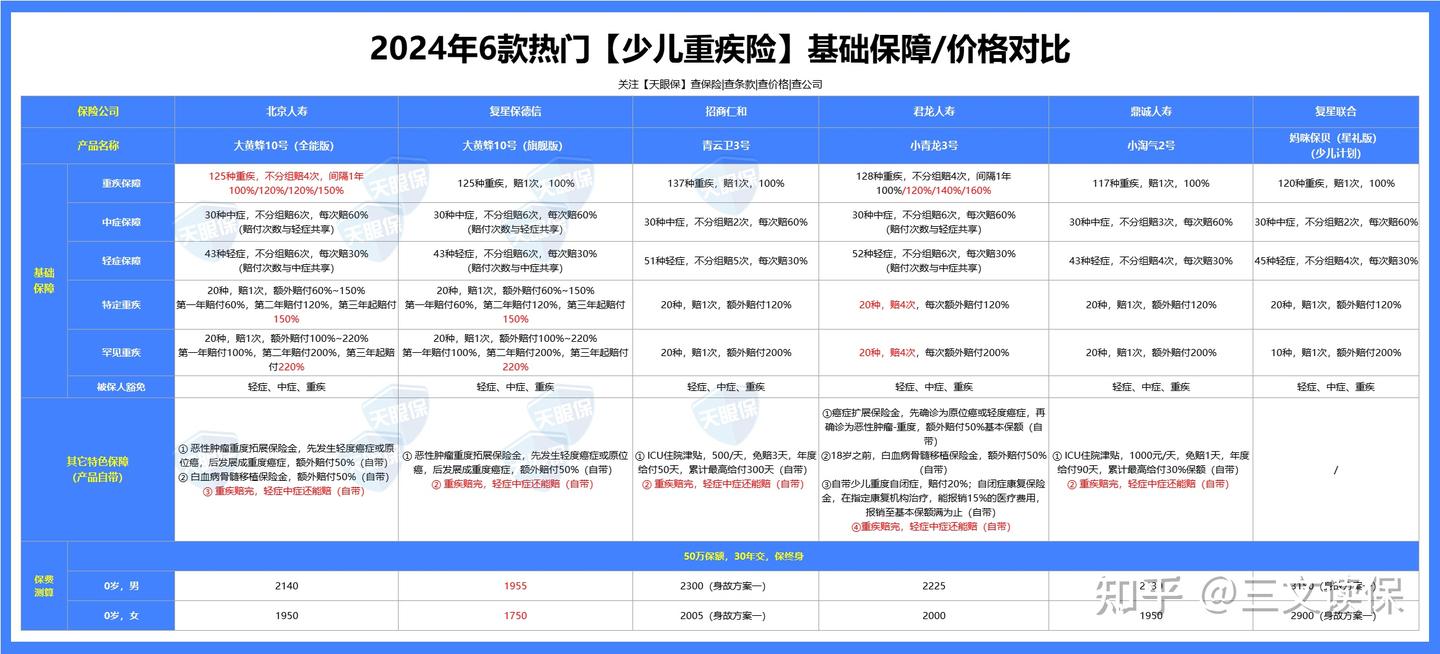
对比下来,小青龙3号的基础保障最厚道:自带重疾多次赔,不分组赔4次,比例从100%一路涨到160%。它还首创了自闭症保障,2岁前投保才生效,保3到7周岁。这个病很多家长可能没关注过,但自闭症康复费用高、周期长,普通医疗险基本报不了,能有一笔保险金兜底,我觉得挺良心。
如果只看价格,大黄蜂10号旗舰版是最低的。刚出生的男宝,50万保额保终身,30年交,一年1955块;女宝1750块,两千块都不到。少儿特疾额外赔150%,买50万能赔125万,比小青龙3号还多赔30%。
不过价格低不代表闭眼入,还得看高发疾病覆盖得全不全。白血病、重症手足口病这些,15种高发少儿重疾一个都不能少,少一项可能就少赔几十万。
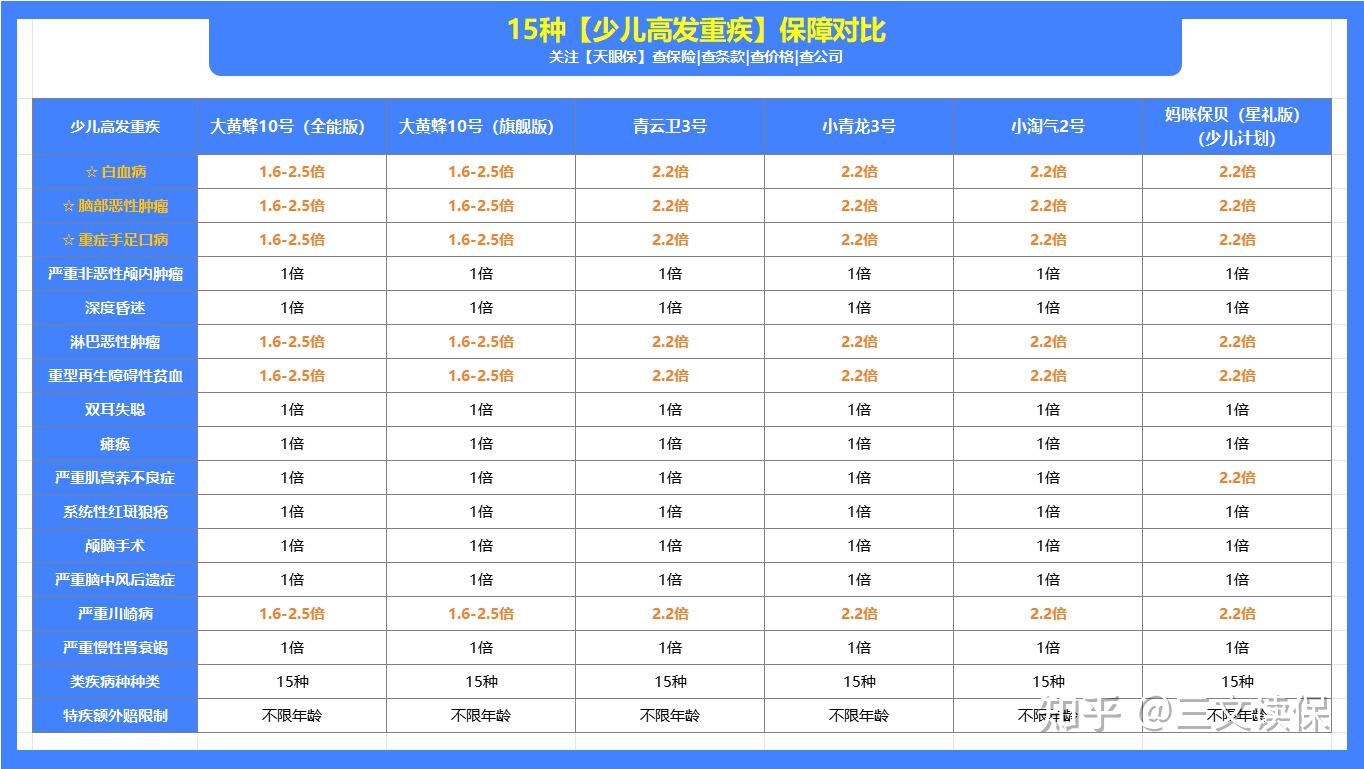
这一轮比下来,两款大黄蜂10号在高发重疾的赔付比例上更胜一筹,有6种疾病能赔到2.5倍保额。
我当时纠结的点在于:要保障全面选小青龙3号,要少儿特疾赔得多、价格便宜选大黄蜂10号旗舰版。这两个方向没有对错,看家长更在意什么。
可选责任里,我只认这三项
重疾险的可选责任五花八门,但我研究一圈下来,真正值得掏钱的只有三个:疾病关爱金、重疾多次赔、癌症二次赔。
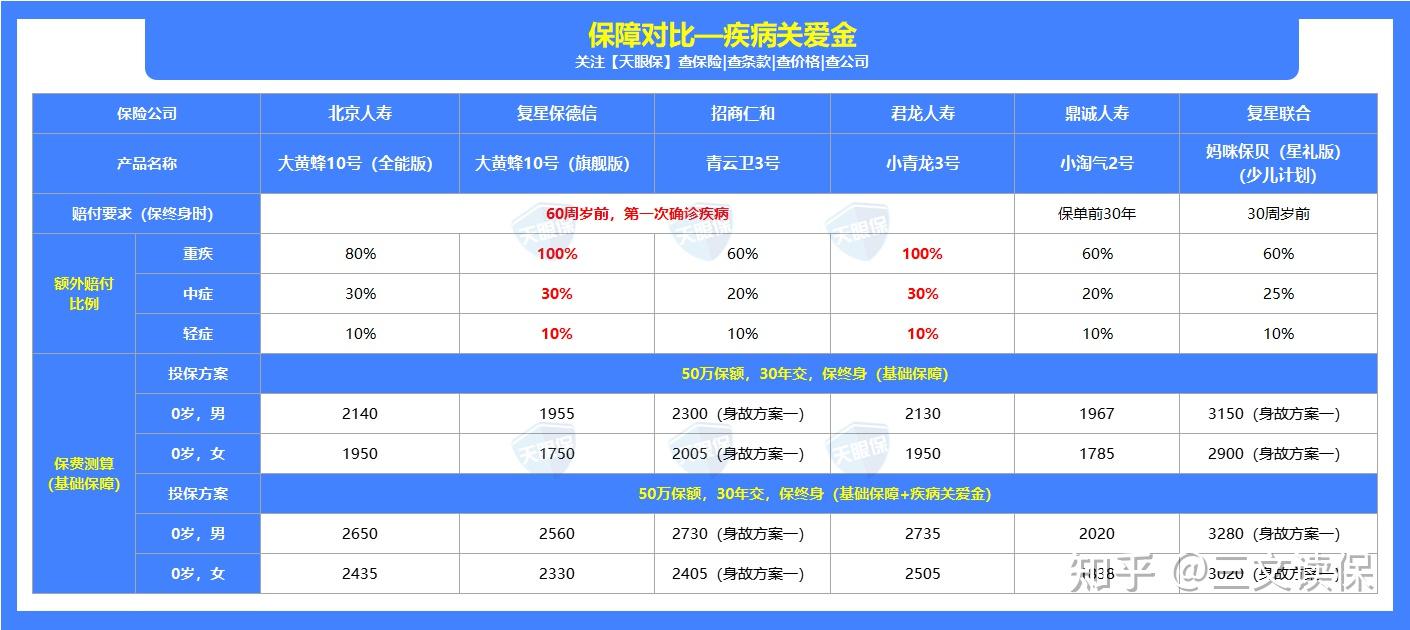
疾病关爱金说白了就是“多赔一笔”。比如你买50万保额,60岁前首次确诊重疾,能额外赔100%,直接变100万。这6款产品里,大黄蜂10号旗舰版和小青龙3号的赔付条件最好——60岁前都能额外赔,重疾、中症、轻症分别加赔100%、30%、10%。
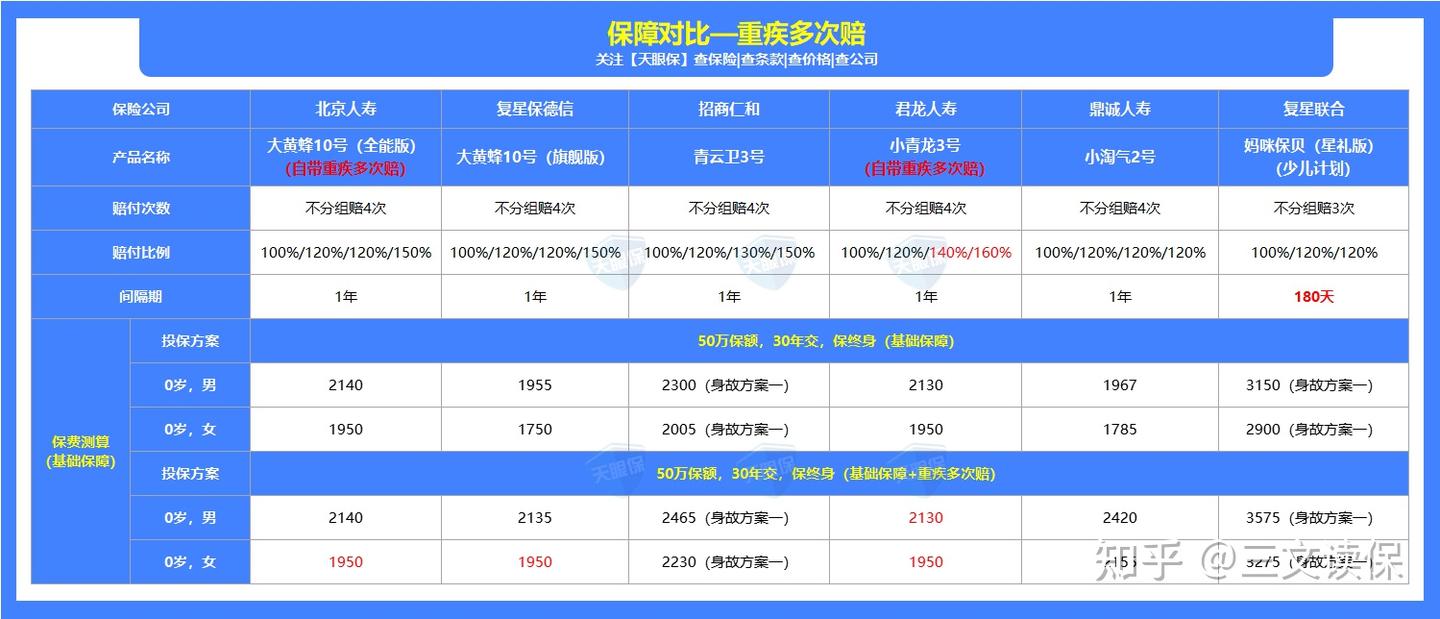
重疾多次赔这块,人一生得三四次重疾的概率其实很低,重点看第二次能赔多少。6款产品第二次都赔120%,间隔期大多1年,妈咪保贝星礼版虽然只要180天,但价格高出一截,不划算。综合看小青龙3号更均衡。
癌症二次赔是我最看重的。你们知道吗,肺癌、胃癌、乳腺癌在重疾险里都算“同一种病”——恶性肿瘤。所以就算附加了重疾多次赔,先得肺癌再得胃癌,也不一定能赔。癌症二次赔就是补这个窟窿的。癌症理赔率占到重疾险理赔的六七成,复发率5年内高达80%,这项保障实用度拉满。
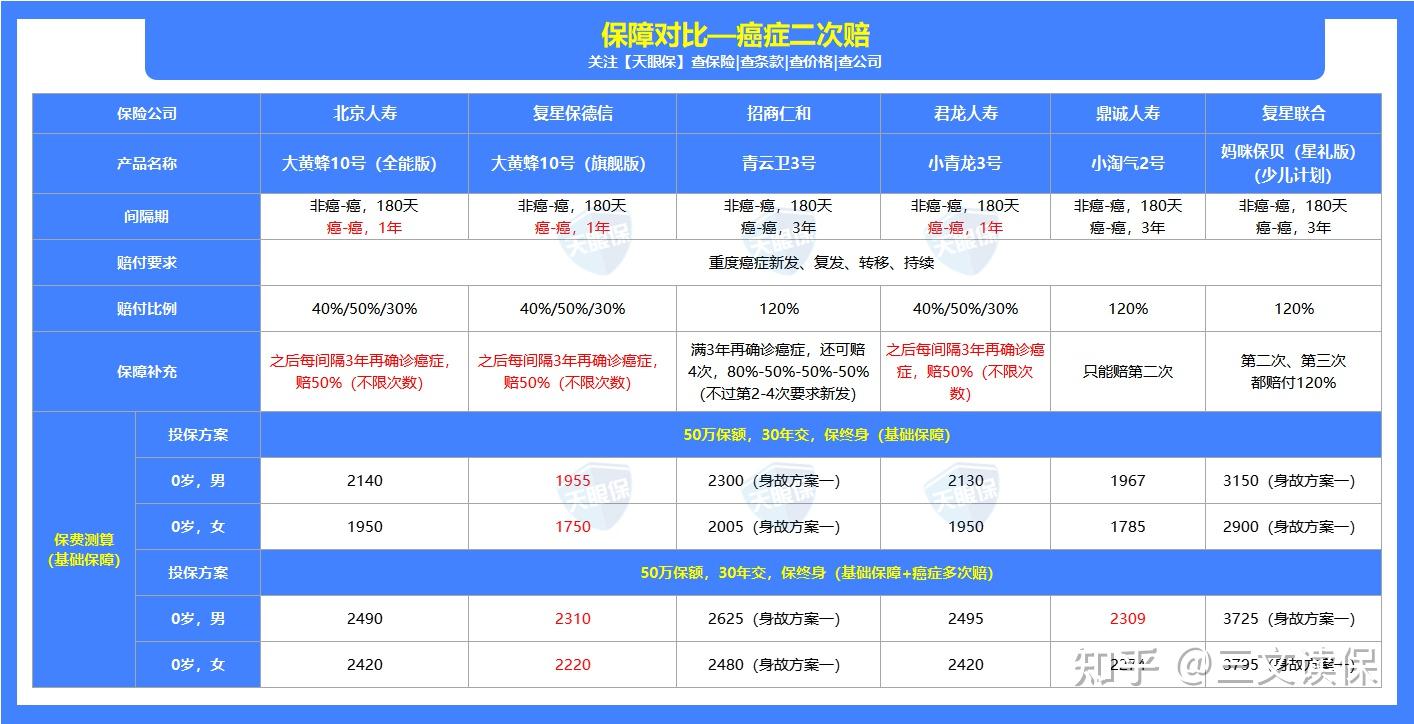
6款产品里,两款大黄蜂和小青龙3号的癌症二次赔设计更合理,间隔1年就能再赔,比那种等3年才赔一次的更容易拿到钱。
这三项比完,我的选择范围缩到了大黄蜂10号旗舰版和小青龙3号。前者便宜、少儿特疾赔得多,后者保障全、自带多次赔和自闭症保障。
最后我选了哪款,以及为什么
纠结了大概一周,我最终给小宝选了大黄蜂10号旗舰版,附加了疾病关爱金和癌症二次赔。理由很朴素:我家预算有限,先把保额做高比什么都实在。50万保额,加上疾病关爱金,60岁前重疾能赔到100万,少儿特疾在保单第三年后能赔125万。一年保费两千出头,我觉得这个杠杆可以了。
如果预算再宽裕点,我可能会选小青龙3号。它的保障确实更全,尤其是自闭症保障和白血病骨髓移植额外赔50%,对低龄宝宝很友好。另外它自带重疾多次赔,附加成本反而比大黄蜂更低。
至于青云卫3号,承保公司招商仁和背靠招商局、中国移动这些央企,品牌够大。基础保障没毛病,15种高发少儿重疾全覆盖,白血病最高能赔2.2倍保额。但它强制附加身故责任,即便选方案一(赔已交保费),保费也会比另外两款高一截。适合特别看重公司品牌的家长。
妈咪保贝星礼版我直接pass了——基础保障偏弱,价格却不便宜,性价比不突出。
复盘时想明白的三件事
现在回头看这个过程,有三条经验我想分享给同样在纠结的家长。
第一,能保终身就保终身。给孩子买重疾险杠杆最高,两千块就能撬动50万保额,保一辈子。等到30岁再买,同样50万保额少说五六千起步。预算实在紧张,可以先保30年过渡,但终身是首选。
第二,保额比赔付次数重要。宁愿加钱把第一次的保额做高,也别为了“赔三四次”的噱头多花钱。第一次大病能拿到足够多的钱,比什么都实际。
第三,别附加身故赔保额。18岁前大多数重疾险身故只退保费,赔不了保额;加上身故责任保费贵一大截;孩子不承担家庭经济责任,身故保障意义真的不大。
哦对了,还有一个插曲。我研究到一半的时候,看到一个消息:预定利率要从2.5%下调到1.99%,8月31日之后2.5%的产品全部下架,9月起重疾险预计涨价10%到20%。以30岁男性50万保额为例,现在买一年约6300元,之后可能涨到7300元,30年多花3万。虽然我买的是少儿重疾,但定价逻辑一样,当时确实加快了决策节奏。如果正在看保险的朋友,建议留意一下这个时间窗口,别等到涨价了再拍大腿。
给正在看文章的你
如果你家宝宝也在考虑重疾险,我的建议是先别急着付款,把上面这几款产品的条款翻一翻,重点对比基础保障和高发疾病赔付比例。预算两千左右,大黄蜂10号旗舰版和小青龙3号都是不错的选择;追求大品牌就看看青云卫3号。如果拿不准自家孩子买哪款、保费多少,可以找个靠谱的经纪帮你测算一下,货比三家不吃亏。
阿珊后来听我讲完,把那份八千多的保单退了,换成大黄蜂10号旗舰版加癌症二次赔,一年省下五千多。她说省下的钱够给娃买半年奶粉了。你看,搞清楚游戏规则,冤枉钱真的可以不用花。
最后提醒一句,重疾险排行榜每年都在变,产品也会停售升级,买之前记得确认最新条款和健康告知。我整理的这些对比信息供参考,具体决策还得结合自家预算和宝宝的身体情况来。
愿每个宝宝都健健康康,也希望这篇文章能帮你少走一点弯路。