去年我一个客户,下楼崴脚骨折,住院花了1万8。她老公说你不是买过保险吗?她翻出保单一看——买的是个返还型意外险,一年交两千多,意外医疗保额只有5000块,还不报销门诊。最后自费一万三,两口子在家吵了三天。
这事我记到现在。意外险这玩意儿,两三百块能撬动100万保额,杠杆高得离谱,但越是便宜的东西,猫腻越多。今天我不整那些虚头巴脑的,就着几个大家问得最多的问题,把意外险怎么买、买哪款,一次说透。

问题一:我好好的,买意外险干嘛?
你先别急着划走。我问你,猫抓狗咬算不算意外?算。跌倒摔伤算不算?算。交通事故、飞机失事算不算?算。这些都是意外险的活儿。
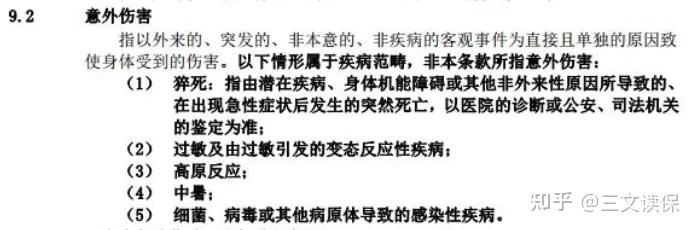
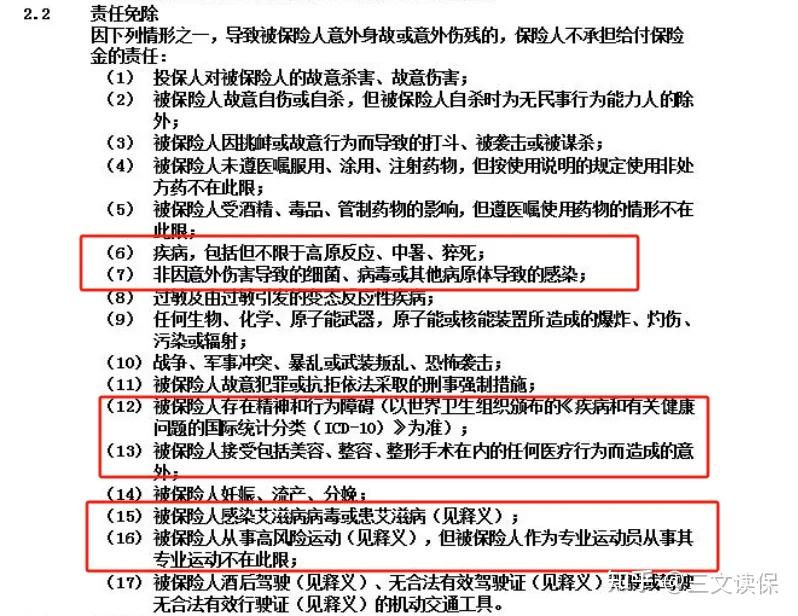
但有个坑我得先给你填上:保险里的“意外”跟你理解的“意外”不是一码事。它必须同时满足四个条件——非疾病的、非本意的、突发的、外来的。听着绕口是吧?我给你翻译成人话:中暑、猝死、食物中毒、高原反应,这些看着像意外,实际上意外险一分不赔,因为它们本质上是疾病或者身体内部原因导致的。
不过现在市面上不少产品把猝死单独列出来保了,这是个进步。长期熬夜加班的,选产品的时候可以专门留意这一条。
问题二:意外险怎么买才不踩坑?
我干了8年,见过太多人买错。总结下来就看几个关键点,别整复杂了。
先看保障全不全。意外身故、意外伤残、意外医疗,这三样是标配,缺一个都别买。身故保额要够,家庭经济支柱至少100万起步。意外医疗优先选不限社保、0免赔、100%报销的——这直接决定你自己要掏多少钱。
再看健康告知。大部分意外险没有健康告知,但有些产品有。买之前把条款翻到健康告知那页扫一眼,有高血压、心脏病的尤其注意,别等理赔的时候才发现自己不符合投保条件。
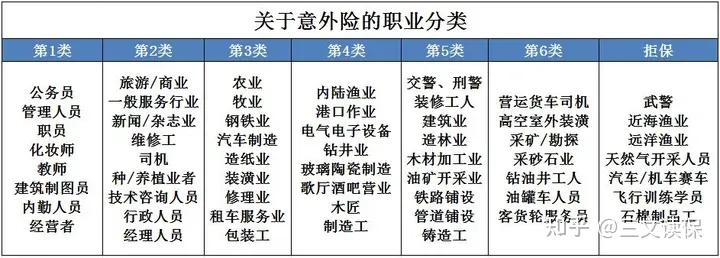
职业分类是硬杠杠。保险行业把职业分了7类,普通意外险一般只保1-4类。你要是干高空作业、消防员这类5-6类职业,得买专门的中高危职业意外险。别想着瞒报职业,理赔的时候查出来直接拒赔,保费都不退。
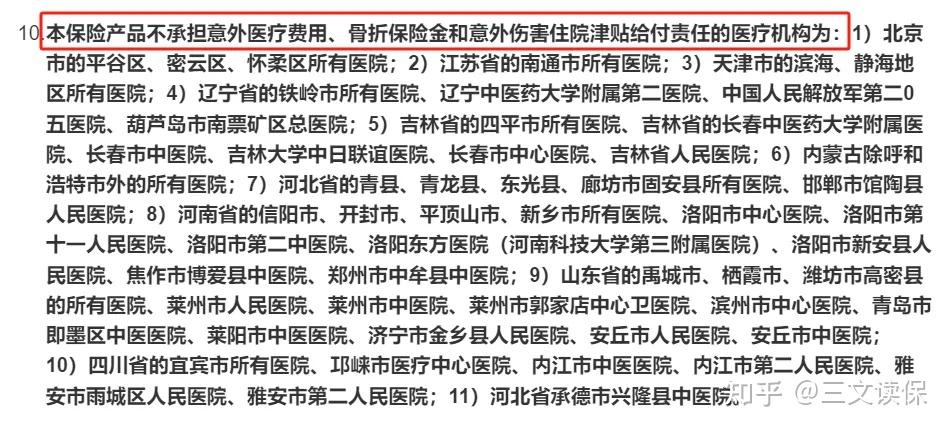
除外医院得看清楚。很多产品说的是“二级及以上医院”,结果免责条款里列了一长串不赔的医院。你要是住在北京平谷、密云,或者江苏南通这些地方,买之前一定确认你常去的医院在不在黑名单上。
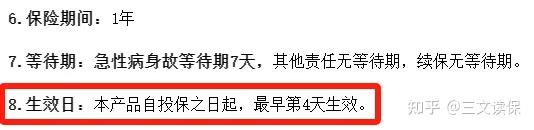
生效时间别忽略。意外险不是买完立马生效,有的是T+1,有的是T+4甚至更久。意外可不管你保单生效没生效,能选生效快的就别选慢的。
免责条款必须过一遍。酒驾、自杀这些肯定不赔,但有些产品把高风险运动、不按医嘱用药也除外了。你平时爱潜水、攀岩的,买之前确认这些运动在不在保障范围内。
问题三:具体买哪款?我按人群给你列好了
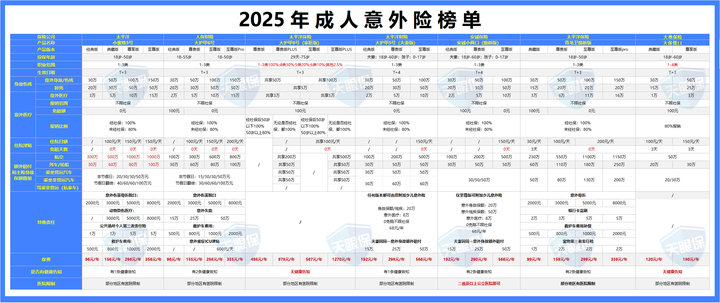
说一千道一万,最后还得落到产品上。我按成人、孩子、老人、中高危职业四类人群,各挑了两款目前最能打的。注意,产品随时在更新,具体条款以你投保时看到的为准。
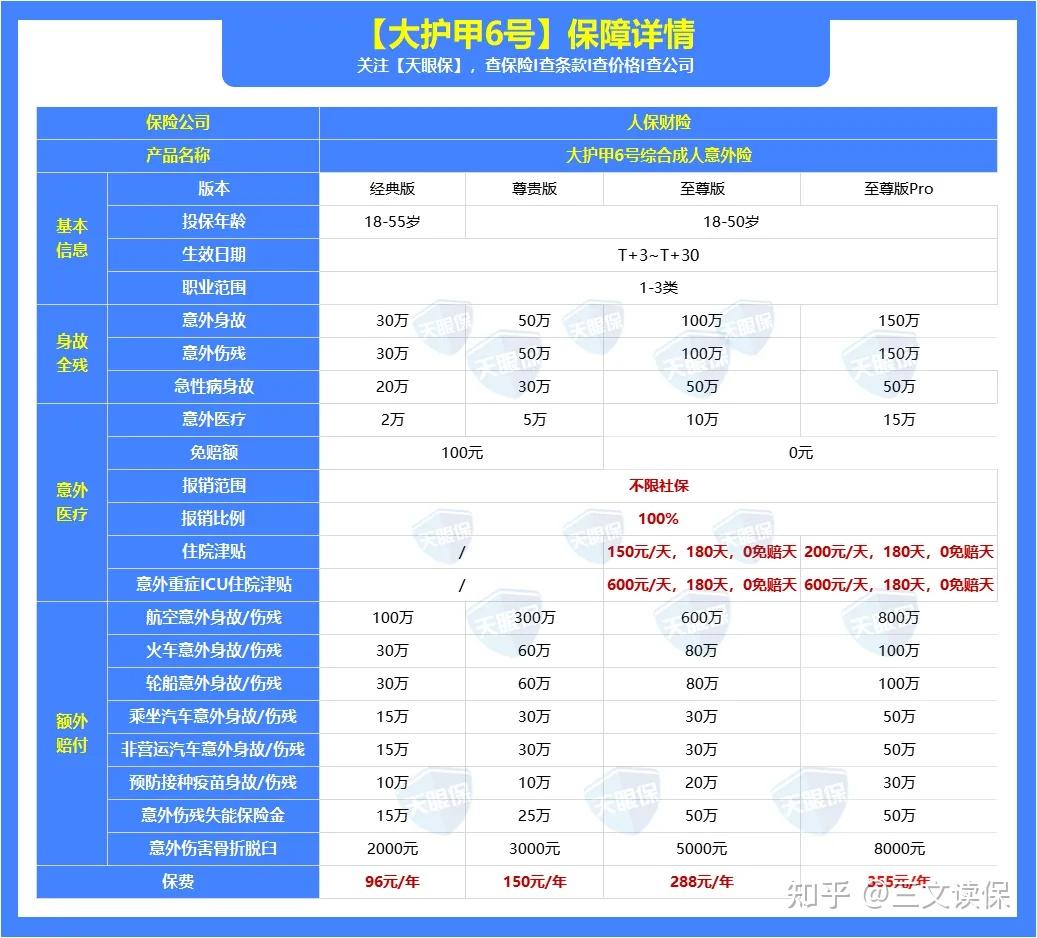
成人意外险,个人买首选大护甲6号。人保财险承保,公司靠谱,保障也硬。意外医疗不限社保100%报销,二级及以上私立医院普通部也能赔——大多数意外险只认公立医院。至尊版意外医疗保额10万,0免赔,1块钱也报。住院还有每天150块的津贴,住两三天保费就回来了。猝死能赔50万,经常熬夜的兄弟重点看这条。100万保额一年288块,这价格我挑不出毛病。
不过有两个地方得留神:北京平谷、密云、怀柔,天津滨海、静海,江苏南通,辽宁铁岭这些地区的医院不赔。另外它有健康告知,二级及以上高血压、心脏病买不了。
想了解这款产品具体怎么买、自己能不能过健康告知的,可以点下面卡片加我,我帮你把把关。
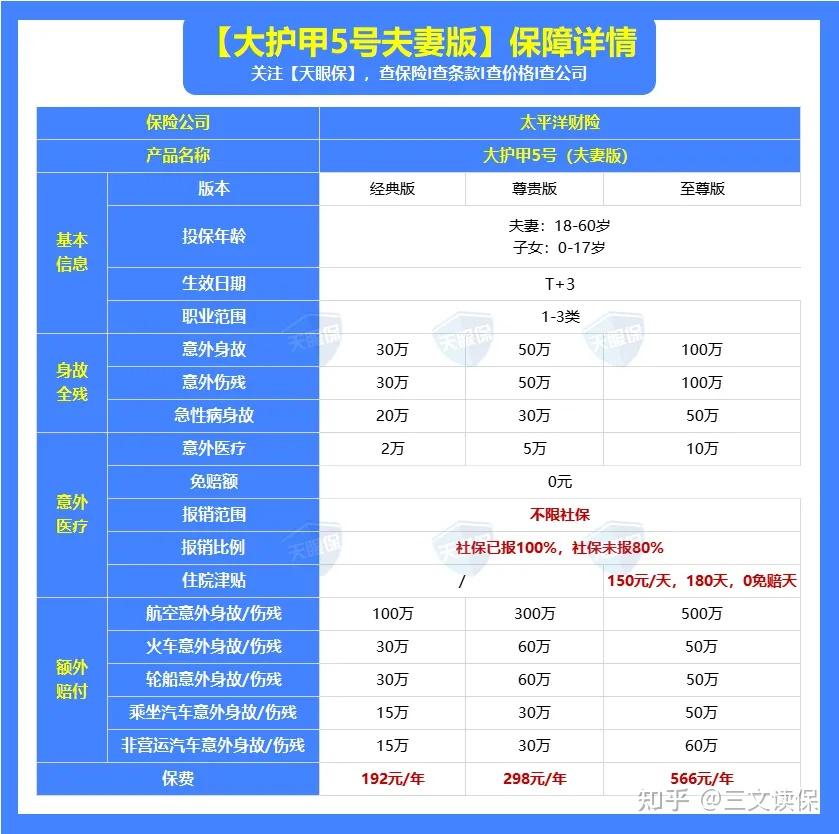
夫妻一起买,看大护甲5号夫妻版。两个人因同一公共交通意外导致身故或全残,每人额外赔50万。买100万保额,夫妻俩每人能赔150万,单独买可没这待遇。两个人一年566块,还能附加子女保障,一家三口一张保单634块搞定。同样有健康告知和医院限制,买之前我帮你对一下。
问题四:给孩子买,重点看什么?
给孩子买意外险,身故保额不是重点。国家有规定,0-9岁身故保额不超过20万,10-18岁不超过50万,防的是杀娃骗保那种极端案件。所以重点看意外伤残和意外医疗。
小顽童6号,我个人最推荐。基础保障特别全,烧烫伤、误食异物、预防接种意外、航空意外都塞进基础保障里了,市面上大多数少儿意外险可没这么大方。伤残保额是身故保额的2倍,这一点很良心——法律只限身故保额,伤残没限制,它主动给你翻倍。68块买20万保额,地板价。0到17岁买都合适。
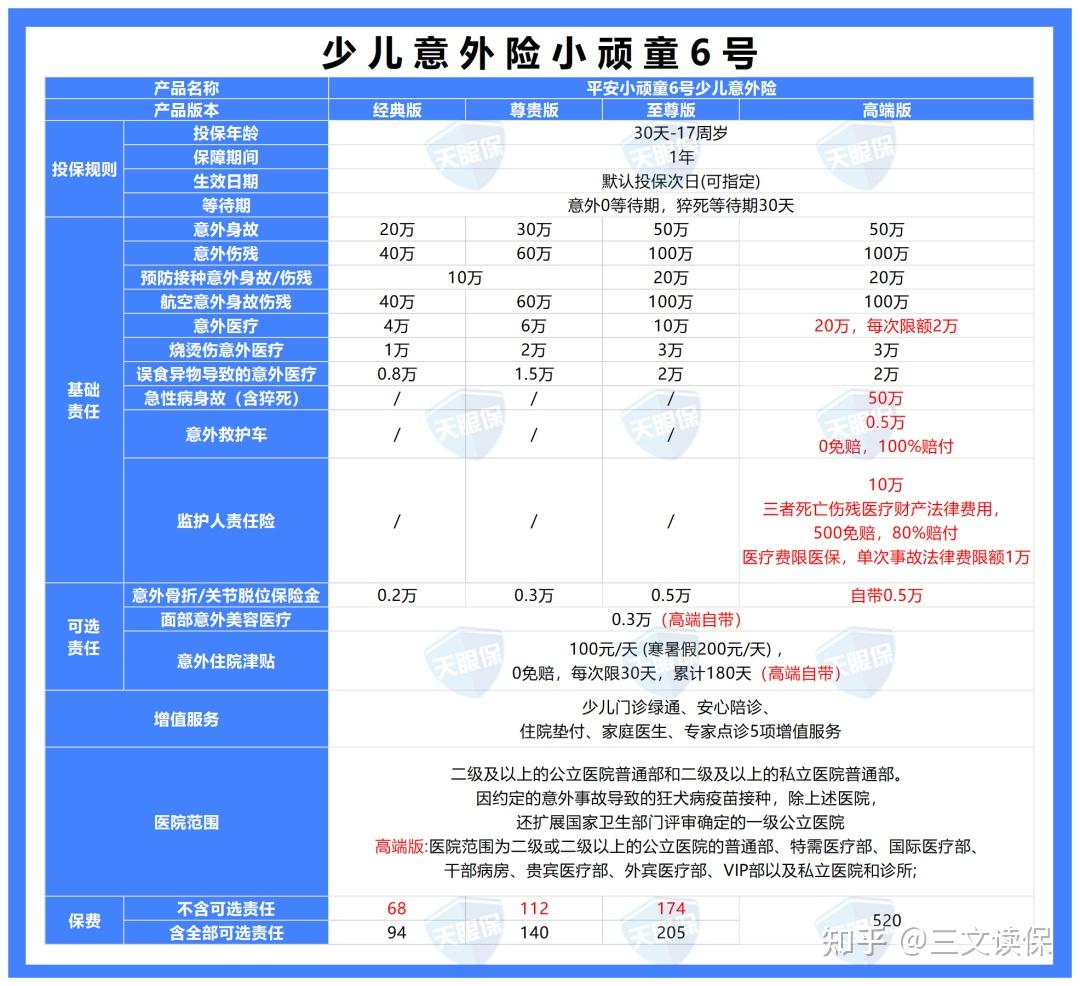
孩子特别皮、担心闯祸的,看小神童5号。自带监护人责任,孩子打闹误伤别人,每次事故每人医疗赔偿限额1万,财产损失限额1000,最高赔10万。基础版66块就有这保障,小顽童6号得高端版才有,一年520块。性价比很能打。
想获取这两款少儿意外险购买渠道的,点下面卡片加我,直接发你。
问题五:爸妈的意外险,盯紧骨折和医疗
老人上了年纪,最怕摔。我外婆前年摔了一跤骨折,手术加住院花了小三万,伤筋动骨一百天,人受罪钱也受罪。所以给老人买,意外骨折和意外医疗是重中之重。
大护甲6号高龄版,人保承保,最高85岁能买。意外医疗最高5万,不限社保100%报销,但有100块起赔额。意外骨折最高赔12000。60岁以上买10万保额一年188块,价格很实在。有健康告知,恶性肿瘤、心脏病买不了。
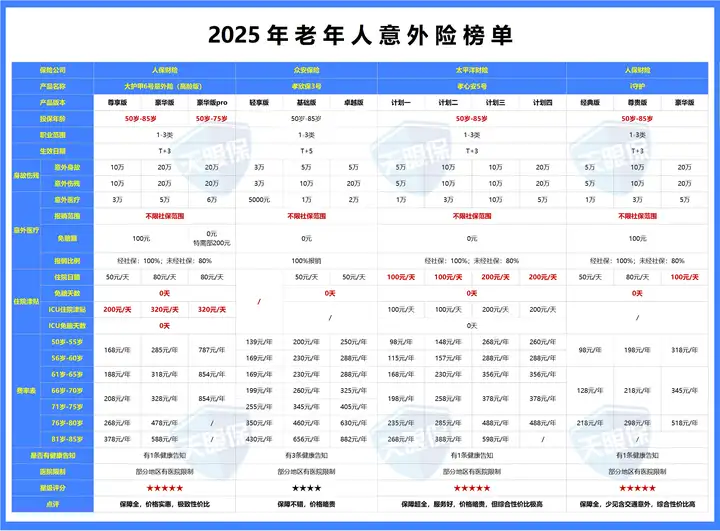
孝心安5号,最大优势是投保地区无限制,大陆都能投。大护甲6号高龄版有地区限制,山东、河南、河北、内蒙古、吉林、辽宁连基础版都买不了。孝心安5号意外住院0免赔、不限社保100%报销,比大护甲6号少100块免赔额。
这俩怎么选?看你的居住地和身体状况。高血压3级买不了孝心安5号但能买大护甲6号;血友病买不了大护甲6号但能买孝心安5号。免责医院也不一样,大护甲6号不赔江苏南通所有医院,孝心安5号不赔河北唐山所有医院。拿不准的点下面卡片找我,我帮你对。
问题六:干高危职业的,是不是没得买?
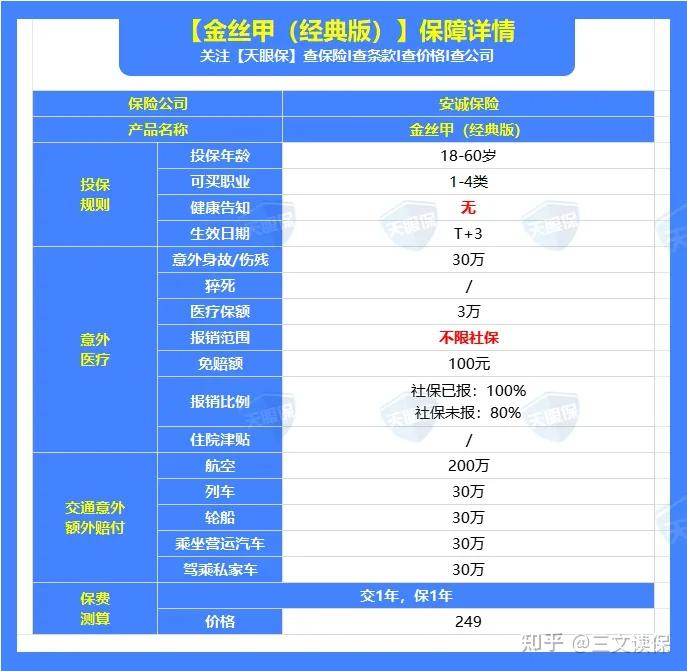
不是没得买,是得买对。4类职业比如水电维修工、铁路维修工、中小型货车司机,优先看金丝甲经典版。意外医疗不限社保,扣100免赔额后100%报销。交通意外赔得高,乘坐营运汽车和驾乘私家车在30万基础上还能额外再赔30万。没有健康告知,能正常工作生活就能买。30万保额一年249块。
但它有三个短板你得知道:不保猝死、不保3米及以上高空作业、就医要求三级及以上公立医院普通部(大多数意外险二级就行)。在意这几点的,看人保1-6类守护神。
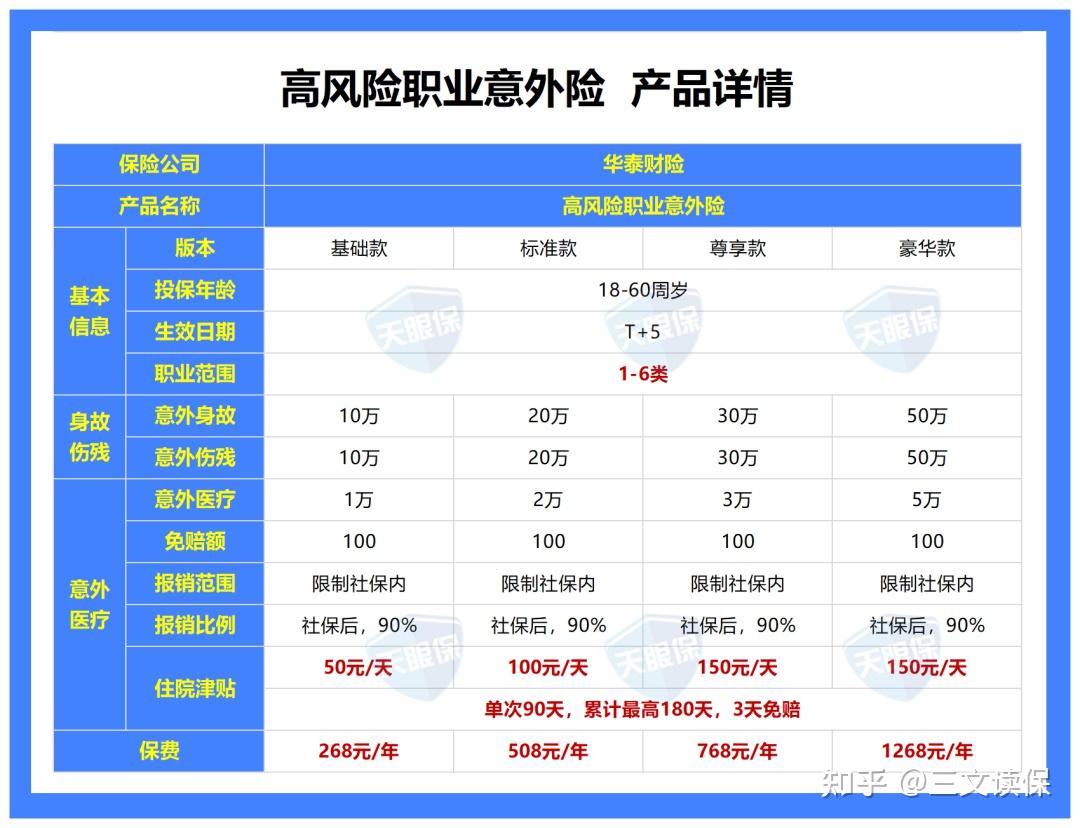
5-6类职业看华泰高危职业意外险。最高50万保额,有住院津贴,意外医疗社保报销后能报90%——大多数高危职业意外险只报80%。还包含汽车、火车意外和救护车责任。想要高保额、高报销比例的高危职业朋友,这款很合适。
说到底,意外险是所有人身险里杠杆最高的,两三百块换100万保额,没有第二个险种能做到。但它也是猫腻最多的——返还型、长期型、捆绑型,坑一个比一个深。记住我上面说的几个关键点:保障全、不限社保、职业对得上、免责看清楚。货比三家不吃亏,买错了也别慌,保障到期换好的就行,产品迭代快着呢。
还有拿不准的,或者想了解具体哪款产品适不适合你的,直接点卡片找我。干这行8年,别的本事没有,帮你避坑还是够用的。