上个月陪闺蜜去医院拿体检报告,她查出来一个甲状腺结节,4a级。医生说先观察,但她当场脸就白了。回来的路上她一直念叨:去年还想着买重疾险来着,拖到今年,现在保险公司要么拒保要么除外承保。我听完心里咯噔一下,因为我自己也是拖了两年才把家里的保险配齐的。
这事儿让我特别想说说重疾险。不是吓唬谁,就是把我自己当初研究保险那点心得掏出来聊聊。
我一开始也觉得重疾险是坑
刚生完老二那会儿,有亲戚来做保险,给我推了个一年交一万多的重疾险,说是能保一辈子。我算了笔账,交二十年就是二十多万,我哪有这个闲钱。当时就觉得,这不就是拿我自己的钱赔我自己吗,还不如存银行。
后来是我老公一个同事出事了。才三十出头,加班的时候突然胸口疼,送医院查出急性心梗,做了两个支架。人是救回来了,但花了不少钱不说,关键是他半年没法上班,家里房贷车贷全靠他老婆一个人扛。我去医院看他的时候,他老婆在走廊里偷偷抹眼泪,说早知道当初把那个重疾险续上就好了。
这件事对我触动挺大的。我回来就开始认真研究重疾险到底保什么。说白了,就是得了合同里写的那些大病,保险公司直接给你一笔钱,这笔钱你拿去治病也行,拿去还房贷也行,没人管你怎么花。它跟医疗险不一样,医疗险是花多少报多少,重疾险是一次性给一笔,让你在生病那几年家里日子别塌了。
那些病到底有多花钱
研究的时候我特意去查了治疗费用。恶性肿瘤,也就是癌症,治疗费十二万到五十万不等,这还没算后续康复和没法上班的收入损失。急性心梗,放支架手术下来十万到三十万。脑中风更麻烦,很多人落下后遗症,需要长期有人照顾。
这些病有个共同点:病情重、花钱多、恢复慢。你光靠医保,很多进口药和自费项目是报不了的。所以重疾险那笔钱,对我来说就是个兜底的,真出事了不至于把家底掏空,也不至于让孩子跟着受苦。
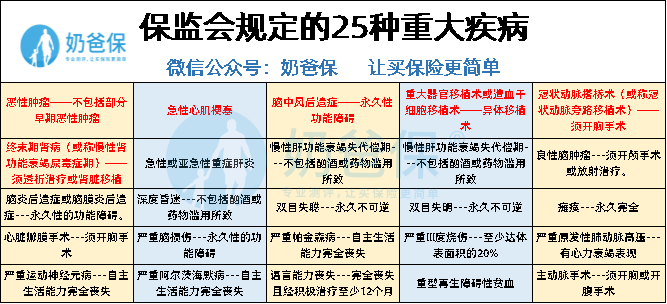
对了,这里得提一嘴,重疾险里有个规定,保监会规定了二十五种重大疾病,前六种是必保的,分别是恶性肿瘤、急性心梗、脑中风后遗症、重大器官移植、冠状动脉搭桥、终末期肾病。这六种覆盖了绝大多数高发情况。你买的时候不用记那么多,就看合同里这六种在不在就行。
我是怎么给家里配的
我家的情况是,我全职带俩娃,老公一个人上班,年收入大概二十万出头。房贷每个月五千多,两个孩子一个上小学一个幼儿园。预算不算宽裕,所以我是分步来的。
先说我自己。我买的是定期重疾险,保到七十岁,保额五十万,一年交三千多。为什么没买终身的?因为终身的一年要贵出将近一倍。我想的是,先把保额做够,等以后孩子大点家里宽裕了再考虑加保。我闺蜜那个事也提醒我了,趁身体健康赶紧买,别等查出结节了再来后悔。我有个朋友就是体检发现有乳腺结节,结果买重疾险的时候被除外承保了,乳腺相关的病都不赔,保费还一分不少交。
再说我老公,他是家里的经济支柱,所以我给他配的是保额八十万,保到终身,一年交一万二左右。这个钱花得值,因为他真要倒下了,家里唯一的收入来源就断了。我算过,八十万够还几年房贷加上孩子这几年的开销,至少能撑到我重新出去工作。
两个孩子我买的是定期重疾,保三十年,保额五十万。小孩买便宜得离谱,一个孩子一年就几百块。我当时的想法很简单,先给他们保到成年,等他们自己工作了再自己去加保。这里我得说一下,给孩子买重疾险千万别买那种带返还的,贵好几倍不说,保障还不见得全。消费型的就挺好,一年几百块,保额做高。
轻症中症到底要不要加
我一开始也不懂这个。后来搞明白了,轻症中症就是那些还没严重到重疾程度的病,比如轻度脑中风、不典型心梗、原位癌这些。加上这个的好处是,病没那么重的时候就能拿到一笔赔付,而且很多产品还带豁免——就是得了轻症之后,后面的保费不用交了,保障继续有效。
我自己的做法是,预算够就加。我老公那份我加了,因为我怕他万一得个轻症,至少能把后面的保费省下来。我自己的那份没加,纯粹是因为预算有限,先把保额拉满再说。这个没有标准答案,看你自己手里多少钱。
买保险,从来都不是一件容易的事。
如果上面的内容还没有解决你的问题,还可以找奶爸咨询;
奶爸会以多年来为上万家庭配置保险的经验,给你最专业的建议。
现在回头看,有几件事我特别想提醒
第一,别等。我闺蜜就是活生生的例子,一个结节查出来,选择权就从你手里跑到保险公司手里了。趁体检报告干干净净的时候买,核保容易过,保费也便宜。
第二,保额比什么都重要。别听人说什么保终身有面子,保额只有十万二十万,真出事了根本不顶用。买重疾就是买保额,五十万起步,预算不够就买定期的,把保额做高。
第三,家里的保险规划要有主次。先保大人再保孩子,先保挣钱最多的那个。我见过太多妈妈给孩子买一堆保险,自己什么保障都没有,这顺序是反的。你倒下了,孩子有保险有什么用。
第四,别指望一张保单解决所有问题。重疾险是赔你一笔钱,医疗险是报销医药费,两个不冲突。我给我老公配的是重疾加百万医疗,医疗险管住院花的钱,重疾险管出院以后家里的开销。一年加起来一万四五,我觉得在我们家收入水平下是合理的。
最后说句实在话,买保险这个事,我研究了小半年,踩过坑也纠结过。现在每年交保费的时候还是有点肉疼,但心里踏实。上个月我闺蜜那事之后,她又来找我问保险,我只能跟她说,先去问问保险公司能不能人工核保吧。她要是去年买了,哪至于现在这么被动。
所以你要是也在犹豫,别想那么多了,先找个靠谱的人把产品对比一下,把保额和预算算清楚。哪怕先买个定期的,也比裸奔强。真的。