上个月同事老周体检,查出甲状腺结节4A级。他之前一直觉得保险没用,这回慌了,跑来问我还能不能买重疾险。我翻了他的体检报告,又查了五六款产品的智能核保,最后给他挑了个核保宽松的,除外承保——甲状腺相关的疾病不保,但其他重疾照样赔。老周松了口气,说早知道前两年身体好的时候就该买上。
这种事我见太多了。干了八年保险,十个来咨询的人里,至少六七个都是身体出了点小毛病才开始着急。今天我就把重疾险、医疗险这些事,用大白话给你讲清楚,2025年到底该怎么挑。
重疾险到底保什么,保额买多少
说白了,重疾险就是确诊合同里约定的重大疾病,比如癌症、急性心肌梗死这些,保险公司直接赔你一笔钱。这笔钱你怎么花都行——还房贷、付康复费、弥补养病期间不上班的收入损失,都行。跟医疗险不一样,医疗险是花多少报多少,重疾险是直接给钱。
保额买多少?成人我一般建议30到50万起步。你要是家里有房贷、孩子上学,那就往高了买,至少覆盖三到五年的家庭开支。别觉得50万很多,真到那时候,一个月康复护理就得大几千,家里开销一个子儿不会少。孩子的重疾险也是30到50万起步,孩子生病治疗周期长,大人还得请假照顾,这笔账得算进去。
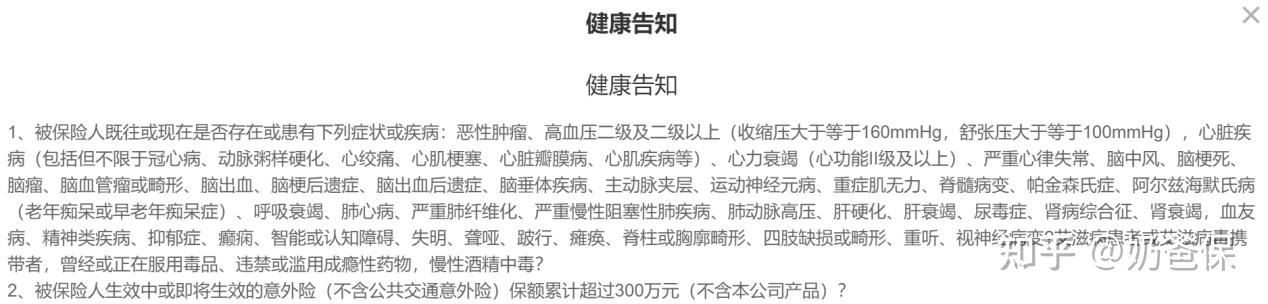
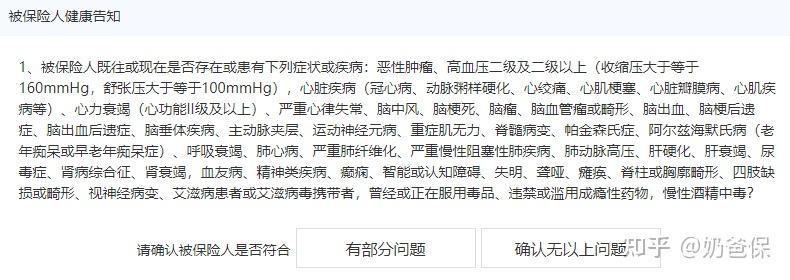
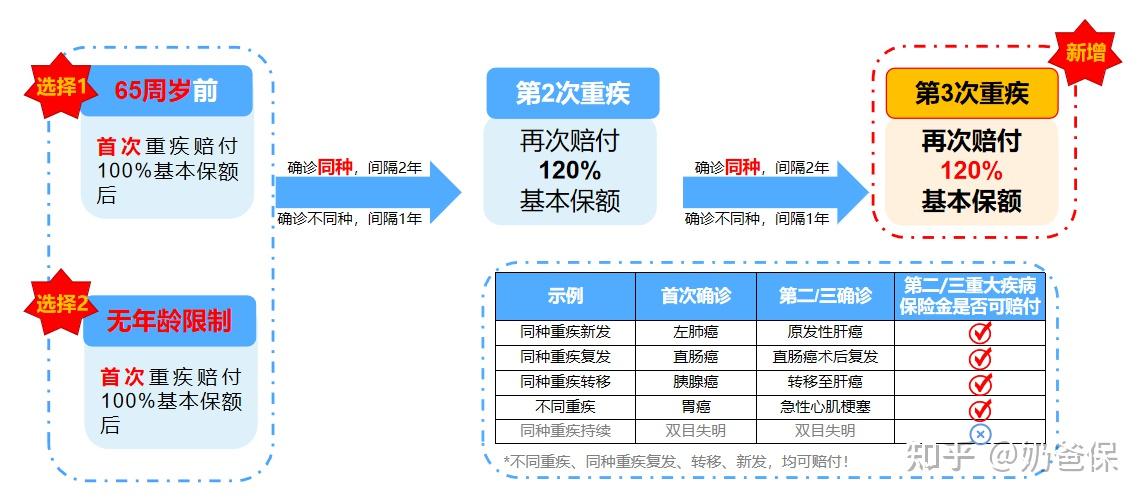
买的时候有几个点你得注意。健康告知一定要如实填,结节、高血压这些别瞒着,瞒了以后理赔准出问题。赔付次数上,单次赔的便宜,预算有限就选它;多次赔的保障全,担心复发或者新发别的重疾就选多次。可选责任里,癌症二次赔、心脑血管保障这些,看你家族病史和个人情况附加。保障期限,钱够就保终身,钱紧就保到70岁,把家庭责任最重的那几十年覆盖住就行。
我见过太多人买重疾险踩坑,要么是保额买低了,真出事赔个十万二十万根本不顶用;要么是健康告知瞎填,最后理赔被拒。记住一句话:买重疾险就是买保额,其他都是次要的。
成人重疾险,我目前比较推荐这几款
现在市面上成人重疾险分三类:单次赔的、多次赔的、还有核保特别宽松的。我挑几个有代表性的说说。
超级玛丽15号
达尔文12号
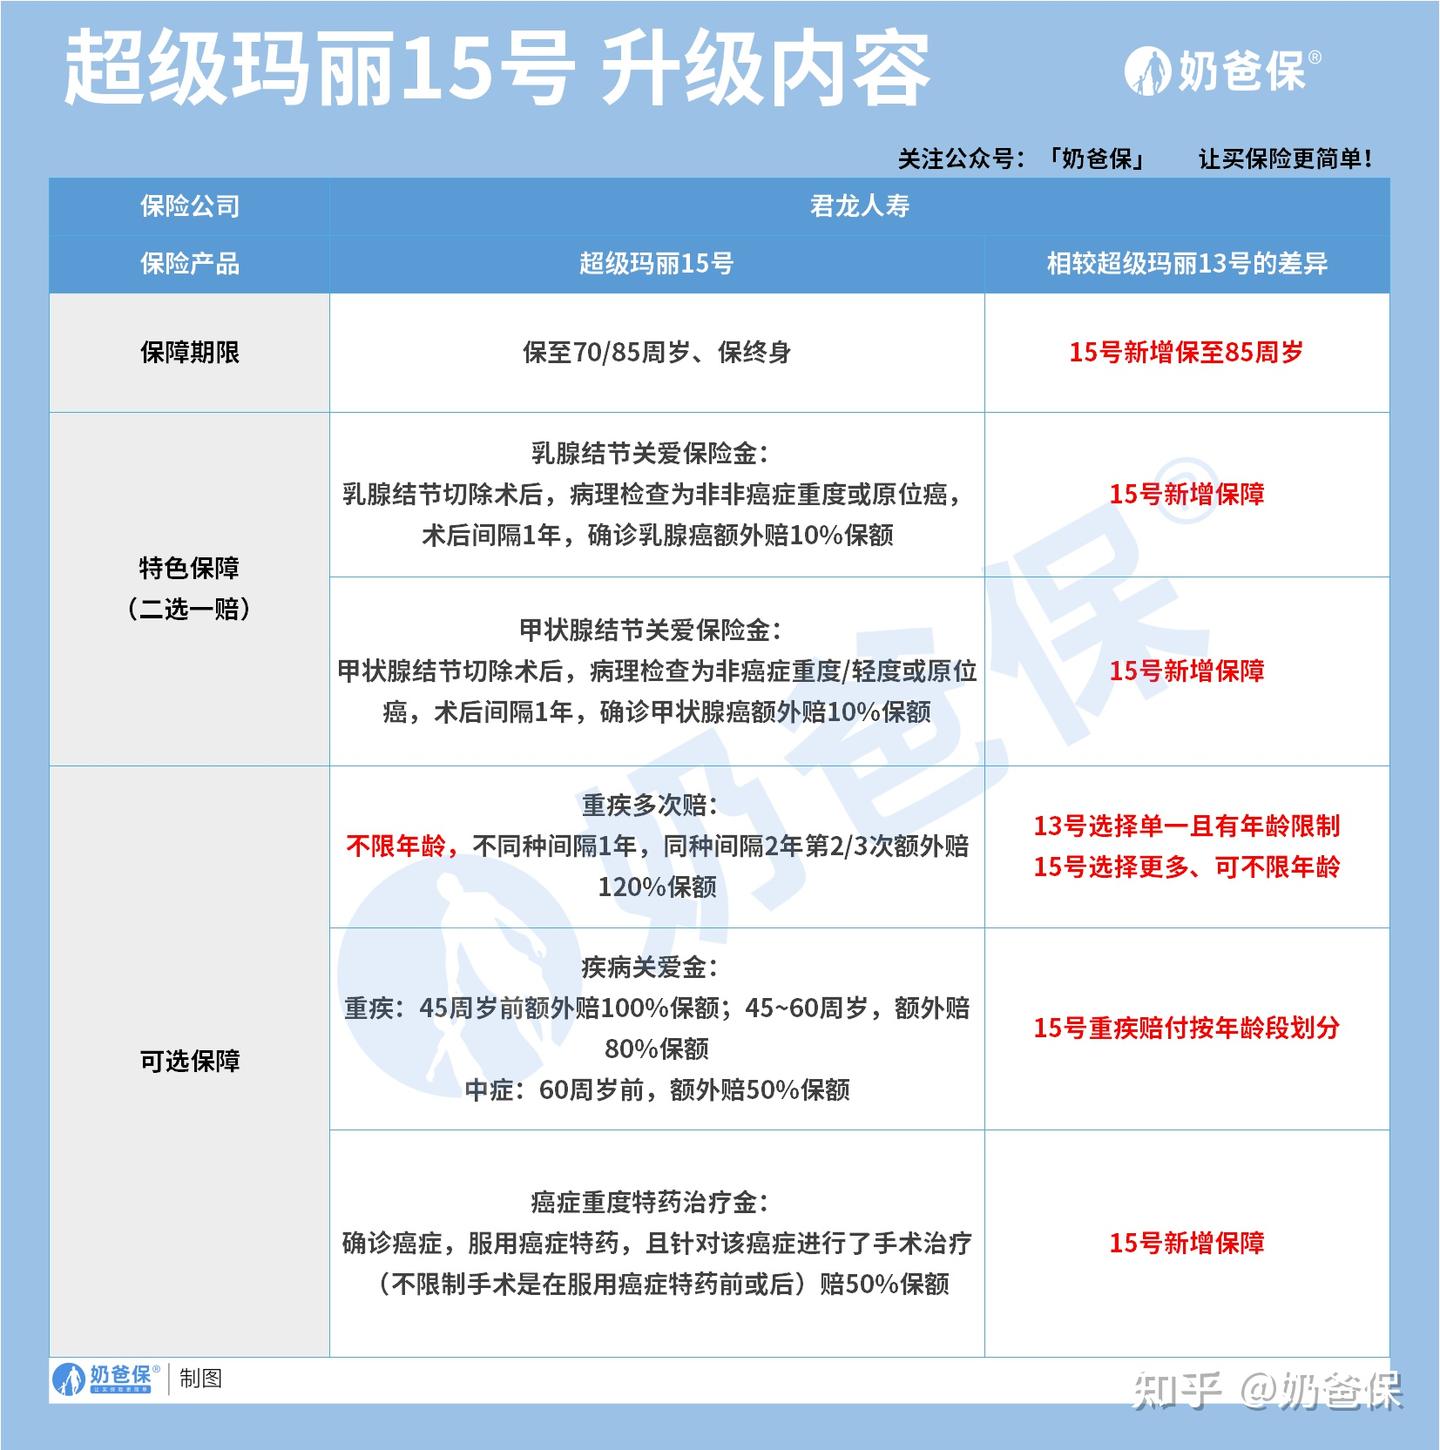
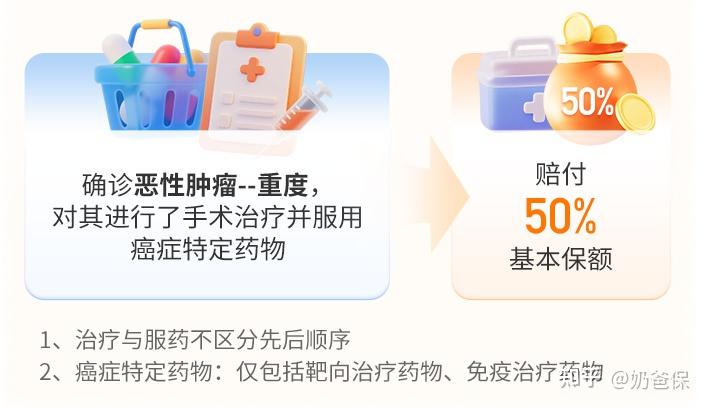
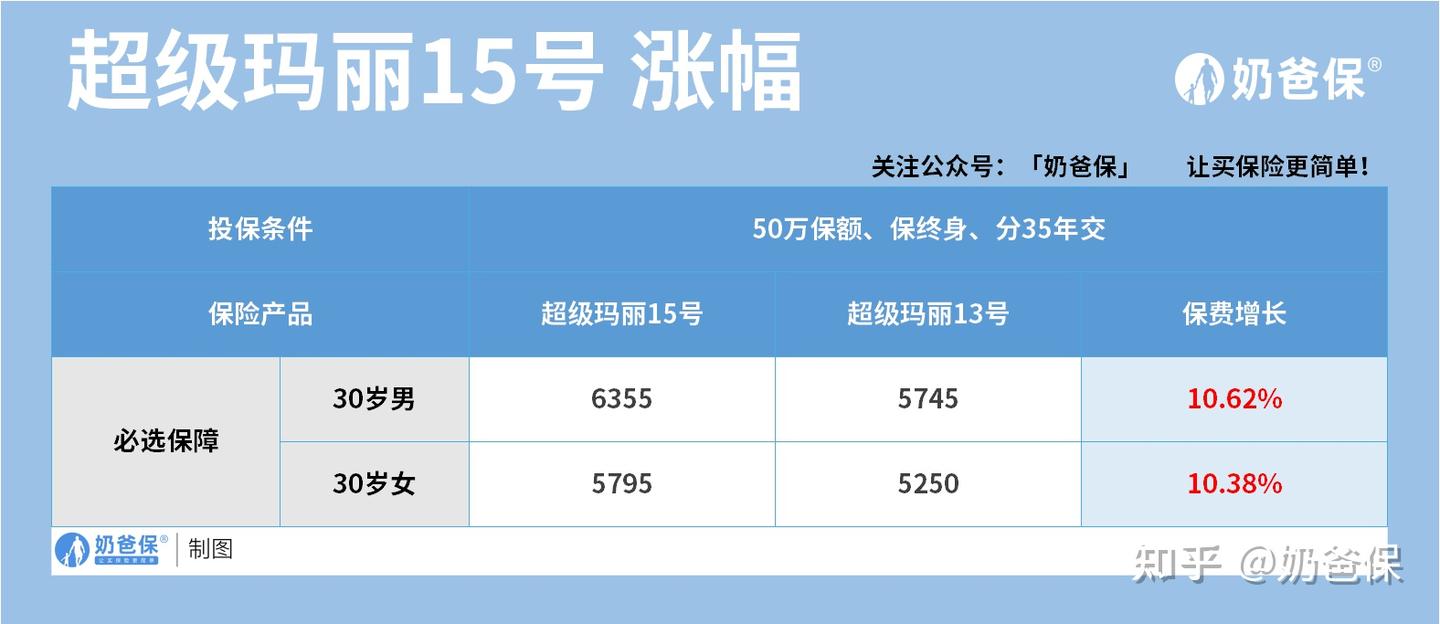
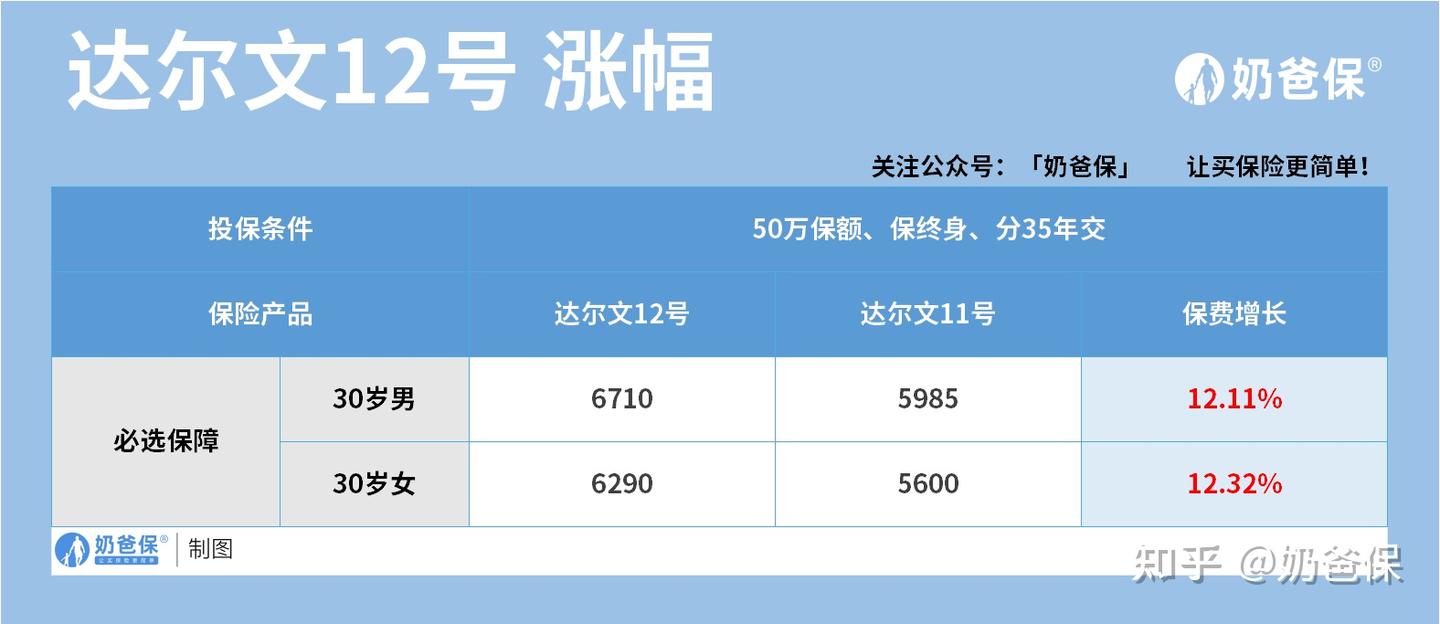
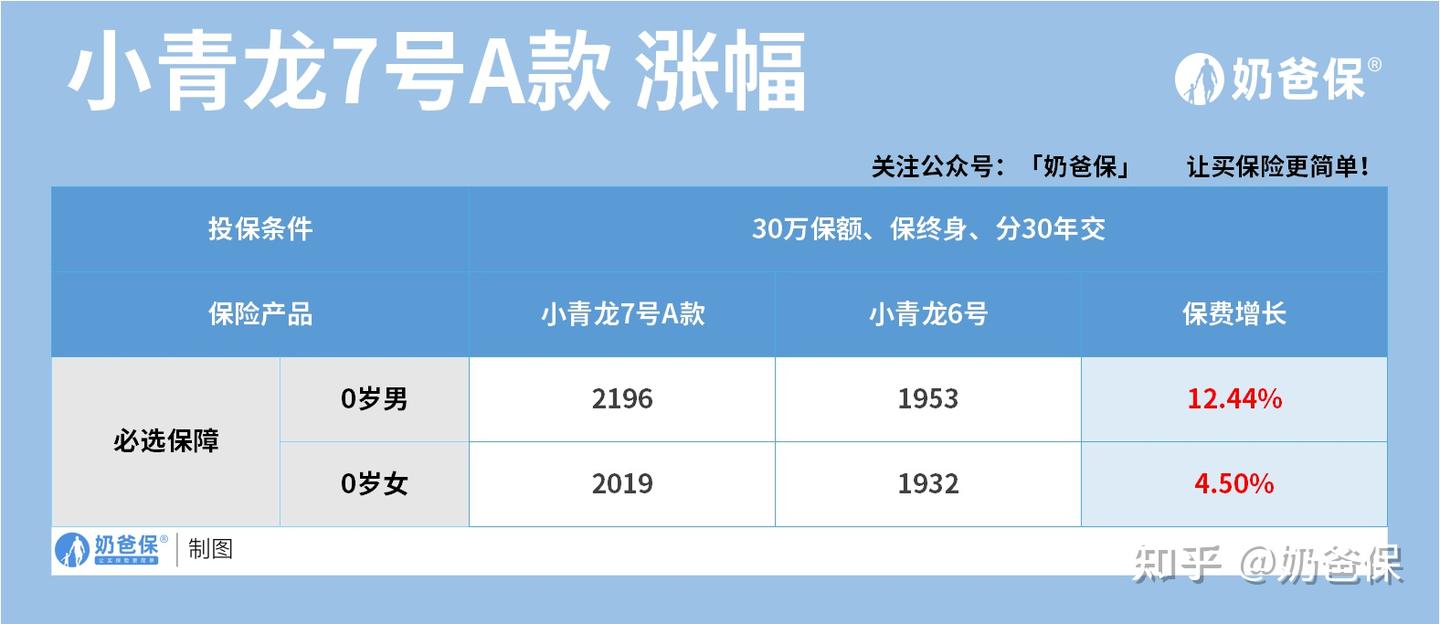
单次赔的重疾险里,君龙人寿超级玛丽15号值得看。它最大的亮点是结节保障特别全,肺结节、乳腺结节、甲状腺结节都管,这在市面上很少见。你要是有结节又怕以后恶变,这款就很对口。癌症保障也丰富,从原位癌到重度癌症,中间还有癌症津贴或者多次赔可以选。价格上,只选必选保障的话,比老版涨了10%出头,在新出的产品里算性价比高的。适合看中结节和癌症保障、预算不算太宽裕的朋友。
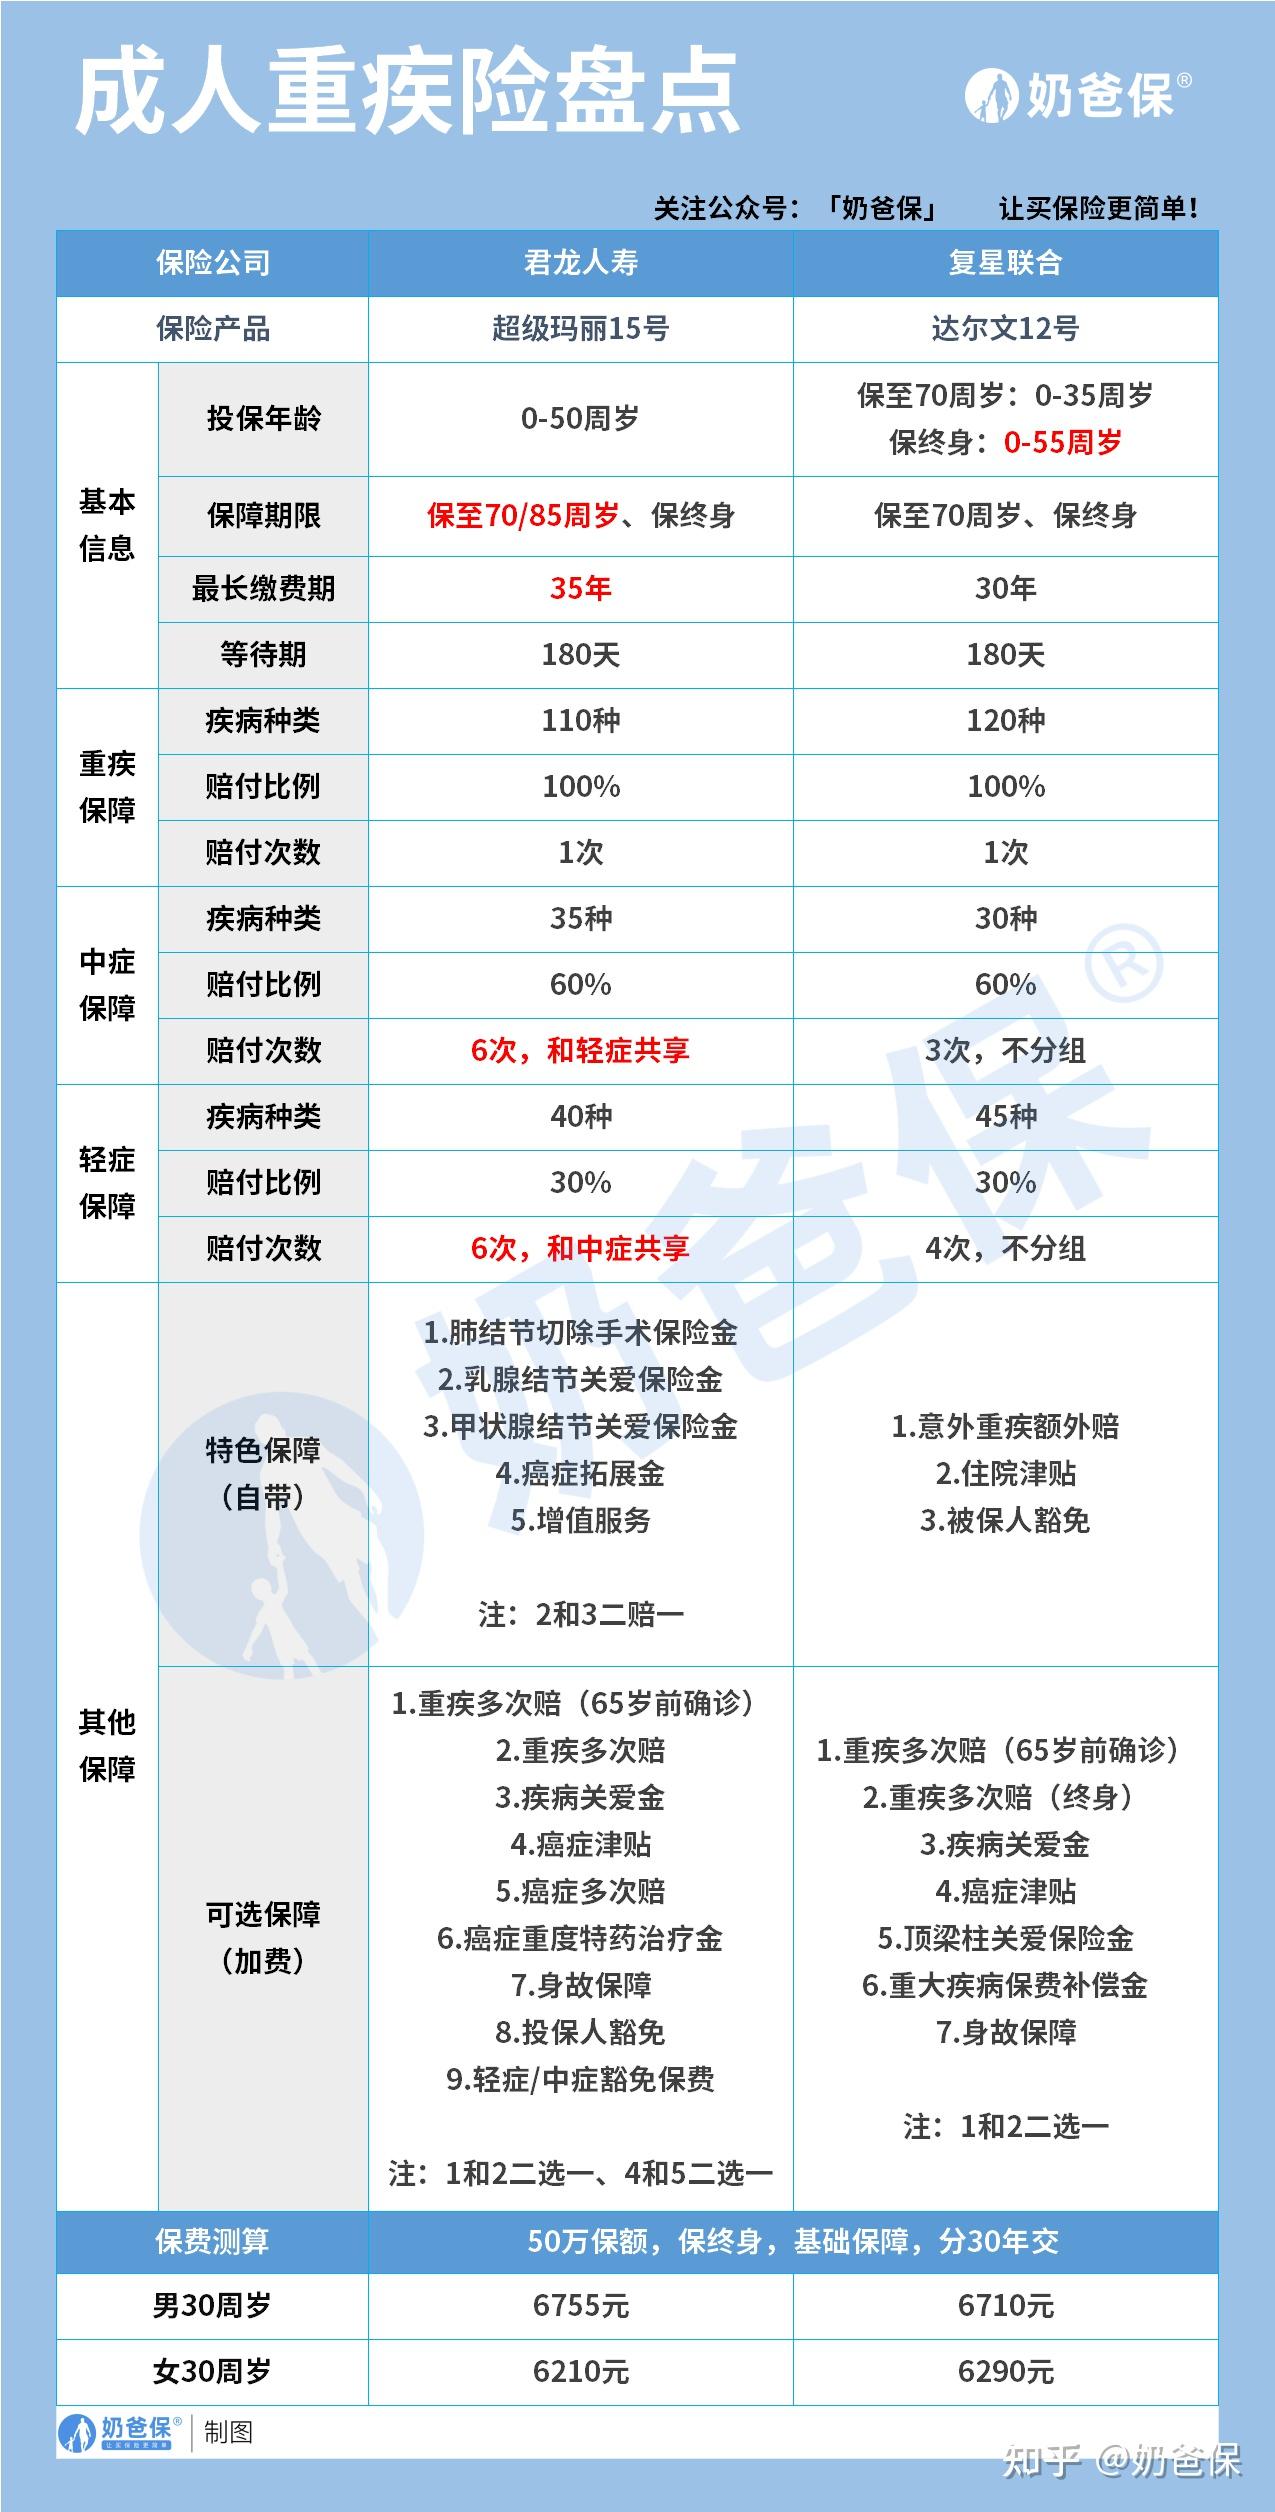
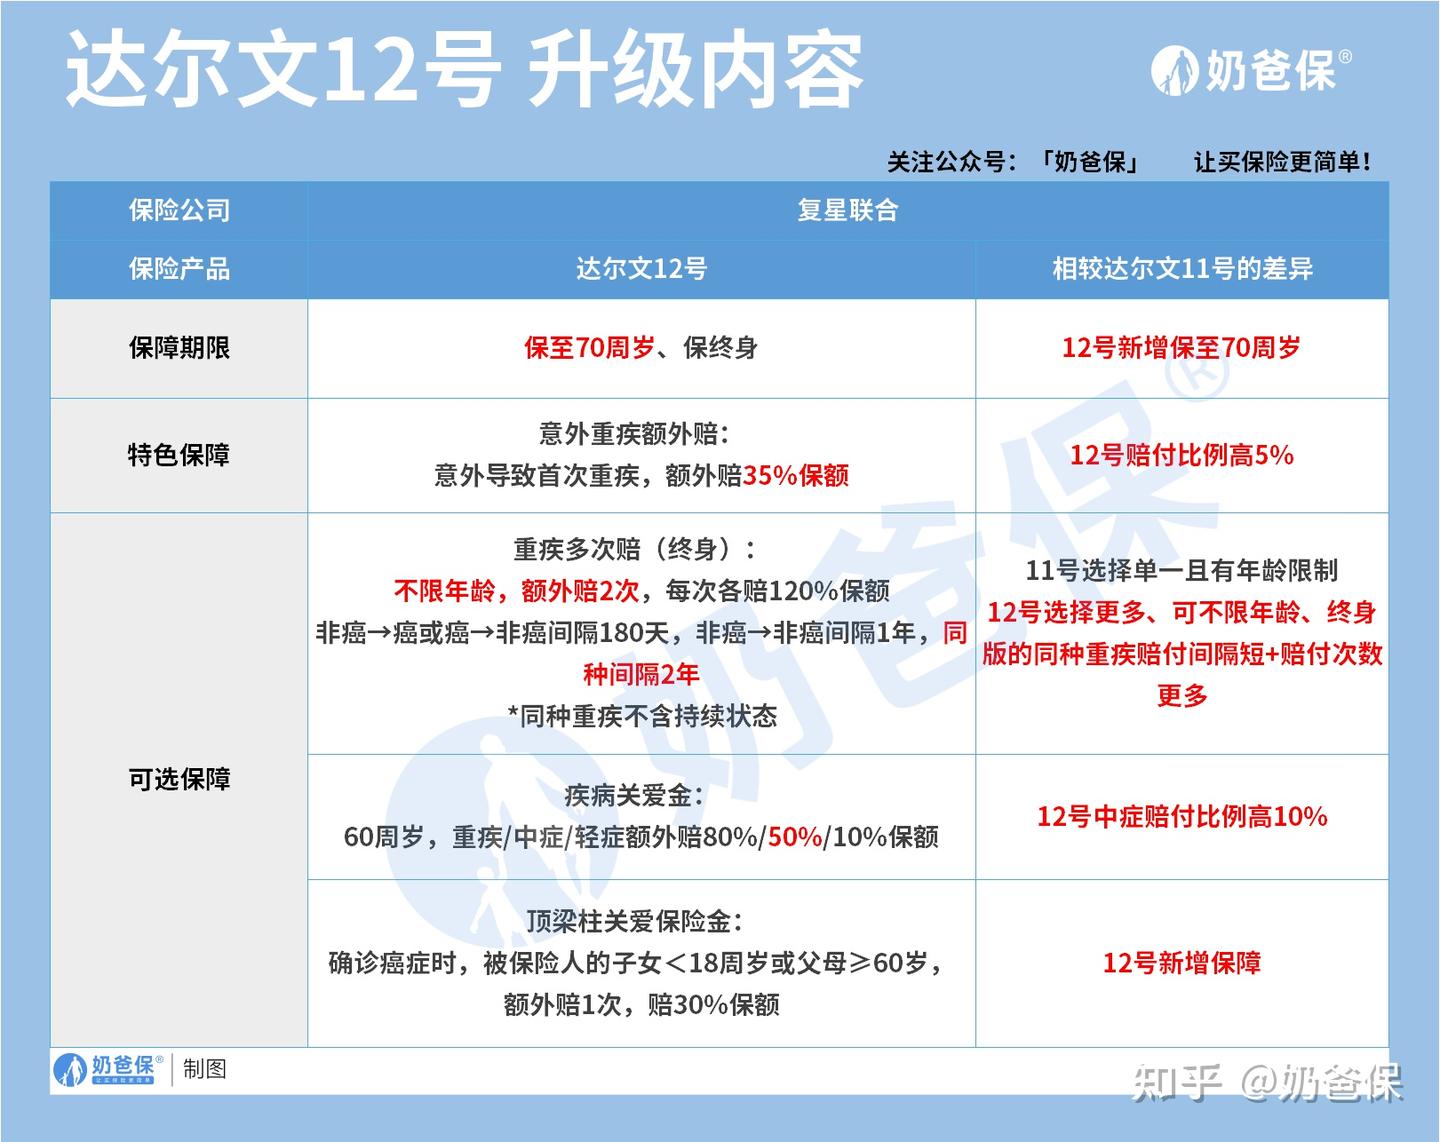
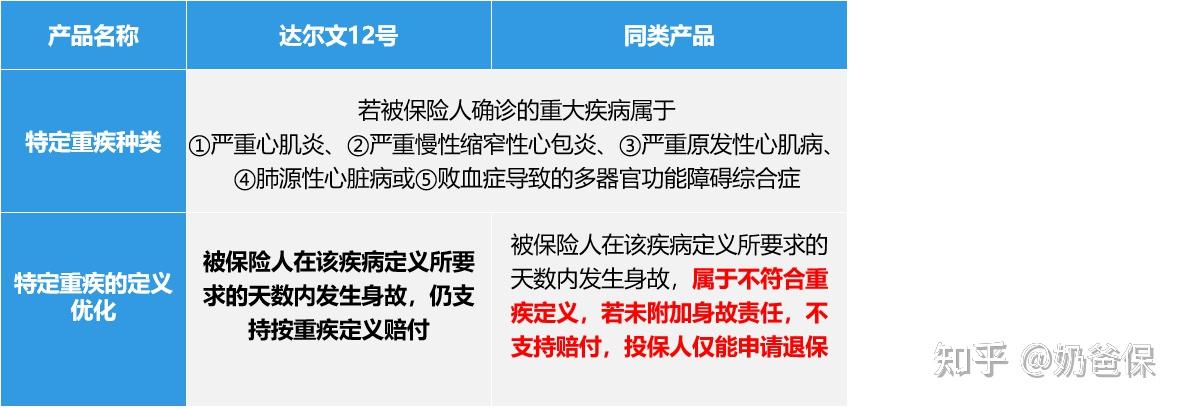
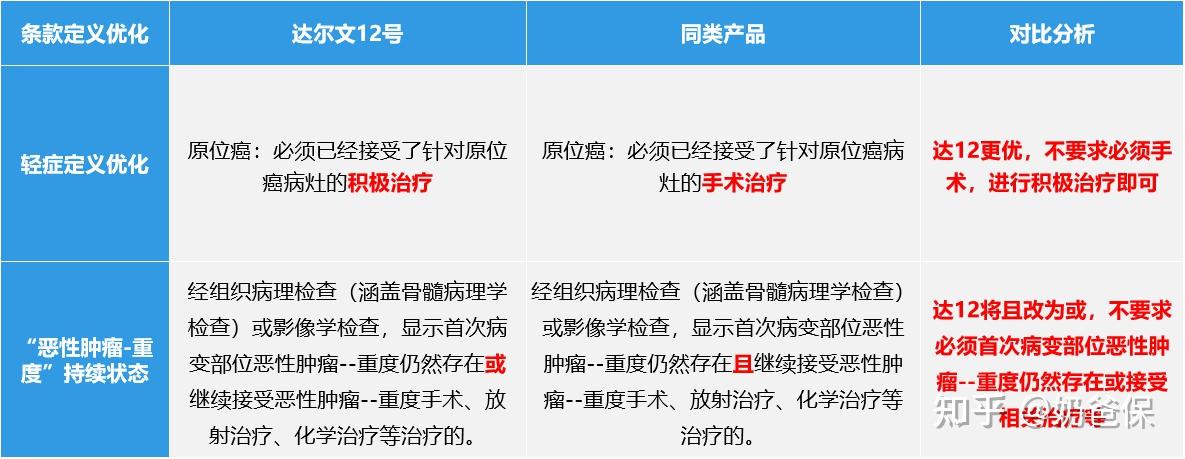
复星联合达尔文12号也不错。它有个设计我觉得挺实在——自带意外重疾额外赔,因为意外导致首次重疾多赔35%保额,等于一张保单把重疾和意外都管了。还多了个住院津贴,60岁前没得重疾,60岁后确诊每天给0.1%保额。人一辈子不一定得重疾,但老了小病小痛住院难免,这个保障就让赔付变得更确定。理赔门槛也降了,像严重心肌炎等5种重疾,以前要求满90天,现在提前身故也能赔;原位癌从要求手术治疗改成积极治疗就行。适合看重理赔门槛、想要重疾返还保费的人。
青云卫6号
大黄蜂16号旗舰版
小青龙7号A款
达尔文宝贝计划12号
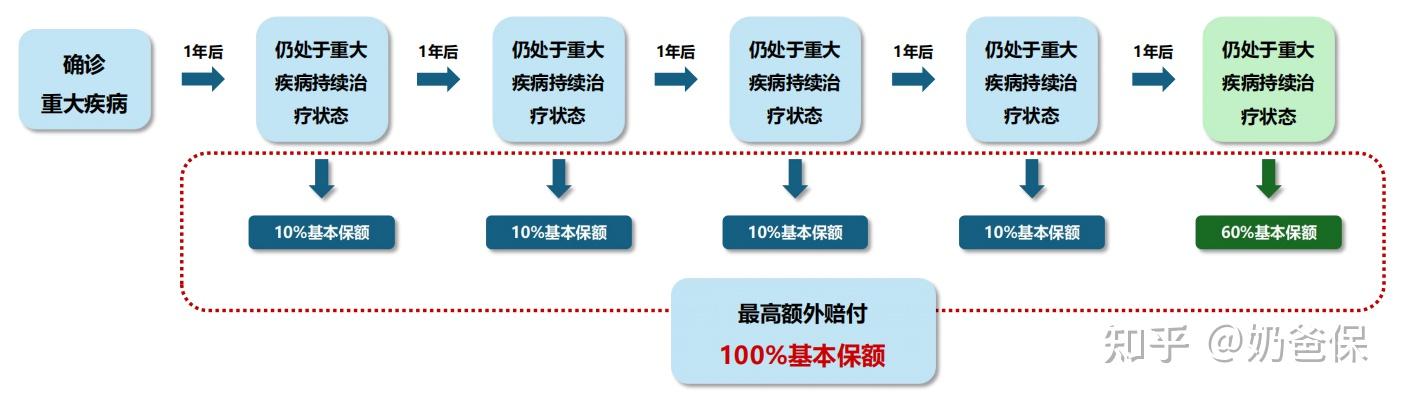
还有一款海保哪吒1号,亮点是重疾持续赔。确诊重疾后如果持续治疗,前四年每年赔10%保额,第五年一次性赔60%。市面上很少有这种任意重疾持续赔付的机制。适合预算不多、看重重疾赔付比例的朋友。
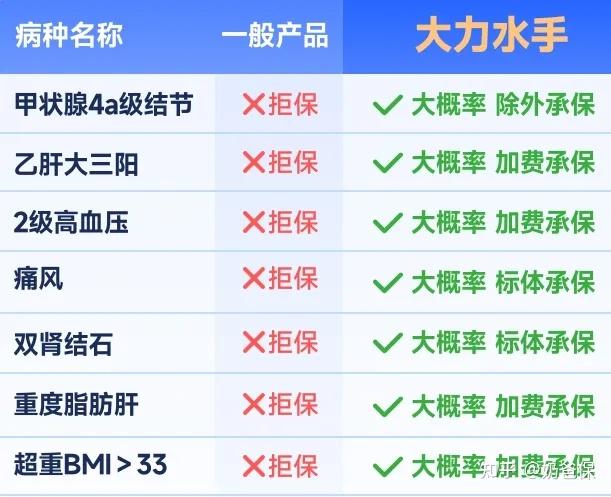
核保宽松的可以看看大力水手重疾险,高血压、甲状腺结节4A级、乙肝大三阳这些传统拒保的疾病,它都有机会加费或除外承保。而且后期体况好转,除外还能变正常承保,加费也能降。身体有异常的朋友可以重点关注。

给孩子买重疾险,跟大人思路不一样
少儿重疾险和成人最大的区别,是得关注孩子高发的特定疾病,比如白血病、严重中枢性性早熟、严重肥胖这些。我推荐四款,简单说说各自的特点。
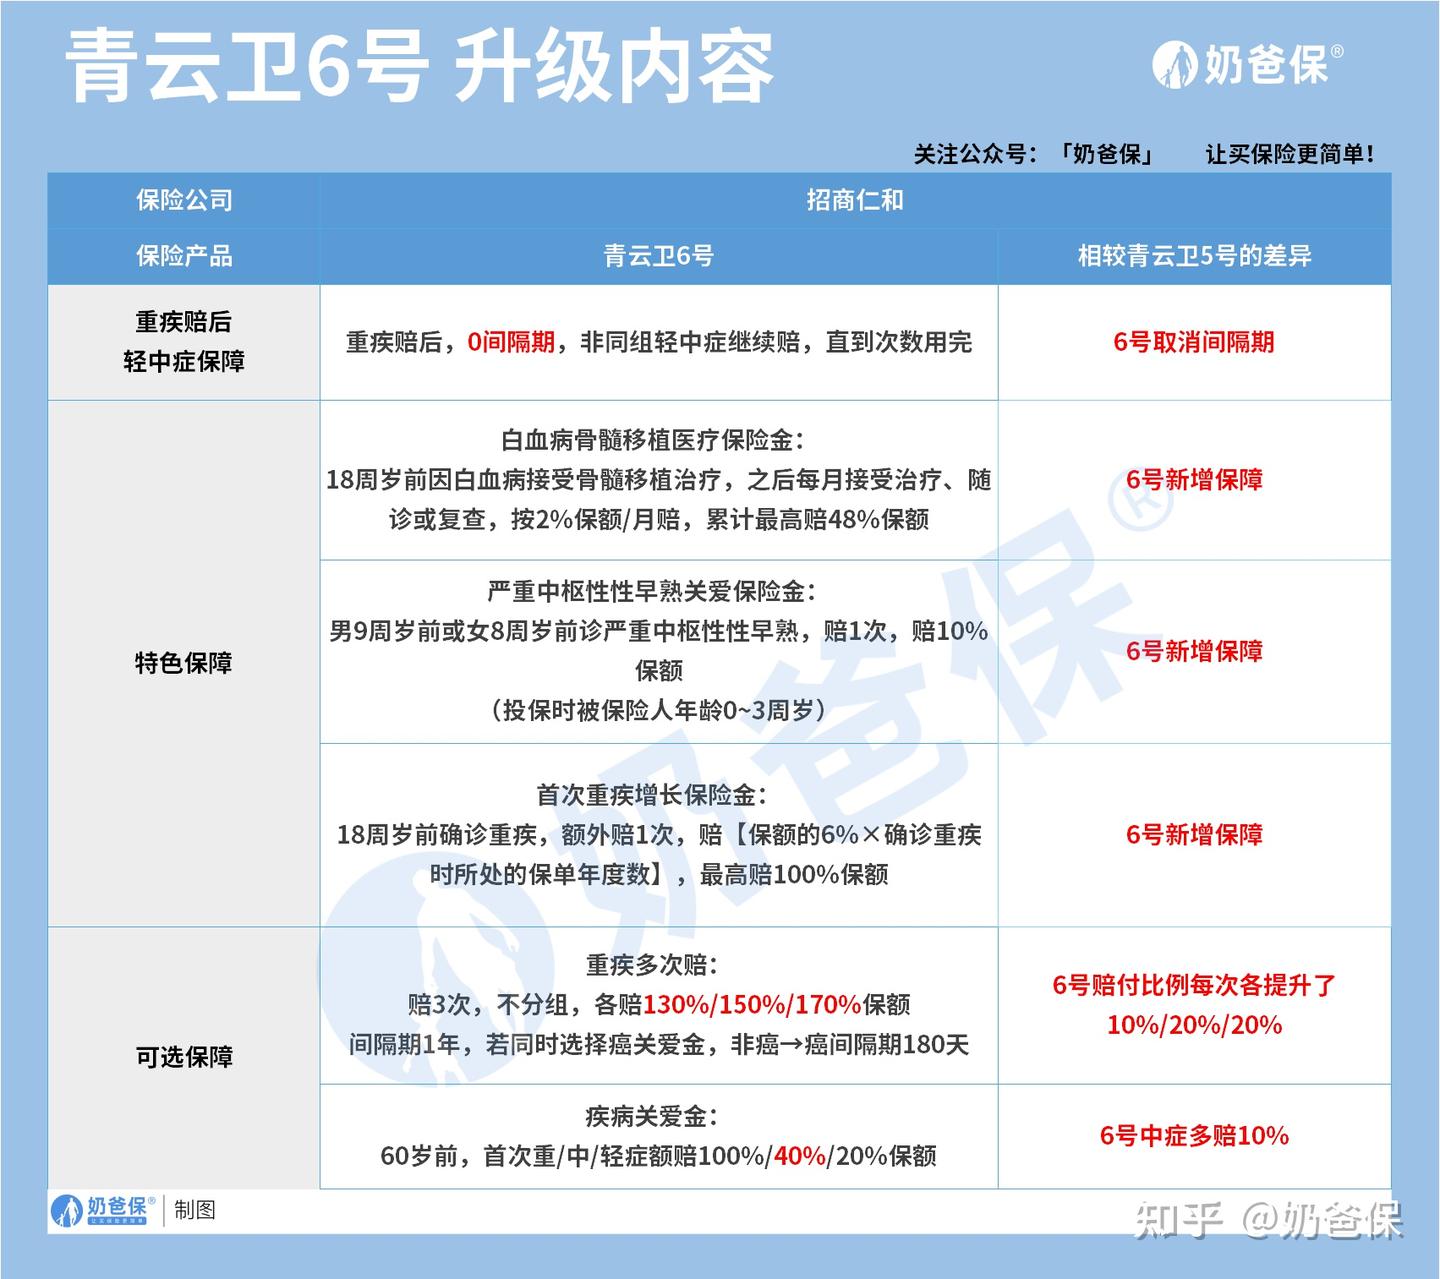
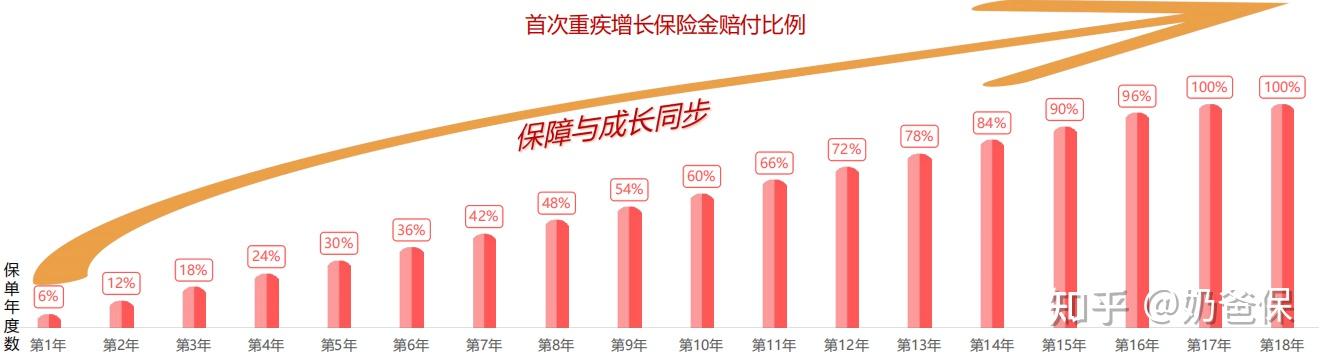
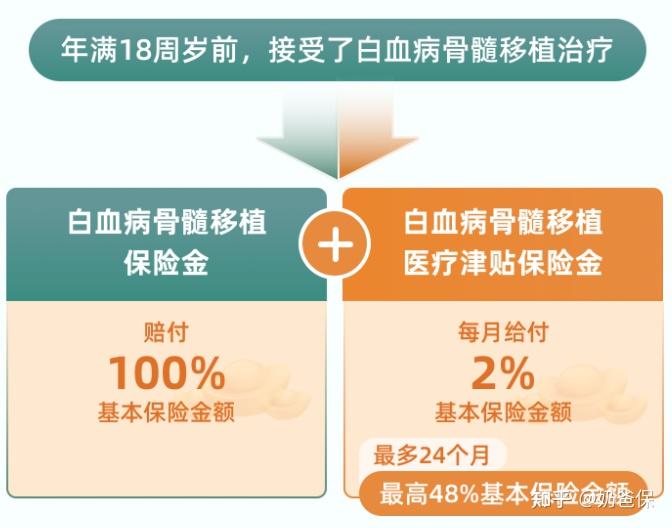
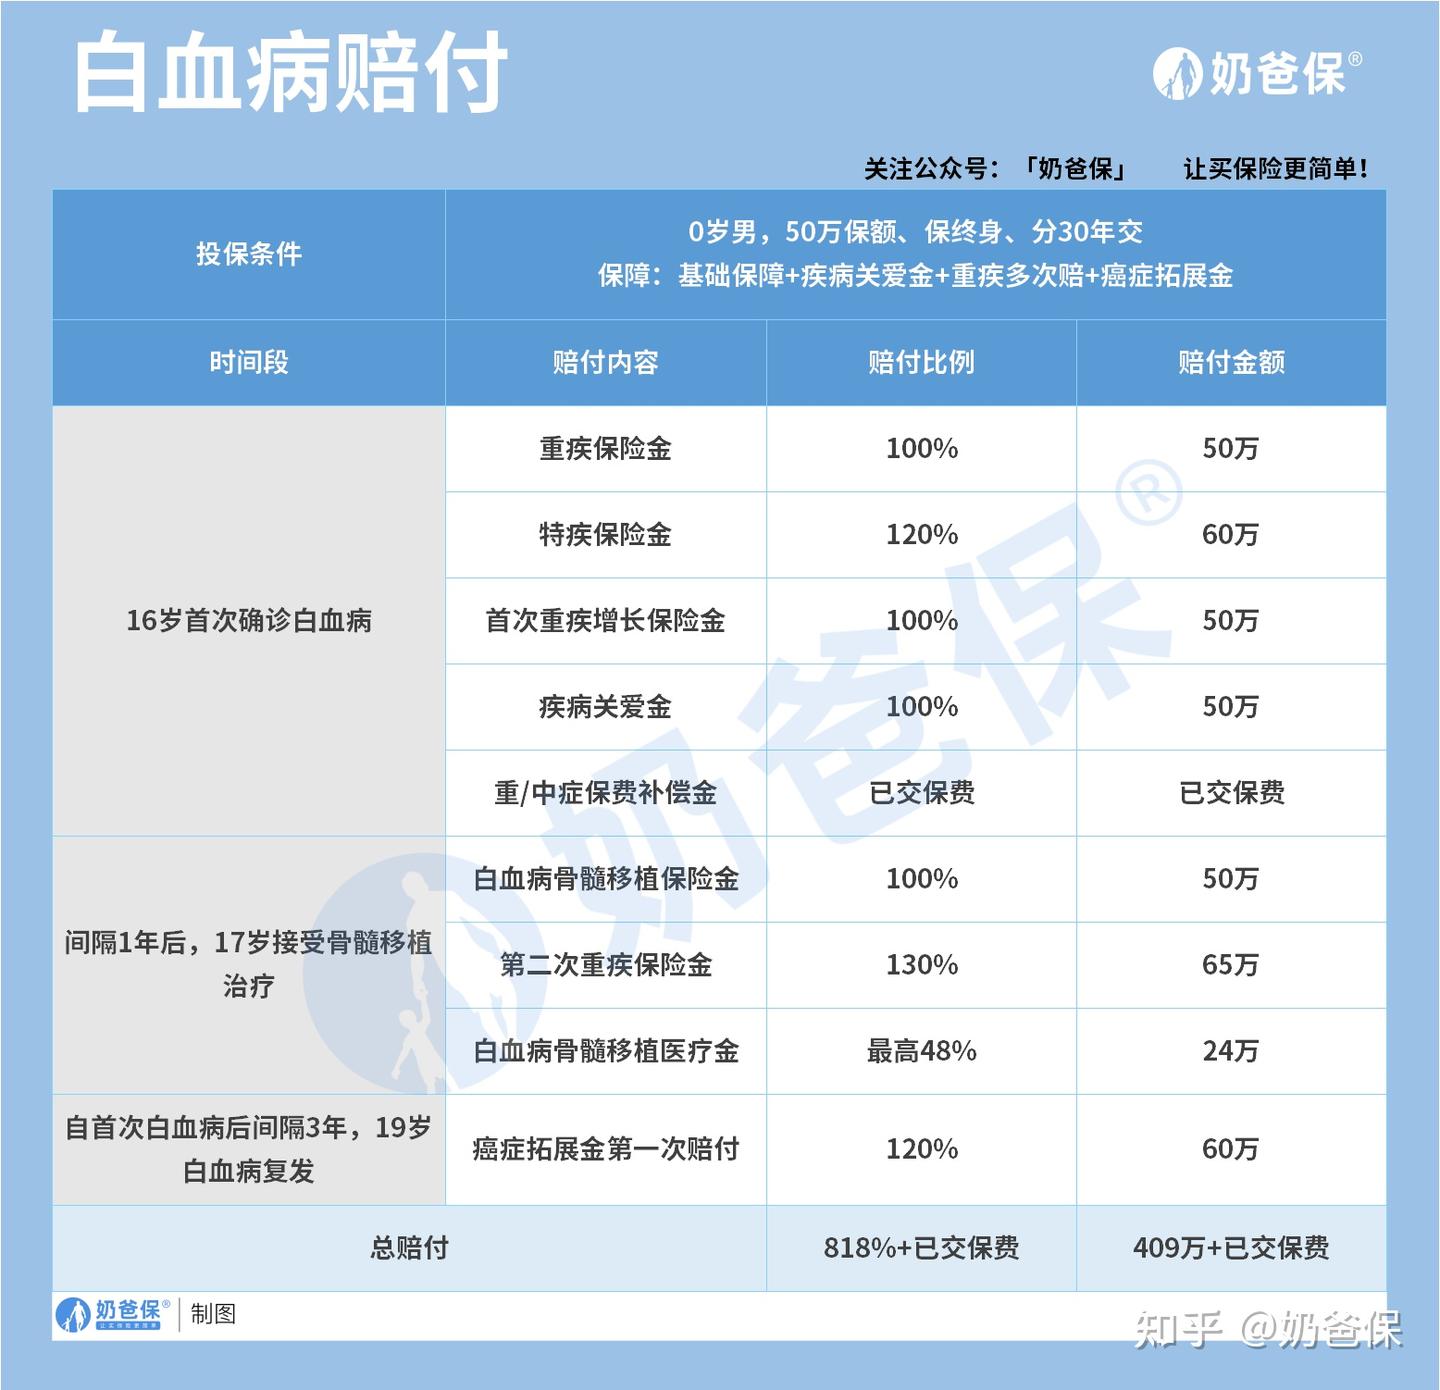
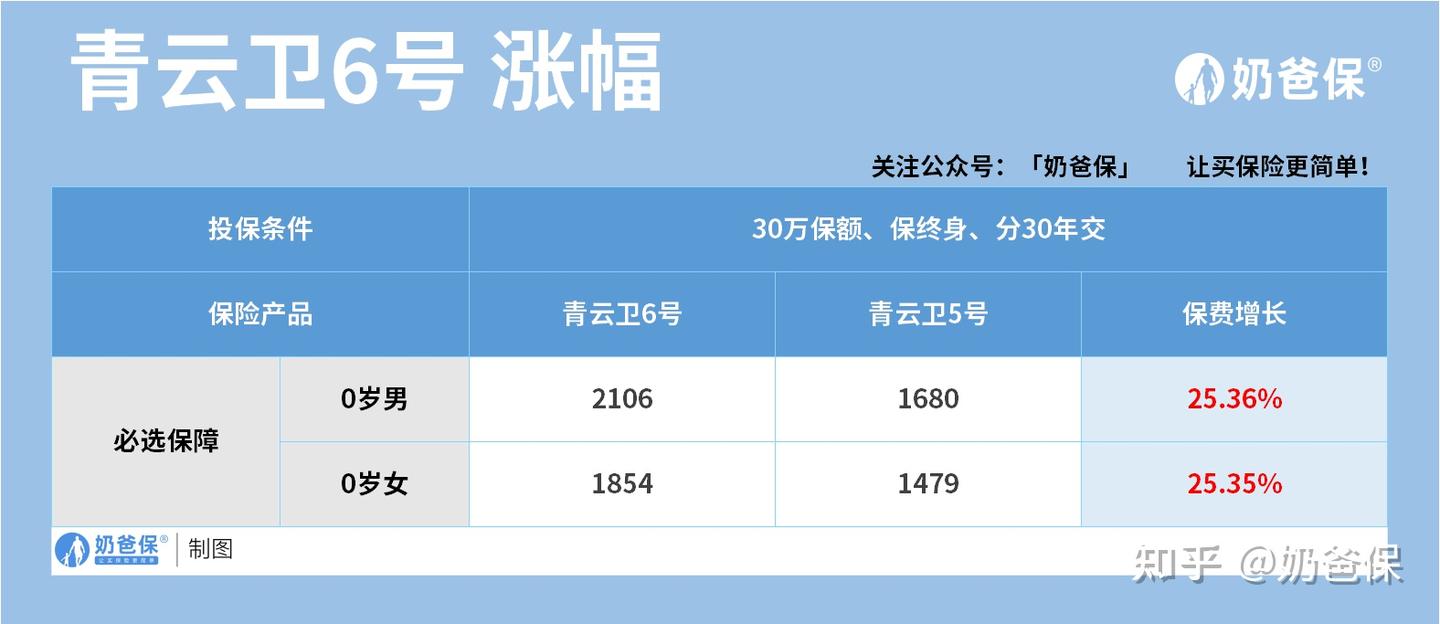
招商仁和青云卫6号,白血病保障做得特别全。白血病骨髓移植金一次性额外赔100%保额,还有骨髓移植医疗金,把术后两年的抗排异、抗感染费用也包了。另外它有个首次重疾增长保险金,重疾保额每年按6%单利递增,17年后最高能涨到100%,等于自带一个18岁前重疾额外赔。适合看中大品牌、担心医疗通胀的家长。
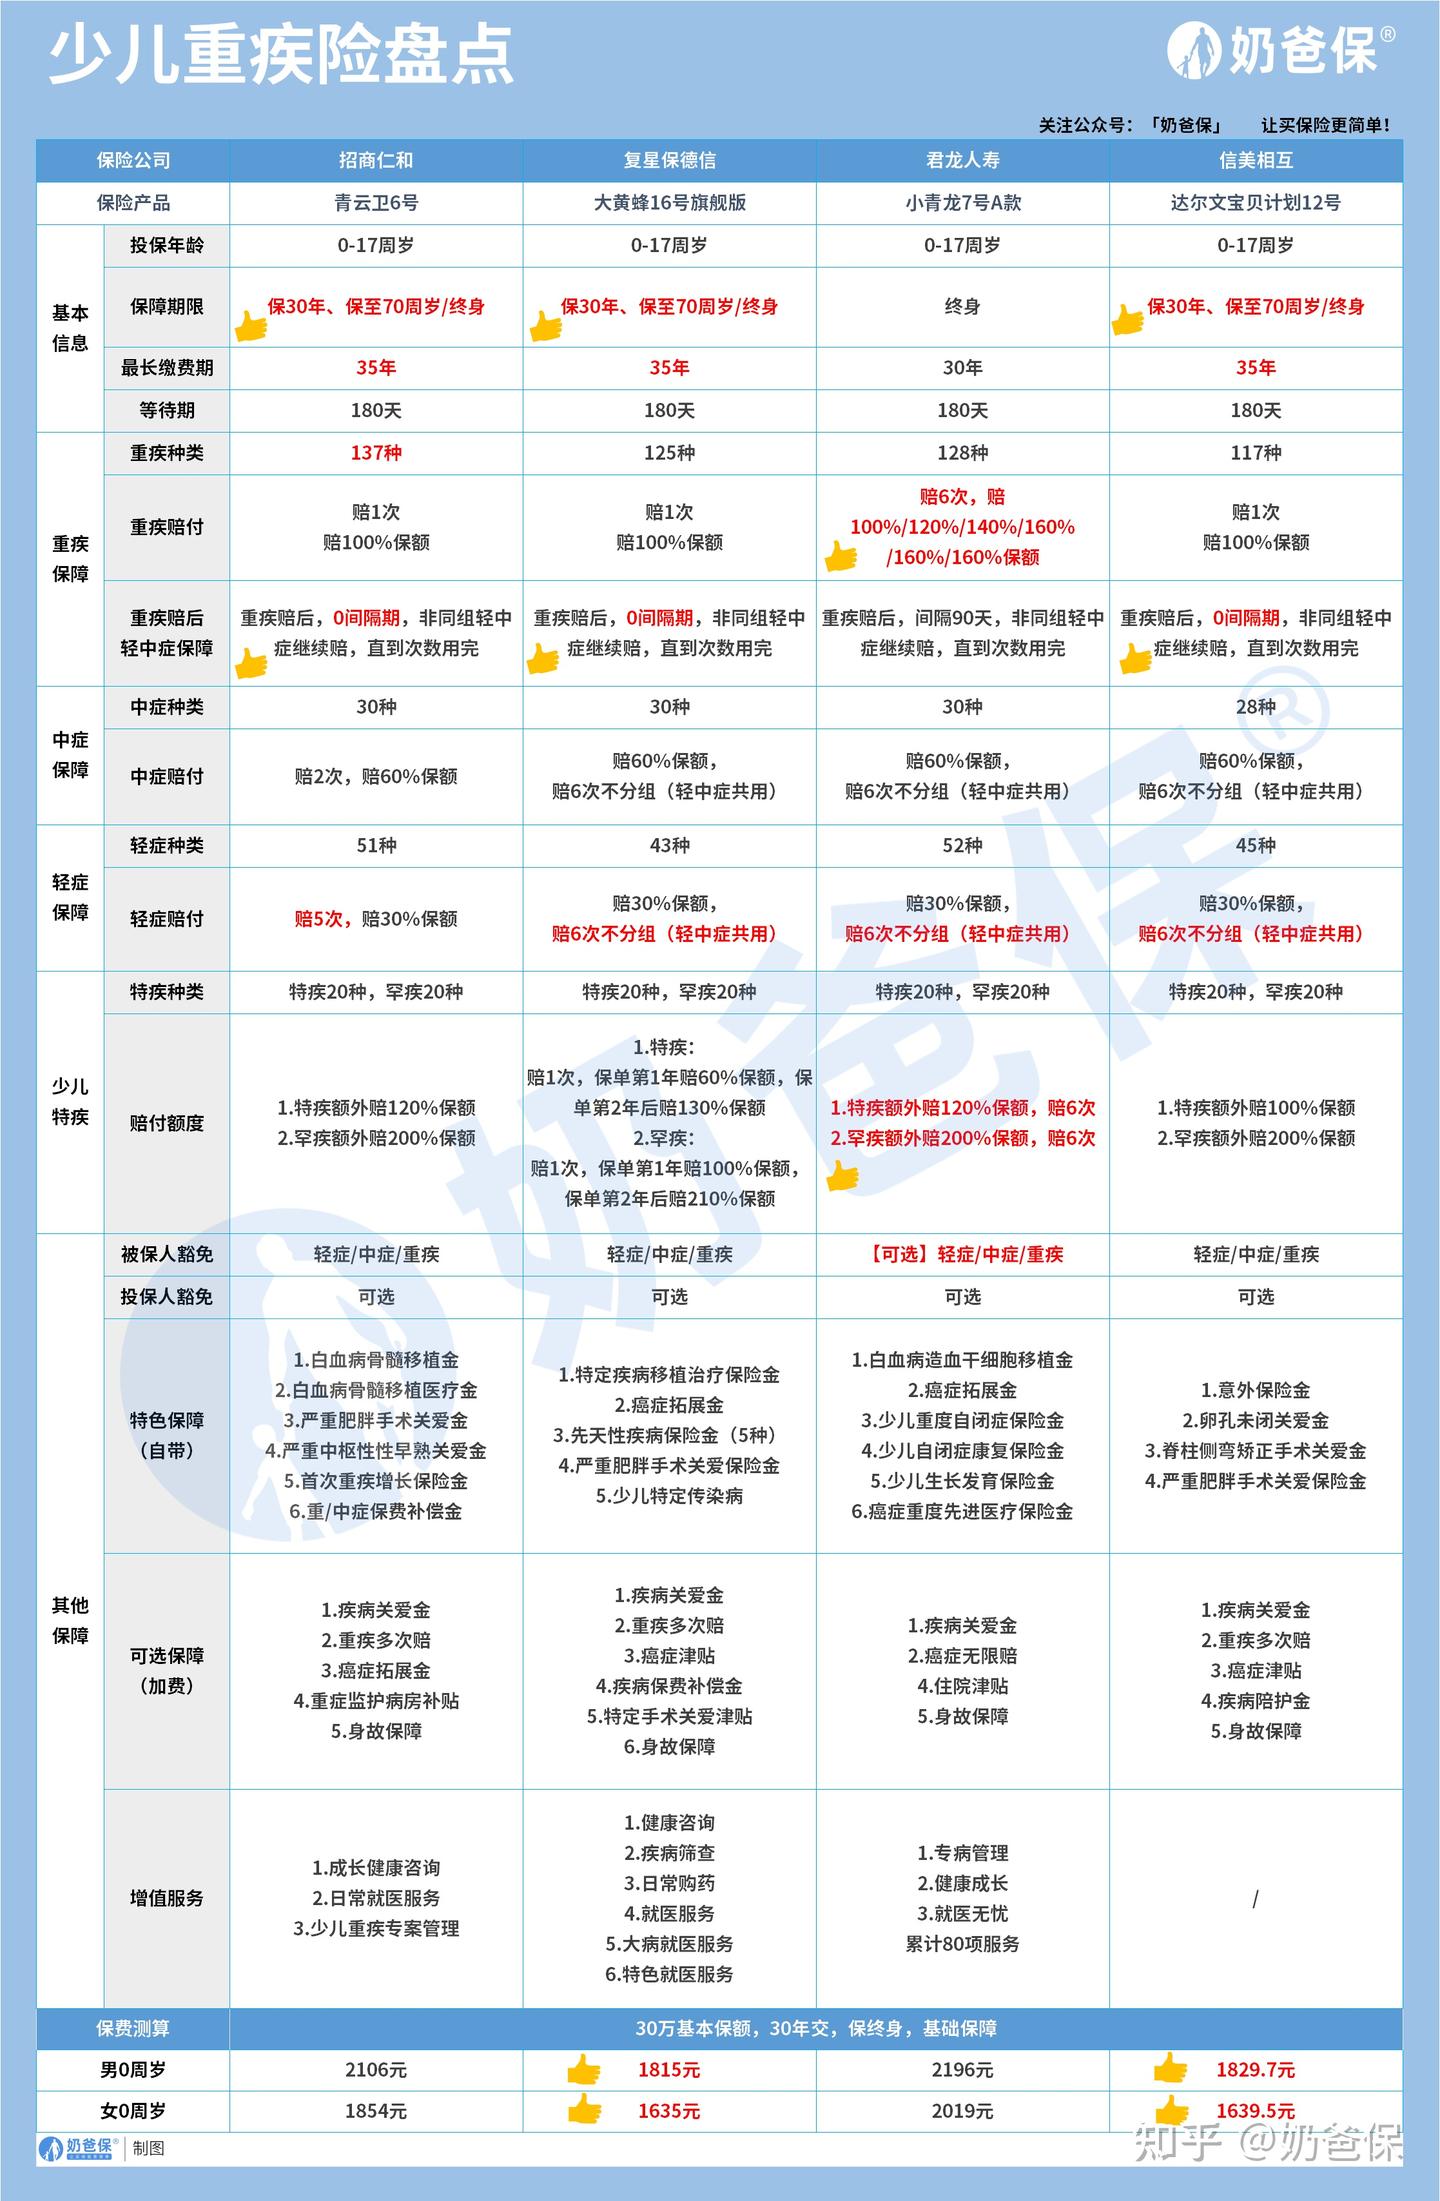
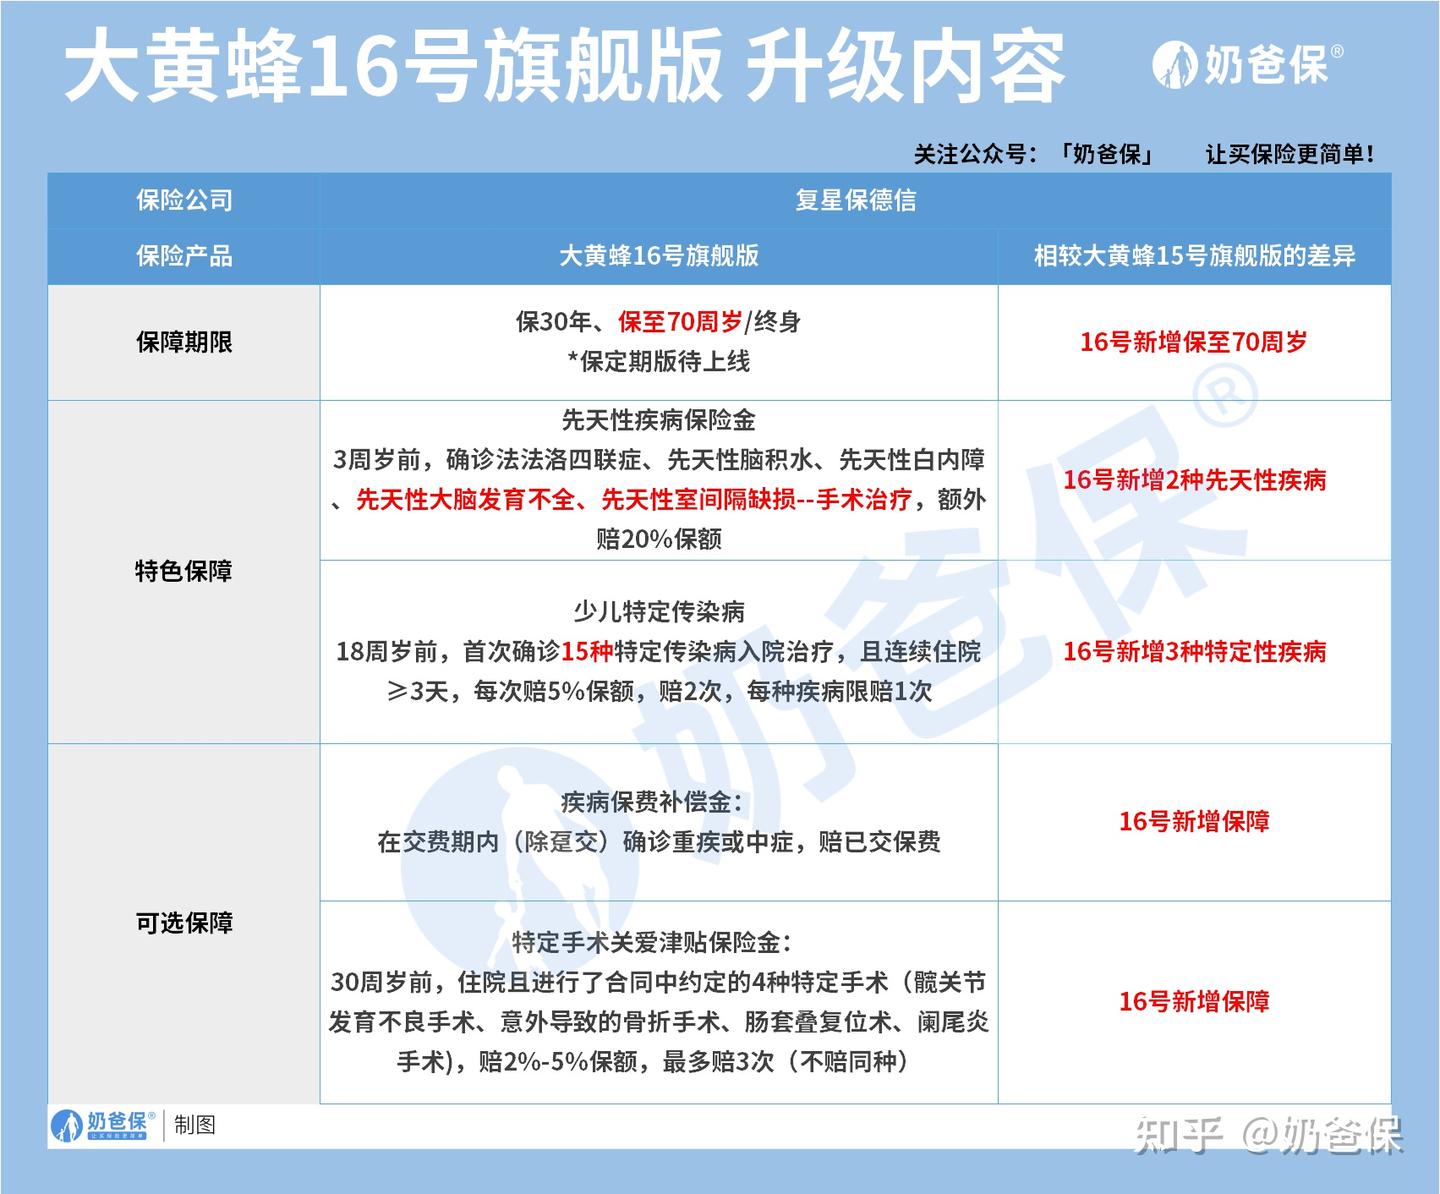
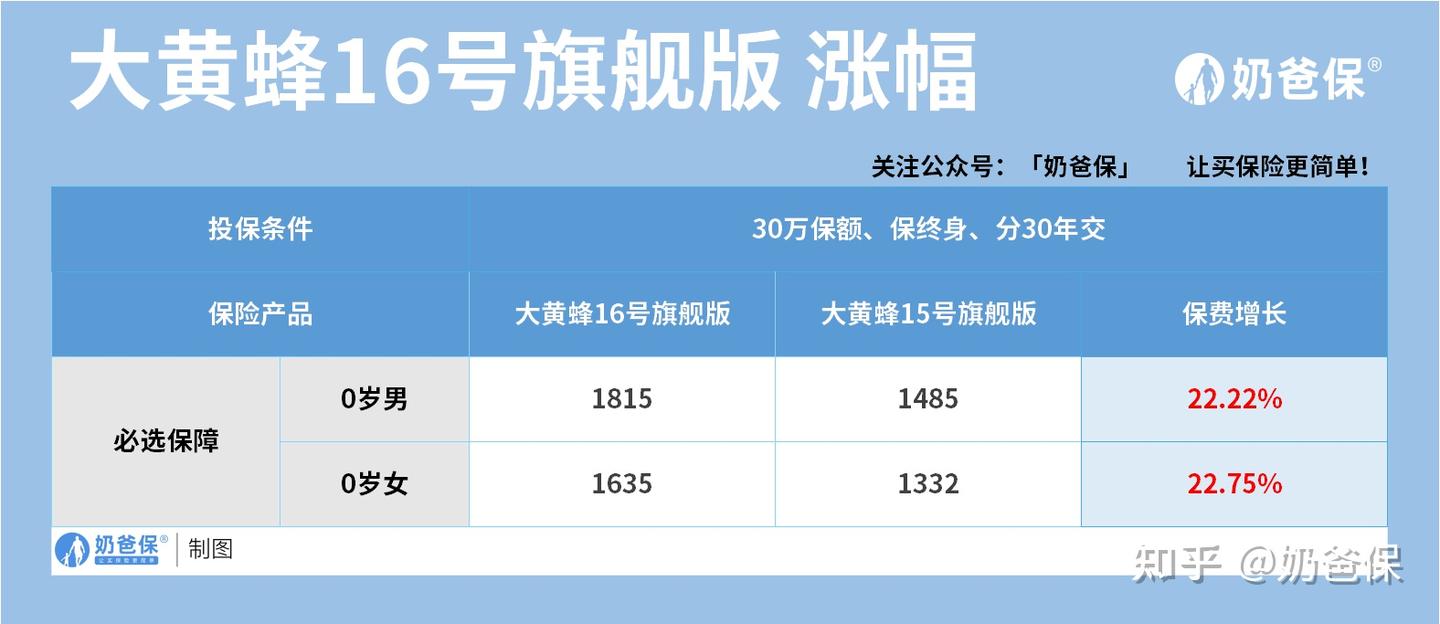
复星保德信大黄蜂16号旗舰版,最大卖点是自带先天性疾病保障。3岁前确诊5种先天性疾病,一次性赔20%保额,同类产品里独一份。增值服务也强,复星集团本身是医药领域龙头,医疗健康资源没得说。适合看中医疗资源和先天性疾病保障的家长。
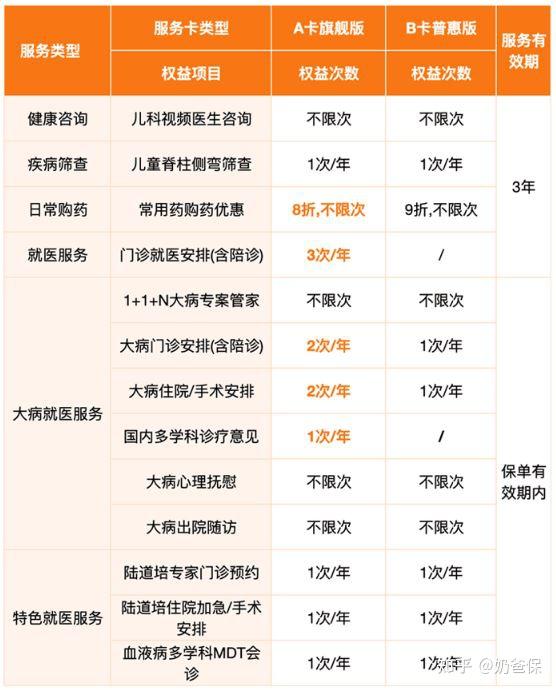
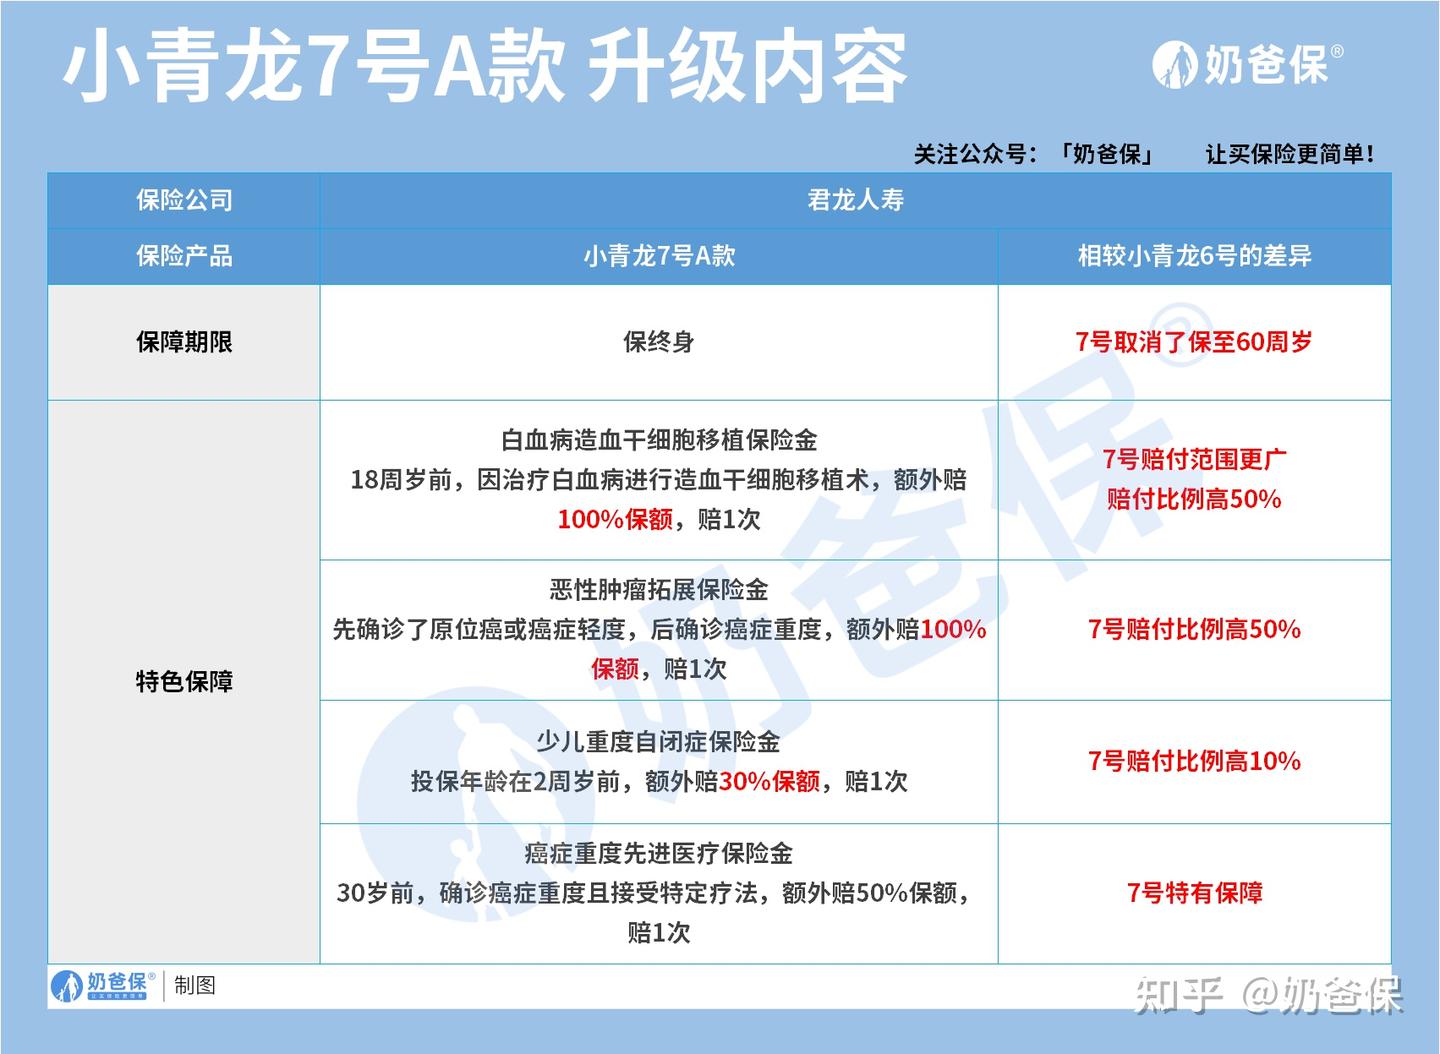
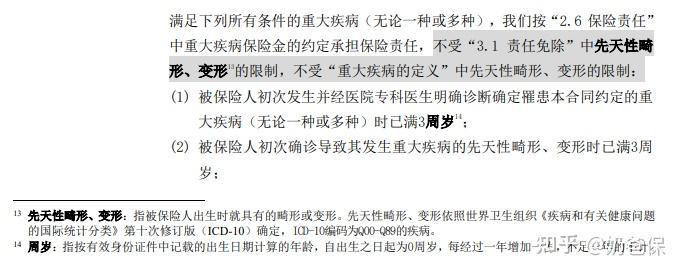
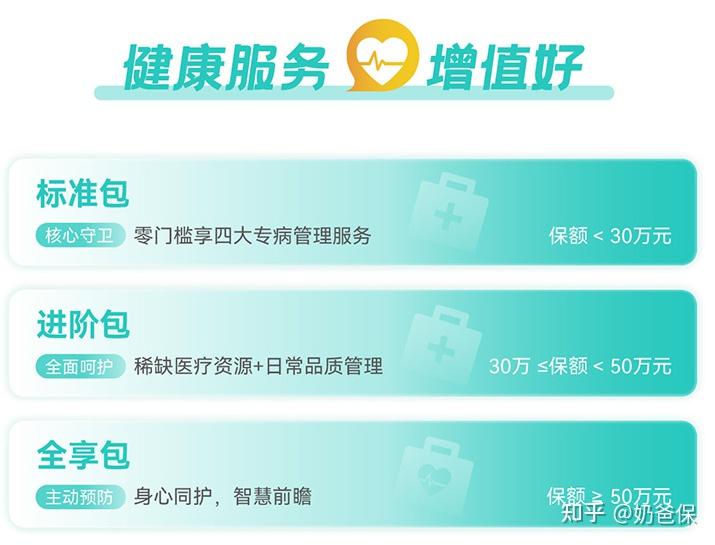
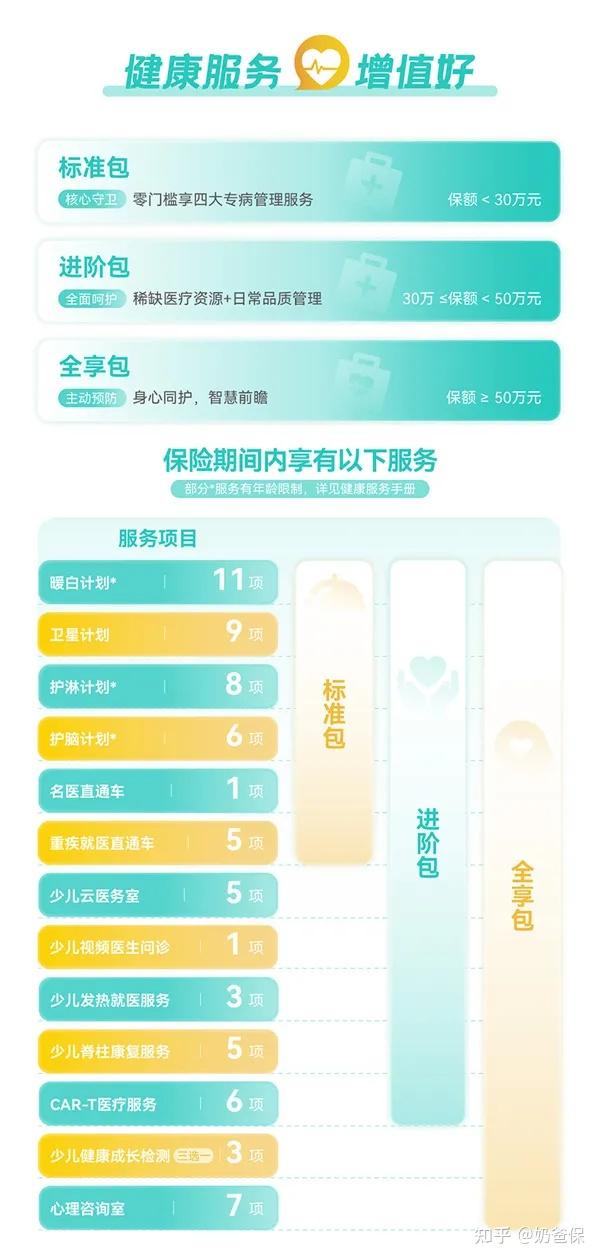
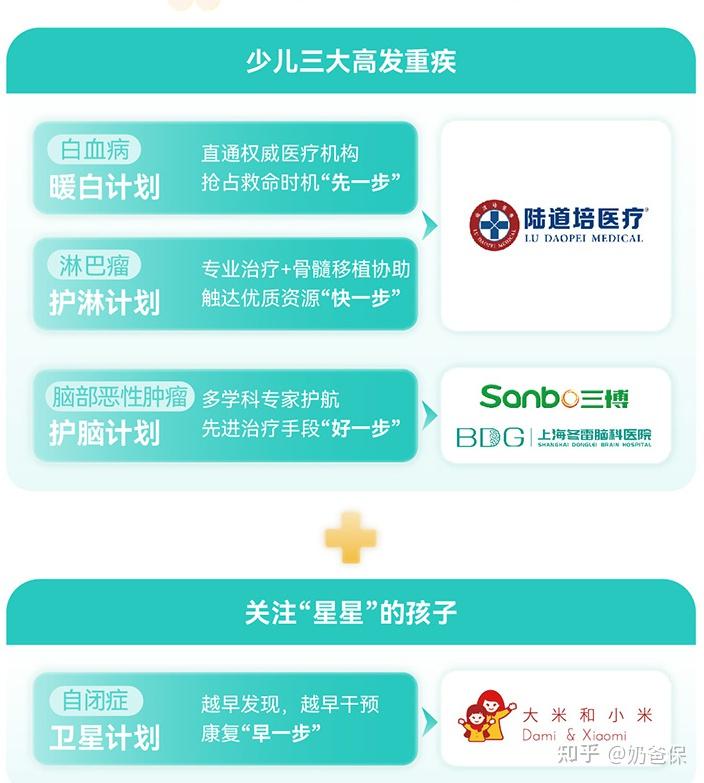
君龙人寿小青龙7号A款,赔付次数是同类里最多的。重疾不分组赔6次,特疾赔6次,罕见病也赔6次。少儿自闭症和先天性疾病都写进合同里了,3周岁起因先天畸形导致的重疾也能赔。增值服务是所有儿童产品里最全的,按保额分标准包、进阶包、全享包,暖白计划、卫星计划、护淋计划这些,基本投保就能享受。适合追求赔付次数、看中自闭症保障的家长。
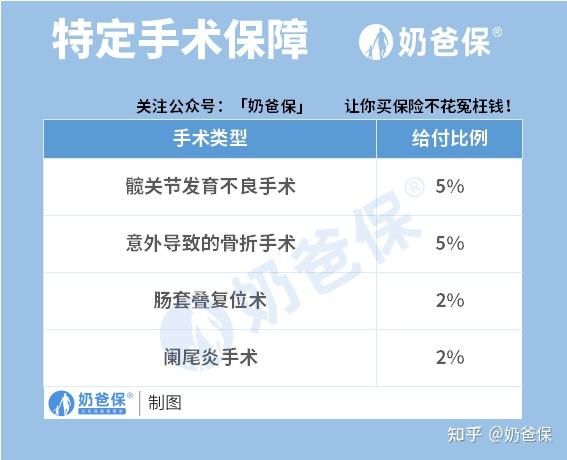
大黄蜂16号旗舰版还有个疾病保费补偿金挺实用——孩子在缴费期内确诊重疾或中症,赔完钱后所有已交保费全退回来,后续没交的也豁免了,等于免费拿保障。还有特定手术关爱津贴,30岁前因为阑尾炎、骨折这些做指定手术,按2%到5%保额赔,能把小额医疗没报的那部分补上。
医疗险怎么选,记住三个关键点
医疗险和重疾险不一样,它是报销型的,住院花了多少,社保报完剩下的按规则报。主要看三个地方:免赔额、报销范围、续保条件。
免赔额一般是一万,社保报完自付超过一万的部分才能报。有些产品家庭共享免赔额,或者无理赔逐年递减,对咱们更友好。报销范围优先选社保内外都能全额报的。续保条件最重要——保证续保20年的长期医疗险,比一年期的稳定得多,尤其适合中老年人或者有慢性病的。
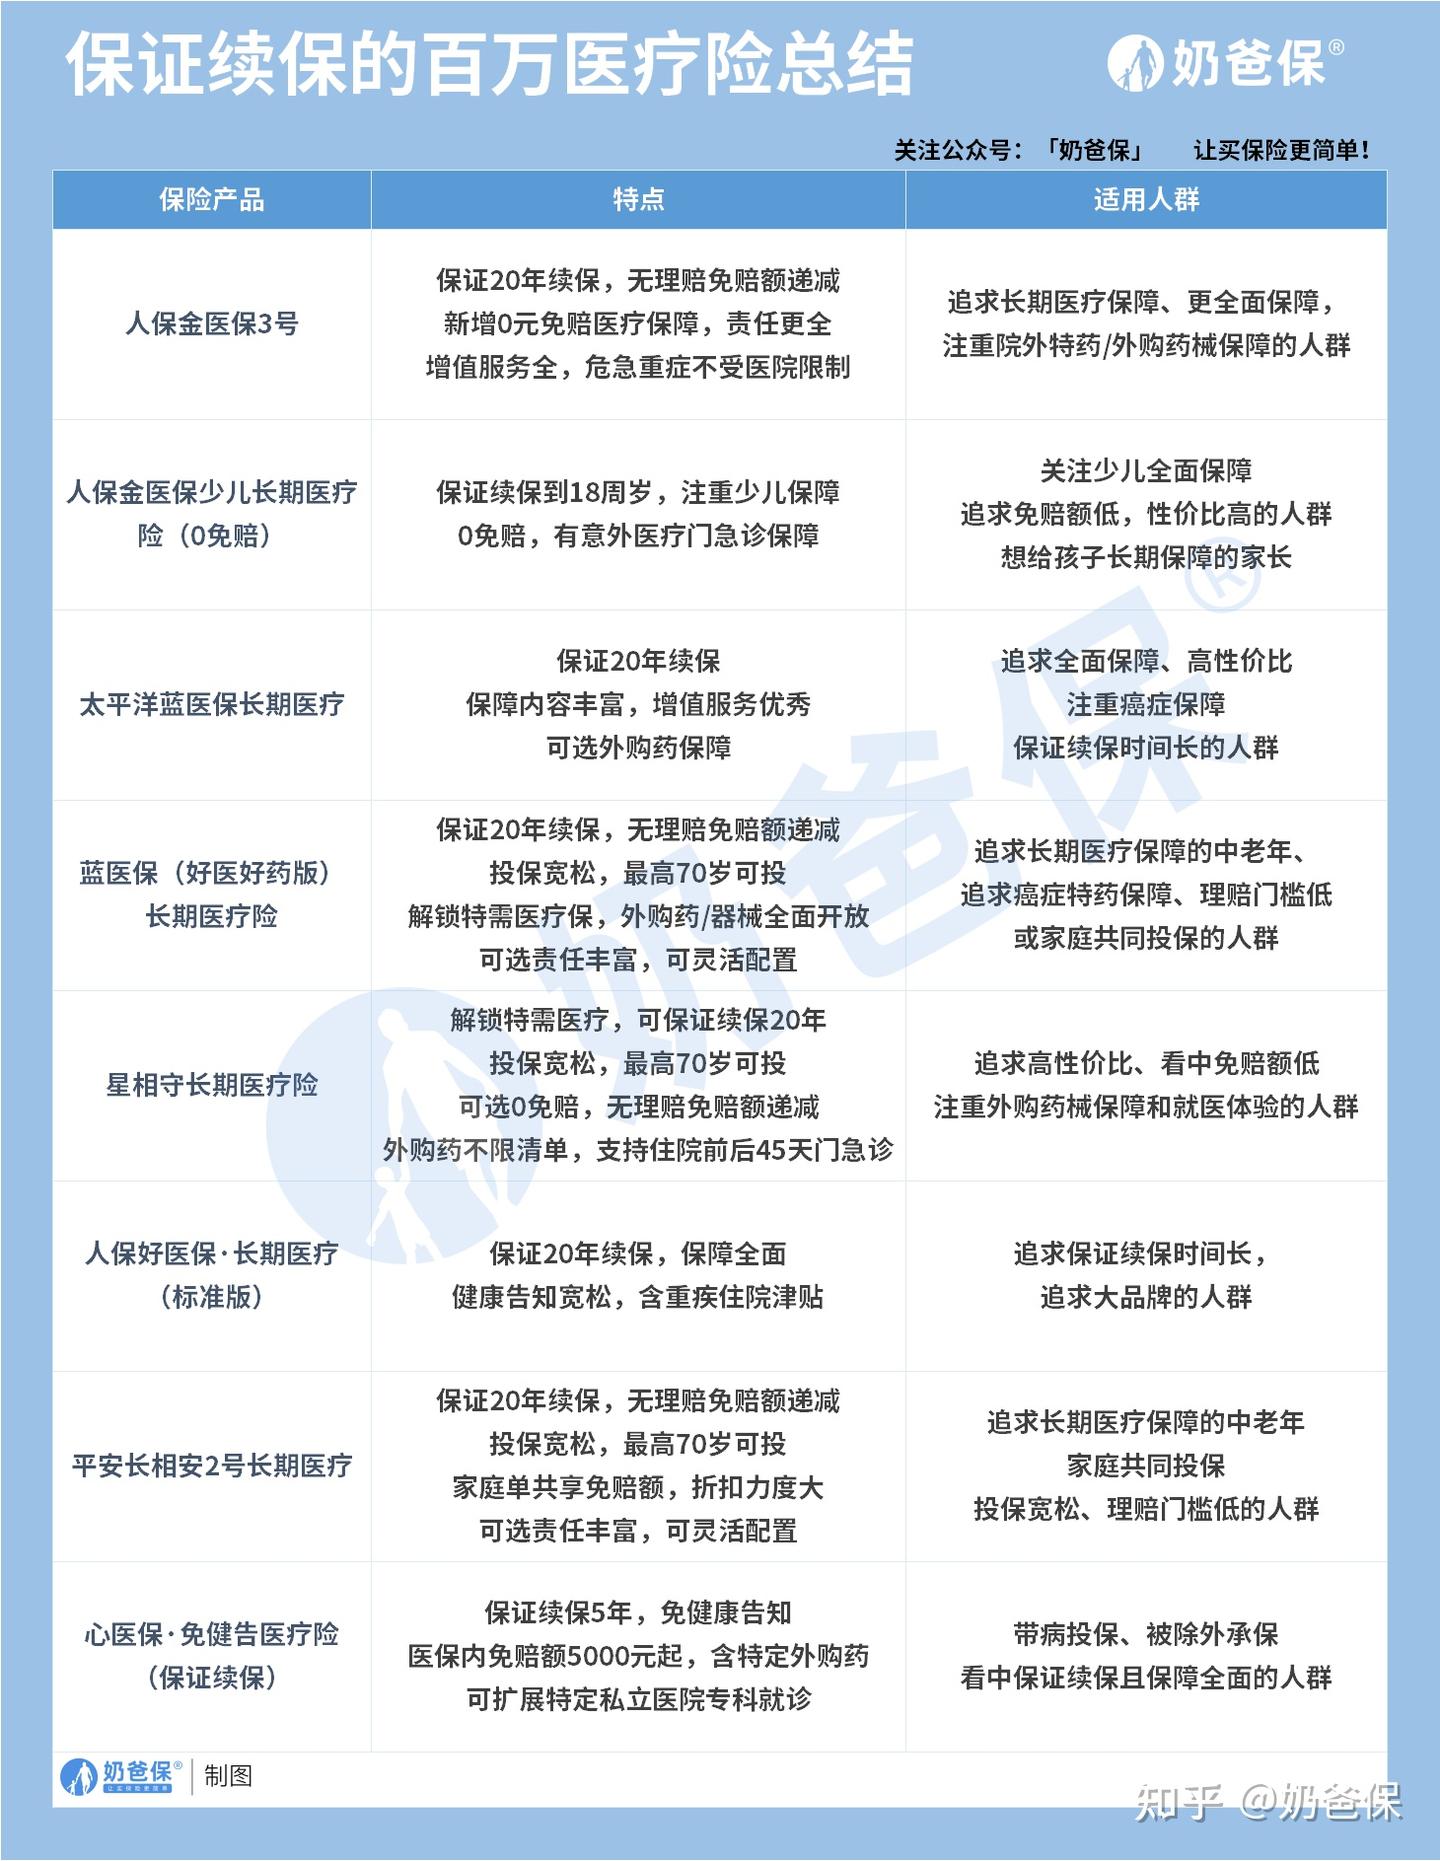
长期医疗险目前市面上好的有几款。人保金医保3号,保证续保20年,核心主险免赔额可以无理赔递减到7000元,还能附加0元免赔,感冒发烧住院也能报。外购药械、重疾住院津贴这些附加保障也全。不足是部分责任不保证续保,比如外购药械目前是一年期的。适合追求长期保障、注重院外特药的人。
人保金医保3号
人保金医保少儿长期医疗险(0免赔)
太平洋蓝医保长期医疗
太平洋蓝医保好医好药版
星相守长期医疗险
人保好医保·长期医疗(标准版)
平安长相安2号长期医疗
心医保·免健告医疗险(保证续保)
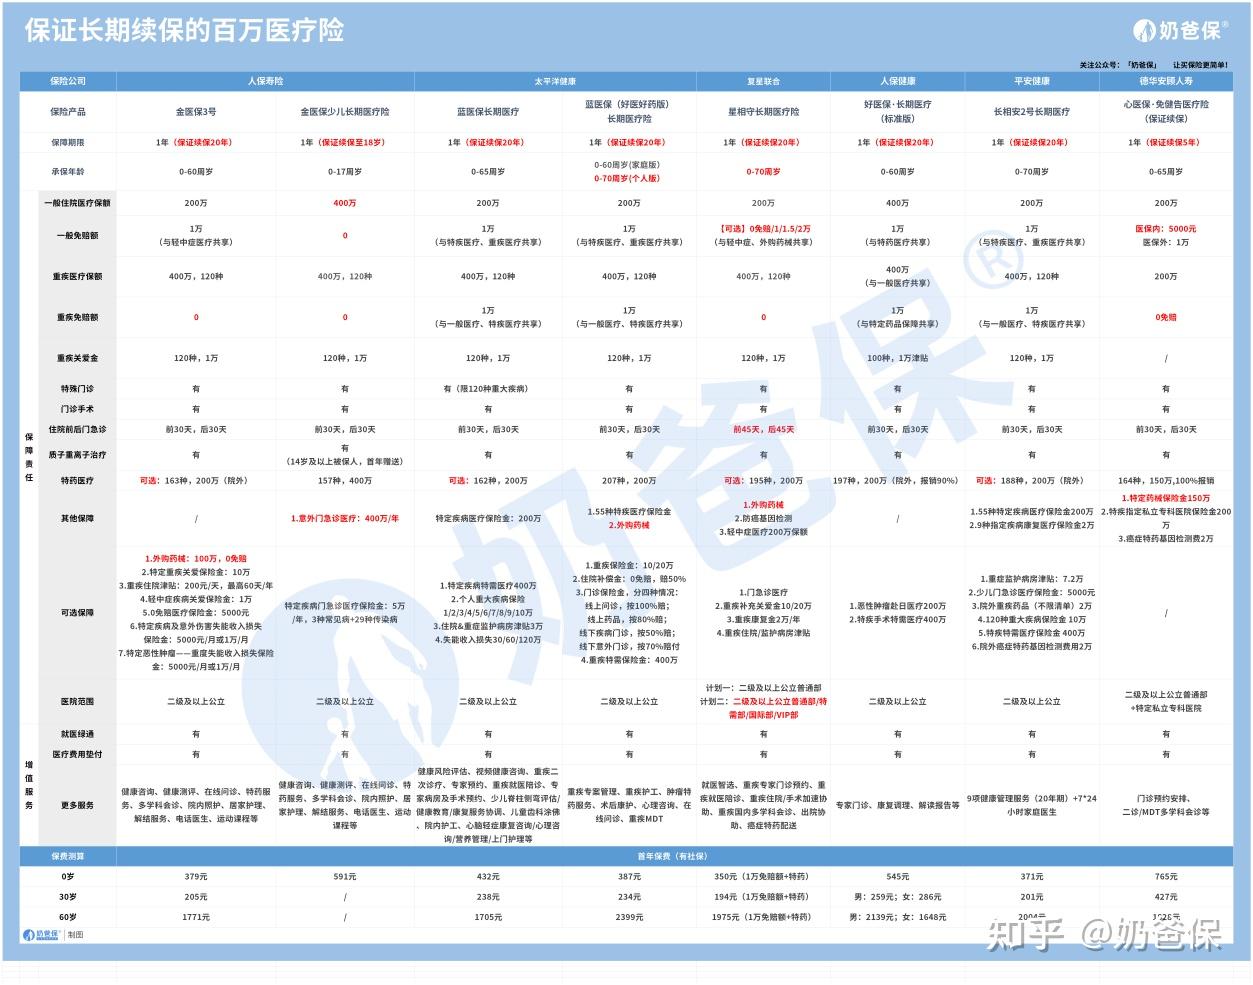
蓝医保长期医疗,保证续保20年,特药清单162种,55种中轻症特定疾病也给1万关爱金。家庭单两人以上95折,三项医疗保障共享免赔额,赔付概率高。不足是重疾医疗有免赔额。适合追求保障全面、高性价比的中老年群体。
蓝医保好医好药版,最高70岁能买,无理赔免赔额最低降到5000元。外购药及器械不限清单,必选责任里就含外购药械和特需医疗。家庭单最高85折。适合中老年群体和追求癌症特药保障的人。
星相守长期医疗险,计划一和计划二都保证续保20年,计划二的特需医疗在市场上很稀缺。保障覆盖一般医疗、轻中症、120种重疾和质子重离子。
给孩子买医疗险,金医保少儿长期医疗险保证续保到18周岁,一般加重疾保额800万,157种特药含2种CAR-T疗法,保额400万。两个子女投保95折,三个以上9折。适合少儿群体,费率优势明显。
说点实在的
干了这么多年保险,我最大的感受就是:买保险要趁身体好的时候。等查出结节、血压高了再来,选择面一下子窄很多。老周要是两年前买,甲状腺相关疾病也能正常保,现在只能除外了。
重疾险怎么买?先确定保额,再根据预算和身体状况选产品。预算充足保终身,预算有限保定期的把家庭责任期覆盖住。医疗险优先选保证续保20年的,稳定性最重要。别追求一步到位,先有个基础保障,以后收入涨了再补充。
你要是拿不准自己该买什么,或者身体有点小毛病不知道能不能买,可以找我聊聊。买对保险,关键时候真能救命。
众民保百万医疗险
众安尊享e生2025
太保健康蓝医保·百万医疗险(免健告版)
长相安3号庆典版(免健告)
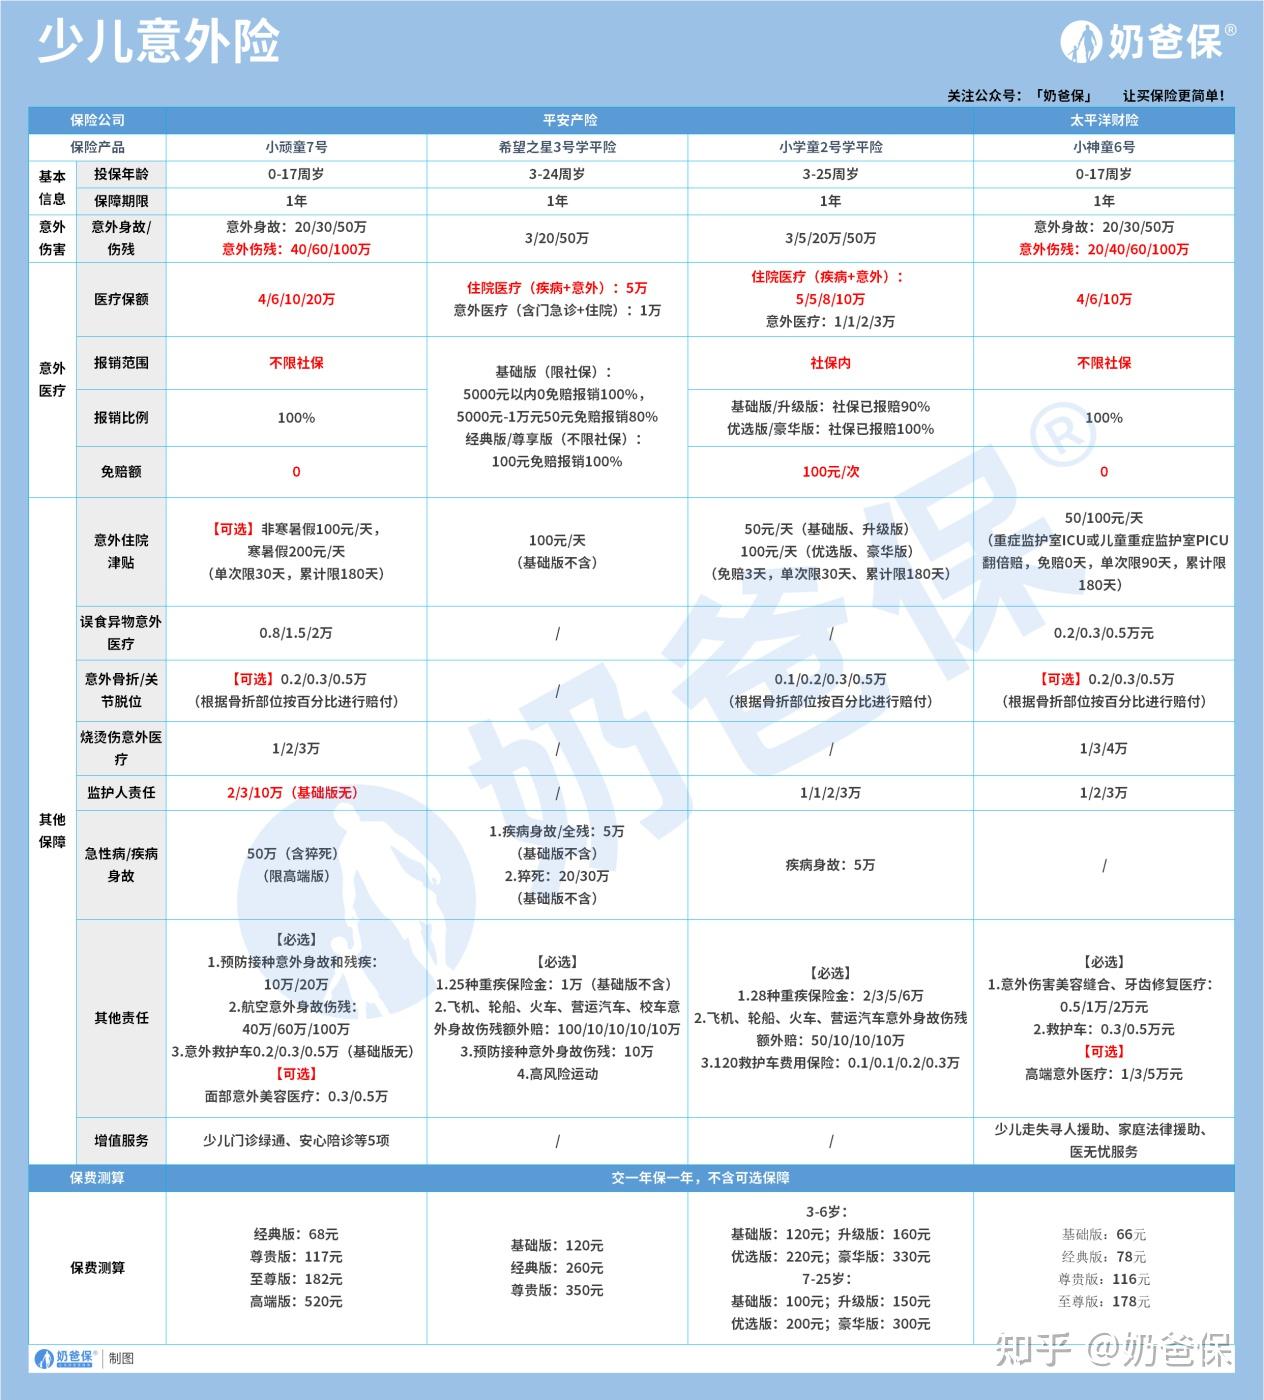
小顽童7号
希望之星3号学平险
小学童2号
小神童6号
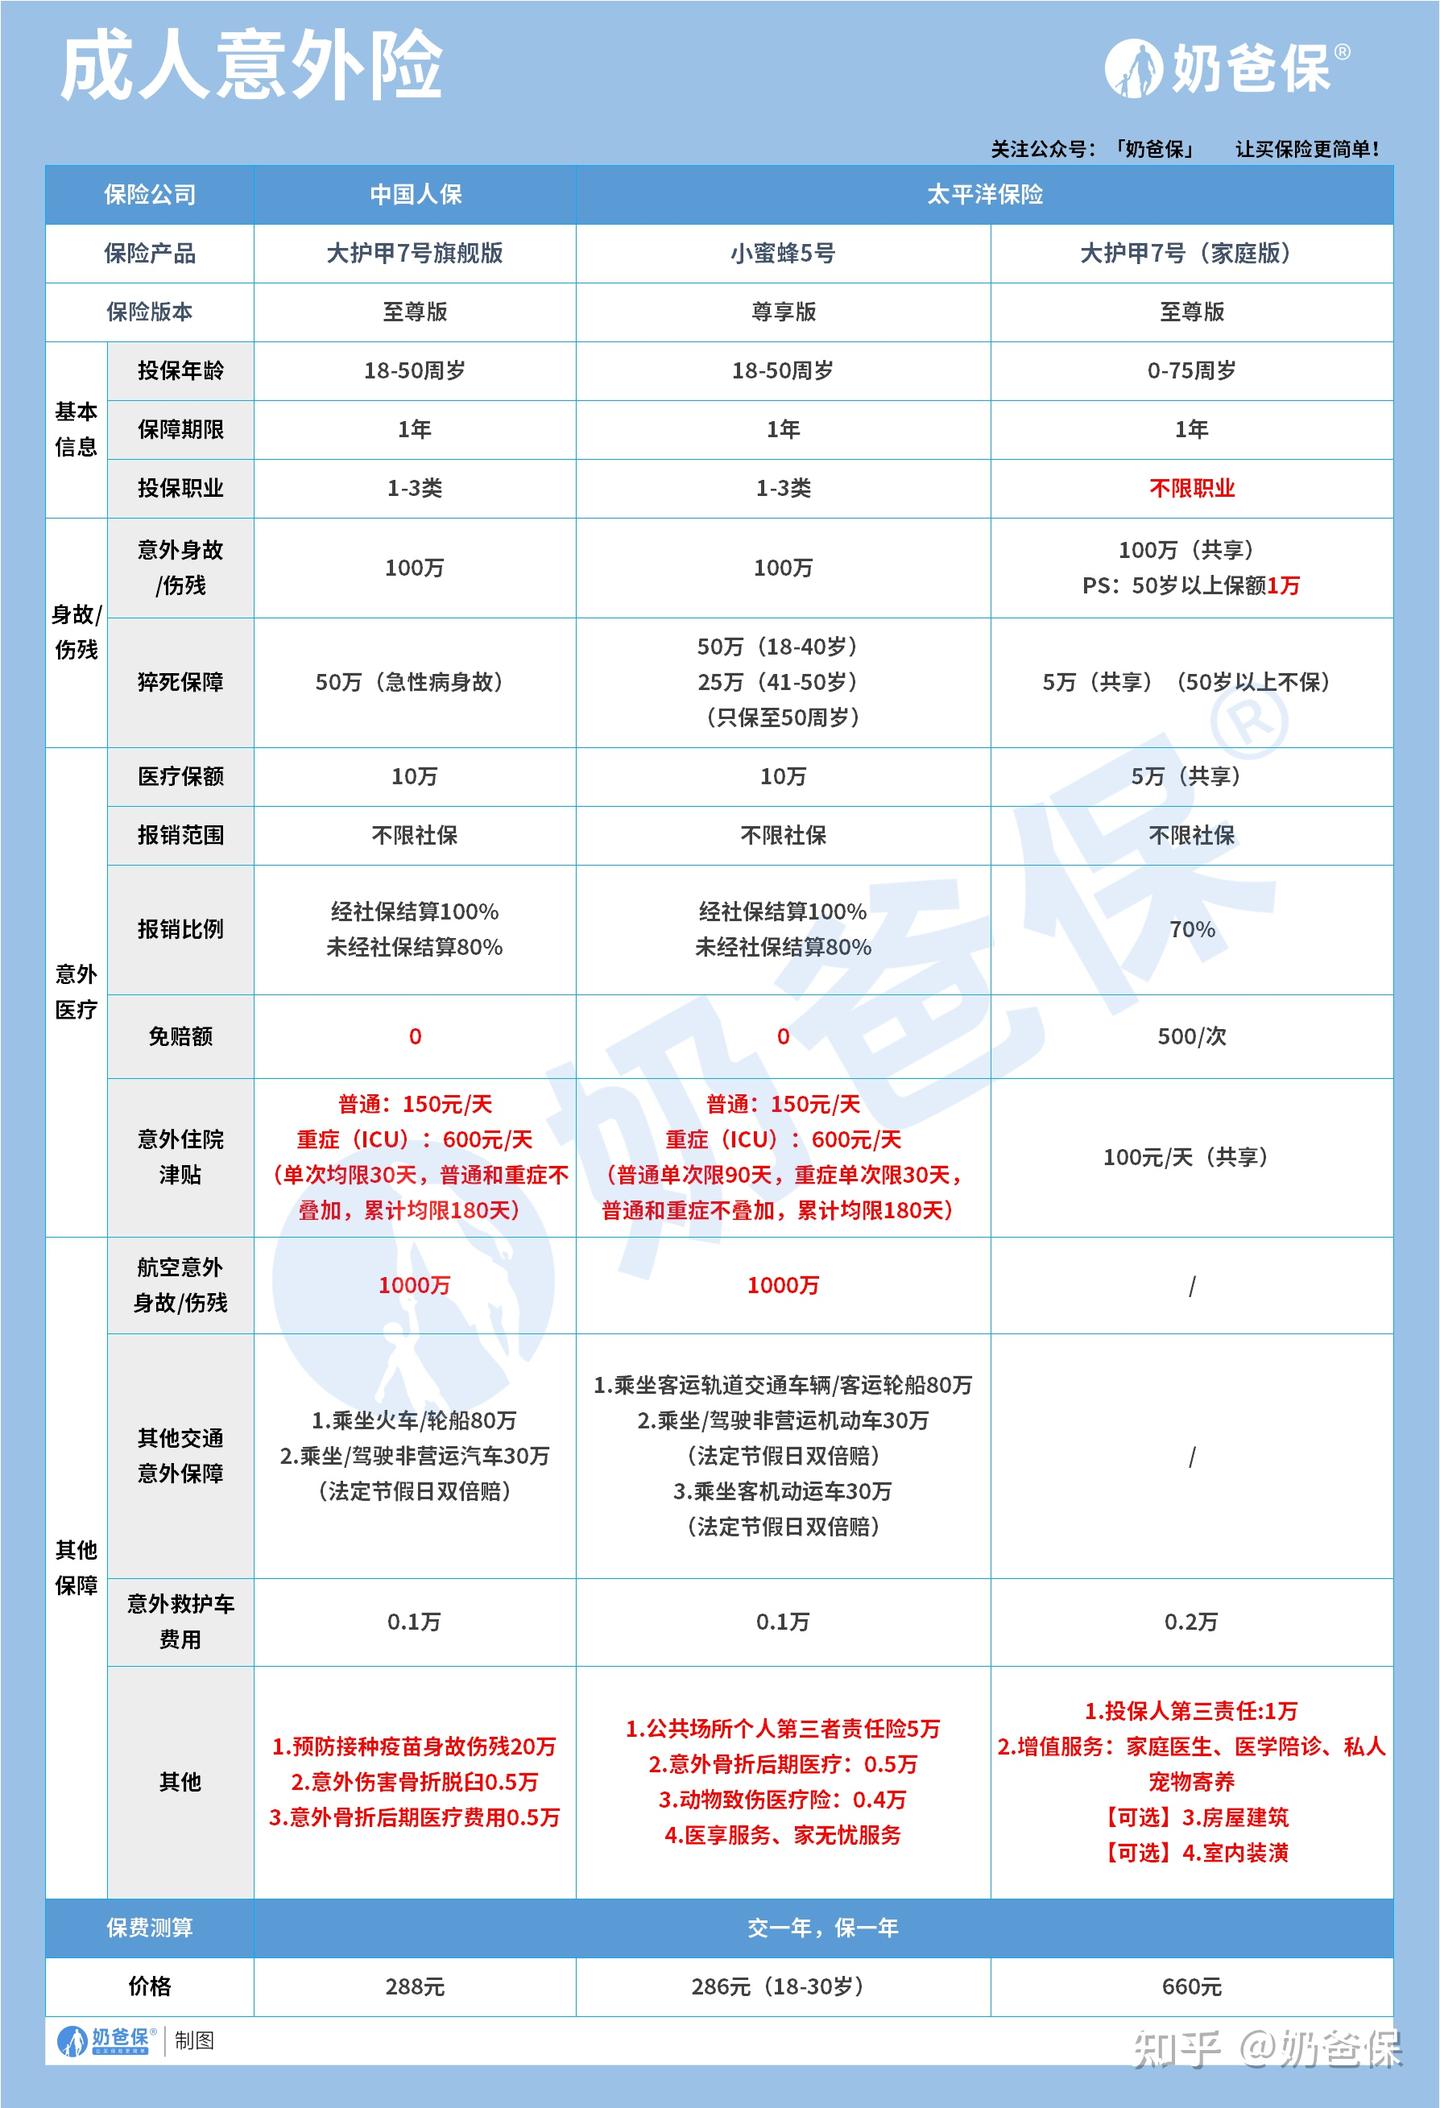
大护甲7号旗舰版
小蜜蜂5号
大护甲7号(家庭版)
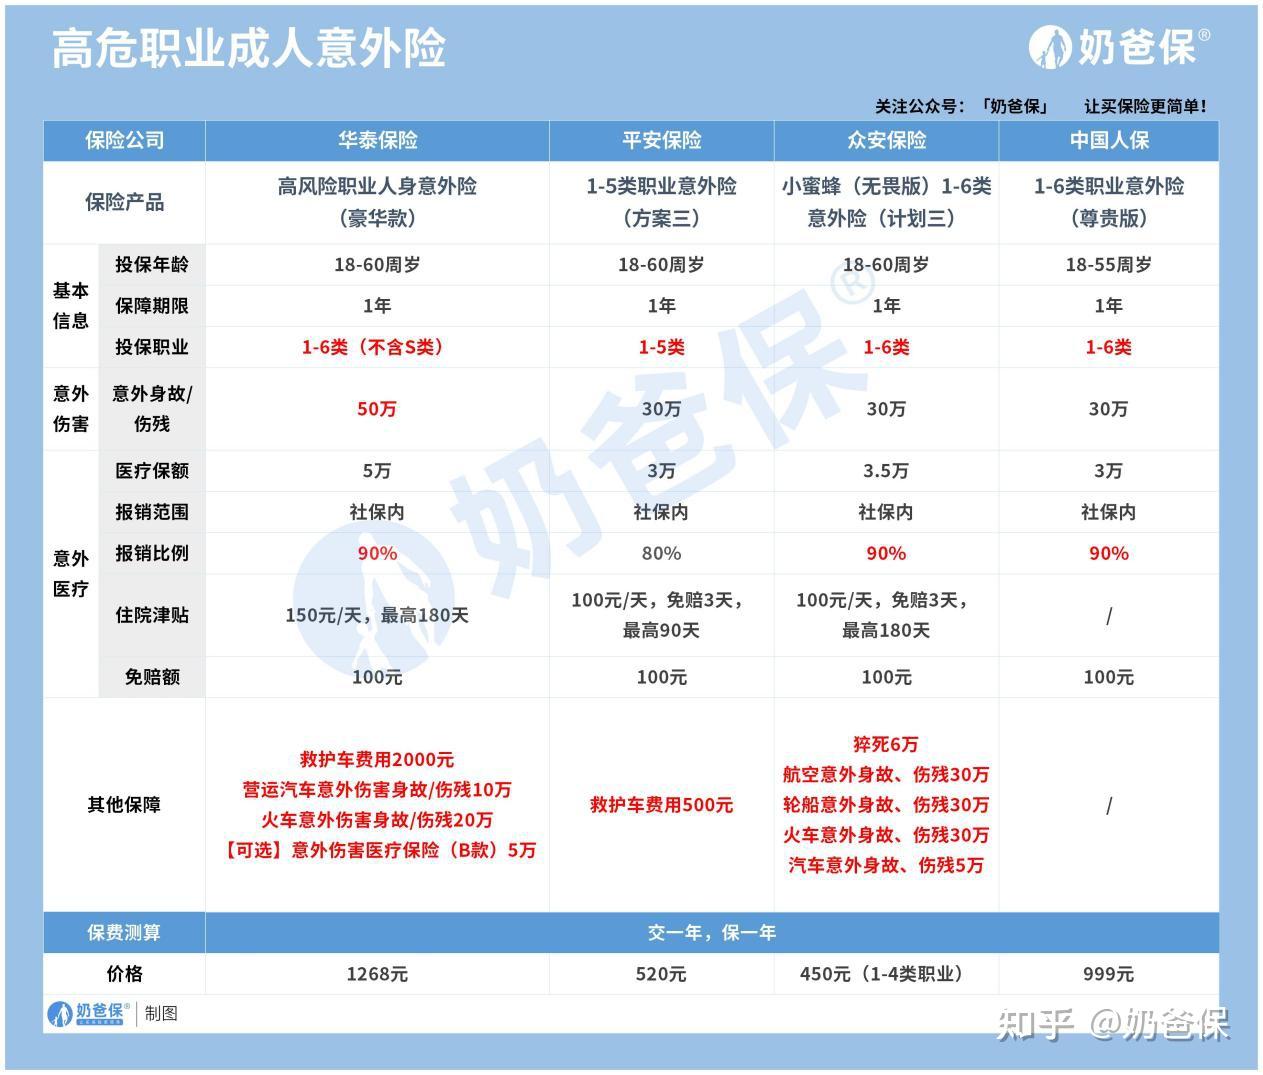
高风险职业人身意外险(豪华款)
1-5类职业意外险(方案三)
小蜜蜂(无畏版)1-6类意外险(计划三)
1-6类职业意外险(尊贵版)
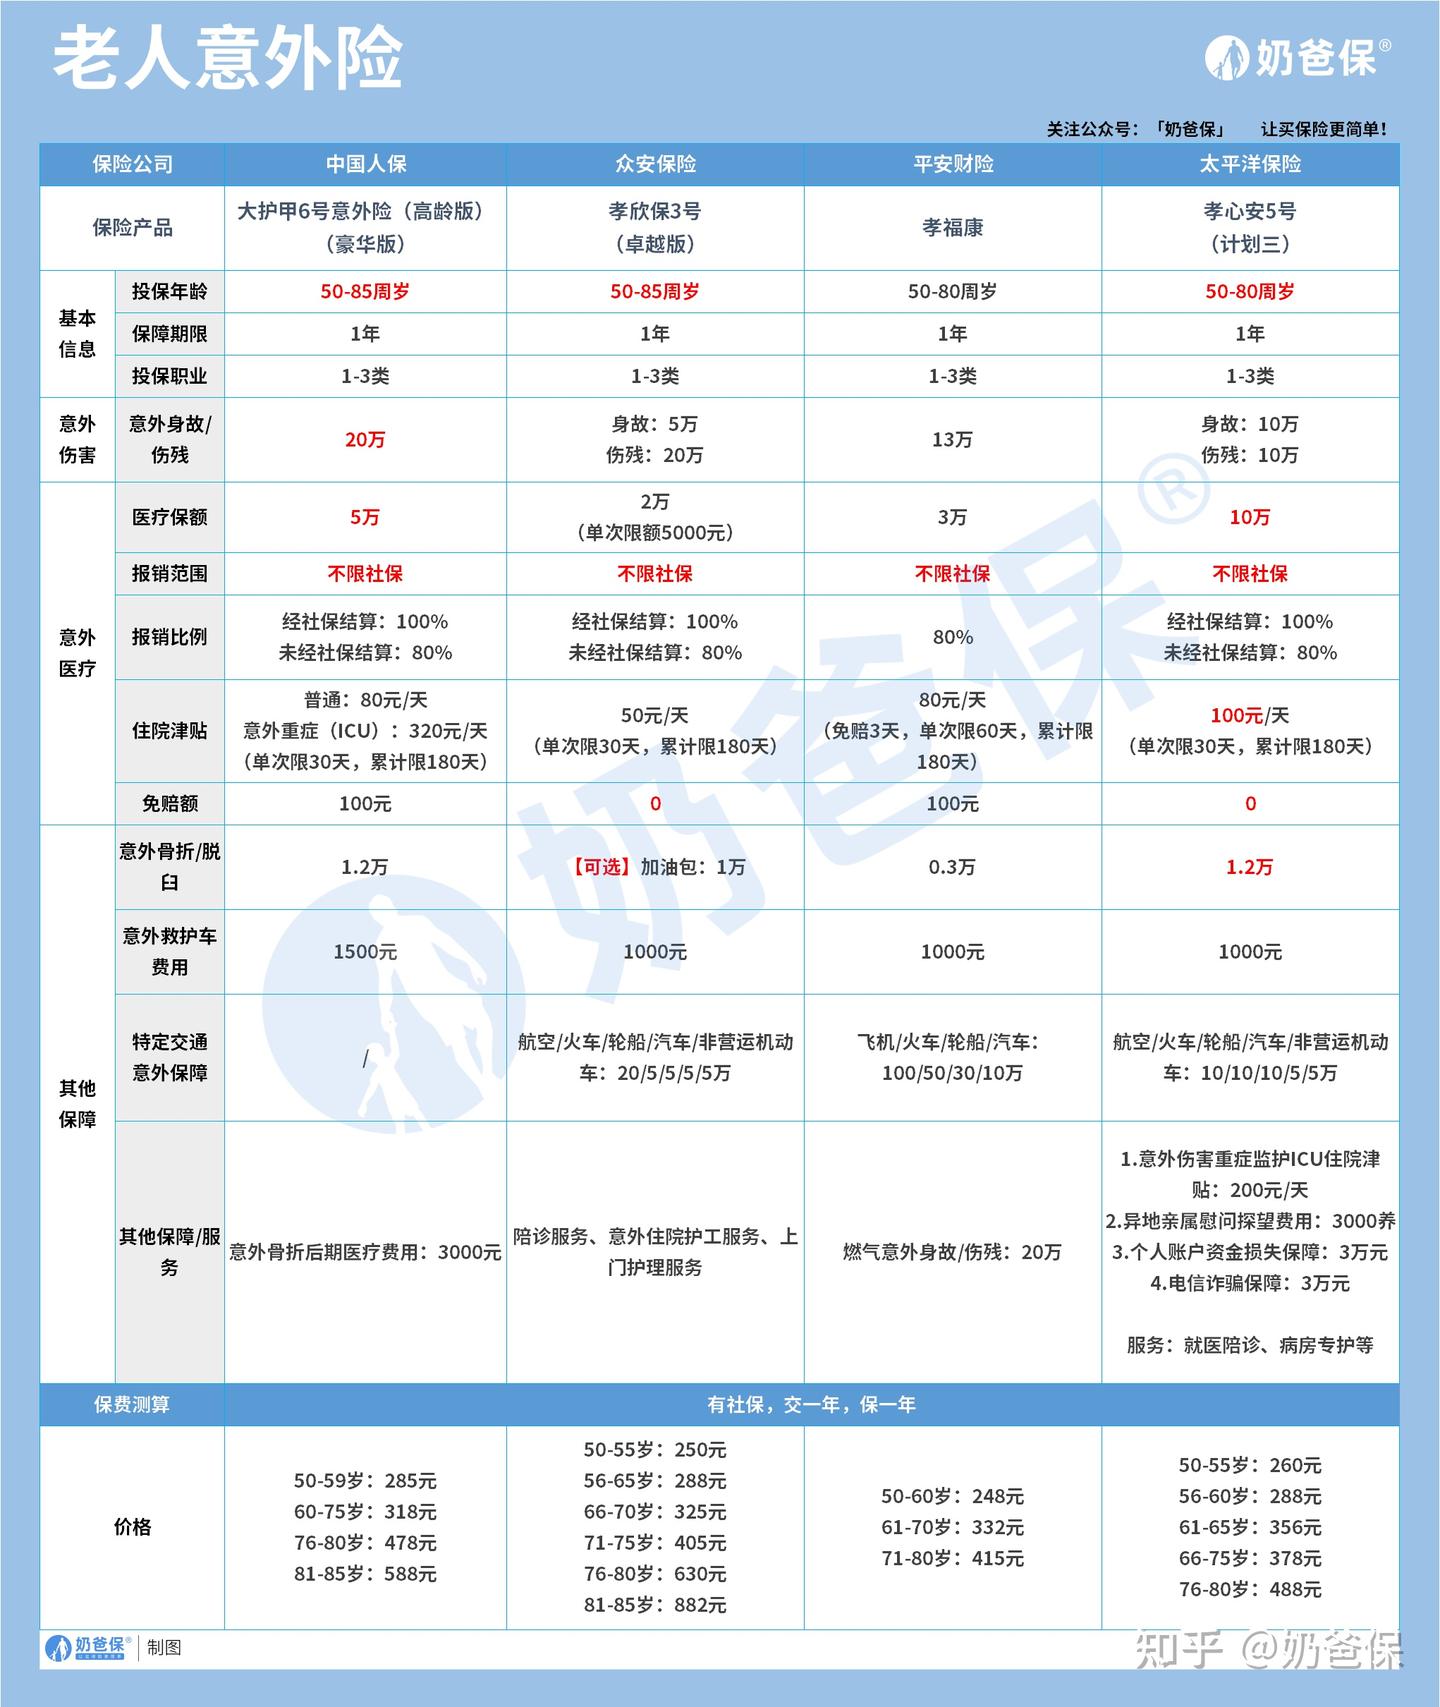
大护甲6号意外险(高龄版)(豪华版)
孝欣保3号(卓越版)
孝心安5号(计划三)
孝福康
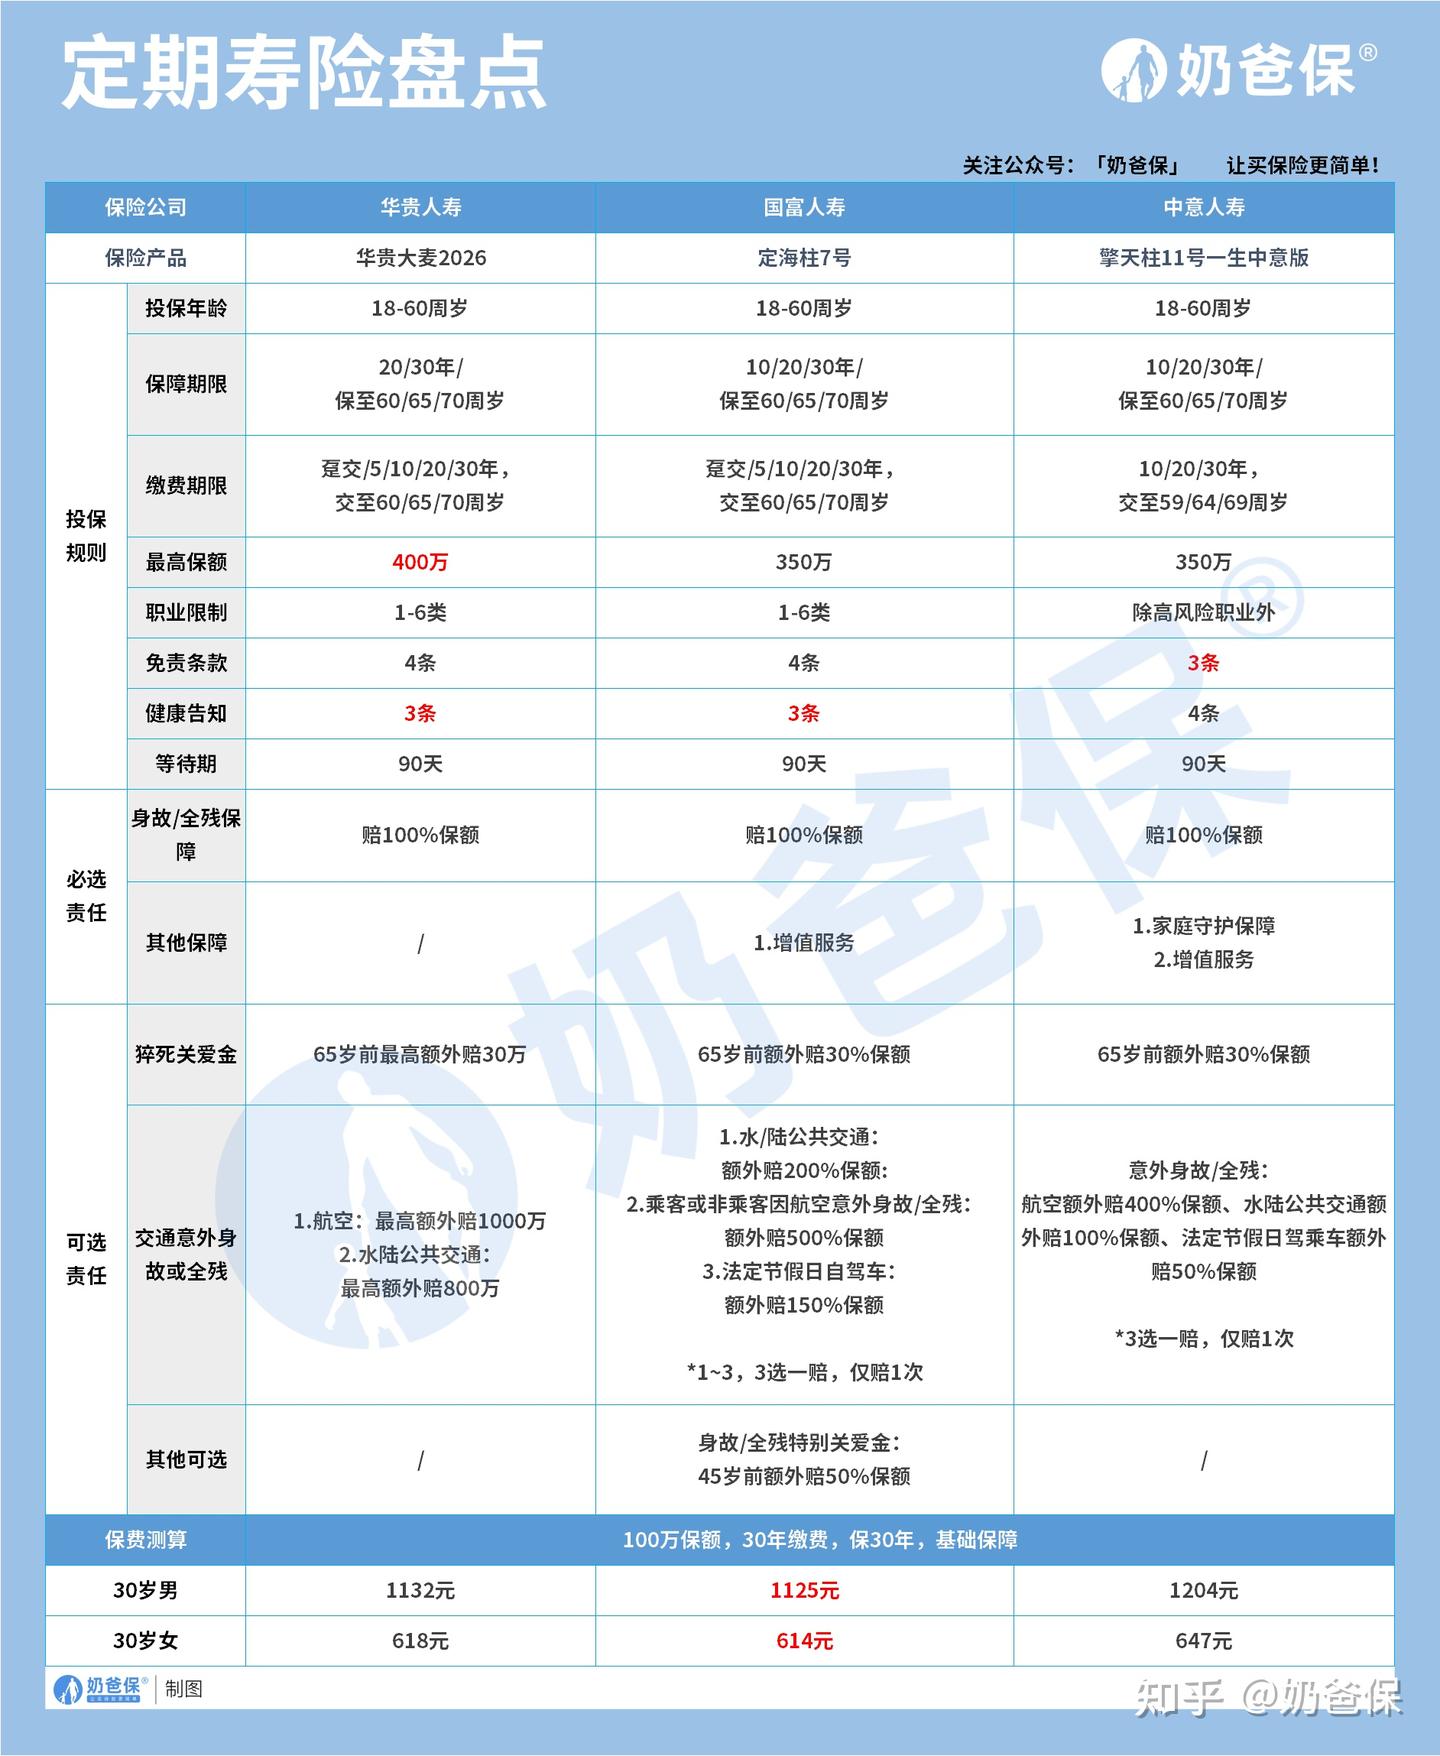
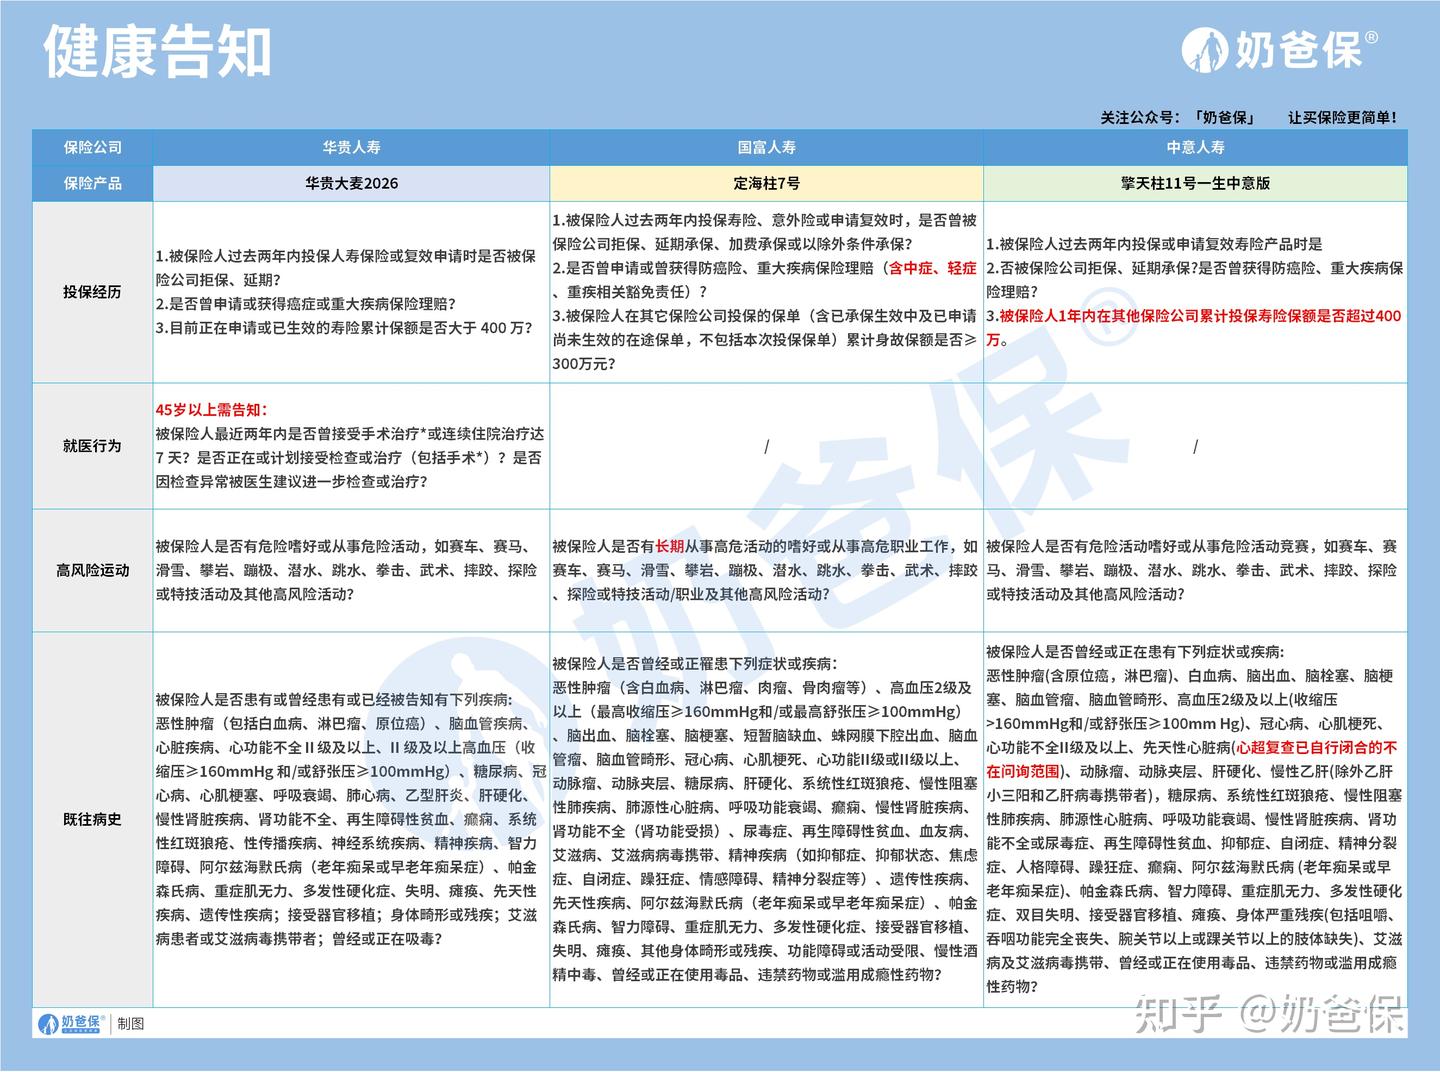
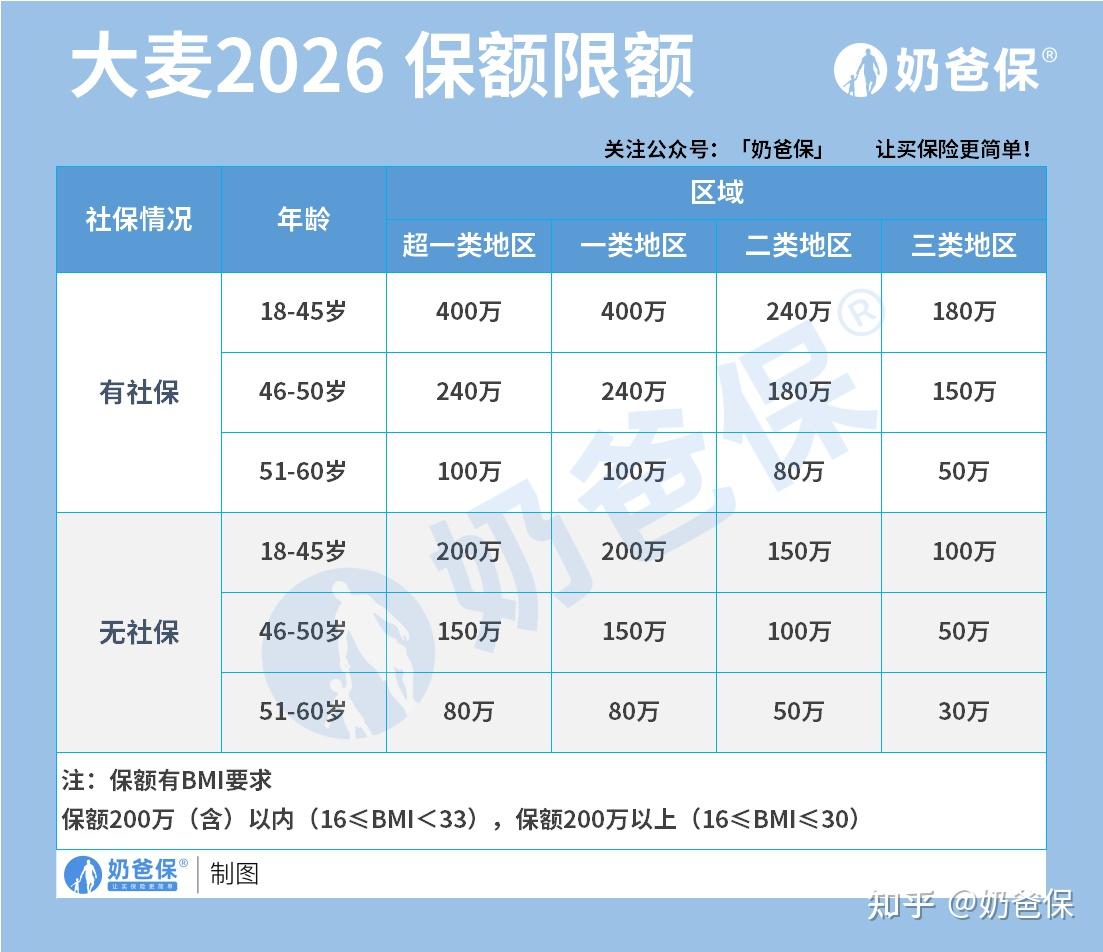
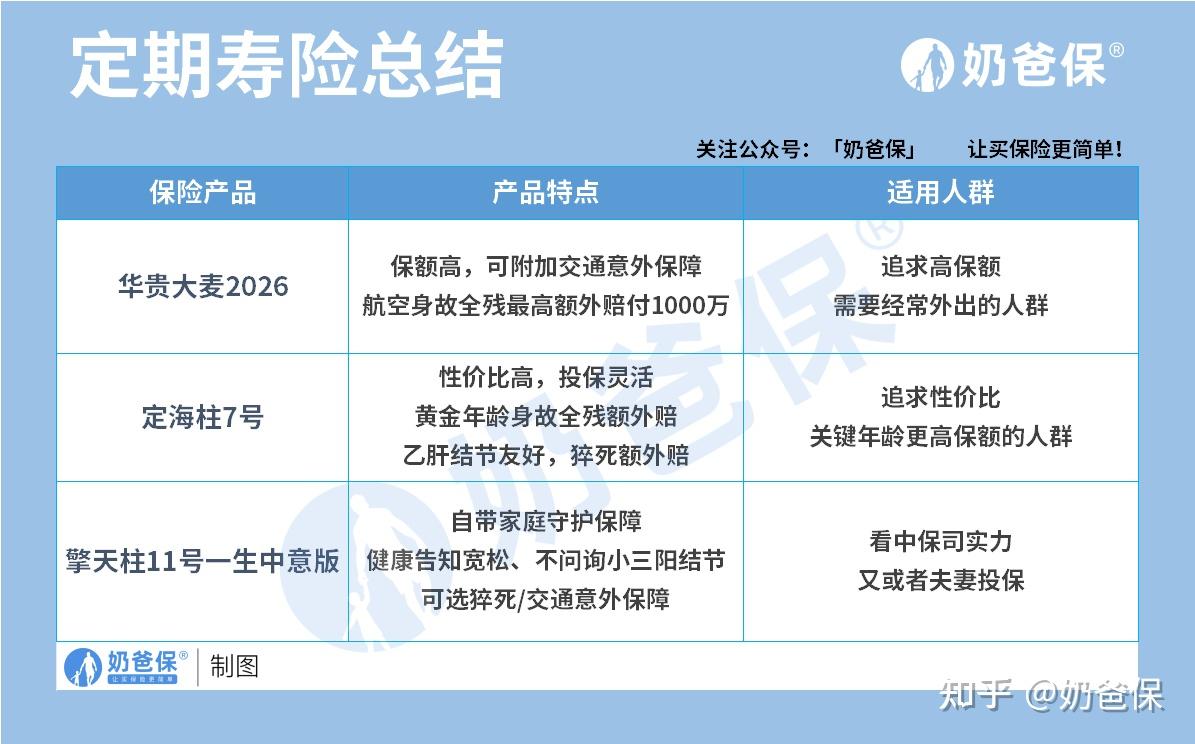
华贵大麦2026
定海柱7号
擎天柱11号一生中意版
普通型产品预定利率最高值为2%
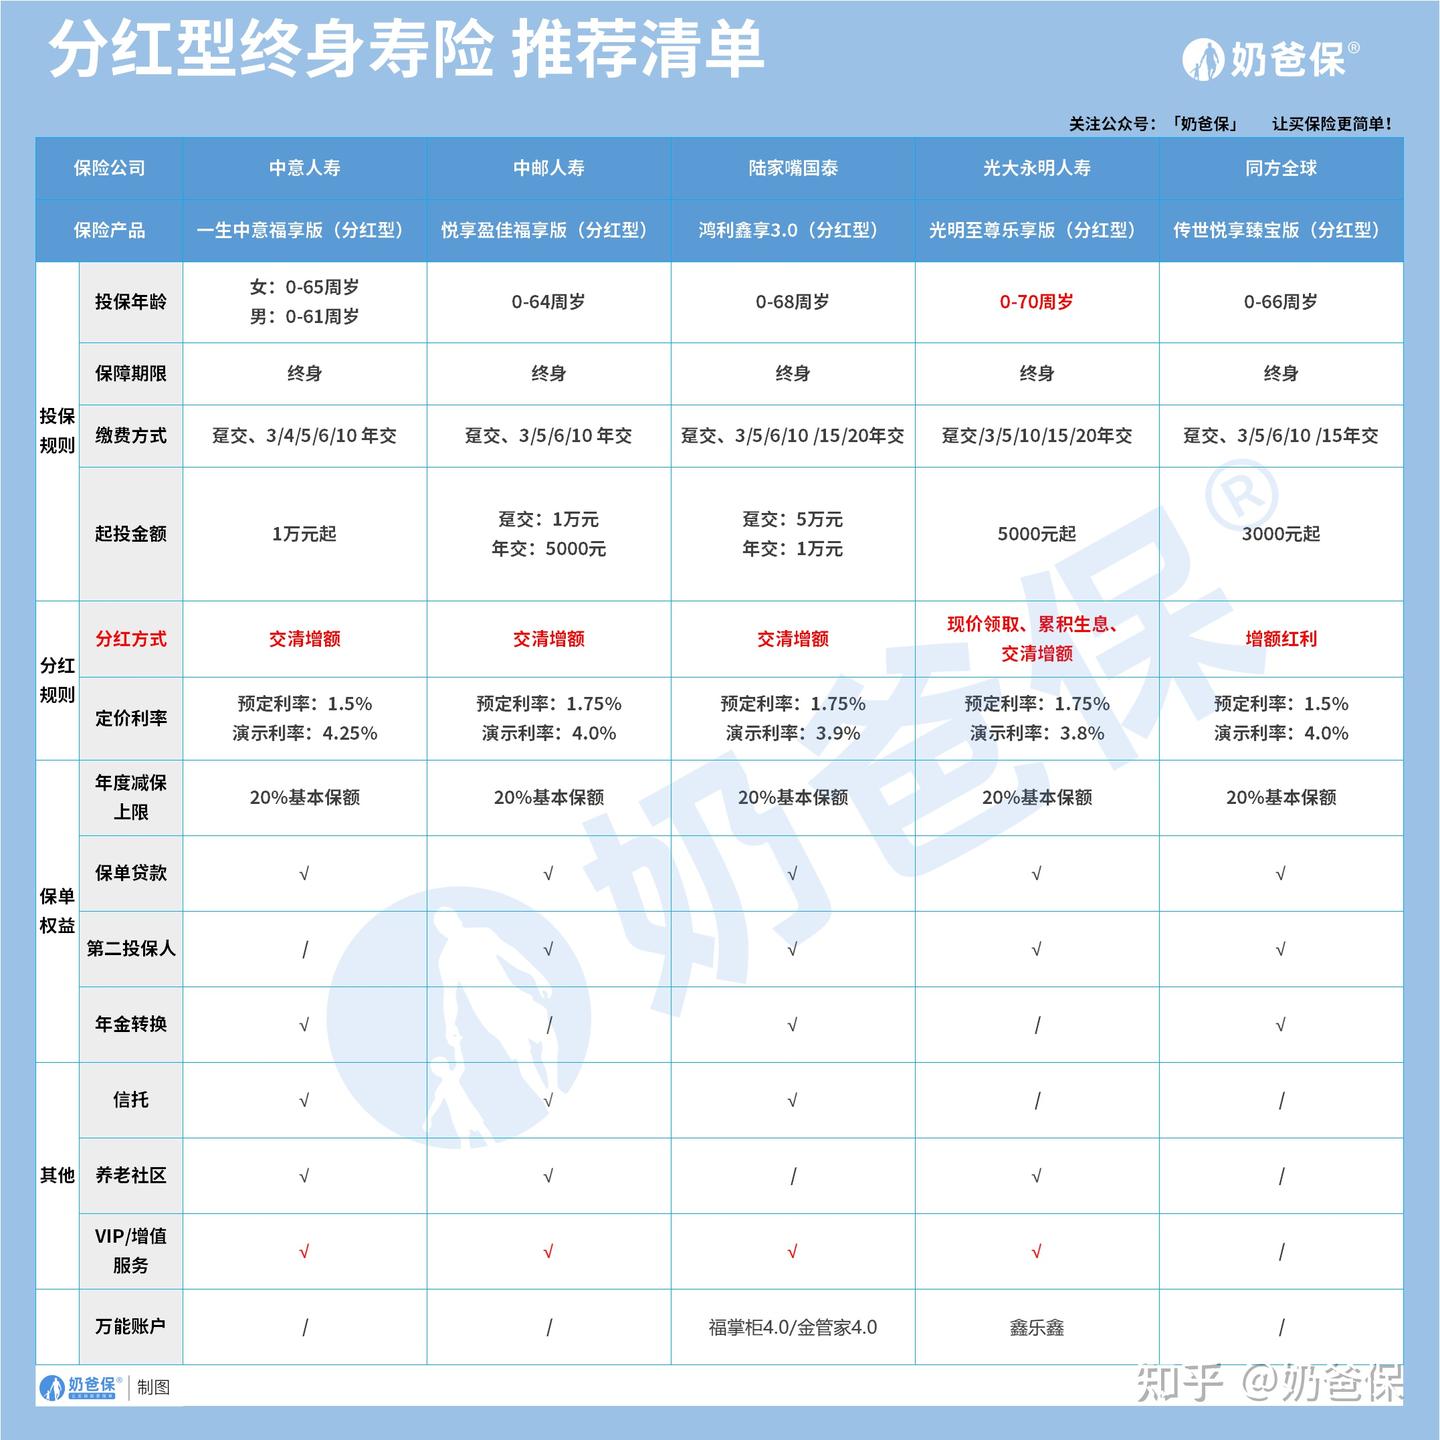
分红险预定利率最高值1.75%
万能险保底利率最高值1%
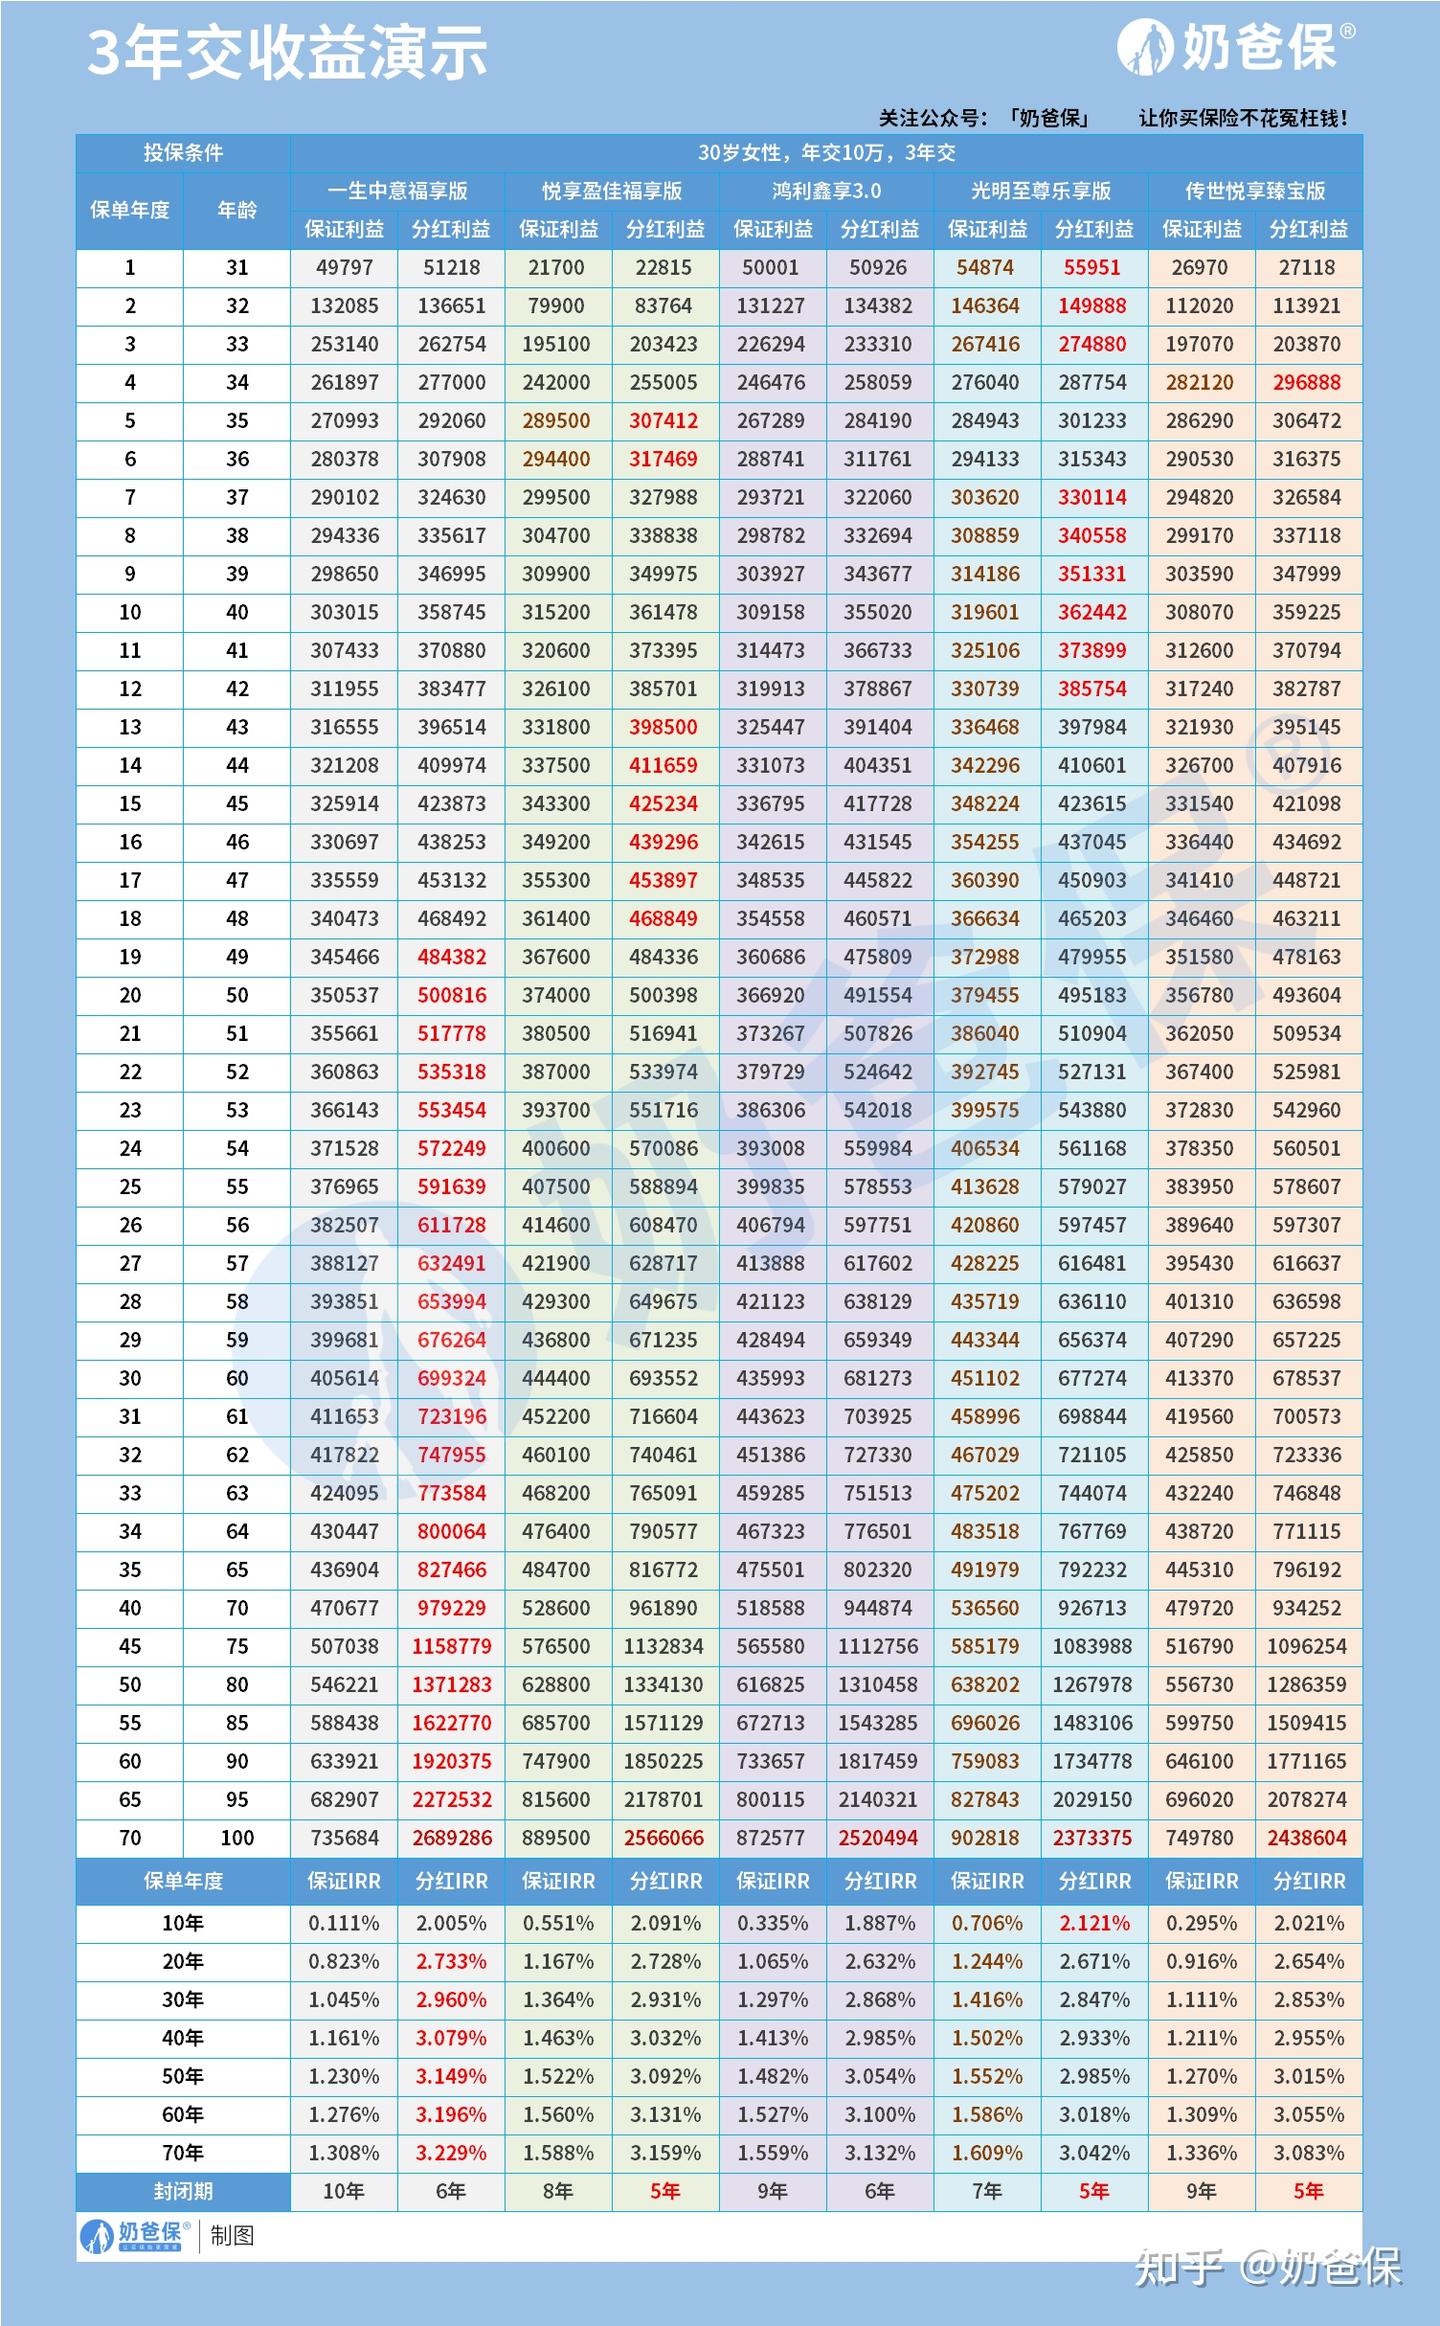
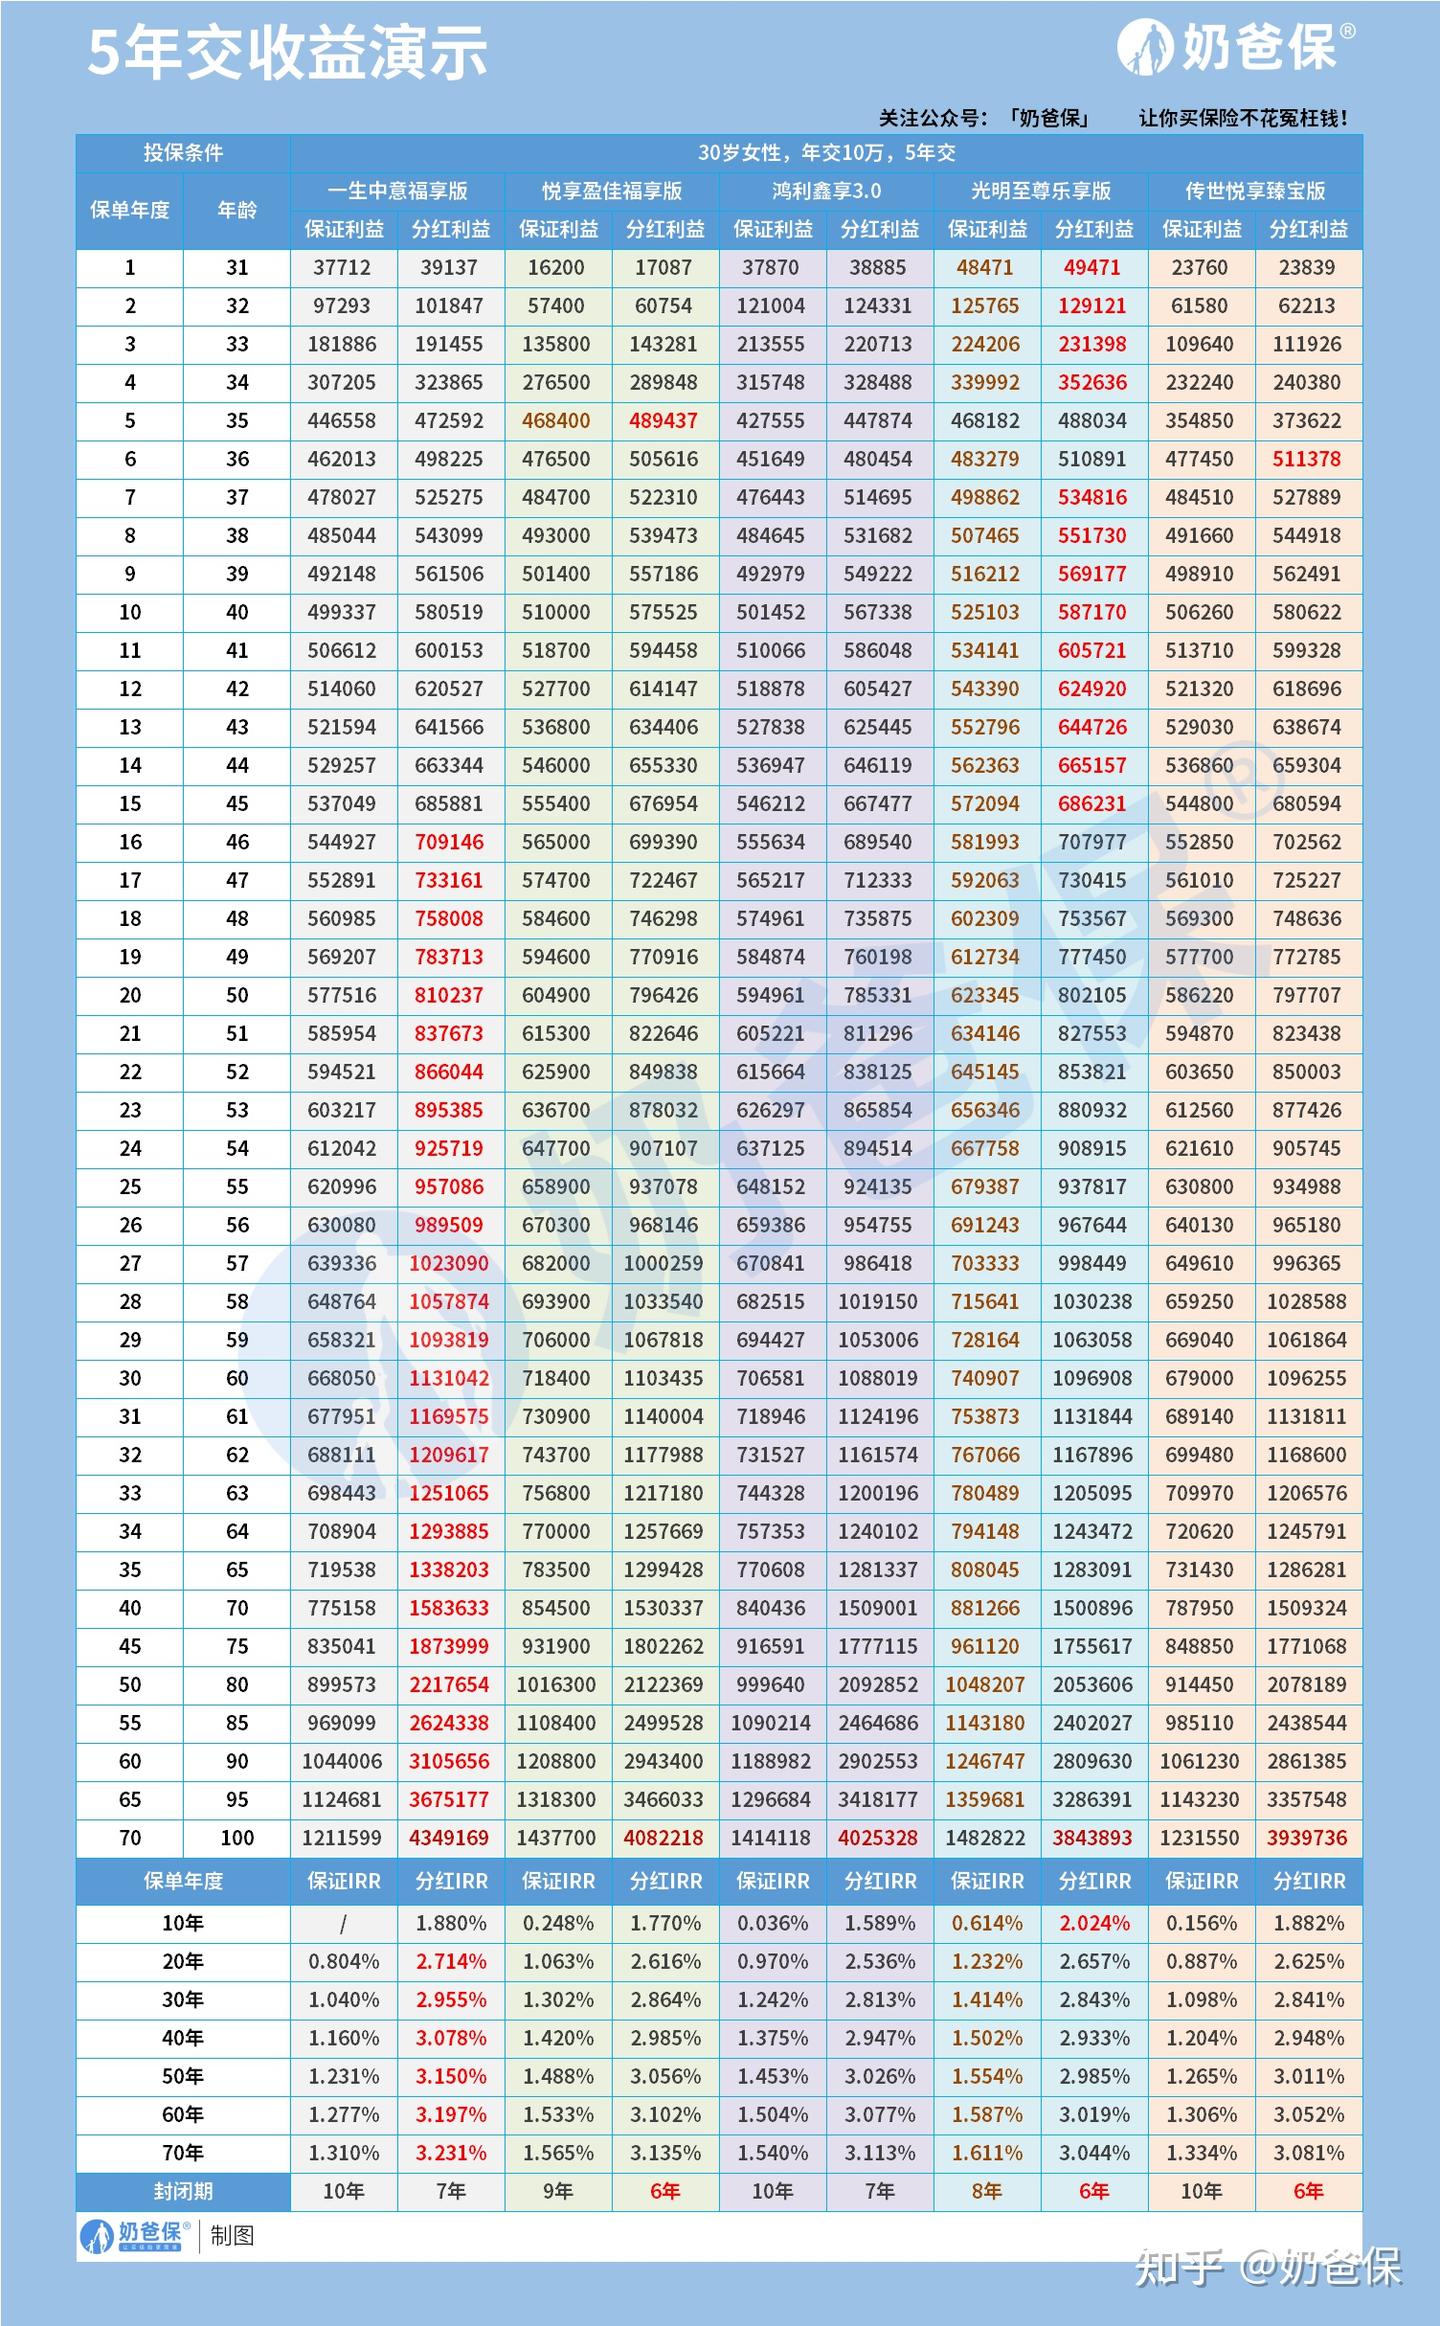
中意人寿一生中意福享版
中邮人寿悦享盈佳福享版
陆家嘴国泰人寿鸿利鑫享3.0
光大永明人寿光明至尊乐享版
同方全球传世悦享臻宝版
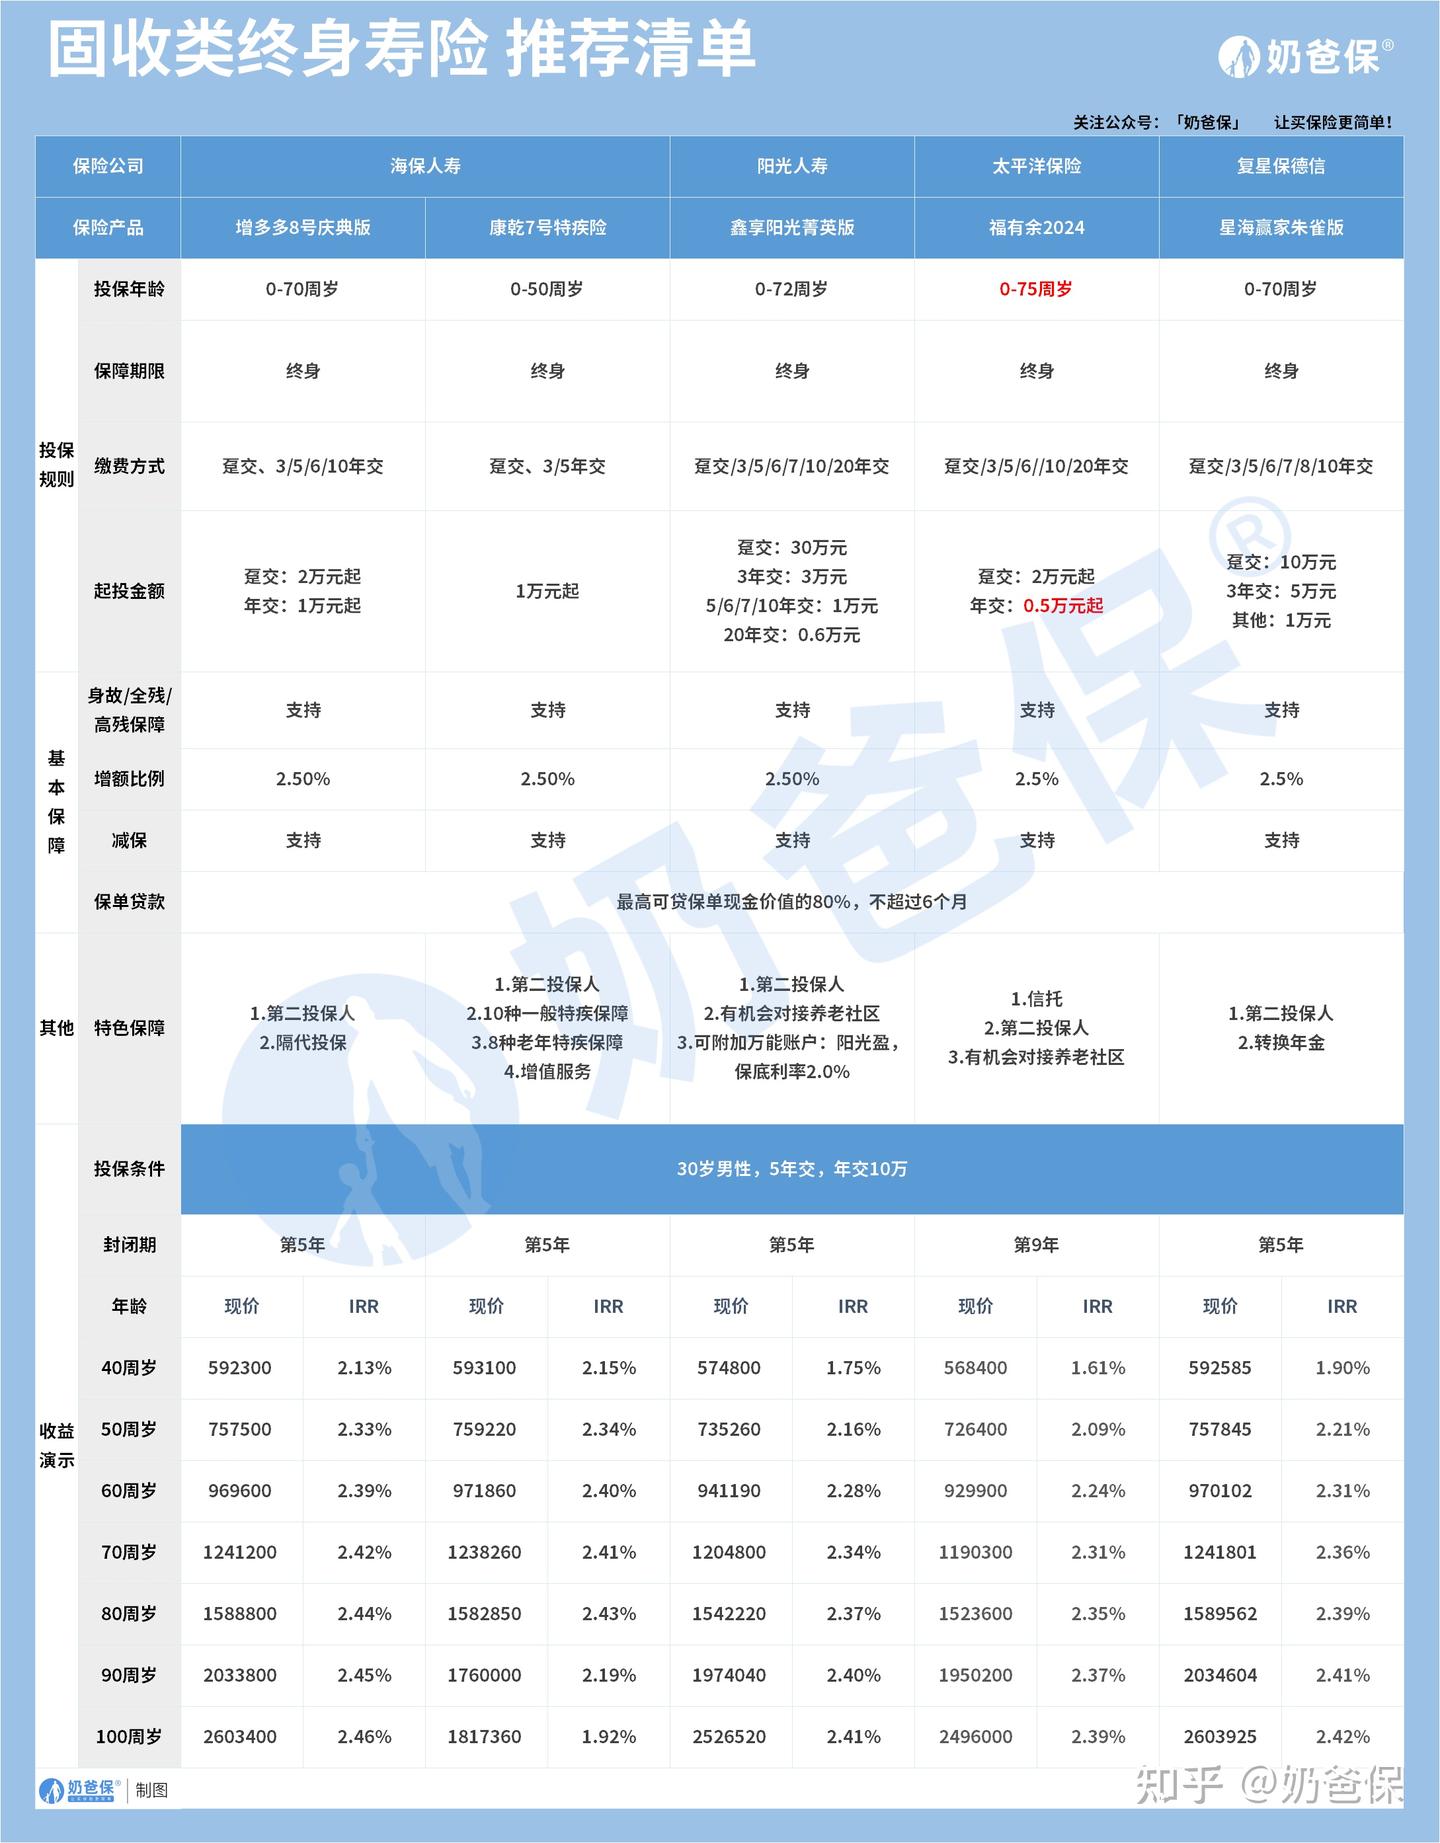
增多多8号庆典版(已退市)
康乾7号特疾险(已退市)
鑫享阳光菁英版(已退市)
福有余2024(已退市)
星海赢家朱雀版(已退市)
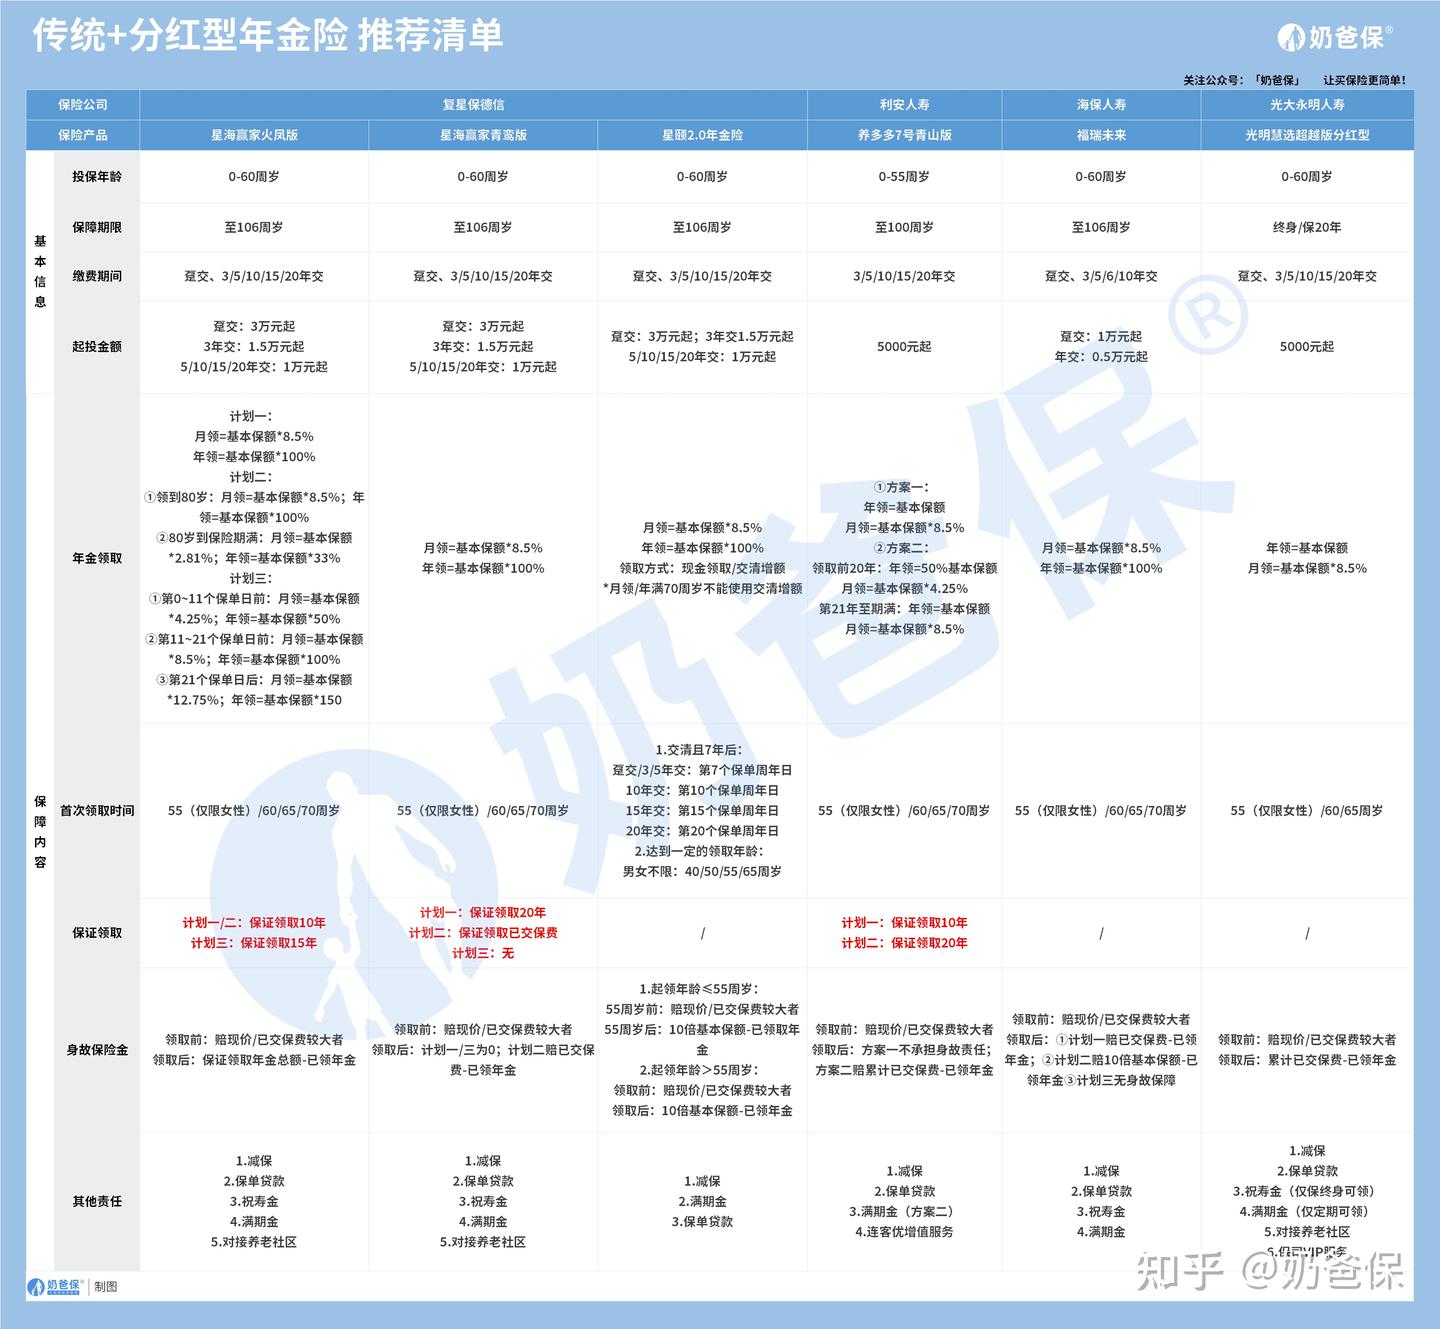
星海赢家火凤版
星海赢家青鸾版
星颐2.0年金险
养多多7号青山版
福瑞未来
光明慧选超越版分红型
快享福3号
邮爱一生2.0
瑞有余2024个养版
爱尊享2.0分红型
鑫盈人生
蛮好的人生