先说答案:新农合必须交,但它兜不住大病的底。我给我妈配的是「新农合 + 百万医疗险 + 意外险」,一年保费加起来一千五出头,撬动的保障额度在四百万左右。我爸因为冠心病买不了百万医疗,换成了防癌医疗险加惠民保,一年八百多。这套保险组合的思路我摸索了挺久,中间也踩过坑,今天把整个过程摊开讲一遍。
我妈第一次跟我抱怨新农合涨价
去年十月底,我妈打电话过来,语气不太高兴。村里通知交新农合,一人三百八,她和我爸两个人就是七百六。她说:“年年交,年年用不上,这钱扔水里还能听个响。”
我没跟她争。挂完电话我自己去查了一下——三百八只是国家最低标准,各地可以往上加。哈尔滨三百八,珠海五百,上海八百六,常州有些区快一千了。我妈在湖北农村,交的确实就是最低档。
但问题不在于贵不贵,在于它到底能干什么。
新农合现在很多地方已经和城镇居民医保合并了,统一叫「城乡居民医保」。它的核心优势只有一个,但极其关键:没有年龄限制,没有健康告知,不管你得没得过大病,都能参保。
你去市面上找找,哪个商业保险能做到这三点?一个都找不到。光凭这一条,新农合就得交。
但它能报的,比你想的少
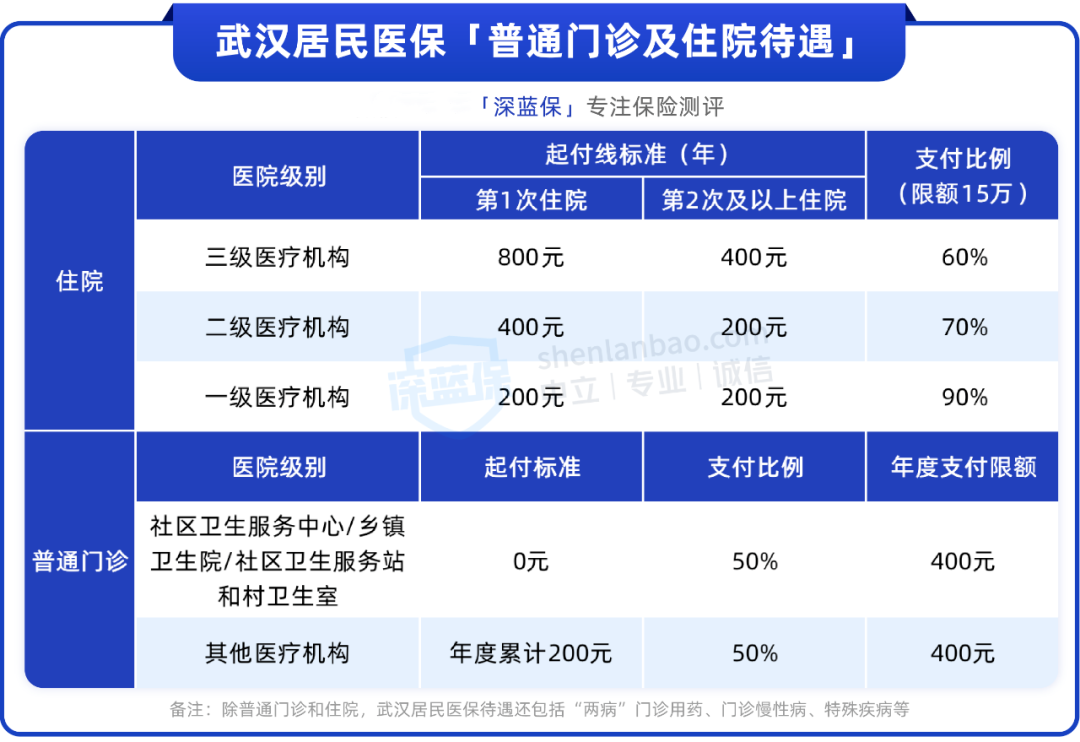
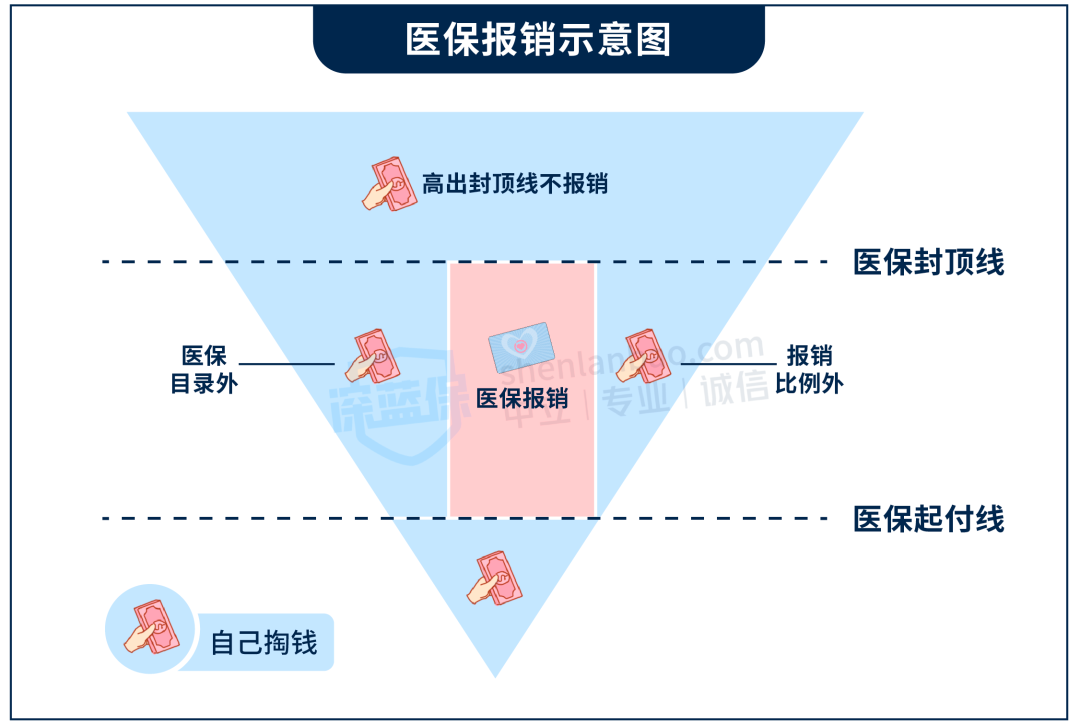
我拿武汉的报销政策算过一笔账。住院报销比例大概在百分之五十到九十之间,看医院等级。听着还行对吧?但这里有个大多数人不注意的前提——只报医保目录内的费用。
什么意思呢?很多治疗癌症的靶向药、进口药、特殊检查项目,压根不在医保目录里。这部分钱全额自费,新农合一分不报。
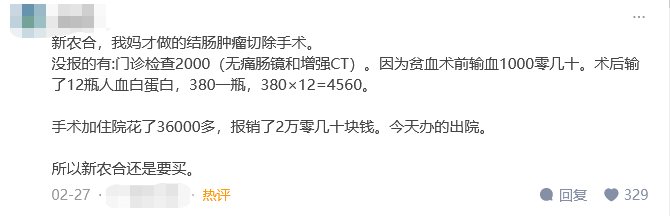
我妈之前做过一次小手术,住院花了八千多,最后新农合报回来五千出头。小病小痛确实管用,但你要是碰上癌症、心脑血管这类大病,平均治疗费用二十到三十万起步,新农合能覆盖的比例就相当有限了。
还有个更容易被忽略的问题。很多人算父母的医疗账,是用他们现在健康的状态去预估未来。我妈今年六十出头,还能下地干活、骑摩托去镇上赶集。但到了七十五岁以后呢?身体状态大概率会断崖式下滑。你不能拿今天的健康去赌二十年后的医疗费。
我开始认真研究给爸妈买什么
搞清楚新农合的边界之后,我给爸妈配保险的思路就清晰了:新农合打底,商业保险补缺口。
但补缺口这事,得看身体状况。我爸妈的情况完全不一样,方案也完全不同。
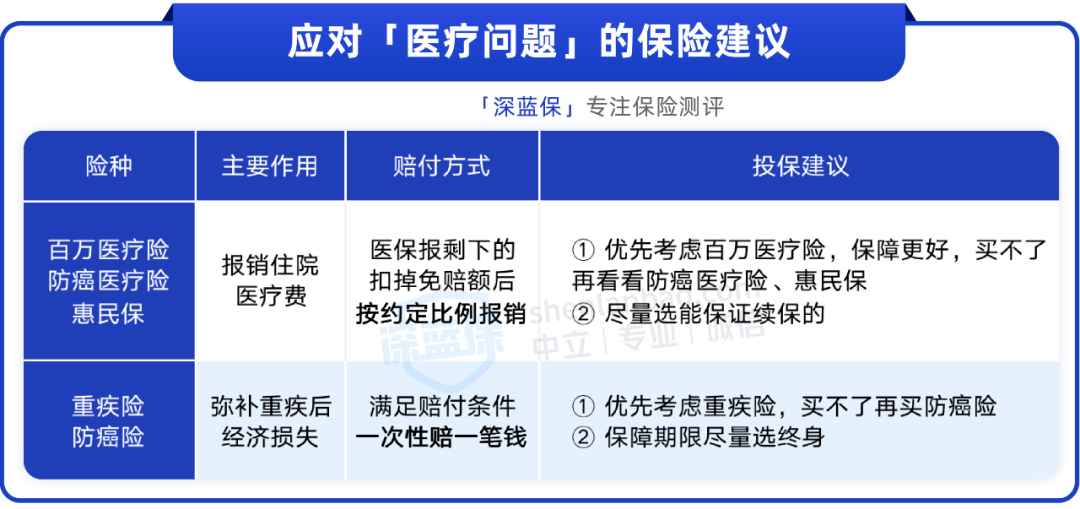
我妈身体还算硬朗,没有慢性病,体检指标基本正常。我给她配的是百万医疗险加意外险。
百万医疗险解决的是大病住院费用,社保报完之后,超过免赔额的部分基本都能报,额度通常有两百万到四百万。我妈今年五十九,一年保费一千出头。
意外险便宜得离谱,一百多块。你别看这钱少,农村老人摔伤骨折的概率真不低。我妈前年冬天在院子里滑了一跤,手腕骨裂,门诊加住院花了六千多,意外险全报了。
这不是我编的。之前看过一个真实案例,张妈妈上楼梯摔到头部进了抢救室,医保报完自己还要掏十五万。她女儿之前给她买了好医保和小蜜蜂意外险,意外险先报了五万,百万医疗险抵扣免赔额后又报了十万,最后自费部分几乎为零。
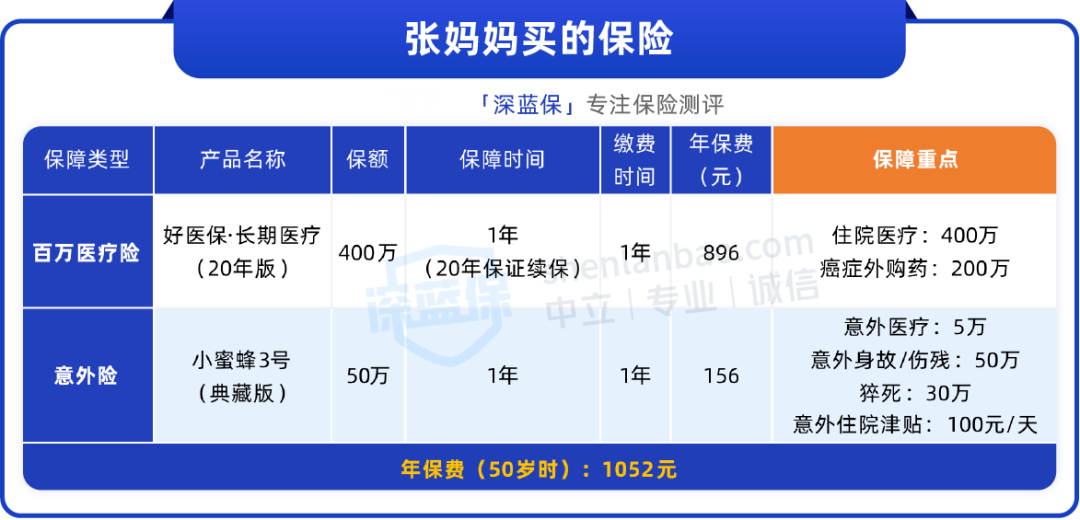
这个案例对我触动很大。十五万,对农村家庭来说不是小数目。如果没有商业保险,这笔钱要么掏空积蓄,要么找子女要。给父母买保险,说到底是在给自己减轻负担。
我爸的情况就麻烦多了。他有冠心病,常年吃药,百万医疗险的健康告知过不了。我试了好几款产品,全部被拒。
后来退而求其次,给他配了防癌医疗险加当地的惠民保。防癌医疗险只保癌症,但健康告知宽松,三高、心脑血管疾病都能买。我爸那份一年六百多,癌症治疗费用社保报完后最高能百分之百报销,而且是终身保证续保的。
惠民保是地方政府和保险公司合作的产品,一年百来块,没有健康告知,得过大病也能买。但要注意,有些惠民保不赔特定既往症,比如深圳的鹏城保就不赔。买之前一定要看清楚条款里「既往症」那栏怎么写的。
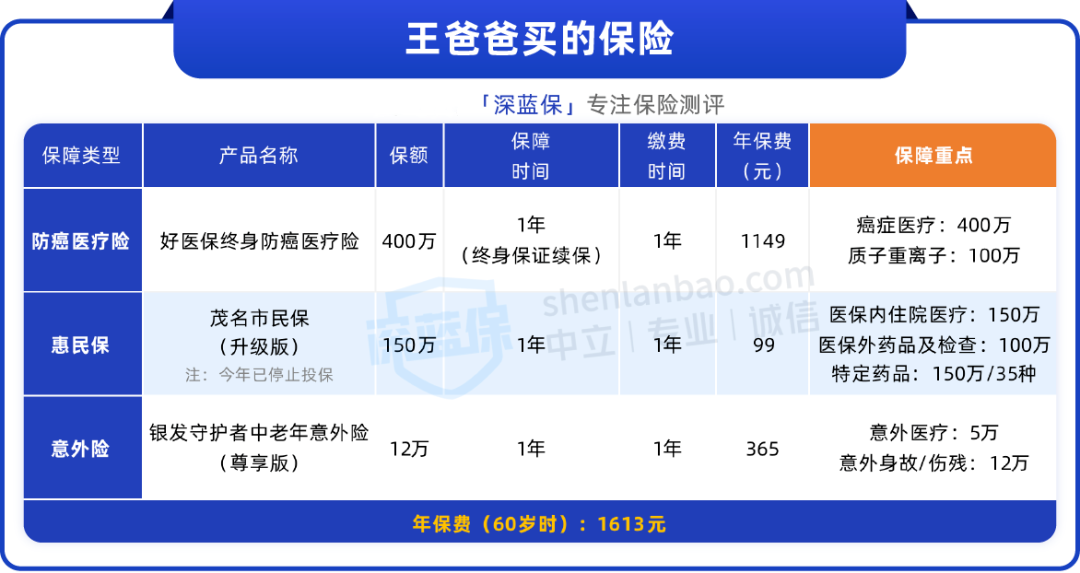
我爸这套组合一年八百多,覆盖了癌症和心脑血管两个最大的风险敞口。虽然不如百万医疗险全面,但总比裸奔强。
给父母买保险,我踩过的坑
说完方案,再说几个我实际踩过或者差点踩的坑。
第一个,不要偷偷给父母买。我一开始想直接帮我妈买了就完事,后来才知道,如果买的是含身故责任的产品,必须经过被保人同意,否则合同无效。医疗险虽然没这个硬性规定,但最好还是跟父母说一声,顺便确认下他们的健康情况。
第二个,买之前别带父母去体检。很多人觉得先体检再买保险更稳妥,恰恰相反。父母本来没有的毛病,一体检就写进病历了,反而影响投保。只要符合健康告知就行,没必要多此一举。
第三个,农村父母看病爱去小诊所。这个一定要提前说清楚。大多数保险只赔二级及以上公立医院的费用,小诊所的收据保险公司不认。我跟我妈叮嘱了好几次,不舒服就去县医院,别图省事在村里随便看看。
养老这事,比医疗更难开口
医疗问题解决了,还有个更棘手的话题:养老。
我跟我妈提过要不要给她买份商业养老金,她第一反应是“浪费钱”。后来我换了个说法:“每个月保险公司往你卡里打钱,跟你种地没关系,活多久打多久。”她沉默了一会儿,说“那行吧”。
农村老人对养老金的安全感需求,比我们想象的大得多。我认识一个李女士,她爸妈在老家生活,只有新农合。她平时给生活费,但老人舍不得花,总想攒着。六十多岁的人了,凌晨六点骑摩托去县城打零工。李女士心疼得不行,最后给妈妈买了一份养老年金。
方案是这样的:每年交六万,交五年,妈妈从六十岁开始领,每个月一千五百三十五块,一年一万八,活多久领多久。这笔钱在农村基本够日常开销,老人不用再出去打零工了。
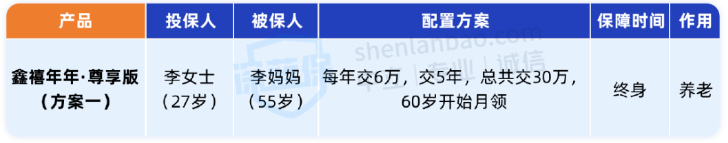
年金险的收益逻辑是这样的:前期把钱放进去,到约定年龄开始领取。好的产品长期复利收益能到百分之三点七左右,白纸黑字写进合同,不受利率下行影响。就算保险公司破产,合同也受保险法保护,该领的钱一分不少。
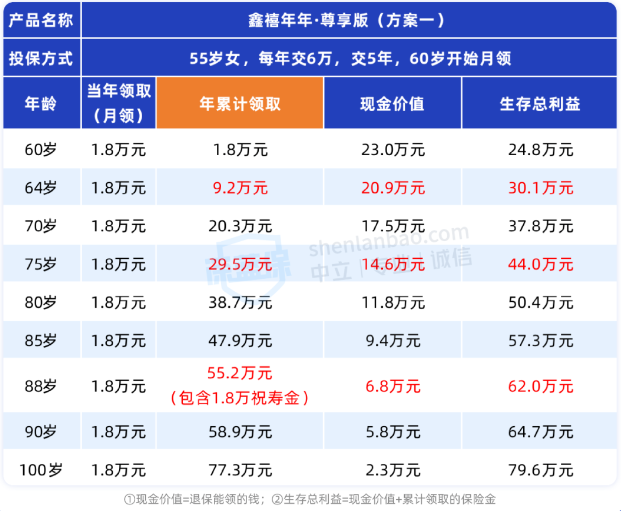
李女士选的是鑫禧年年尊享版。她妈妈领到七十五岁时总利益四十四万,领到九十岁总共能领六十二万七,是已交保费的两倍多。中途如果人不在了,保单还有身故保险金,至少能拿回已交保费或现金价值。
如果你对年金险或养老金有任何问题,都可以随时问我,我会手把手帮你做好规划!
这个方案不一定适合所有人,但它说明一件事:给农村父母做养老规划,核心不是收益多高,而是能不能提供一笔持续、稳定、活多久领多久的现金流。
我现在的做法
新农合每年按时交,这个不用犹豫。我妈的百万医疗险和意外险自动续费,我每年检查一次保单状态。我爸的防癌医疗险加惠民保同理。养老金方面,我暂时还没买,但一直在看产品,打算明年把手头的闲钱安排一部分进去。
这套家庭保险规划下来,我爸妈两个人一年总保费两千出头,换来的是一份大病不慌、意外有赔、老了有固定收入的安心感。钱不算多,但对我来说,比什么都值。

最后说一句实在话:保险是个事后补偿的工具,它不能阻止坏事发生,但能在坏事发生后让你不至于手足无措。趁父母还健康,趁保费还便宜,早点把保险怎么买这件事想清楚,比事后再来后悔强太多。