很多人一提到大公司的储蓄险,第一反应就是:牌子大、广告多,收益肯定不行,还不如找个小公司买。说实话,我入行头几年也这么想过。但干保险第八年了,经手的保单少说几百份,慢慢发现这事真不是这样。大公司之所以是大公司,很多时候恰恰是它在某些关键点上,比小公司更靠谱。当然,也不是每款都值得买。今天我就把最近市面上关注度最高的两款大公司储蓄险,用人话给你拆开讲讲,适合谁、不适合谁,一次说清楚。
这篇主要是写给那些想存钱养老、给孩子攒教育金,但又不想费劲研究一堆数字的朋友。如果你就想直接知道答案,往下看就对了。
先给结论:这两款目前确实能打
不绕弯子。10月刚过,太平洋和某大央企分别甩出了一款产品,一个主打领钱早、本金一直在,另一个主打收益高、长期单利能冲6%以上。两款我都帮客户测算过,数据摆在面前,确实比很多同类型产品要实在。
下面我分开说,你根据自己的需求对号入座。
太平洋这款年金——适合想早点领钱的人
老七家出身,世界500强,这些背景不多废话。关键看它怎么领钱。
拿我一个客户的真实情况举例。30岁女性,手里有50万闲钱,一次性投进去。第5年就能开始领,第一笔到账大概1.75万(预期)。之后每年保证领1万块,活多久领多久。你可能会想,每年1万也不多啊。但重点在后面——你投进去的那50万,一直都在。
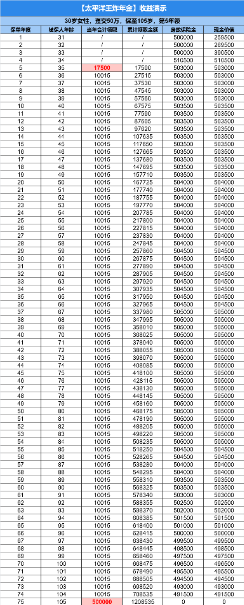
什么意思呢?就是从第4年开始,不管你已经领走了多少养老金,账户里的钱始终不低于50万。更夸张的是,满期后还会把这50万全部还给你。等于说你用利息给自己发了一辈子养老金,本金最后原封不动拿回来。这种设计特别适合那些想早早领钱、稳稳吃息的朋友。体面有了,本金也守住了。
央企那款增额——适合更看重收益的人
如果你觉得每年领1万太慢,想看到账户里的钱涨得更快,那这款可能更适合你。
同样是世界500强出品,背后还有中石油撑腰。背景这块就比普通储蓄险踏实不少。当然,光靠背景不行,咱看数据。
还是30岁女性,一次性投50万。在分红实现率100%的情况下,第4年现金价值就超过已交保费了。也就是说,这时候你要是急用钱想退保,本金一分不少。第11年,单利突破2.5%(预期)。第15年,突破3%。第26年,账户现金价值超过100万,投入翻倍。
再往后看,76岁时单利突破6%(预期),账户价值接近190万。90岁时,单利甚至能冲到8%左右。这个数字放在整个金融界,确实算得上第一梯队。
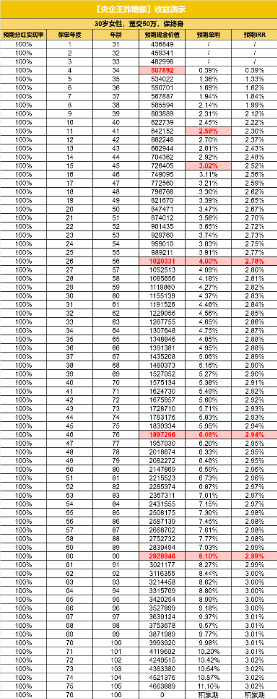
而且它还有个兜底——万一不幸人走了,账户剩余的钱会一次性打给家人。一次规划,确实能照顾到下一代甚至下下一代。
增值服务也挺实在,万能账户、重疾绿通、居家养老都送。不额外花钱,等于从投入那天起,就把人生各个阶段的安心感都打包好了。
说句得罪人的话
我卖保险这些年,见过太多人纠结来纠结去,最后错过了好产品。储蓄险这东西,收益拼的不是运气,是时机。好产品窗口期就那么短,等你想明白了,利率可能又降了。
当然我也不是让你闭眼买。你得先搞清楚自己到底要什么——是想早点领钱,还是想账户涨得快。想清楚了,再对号入座。两款产品的详细测评和适合人群我都整理好了,需要的话点下面卡片,我无偿帮你测算收益、定制方案。
最后唠叨一句。不管是给自己存养老金,还是给孩子攒教育金,做家庭保险规划这件事,早点上车永远比观望强。别等到别人都领上钱了,你还在问“当初那款还有没有”。