先说答案:保到70岁,选达尔文6号;保终身,选超级玛丽6号。这个结论是基于两款产品在六个核心维度的条款拆解之后得出来的,不是拍脑袋。但具体到每个人身上,情况会复杂一些——比如你更看重癌症还是心脑血管,缴费期怎么安排更合适,这些都会影响最终选择。下面我把这半年多的观察和对比逻辑完整讲一遍。
互联网保险新规落地到现在已经半年多了,重疾险市场经历了大洗牌,之前很多高性价比产品下架,新上的产品里能打的就那么几款。问得最多的就是超级玛丽6号和达尔文6号,几乎每天后台都有人问。我把这两款产品的条款翻了很多遍,也和核保核赔的同事反复确认过一些细节,今天把完整的对比思路写出来。
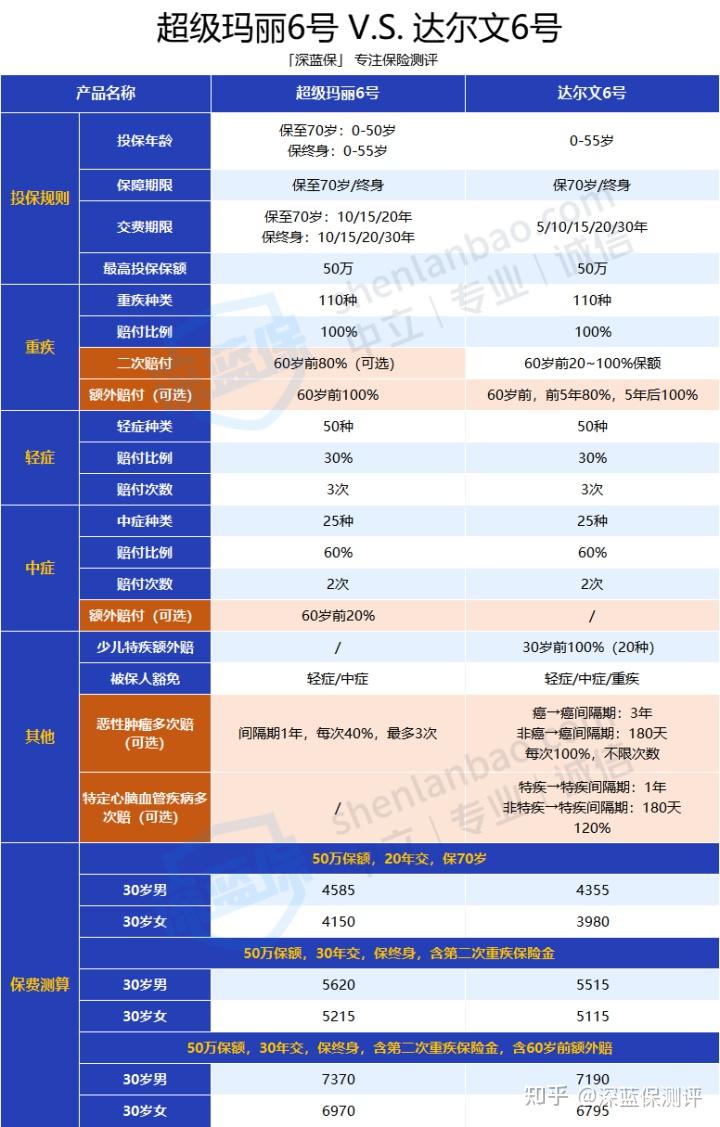
直接给结论:保至70岁,达尔文6号性价比更高;保终身,超级玛丽6号保障更全面且价格有优势。想知道自己更适合哪款,可以点下面卡片做个测评,根据你的实际情况和预算给建议。

基础保障几乎一样,但有一处细节值得注意
重疾险最核心的永远是重疾、轻症、中症这三项。赔付比例、高发疾病覆盖、理赔门槛,这三个维度决定了一款产品的地基稳不稳。
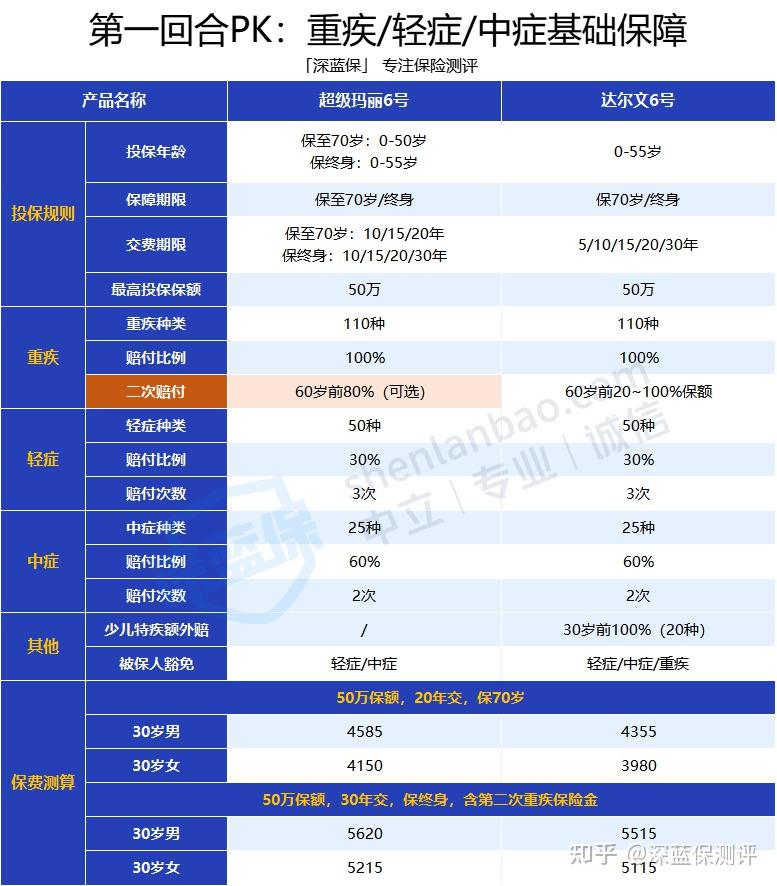
超级玛丽6号和达尔文6号在这三项基础保障上的赔付比例完全一致。行业统一规定的28种重疾和3种轻症,理赔标准也一样,这部分不需要纠结。
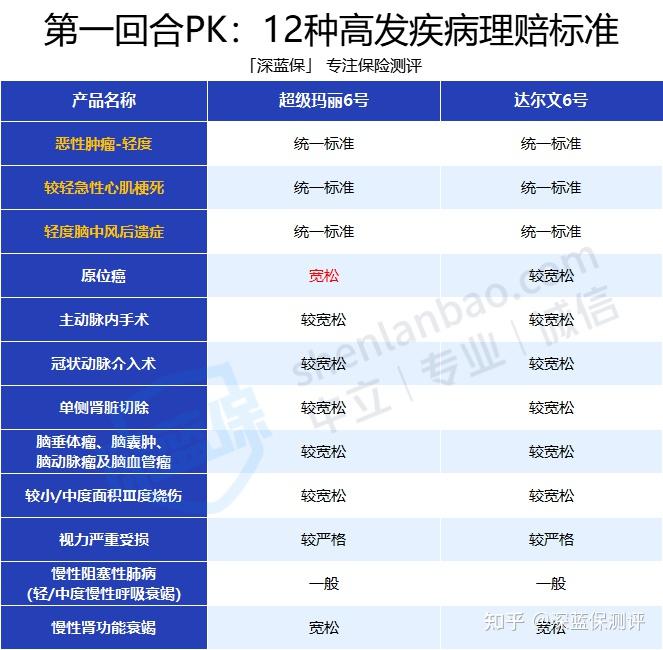
真正的差异藏在保险公司自己定义的疾病里。我们之前建了一个疾病定义库,把几百款重疾险的条款拆开对比,按理赔严格程度分了五档。按这个标准看,两款产品的理赔条件整体接近,但原位癌这项,超级玛丽6号略微宽松一点。差距不大,但如果你特别在意轻症理赔的友好度,这个细节可以纳入考量。
达尔文6号有个自带责任需要单独说:20种少儿特疾,30岁前额外赔100%保额。买50万,符合条件的能赔100万。这个对给小孩买或者年轻人自己买,算是一个加分项。
另外达尔文6号的基础保障里直接含了“第二次重大疾病保险金”,超级玛丽6号也有这项责任,但属于可选,要额外加钱。这项责任到底谁更实用,得单独拆开看。
重疾二次赔:一个限制少,一个间隔短
两款产品的条款摘要我整理在下面这张表里,首次确诊时间一致,重点看后面四项。
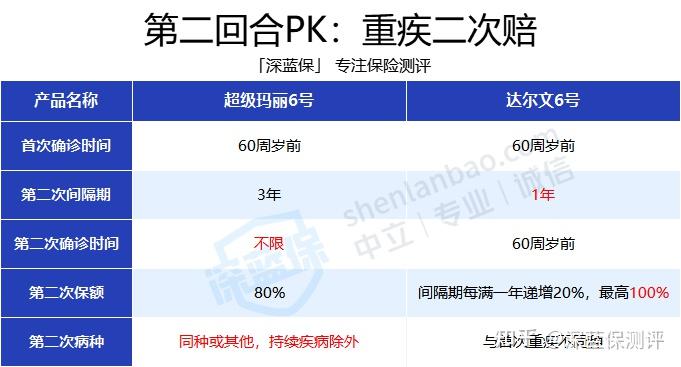
超级玛丽6号的优势在于第二次确诊的时间和病种不受限制(持续疾病除外)。年龄越大患病概率越高,能不能赔到,比赔多少有时候更重要。达尔文6号则是间隔期只有1年,第二次患病只要间隔1年就能赔,而且赔付比例随间隔期递增,最高能到100%。
这项保障两款产品很难说谁绝对更强。附加之后超级玛丽6号的价格会贵一点,所以还是看个人倾向。如果你觉得“能赔到”更重要,选超级玛丽6号;如果你觉得“间隔短、赔得快”更实在,选达尔文6号。
重疾额外赔这一项,超级玛丽6号赢得没什么悬念
额外赔的逻辑很简单:基本保额100%,买50万赔50万。有额外赔,买50万可能赔80万甚至100万。判断标准就两条——保障期限越长越好,赔付比例越高越好。
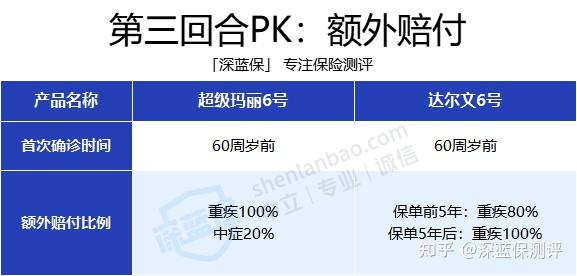
超级玛丽6号:60岁前重疾额外赔100%,买50万能赔100万,中症还能额外赔20%。达尔文6号:60岁前,保单前五年额外赔80%,五年后额外赔100%。
举个例子。40岁买50万保额,43岁确诊胃癌。超级玛丽6号赔100万,达尔文6号赔90万。差了10万。
前三轮比下来,超级玛丽6号在基础保障上不输,附加额外赔和重疾二次赔之后竞争力明显提升。如果你追求三项核心保障的完善度,超级玛丽6号是更稳的选择。
癌症多次赔:触发条件完全不同
保险公司的理赔年报里,癌症理赔占比常年60%到90%。又高发又容易复发,预算够的话这项保障值得加。对比维度四个:赔付比例、次数、间隔期、保障范围。
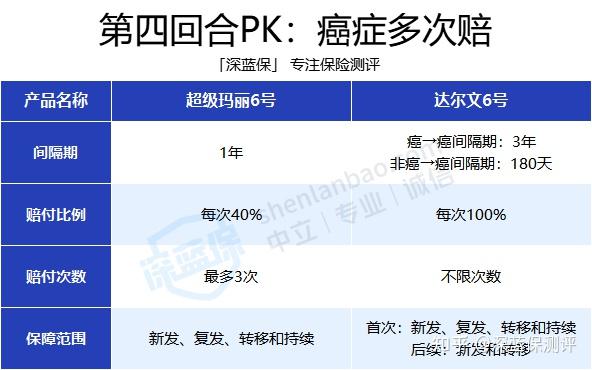
超级玛丽6号的癌症医疗津贴:确诊癌症后每满1年仍处于癌症状态,赔40%保额,最多3次。条款不好懂,看图更直观。
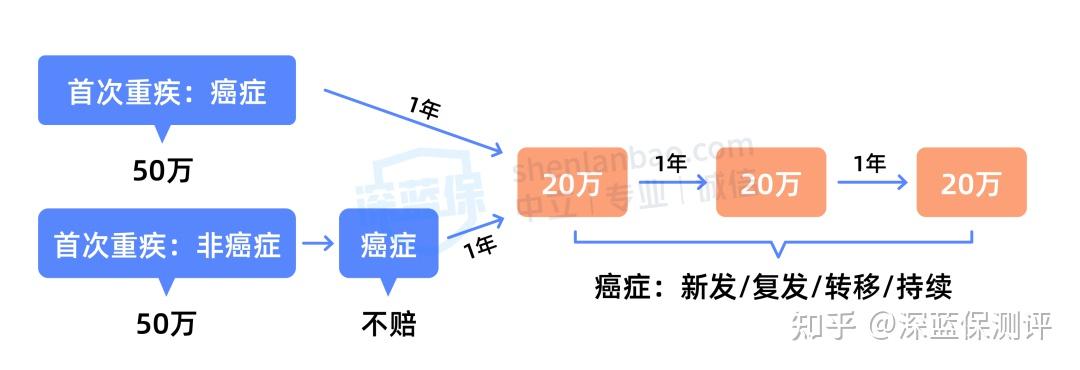
达尔文6号分两种情况。首次重疾是癌症:间隔3年后新发、复发、转移或持续,赔50万。首次重疾不是癌症:间隔180天后确诊癌症,直接赔50万。
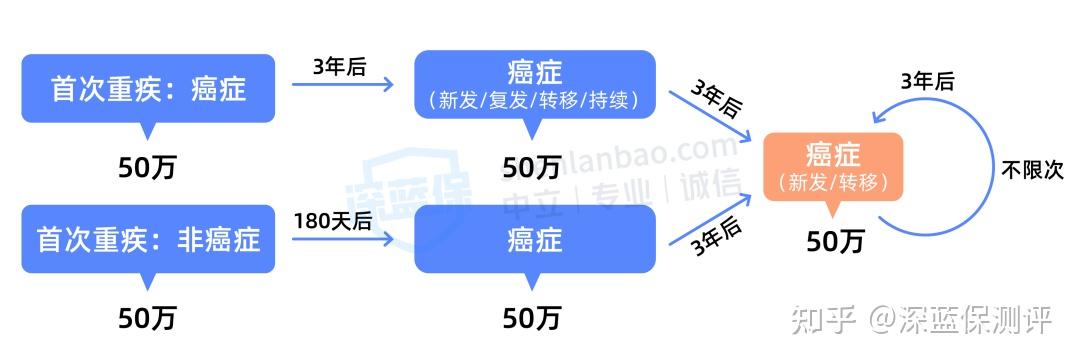
达尔文6号还有个特点:第二次重疾是癌症且赔付后,每满3年癌症新发或转移可再赔50万,不限次数。但一般人很难用到那么多次,不用太在意这个。
综合价格和条款,超级玛丽6号在癌症多次赔上以微弱优势胜出。看重这项保障的,优先考虑超级玛丽6号。
不过达尔文6号有个超级玛丽6号没有的保障:特定心脑血管疾病多次赔。这项市面上绝大多数产品都不能附加,算是达尔文6号的绝对优势。
心脑血管保障才是达尔文6号的杀手锏
结合理赔数据和大量专业人士的沟通,重疾险里高发的五种心脑血管疾病是:严重脑中风后遗症、较重急性心肌梗死、冠状动脉搭桥术、主动脉手术、心脏瓣膜手术。
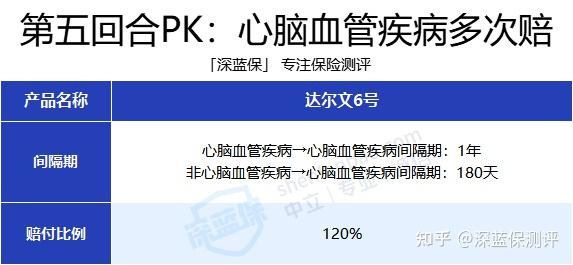
达尔文6号这项责任的间隔期符合标准,赔付比例高达120%。其他产品即使有这项责任,一般也就赔100%左右。美中不足的是,这项可选责任只能和癌症多次赔二选一。
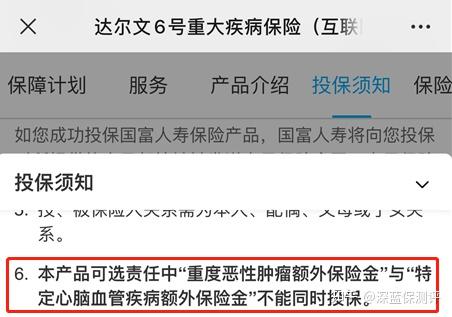
也就是说,你得在癌症和心脑血管疾病之间做个倾向性判断。更关注心脑血管的,直接选达尔文6号加这项责任。
价格汇总和最终选择逻辑
五轮比完,直接看附加各项责任后的价格汇总。
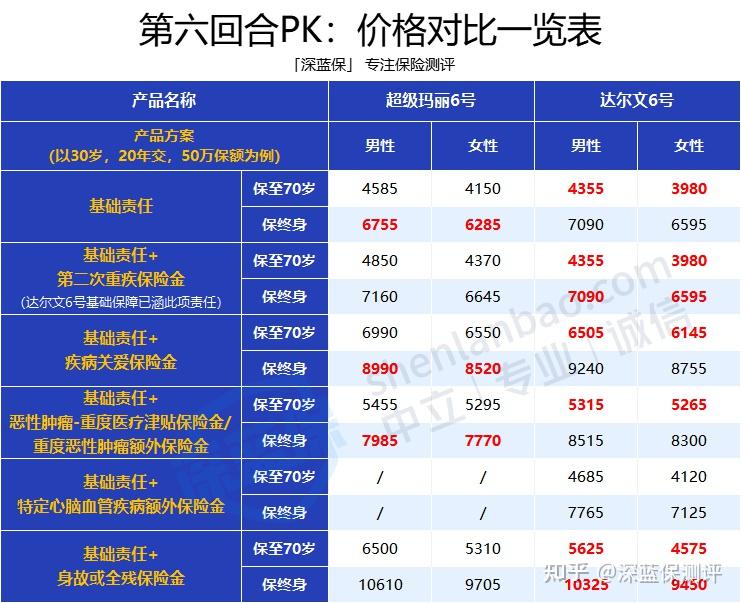
有个细节要提醒:超级玛丽6号保至70岁不支持30年缴费。想拉长缴费年限降低年保费压力的,这个情况下选达尔文6号更合适。
综合所有信息,整理了一份挑选指南:
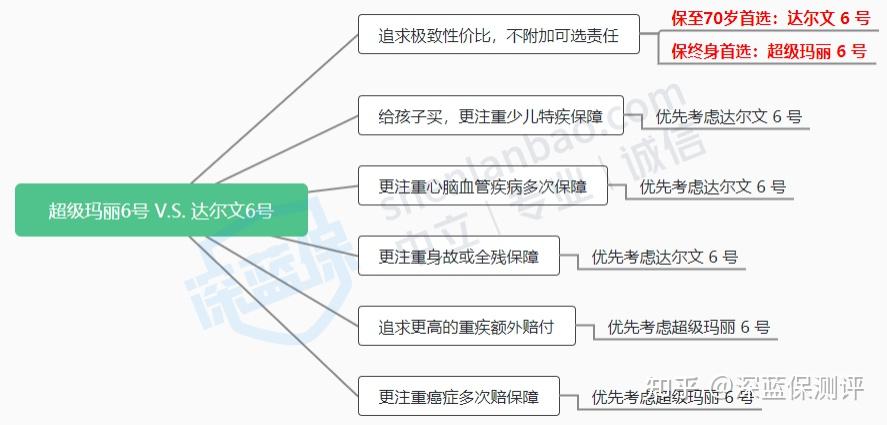
保至70岁:首选达尔文6号,基础保障相当的情况下性价比更高。
保终身:首选超级玛丽6号,保障更全面且有价格优势。
更注重心脑血管保障:达尔文6号附加“特定心脑血管疾病额外保险金”。
超级玛丽6号和达尔文6号今年一直是重疾险推荐榜单上的常客,各有各的优势。选哪个,最终还是要回到你自己的实际情况——预算多少、更担心哪类疾病、缴费期怎么安排。适合别人的不一定适合你。
如果这份对比没有覆盖你的情况,可以随时找我聊,根据具体情况给建议。