上周五晚上,大学室友阿敏给我发了张截图,是她家的保单整理表。一家三口,年收入十万出头,每年保费三万多。她问我:我是不是被坑了?
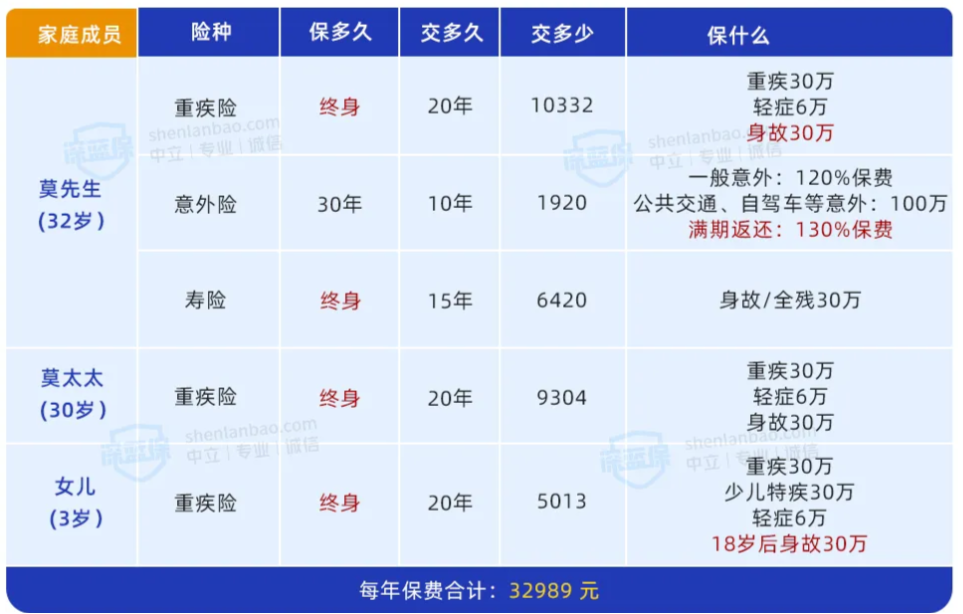
我打开表格一看,好家伙,意外险一千九,重疾险两万四,寿险快十万总保费。这不就是典型的”贵价套餐”吗?阿敏说业务员是她老公同学,推荐啥就买啥了,压根没想过合不合适。
其实这种事我见太多了。过去六年帮身边朋友看过上百份家庭保单,能清楚知道自己买了啥、为啥买的人,一只手数得过来。大部分都是被”返还””终身””大公司”这些词唬住了,多花了好几倍的钱。
今天不整虚的,就借阿敏家这个案例,把普通家庭买保险最容易踩的坑掰开揉碎讲清楚。最后也按年收入5万、10万、20万、50万四档,各给一套参考方案。
如果需要更适合自己的专业意见,也可以随时找我,
我会以服务上万家庭的经验,结合你的实际情况,给到最实用的建议~

阿敏家三万保费,到底买了个啥
看这张表,年收入十万的家庭,每年三分之一交给保险公司。
衣食住行不要钱?孩子上学不花钱?老人不用管?
我仔细看了下方案,问题出在三个地方。
先说意外险。
成人意外险一年两三百就能搞定的事情,阿敏家花了1920,还只保30年。
这是一份返还型意外险,我最不待见的类型。
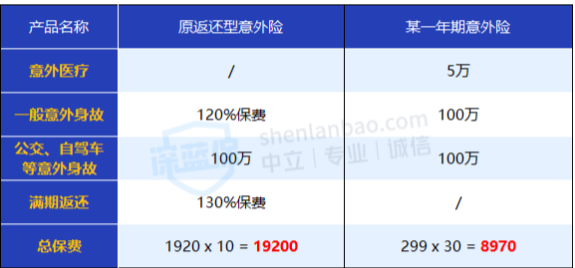
别看它到期能返还130%保费,好像不亏。
但保障缺得厉害:普通意外受伤,一分不报;轻度残疾,不赔;一般意外身故,只退保费。
而那个每年299的一年期意外险,受伤最高报5万,残疾按等级赔10到100万,身故直接赔100万。
关键是,你省下来的保费,就算存银行定期,30年后也比返还的多。
更别说中途万一出事,返还就跟你没关系了。
再看重疾险,这才是大头。
一家三口每年24649元,占了总保费的75%。
贵也就算了,保额才30万,杠杆低得可怜。
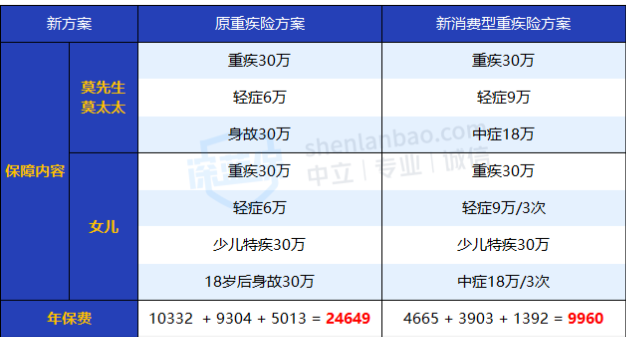
这三款都是保终身、捆绑身故责任的线下重疾险,加上品牌溢价,价格自然高。
如果换成消费型重疾险,同样30万保额保到70岁,每年只要9960,直接省下一万五。
有人说,带身故责任当然更好。
没错,但价格也贵得多。
一切要从自家钱包出发,不能为了”更好”把日子过紧巴了。
最后是寿险。
给家庭支柱买寿险,思路是对的。
但选了终身寿险,总保费快10万。
换成保到60岁的定期寿险,总保费只要9000左右,不到十分之一。
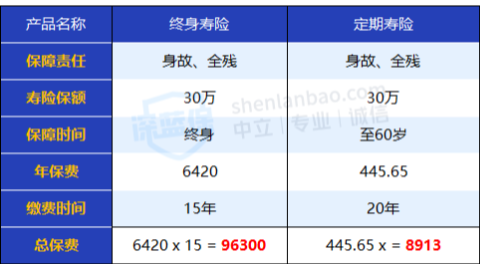
寿险的意义是,万一赚钱的人不在了,保险公司赔一笔钱让家人能继续生活。
所以最需要寿险的阶段,就是赚钱养家那几十年。
等六七十岁孩子都独立了,寿险的必要性就没那么大了。
返还型意外险、捆绑身故的终身重疾、终身寿险,出了名的贵。
三样凑一块,不贵才怪。
也不是说这些产品一无是处,终身寿险适合财富传承,线下重疾适合就认大公司的朋友。
但普通家庭,真没必要凑这些热闹。
保险到底该先给谁买
产品说完了,再聊聊思路。
保险解决的是钱的问题。
一个普通家庭最怕什么?
一是大病,医疗费从哪来。
二是经济支柱倒下了,房贷车贷孩子学费谁来扛。
所以保险配置的核心就一条:保住赚钱的那个人。
阿敏家的问题在于,孩子保险花了五千多,大人保额却只有30万。
我理解家长想把最好的给孩子,但大人才是孩子最大的保障。
孩子生病了,大人能照顾;大人出事了,谁来兜底?
正确的顺序是:先大人后小孩,先保额后保费,先保障后理财。
“先生,你想买保险?当然先买一份重疾险~”
“太太、孩子,还没有保险?那就人手一份重疾险,由头保到脚~”
还有一点,先规划后产品。
想清楚需要哪些保障、给谁买、预算多少,再去看产品。
而不是业务员推啥就买啥。
阿敏后来跟我说,业务员从头到尾没问过她家收入和开支,直接甩了个方案让她签字。
这哪是买保险,这是买教训。
年收入5万的家庭,怎么买
年收入5万,在乡镇很常见。
除去吃喝拉撒,剩不下多少,保险预算得卡死了花。
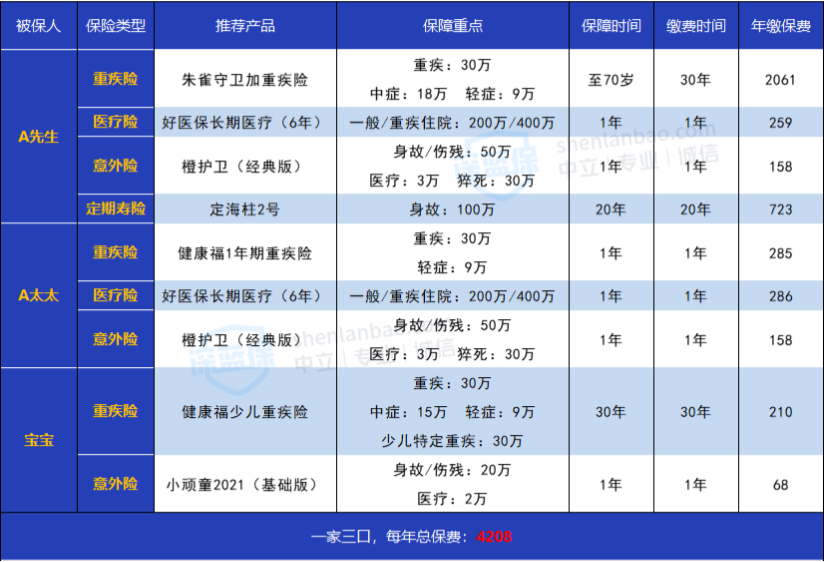
这套方案一年4208元,搞定一家三口。
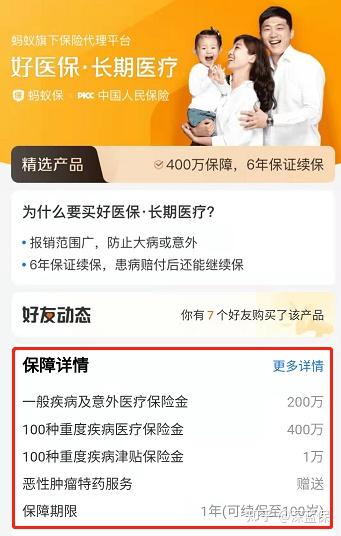
医疗险选好医保长期医疗6年版,夫妻俩每人259。
6年保证续保,400万报销额度,外购药、费用垫付都有。
宝宝0岁买百万医疗要609,不如直接买重疾险划算。
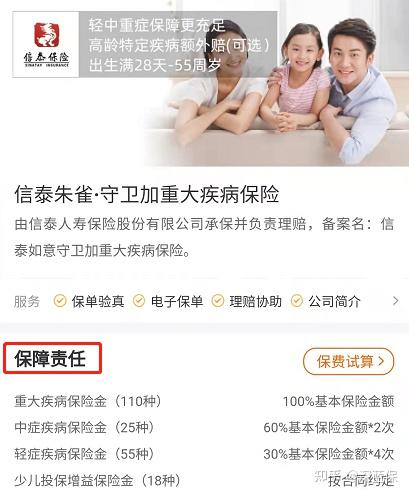
重疾险方面,先生买朱雀守卫加,保到70岁,30万保额。
60岁前没得重疾,60岁后住院每天还能领点津贴。
太太买健康福一年期重疾险过渡,宝宝买健康福少儿版,一年两百多。
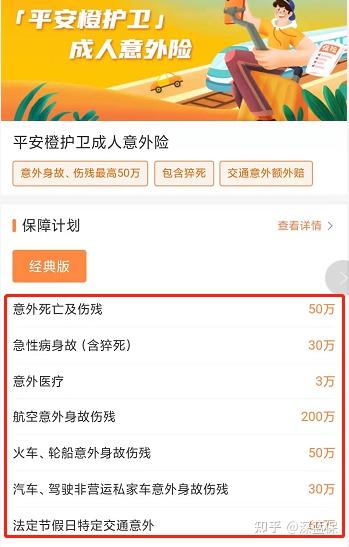
意外险夫妻俩选橙护卫经典版,50万保额158块。
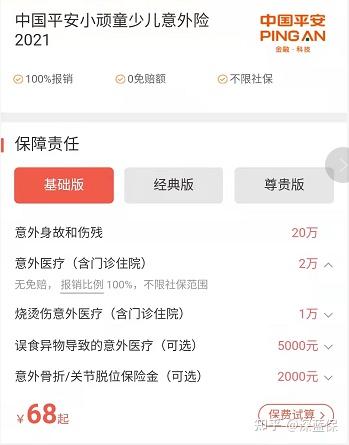
宝宝买小顽童2021基础版,68块。
定期寿险只给先生买,定海柱2号,100万保额保20年。
太太暂时不买,预算有限先保赚钱主力。
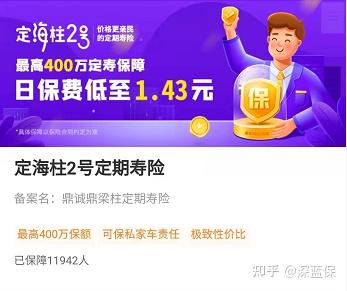
这套方案优点就是便宜,保障也不含糊。
缺点也明显,重疾保额30万只是起步,太太的一年期重疾续保不稳定。
但预算摆在这,先把基础保障做上,以后收入涨了再加保。
年收入10万,保障能全面些
阿敏家就是这档,但方案完全跑偏了。
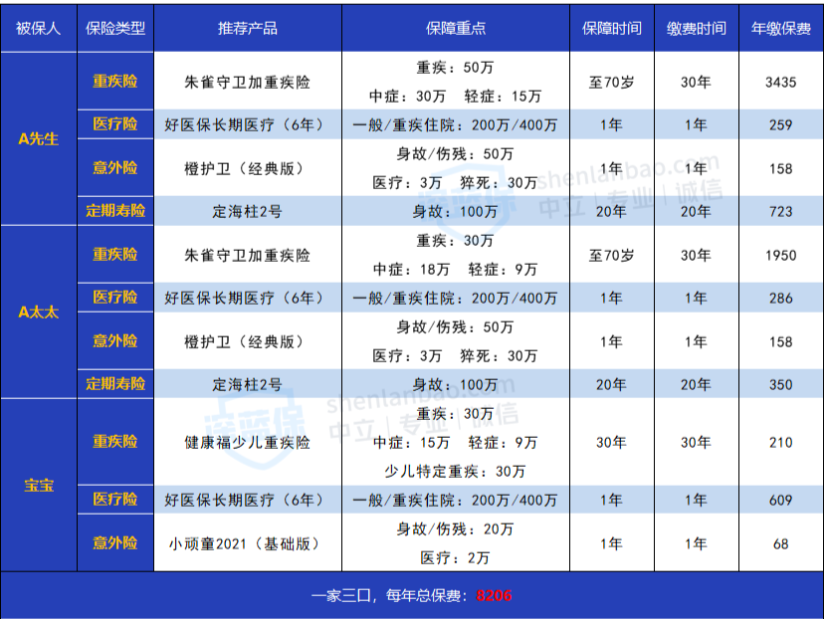
一年八千左右,比阿敏家省了两万多。
医疗险一家三口都买好医保长期医疗,谁的病都能兜住。
重疾险先生买朱雀守卫加50万保额,太太也换成长期的重疾险,30万保额。
宝宝继续健康福,210块保30万。
意外险和寿险基本延续上一套,只是给太太也加上了定寿,100万保额每年三百多。
这套方案没有明显短板,适合大部分工薪家庭。
重疾只保到70岁算个瑕疵,但保终身贵不少,不能脱离实际谈理想。
年收入20万和50万,怎么升级
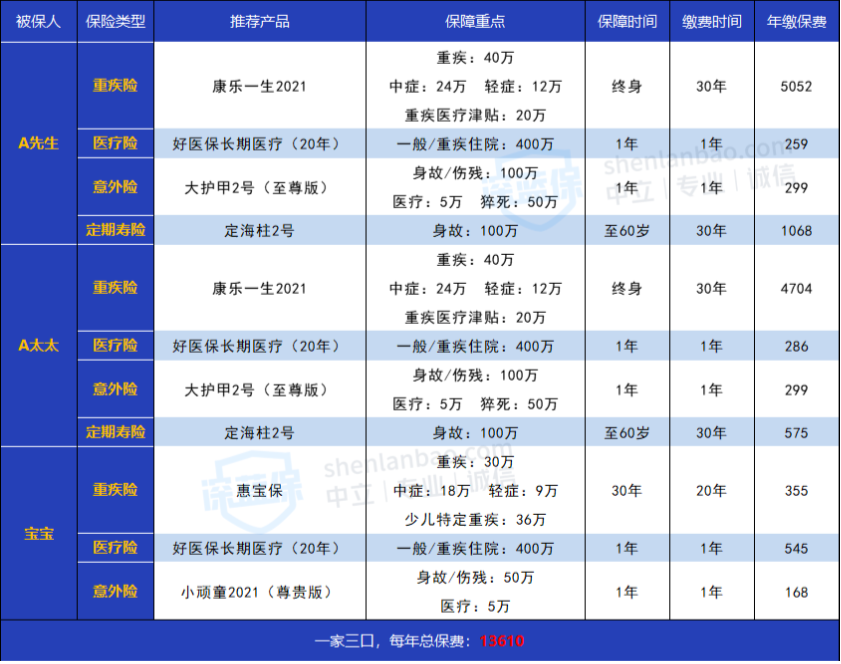
年收入20万,预算宽裕些,可以把重疾险升级成保终身的。
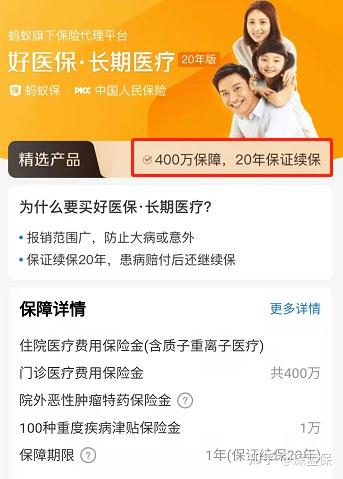
医疗险换成好医保20年版,20年内不用担心续保问题。
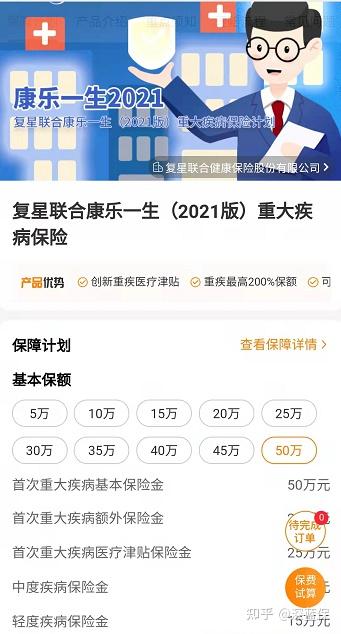
夫妻俩买康乐一生2021,保终身,40万保额一年六千多。
60岁前得重疾多赔50%,前15年医保报销后自付超5万还能再赔50%。
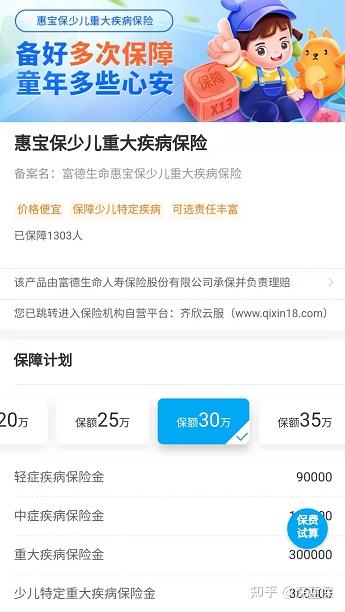
宝宝买惠宝保,30万保额355块,少儿特疾赔220%。
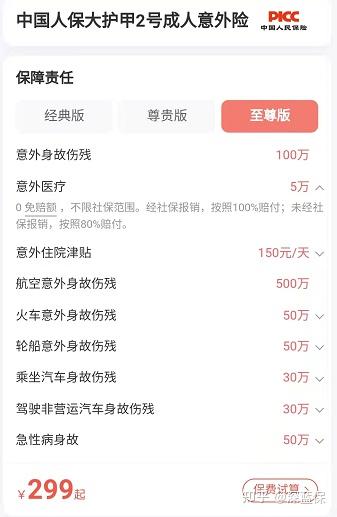
意外险升级到大护甲2号至尊版,299块100万保额。
定寿还是定海柱2号,保到60岁。
整套下来一年一万四左右,保障面面俱到。
如果在一线城市生活压力大,重疾保到70岁也够用。
年收入50万的家庭,可以追求更好的医疗体验。
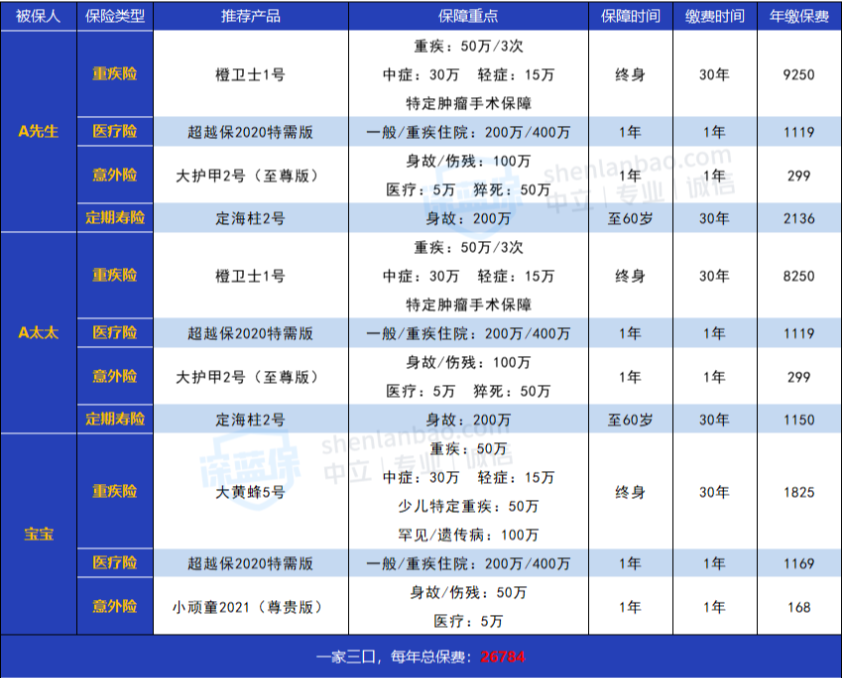
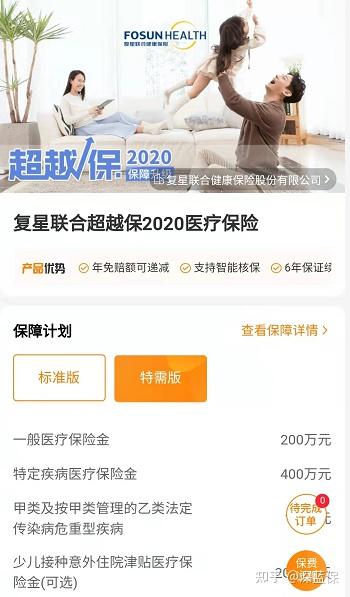
医疗险选超越保2020特需版,能住特需部、国际部,不用排长队。
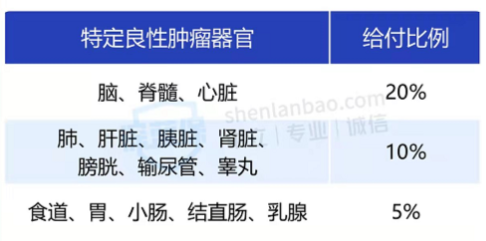
重疾险选橙卫士1号,多次赔付,重疾不分组赔3次,前15年赔200%保额。
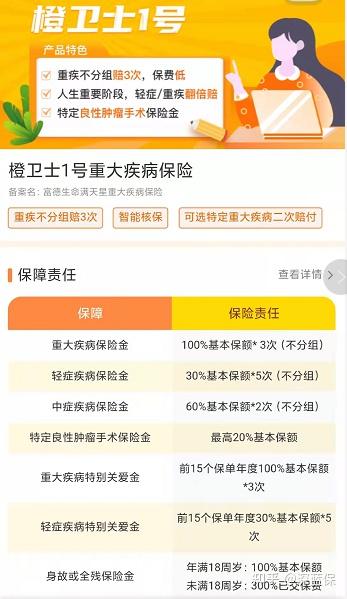
这套方案一年两万六左右,适合预算充足、追求全面保障的家庭。
回头看阿敏家那份保单,问题不在买了保险,而在没有规划。
保险规划这件事,说复杂也复杂,说简单也简单。
核心就一句话:花最少的钱,把最大的风险转移出去。
返还型、终身型、捆绑型,不是不能买,但得先问问自己:这钱花得值不值?
普通家庭赚钱不容易,每一分保费都该花在刀刃上。
如果你也拿不准自家保单买对没买对,可以把保单发我看看。
不收费,就是帮大家避避坑。
有需要的朋友,可以点击免费定制的专属家庭保障方案↓↓↓