先说答案:重疾险这玩意儿,买对了是救命稻草,买错了就是个无底洞。我给自己家三口人配齐保障花了不到8000块,但见过太多朋友一年交一万多,结果保障还缺斤少两。今天不扯虚的,就把我研究了这么久、踩过的坑和总结出来的实在经验,一次性和你唠明白。
前段时间有粉丝私信我,说想给50多岁的爸妈买重疾险,问我哪款好。我直接回了句:别买。真的,不是我不想推荐,是这年纪买重疾险,大概率是给保险公司送钱。
给父母买重疾险,这笔账你得先算清楚
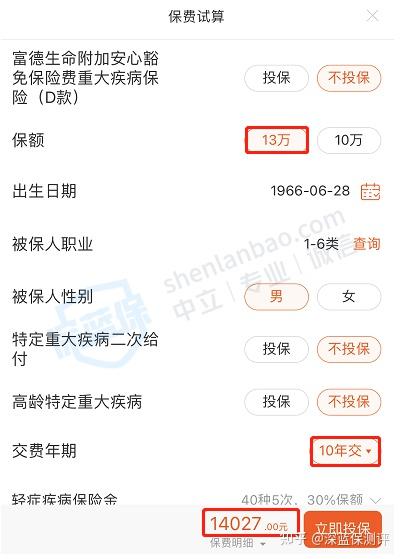
咱们拿数据说话。有位50多岁的叔叔,想买某款重疾险,保额最高只能买到13万。你猜保费多少?10年交下来要14万多。交的钱比赔的钱还多,这就叫“保费倒挂”。
除了价格倒挂,老年人买重疾险还有两个拦路虎。一是保额限制,保险公司也不傻,知道这年龄段患病风险高,所以把保额卡得死死的,买个十来万保额,真出事了大病面前根本不够用。二是健康告知,上了年纪谁没个高血压、糖尿病?这些常见病一摆出来,基本就跟高性价比产品说拜拜了。
那父母就没保障了?也不是。买不了重疾险,可以退而求其次看看防癌险。健康告知宽松很多,三高人群也能买,虽然只保癌症,但癌症毕竟是重疾理赔里的大头,有总比裸奔强。
如果心急知道结论,想了解哪款重疾险更值得买,这里有一份重疾险榜单可以参考下:

一年期重疾险看着便宜,实际是个坑
我自己刚开始研究保险时,也被一年期重疾险的价格吸引过。30岁买50万保额,一年才几百块,感觉捡到宝了。但后来仔细一算,完全不是那么回事。
同样30岁男性,买50万保额保到70岁,一年期重疾险累计要交27万多,而长期重疾险(比如超级玛丽6号)只要10万出头。差了将近17万,都够再给全家配一套保障了。
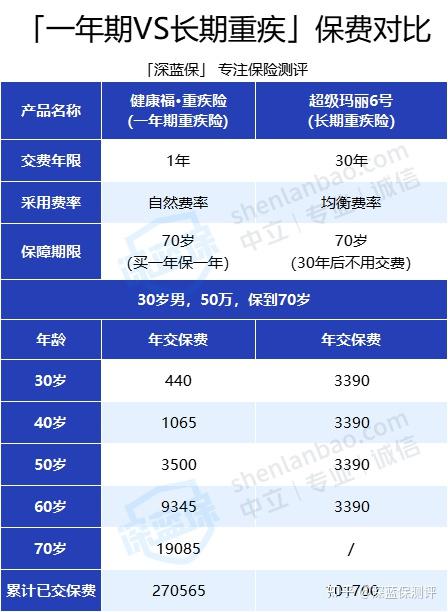
一年期产品的问题在哪?保费会随着年龄涨,现在年轻觉得便宜,等到40岁、50岁再看看价格,能吓你一跳。而且这类产品稳定性差,今年买完明年产品停售了,你还得重新找。最要命的是,万一身体查出点小毛病,续保都成问题。
所以我现在给朋友的建议很明确:预算再紧,也优先考虑长期重疾险。实在穷得叮当响,比如刚毕业的大学生,拿一年期产品过渡一下没问题,但别把它当长期方案。
病种数量多不等于保障好,关键看这几点
有些重疾险宣传自己保120种甚至150种疾病,看着很唬人。但银保监会早就统一规定了28种高发重疾和3种轻症的理赔标准,这28种已经覆盖了95%以上的理赔案例。
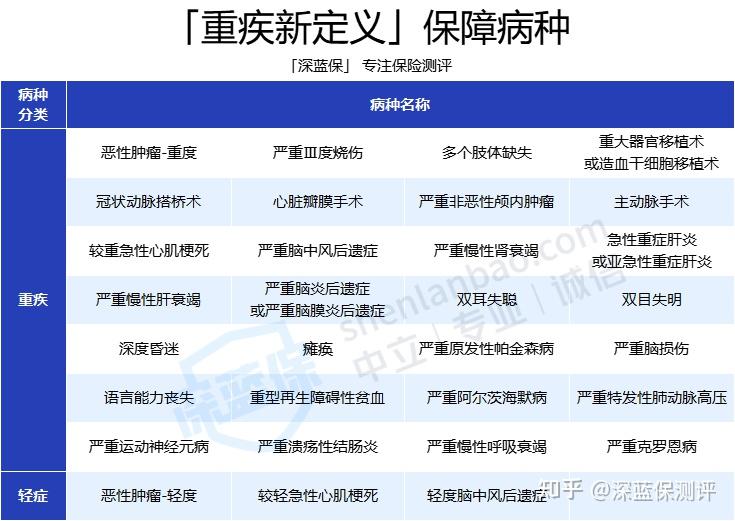
多出来的病种,有些就是凑数的,比如疯牛病、埃博拉病毒,咱中国老百姓得这些病的概率有多低,你品品。所以挑重疾险,别光看病种数量,要看高发疾病涵盖得全不全。
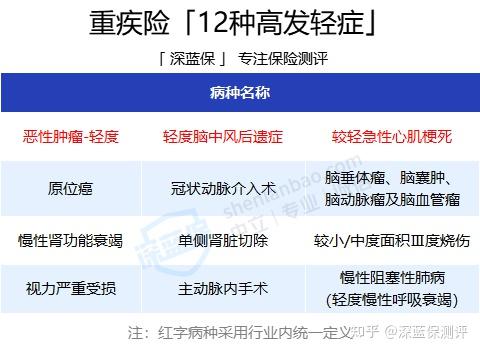
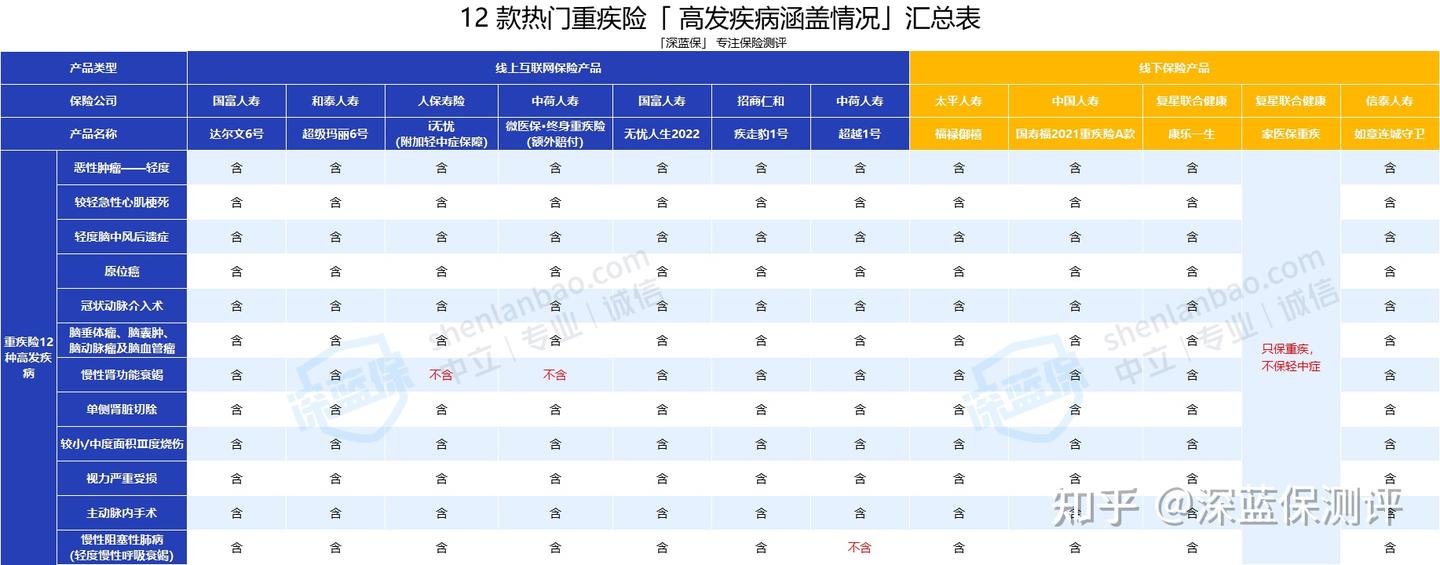
重疾这块保险公司玩不出花样,因为28种高发重疾是统一定义的。但轻症就不一样了,目前还没完全统一标准,个别产品会在这上面做文章,比如不保原位癌这种高发轻症。我整理了一份热门产品高发疾病涵盖情况表,大家买之前可以对照看看。
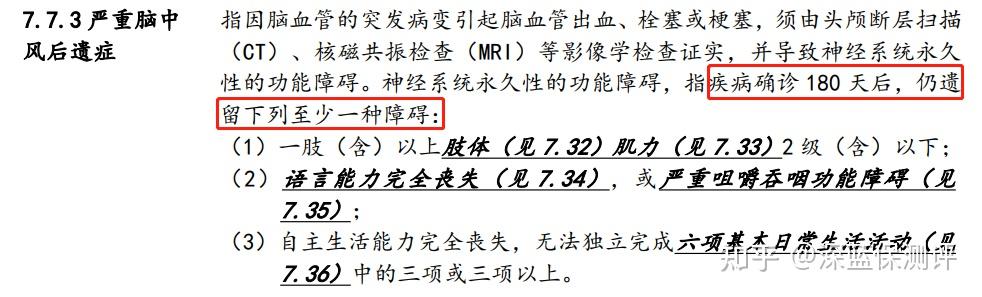
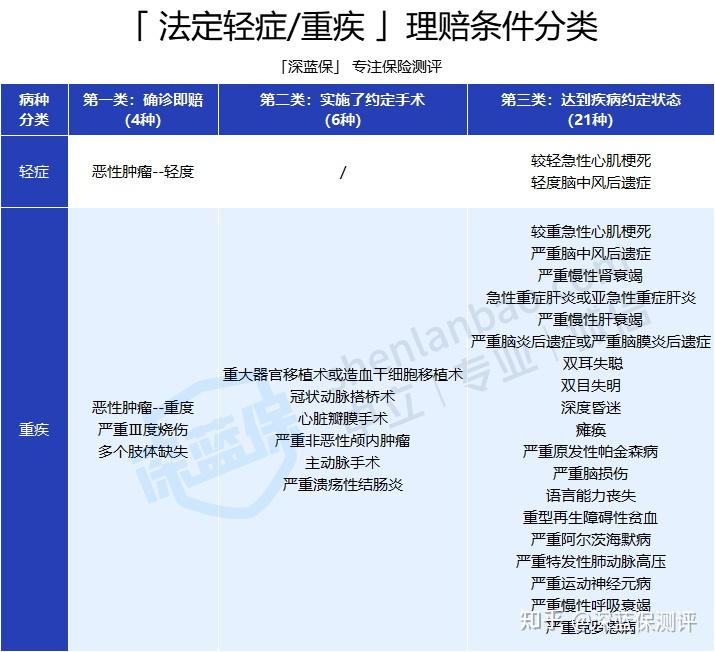
还有一点得提醒:重疾险不是确诊就能赔。准确说法是“符合合同约定才赔”,分三种情况。确诊即赔的比如癌症;做了约定手术才赔的比如器官移植;达到约定状态才赔的比如脑中风后遗症,要求确诊180天后仍有障碍才给赔。
以后谁再跟你说“得了重疾立马赔钱”,你可以直接怼回去:你不懂别瞎说。
如果你有投保的打算,又担心一不小心踩坑,可以随时找我,我会从专业角度帮你全面分析!
大而全的保险,拆开看全是坑
我见过最坑的一种保单,就是那种号称“一张保单保所有”的万能险。身故、重疾、意外、医疗好像都保了,看着特别省心。但拆开一看,处处是套路。
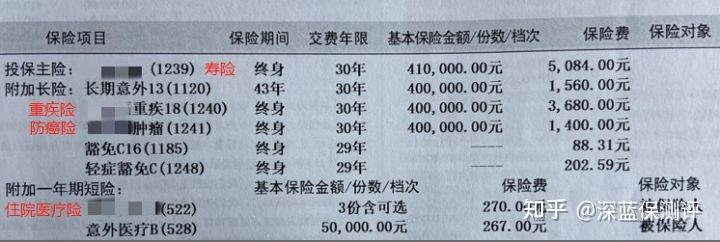
有个27岁的小伙子买了这种保险,一年交12552元。我看了直摇头。他的寿险和重疾险共用保额,比如重疾赔了40万,身故就只剩1万可赔。等于交了两份钱,只拿到一份保障。意外险更离谱,40万保额一年1560元,而单独买一年期意外险,50万保额才100多块。
同样的预算,我帮另一个朋友配的一家三口方案,全家人加起来才8000元。
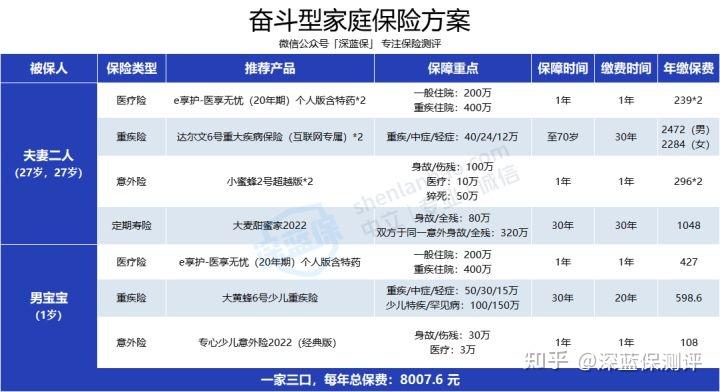
所以别偷懒,别想着一步到位。保险就得像搭积木一样,一项一项分开买,才能把钱花在刀刃上。
想要了解更多身体异常投保指南可以查看以下这份攻略,里面的重疾险核保宽松,对疾病人群非常友好:
我自己挑重疾险,就看这四个地方
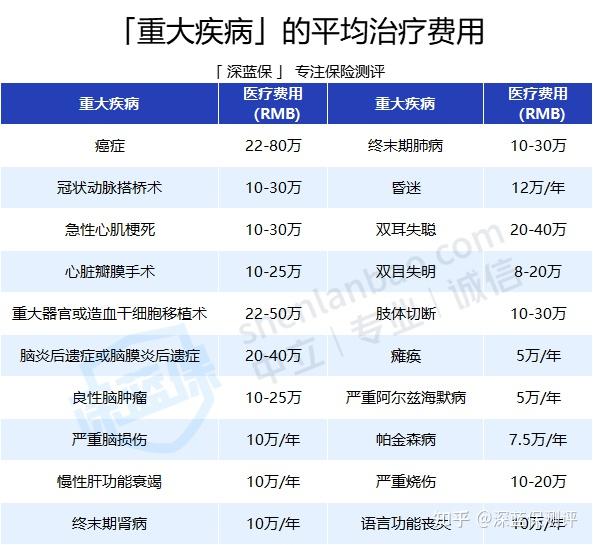
第一,保额要买够。 得了重疾,买多少保额就赔多少钱,这是实打实能拿到手的。癌症平均治疗费22万到80万,这还没算康复费、收入损失。建议至少30万起步,预算够就上50万。但别为了追求高保额把自己压垮了,量力而行。
第二,保障期限看预算。 保终身肯定比保到70岁好,因为年龄越大得重疾概率越高。但价格也贵不少,同样保障,保终身每年要多交67%的保费。
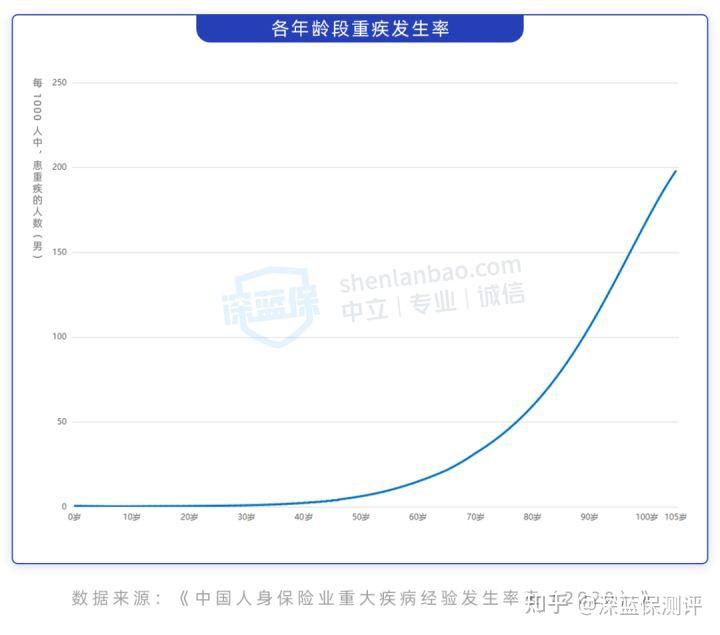
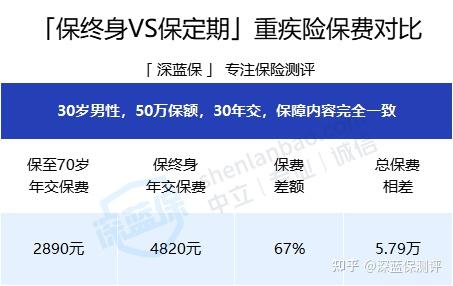
我的建议是:预算充足直接保终身,省心。预算有限就先保到70岁,把人生关键阶段保住,以后宽裕了再加保。但千万记住,保额优先于保障期限,别为了保终身把保额降到十万,那真出事了一样抓瞎。
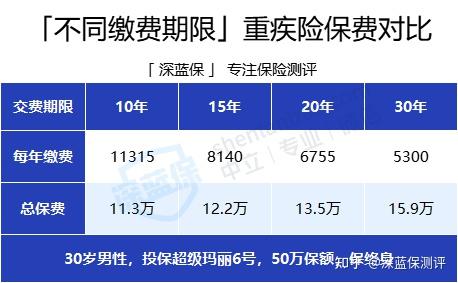
第三,缴费期限尽量拉长。 跟房贷一个道理,交30年比交10年每年压力小,杠杆作用更明显。而且很多产品有保费豁免,缴费期内出险,剩下的保费不用交了,保障还继续。有人担心交30年总保费更多,想想通货膨胀就明白了,现在的1000块和10年后的1000块能一样吗?
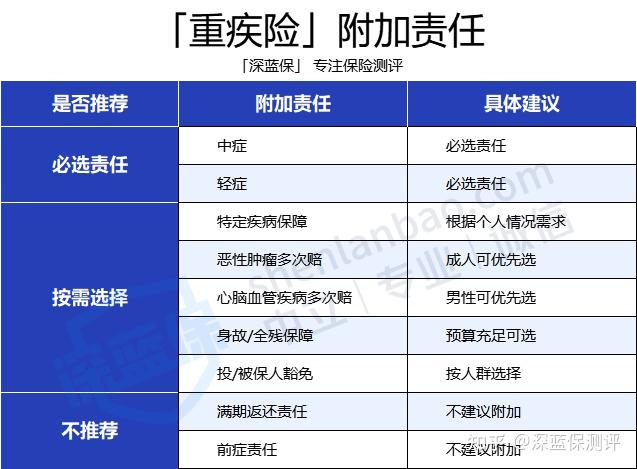
第四,保障责任按需选。 现在互联网重疾险很灵活,中症轻症是必选的,这个没商量。特定疾病保障、恶性肿瘤多次赔、心脑血管多次赔这些,看自己情况加。身故责任预算不够就别加了,买份定期寿险更划算。满期返还责任千万别碰,返还型重疾险就是割韭菜。
对比了十几款,这三款成人重疾险最值得看
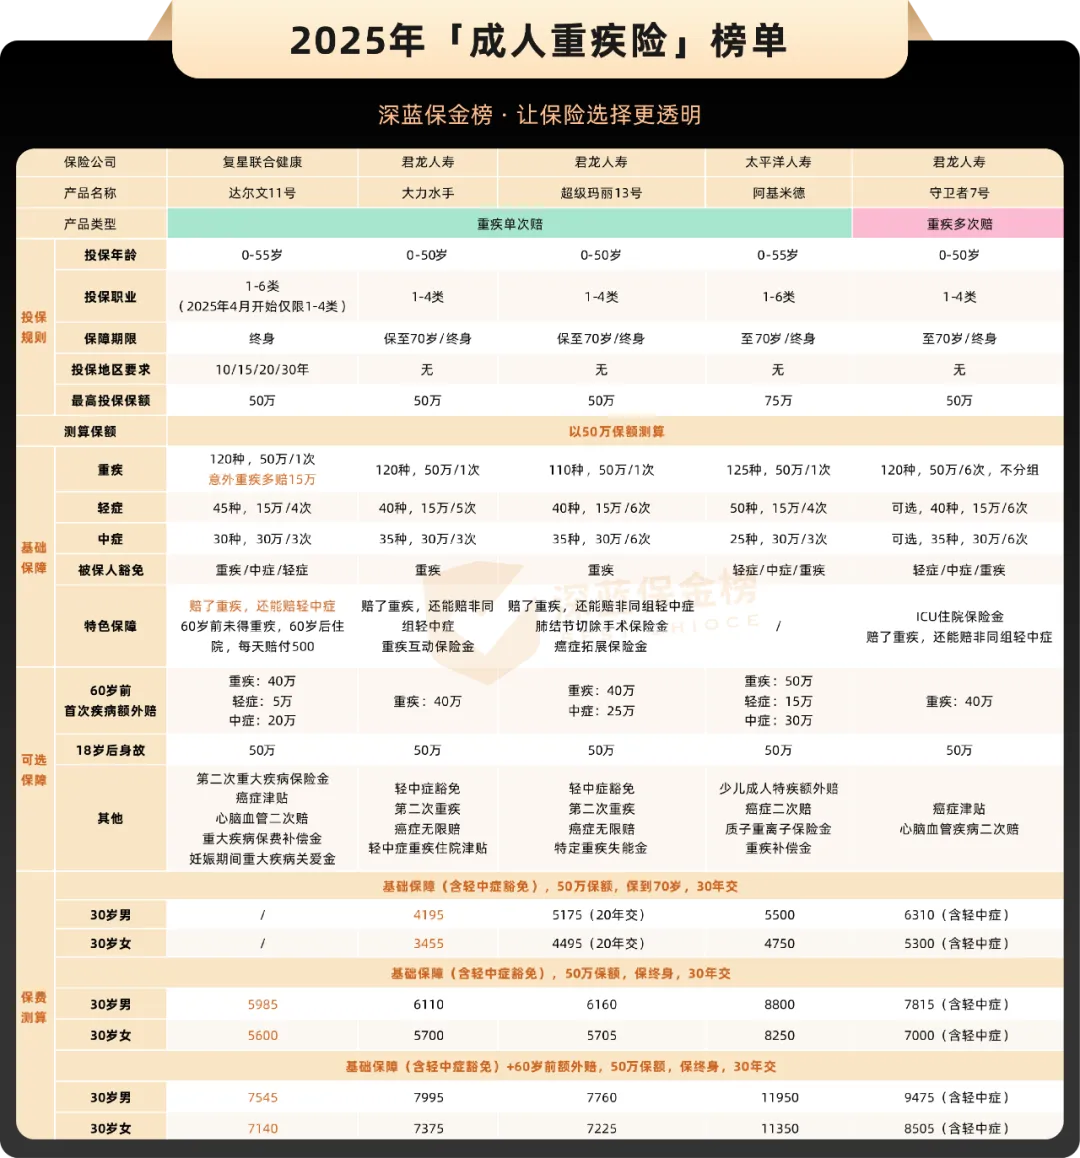
我把市面上在售的热门重疾险都扒了一遍,挑出三款表现最突出的,各有各的好,大家根据自己情况选。
哪吒1号:性价比卷王,高危职业也能买
海保人寿出的这款产品,价格是真的能打。30岁女性买50万保终身,一年5490元,比达尔文11号便宜110块,比超级玛丽13号便宜215块。30年下来能省五六千。而且它支持1-6类职业投保,很多产品把高空作业、矿工这些职业排除在外,哪吒1号没这个限制。健康告知也相对宽松,像痛风、消化道溃疡这些常见问题都没问到。不过要注意,它赔完重疾后虽然能继续赔轻中症,但要求是不同组的。
超级玛丽13号:肺结节人群的福音
超级玛丽系列一直是网红产品,这次升级后有个亮点特别实用——肺结节额外赔。疫情后查出肺结节的人太多了,大部分重疾险直接拒保或者除外,但超级玛丽13号不仅能买,做肺结节手术还能赔5%保额,如果术后1年确诊肺癌,再赔30%。它自带的癌症扩展金也实用,癌症从轻到重可以多赔50%。
这两款怎么选?如果你身体倍儿棒、追求极致性价比,选哪吒1号。如果有肺结节或者看中癌症保障,超级玛丽13号更合适。
最后说几句掏心窝的话
买保险这事儿,真的不能偷懒。我当初为了给家里省钱,前前后后研究了小半年,把市面上几十款产品都对比了一遍。最深的体会就是:贵的不一定好,便宜的也不一定差,关键看条款。
还有,别等到身体出问题了才想起来买保险。那时候就不是你挑产品,而是产品挑你了。趁着身体健康、年龄还没那么大,把保障配齐,每年花点小钱,买个安心。
至于具体选哪款,没有标准答案。预算、健康状况、家庭责任都不一样,适合我的不一定适合你。但上面说的那些挑选逻辑和避坑要点,是通用的。把这篇文章收藏好,买之前拿出来对照一下,能帮你省下不少冤枉钱。