上个月老周来找我,说他老婆十年前买的一份年金险到期了,去领钱的时候才发现——每年领的钱比当初业务员说的少了一万多。我让他把合同拍给我看,翻到收益演示表那页,果然,业务员当年手写的那行数字跟合同里印的对不上。老周气得不行,但合同上白纸黑字写着“演示利益不构成保证”,打官司都赢不了面。
这种事我在理赔部门待了五年,见得太多了。所以后来我自己看年金险,从来不听业务员怎么说,也不看宣传单上那些花花绿绿的图,我就盯两样东西:合同里写死的领取金额,还有现金价值表。其他的,都是虚的。
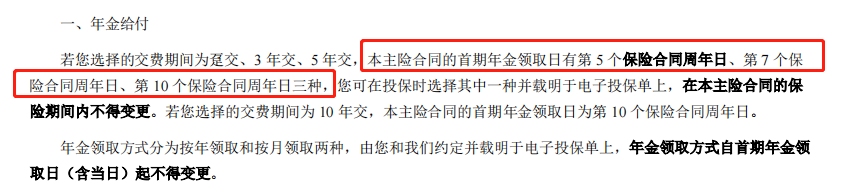
最早我也觉得“第五年就能领钱”是噱头
刚看到这款产品资料的时候,我第一反应是:第五年就开始领,那账户里的钱能撑多久?别到时候领了十年,现金价值归零了,那不就是拿自己的本金在发给自己吗。
但仔细看了它的现金价值演示之后,我发现事情没那么简单。这款年金险的设计逻辑跟传统的不太一样——它是让你在领取的过程中,账户里的现金价值一直维持在一个比较高的水位。换句话说,你每年领的那笔钱,更像是利息,本金一直在那儿趴着。
我拿一个客户的真实方案算过一笔账。陈女士,35岁,选择第10年开始领,也就是她40岁的时候。每年领4.8万,相当于每个月多4000块的“工资”。等她65岁别人刚开始领社保养老金的时候,她已经累计领了124.8万。到80岁,累计196.8万。活到90岁,244.8万。
你可能会说,这数字看着不错,但关键还得看IRR。我算了一下,长期IRR在2.44%左右,折算成银行单利大概是3.9%。放在现在的利率环境下,这个数字不算惊艳,但胜在它是写进合同的,不跟你玩虚的。
真正让我意外的是现金价值那一栏
做了这么多年理赔,我养成了一个习惯——拿到任何年金险,先翻到现金价值表那一页。因为那才是你退保时能真正拿到手的钱,也是判断一款产品有没有“坑”的关键。
很多年金险的问题在于,一旦开始领取,现金价值就断崖式下跌,有的甚至直接归零。这意味着什么?意味着你一旦开始领钱,就没有回头路了。万一家里急用钱想退保,一分钱拿不回来。
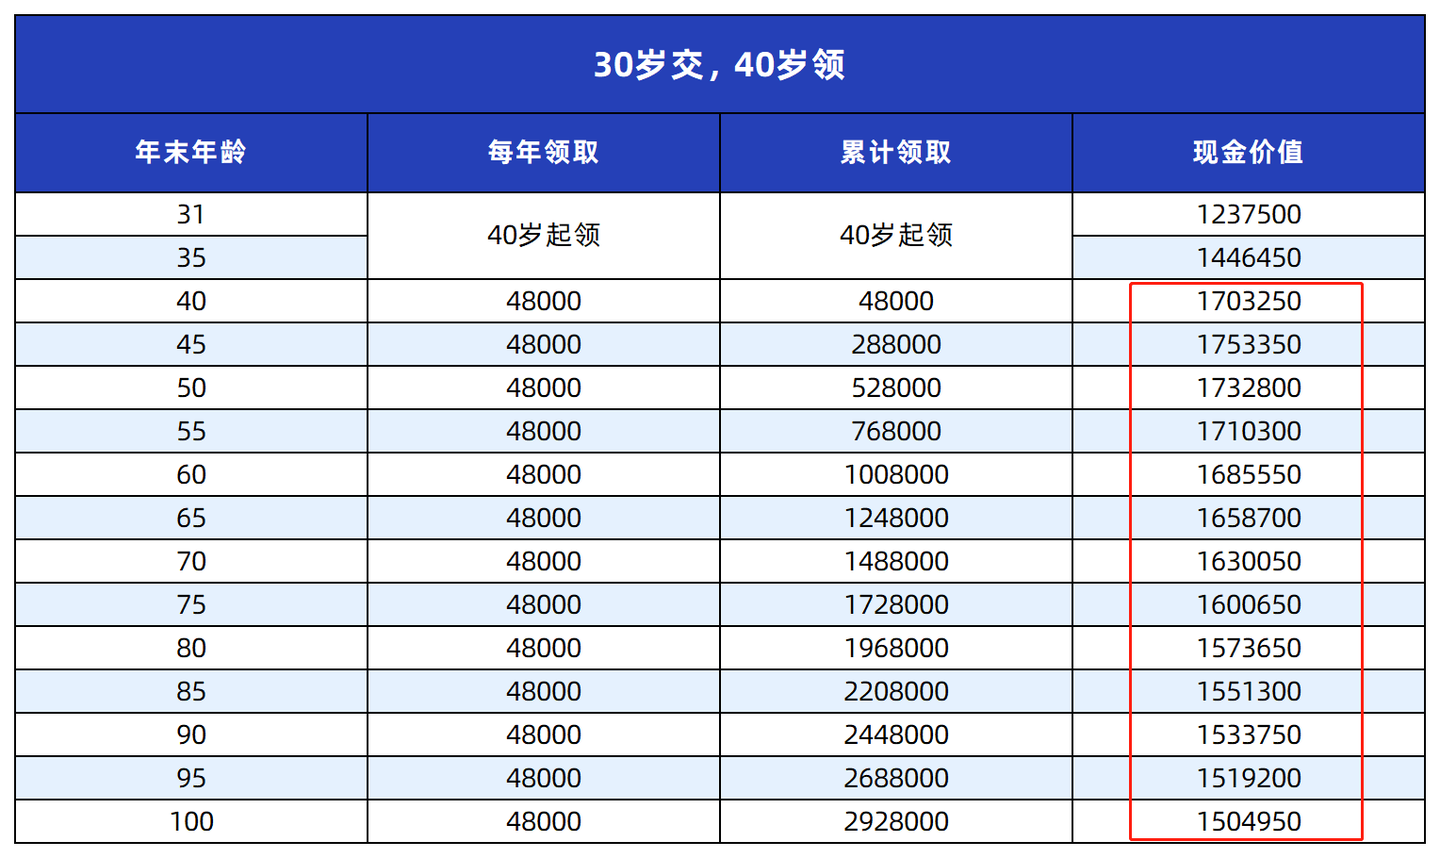
但这款产品的现金价值表让我有点意外。即便一直在领钱,账户里始终保留着150万以上的现金价值。比如到80岁,你已经累计领走了将近200万,这时候账户里还躺着157万多。这笔钱你可以一次性退保拿走,也可以继续放着。等于说你交进去的150万本金一直没动,之前领的那些钱,确实是额外的收益。
还有一个细节我觉得挺重要——万一被保人身故,保司会把投入的150万全部退还给家人。这就避免了那种“领了几年人走了,本金还没领回来”的尴尬。
现金价值就是你购买的保单所具有的价值,当我们决定退保时,现金价值就是我们能拿回来的金额。
但有两个前提你得想清楚
说到这,我得泼盆冷水。这款产品确实有它的亮点,但不是所有人都适合。
第一,你得接受这是一个长期锁定的安排。虽然它第五年就能领,但如果你冲着“五年回本”去,那可能会失望。它的优势在于长期持有,时间越长,复利的效应越明显。如果你这笔钱三五年内可能要动用,那别碰年金险,老老实实放银行定期。
第二,它的领取方式是固定的,合同写多少就是多少,没有分红,没有浮动收益。有人觉得这是缺点,但在我看来反而是优点——我见过太多分红险的理赔纠纷了,演示的时候按高档利率给你看,实际到手连低档都不到。这种写死数字的产品,反而让我心里踏实。
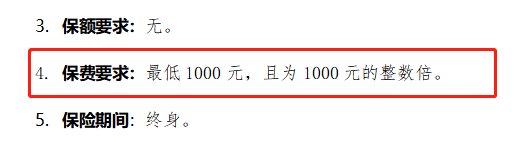
另外它的门槛确实低,最低1000块就能买。手头闲钱不多的人,也可以先占个坑,以后有钱了再追加。背后的保险公司是全国排名前十的大保司,总资产超5000亿,分支机构遍布全国,哪怕偏远地区也有网点。这点对于不太会用手机操作的老年人来说,还是挺实用的。
至于为什么网上没什么人推这款产品,原因也不复杂——保险公司把销售佣金压得很低,业务员卖一单赚不了几个钱,自然没动力去推。这事我在保险公司内部见得多了,好产品往往不是广告打得最响的那个。

如果你也在看年金险,我的建议就三条
第一,别信任何口头承诺和宣传单上的演示数字。让业务员把合同条款翻到“保险金领取”那一页,看白纸黑字写了什么。这才是你将来真正能拿到的东西。
第二,一定要看现金价值表。问清楚开始领取之后,现金价值还剩多少。如果领取后现价直接归零,那你就要做好这笔钱彻底锁死、中途一分拿不回来的准备。
第三,算清楚IRR再决定。不管业务员跟你说每年领多少、翻了多少倍,你自己用IRR算一遍。2.44%的IRR放在今天不算差,但如果你期望的是4%以上的收益,那这款产品可能达不到你的预期。市面上有些产品在特定年龄段的IRR能到3%以上,但通常要等到60岁以后才开始领。早领钱和领得多,本身就是一对矛盾,看你更在意哪个。
年金险这东西,说到底是用流动性换收益确定性。你放弃的是这笔钱随时能取出来花的自由,换来的是未来几十年稳定的现金流。想清楚这个交换值不值,比看任何测评都重要。
每个人的年龄、预算、缴费期限不一样,最后每年能领到手的钱差别挺大的。有人30万投入能领到同样的效果,有人可能需要50万。这东西没有标准答案,得根据自己的实际情况去算。如果拿不准,找个靠谱的人帮你测一下收益再做决定,总比自己瞎琢磨强。
当然,如果你想知道按照自己的预算买这款年金险,具体收益有多少,可以测一测↓↓
测算收益的同时,我也会把这款产品详细的资料包一起发给你:)
里面整理了详细的计划书,以及目前市场上的热门年金险对比表,干货满满~
点击下方卡片免费测算并领取: