上个月我表姐来找我,说她老公单位效益不太好,想提前给自己攒点养老钱,问我买什么年金险合适。我问她看了哪些,她掏出手机给我看——好家伙,收藏夹里躺了十几篇测评,什么「王炸」「天花板」「闭眼入」,看得她眼花缭乱,越看越不知道选哪个。
这状态我太熟了。三年前我自己刚开始研究保险的时候,也是这个德行,看啥都觉得好,又怕买错。后来我干脆花了一整周时间,把市面上那些热门的年金险挨个拉出来对比,算了不知道多少遍收益,才慢慢摸出门道。
所以今天这篇,我不跟你整那些虚的。就把我自己挑年金险的思路,还有最近重新测评了188款产品后筛出来的结果,实打实分享给你。哪怕你最后不买我推荐的,至少知道该看什么、该比什么,不会被人忽悠。
挑年金险,其实就看三个数
很多人买年金险,上来就问「这个收益高不高」。这个问题问得太笼统了,收益高不高,得拆开看。
我自己总结下来,不管业务员跟你吹得多天花乱坠,你只要盯住三个数字:每年能领多少钱、退保能拿回多少钱、人没了赔多少钱。
这三个数,分别对应年金险的三个核心政策。
第一个,每年领取金额。这个最直接,关系到你退休后每年能多拿多少养老金。同样的投入,不同产品之间差距能大到让你怀疑人生。
我举个真实的例子。30岁男性,每年投10万,交5年,总共投入50万。领取最高的产品,一年能领52600元;而领取最低的,一年只能领两万六千多。
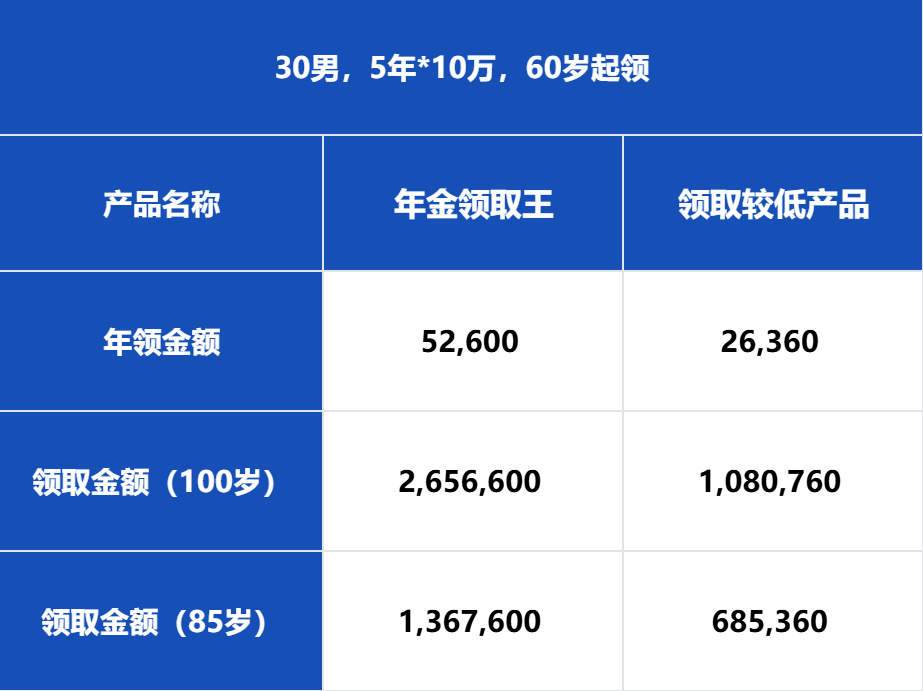
你看这差距,从退休开始领到85岁,少领了六七十万。这还只是30岁开始投的,要是40岁、50岁才开始,差距只会更大。所以第一个数,每年领取金额,一定要重点看。
第二个,现金价值。说白了就是你账户里随时能动的钱。谁还没个急用钱的时候?现价高的产品,遇到事儿了可以通过退保或者部分减保把钱取出来应急。但很多年金险一旦开始领钱,现金价值就归零了,这种你就要想清楚,自己能不能接受这笔钱完全锁死。
第三个,身故赔偿。天有不测风云,这个也得考虑。我建议优先看有「保证领取」的产品,比如保证领取20年,哪怕人走得早,剩下的钱也会给家人,至少不会亏本。
把这三点串起来就是一句话:挑那种「领得多、现价高、还有保证领取」的。三个都占,那就是极品;占两个,算优秀;只占一个,勉强及格。
188款里筛出来的两款,各有各的绝活
按照上面三个标准,我把市面上叫得上名字的年金险都过了一遍。说实话,大部分产品都是陪跑的,要么领得少,要么现价低,要么啥啥都一般。真正能打的,就两款,但这两款走的是完全不同的路子。
先说第一款,我管它叫「早退法宝」
这款是太平洋保险出的。太平洋大家都知道,老七家之一,网点多,品牌硬。但真正让我记住这款产品的,不是品牌,是它的领取方式。
怎么说呢,市面上大多数年金险,你得等到60岁、65岁才能开始领钱。但这款不一样,它是交完就领。
我拿一个真实案例给你看。30岁女性,每年交30万,交5年,总共150万。35岁刚交完钱,立马就开始领钱,原地退休。第5年先领31500,从第6年开始,每年领29070,终身领取。
关键是什么?这笔钱是额外给你的,你账户里那150万现金价值一直在那放着,没动。
比如说到了70岁,她已经累计领走了104万,但账户里还有149万。更绝的是合同满期的时候,当初投入的150万本金,一次性返还给你。
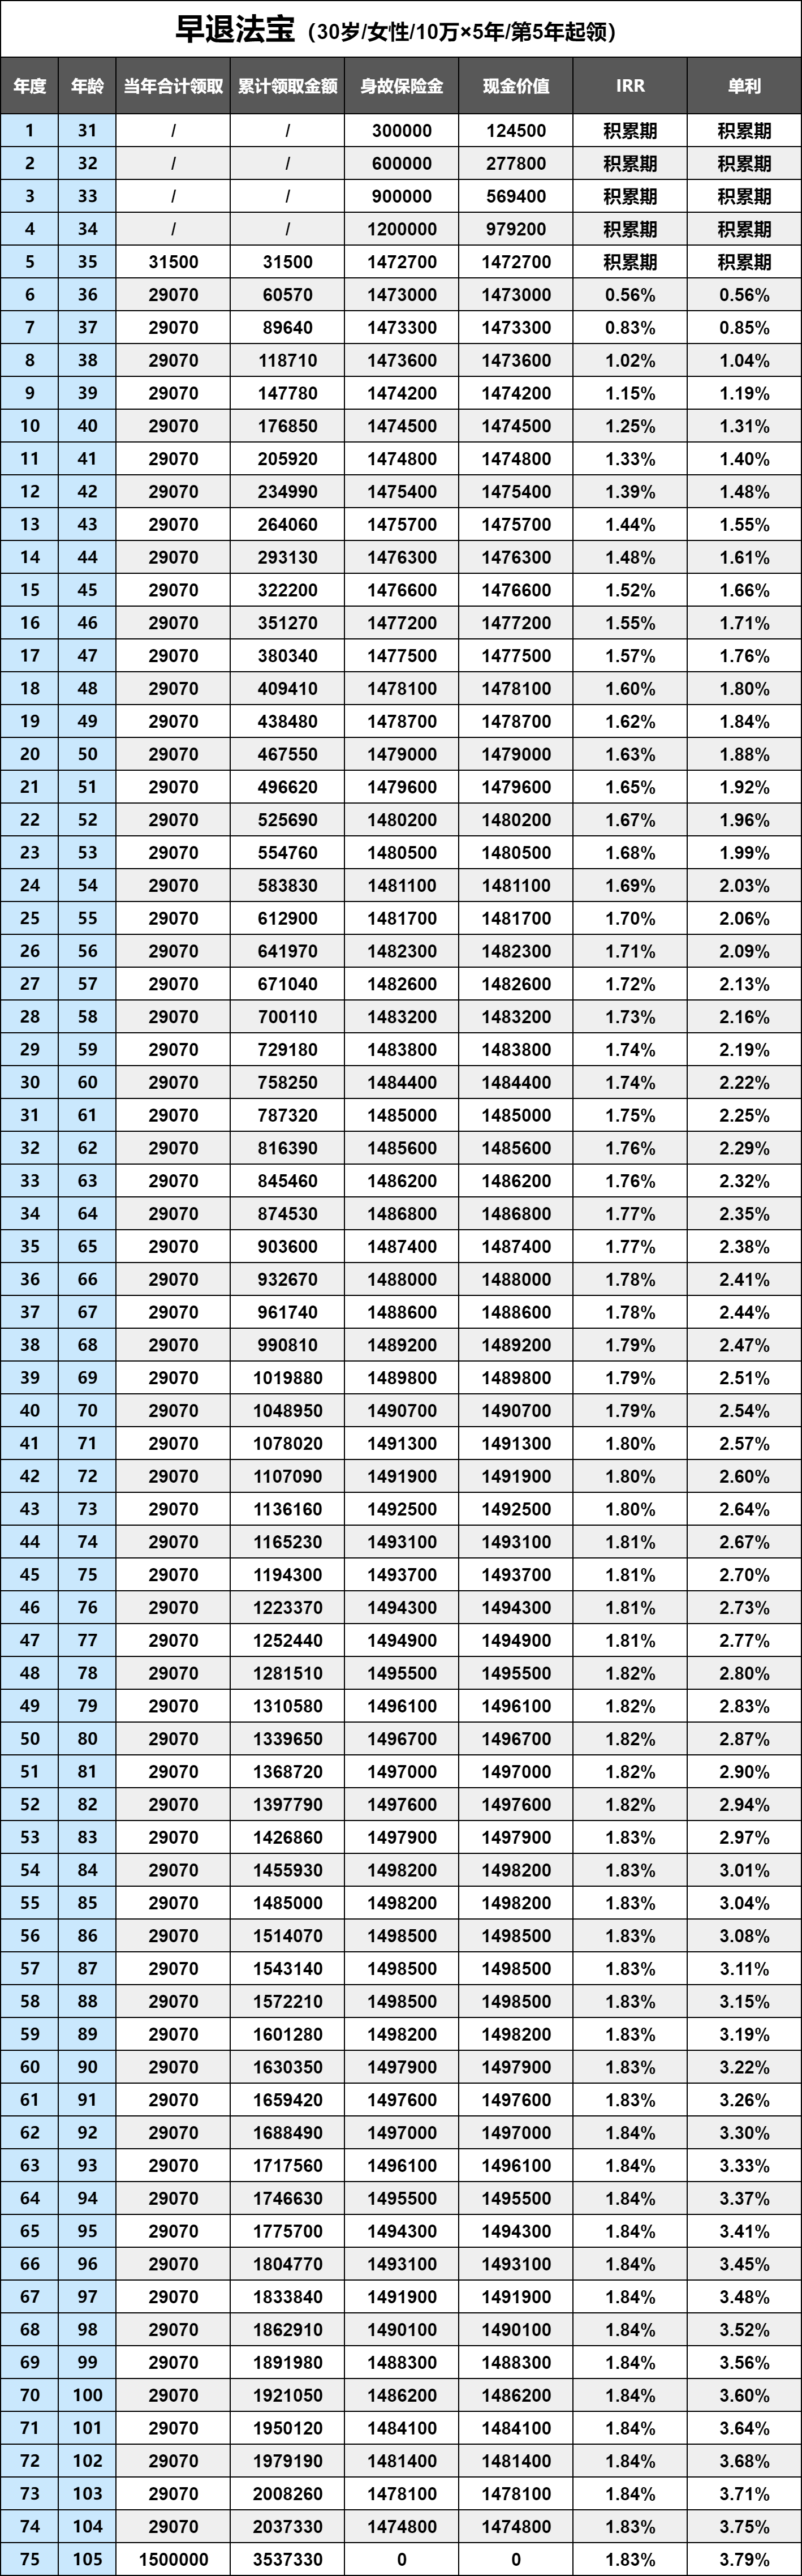
你算算这笔账:相当于用这150万建了个「养老金发电站」,钱一直生钱,你能领一辈子,最后连本金都拿回来了。
而且这款门槛特别低,期交最低5000就能买,没有职业限制,80岁也能买。能做到「交完就领、最后还返本金」的,目前市场上确实就太平洋这一家。特别适合那些想提前退休、或者想早点开始领钱的人。
想拿到这款产品的详细资料,或者测算一下自己的投入和收益,可以点下面咨询。
再说第二款,我叫它「养老金饭碗」
如果你买年金险的目的很纯粹,就是想解决一辈子养老钱的问题,那这款更适合你。
这款产品最打动我的地方,是它像社保养老金一样,活多久领多久,活得越久领得越多。真正意义上的养老托底工具。
还是拿30岁男性举例,每年交15万,交10年,总共150万。从60岁退休开始,钱自动打到银行卡上。到68岁的时候,累计领取已经达到152万,本金全回来了。从第69年开始,每一分钱都是白赚的。
领20年,累计领走369万。领40年,预期能领走888万。
注意,这不是分红,不是预期收益,是白纸黑字写进合同里的确定金额。只要活着,每年都有钱进账。
但这款产品真正让我惊艳的,是另一个细节。大多数年金险一旦开始领钱,现金价值就归零了,急用钱时退保都退不了。但这款「养老金饭碗」,终身可领的同时,账户里一直有钱。
再举个例子。到了80岁,已经领走了391万,如果这时候突然要用钱,或者想把剩下的钱留给子女,可以直接选择退保,一次性拿走157万多。
你算算,领了近400万,最后还能拿走157万,相当于没花一分钱,白赚一份养老金。
本文提到的实际收益,应以复利即IRR(内部收益率)作为衡量的主要指标,”保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。

不过这两款产品也不是所有人都适合。早退法宝适合想提前领钱、早点退休的;养老金饭碗适合纯粹想解决养老问题、追求终身现金流的人。具体选哪个,得看你的实际情况和需求。
最后说几句掏心窝的话
每次做这种测评,我都特别感慨。市场上确实有好产品,但滥竽充数的更多。哪怕是内行人,都得一页页翻条款、一格格算数据,才能避开坑。更别说普通人了,看着满屏的「王炸」「天花板」,根本分不清哪个是真哪个是假。
尤其现在很多产品的形态变了,收益降了,规则也复杂了。有些产品看起来不错,但长期算下来是吃亏的,少领几十万都有可能。
所以这次我把这两款真正能打的产品,包括适用人群、投保方案、利益演示,全都整理好了。如果你正在考虑配置年金险,担心买错、担心领少、担心被坑,可以私信我「222」,帮你把钱花在刀刃上。
当然,如果你对上面两款产品还有不清楚的地方,或者有其他疑问,也欢迎随时咨询。