去年年底看到相互宝要关停的消息,我第一反应是:那我之前分摊的钱是不是白交了?后来仔细看了公告才发现,其实不是这样——相互宝给了一个转保方案,可以免健康告知、免等待期,直接转成商业保险。但问题来了,这个替代品到底值不值得转?我花了一整晚把条款扒了一遍,今天把研究结果分享给同样困惑的你。
先交代一下背景。2022年1月28日,相互宝正式宣布关停,涉及七千多万用户。这个数字什么概念?相当于整个法国的人口都在用相互宝。它给出的兜底方案是:成员可以免健康告知、免等待期投保对应的一年期健康福保险产品。
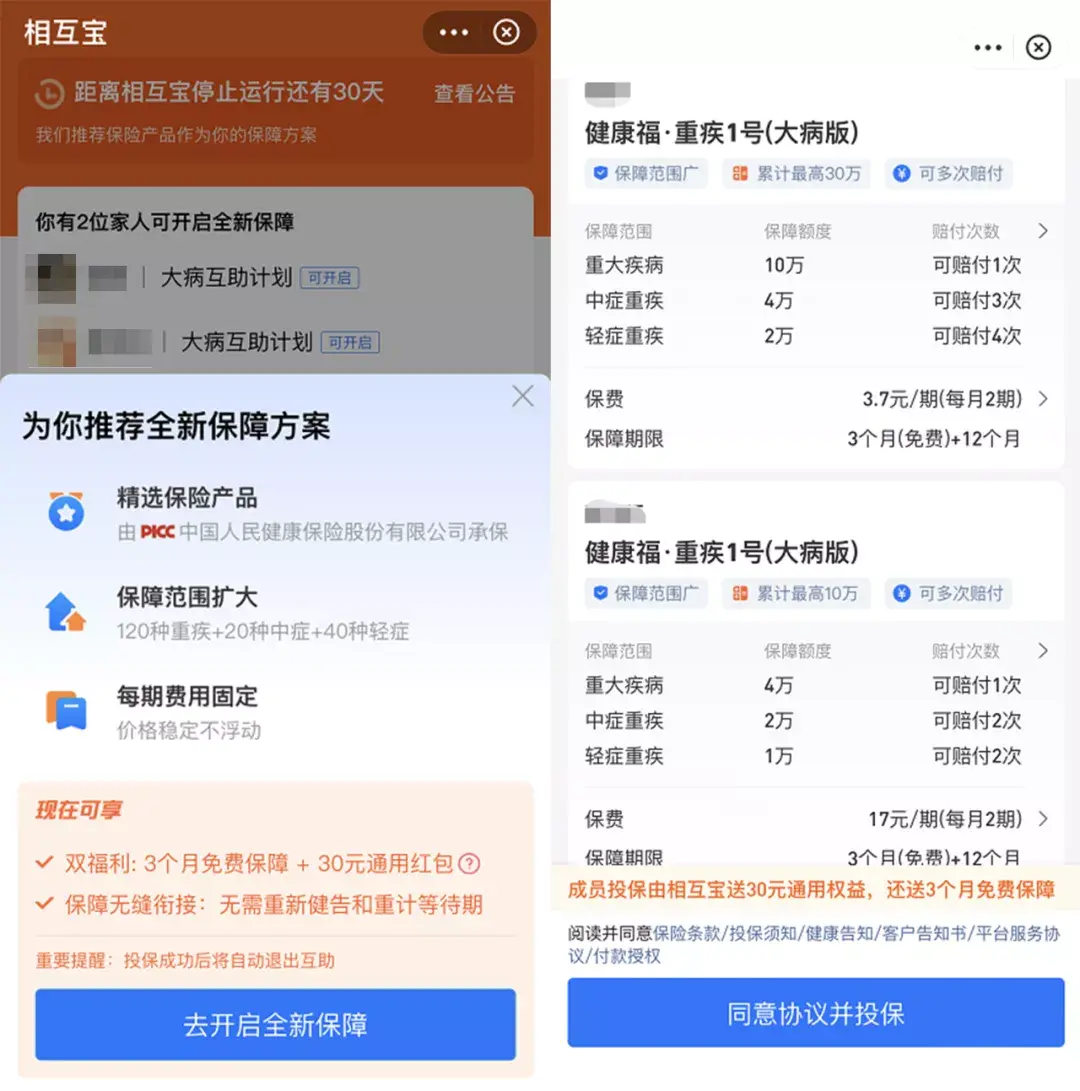
说白了,就是从互助计划转成正儿八经的商业保险。那问题就来了——价格会更贵还是更便宜?保障是升级了还是缩水了?哪些人最该转?还有没有更好的选择?
相互宝关停后,到底能换哪些产品
根据公告,不同互助计划对应的替代产品也不一样。我把它们整理了一下,方便你对照自己的情况看:
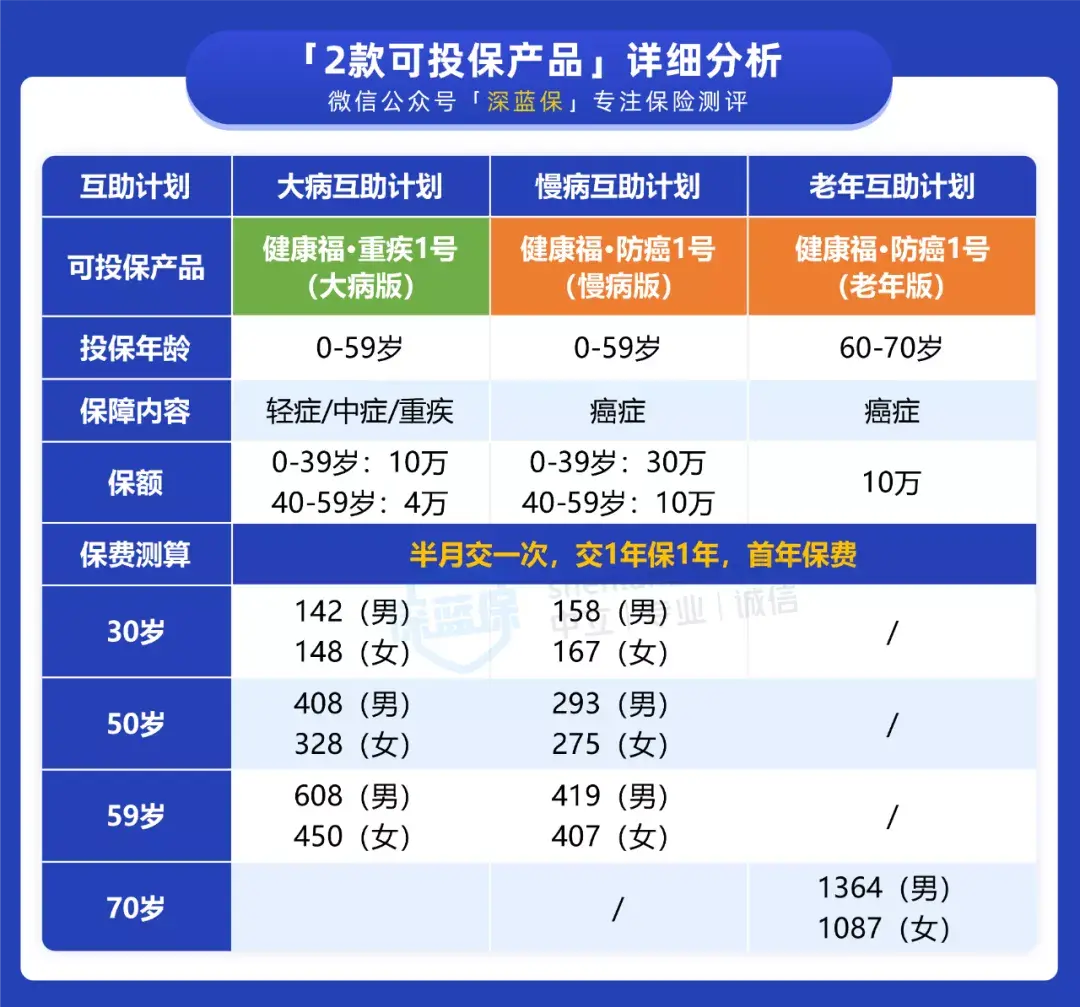
替换的产品主要有两款:一款是重疾险「健康福·重疾1号(大病版)」,另一款是防癌险「健康福·防癌1号」,防癌险又分慢病版和老年版。缴费方式是半月交一次,全年算下来价格不贵。
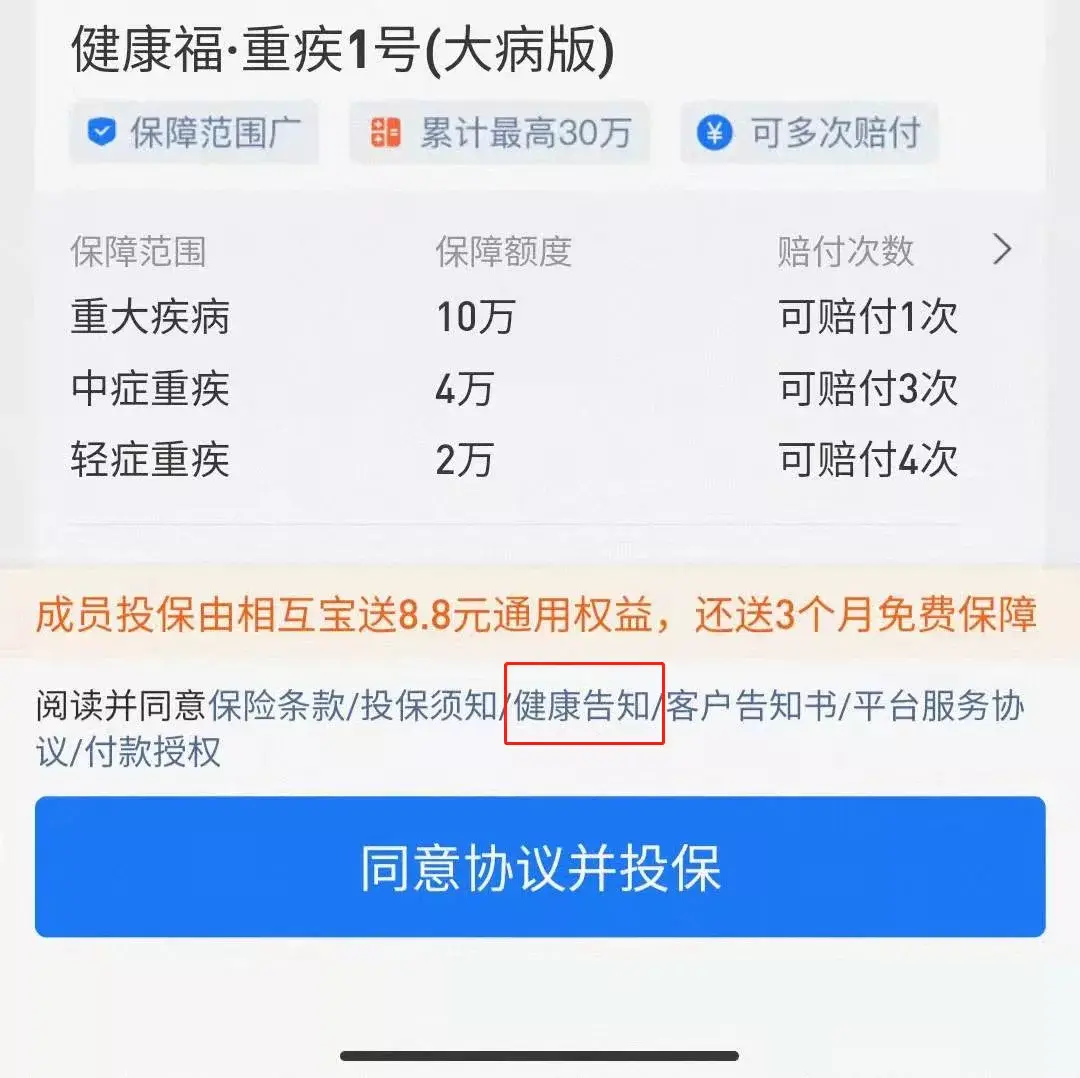
其中「健康福·防癌1号」只保癌症,确诊就直接赔付保额,保障逻辑比较简单。但有个年龄限制要注意:40岁及以上投保慢病版,最高保额只有10万;40岁以下才有30万。「健康福·重疾1号(大病版)」保障相对全面,能保重疾、轻症和中症,大部分人换的应该也是这款。
健康福·重疾1号,保障到底行不行
和相互宝原来的保障相比,「健康福·重疾1号(大病版)」最大的变化是增加了轻症和中症保障。别小看这个变化,轻中症的赔付门槛比重疾低得多,意味着拿到赔付的概率会更高。
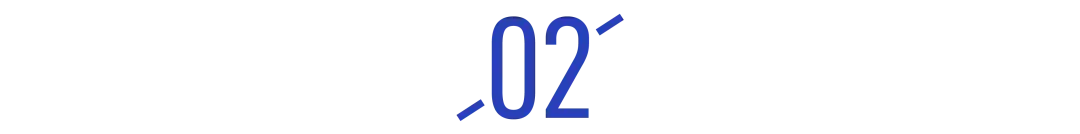
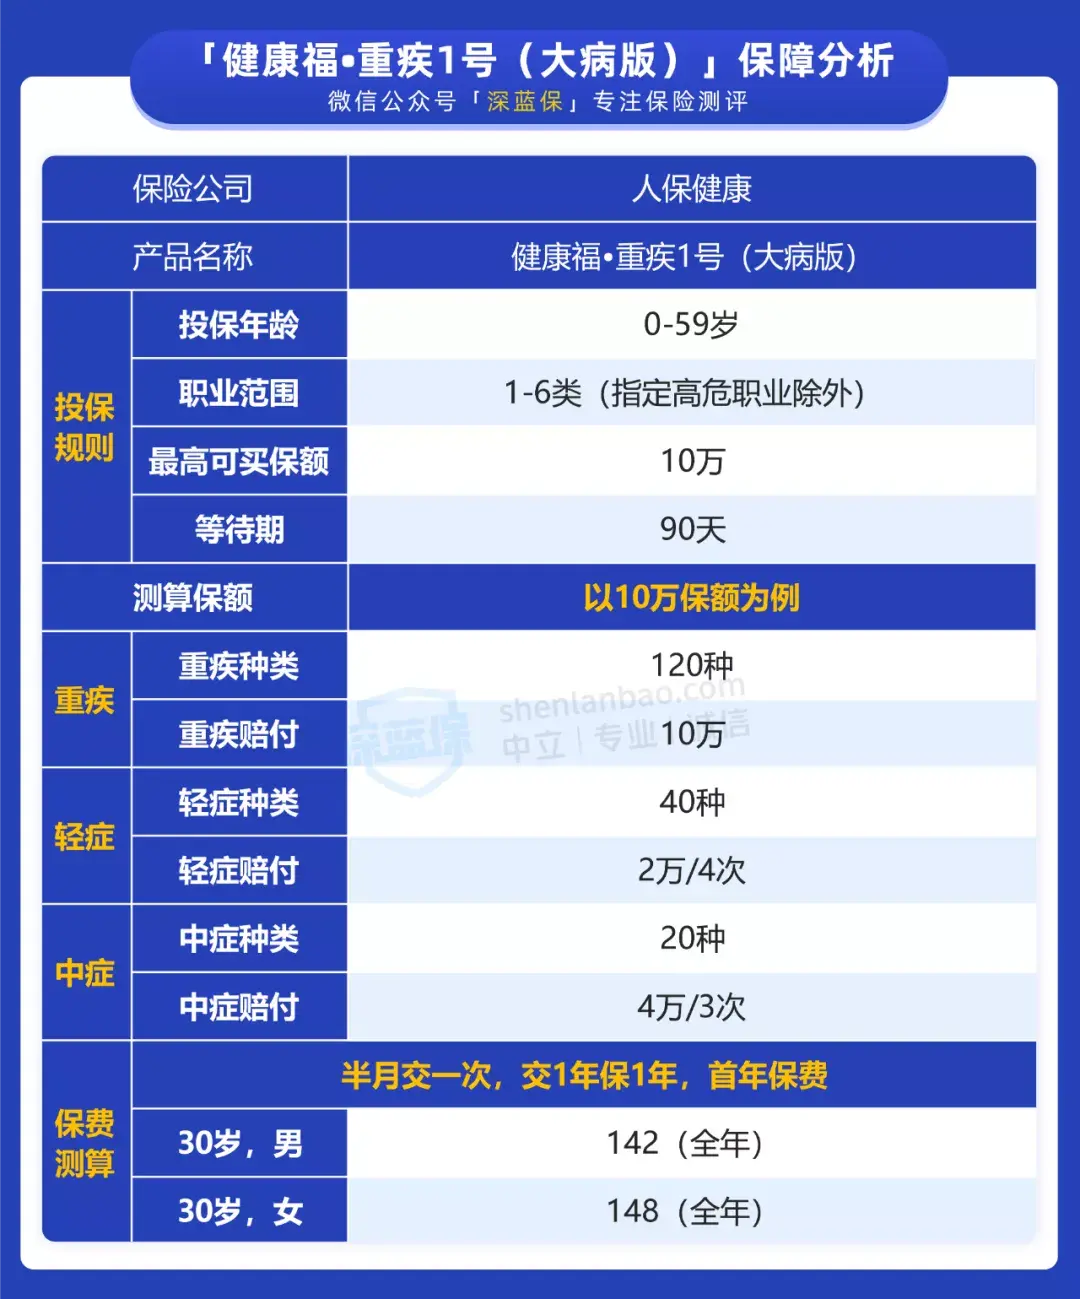
但有个细节要特别注意:40岁以上人群投保这款产品,最高保额、轻中症赔付次数和比例都会打折扣,和40岁以下的人不一样。
那它和市面上其他产品比怎么样?我拿它跟健康福·重疾险和微医保·重疾险做了对比,发现「健康福·重疾1号(大病版)」多了中症保障,保障更全面,价格在同类型产品里也更有优势。
这里插一句,如果你正在看重疾险排行榜,会发现一年期产品和长期产品通常是分开排的。一年期产品胜在便宜灵活,但续保稳定性是硬伤,这个后面会细说。
转保前,这两个坑千万别踩
不管是投保「健康福·重疾1号(大病版)」还是「健康福·防癌1号」,都有两个地方需要留意:健康告知和等待期。
先说健康告知
已经加入互助计划的朋友,投保时不需要重新做健康告知,听起来很方便对吧?但这里有个隐藏逻辑:保险公司会以你初次加入互助计划时的健康告知内容,作为理赔时的审核标准。
什么意思呢?假如你当初加入相互宝时,有些健康问题没有如实告知,或者当时符合后来身体变差了,那么现在投保了健康福·重疾1号,将来理赔时很可能被拒赔。建议你再去确认一下自己是否符合当初的健康告知要求。目前新产品的健康告知和之前相互宝的是一样的,可以在产品页面找到。
再说等待期
相互宝本身有90天等待期,两款新产品也有90天等待期,等待期内出险是不赔的。不过针对已经加入互助计划的朋友,情况有所不同:
- 已经过了等待期的:投保新产品,不用重新计算等待期
- 还没过等待期的:比如还剩30天,投保新产品后就继续按30天算
整体来说,免健康告知、免等待期这个转保条件,相互宝做得还是有诚意的。但诚意归诚意,产品本身值不值得留,是另一回事。
想保障更好,光靠它还不够
无论是「健康福·重疾1号」还是「健康福·防癌1号」,本质上都是一年期产品。一年期产品最大的问题就是续保不稳定——今年能买,明年产品停售了或者你身体出状况了,可能就买不了了。
加上它们的保额本身不算高,真遇上大病,光靠这笔赔付很难完全覆盖经济风险。所以还是需要搭配其他产品,才能形成比较完整的保障。
那搭配什么最要紧?覆盖大病医疗费用的医疗险是首要的。主要有三种选择:
- 百万医疗险:保障最全面,一般有1万免赔额,社保报销后剩余的费用基本都能报销,但健康告知比较严格
- 防癌医疗险:只保癌症的百万医疗险,健康告知宽松些,高血压、糖尿病一般也能投
- 惠民保:健康告知最宽松,能报销多种疾病费用,但报销条件不如百万医疗险,不同城市保障有差异
身体健康的话,百万医疗险是首选。年纪大或者有健康问题的,买不了百万医疗险,可以根据自己的情况选防癌医疗险或惠民保。
另外提醒一句:如果你预算允许,重疾险怎么买这个问题的答案里,长期重疾险应该排在一年期产品前面。长期重疾险锁定费率、锁定保障,不用担心续保问题,这才是真正能兜住底的配置。
说点掏心窝的话
相互宝运行三年,有一亿多成员加入,帮助了17万多名患病成员。这个成绩值得肯定。但它退场后,我们除了感慨,更要紧的是根据自己情况及时补上大病、意外这些保障。
我自己从这次研究里得到的最大教训是:别把互助计划当成唯一的保障。它便宜、门槛低,但终究不是保险,随时可能停。真正的保障,还是得靠正儿八经的商业保险来兜底。
如果你也在纠结要不要转保,我的建议是:先确认自己当初的健康告知是否合规,再看这款一年期产品能不能满足你的保额需求。如果都OK,转保作为过渡没问题;但如果想要更长期稳定的保障,还是得认真考虑长期重疾险和其他医疗险的组合。
买保险这件事,没有一劳永逸的方案。不同人生阶段、不同身体状况,适合的产品都不一样。多看多比,总不会错。