银保监会公布过一组数据:重疾险理赔案件中,轻症理赔的占比过去五年从不到10%涨到了接近30%。这个数字背后藏着一个很多人忽略的事实——轻症豁免正在变成重疾险里最值钱的一项责任,但绝大多数投保人签合同时根本没注意过它。
我一个朋友,去年查出甲状腺乳头状癌。手术费加住院费自费部分不到两万,但她的重疾险保单赔了轻症保险金,更关键的是——后面二十多年的保费全免了,合同继续有效。她买的那份保单年缴保费六千多,算下来豁免的保费超过十万。她跟我说这事的时候,语气里全是后怕:当时买的时候根本不知道轻症豁免是什么,纯粹是代理人推荐就签了。
心急知道结论的朋友,可以直接查看以下产品精选,还可免费测算保费↓↓

轻症豁免为什么值钱
重疾险的保费豁免分两种。一种叫投保人豁免,就是交钱的那个人出事了保费不用交;另一种叫被保人豁免,就是保障对象本人出事了保费不用交。轻症豁免属于后者,而且现在很多产品把它做成了自带责任,不需要额外加费。
逻辑很简单:你买了一份三十年缴费的重疾险,第五年查出原位癌,保险公司赔你一笔轻症保险金,同时剩下的二十五年保费你一分不用再交,但重疾、中症的保障还在。相当于保险公司用一份轻症理赔,换掉了你未来几十年的缴费义务。
但这里有个分水岭——不是所有轻症都能触发豁免。银保监会统一规定的28种重疾对应的轻症里,不同产品覆盖的病种数量差别很大。有的产品保30种轻症,有的保50种。更关键的是,同一种疾病在不同产品里的定义可能不同。比如“原位癌”,有的产品要求必须经过积极治疗才能赔,有的只要确诊就赔。这个差别在理赔的时候就是天壤之别。
所以看一份重疾险的轻症保障好不好,不能只看病种数量,得看高发轻症有没有覆盖全。我一般会重点看四种:极早期恶性肿瘤、不典型心梗、轻微脑中风、冠状动脉介入手术。这四种对应的重疾理赔率最高,轻症理赔也最集中。
成人重疾险的定价逻辑
保险产品更新换代是家常便饭,对消费者来说既有利也有弊。利在竞争激烈,产品保障会越来越好,价格也越压越低;弊在产品太多,根本不知道哪款值得买。我测评了市场上几十款热门产品,把成人的和儿童的都过了一遍。
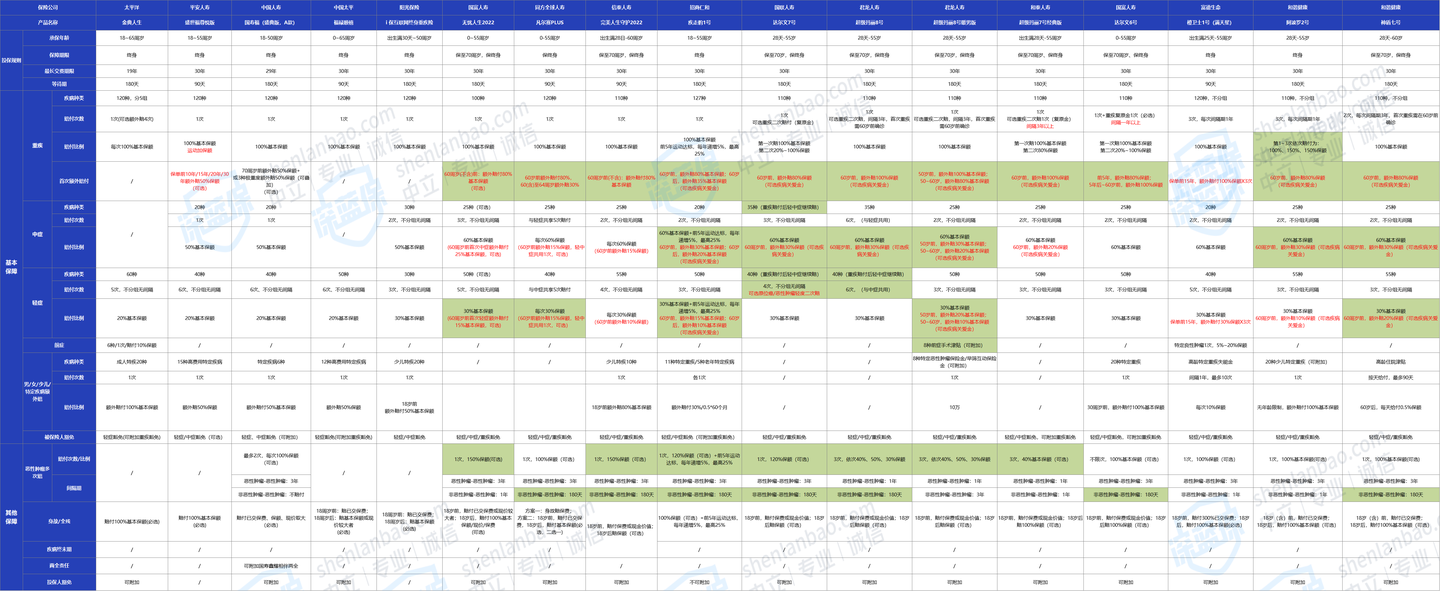
产品太多,表格较大,这些仅为部分产品,想要原表的的朋友,可以在评论区留言,我们倾囊相授。
下面按预算分档来说。需要提前说明的是,以下推荐主要针对身体健康的人群,如果体检有异常,选产品的逻辑会完全不同。
三千块预算怎么花
影响重疾险价格的因素很多:保额、保障期限、缴费期限、保障责任、身体情况。预算三千左右的话,建议保至70岁,保障选重疾+中症+轻症的基础组合就够了。这个条件下有三款产品值得比较:
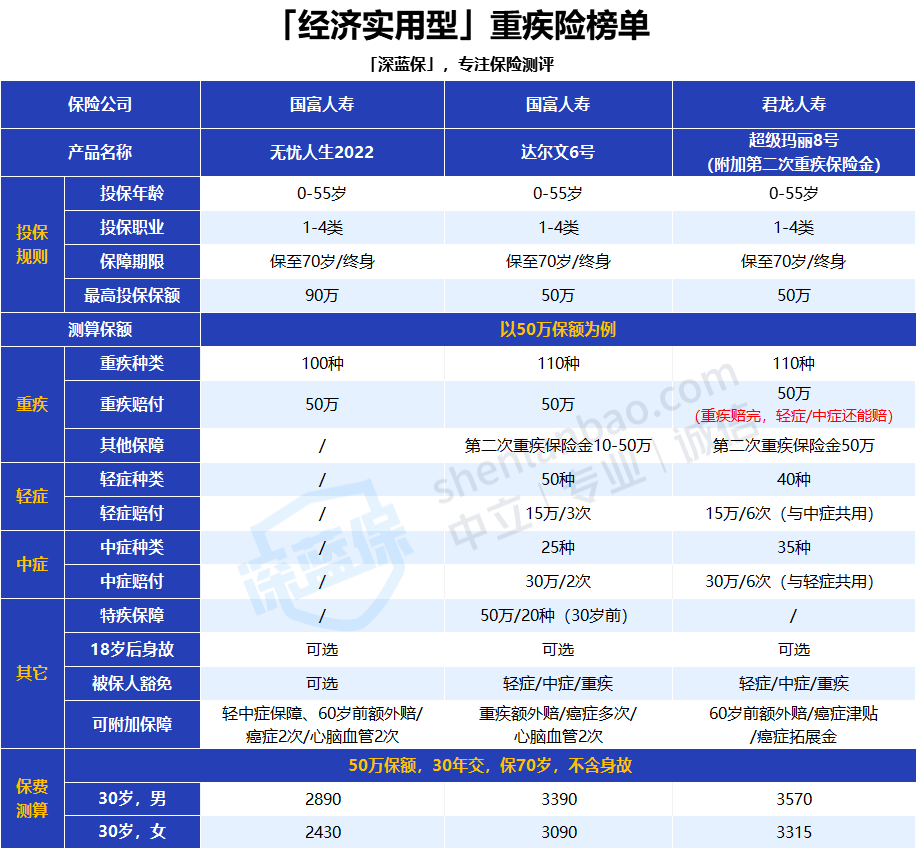
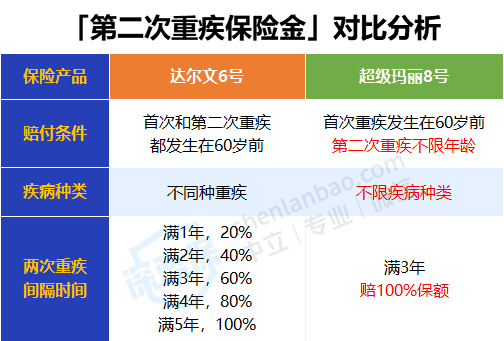
超级玛丽8号和达尔文6号性价比都比较高,但综合比较下来我更倾向超级玛丽8号。原因有两个:
第一,重疾赔完之后,轻症和中症还有机会继续赔。一般重疾险重疾赔完合同就结束了,超级玛丽8号确诊首次重疾后间隔90天,如果再次发生不同组的疾病,轻症和中症还能继续赔。达尔文6号虽然重疾赔完后合同不结束,但轻症中症不能再赔了。
第二,第二次重疾保险金的理赔条件更宽松。超级玛丽8号对第二次重疾发生的时间没有要求必须在60岁前,而且第二次发生的疾病可以是同种也可以是其它。相同保障下超级玛丽8号比达尔文6号贵两三百,但换来的保障提升不止这个价。
如果已经买了重疾险但保额只有二三十万,觉得不够用想加保,无忧人生2022是更合适的选择。它最大的优势是可以只买纯重疾保障,保额最高能买到90万。50万保额保至70岁30年交,30岁男性每年2890元,女性2430元。不过它附加轻症中症的时候需要同时附加60岁前额外赔,价格会比同类产品贵一些。而且癌症二次赔和心脑血管二次赔只能选一个附加。
五千到八千的选择空间
这个预算段选择空间就比较大了。保障期限可以直接选保终身,一辈子都有重疾、中症、轻症保障。保障责任上除了基础保障,还可以根据需求附加60岁前额外赔、癌症多次赔这些实用选项。
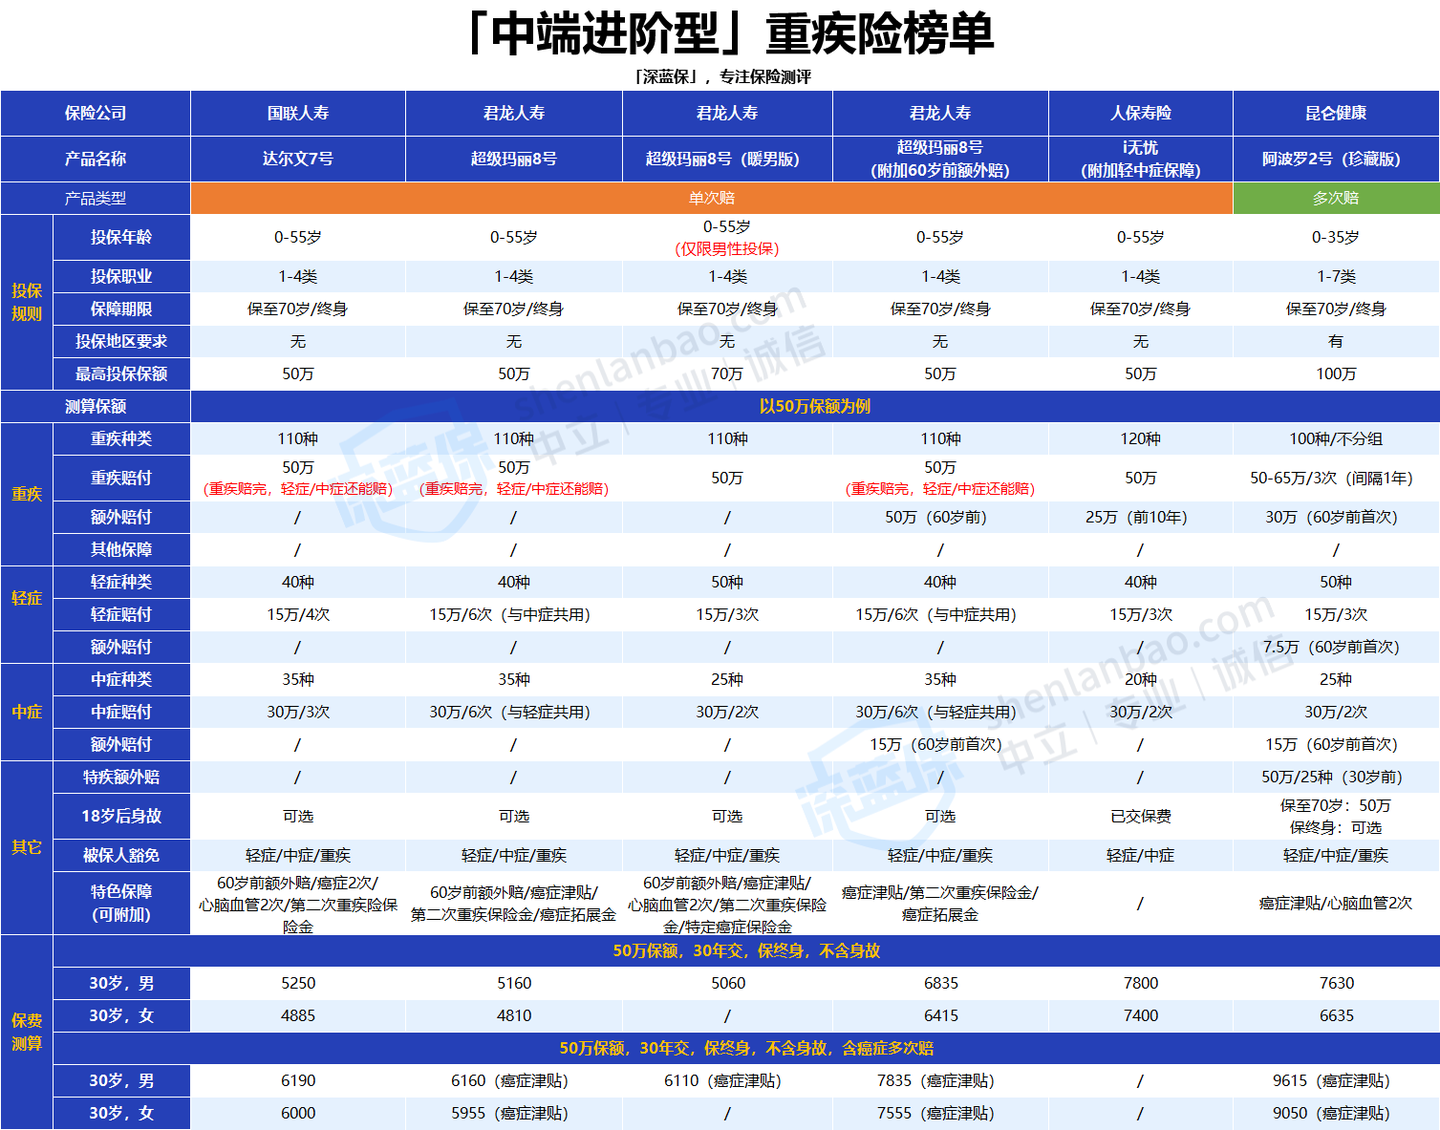
保终身的情况下超级玛丽8号仍然是首选。它可附加的60岁前额外赔,首次重疾额外赔100%,买50万保额重疾能赔到100万。中症额外赔30%,能赔到45万。榜上另外两款产品60岁前重疾最多额外赔80%,差了10万。
癌症津贴这项也值得关注。首次重疾为癌症的话,确诊满一年后仍处于癌症状态,不管是新发复发转移还是持续,可以赔40%保额,之后每间隔一年还能各赔一次50%和30%。如果首次重疾不是癌症,在该重疾满180天后再确诊癌症就能获得赔付。
只买基础保障的话,30岁男性每年5160元,女性4810元。附加60岁前额外赔大概6800元左右,再附加癌症津贴7800元左右。这个价格放在整个市场都算低的。
如果因为甲状腺结节、乳腺结节或者肺结节买不了超级玛丽8号这类产品,可以留意人保寿险的i无忧。它的健康告知比较宽松,未手术的肺结节也有机会正常承保。大部分重疾险对未手术肺结节是直接拒保的,只有极少数产品能正常或除外承保。
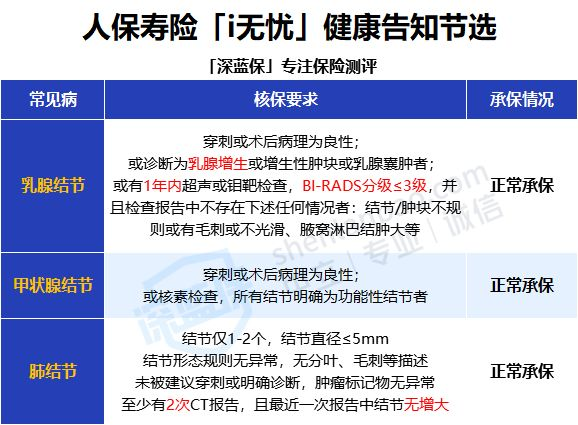
但i无忧不建议选保至70岁,选这个期限只能分10年交费,50万保额保至70岁,30岁男性每年要10100元,女性9200元,缴费压力太大了。
八千以上能买到什么
预算到八千以上,保障可以买到顶配了。尤其是想要身故保障的朋友,可以重点看这个段位。
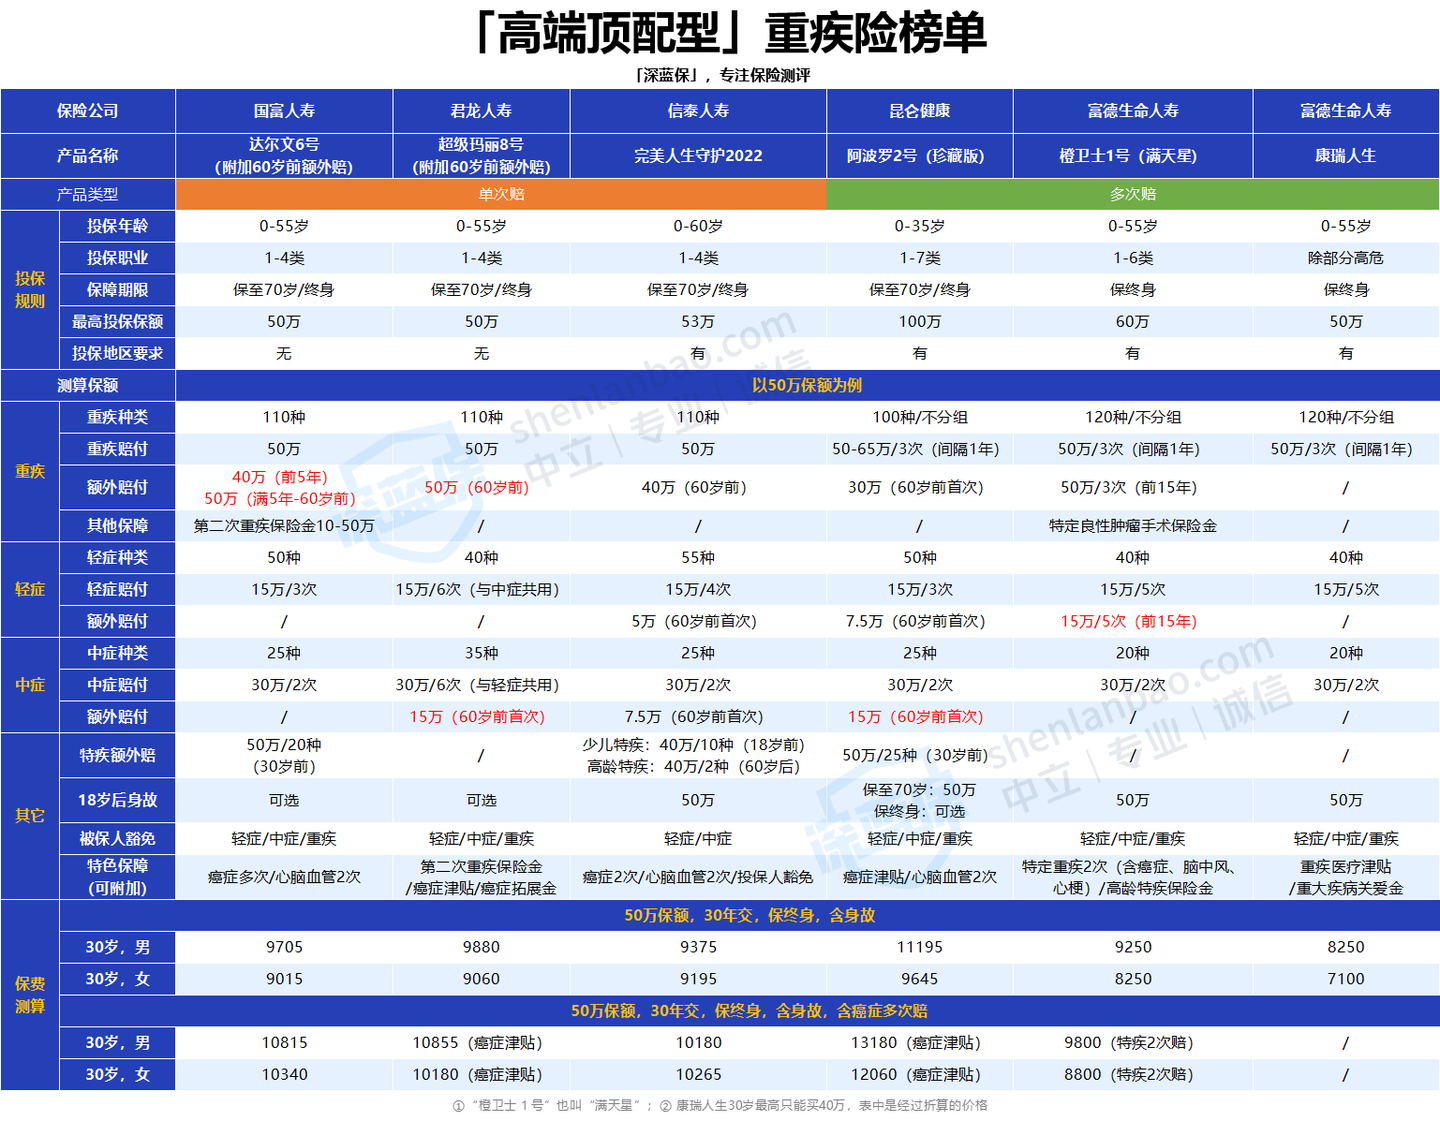
完美人生守护2022在保身故的情况下性价比很高。60岁前首次确诊重疾、中症、轻症分别能额外赔80%、15%、10%。癌症二次赔和心脑血管二次赔都能赔付150%基本保额,买50万赔75万,赔付比例在市场上属于第一档。还自带高龄特定重疾额外赔,60岁后首次重疾为严重阿尔茨海默病或严重原发性帕金森病,也能额外赔80%。保身故且自带60岁前额外赔的情况下,30岁男性买50万保额每年9375元,女性9195元。
当然,由于每个人的健康情况和需求不同,适合的重疾险也不同,不知道选哪款产品可以免费测一测↓↓
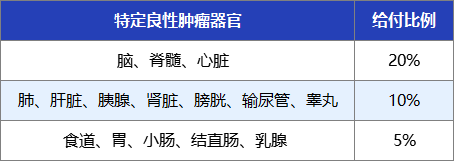
女性朋友可以看橙卫士1号。这是一款保终身多次赔付的重疾险,重疾不分组赔3次,赔完一次重疾后保障不中断。保单前15年首次确诊重疾或轻症,分别额外赔100%和30%。还自带特定良性肿瘤手术保险金,首次确诊并接受特定部位良性肿瘤手术,最高额外赔20%。保终身、重疾不分组赔3次、含身故责任的情况下,30岁女性买50万保额每年8250元。
给孩子买重疾险的常见误区
给孩子买重疾险,80%的人都买贵了。有人花四五千,有人花上万,但真正懂保险的人一两千就能搞定,保障还不差。
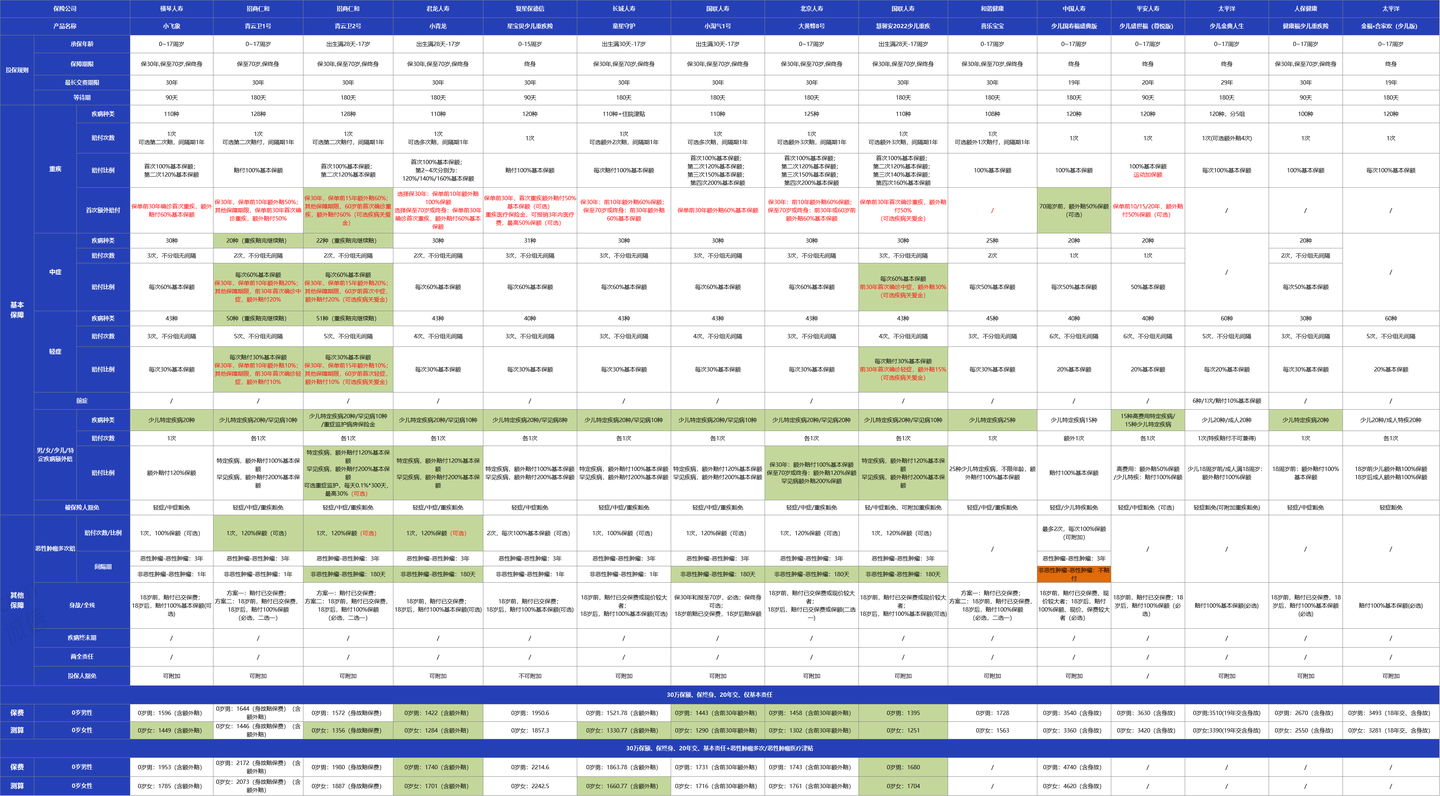
产品太多,表格较大,这些仅为部分产品,想要原表的的朋友,可以在评论区留言,我们倾囊相授。
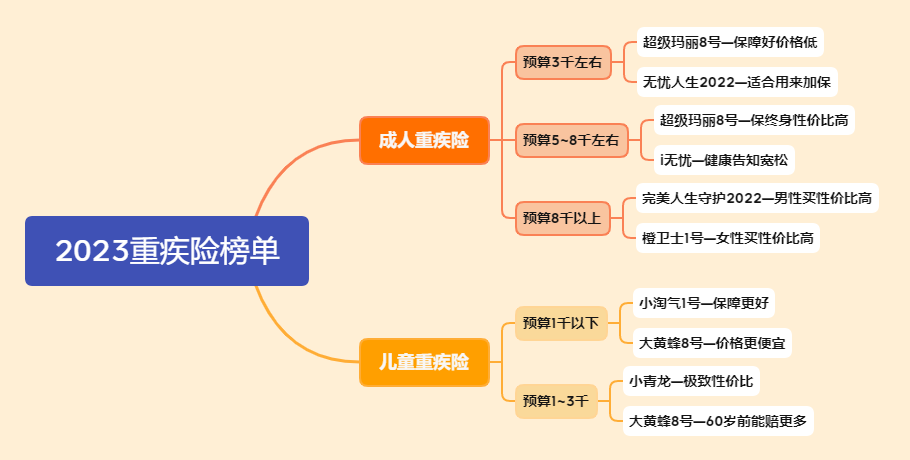
预算一千以下的话,建议缩短保障期限,保30年就行。这个条件下小淘气1号和慧馨安2022是值得优先考虑的,因为只有这两款能附加保单前30年额外赔,意味着在整个保障期限内都能额外赔付。其它产品保30年的时候只能在保单前10到15年额外赔。
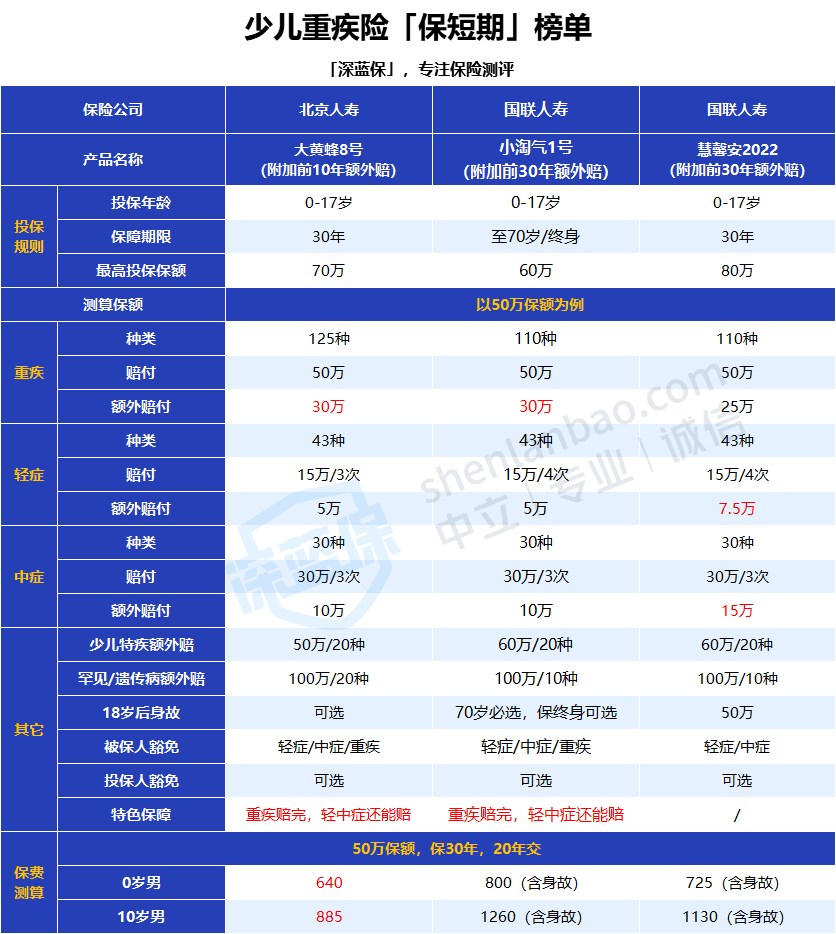
这两款难分伯仲。慧馨安2022轻症中症额外赔比例更高,价格略便宜。小淘气1号重疾额外赔比例更高,重疾赔完后轻症中症还有机会继续赔。我个人倾向小淘气1号,保障更全面一些。
追求极致性价比的话大黄蜂8号更合适。它身故责任更灵活可以附加,而小淘气1号保30年和保至70岁时需要强制附加身故责任。同样保障下给刚出生的孩子买,大黄蜂8号只要640元,小淘气1号要800元。给10岁孩子买差距更大,大黄蜂8号885元,小淘气1号1260元。
预算一到三千的话,保障期限可以选保到70岁或者保终身,保障责任可以附加疾病额外赔和重疾多次赔。
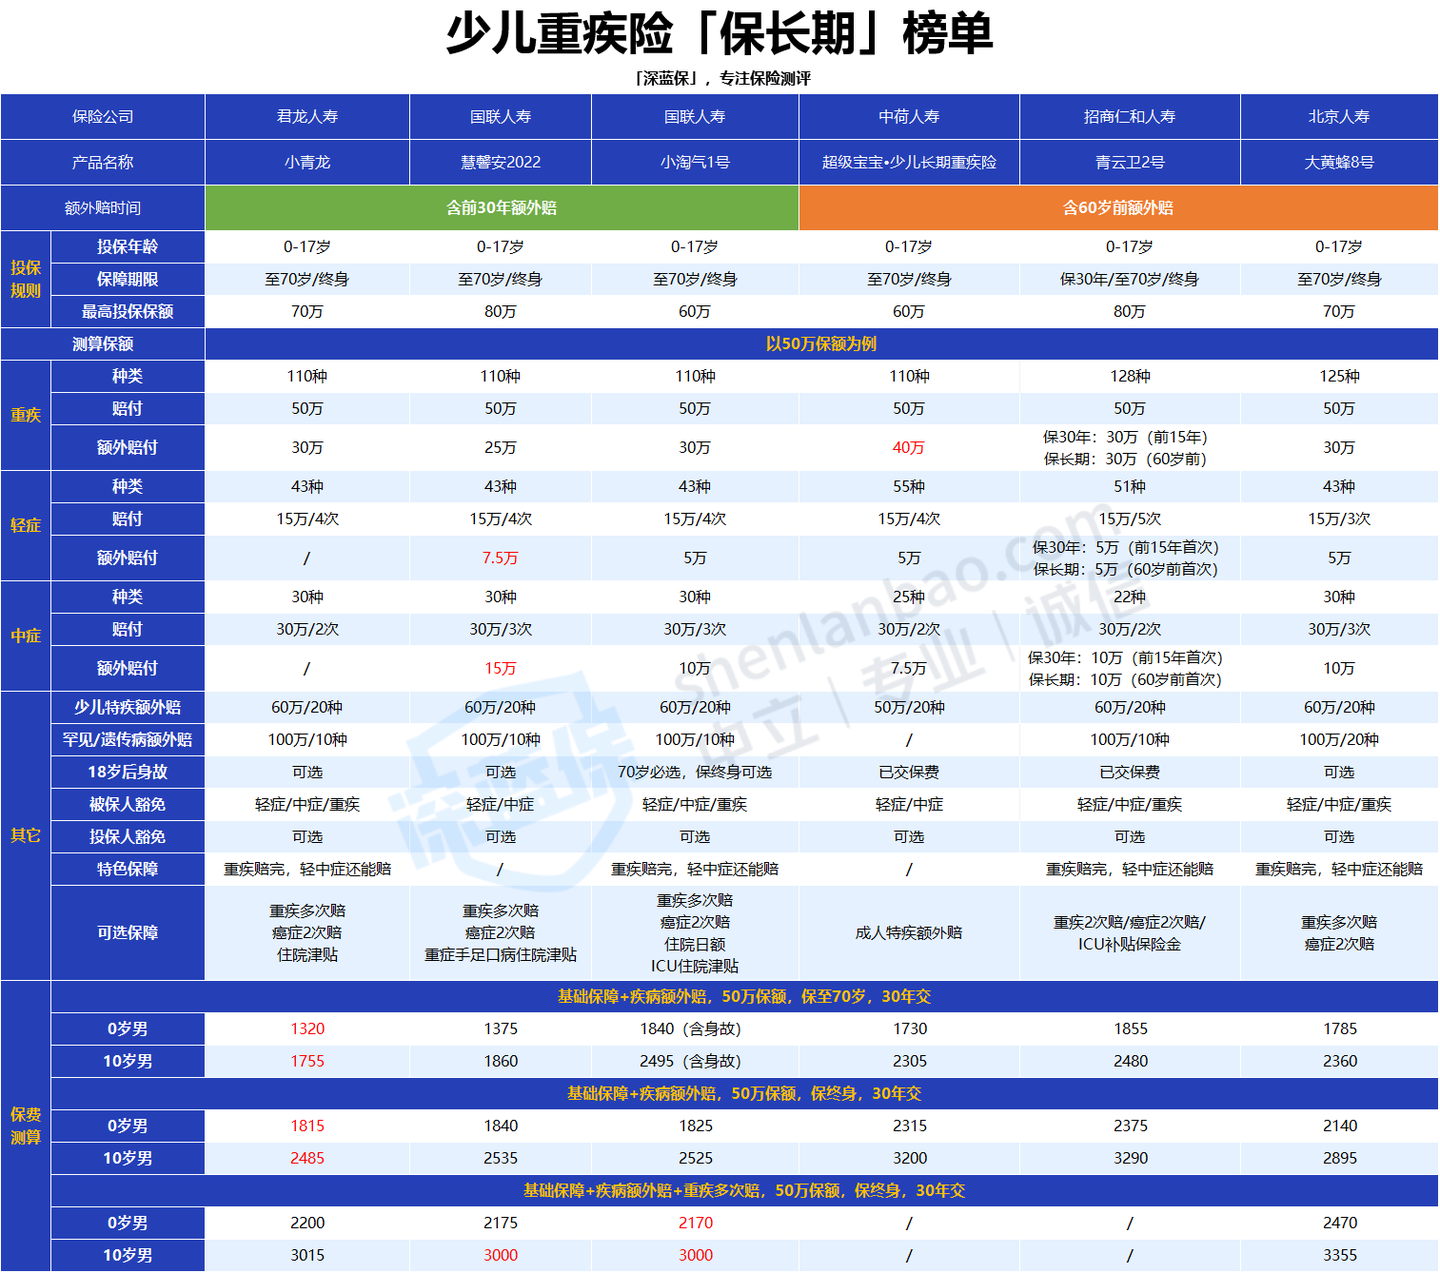
想一步到位买保至70岁或终身,可以优先考虑君龙人寿小青龙。保终身的情况下0岁男孩每年1815元,10岁男孩2485元。保障上也可圈可点:保单前30年额外赔60%,买50万能赔80万;重疾赔完轻症中症保障依旧有效;20种少儿特疾能赔2.2倍保额且没有年龄限制;能附加重疾多次赔,不分组赔4次依次赔100%、120%、140%、160%。
如果比较在意60岁前能赔更多,大黄蜂8号值得考虑。它能附加60岁前额外赔,重疾中症轻症分别额外赔60%、20%、10%。重疾赔完后轻症中症仍然有效。20种少儿特疾额外赔120%,是基本保额的2.2倍。50万保额保终身30年交,0岁男孩每年2140元,10岁男孩2895元,比同类产品便宜三四百。
几句实在话
重疾险说到底是一份私人订制的合同。同样的产品,不同的人买,因为体况差异,最后拿到的保障可能完全不同。有人标准体承保,有人除外承保,有人加费,有人直接被拒保。
我见过太多人拿着网上的排行榜直接抄作业,结果投保时才发现自己的体检异常根本过不了健康告知。也见过有人为了追求大品牌多花了一倍的钱,最后理赔时才发现轻症豁免这项关键保障根本没有。
买重疾险之前,先把自己的体检报告翻出来看一遍。甲状腺结节、乳腺结节、肺结节、乙肝、高血压、高血脂、高血糖,这些常见的体检异常都会影响投保结果。搞清楚自己能买什么,再去比较哪款产品更好,顺序不能反。
如果拿不准自己该买哪款,或者体检有异常不知道怎么选,可以在评论区留言,我会尽量回复。