上个月和闺蜜约饭,她突然问我一句:”你之前买的那个3.5%的增额寿,现在还能加保吗?”
我说早停了,她叹了口气。原来她手里有20万块到期了,想去银行续存,结果一看利率——五年期定存才1.55%。她说柜员还跟她推荐理财,她翻了个白眼:”去年买的理财到现在还亏着呢。”
这大概是我最近半年听到最多的焦虑了。钱放银行,利息不够买两杯奶茶;放股市基金,心脏受不了那个过山车。所以当我看到分红险今年又火起来的时候,一点都不意外——毕竟我自己去年就开始研究了。
今天就把我这段时间做功课的结果分享出来,包括我为什么最后选了分红险、怎么挑的、以及目前市面上我觉得值得考虑的几个产品。

为什么我最后选了分红险
先说说我自己的情况。我家目前大部分钱都压在之前买的3.5%增额寿里了,但去年开始陆续有存款到期,再想找3.5%的产品,没了。连2.5%的都快绝迹了。
摆在我面前的选择其实就三个:
一是继续存银行,接受1.5%左右的利息,眼睁睁看着钱变毛。二是去买理财或者基金,但经历过2022年那波,我是真怕了。三是找找有没有既能保底、又有可能多赚点的产品。
分红险刚好卡在中间。
它的逻辑不复杂:保险公司给你一个保底收益,比如1.5%到1.75%,这部分是写进合同的,雷打不动。然后在此基础上,保险公司拿你的保费去投资,赚了钱分你一部分,这就是分红。
说白了就是——最差的情况,你拿到保底;行情好的时候,你能分到额外收益。属于”下有保底、上不封顶”的那种。
当然,分红是不确定的。但我觉得吧,在现在这个利率环境下,能有个保底打底,再博一个更高的可能性,已经算是不错的选择了。
还有一个让我比较放心的地方是分红险的”平滑机制”。什么意思呢?就是保险公司不会把某一年赚的钱全部分完,而是会留一部分存起来,等哪年行情不好的时候补上。这样我们拿到手的分红就不会一年高一年低,相对稳定很多。
我研究了各家保司的分红实现率,发现头部几家公司过去几年的实现率基本都在100%以上,有的甚至能到120%多。这个数据还是让我挺有信心的。
分红增额寿,我重点看了这三款
分红增额寿是我首先考虑的,因为它灵活度比较高,急用钱的时候可以通过减保取出来。
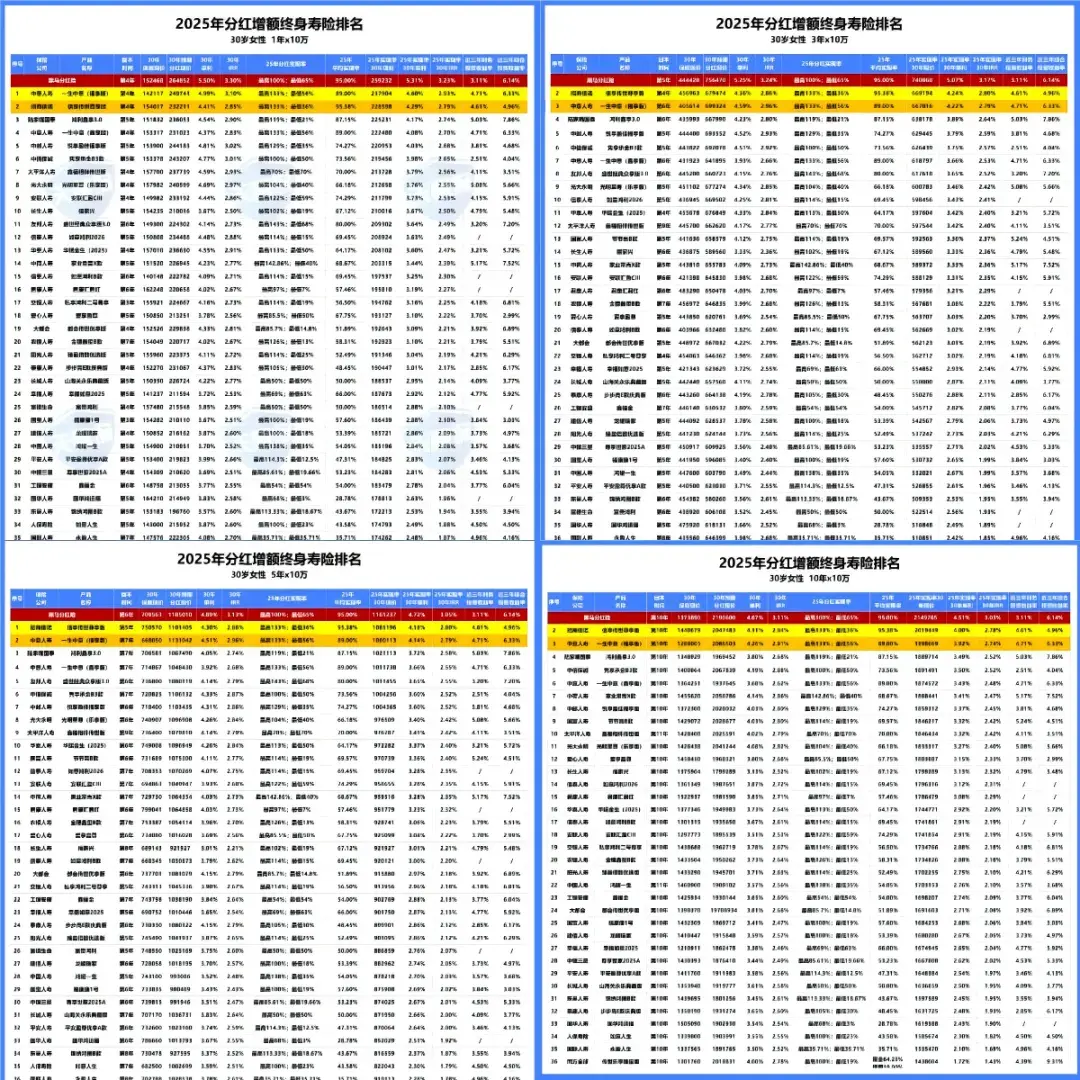
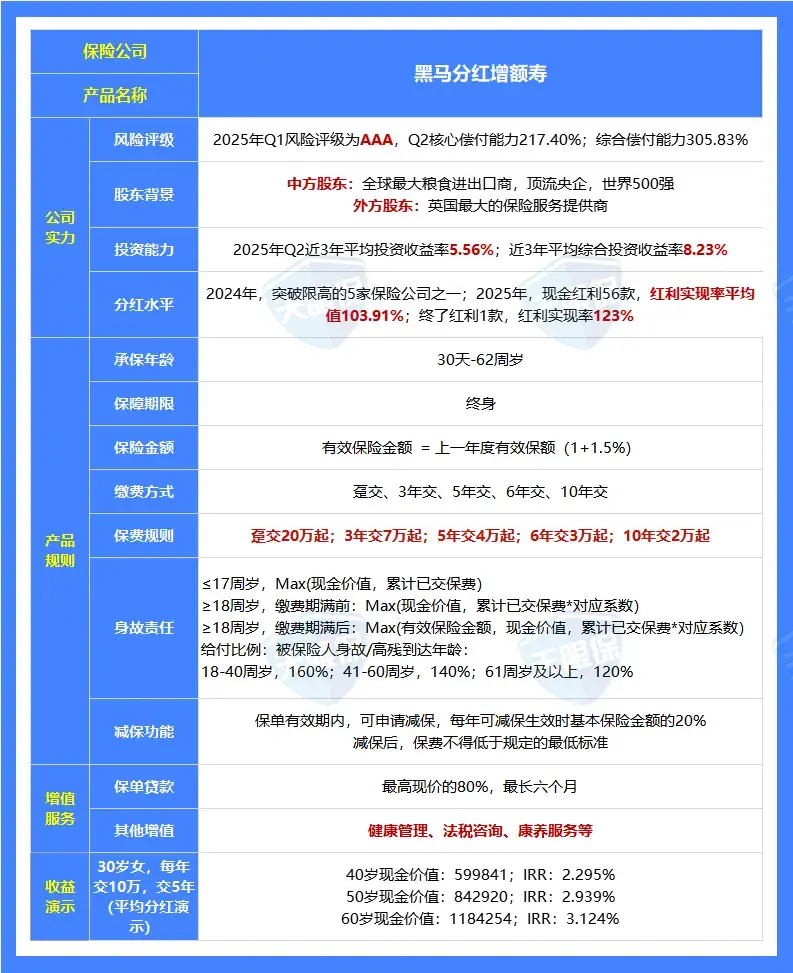
第一款我想说说那个”黑马”。这款产品我一开始没注意到,是后来在一个保险群里看到有人讨论。它最大的特点是保底给得高,分红演示也高。
举个例子,30岁女性,每年交10万,交5年,在平均分红实现率下,60岁的时候现金价值能到118万,IRR超过3.1%。这个收益放在现在的大环境里,确实很能打。
背后的保险公司中外合资,股东背景很硬,2024年还是突破限高的5家公司之一。2025年现金红利的实现率平均值超过100%,这个数据在行业里算很优秀的了。
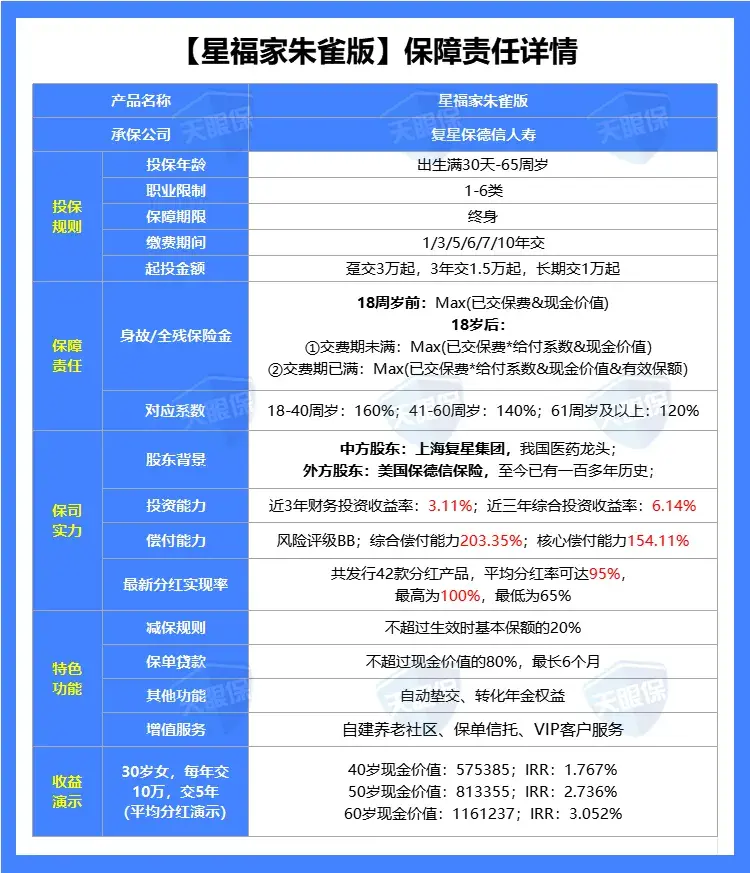
第二款是复星保德信的星福家朱雀版。复星保德信这家公司我关注挺久了,中方股东复星集团是医药龙头,外方股东保德信是美国”大到不能倒”的保险集团之一,综合投资收益率6.14%,投资能力在行业里算强的。
朱雀版的收益结构是1.75%保底加4.25%演示,同样30岁女性交5年,60岁IRR突破3%,长期持有会更高。
让我比较心动的是它的增值服务。总保费满30万可以对接旅居,满150万能拿到星堡养老社区的保证入住函。相比泰康那种动辄几百万的门槛,这个友好太多了。
第三款是中意人寿的一生中意福享版。中意人寿的”一生中意”这个IP在业内口碑一直不错,福享版算是延续了精品路线。
它的收益结构是低保证加高分红,长期IRR能到3.27%,属于市场头部水平。背后的股东是中石油和意大利忠利保险,都是世界500强,中石油更是排在全球第4。有自己独立的资管公司,投资风格偏稳健。
分红实现率方面,中意去年的老产品最新实现率全部超过100%,今年的平均值也到了89%,分红意愿很强。
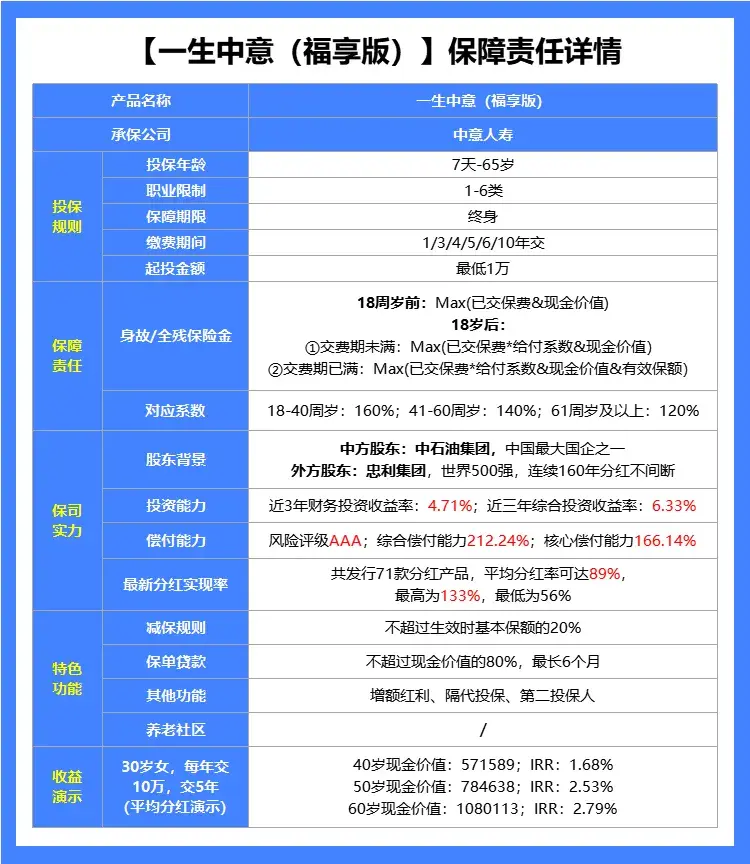
这三款各有侧重:黑马分红险保底高、朱雀版增值服务好、福享版收益演示高。具体选哪个,还是得看自己的需求。
如果想做养老规划,年金险也值得看看
增额寿适合放中长期不用的钱,但如果你明确是给自己养老用的,那年金险可能更合适。
年金险的逻辑是:你现在交一笔钱,到了约定年龄(比如60岁),保险公司就开始每年给你发钱,活多久领多久。这种”与生命等长”的现金流,是其他任何理财产品都做不到的。
我对比了几款分红型年金险,下面两款是我觉得比较有代表性的。
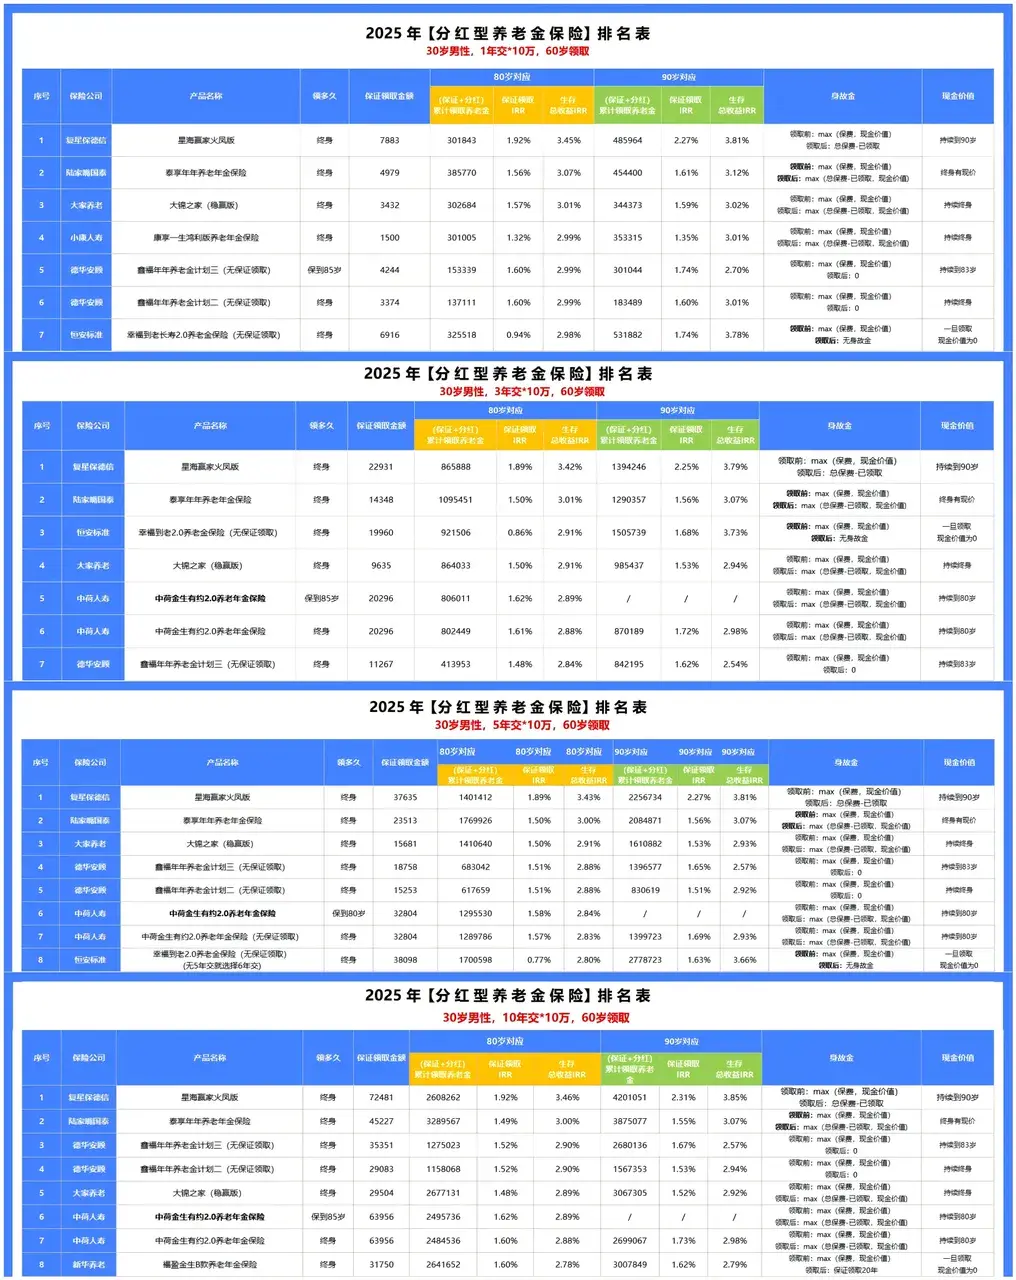
恒安标准人寿的幸福到老长寿2.0,这款在分红年金里算是Top级别的存在。
以40岁男性、一次性交50万为例,60岁开始每年保证领取29690元,加上分红,100%实现率下60岁能领44266元,而且领取金额逐年递增,90岁能领到77778元,预期复利IRR能到3.8%。
这家公司的分红实现率很吓人——2008年以来所有产品在2023年以前的分红实现率都超过100%,部分甚至到200%。去年的限高令下仍有半数产品超过100%。投资收益方面,近三年财务投资收益率5.29%,在90家保司里排第三。
风险评级更是唯一一家连续13次拿到监管”AAA”评级的寿险公司。
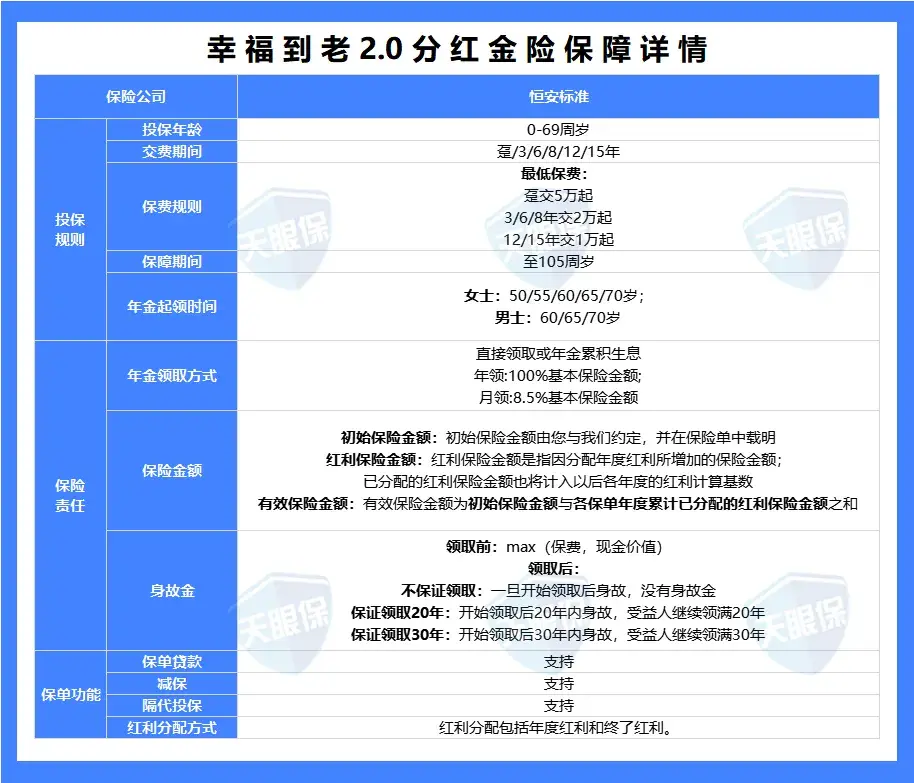
不过这款产品有个特点:强制性强。领取前大部分红利放在终了红利里,不能减保取出来;领取后现金价值归零,只能一直领下去。灵活性确实差,但好处是专款专用,这笔钱就只能用来养老。
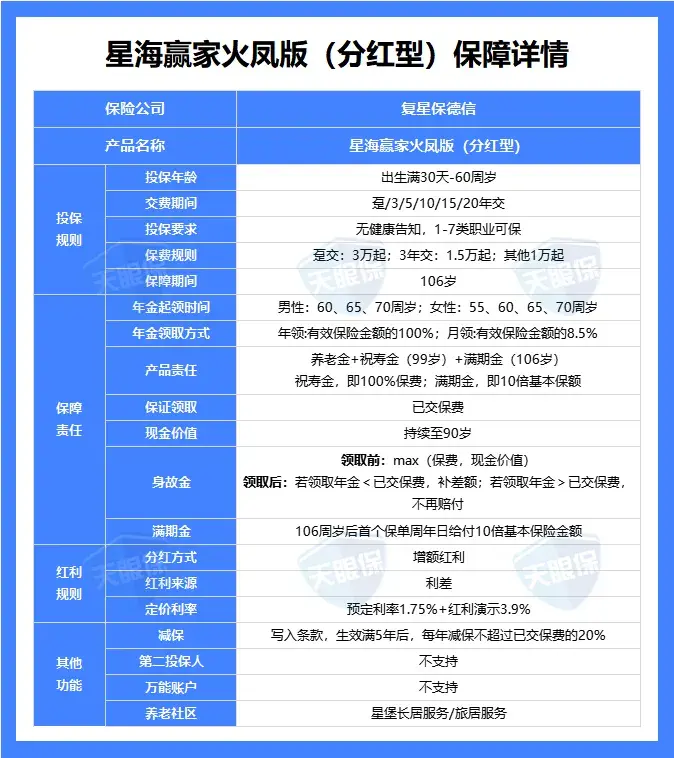
第二款是复星保德信的星海赢家火凤版。同样是40岁男性一次性交50万,60岁保证领取32360元,加上分红100%实现率下60岁能领43325元,90岁能领70935元,预期IRR能到3.91%。
这款的保证收益给得更高,适合那些对分红实现情况不太乐观、更看重保底的人。同时它也支持对接养老社区,总保费满30万可以旅居,满150万拿到星堡保证入住函。
几个我踩过的坑,你们别踩
研究分红险这段时间,我也走过一些弯路,分享出来给大家避避坑。
第一个坑:只看演示收益,不看保底。有些产品演示利率特别高,看起来特别诱人,但保底部分低得可怜。万一分红不达预期,你拿到手的可能还不如普通增额寿。所以我现在看产品,第一眼先看保底是多少。
第二个坑:只看产品,不看公司。分红险的分红能不能实现,很大程度上取决于保险公司的投资能力。小公司投资渠道窄、经验少,分红的不确定性就更大。我现在基本只看头部几家的产品。
第三个坑:把分红当确定收益。这个是最容易犯的错误。分红险的”分红”两个字,本身就意味着不确定。我见过有人拿着演示收益去算”几年回本”,这其实没意义。正确的做法是:把保底收益当作底线,分红当意外惊喜。
最后说几句实在话
写了这么多,其实我最想说的是:买保险这件事,真的不要跟风。
分红险适合什么人?我觉得是那种有一笔中长期不用的闲钱、能接受收益有一定波动、但又不想承受股市基金那种大起大落的人。如果你三五年内就要用这笔钱,或者完全不能接受任何不确定性,那分红险可能不适合你。
另外,年金险怎么买、年金险对比这些事,网上信息很多,但质量参差不齐。我的建议是,先想清楚自己的需求——是养老、是给孩子存教育金、还是单纯想资产增值——然后再去看对应的产品。
如果拿不准,找专业的人帮你测算一下,看看不同缴费方式下几十年后的现金价值和领取金额到底差多少。数字摆出来,一目了然。
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。