上个月闺蜜小敏约我喝咖啡,一坐下就掏出手机给我看她的保险方案。她去年花了整整三个月研究保险,给全家四口人配齐了保障。结果前两天她老公查出甲状腺结节,想加保却被拒了。她跟我说了句大实话:「买保险这事,公司大小真不是最重要的,但弄明白哪家靠谱,能少走好多弯路。」
她把整理了大半年的保险公司排名清单发给了我。今天这篇文章,就是写给那些站在保险门口不知道从哪儿下脚的朋友——如果你特别在意保险公司品牌,又不想被代理人牵着鼻子走,那下面这些数据你直接抄作业就行。
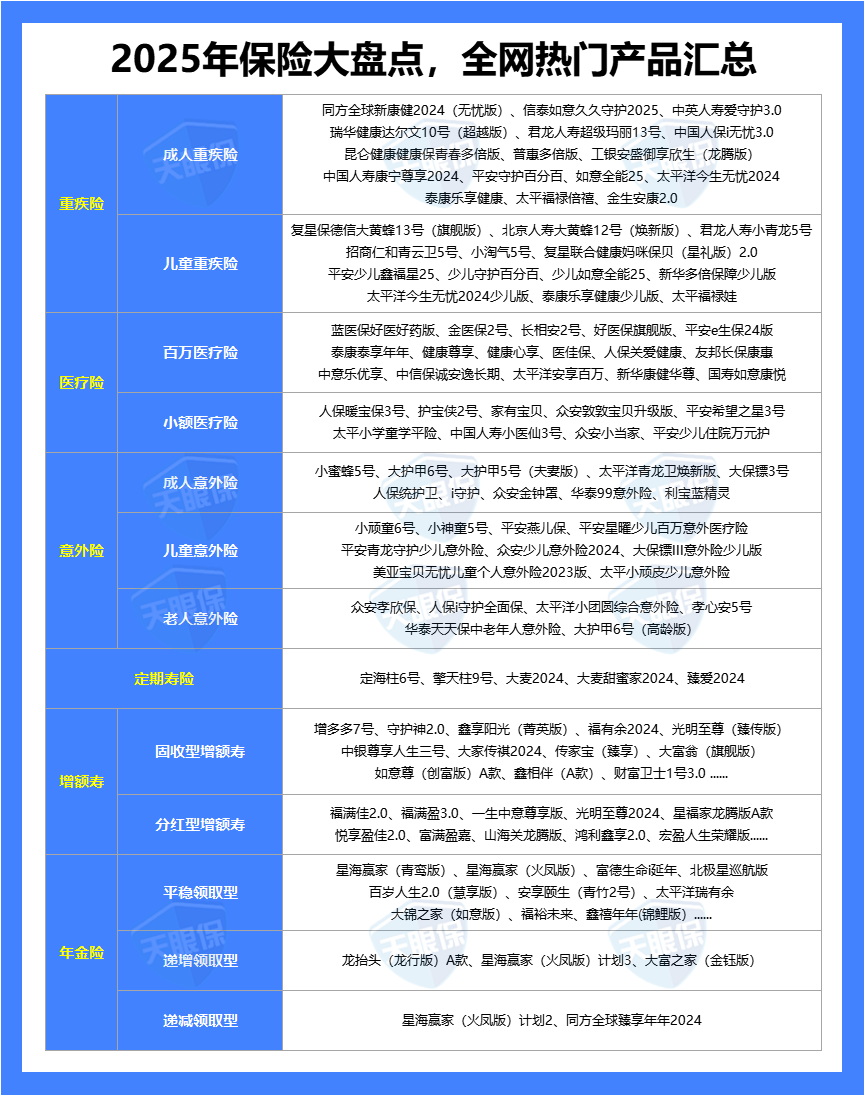
文章最后我还整理了目前市面上最值得买的几款产品,重疾险、百万医疗险、意外险都有,不想看分析过程的可以直接拉到后面看结论。
先搞清楚:评判一家保险公司,到底该看什么?
咱们国家现在有92家人身险公司,其中寿险公司75家、养老险公司10家、健康险公司7家。这么多公司,光听名字就晕了。
我刚开始研究的时候也这样,觉得平安、国寿就是大公司,没听过的就是小公司。后来看得多了才明白,保险公司的大小,真不能光凭「听没听过」来判断。
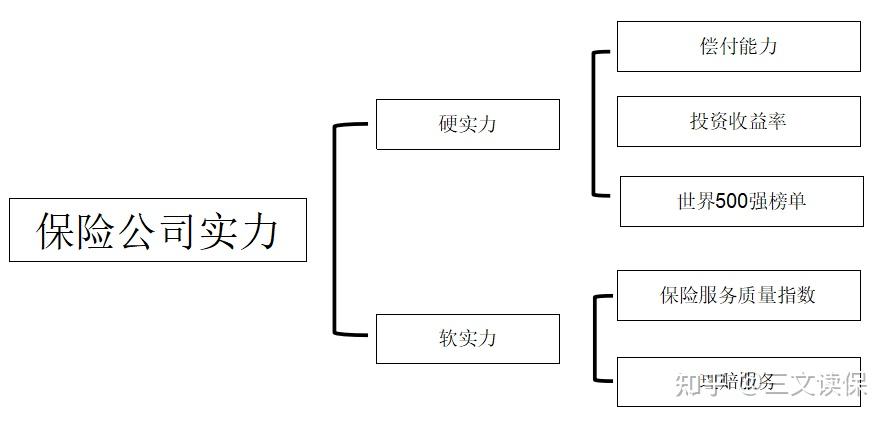
真正要看的,是硬实力和软实力两块。硬实力包括偿付能力、投资收益率、世界500强排名;软实力则是服务质量和理赔数据。下面我一项项拆开说,尽量说人话。
硬实力第一关:偿付能力,俗称「赔得起吗」
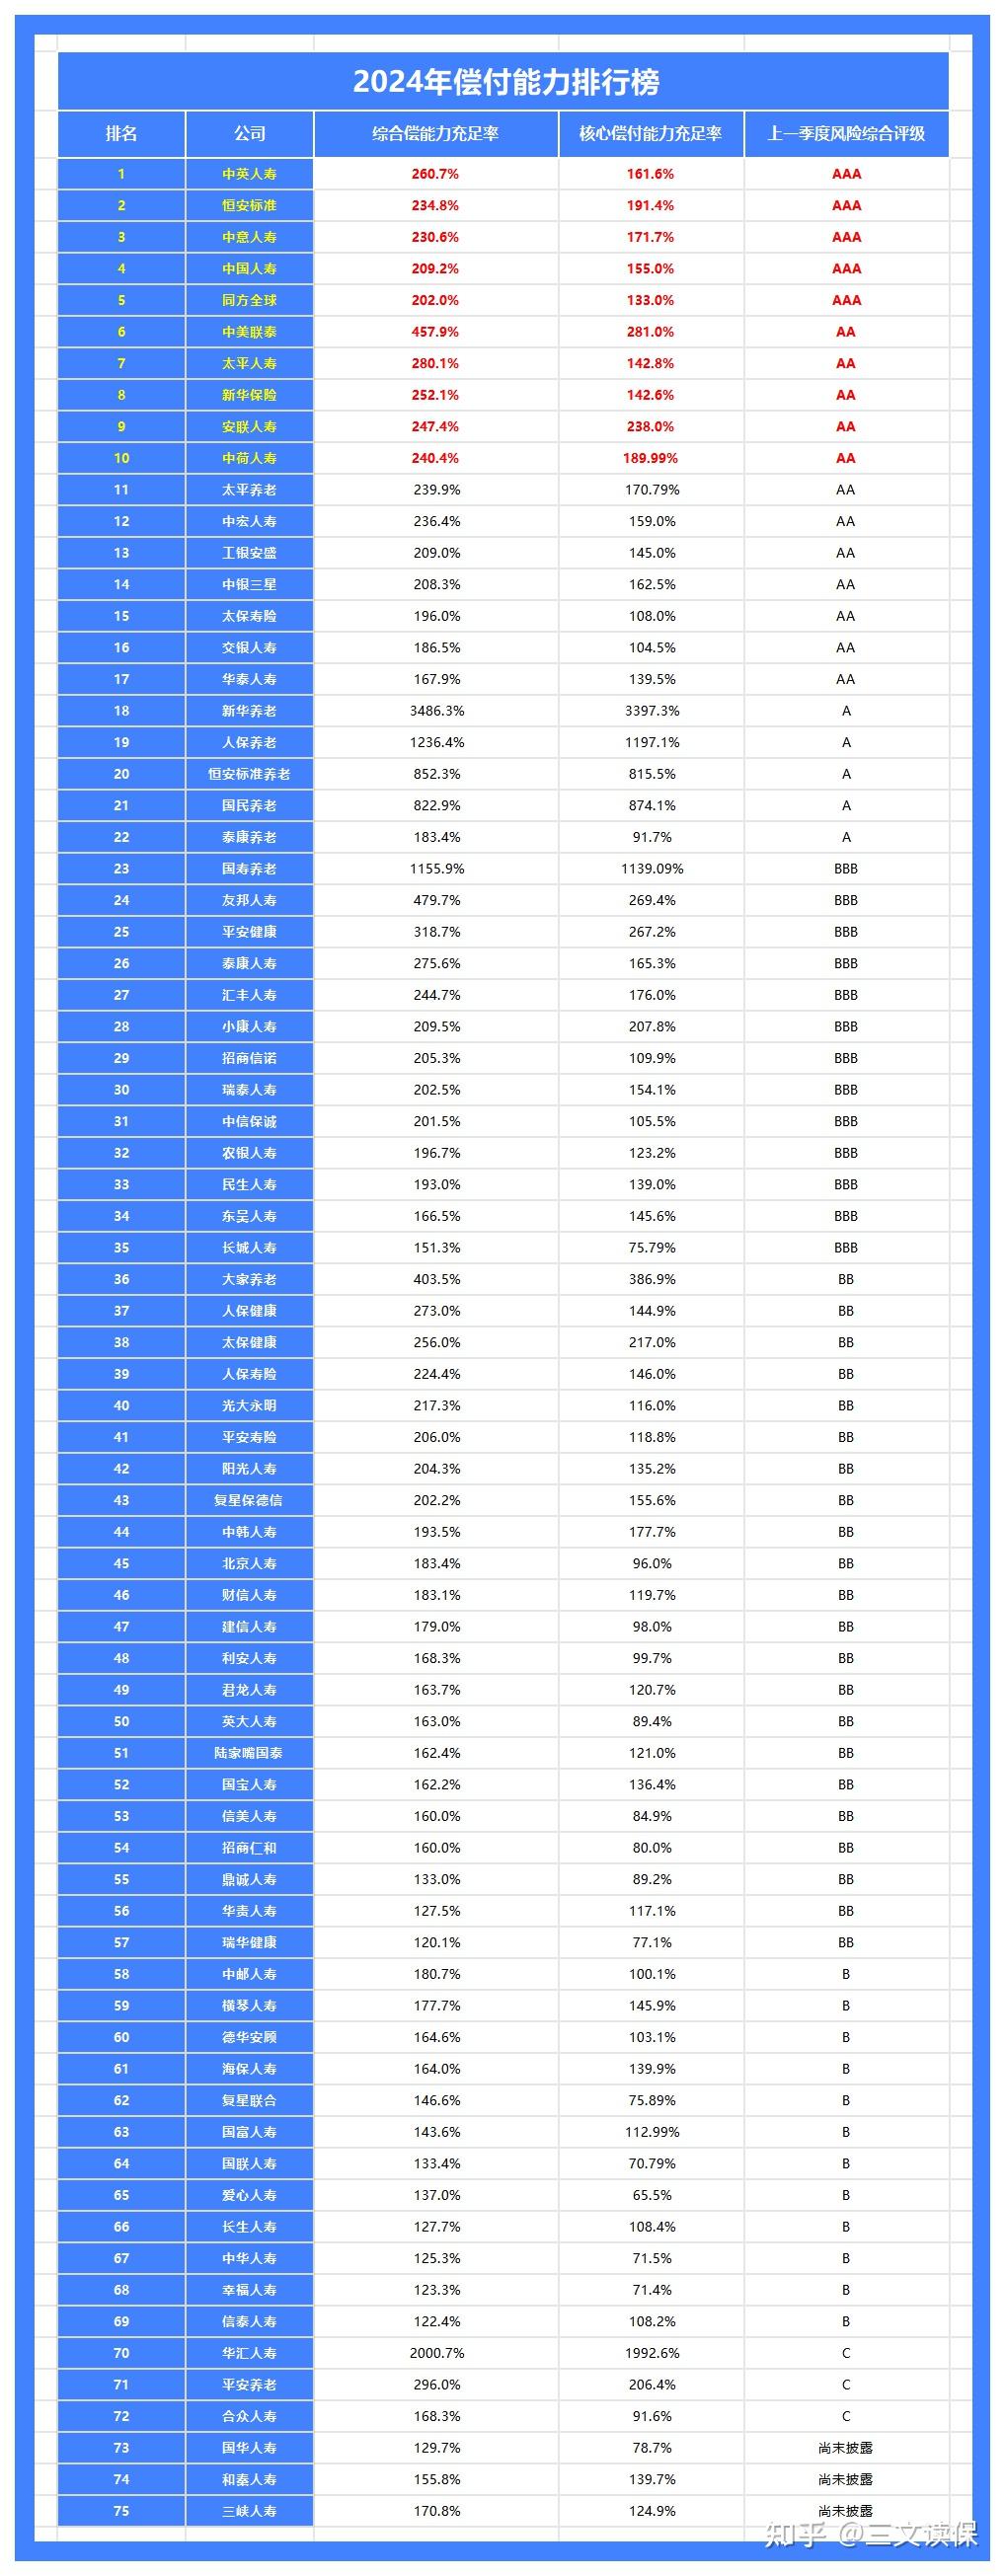
偿付能力说白了就是保险公司的「钞能力」——万一所有保单同时找上门来理赔,公司兜里有没有那么多钱。监管要求核心偿付能力不低于50%、综合偿付能力不低于100%、风险评级B类以上,三个条件同时满足才算达标。
但这里有个坑要提醒大家:偿付能力不是越高越好。 我举个极端例子你就懂了——华汇人寿综合偿付能力充足率高达1797%,但风险评级却是C。为啥?成立时间短,股东砸了几十亿进去,保单没卖出去多少,理赔责任少,数字自然好看。
经营正常的公司,偿付能力充足率大多在150%-250%之间。过高说明资金没被充分利用,投资收益可能上不去;过低又说明风险偏大。就像一个人吃饭,吃太少饿得慌,吃太多又撑得难受。
目前统计的表格里,风险评级C级以下的只有6家:华汇人寿、平安养老、合众人寿、国华人寿、和泰人寿、三峡人寿。如果你正在看这几家的产品,多留个心眼,但也不用一棍子打死,数据是动态变化的。
不在表里的公司想查偿付能力,可以找我帮你看看。

硬实力第二关:投资收益率,看谁最会赚钱
这个指标对买理财型保险的朋友尤其重要。你想啊,买分红险、万能险,保险公司赚不到钱,拿什么给你分红?
监管要求保险公司在偿付能力报告里公开近三年投资收益率,这数据可比代理人嘴里的「我们家收益高」靠谱多了。
我看了下近3年平均综合投资收益率排名,结果挺意外——
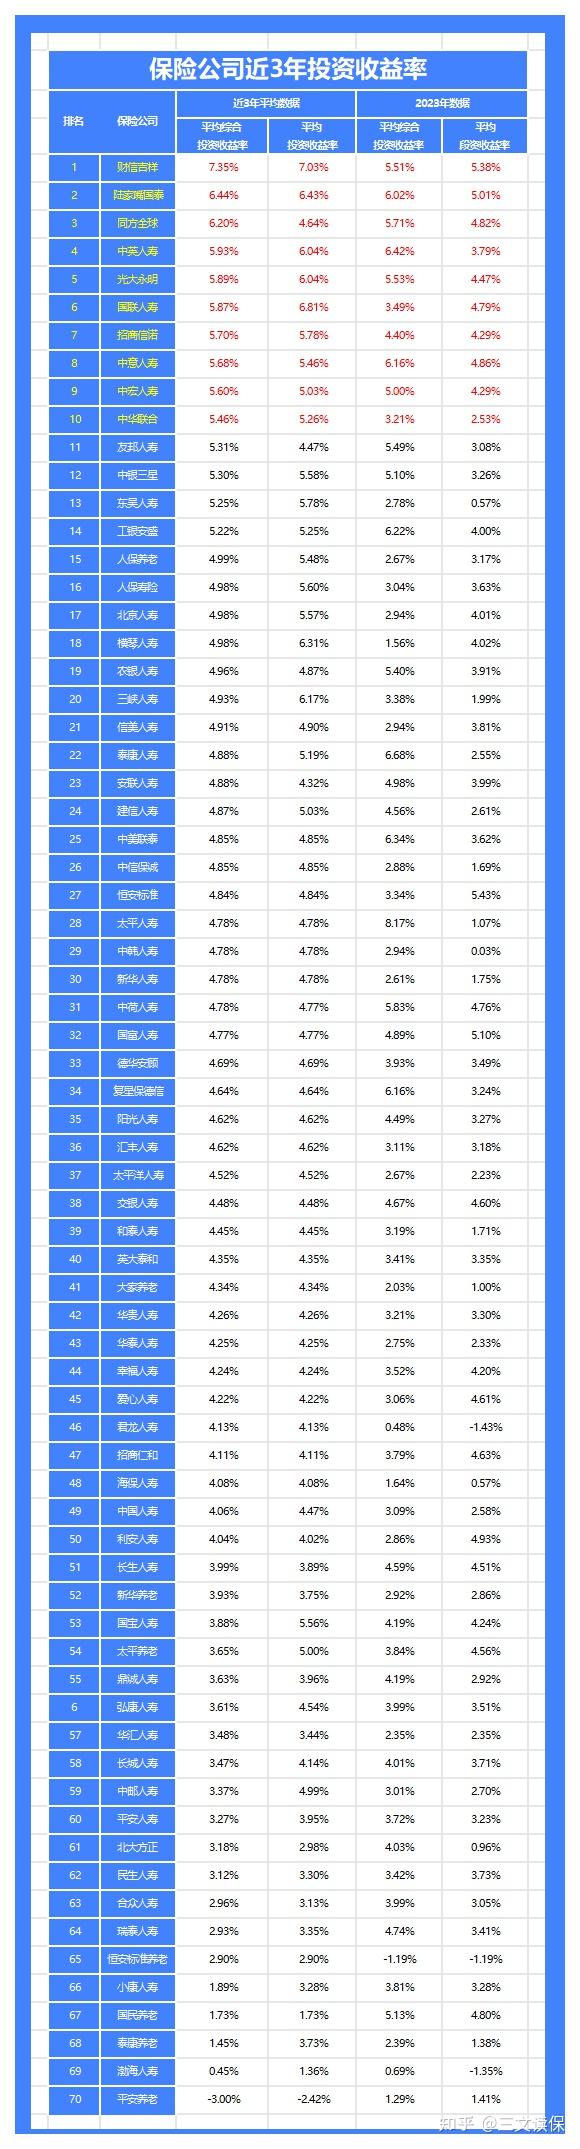
前10名里,财信吉祥、陆家嘴国泰、同方全球、中英人寿这些名字,很多人听都没听过。第一名财信吉祥人寿,2012年成立,注册资本50亿,总资产不到400亿,在保险圈里算「小个子」。
反而像平安人寿、太平人寿这些巨无霸,近3年平均综合投资收益率在3%-5%之间,排不到最前面。
道理也简单:大公司资金规模大,投资策略求稳,船大难掉头;小公司体量小,策略灵活,船小好调头。各有各的优势,不是大公司就一定赚得多,也不是小公司就不靠谱。
硬实力第三关:世界500强,看国际认可度
很多朋友买保险就认品牌,觉得大品牌听着就安心。这个心情我特别理解,毕竟保险是一纸合同,看不见摸不着,品牌确实能给人安全感。
判断保险公司影响力,可以参考美国《财富》杂志每年的世界500强榜单,按营业收入排名,是全球比较权威的企业排行榜。最新的榜单里,中国内地有11家保险公司上榜。
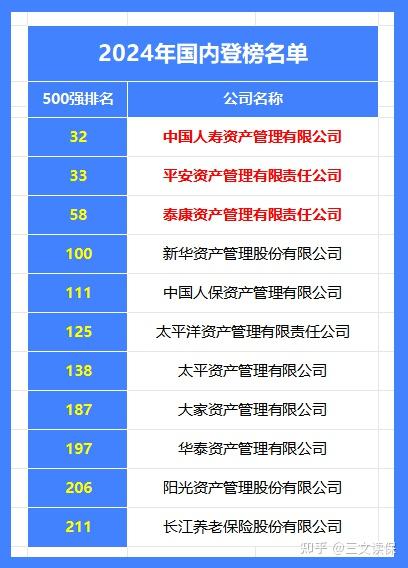
不过说句实在话,没上榜不代表公司不行。 保险公司的成立门槛极高,光注册资本就要2亿实缴。能开起来的,底子都不会太差。有些公司不打广告,把钱花在产品研发上,对咱们消费者反而是好事。
软实力第一项:服务质量指数
这个指标是金管局授权中国银行保险信息技术管理有限公司发布的,从消费者视角评价「销售、投保、理赔」的服务质量。
2024上半年80家寿险公司里,服务质量指数排名第一的是太保寿险,中国人寿排第二,友邦、安联、交银、财信、泰康、中信保诚紧随其后,这9家指数均高于90。
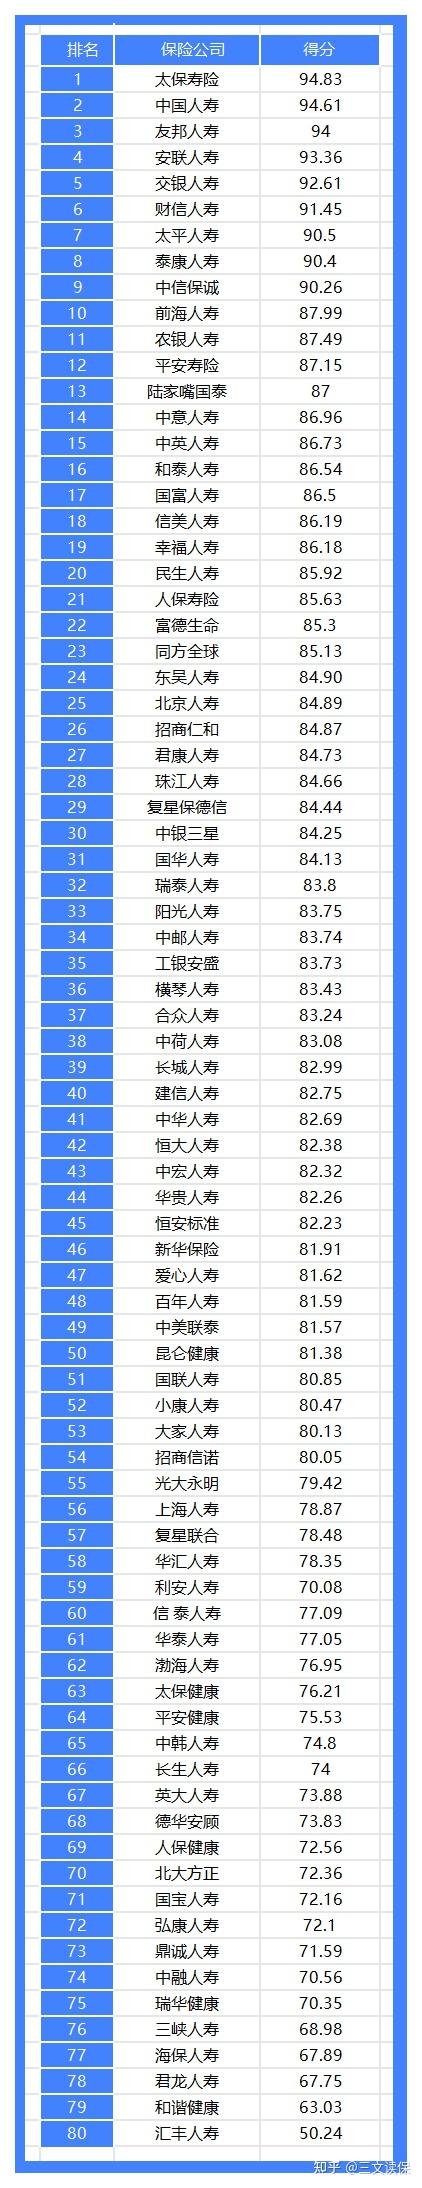
服务好不好,直接影响咱们的体验。服务质量高的公司,退保率低,口碑好,资金也更稳定。这是一个良性循环。
软实力第二项:理赔数据,这个最实在
买保险最怕什么?最怕理赔时扯皮。所以获赔率和理赔时效这两个数据,大家一定要看。
我翻了几十家保险公司的理赔年报,发现一个让人安心的事实——
大小公司的获赔率差别真不大,基本都在97%以上,大多在98%-99%。 国华、中宏、长城这些名气不大的公司,一年赔出去几个亿也是常事。
理赔时效方面,各大公司基本都在2天内完成。中国人寿最快只要0.38天。
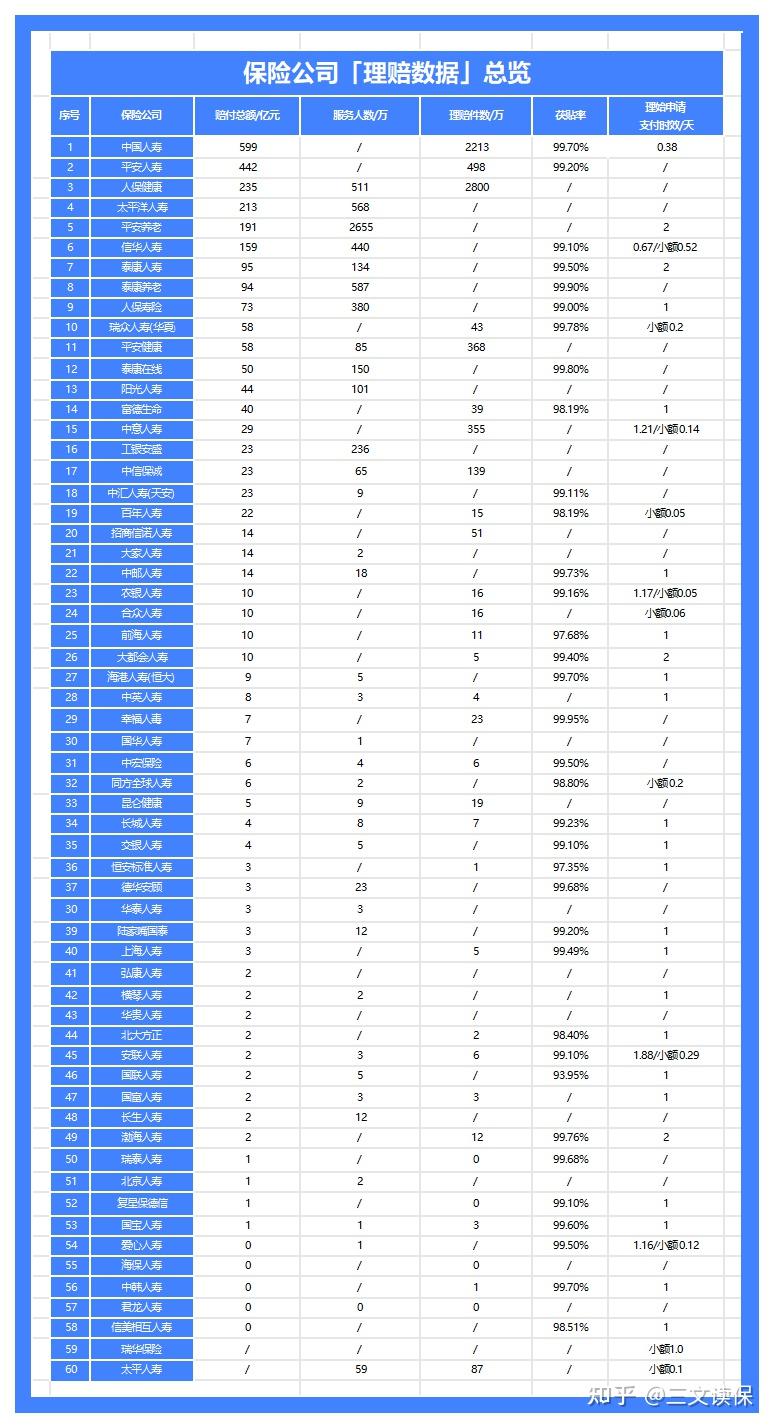
说句掏心窝子的话,理赔难不难、快不快,跟公司大小关系不大,关键看三点:投保时有没有如实告知、出险后有没有及时报案、理赔资料齐不齐全。做好这三点,顺利理赔是大概率的事。
当然,获赔率也不是绝对的。新公司理赔案件少,分母小,1件拒赔就可能拉低获赔率。大公司案件量大,即使有100件拒赔,获赔率依然很高。所以这个数据要结合公司规模一起看。
综合排名第一梯队的公司有哪些?
把硬实力和软实力放一起看,综合表现排在第一梯队的公司有:
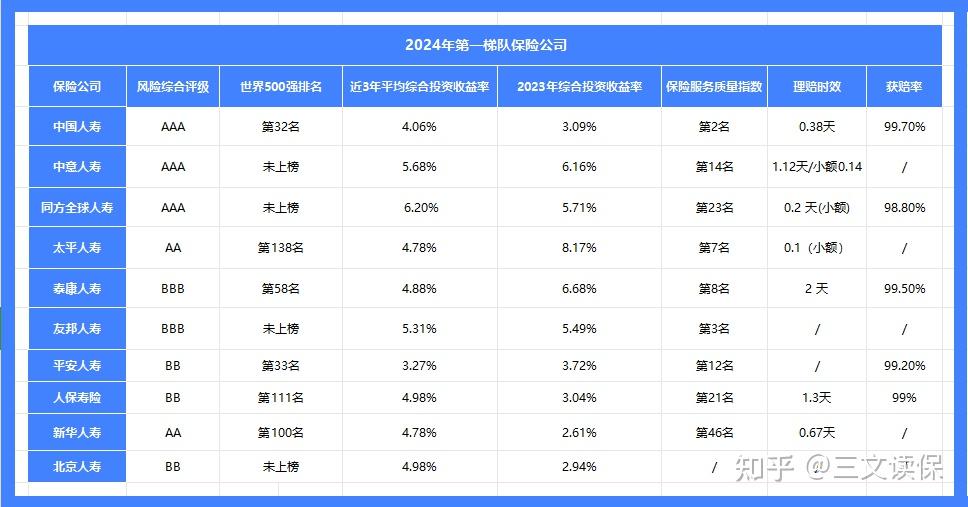
复星保德信、中邮人寿、招商信诺这些公司综合表现也很不错。
但我要说的是,规模大、名气大,不等于会赚钱、愿意赔。 有些公司保费收得多,但投资收益率和偿付能力表现一般;有些公司名气不大,赚钱和赔付能力反而很强。
品牌是保险公司的面子,产品才是里子。买保险最终还是要落到产品本身——保障全不全、价格合不合适、能不能满足你的需求。
我测评了47款重疾险、32款百万医疗险、38款意外险、7款定期寿险、195款增额终身寿、49款年金险,各险种TOP榜单和对比表都整理好了,需要的可以找我免费领。
目前最值得买的产品,直接给结论
先给大家吃颗定心丸:保险法第92条明确规定,即使保险公司被撤销或破产,人寿保险合同和责任准备金必须转让给其他公司。没人接手的话,国务院会指定。安邦变大家、华夏变瑞众、恒大变海港,客户的权益都没受损。
所以对公司少点戒心,对产品多点把关,这才是正道。下面是我目前最推荐的几款产品——
重疾险首选:达尔文10号
达尔文系列更新到10号,实力依然在线,是目前重疾险对比中性价比最能打的。
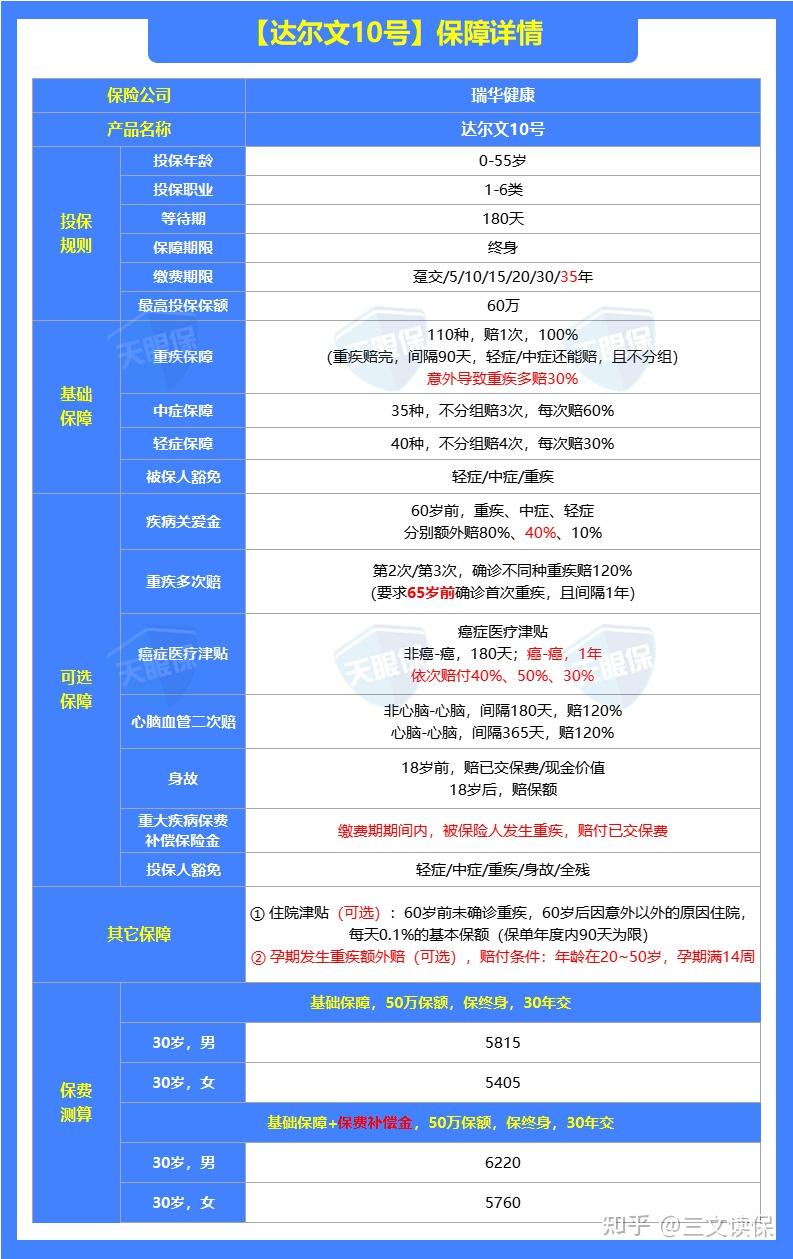
它有四个独家创新:缴费期内发生重疾,不仅豁免后续保费,已交保费全部返还——真·0元购;重疾赔完后轻中症还能继续赔,不分组;意外导致重疾多赔30%;孕期发生重疾额外赔50%。
60岁前首次确诊重疾/中症/轻症,分别额外赔80%、40%、10%。30万保额保终身30年交,30岁男性每年只要3489元,女性3243元,全市场地板价。
如果更看重大品牌,中国人保的i无忧3.0也能给你满满安全感。
百万医疗险首选:蓝医保
蓝医保最大的优势是免责条款宽松,基因疗法、细胞免疫疗法这些前沿治疗技术都能报销。像金医保、长相安,除了奕凯达和倍诺达两种药,其他都不赔。
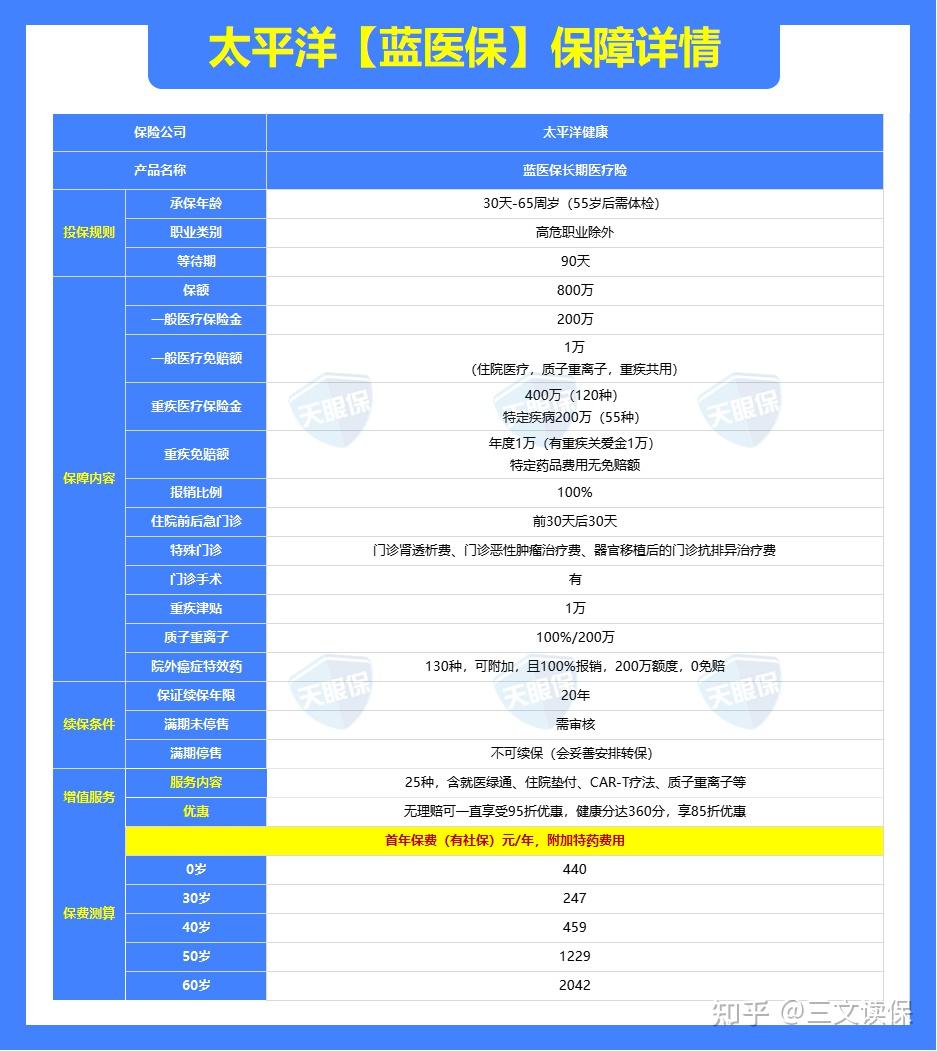
其他优势也很能打:保证续保20年,理赔过、身体变差、产品停售都不影响;癌症特药100%报销;住院垫付、就医绿通等增值服务全都有;家庭单投保满2人享95折,家庭成员共享1万免赔额。
两个小缺陷注意下:一般医疗和特定医疗保障里没有特殊门诊,但能达到特殊门诊治疗状态的基本也符合重疾条件了,问题不大。55岁以上投保需要提交体检报告,这个年龄段的朋友就不太建议选这款了。
55岁以上的话,更推荐金医保,56-60岁投保不需要体检,同样保证续保20年,外购药100%报销。
意外险首选:大护甲6号
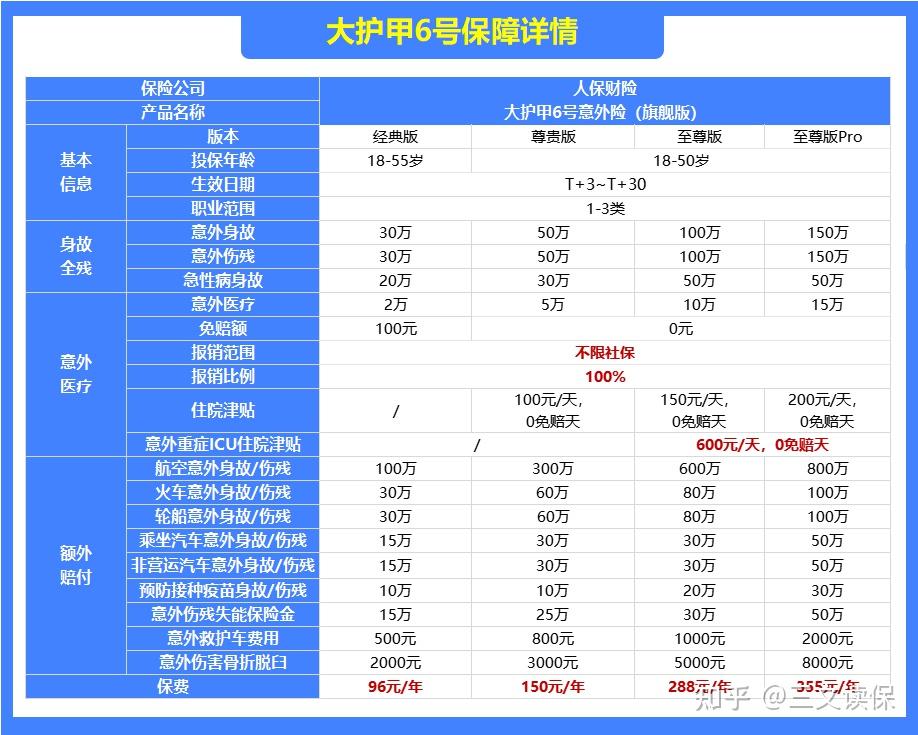
人保财险承保,大公司出品。报销条件好,不限社保100%报销,二级及以上私立医院普通部也能赔。意外医疗保额高,至尊版10万、至尊版Pro 15万,0免赔,1块钱也能报。
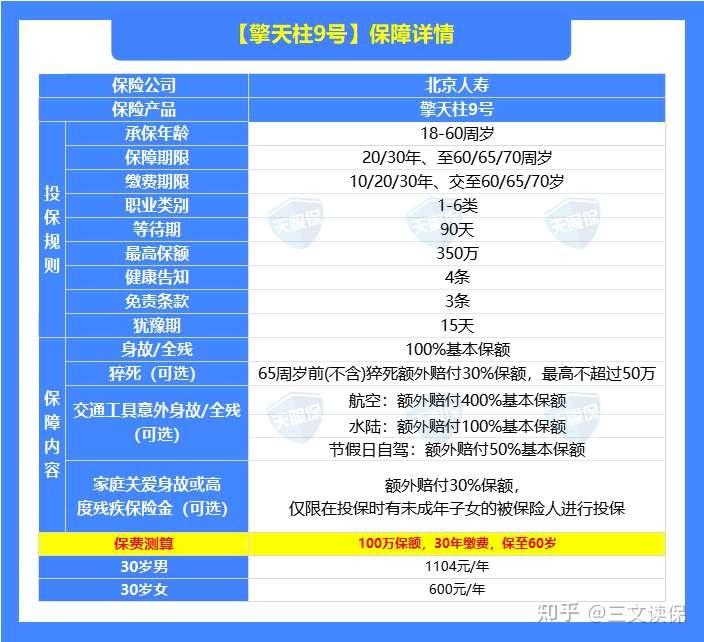
定期寿险和增额终身寿、年金险的推荐榜单我也整理好了,限于篇幅这里不展开,需要的直接找我拿完整对比表。
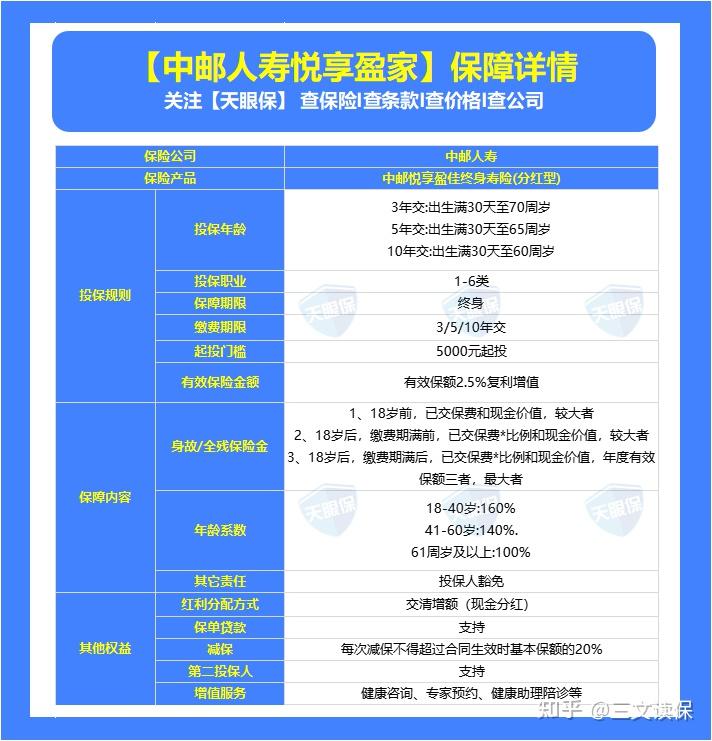
最后说几句真心话。我研究保险这些年,最大的感受就是:买保险不是买品牌,是买合同。 合同里写了什么,比你听谁说的都重要。
大公司有品牌溢价,小公司可能更舍得在产品上下功夫。咱们要做的,是抛开对「大小」的执念,认认真真看保障内容、看价格、看自己到底需要什么。
选对产品,比选对公司重要一百倍。
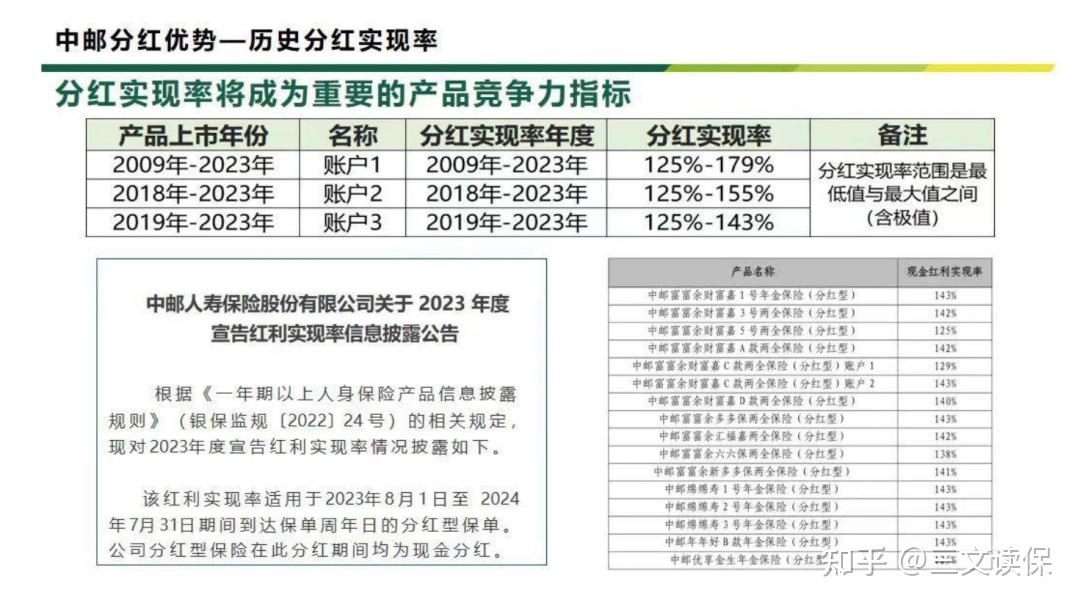
如果你想了解某家保险公司的偿付能力,或者想领取我整理的各险种TOP榜单和测评对比表,可以随时找我。我不卖保险,只帮你买对保险。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。