很多人觉得买医疗险就是挑个便宜的、保额高的,看哪个顺眼就买哪个。其实不是这样。我刚开始也是这么想的,结果被现实狠狠教育了一顿——我老公前年体检查出甲状腺结节,再去投保的时候,好几款热门产品直接把我拒之门外。从那以后我才明白,医疗险这东西,买的时候容易,用的时候能不能赔、能不能续,才是真正要命的地方。
今天要聊的这四款——好医保旗舰版、蓝医保好医好药版、金医保2号、长相安2号,算是目前市面上讨论度最高的百万医疗险了。我把条款翻了个底朝天,也拉着全家人挨个测了一遍,下面就把我这一路的心得摊开说说。
当初我是怎么挑的
一开始我也不懂,就盯着保额看,觉得几百万保额都差不多。后来一个做保险理赔的朋友点醒我:百万医疗险的核心不是保额,而是续保条件、免赔额和外购药。这三样直接决定你将来能不能一直买、花小钱能不能赔、大病买药能不能报。
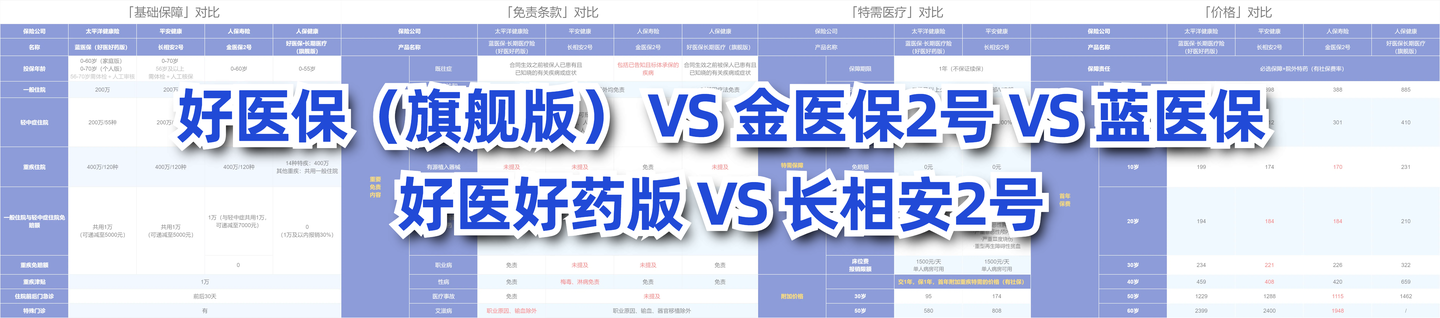
这四款能进我的决赛圈,基础保障都没短板。但有几个细节差异,我挨个说。
投保年龄上的门道。蓝医保和长相安2号最高能买到70岁,给爸妈买更友好。好医保旗舰版和金医保2号就只能到55岁、60岁。不过要注意,蓝医保和长相安2号的个人版本,超过56岁买要体检加人工核保,不是想买就能买上的。
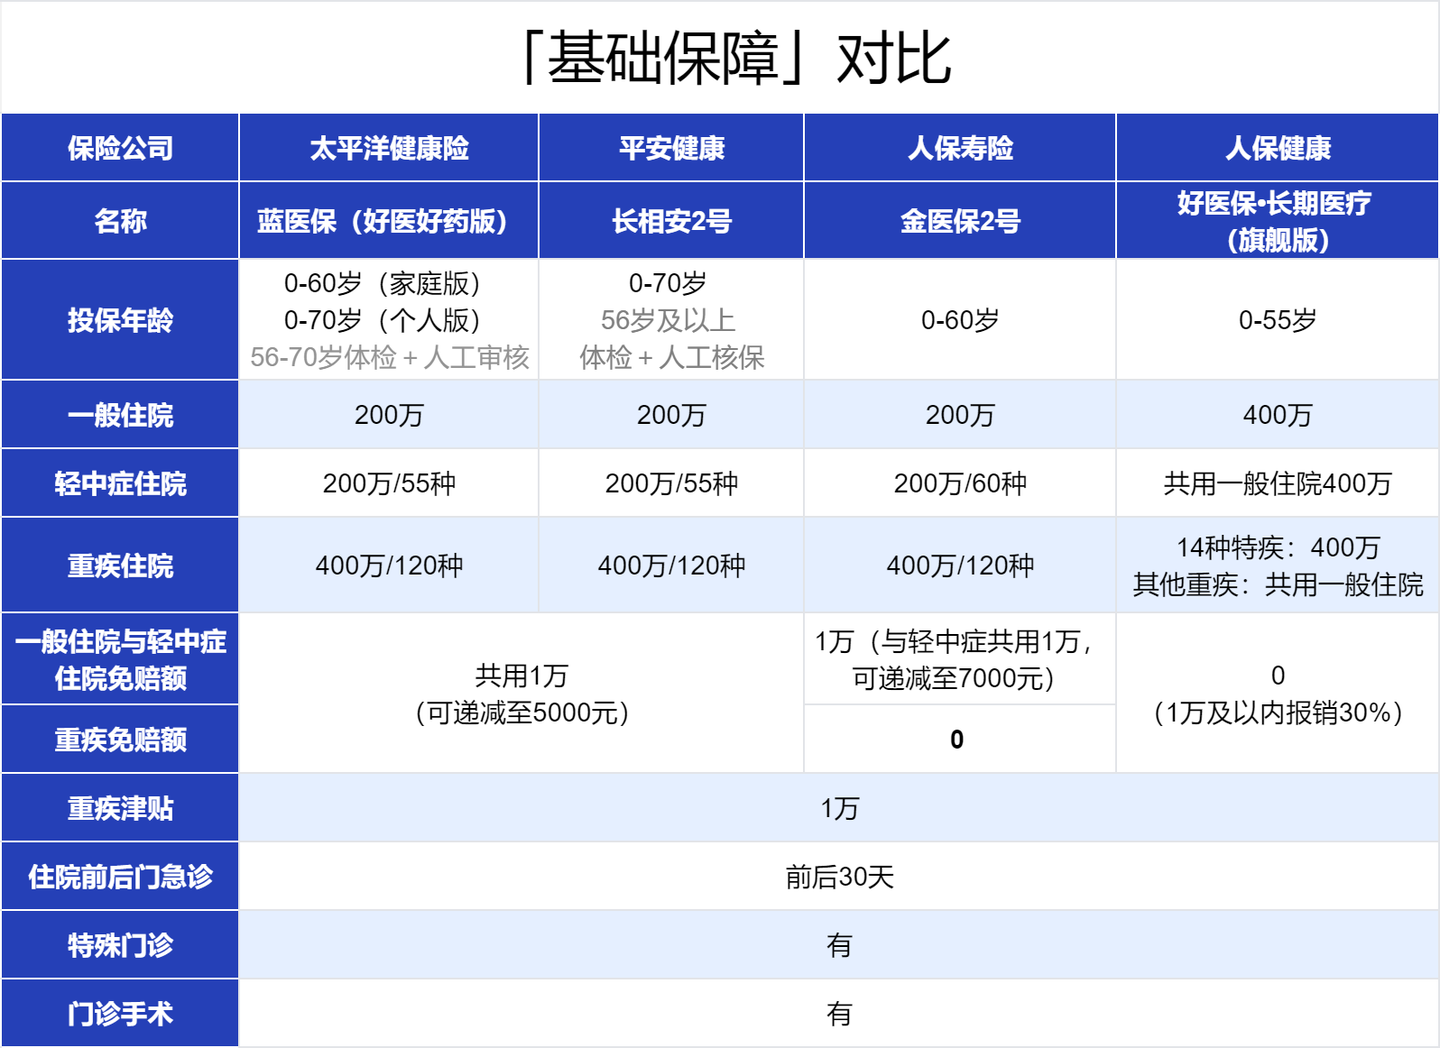
免赔额这块差异更大。蓝医保和长相安2号如果没出险,免赔额最高能降到5000。金医保2号只能降到7000,但它重疾住院免赔额是0。好医保旗舰版最特别,免赔额全是0,花再少也能赔,只不过1万以内的部分只报30%。
考虑到百万医疗险的健康告知比较复杂,每个人身体情况不同,适合的产品也不一样,
如果拿不准自己和家人的情况更适合买哪款,可以点击链接,测一测哪款医疗险更合适:
我之前一直纠结这个免赔额,后来想明白了:如果你身体不错、一年到头不怎么去医院,免赔额高低其实影响不大;但要是家里有老人或者小毛病多的,低免赔额甚至0免赔就很实在了。

外购药,我踩过最大的坑
说个真事。我姨妈前年查出肺癌,医生开的靶向药医院没有,得去外面药店买,一个月两万多。她之前买的医疗险不含外购药保障,这些钱全得自己扛。从那以后我选医疗险,外购药是必看项。
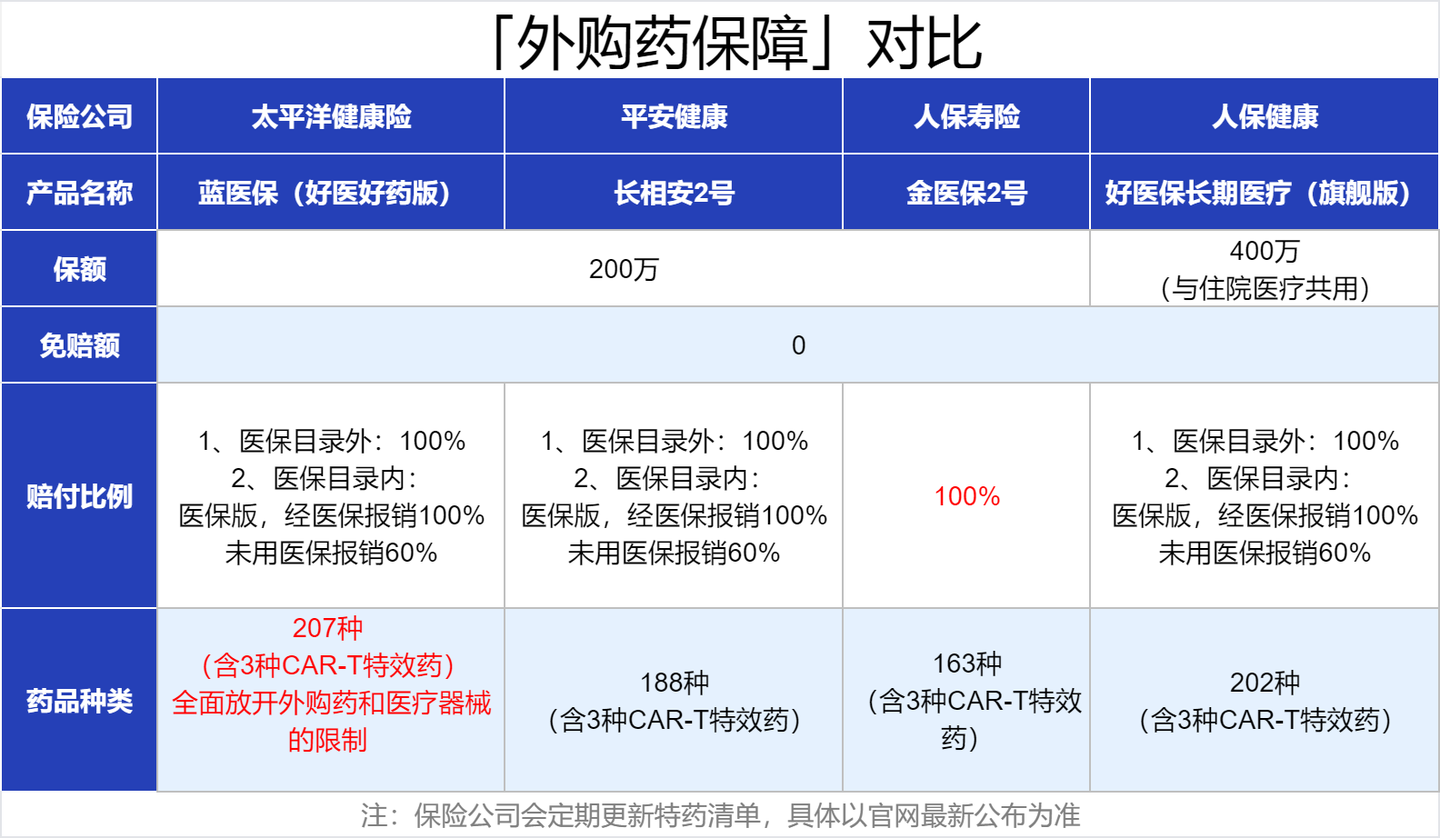
这四款的外购药都能保证续保20年,写进合同的,这点都过关。但有两款明显更突出。
金医保2号赔付比例更优秀。其他产品如果外购药在医保目录内但没走医保报销,最多报60%。金医保2号不管你走不走医保,通通报销100%。
蓝医保好医好药版更狠,首次全面放开了外购药和医疗器械限制。以前百万医疗险基本只能报癌症特药,生其他大病买药的钱得自己掏。但蓝医保只要药在国家药械清单里就都能报,保额上百万,0免赔,100%报销。
这两个比起来,我最后给老公选了蓝医保好医好药版,就是看中它外购药范围广。毕竟谁也不知道将来会生什么病,保障宽一点心里踏实。
免责条款里的隐藏陷阱
免责条款是我觉得最容易被忽视的部分。很多人买的时候只看保什么,不看什么不保。等真出事被拒赔了才翻条款,那就晚了。
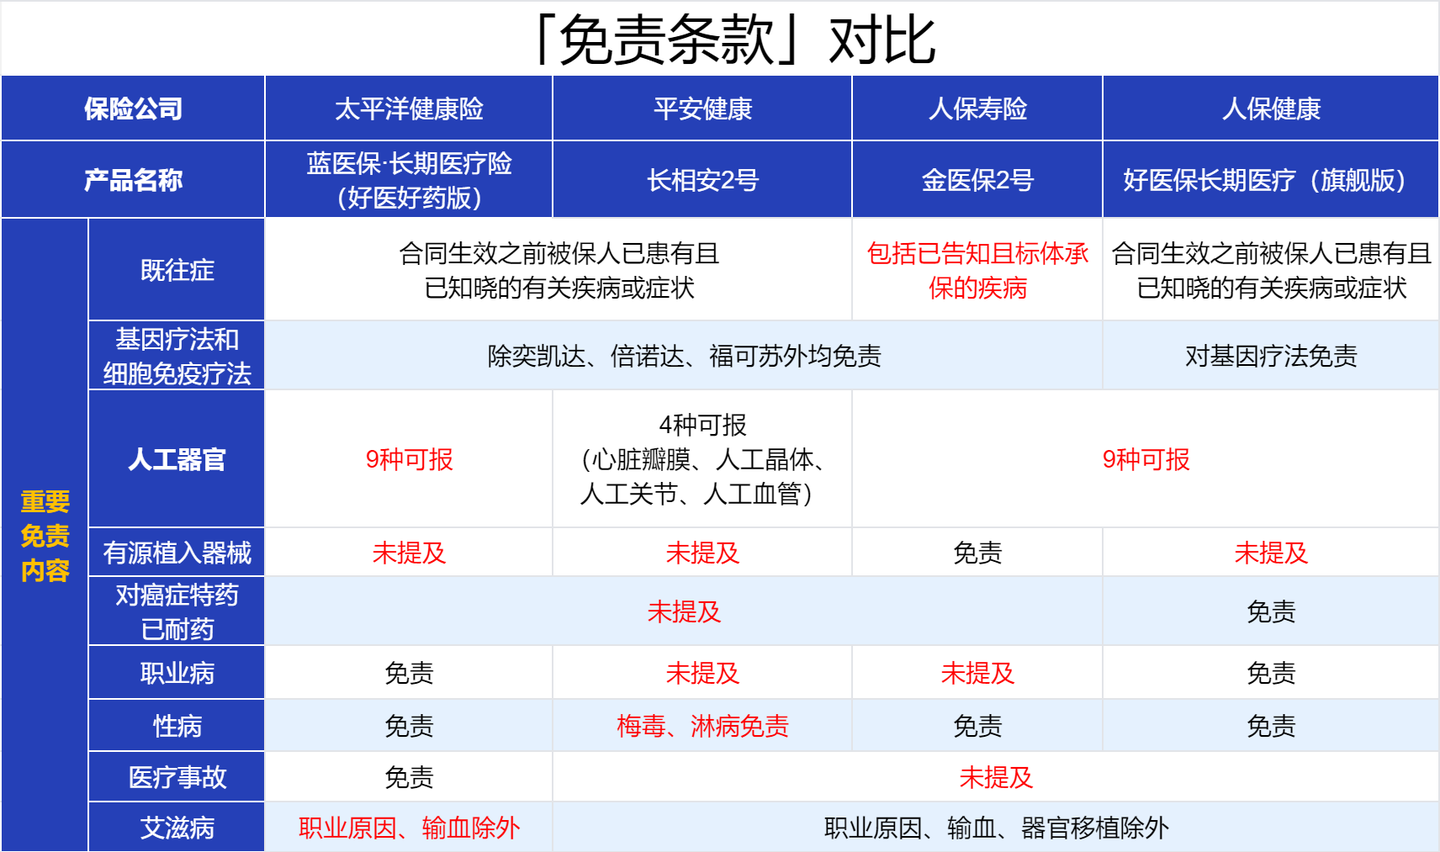
我把四款的免责条款逐条对比过,蓝医保好医好药版确实更占优势。人工器官和基因免疫疗法这两块都做得不错。其他三款多少有些不足。
长相安2号人工器官只能报4种,别家能报9种。好医保旗舰版免责的地方偏多。金医保2号对既往症免责尤其严格——就算你通过了核保、标体承保,投保时告知的病仍然会被当作既往症,以后出险没法报销。所以身体有异常的朋友,金医保2号要慎重考虑。
特需医疗,一个容易被忽略的加分项
DRG全面实施后,对看病用药的影响挺大的。简单说就是医保控费越来越严,有些好药、好器械在普通部可能用不上。这时候如果有特需医疗,就能享受更好的医疗资源,尽量避开DRG的限制。
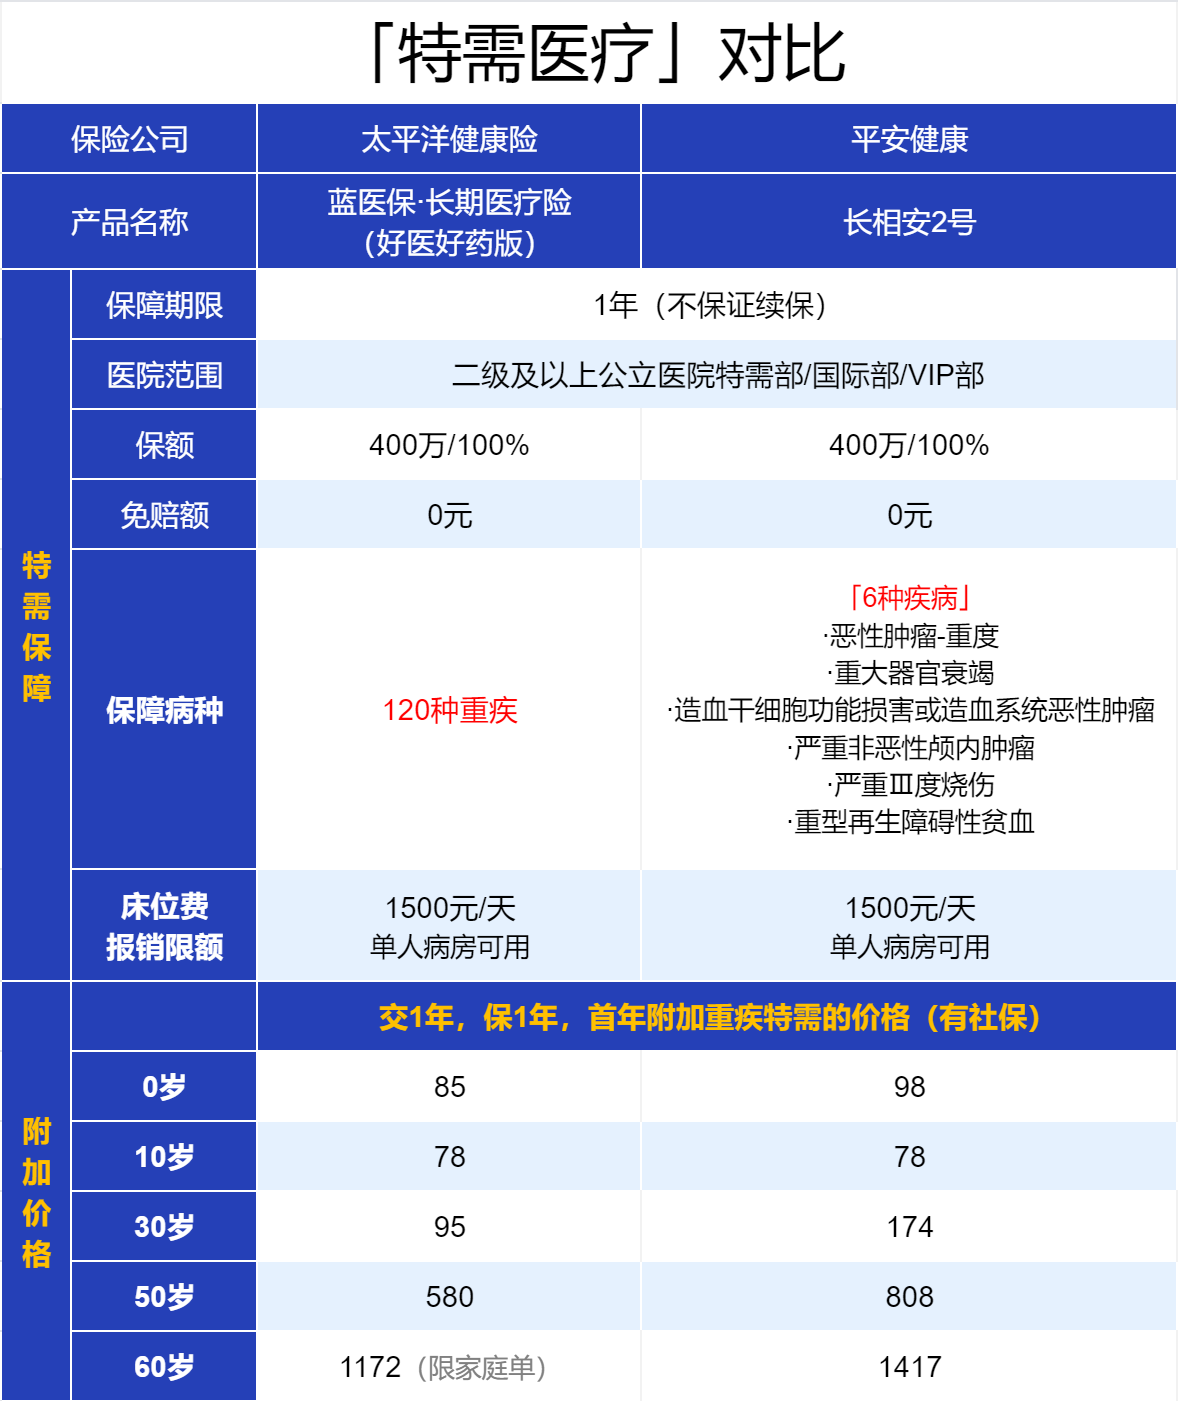
四款里只有长相安2号和蓝医保好医好药版有特需医疗。二级及以上公立医院的特需部、国际部、VIP部都能0免赔、100%报销,床位费还能报1500一天。
但仔细比下来,蓝医保好医好药版更强——120种重疾住院都能管,长相安2号只能报6种。而且蓝医保在这种情况下每年价格还更便宜。
价格这事,贵不一定好,便宜也不一定差
最后看价格。
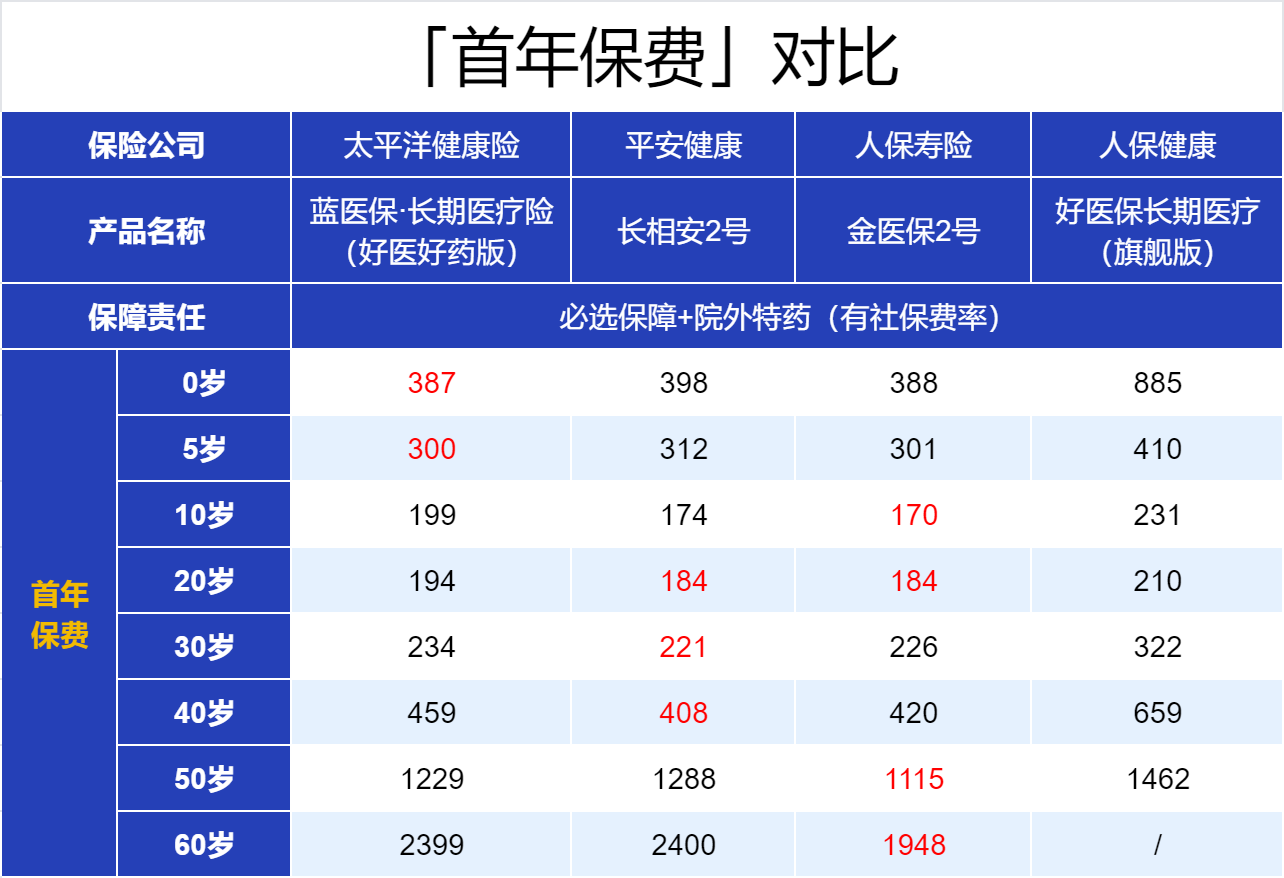
最贵的是好医保旗舰版,全年龄段保费都最高。但它提供了部分终身续保加0免赔,贵有贵的道理。蓝医保好医好药版处于中间位置。长相安2号和金医保2号打得有来有回,各有各的便宜区间。
整体来看,价格上金医保2号和长相安2号比较有优势。但医疗险不能只看价格,得结合保障内容一起看。
折腾了三年,我的建议就这几条
第一,趁身体好的时候买。我老公就是拖到查出结节才着急,结果好几款买不了。百万医疗险的健康告知很严格,一旦没做好,很可能会影响未来理赔。
第二,外购药保障一定要有,而且范围越宽越好。别等到真需要买靶向药的时候才发现报不了。
第三,免责条款要逐条看,特别是既往症、人工器官这些容易踩坑的地方。
第四,续保条件比价格重要。保证续保20年的产品,比一年期产品安心太多。
这四款里,我最后给老公选了蓝医保好医好药版,给我自己选了长相安2号,给我妈选了蓝医保好医好药版。不是说其他两款不好,而是结合我们家的身体状况和预算,这两款最合适。
医疗险对比这件事,没有绝对的最好,只有最适合。希望我这几年的折腾经验,能帮你少走点弯路。