去年冬天,我闺蜜半夜给我打电话,说她老公体检查出甲状腺结节4级,医生建议手术。电话那头她声音都在抖,问我之前给全家买的那个百万医疗险还能不能赔。
我问她买的是哪款,她说就是支付宝上随手点的好医保。我说那你别慌,先看看健康告知过了没。结果她翻出投保记录一看,当初买的时候根本没仔细看健康告知,老公前年体检就有结节了,只是没当回事。
后来的事你们也猜到了,保险公司拒赔。她哭着跟我说,一年几百块的保费,交了三年,真出事了却用不上。
这事对我触动特别大。我自己是个80后,家里上有老下有小,从三年前开始研究保险,纯粹是想给家里人配置保障的时候少花冤枉钱。百万医疗险这东西,看着简单——一年几百块,最高报销几百万,杠杆高得离谱。但里面的门道,真不是随便点两下就能搞明白的。
这篇文章适合谁看?如果你正在纠结买哪款百万医疗险,或者已经买了但心里没底,再或者你想给爸妈配置但不知道从哪下手,那往下看就对了。我直接把结论摆出来,再告诉你为什么。
先搞清楚百万医疗险到底是个啥
说白了,它就是一年期的短期健康险。你交几百块保费,生病住院了,超过免赔额的部分,保险公司给你报销,最高能报到几百万。
但这里有个关键点很多人忽略——它不像重疾险那样可以保终身。百万医疗险是一年一买,今年买了明年不一定能续上。所以挑产品的时候,除了看保障责任、价格这些明面上的东西,更要看续保条件和停售风险。
续保条件不友好是啥意思?就是如果你今年理赔过了,或者身体出了点小毛病,明年保险公司可能就不让你续了。到时候你再去买别家的医疗险,健康告知大概率也过不了,等于裸奔。
停售风险就更现实了。产品卖得不好,保险公司直接停售,你之前交的保费全打水漂,还得重新找产品重新健告。所以选百万医疗险,本质上是在选一个能长期稳定续保的产品。
我自己对比了10款产品,直接说结论
市面上热销的百万医疗险我基本都研究过,各家的宣传页面看得眼花缭乱。为了不浪费大家时间,我把10款主流产品的对比整理成了表格,你们可以直接看:
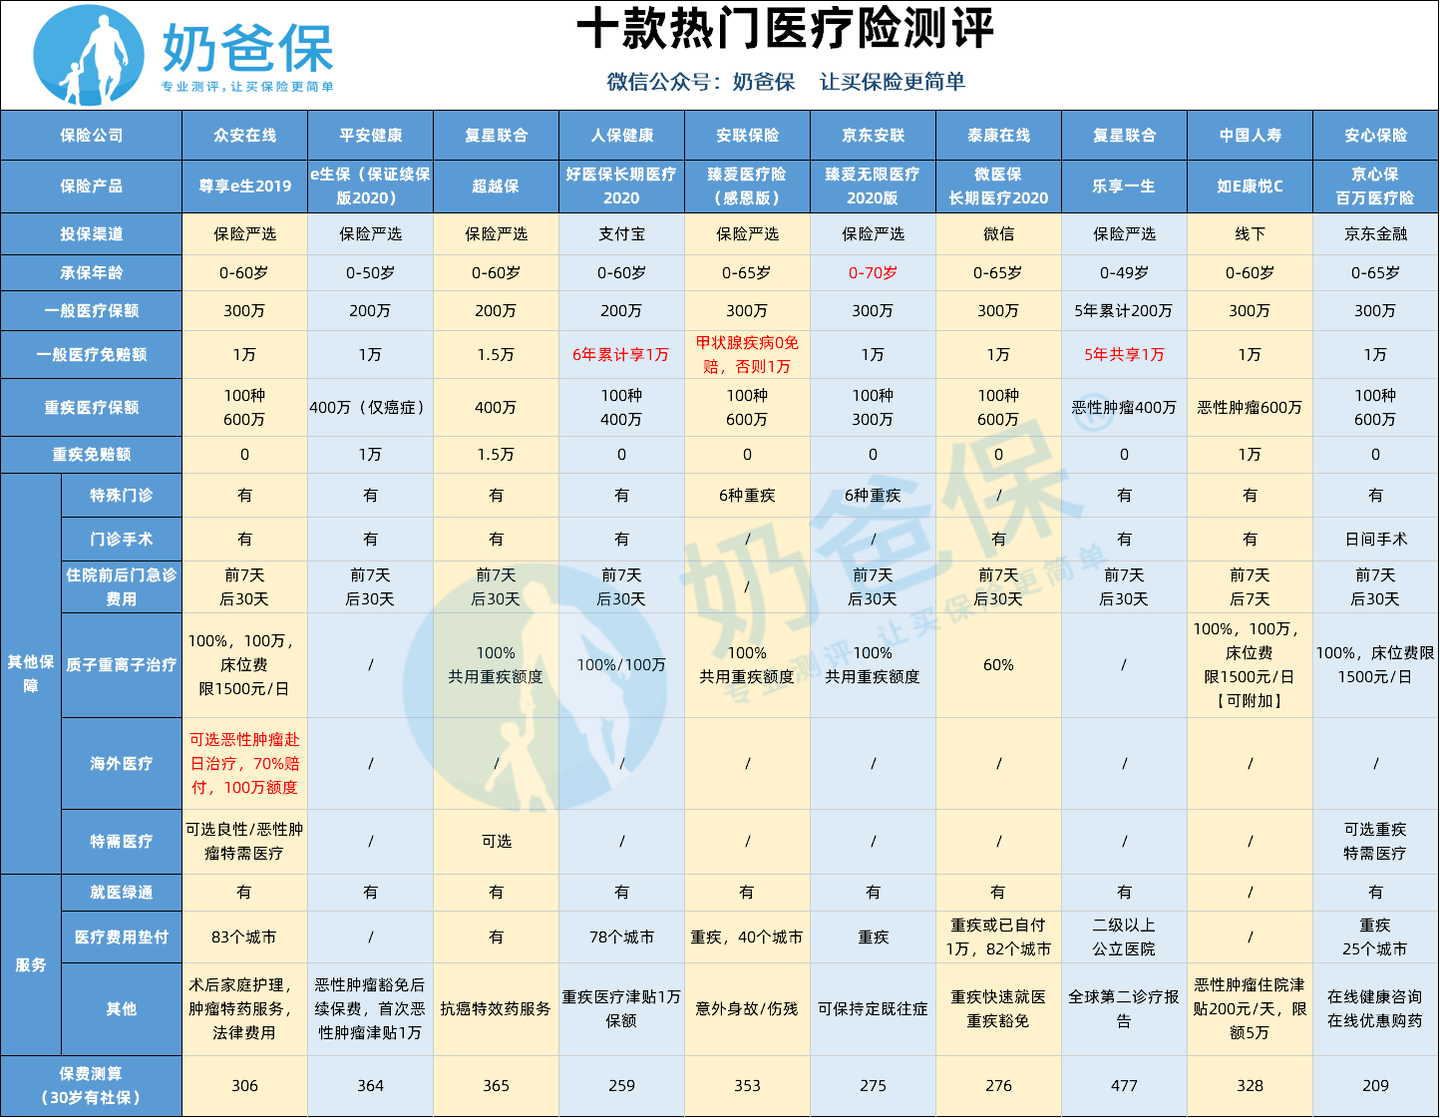
表格数据太多看着头疼?没关系,我直接按需求给你们分类推荐。
如果你追求保障全面:众安尊享e生2019
这款是我自己给老公买的。保额高,保障覆盖全,增值服务是所有产品里最多的——质子重离子医疗、绿色通道、费用垫付、术后家庭护理、特药服务,还能选特需医疗和海外医疗。最近众安又出了尊享e生2020升级版,具体选哪个可以再对比看看。
如果身体有点小异常:支付宝好医保2020长期医疗
甲状腺结节、乳腺结节、1级高血压都能正常承保。这个太重要了,我身边30岁以上的朋友,体检报告上多多少少都有点结节,这款对带病体友好。
如果追求性价比:人保健康好医保
60岁前费率很低,而且6年共享1万免赔额。什么意思呢?就是6年内你住院自费的部分累计超过1万,超过的部分就能报销,不像其他产品每年都要重新算1万免赔额。
如果看重短期续保条件:平安e生保2020保证续保版
保证续保6年,这6年内产品停售了也能继续续。平安的品牌和体量摆在那,稳定性相对靠谱。
几个容易踩坑的细节,我一个个说
免赔额不是越低越好
大部分百万医疗险都有1万免赔额。这个设计其实合理,避免保险公司被小额理赔拖垮,也保证了产品定价不会太高。好医保是6年共享1万,尊享e生可以选家人共享免赔额,安联臻爱对甲状腺疾病是0免赔。看你更在意什么。
外购药能不能报销,差别很大
看病的时候经常会遇到医院没药、需要去外面买的情况。尊享e生的条款里明确写了可以报销外购药,其他很多产品条款里没写清楚。这个细节关键时刻能省不少钱。
质子重离子治疗,报销比例不一样
这是目前最先进的癌症治疗手段之一,但费用高昂。尊享e生、好医保、安联臻爱都是100%报销,微医保只报60%。如果家族有癌症病史,这个点要重点关注。
医疗垫付功能,实用性很强
住院的时候一时拿不出几万块押金,有垫付功能就能解燃眉之急。如E康悦C和平安e生保保证续保版没有垫付,安联臻爱和京心保只限重疾垫付,尊享e生和好医保没有这个限制。
免责条款和健康告知,别偷懒
免责条款跟保障责任一样重要。常规的免责条款都差不多:
主观因素导致的医疗支出不保:如违法犯罪、酒驾、吸毒、整形美容、高风险活动导致的医疗支出等等。
某些不可抗力导致的医疗支出不保:如战争、暴乱、核爆炸等。
某些特殊疾病不保:如精神病、艾滋病、遗传性疾病、先天性疾病、牙科疾病等。
非必要的、疾病治疗类的医疗支出不保:如怀孕、康复、保健、眼镜、义肢等等。
有一点特别要注意——既往症基本都不保。什么叫既往症?就是投保前已经有的病。条款一般是这么写的:
对投保前所既往症除外责任,翻译一下,就是买保险前已经就有的疾病,投保后发生的医疗费用,不能报销。
但有个例外,平安e生保2020保证续保版在销售页面上明确说了:投保时如实告知并获得标准体核保意见的既往症,保险公司承担相关责任。有既往症的朋友可以重点关注这款。
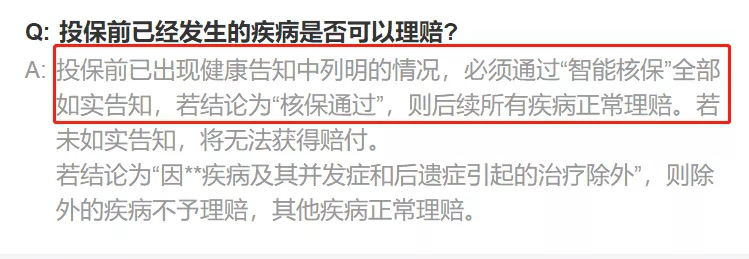
健康告知这块,各家问的内容差不多——过去一年体检情况、过去两年就医行为、患过什么病、幼儿出生情况等。但细节差异不小。比如平安e生保对高血压的核保就比较严格:
高血压(收缩压≥140mmHg或舒张压≥90mmHg),其他产品收缩压大于160mmHg,舒张压大于 100mmHg。
我的建议是,如果你身体有点小问题,别只试一家,多个产品同时核保,哪家结论好用哪家。
续保条件,才是百万医疗险的命根子
先泼盆冷水:目前市面上没有任何一款百万医疗险能保证终身续保。如果有人跟你说能,直接拉黑他。
我把测评产品的续保条件分成三类:
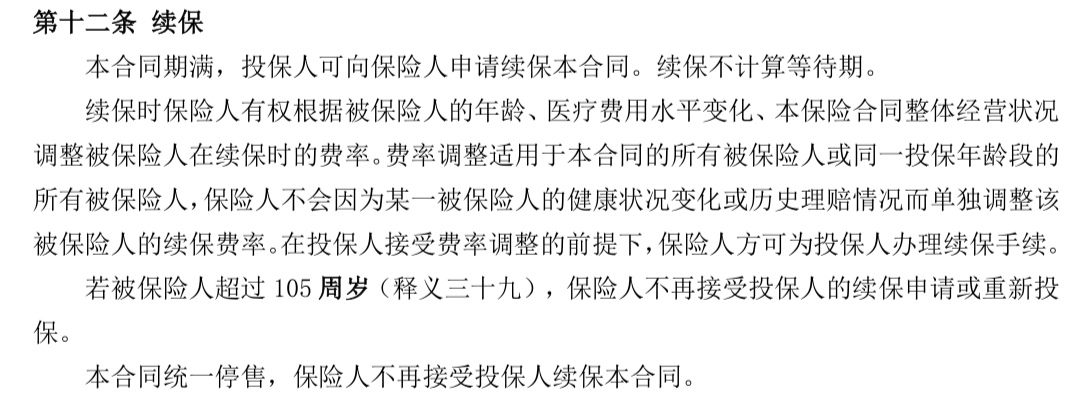
第一类:只要产品不停售就能续,但价格可能集体上调。
代表产品是尊享e生2019、微医保长期医疗2020、臻爱医疗险。翻译一下就是,保险公司不会因为你个人理赔过或者身体变差就不让你续,但如果整个产品的赔付率太高,可能会统一涨价。
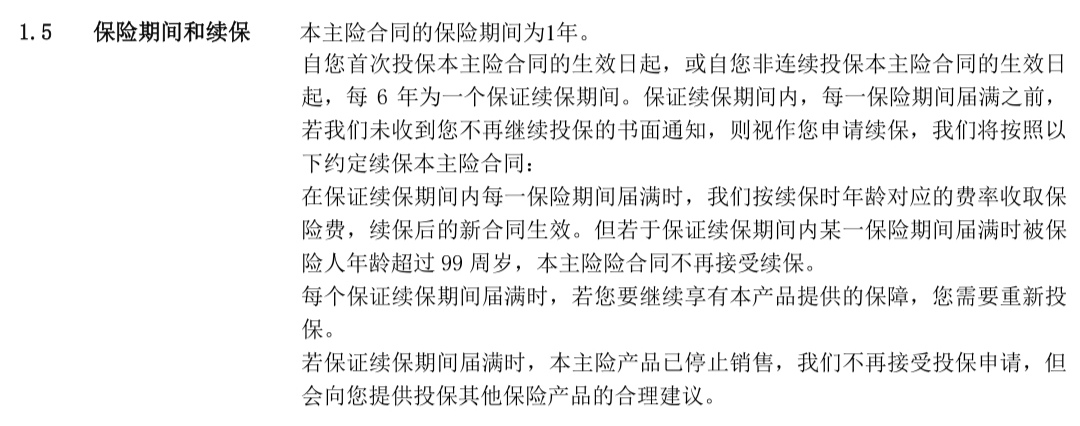
第二类:保证续保几年,这几年内停售了也能续。
代表产品是平安e生保2020保证续保版和好医保长期医疗2020。保证续保6年,这6年里你不用担心续不上的问题。但6年后续保政策怎么样,产品还在不在,都是未知数。
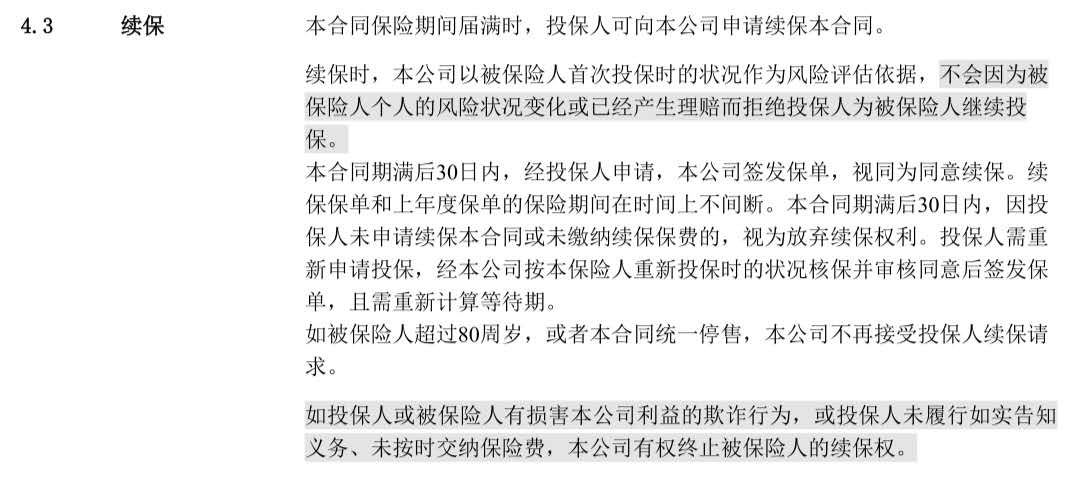
第三类:第一次或第二次续保要审核,后面才不用审。
代表产品是如E康悦C、乐享一生。这种对被保险人风险最大。万一第二年续保审核没通过,其他医疗险大概率也买不了了,等于彻底失去保障。疾病和意外从来不会提前打招呼,这种续保条件我一般不推荐给家里人买。
最后说几句掏心窝的话
买百万医疗险,千万别被宣传页面上的“一天一块钱”晃花了眼。要自己看条款、看续保条件、看健康告知。别人说好的不一定适合你,适合你的才是最好的。
还有一点,健康告知一定要如实填写。现在已经是2020年了,你去医院看过的每一个病都有记录。抱着侥幸心理隐瞒,到时候不仅保费白交,出险了还一分钱赔不到。保险公司拒赔的最大原因就是这个。
想要全面防范大病风险,光有百万医疗险不够,还需要配齐:医保+百万医疗险+重疾险。百万医疗险解决的是住院医疗费用报销,重疾险解决的是生病期间收入损失和康复费用。两个搭配起来,才算完整。
如果你还想了解怎么用最少的钱给全家配置保障,可以看看我之前写的《如何花最少的钱,保障自己的一生》。
众安尊享e生2019
平安e生保(保证续保版2020)
复星联合超越保
人保健康好医保长期医疗2020(支付宝)
安联财险臻爱医疗险
安联臻爱无限医疗保险2020版
泰康在线微医保长期医疗2020(微信)
复星联合乐享一生
中国人寿如E康悦C
安心财险京心保(京东金融)
买保险,从来都不是一件容易的事。
如果上面的内容还没有解决你的问题,还可以找奶爸咨询;
奶爸会以多年来为上万家庭配置保险的经验,给你最专业的建议。
延伸阅读:
1、1000元买齐孩子的保险,让你少花冤枉钱
2、预算只够买一款保险,买哪种好?
3、工薪阶层如何给孩子买合适的儿童保险?
4、一万元预算,一家三口怎么买保险最划算?
5、2020最新最全重疾险盘点,哪些最值得买?
6、2020年哪些定期寿险值得推荐?
7、2020哪款医疗险值得投保?