2025年DRG全覆盖之后,我翻了几十份理赔数据和条款,发现一个很反直觉的事实:百万医疗险的理赔门槛实际上变高了,但它的核心价值反而更突出了。听起来矛盾对吧?往下看。
先解释一下这个变化从哪来。DRG简单说就是医保给每种病定了打包价,医院花超了自己贴,省下来能留用。于是医院的行为模式彻底变了——能不做的高价检查就不做,能用集采药就不开原研药,住院天数卡得死死的。以前你担心医生乱开药,现在你担心的是:想自费用好药,医生压根不给你开处方。
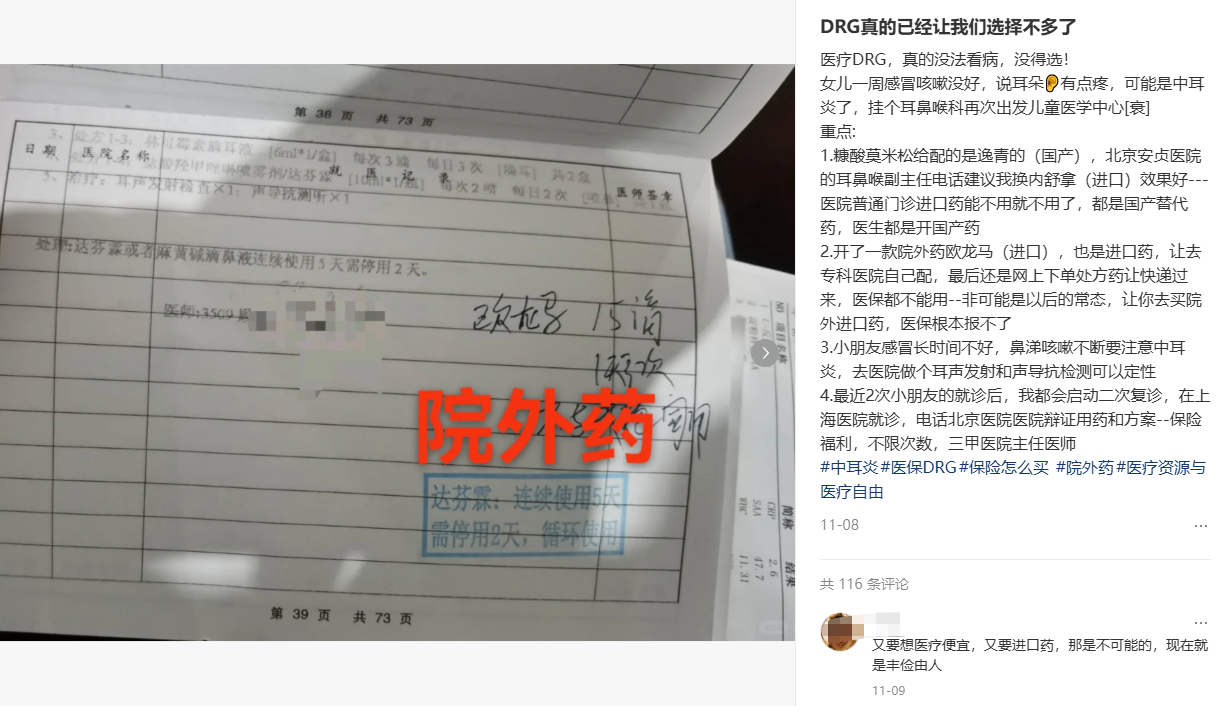
所以最近后台收到最多的一类问题就是:百万医疗险是不是没用了,要不要换成中高端医疗?
我一个个拆开说。
DRG之后,百万医疗险到底还赔不赔?
赔。而且该赔的大额它还是在赔。
很多人有个误解,觉得DRG把费用压下来了,百万医疗险就没用了。但你仔细想想,它本来就是设计来对付大额支出的——癌症长期治疗、CAR-T、质子重离子,这些费用就算DRG控费也压不到1万以下。几十万的开销摆在那,百万医疗险超过免赔额的部分照样报销,有的产品外购药也能覆盖。
关键在于:它解决的是”看病贵”的问题,不是”看病体验”的问题。这两个事情很多人混在一起了。
你花几百块买百万医疗险,买的是财务兜底,不是医疗自由。指望它让你在公立医院普通部用上进口原研药、住单人病房、跳过排队,那确实是想多了。
而且我必须说一个容易被忽略的点:百万医疗险对门诊小病基本不管,感冒发烧、小手术这些,一万免赔额以下的全得自己掏。你说这是缺点吗?是,但它本来就不是设计来管这些的。
中高端医疗险,值不值那个差价?
直接说结论:值不值,取决于你对”看病”这件事的预期是什么。
中高端医疗险和百万医疗险的差距,不只是保额高低。它解决的是另一层问题——
- 门诊能报,很多产品0免赔,小病小痛也能用上
- 公立医院特需部、国际部、VIP部能去,私立医院也能去
- 不受DRG约束,医生开药和治疗方案不用看医保脸色
- 挂号不排队、专家随便约、病房条件好
说白了,百万医疗险管的是”能不能治得起”,中高端管的是”能不能按我想要的方式治”。
但价格确实差不少。30岁的人买中高端,最便宜的一年也要两千左右,百万医疗险同年龄可能就三四百。而且中高端医疗险有个硬伤——绝大多数不保证续保。今年买了,明年产品停售或者你身体出了点状况,可能就续不上了。百万医疗险里头倒是有保证续保20年的产品,这是它一个很大的优势,很多人比价格的时候反而把这个忘了。
那到底怎么选?
我的建议一直没变过:看你的核心诉求。
如果你买医疗险就是想兜底——万一得大病不至于倾家荡产——那百万医疗险足够了。DRG确实让它在”用药选择权”上打了折扣,但它保大额支出的核心功能没变。几百块换几十万的保障,这个杠杆率没有什么产品能替代。
如果你对就医体验有明确要求——不想排队、想住好病房、想用进口药不想被DRG卡——那在百万医疗险的基础上补充一份中高端,或者直接上中高端,都是合理的选择。但要做好心理准备:保费贵好几倍,而且医疗险续保这件事在中高端产品里确定性更低。
还有一种折中方案:百万医疗险打底,中高端医疗险选一个免赔额高一点的版本,保费能降下来不少,同时保留特需部和私立医院的报销资格。这个思路适合预算有限但又想突破DRG限制的人。
另外提醒一句,不管你选哪种,买之前一定看清楚医疗险报销的具体范围——哪些医院能报、外购药怎么赔、特需部是不是在保障范围内。这些细节比保额数字重要得多。
说个真实案例
上个月有个读者跟我聊,他父亲做心脏搭桥,在公立普通部排队等了快三周,住院后医生明确说进口支架要自费而且不一定能调到货。最后转去特需部,第二天就手术了,用的是进口支架,总费用比普通部贵了六万多。他有百万医疗险,但特需部的费用一分不报。
这就是DRG时代最典型的困境:不是你花不起这个钱,是你的保险不覆盖这个场景。

所以回到标题那个问题——百万医疗险被DRG废了吗?没有。它只是从”万能”变成了”基础”。你要不要加钱升级,本质上是在为”选择权”买单。这个选择权值不值两千块的差价,只有你自己能回答。
我团队上周把目前在售的中高端医疗险重新测了一遍,从续保条件、特需部覆盖、外购药条款几个维度做了对比,整理了一份榜单。需要的可以拿去参考。