上个月我妈打电话问我,说银行经理推荐了一款“能养老还能给孩子用”的保险,让我帮忙看看靠不靠谱。我一看合同——好家伙,是个年金险,但经理跟她说“随时能取,跟存款一样灵活”。我当时就想起自己刚工作那会儿踩过的坑:把增额寿当养老金买,结果真到用钱的时候发现根本取不出那么多。
这事儿让我又把两个热门品类翻出来重新捋了一遍:增额终身寿险和年金险。网上吵得凶,但我觉得很多人没说到点子上——脱离用途谈收益,就跟相亲只看照片一样,见光死。
先说我当初怎么想的
95后嘛,刚工作没几年,手里攒了点钱,看着爸妈年纪上来了,想着给他们准备点养老钱。当时刷到不少帖子说增额寿“灵活取用、复利增值”,脑子一热就买了一份。后来仔细算账才发现,我忽略了一个关键问题:我到底什么时候要用这笔钱?
如果是为了养老,那核心需求是“活多久领多久”,而不是“账户里躺着一大笔钱看着开心”。这个区别,直接决定了选年金还是增额寿。
养老这事,年金比增额实在
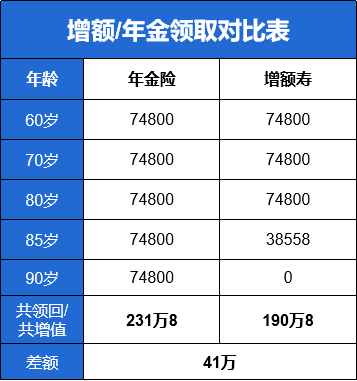
拿30岁女性举例,同样交50万、分5年缴,从60岁开始领。表面看增额寿账户里的钱一直在涨,数字很好看。但如果你让它也每年往外取同样多的钱,结果就反转了——到85岁增额账户就被掏空了,累计只领了190万;而年金那边已经领了231万,差了41万不止。关键是年金活多久领多久,活到100岁差距能拉到上百万。
年金每年可以领取7.48万,一共能领回231万8
而同样的时间,增额寿增值到90岁已经有362万7了
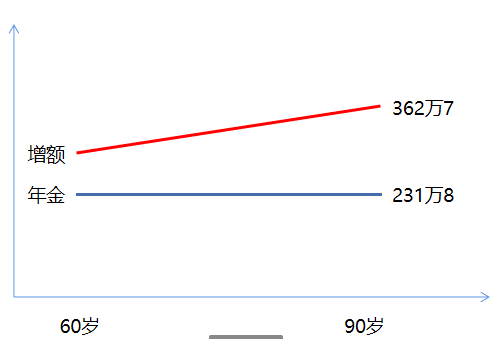

这个逻辑我当时真没想明白。增额寿的现金价值看起来高,但那是“账面富贵”,你每取一笔它就少一笔。年金不一样,它是保险公司跟你对赌寿命,只要你活着就打钱,管不住手的问题根本不存在。
每个人的预算和需求不同,适合的储蓄险也不同,不确定选哪种可以免费测一测↓↓
所以如果你目标特别明确,就是给自己或爸妈攒养老钱,那别犹豫,选年金。每个月或每年固定到账,比手里握着一大笔随时可能被借走、被骗走、被自己花掉的钱靠谱得多。
给孩子存教育金,我差点又选错
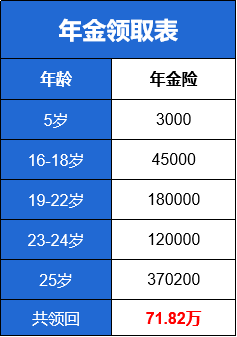
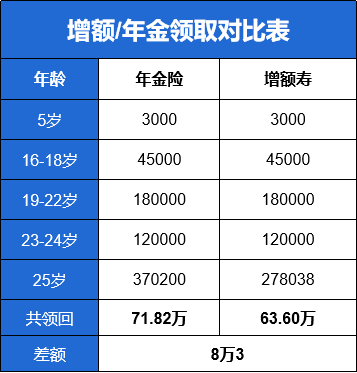
我表姐去年生了娃,问我教育金怎么存。我第一反应是“增额寿灵活啊,到时候孩子用多少取多少”。但拿数据一算就傻眼了:0岁孩子买30万年金,16岁开始领到24岁,平均每年拿近4万,高中到大学学费基本覆盖。25岁还能一次性拿回37万当启动资金,总共拿回71.8万。同样30万买增额,25岁退保只能拿回28.7万,差了8万多。
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、”单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
更关键的是,孩子上学这种到点必须掏钱的事,确定性比什么都重要。你总不想孩子拿到录取通知书那天,发现账户里钱不够吧?年金这种“到点就打钱”的机制,反而比“自己操作取钱”更让人安心。
如果你跟我一样没想好用途
那增额寿确实更合适。我后来给自己留了一笔“啥也不干就放着”的钱,买的就是增额寿。原因很简单——我大概率会在某个时间点突然想换车、想装修、想出去读书,具体什么时候用、用多少,现在根本说不准。增额寿过了回血期就能减保取现,拿多拿少自己定,这种灵活性是年金给不了的。
但注意,灵活的另一面是“容易被挪用”。如果你自制力一般,或者这笔钱就是铁了心养老,那还是选年金,让保险公司帮你管住手。
产品这块我做了不少功课
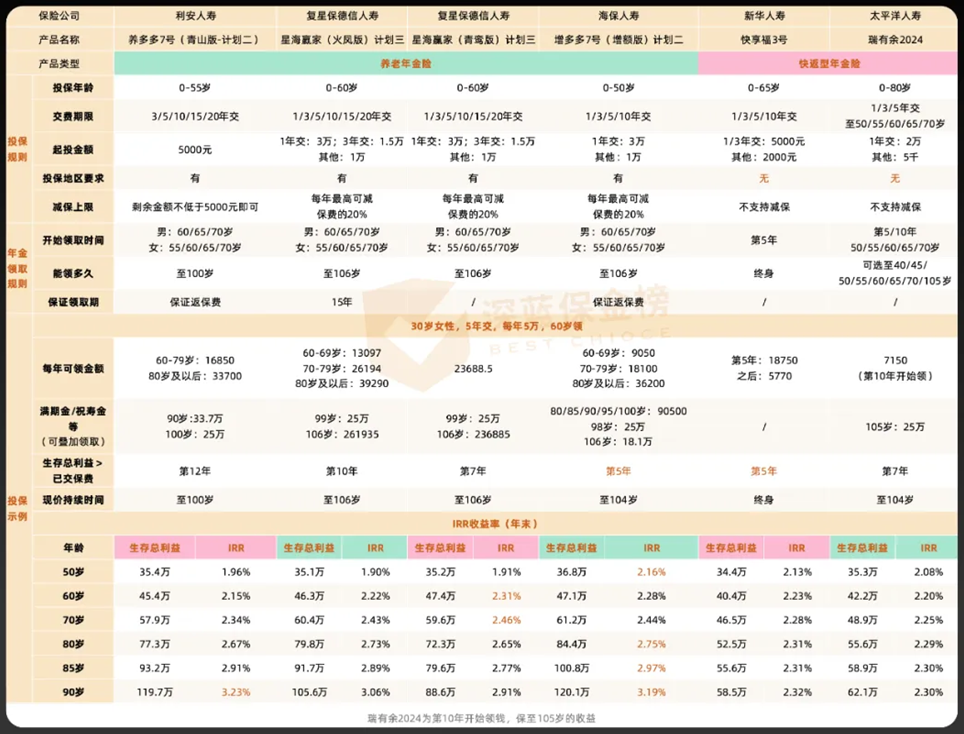
养老用途的话,我对比了一圈,星海赢家(青鸾版-计划三)前期领钱多,60岁开始每年能领接近2.4万,终身有现金价值,适合看重退休早期生活质量的人。如果对寿命有信心、担心以后通胀,火凤版-计划三更合适,70岁后反超,80岁后每年多领1.6万。
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、”单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
养多多7号(青山版-计划二)是后期发力型,90岁收益率能到3.2%,远超2.5%的预定上限。增多多7号(增额版)相当于年金和增额的混血儿,既有稳定现金流又有高现价,适合“怕退休前用钱”的人。
快享福3号和瑞有余2024都是快返型,第5年就能领钱。快享福3号的现金价值一辈子维持在25万左右,相当于本金一直在,每年白拿5770元。瑞有余2024更灵活,领取时间从40岁到105岁自由选,满期还返保费。
增额寿这边我也筛了几款
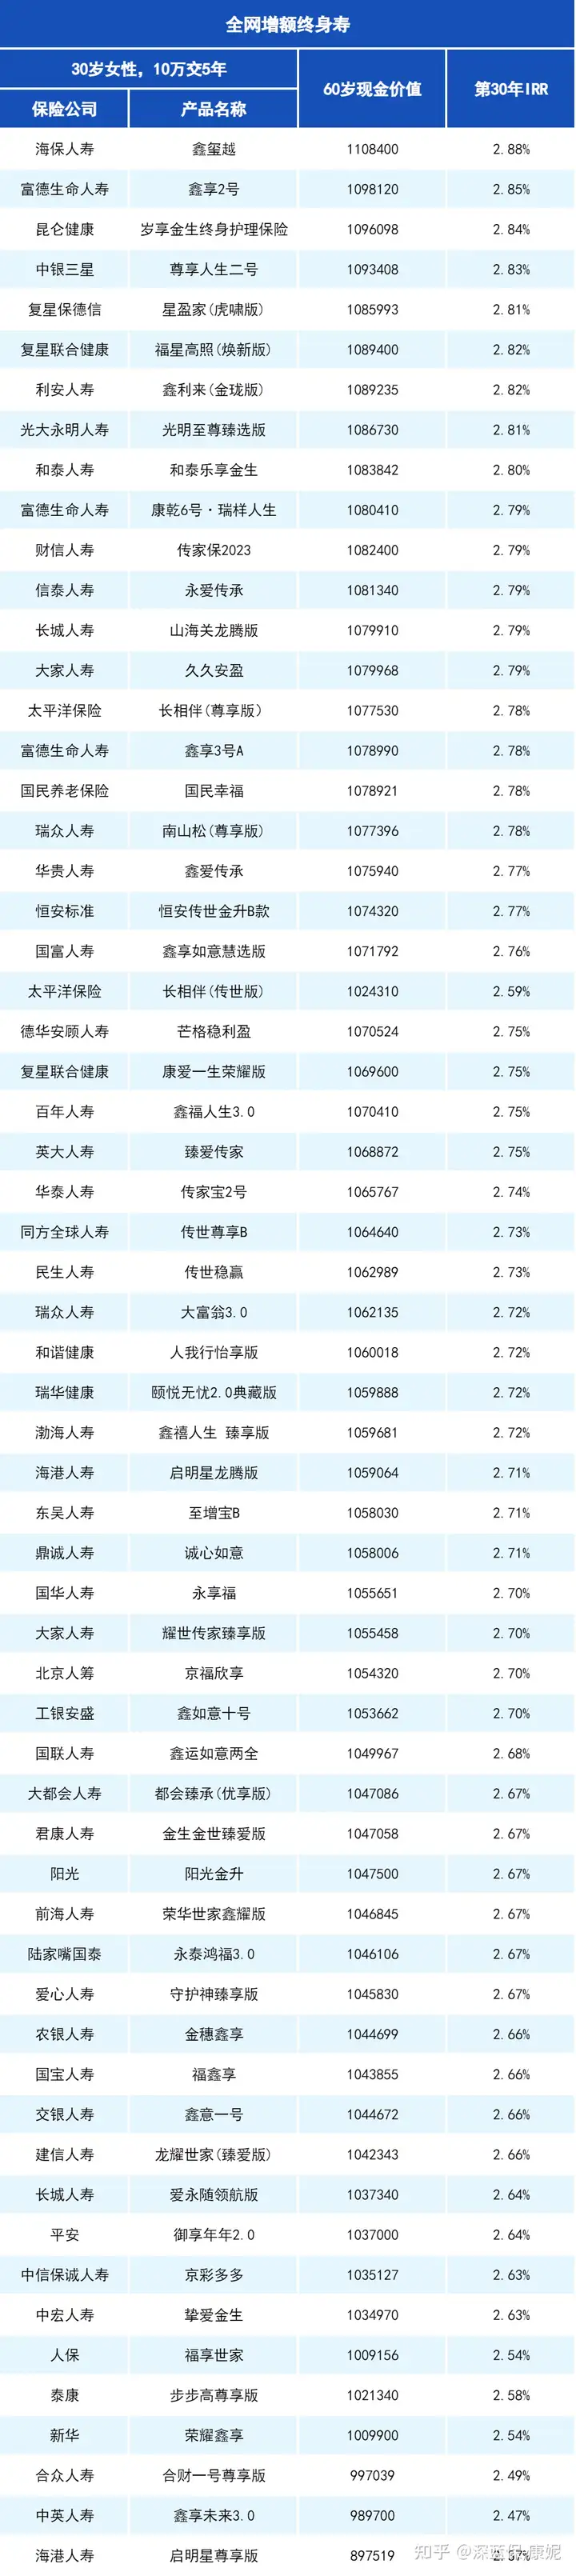
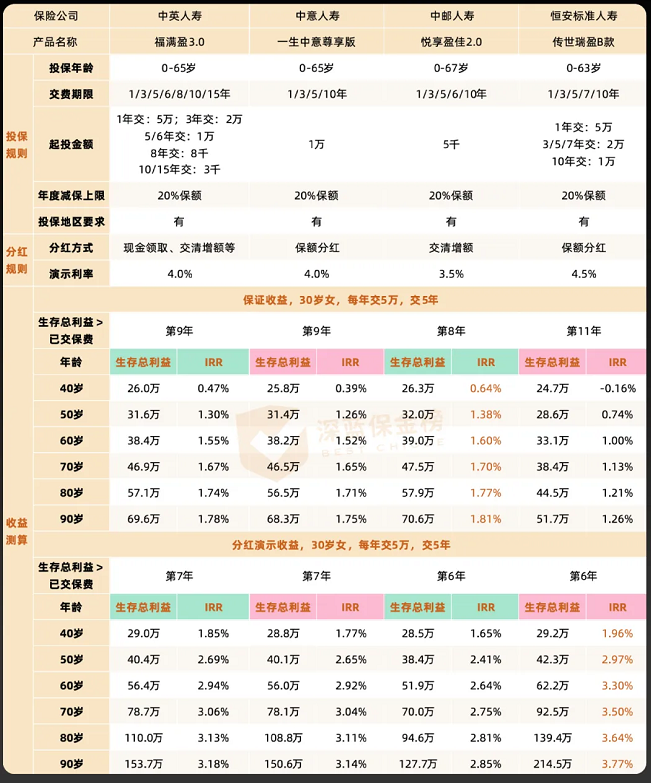
一生中意尊享版综合实力强,保证收益近1.8%,加分红了能到3.1%。中意人寿背后是中石油和欧洲第三大保险集团,风险评级AA,过往分红实现率100%以上,属于闭眼买不太会出错的那种。
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、”单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
福满盈3.0的分红方式很灵活,可以每年拿现金,也可以再投进去复利。长期收益能到3.18%,但分红部分要一次性减保,介意的话优先选一生中意。
传世瑞盈B款走的是“低保证+高分红”路线,保证收益只有1.2%左右,但演示分红能到3.77%。这家公司风险评级AAA,近3年综合投资收益率行业前列,过往分红实现率也很能打。适合愿意用确定性换更高预期的人。
对这款增额终身寿感兴趣的朋友,可以先测一测收益,再考虑是否入手↓↓
悦享盈佳2.0反过来,保证收益高达1.81%,分红演示2.85%。中邮人寿保费营收国内第5,股东是中国邮政和友邦保险,投资能力稳步提升,未来拿超额分红概率不小。
折腾一圈下来我的建议
先问自己三个问题:这笔钱什么时候用?用的时候要一次性拿一大笔还是细水长流?能不能接受账户里的钱越取越少?
养老、教育金这种“到点必须有钱”的需求,选年金,专款专用,省心。没想好用途、就想长期增值、可能随时要用,选增额寿,灵活,但得管住手。
我自己的配置是:给爸妈的养老钱放年金,自己的“不知道啥时候用”的钱放增额。没有哪个绝对好,只有哪个更适合你现在的状态。毕竟寿险对比这事,比的从来不是产品,是你对自己未来的规划有多清楚。