前几天老同学阿敏给我打电话,说她这两年省吃俭用攒了10万块,放在余额宝里每天就多个几毛钱,想找个收益高点的地方存起来,但又怕亏。她上来就问了一句:“你们卖保险的,是不是又要给我推销了?”
我乐了,跟她说你先别急,我不推销,我就帮你算算账。你手里这10万,不想冒任何风险的话,翻来覆去就那几个地方能放。今天我就把这事掰开揉碎了跟你说清楚,顺便也分享给跟阿敏一样想法的朋友。
钱存哪儿,先看三件事
咱们普通人存钱,说白了就关心三点:安不安全、能赚多少、急用时拿不拿得出来。
安全性这块,市面上真正保本的没几个,银行存款算一个,50万以内的存款国家兜底。国债也算,但那个抢起来跟抢演唱会门票似的,我试过几次,页面还没刷出来就没了。另一个就是增额终身寿险了,这玩意儿说白了就是你把钱交给保险公司,它按复利给你涨,涨多少白纸黑字写在合同里,受法律保护。我自己2019年买的第一份,当时也是研究了很久才下手的。
如果你想知道按照自己的预算买增额寿,具体收益是多少,可以免费测一测↓↓

国债我就不多说了,安全是安全,但你得抢得到啊。反正我身边没几个抢成功的。所以这10万块,我建议阿敏就在银行存款和增额寿里面挑。至于寿险保额那些花里胡哨的附加功能,咱们今天先不聊,只看存钱这一个维度。
10万块,存银行和放增额寿到底差多少
阿敏说她楼下就是建行,存定期方便。我专门把四大行的利率扒了一遍,给她看了这张表:
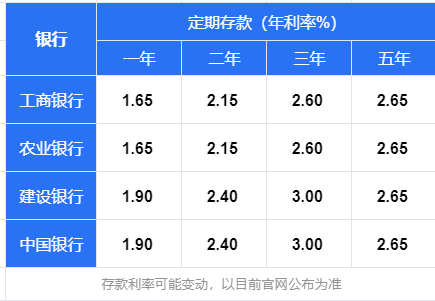
假设10万存三年定期,利率按3%算,到期连本带息再接着存,滚10次到第30年,大概能拿到25万8。听着还行是吧?但你再看看增额寿这边的数:
同样30岁女性,一次性交10万,到第30年,现金价值能到27万7。比银行定存多了将近1万9。
你可能觉得1万9不算多,但关键是——银行存款你得操心啊。三年到期了得记得去转存,利率降了你还得接受更低的利息。而增额寿买完就扔那儿,啥也不用管。
我把两个表放一起给阿敏看,她立马就看出门道了:
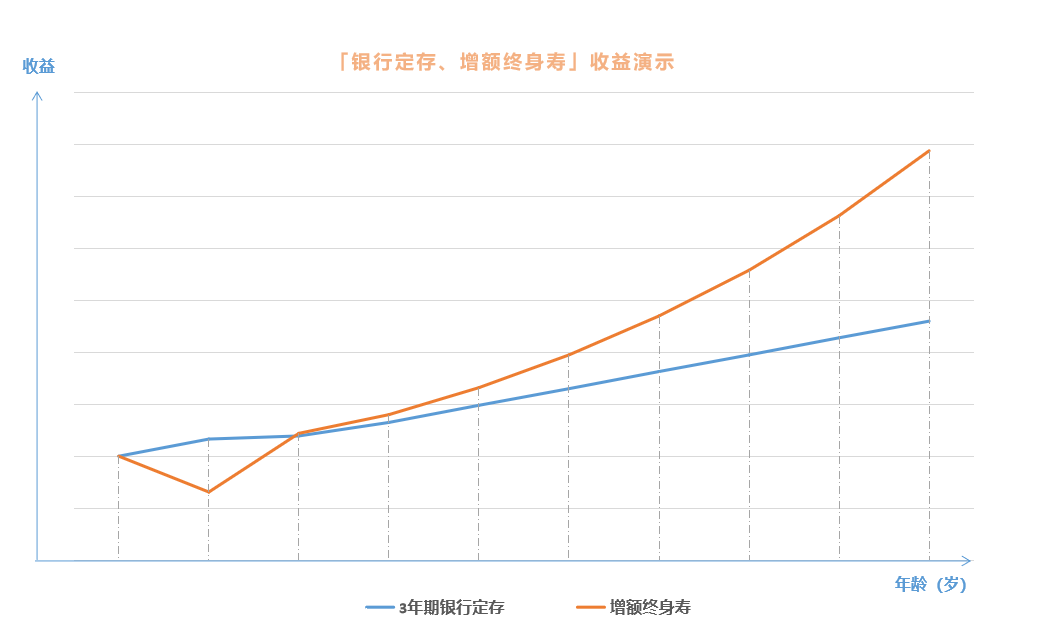
前6年增额寿确实不占优势,现金价值比定存低。但到第7年开始反超,第21年比定存多1万7,第30年多1万9千多。这就是复利的威力,前期慢,后面越滚越快。
说到这儿我得吐槽一句,有些同行卖增额寿的时候,上来就跟客户说“复利3.5%”,但压根不提前几年退保会亏本这件事。这不是坑人吗?我卖保险这么多年,最看不上这种。
急用钱怎么办
阿敏问我,万一中间要用钱呢?
这个问题问到点子上了。银行定存你存三年,中间取出来就按活期算,利息基本白瞎。增额寿呢,前6到8年取出来确实会亏,但过了这个坎儿,你就可以通过减保的方式往外拿钱,想取多少取多少(当然得看具体产品规则)。
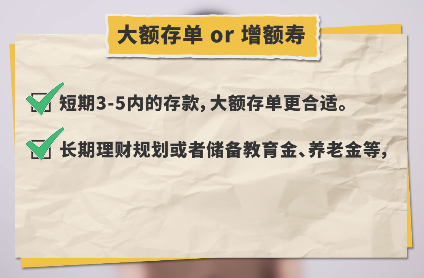
所以结论很简单:如果这10万你三五年内可能要用,那就老老实实存银行,灵活。如果是想放个十年二十年当养老钱,那增额寿更划算。阿敏想了半天,说她这钱确实短期内用不上,我就给她推荐了几款产品让她自己对比。
增额寿怎么挑才不踩坑
既然说到产品了,我就多啰嗦几句怎么选。毕竟市面上增额寿产品五花八门,我见过太多人买错了回头来找我哭的。
第一个看内部收益率,越接近3.5%越好。但注意啊,如果有人跟你说某款产品复利能到3.8%、4%,那纯属忽悠。银保监会规定死了,没有哪款终身寿险能超过3.5%。这个红线谁都碰不了。
但光看3.5%还不够,还得看收益增速。打个比方,A产品第10年就能达到复利3.46%,B产品得22年才做到,同样都是3.5%的增额寿,差距就在这儿。怎么分辨?看现金价值表,但这个表一般人真看不懂,得算。我之前专门花时间把市面上主流产品的现金价值都测算了一遍,整理了个排名:
目前排在前面的有乐享年年、金玉满堂2.0和万年禧这几款,现价增长属于第一梯队。
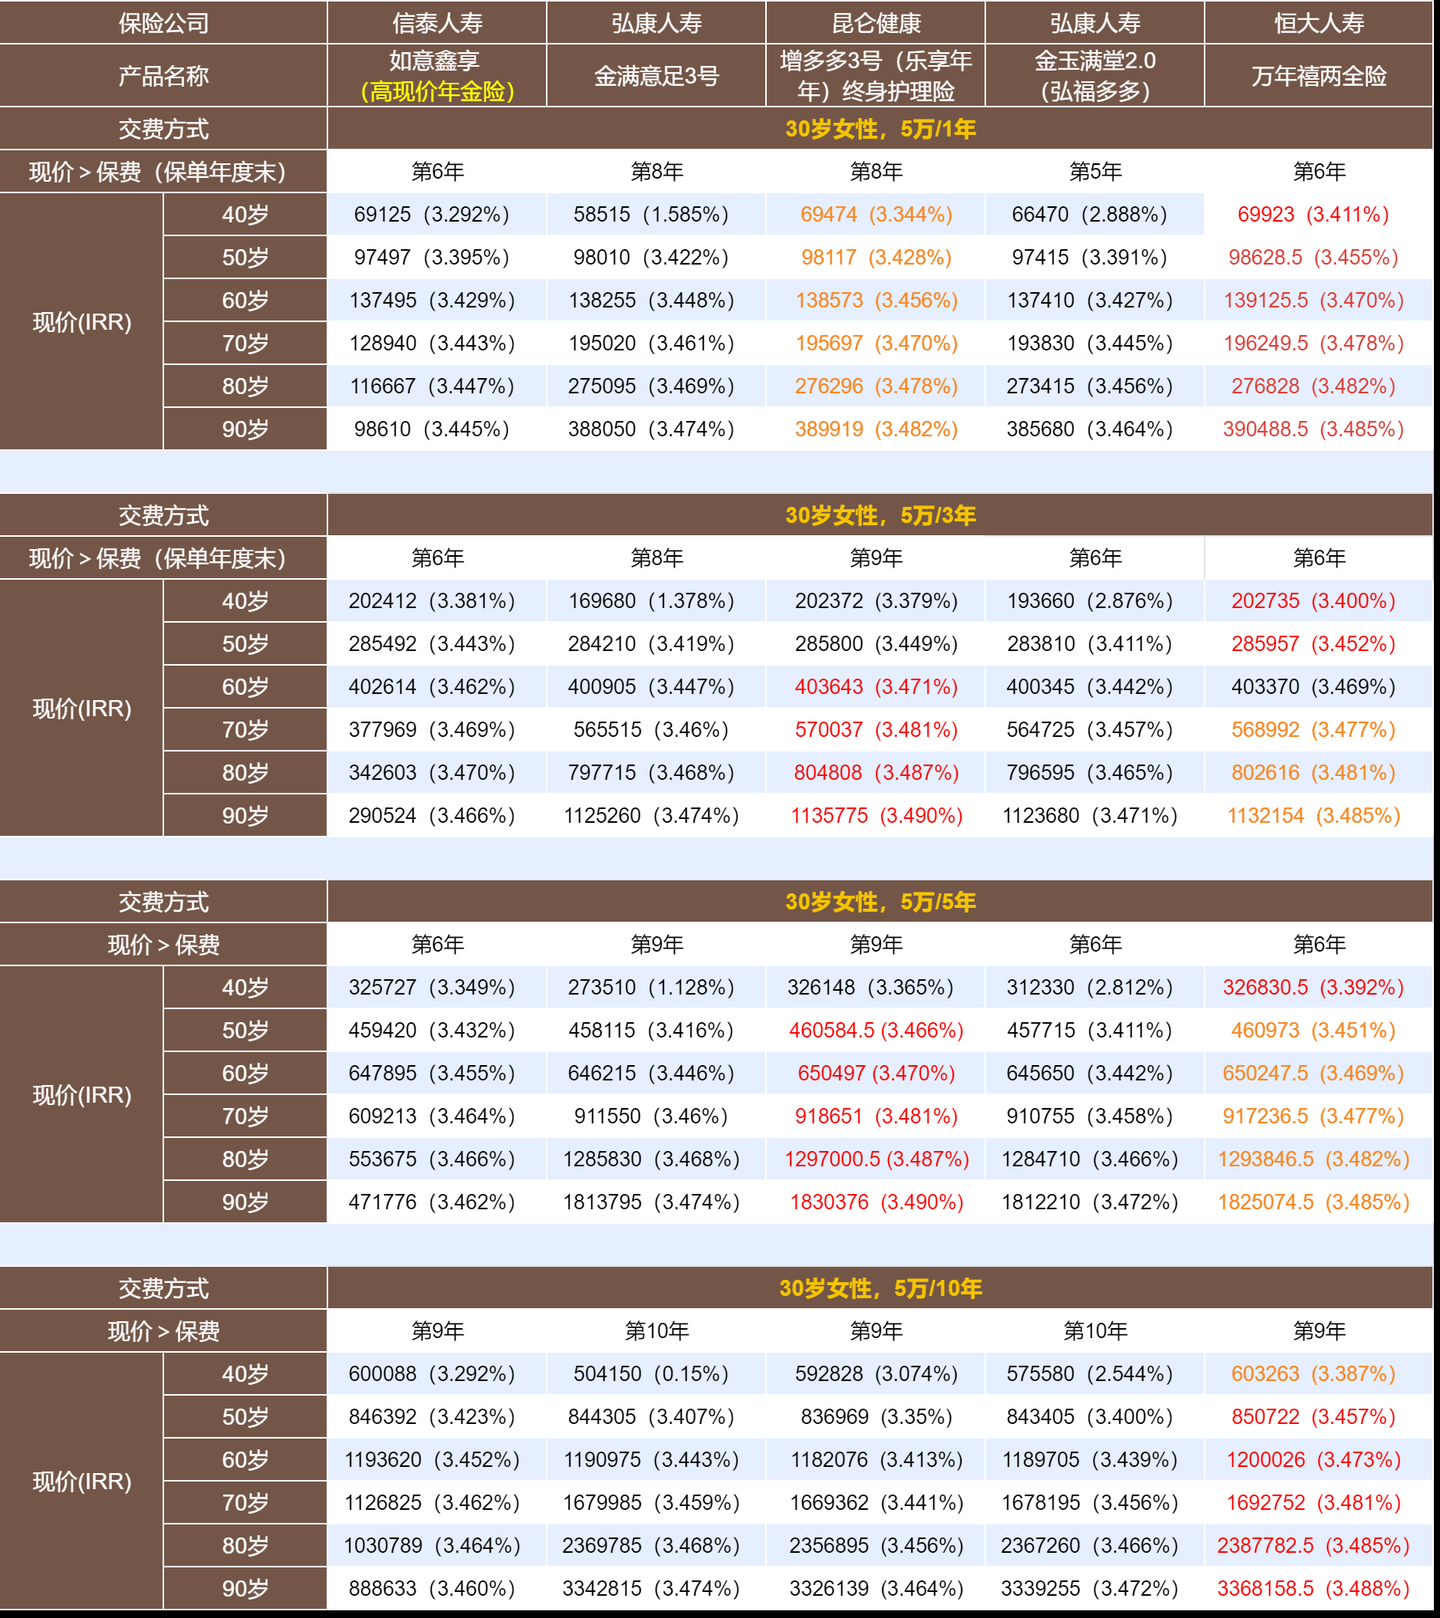
第二个看回本速度。回本越快,你越早能取钱用。但这里有个小规律很多人不知道——回本快的产品,前期收益往往涨得慢。为了快个两三年,牺牲后面几十年的收益,我觉得不划算。不过也有例外,像金玉满堂2.0和万年禧这两款,收益排名靠前,回本还比同类快1到3年。
第三个看减保灵不灵活。这个直接影响你以后取钱方不方便。目前市面上绝大多数产品都限制每年最多减保20%,最快的分5年能把钱全取完,最坑的可能永远取不完。这块信息我单独整理了一份资料:
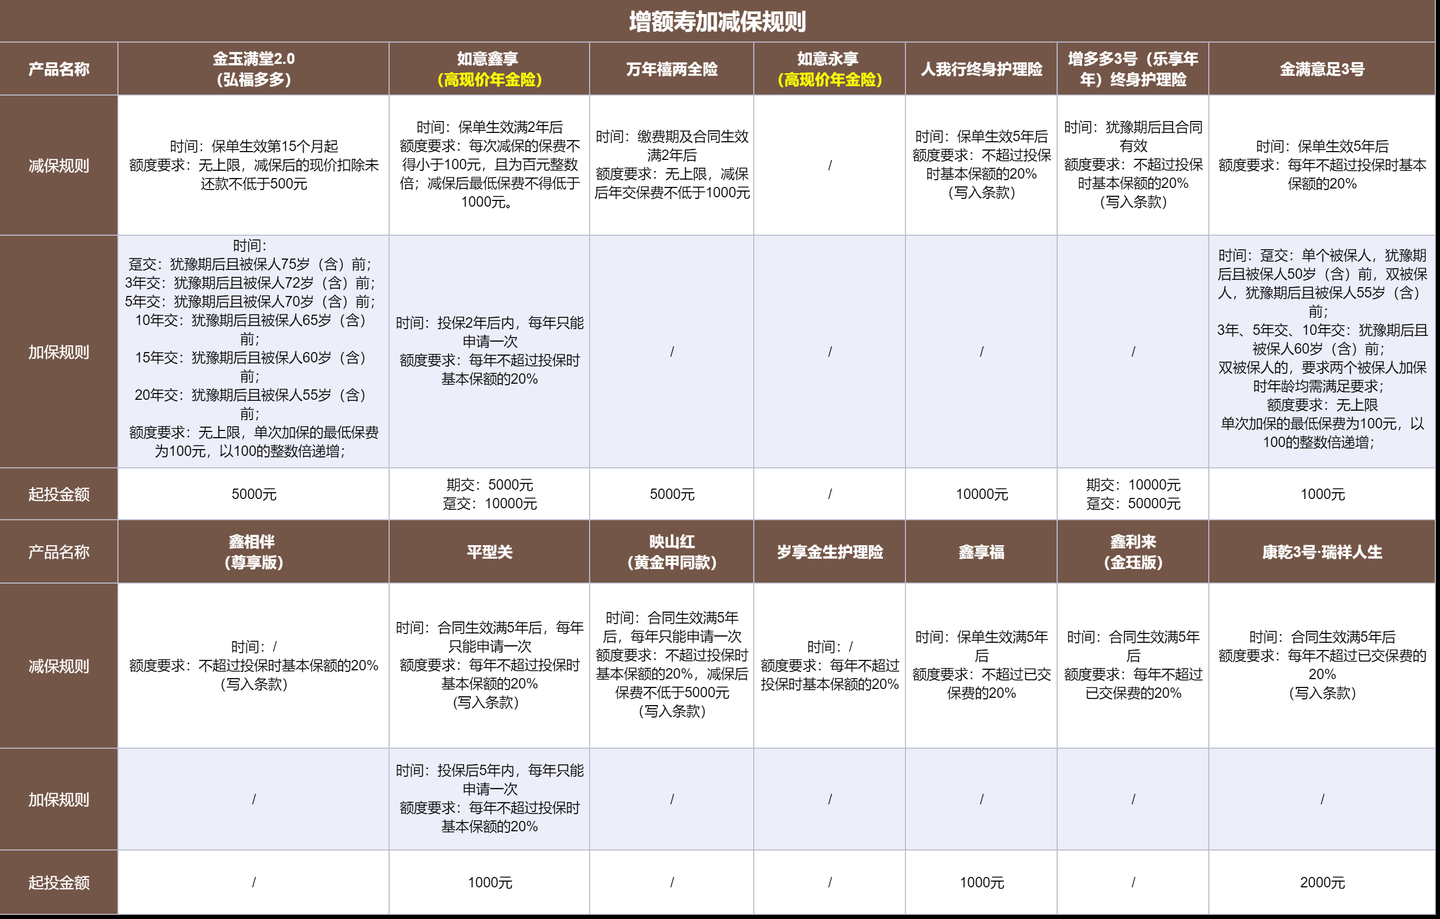
最近金玉满堂2.0在减保这块表现不错,基本想取就能取,没有那么多弯弯绕绕。
如果想了解目前市面上哪些增额终身寿收益最高,可以参考以下这份产品精选,还可免费测算收益↓↓
说到底,买增额寿就是跟时间做朋友。你选了靠谱的产品,扔那儿别动,十年二十年后再看,它会给你惊喜。但前提是你得选对,别被人忽悠买了那种回本慢、收益低、减保还一堆限制的。
阿敏最后听进去了,说回去再琢磨琢磨。我说你别光琢磨,有不懂的随时问我,别自己瞎买。我干这行8年了,见过太多人因为懒得问、不好意思问,最后买了个不适合自己的产品,过了几年又来退保,亏了一大截。
如果你们也有类似的情况,手上有笔闲钱不知道怎么放的,可以来问我。接下来我还会写5万、20万、50万不同金额的存钱思路,感兴趣的可以留意一下。
最后放几篇之前写的养老年金科普,有需要的自己看:
- 养老年金险值得买吗?2023年养老年金险超全科普+挑选攻略+产品TOP推荐!
- 年金险买哪款比较好?2023年金险大测评,我只推荐这3款!