刚开始工作那会儿,我拿到第一份年终奖,第一件事就是琢磨着给爸妈买保险。当时我天真地以为,保险嘛,买一份“什么都保”的不就完事儿了?一份保单搞定所有,省心又省力。后来跟做保险的朋友聊完才知道,这想法简直错得离谱——市面上那些号称“一张保单保所有”的产品,十有八九是坑。
如果你需要适合自己的专业意见,可以咨询我!
我会以服务过万保险用户的经验,给你提供专业性建议,帮你定制实用可靠的方案↓↓

“大而全”的保单,为什么我不建议你买
先说说我朋友郭女士的真实案例。她手上那张保单,主险是寿险,附加了重疾险、住院医疗和意外险,看起来是不是特别完美?一张纸搞定所有保障,每年只交一次钱。
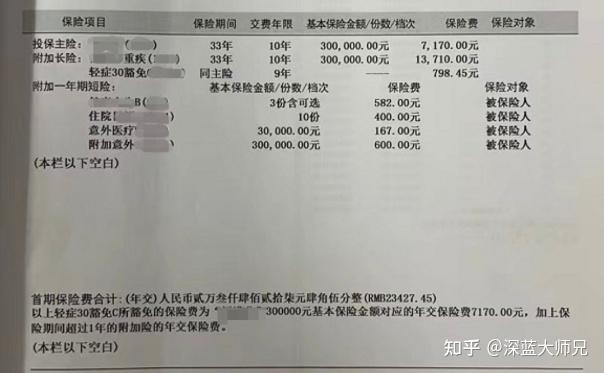
七年前的我看到这种保单,估计会直接竖起大拇指:买它!但现在的我只会摇头——
问题出在哪?我拿郭女士的保单来拆解一下。
第一个坑:保费贵到离谱,保额却低得可怜。
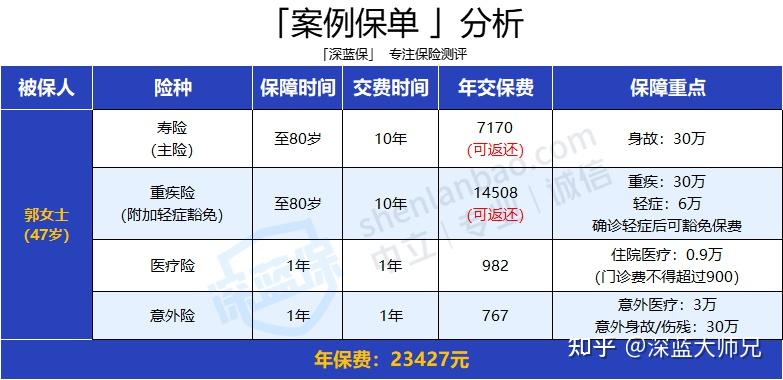
你看,交21万才能保30万,这个杠杆比真的没眼看。附加的医疗险是小额医疗,每次住院最高只报9千块。万一真生了大病,几十万的住院费摆在那,这点保额够干嘛的?意外险更夸张,身故保额只有30万,意外医疗最高报3万,一年保费却要767块。市面上两三百块的意外险,100万身故保额随便买,这差距也太大了。
第二个坑:保额共用,理赔互相打架。
我翻条款的时候发现,郭女士这份保单的寿险和重疾险是共用30万保额的。什么意思呢?就是80岁前如果得了重疾,保险公司赔你30万,寿险的保障就跟着没了。相当于花了两份钱,最后只拿到一份保障。如果一开始就把寿险和重疾险分开买,根本不会有这个问题。
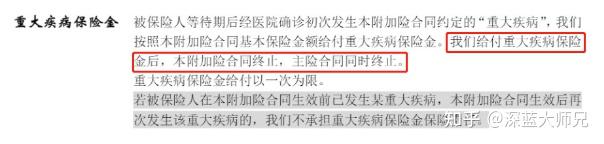
还有些“大而全”保单会打“有病治病、没病返钱”的旗号,听着好像很划算对吧?但保险公司又不傻。郭女士这份保单,如果80岁前没得重疾也没身故,返还的只是主险和重疾险的保费,附加险的保费一分不退,更别提什么收益了。要是中间重疾出险赔了钱,返还直接泡汤。
所以我现在特别认同一句话:没有两全其美的事。想要保障就老老实实买百万医疗险、重疾险、意外险和定寿;想要攒钱就去看储蓄险,比如养老年金、增额终身寿。别想着用一张保单解决所有问题。
拆开买到底能省多少?我做了个对比
很多人迷信“一分钱一分货”,觉得贵的就是好的。但保险这东西,信息不对称太严重了。贵不代表保障好,很可能只是你多交了智商税。
比如35岁男性买50万保额的达尔文7号重疾险,保到终身,分30年交,每年交6330元。
也就是说,用19万保费,就能撬动50万的重疾保额。
我以30岁上班族为例,把“大而全”保单和分开配置的方案做个对比:
- 大而全保单:一年保费动辄上万,保额30万,医疗险额度几千块,意外险保额30万。优点是缴费方便、理赔只找一家公司。适合人群?说实话我想不出来。
- 分开配置方案:百万医疗险+重疾险+意外险+定寿,一年保费几千块搞定。百万医疗险能报大额医疗费,重疾险直接赔现金,意外险保额100万起,定寿保额50万以上。缺点是保单多、要记续费时间。
我整理过不同年龄段买消费型保险的保费区间,大家感受一下:
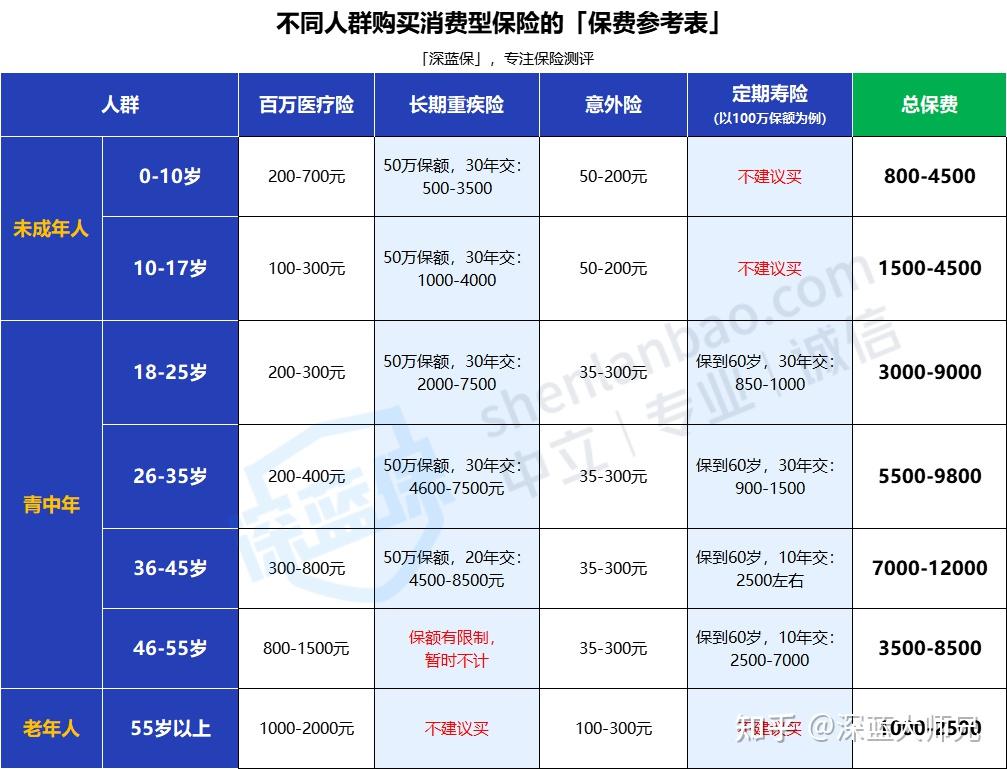
当然,年龄越大保费越贵,不同产品保障也有差异,表格里的价格只是个参考。
真正好用的保险方案,长什么样
说白了就四样东西的组合:百万医疗险、重疾险、意外险、定期寿险。这四个能覆盖疾病和意外带来的经济风险,但不同人群能买的、该买的,差别挺大。
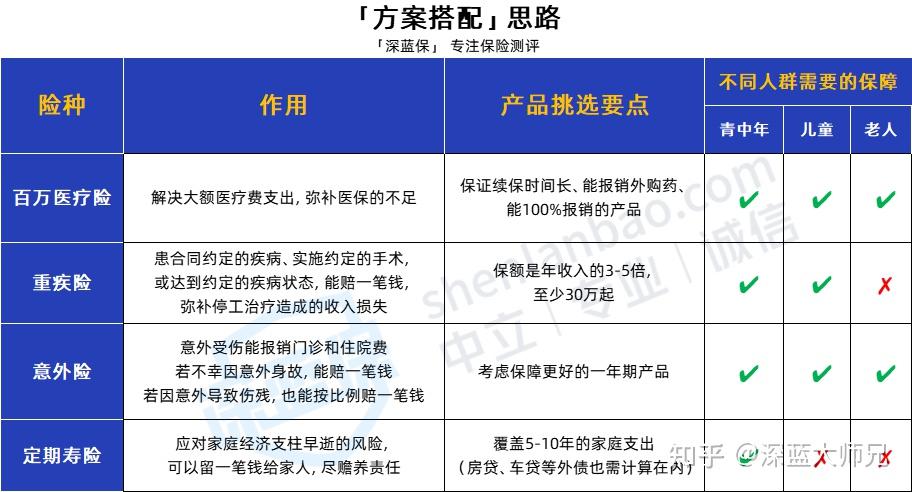
青中年是家里的经济支柱,四大保障缺一不可。孩子不承担家庭责任,百万医疗险、重疾险加意外险就够了。老人情况特殊,百万医疗险和意外险基本够用。
一是老人已经退休,退休后自然不需承担家庭责任,就可以去掉定寿;
二是老人买重疾险费用奇高,甚至还有“已交保费>保额”的保费倒挂情况。
预算有限的话,百万医疗险、意外险和定寿挑性价比高的,重疾险可以缩短保障期限,比如保到70岁,把保额做高。预算充足就每种都配高保额,重疾险尽量保终身。
我拿30岁上班族搭了一套经济适用型方案:
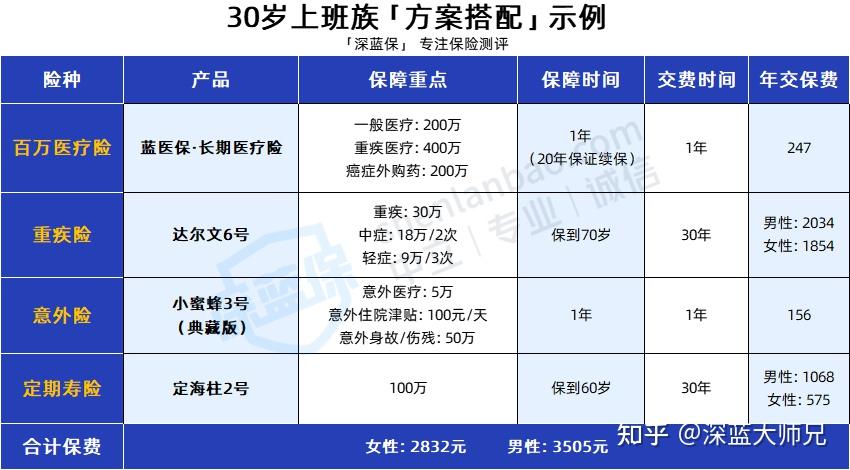
百万医疗险选的是蓝医保·长期医疗险,接棒医保报销大额医疗费,还能报外购药,保证续保20年,身体变差或者产品停售都不影响。
重疾险配的是达尔文6号。得了重疾直接赔100%保额,补贴治病期间的收入损失。中症赔60%,轻症赔30%,保障挺全的。关键是同样保障下,男女保费都很低。
意外险选的蜜蜂3号典藏版,价格便宜。磕碰跌倒之类的小意外,5万额度内都能报。严重到要住院,费用全报,每天还有100块住院津贴。定寿配的定海柱2号,性价比很高。万一不幸身故或全残,家人能拿50万,用来还贷、养孩子、赡养老人都有个兜底。
这套方案只是个参考,大家一定要根据自己的实际情况调整。
几个我被问最多的问题
以前买的大而全保单,要退掉换新的吗?
我的建议是:千万别冲动退保。首先你年纪大了,身体可能变差,新产品健康告知不一定过得了。退了旧的又买不到新的,保障就空窗了。其次,旧定义重疾在某些方面比新定义更有优势,比如甲状腺癌确诊即赔100%保额,新定义要按分期赔;轻症赔付比例旧定义能到30%-45%,新定义最高30%;原位癌旧定义当轻症赔,新定义里保险公司可以自己决定保不保。
如果觉得缴费压力不大,建议保留旧保单,再补充新的保障。如果压力太大,先确认自己身体能正常投保重疾险,没有被除外,先买新的,过完等待期再退旧的,这样不会出现保障空窗。
买保险是个逐步配置的过程,急不来。我自己也是从啥都不懂一路踩坑过来的,现在总算摸出点门道。如果你也在给家人配保险,或者对方案有什么疑问,欢迎一起聊聊。