很多人觉得定期寿险特别简单——人没了就赔钱,有什么好挑的?其实不是这样。我在保险公司理赔部门待了五年,处理过的定寿理赔纠纷少说也有上百件。有人买了三百万保额一分钱没拿到,有人两份保单只赔了一份,还有人被业务员忽悠着买了一款”死了都不一定赔”的产品。定期寿险确实是最简单的险种,但简单不代表没坑,恰恰因为大家觉得它简单,反而更容易踩雷。
定期寿险到底保什么?别被”死了就赔”骗了
先把基础概念说清楚。定期寿险以被保人身故或全残为赔付条件,保障期限固定,比如保20年、30年,或者保到60岁、70岁。在保障期内出事,保险公司按约定保额赔钱。买50万赔50万,买100万赔100万。
但”死了就赔”这句话是有前提的。免责条款里写的情况不赔,等待期内出险不赔,健康告知没如实做也可能不赔。我见过一个案例,被保人买了一份定期寿险,投保时健康告知问有没有乙肝,他觉得自己只是携带者不算肝炎,就没填。后来因肝癌去世,保险公司拒赔。家属来闹,说人都没了你们还抠字眼。但从理赔角度讲,健康告知问到了就必须如实回答,这是合同成立的基础。

所以定期寿险的核心不在于”买不买”,而在于”买了能不能赔”。这也是我写这篇文章唯一关心的角度。
三种定寿方案横向对比,差距比你想的大
市面上定期寿险产品看着多,其实归纳起来就三种典型方案。我拿三款有代表性的产品做横向对比,不吹不黑,优缺点都摆出来。
方案一:定海柱2号——极致便宜,但健康告知有门槛
01.优势
价格便宜:价格比目前同类产品都要低;
投保条件宽松:1~6类职业都能买。02.注意事项
健康告知严格:会询问肝炎病毒感染、结节等疾病。03.适合谁
看重性价比,且符合健康告知的朋友
定海柱2号的价格在同类产品里几乎是最低的,比很多产品便宜5%到10%。30岁男性买100万保额,交30年保30年,每年一千块出头。它还有一个特色保障,私家车意外身故或全残可以额外赔50%保额,最高多赔100万。
但它有两个问题需要注意。第一,健康告知会问乙肝大三阳、肝炎等肝部问题,还会问你过往投保的身故保额有没有超过300万。第二,它的免责条款不算最少的那一档。如果你身体完全健康,追求极致性价比,这款值得考虑。但如果身体有些小毛病,可能连投保资格都拿不到。
方案二:大麦2021——健康告知宽松,适合非标体
01.优势
健康告知宽松:甲状腺、乳腺结节都能买,癌症、高血压等也有机会买;
价格便宜:保费很有竞争力。02.注意事项
分支机构较少:华贵人寿知名度不高,营业网点较少。03.适合谁
身体条件一般的人。
大麦2021的价格比定海柱2号略贵一点,但它的优势在于健康告知宽松。甲状腺结节、乳腺结节这些常见小问题不影响投保。更关键的是,即使得过甲状腺癌、糖尿病,也有机会通过智能核保买到。
我处理过一起理赔,被保人有Ⅱ型糖尿病,买的就是大麦2021,后来因急性心梗去世,保险公司正常赔付了。家属拿到钱的时候说了一句话让我印象很深:”当初多花几百块选了健康告知宽松的,值了。”
如果你身体完全没毛病,选大麦2021性价比不如定海柱2号。但如果你有任何健康异常,大麦2021可能是你少数能买到的产品之一。买保险不是买最便宜的,是买能赔的。

方案三:擎天柱6号——大公司产品,没有等待期
01.优势
性价比高:在大公司产品中,价格十分有优势;
公司品牌大:阳光人寿知名度高,分支机构也多。02.注意事项
保额限制:5类职业最多买50万,6类职业最多买30万。03.适合谁
看重大品牌和线下服务的朋友。
擎天柱6号背后是阳光人寿,线下分支机构多,品牌知名度高。它最大的亮点是没有等待期,投保后第二天出险也能赔。这一点在定期寿险里非常少见。
我见过一个极端案例,客户投保某款有180天等待期的定期寿险,投保后第三个月突发脑溢血去世,保险公司拒赔,只退还了已交保费。家属崩溃了,说早知道就买没有等待期的产品。但合同就是合同,等待期内出险不赔是白纸黑字写着的。
擎天柱6号的价格比定海柱2号和大麦2021略贵,但品牌大、没有等待期、65岁前猝死还能额外赔50%。如果你看重大公司品牌,或者对等待期特别在意,这款适合你。
三款产品怎么选?直接给结论
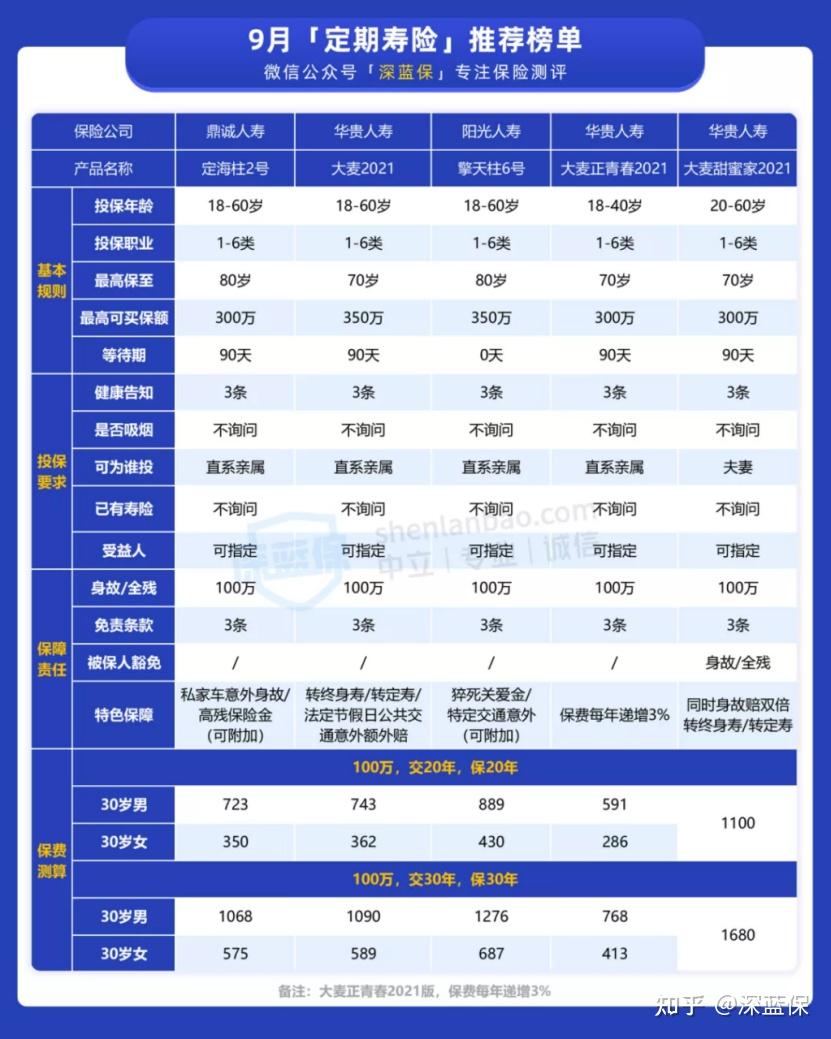
身体完全健康、追求最低价,选定海柱2号。有健康异常、担心买不了,选大麦2021。看重大品牌、不想有等待期,选擎天柱6号。没有一款产品适合所有人,关键是先搞清楚自己的身体状况和核心需求。
理赔纠纷重灾区:这五个问题投保前必须搞清楚
下面这几个问题,是我在理赔部门五年里见过最多纠纷的地方。每一个都有人栽过跟头。
免责条款越多,”死法”越受限制
定期寿险的免责条款直接决定了什么情况不赔。有的产品只有3条免责,有的多达7条。别小看这几条差距。举个例子,有些产品的免责条款把核辐射、核污染责任除外。
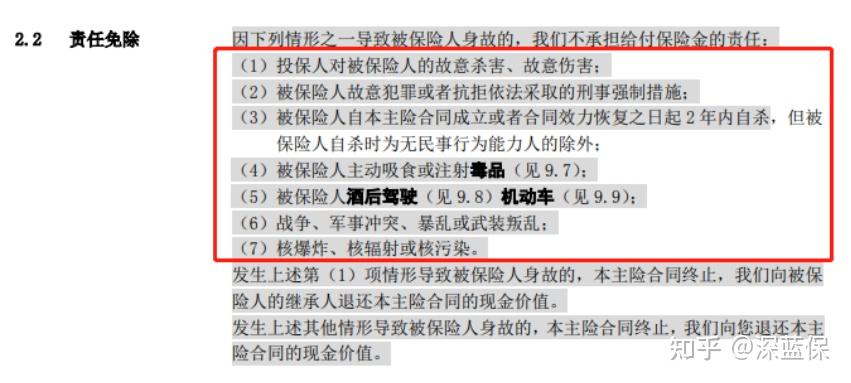
核泄漏事故概率很低,但不是零。前些年国外就发生过。如果被保人因核污染身故,买了含这条免责的产品,一分钱拿不到。免责条款越多,理赔争议越大。投保前把免责条款逐条看一遍,这是最基本的。
想买高保额,投保顺序有讲究
保险公司不是你想买多少就卖多少。线上免体检额度通常限制在300万以内,而且健康告知会问你在这家公司和其他公司累计买了多少定寿保额。超过限额就买不了了。
想做到五百万甚至更高保额怎么办?分批买。先买对累计保额有限制的产品,再搭配不限制累计额度的产品。顺序反了,可能第二份就买不进去了。
体检版更便宜,但别轻易选
有些定期寿险分线下体检版和线上免体检版,体检版费率便宜不少。以某款产品为例,30岁男性100万保额,免体检版每年1510元,体检版只要1110元。差了400块,很多人一看就心动了。
第一,体检费要自掏腰包,这是一笔隐形费用;
第二,如果查出有什么异常,想拿到最低费率的可能性并不高,有可能「偷鸡不成蚀把米」;
第三,万一身体有较严重的问题,说不好会被保险公司拒保,并留下不良核保记录!
但如果你身体有任何异常,体检版就是给自己挖坑。体检结果一旦有指标不合格,可能被拒保、加费或者除外承保。免体检版虽然贵一点,但健康告知过了就能买,理赔时也不会因为体检记录产生争议。身体条件一般的人,千万别贪这个便宜。
带病投保有机会,关键看怎么操作
定期寿险的健康告知比重疾险和医疗险宽松。高血压、慢性乙肝、甲状腺癌、Ⅱ型糖尿病这些非标体,有些产品是有机会承保的。但要注意方法。
健康告知直接影响到后续的理赔,所以大家一定要重视~
如果自己把握不好,可以交给专业的人来协助,我会手把手教你做好健康告知:
在线核保一般不留记录,被一家拒了可以换一家继续试。健康告知问什么答什么,没问到的不用主动说,更不要为了投保特意去做体检。我见过客户为了买定寿专门去做全身体检,查出问题后所有产品都买不了,后悔莫及。正确做法是先看健康告知,能过就过,过不了换产品。
定期寿险和意外险,谁也替代不了谁
经常有人问我,买了意外险还需要买定期寿险吗?答案是都需要。意外险只保意外导致的身故和全残,疾病导致的身故不赔。定期寿险不管意外还是疾病,只要在保障期内身故或全残都赔。但意外险有意外医疗报销功能,这是定寿没有的。
比方说,车祸失去了一条腿,未达到全残的要求,定期寿险不赔。
但意外险可以按伤残的等级赔付,弥补一定损失。
两个险种保障责任有交叉但不重合。家庭支柱最理想的配置是定期寿险加意外险同时买。意外险保额建议做到年收入的五到十倍,定期寿险保额要覆盖房贷、车贷、子女教育费用和父母赡养费用。至于意外险多少钱,其实一年几百块就能买到上百万保额,杠杆很高。
说几句得罪人的实话
定期寿险这个险种,买对了能救命,买错了比不买还可怕。不买的人至少知道风险自担,买错的人以为自己有保障,真出事的时候才发现赔不了,那种绝望我见得太多了。
我经手过一个理赔案,被保人买了一份免责条款特别多的定期寿险,后来因酒后驾驶发生事故身故。免责条款里明确写了酒后驾驶不赔,家属来公司哭了好几回,但合同就是这么定的,谁也没办法。如果当初买的是免责条款少的产品,结果可能完全不同。
所以买定期寿险,别只盯着价格看。先看免责条款有几条,再看健康告知能不能过,最后才比价格。顺序搞反了,省下来的几百块保费,可能变成几十万理赔金的泡影。
人不在了,责任还在。定期寿险赔的那笔钱,是留给家人的最后一份保障。别让这份保障因为投保时的疏忽打了折扣。如果拿不准自己该选哪款,或者对健康告知、免责条款有疑问,找专业的人帮忙看看,比自己在网上瞎琢磨强得多。