上周二晚上快十一点,大学室友老周给我打电话,语气跟踩了尾巴似的:“我刚刷到个视频说百万医疗险要全部停售,我去年才买的,是不是打水漂了?”
我说你把条款翻到“续保”那一页,逐字念给我听。他念完,我告诉他:你这款大概率没事,该睡睡。但市面上确实有一批产品要下架,而且这次调整背后的逻辑,比停售本身更值得搞清楚。
这事得从今年1月银保监会那份《关于规范短期健康保险业务有关问题的通知》说起。

先说清楚:到底哪些产品会被动刀
那份通知的核心要求不复杂,说白了就一句话:一年期健康险的条款里,必须老老实实写明“不保证续保”。怎么个写明法?三个条件——保障期间写1年、期满需重新投保、不许用“自动续保”“承诺续保”“终身限额”这类擦边球话术。
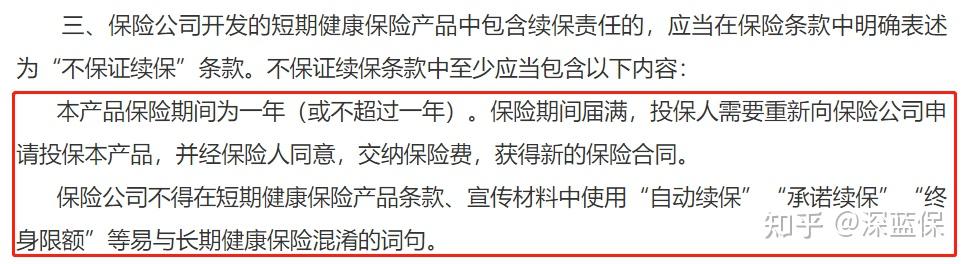
只要不符合这三条,2021年5月1日前就得停掉。注意,针对的是短期健康险,也就是一年期医疗险和一年期重疾险。长期医疗险和长期重疾险完全不受影响,像保6年、保20年的好医保长期医疗,或者妈咪保贝这类定期重疾险,该怎么卖还怎么卖。
我们当时把市面上热销产品的条款挨个翻了一遍,整理出这么一张表:
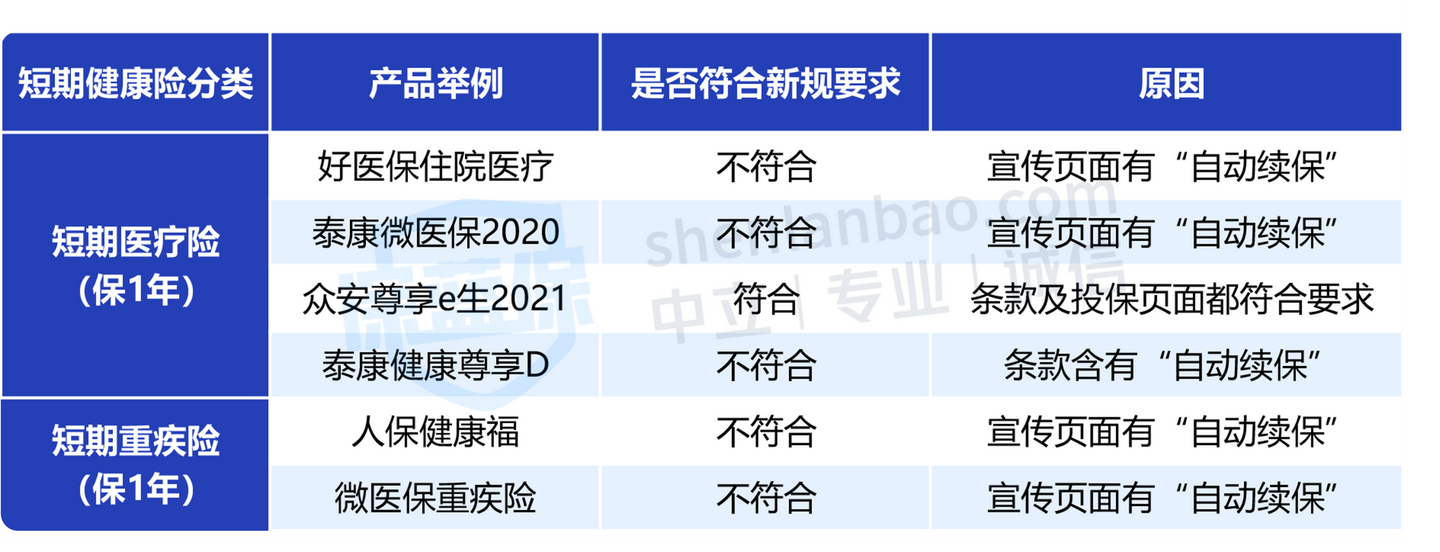
举两个典型的。尊享e生2021,条款里没写“自动续保”之类的词,续保条件符合新规,不受影响。泰康健康尊享D就麻烦了,条款里明晃晃写着“自动续保”,且没提期满需重新投保,大概率要整改。
但整改不等于产品消失。保险公司在医疗险市场投入那么大,没人愿意把蛋糕扔掉。更可能的路径是:改条款、重新备案、换个版本继续卖,现有客户的续保大概率能衔接上。当然,5月1日之前的说法都是推测,最终落地情况得等窗口期过了才见分晓。
停售这件事本身,反倒被规范了
以前产品停售什么画风?悄无声息就没了,你是从下个月扣费失败才知道的。这次通知把停售流程也一并管起来了。
主动停售的,提前30天披露;被监管要求停售的,停售之日起3天内披露。而且不是发个官网公告就完事,必须通知到每一位投保人。停售之后,到期时保险公司要给出转保建议——具体怎么转,监管没画死框框,但方向是明确的。
转保建议分两种。一种是真·转保:免健康告知、免等待期,直接把你挪到公司另一款在售产品上。另一种只是建议:告诉你还有哪些产品能买,但能不能过健康告知,看你身体状况。前者当然更香,但给不给,取决于保险公司的政策。
还有一个变化容易被忽略:信息披露。以后每年3月31日前,保险公司要在官网公布前三年停售情况和在售产品保单数量。赔付率每半年公布一次,上半年不晚于7月底,下半年不晚于次年2月。赔付率这个东西,越高说明赔得越多,产品停售的概率也越大。以前这些数据普通人根本看不到,现在强制透明化,选产品的时候多了一层判断依据。
监管给的两条选购建议,我觉得挺实在
通知发布后,银保监会负责人接受采访,给了一些挑医疗险的思路。截图如下:
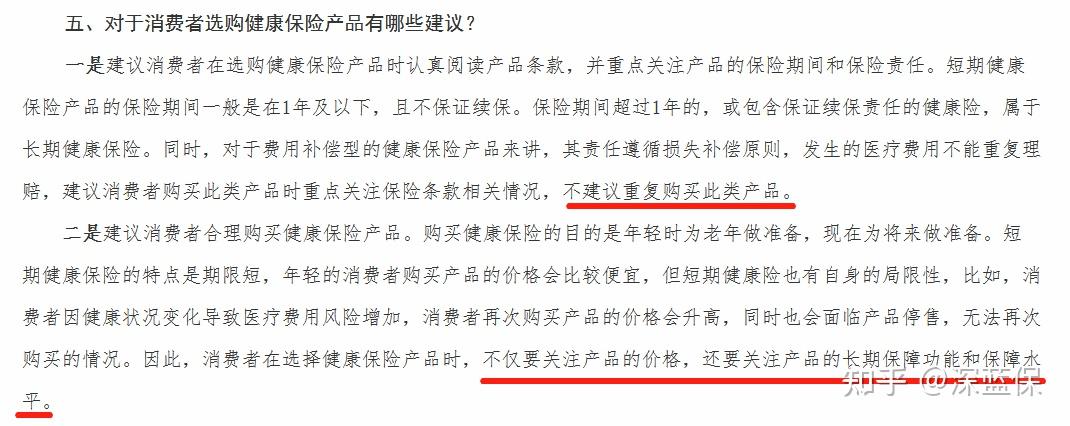
归纳一下就是两点。第一,别重复买。百万医疗险是报销型,住院花10万,最多报10万,买两份不会赔20万。第二,关注长期保障。价格当然要看,但续保条件更关键,保6年、保20年的产品,稳定性天然比一年期强。
如果你特别在意续保这件事,想睡得踏实,优先考虑长期医疗险,这个方向没问题。
那一年期医疗险还值不值得买?
这个问题我被问过太多次了。说句实在话,一款医疗险能不能长期续下去,底层逻辑就一条:保险公司能不能赚到钱。销量够大、赔付可控、有利润空间,保险公司就不会轻易砍掉它。一年期产品在续保确定性上确实吃亏,但保障层面的亮点也不能一笔抹掉。
比如尊享e生,增值服务一直是行业里跑得最快的,迭代了十几次,从医疗垫付到肿瘤特药,覆盖得越来越全。太平e保无忧能对接高端直付服务,体验上了一个台阶。另外,对高龄人群来说,有些一年期产品70岁前还能买,这个年龄窗口是长期产品给不了的。
所以我的看法是:辩证地看。如果你年轻、身体好,长期医疗险优先。如果年龄偏大、长期产品买不了或者买不起,挑一款销量大、口碑稳的一年期产品,也完全说得过去。
我们团队自己也持有一些一年期医疗险,对其中几款的续保稳定性还是比较有信心的。这不是拍脑袋,是看它的盘子有多大、赔付数据公不公开、公司有没有动力继续做。
说到底,这事对普通人是好事
保险行业的监管一直不松,但短期健康险这块确实存在一些模糊地带,最典型的就是把“可续保至100岁”包装成“保证续保至100岁”。普通消费者哪分得清?这次一刀切规范用语,至少让销售误导的空间小了很多。
你买的百万医疗险会不会停,翻到续保条款看三个点:保障期是不是写的1年、有没有“需重新投保”的表述、有没有“自动续保”这类词。三个答案一出来,心里就有数了。如果还是不放心,把条款发给我,我帮你看。
老周后来把条款截图发我,我确认没问题,他安心睡了。第二天他跟我说,早知道就不半夜打电话了。我说你打电话是对的,总比稀里糊涂被停了好。
保险这事,搞清楚规则比焦虑有用。