去年帮表姐整理保单,发现她那份年缴八千多的重疾险,癌症多次赔居然要间隔五年,而且肺结节直接除外承保。她当时体检报告上写着”右肺下叶微小结节,建议随访”,代理人催着说”再不买就买不了了”,她稀里糊涂就签了字。后来肺结节手术花了三万多,一分没赔。这事让我下定决心,把市面上热门的几款重疾险条款一条条拆开看,今天重点说超级玛丽13号,顺便拉上哪吒1号、达尔文11号做个横向对比。
先看超级玛丽13号的基本盘,185种病种覆盖是真是假
超级玛丽系列我跟踪过好几代,13号这次在病种数量上确实堆得足,重疾+中症+轻症合计185种。但病种多不等于赔得到,关键看高发轻中症有没有缺斤少两。我把银保监会规定的28种高发重疾对应的轻中症列了个清单,挨个对了一遍,12种高发轻中症全覆盖,没有玩”缺一两个”的文字游戏。

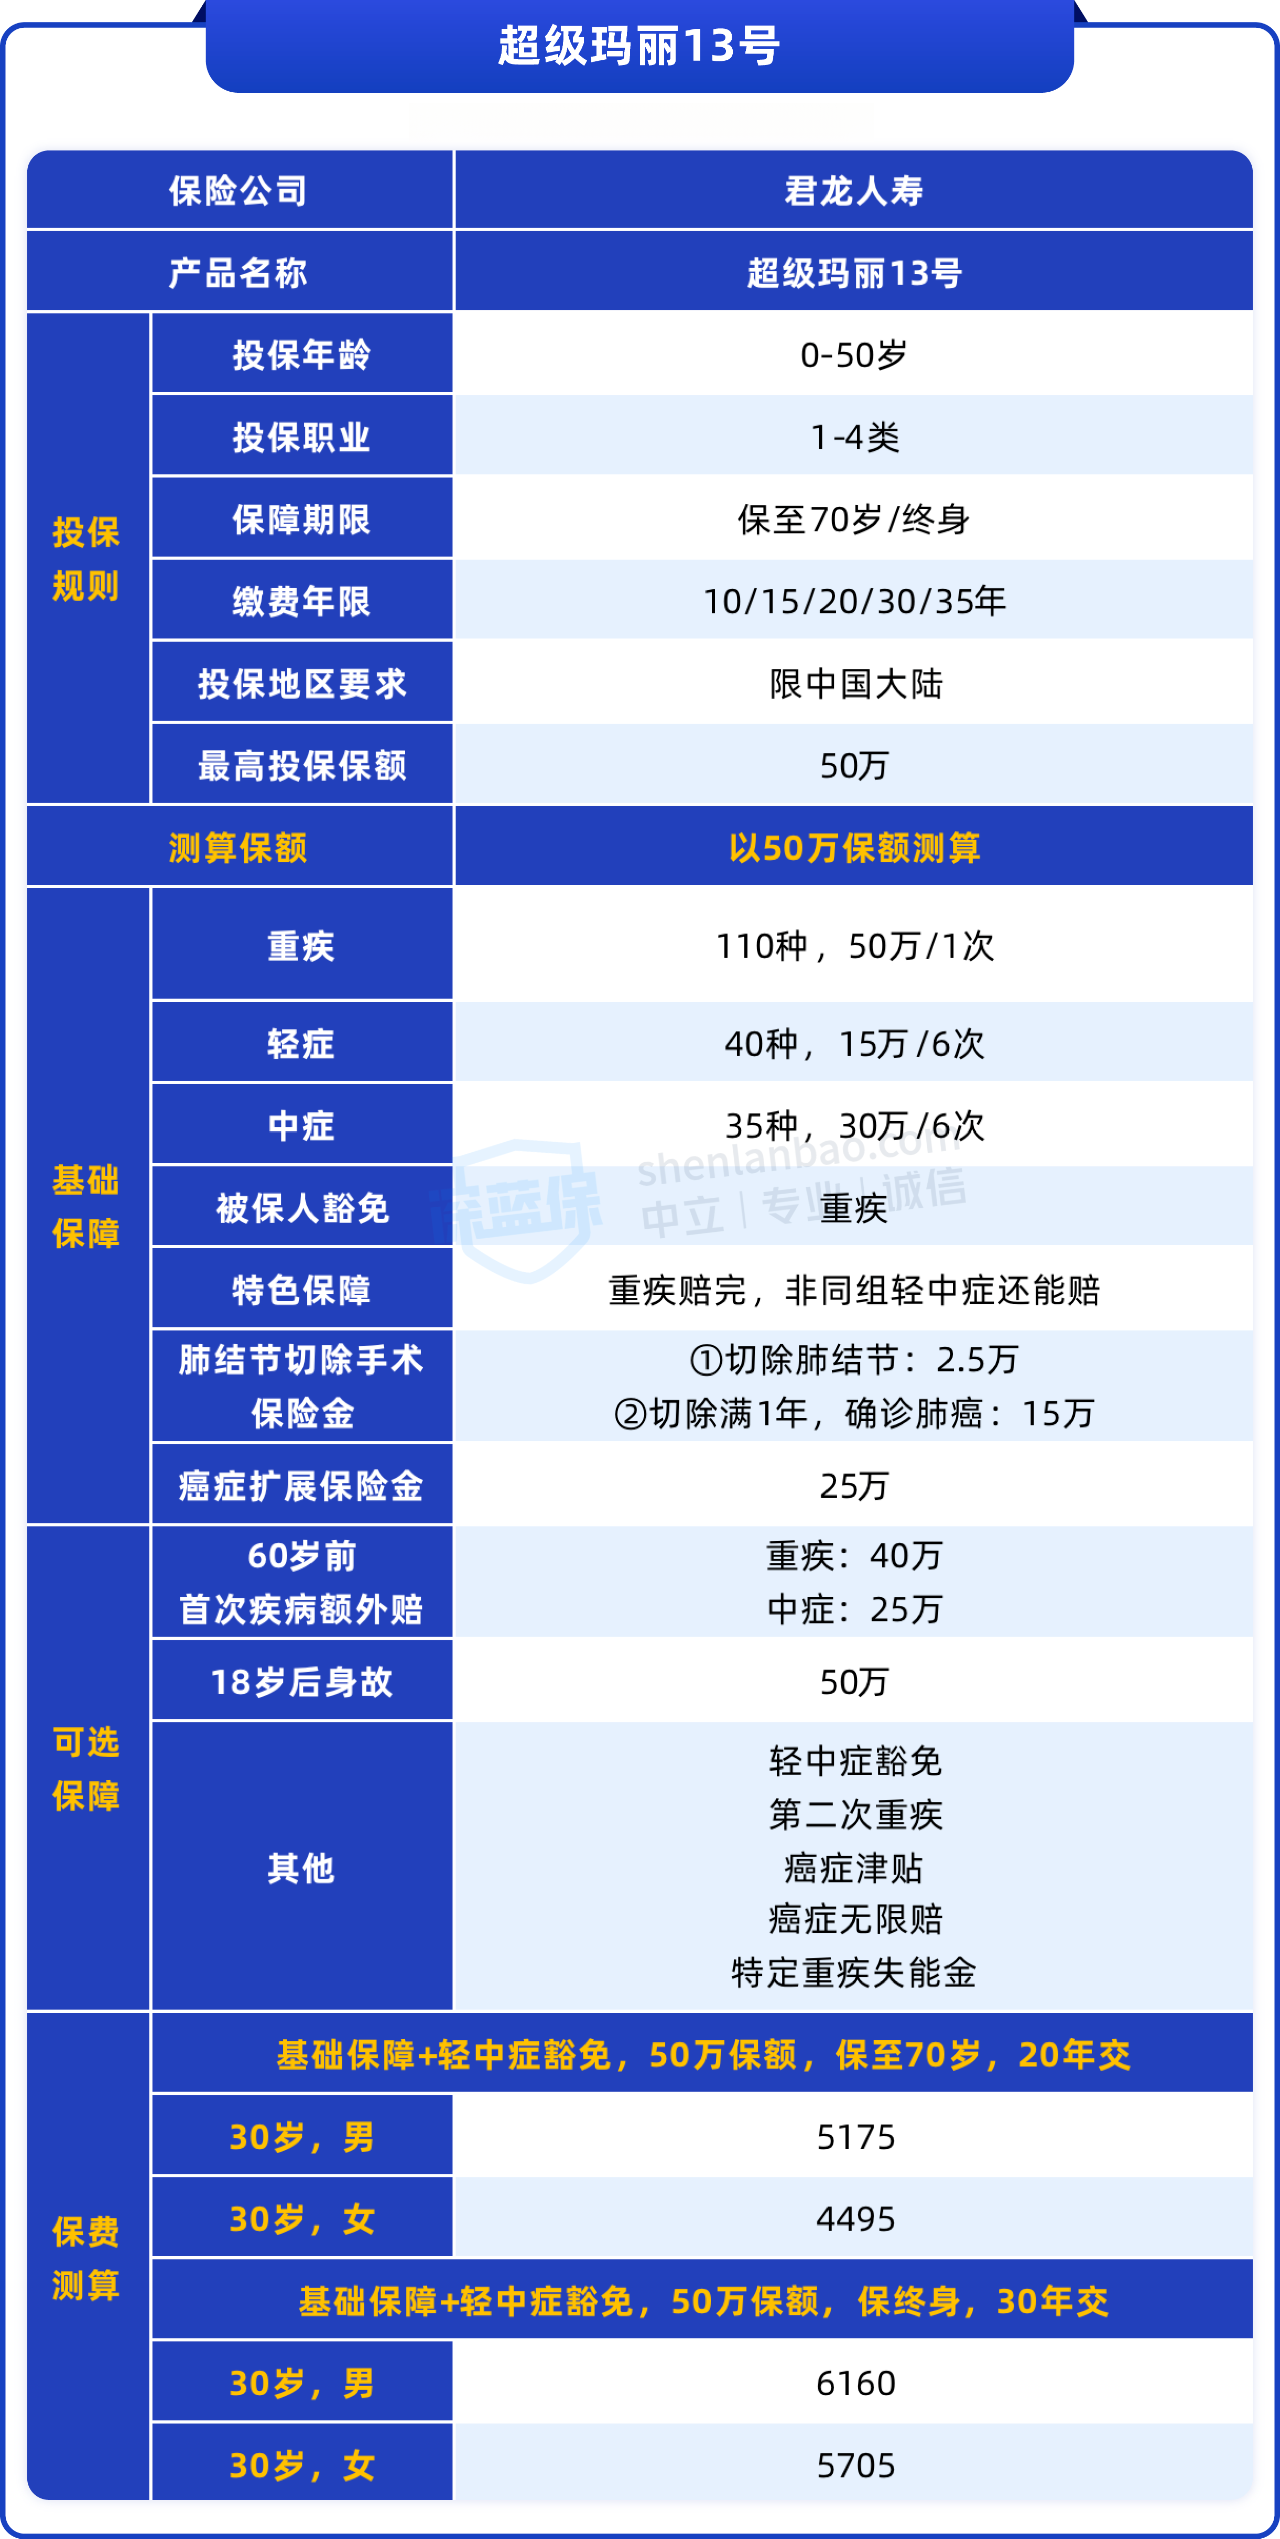
赔付结构是标准的50万保额模型:重疾赔50万,中症赔30万,轻症赔15万,轻中症累计能赔6次。这个次数在目前市场上算中上水平,但要注意,轻中症分组赔付的隐形限制——同一种病因导致的多种轻症,通常只按一种赔。比如糖尿病引发的视网膜病变和周围神经病变,很多产品只赔一次,超级玛丽13号条款里也有类似限制,看的时候别光盯着次数。
保障期限灵活这点值得说。保到70岁和保终身,保费差距非常明显。30岁男性,50万保额,20年缴费,保到70岁每年三千出头,保终身要五千多。对于刚工作没几年的年轻人,保到70岁先把保额做足,比咬牙上终身但只买20万保额要理性得多。
超级玛丽13号虽然性价比高,但并不适用于所有人投保。我整理了一份重疾险榜单,里面有更多高性价产品,大家可以根据自己的需求和预算选择:
肺结节人群的救星还是噱头?我仔细看了条款
肺结节切除手术赔5%保额,术后1年确诊肺癌再赔30%,这个设计在目前重疾险里确实少见。但条款里有几个限定条件得注意:必须是医生诊断需要手术切除,且切除组织经病理鉴定不属于癌症或原位癌。也就是说,如果切出来是原位癌,这5%不赔,但可以走轻症理赔。另外,手术1年后确诊肺癌的30%额外赔,要求两次诊断之间有明确的病理关联性,不是随便做个手术再得肺癌就能拿两份钱。
对于体检报告上写着”微小结节,建议随访”的人来说,这款产品的价值在于:至少不会因为一个3mm的结节就被整个重疾险拒之门外。对比之下,很多线上产品对肺结节直接拒保,线下产品可能除外承保,超级玛丽13号给了一个有条件的承保机会,这点值得肯定。
癌症保障是重头戏,但附加成本要算清楚
超级玛丽13号自带癌症扩展金,50万保额最高赔75万。但注意,这75万是分情况赔的——首次确诊癌症赔50万,如果后续满足特定条件,比如癌症持续、复发、转移,才能拿到额外的25万。不是确诊就直接给75万。
癌症津贴是可选项,首次确诊恶性肿瘤重度,1年后再次确诊能多赔3次,赔付比例分别是40%、50%、30%保额。如果首次重疾不是癌症,180天后确诊癌症也能触发额外赔。这个设计比很多产品要求”首次必须是癌症”要友好得多。
我算了一笔账:30岁女性,50万保额,保终身,附加癌症津贴后每年多交约700元。如果患癌后每隔一年仍处于癌症状态,最多能多拿60万。对于有癌症家族史的人来说,这笔附加成本换来的杠杆比单独买一份防癌险要高。但如果家族没有癌症病史,这笔钱可以省下来做高基础保额。
和哪吒1号、达尔文11号放一起比,该选哪个
单看超级玛丽13号没有意义,我把目前讨论度最高的三款拉出来做了个横向对比。
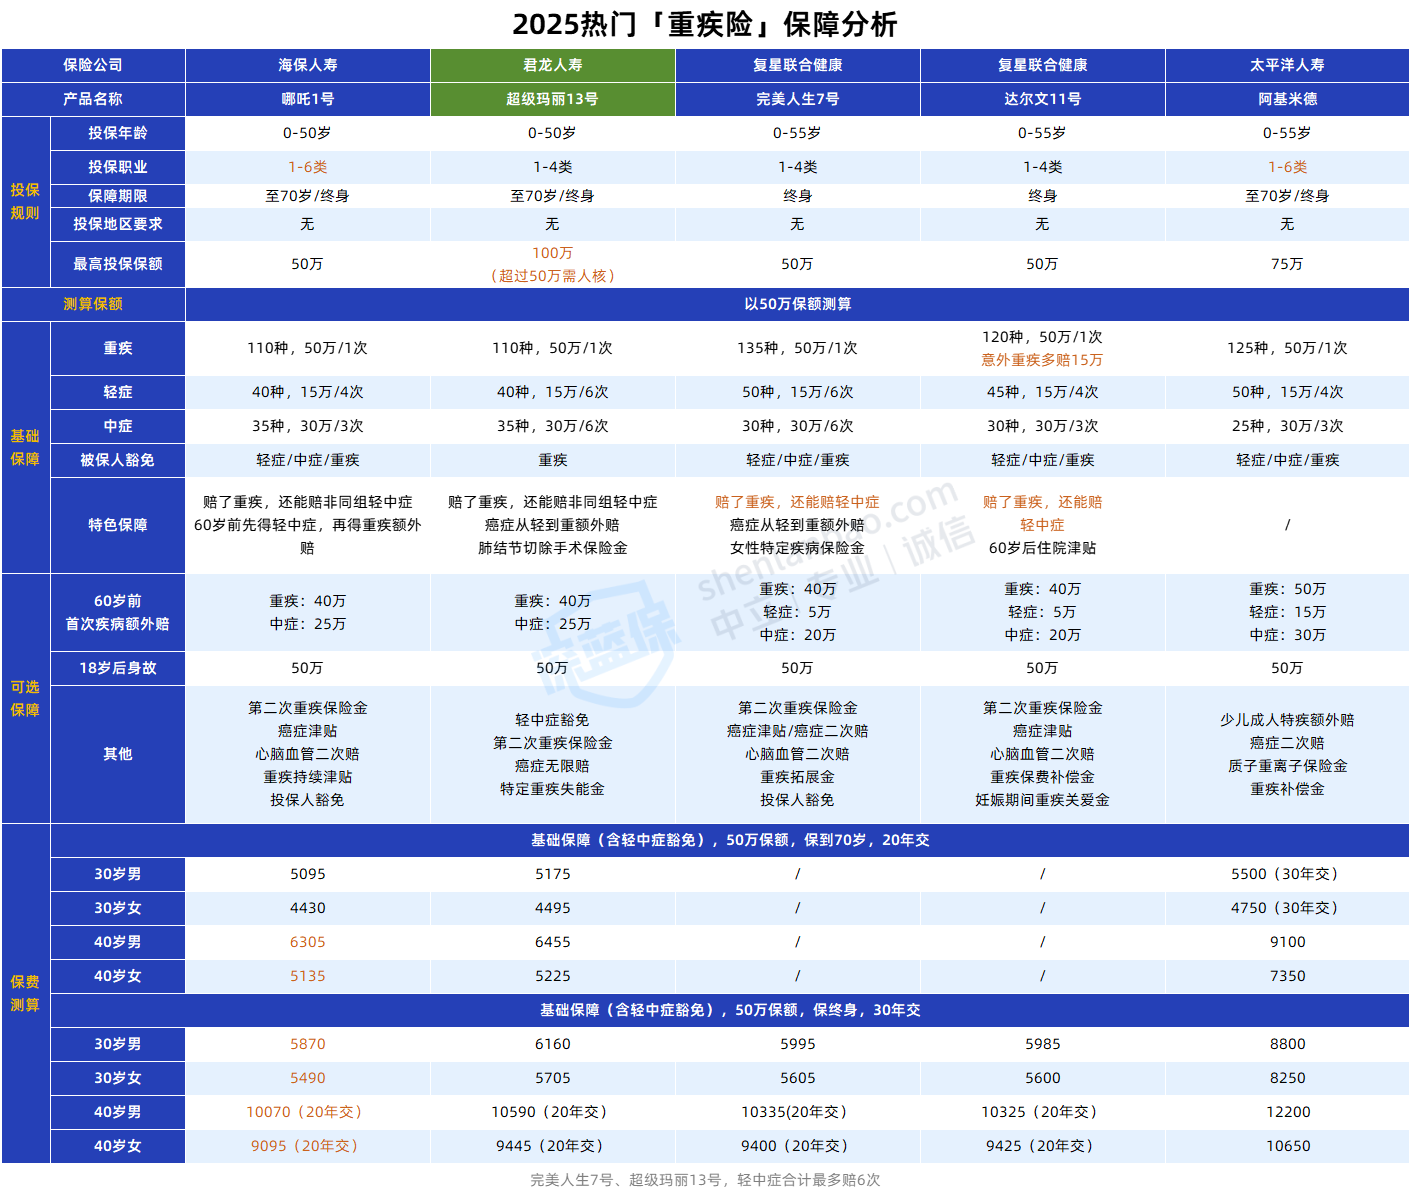
投保职业宽松度:哪吒1号支持1-6类职业,高空作业、货车司机这类高危职业也能买。超级玛丽13号目前是1-4类职业,5-6类职业的朋友直接不用看了。达尔文11号也是1-4类。如果你从事的是消防员、矿工这类职业,哪吒1号是这三款里唯一的选择。
健康告知严格程度:阿基米德在这点上最松,甲状腺结节、乳腺结节都有机会标体承保。超级玛丽13号对肺结节有专门保障,但对其他结节的态度比较常规。达尔文11号健康告知居中。如果身体异常项比较多,建议优先试阿基米德的智能核保。
特色保障差异:完美人生7号针对3种女性高发癌症多赔5万,癌症从轻到重多赔25万,对女性投保人更友好。达尔文11号有个意外重疾多赔15万的设计,60岁前没得重疾,以后住院每天能领500元,和重疾共享保额,适合经常出差或者从事有一定意外风险工作的人。
价格维度:同样50万保额、保终身、30年缴费,30岁男性,哪吒1号每年比超级玛丽13号便宜一百多,比达尔文11号便宜两百左右。超级玛丽13号的价格处在中间位置,不算最便宜,但结合它的癌症保障和肺结节设计,这个定价算合理。
四个投保方案,对应四类人
方案这东西没有绝对好坏,只有适不适合。我按预算和需求分了四档。
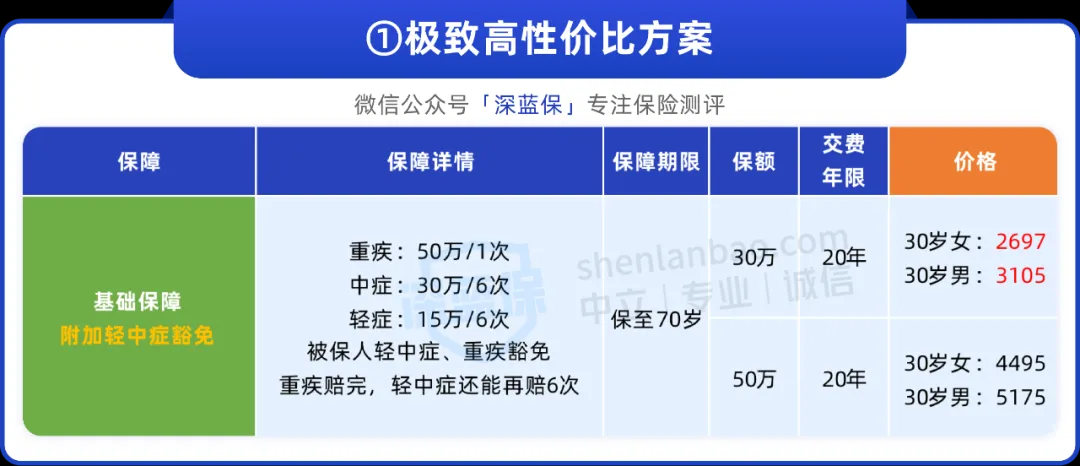
预算紧巴巴的,先保到70岁把保额做够。30岁男性,50万保额,保到70岁,20年缴费,每年三千出头。这个方案的核心逻辑是:买重疾险就是买保额,3-5倍年收入是底线。保到70岁省下来的钱,可以把保额从30万拉到50万,生大病时这20万的差距可能就是能不能安心康复的分水岭。
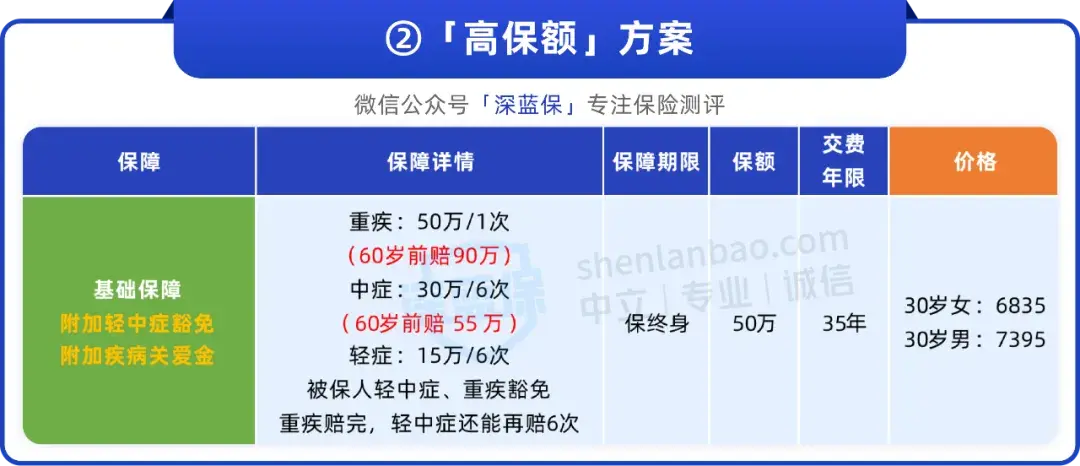
家庭支柱加疾病关爱金。60岁前是经济责任最重的阶段,房贷、孩子教育、父母养老都压在肩上。附加疾病关爱金后,60岁前确诊癌症等重疾额外赔80%保额,中症额外赔50%。50万保额在60岁前能一次性拿到90万,这笔钱用来还房贷或者覆盖三五年家庭开支都够了。附加成本每年多几百块,杠杆比很高。
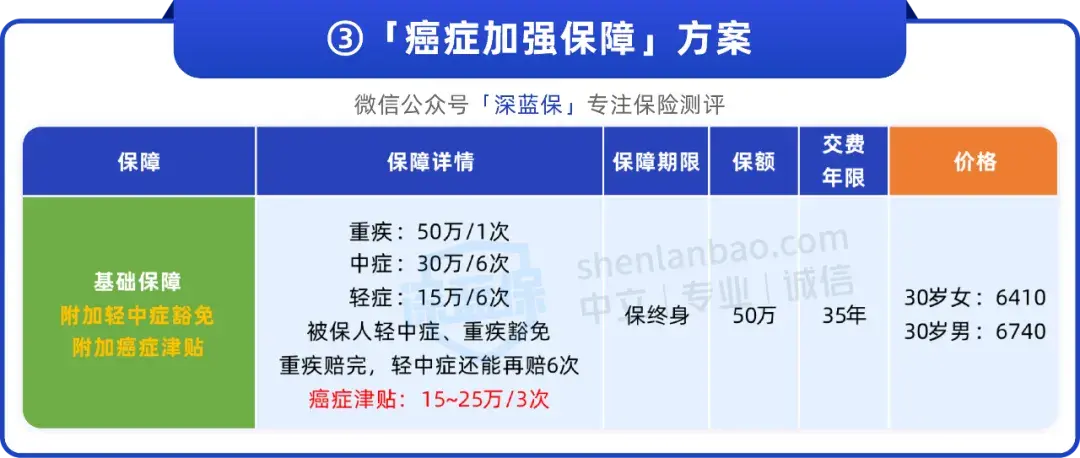
有癌症家族史的,附加癌症津贴。早期癌症1-3年内复发概率约20%,中晚期复发概率能到80%左右。如果家里多个亲戚有癌症病史,或者自己目前有结节、增生,癌症津贴的多次赔付设计就更实用。确诊后每隔一年仍处于癌症状态,能赔15-25万,最多赔3次。这笔钱相当于患癌期间的固定收入,用来买靶向药、做康复治疗都行。
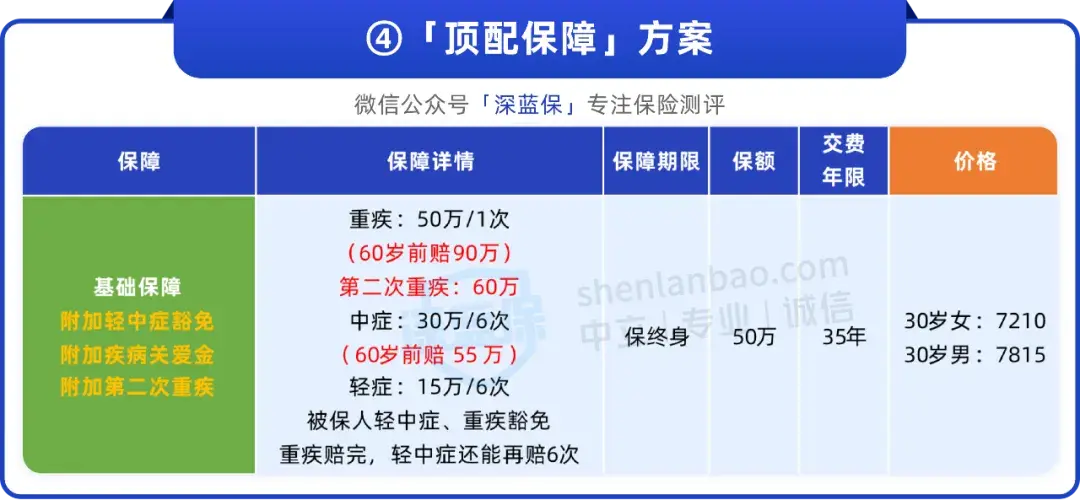
预算充足的顶配买法。附加疾病关爱金+第二次重疾,50万保额最高能赔150万。得过重疾的人很难再买其他保险,第二次重疾保障就是防止”赔完一次后面裸奔”。65岁前确诊重疾,之后再得重疾能赔60万。这个方案适合年收入较高、对未来医疗支出有长期规划的家庭。
几个容易被忽略的细节
109种重疾持续赔这个责任,条款里写的是”确诊后持续治疗”才能触发,不是确诊就自动赔。赔付速度方面,超级玛丽13号支持在线理赔,小额案件走快速通道,但大额理赔还是需要邮寄纸质材料,这个流程所有线上产品都差不多。
缴费期灵活性上,最长支持30年缴费,也有19年、29年这种非整数选项,可以根据退休年龄倒推缴费期,确保退休后不用再交保费。
核保方面,不同产品的核保标准差异很大。同一份体检报告,可能在这款产品被除外,在另一款就能标体。如果被拒保或除外,别急着放弃,试试多家同时核保,挑结论最好的那家。但注意,短期内频繁核保会在征信上留下记录,建议先走智能核保,不留下拒保痕迹。
最后说句实在的,超级玛丽13号在癌症保障和肺结节设计上确实有亮点,但没有任何一款产品是完美的。哪吒1号职业范围更宽,阿基米德健康告知更松,完美人生7号对女性更友好。买之前先搞清楚自己最在意什么,是职业限制、健康门槛、还是特定疾病的额外保障,对症下药比跟风买”爆款”要靠谱得多。