上个月跟同事吃饭,她说刚给她妈买了一份养老年金险。我当时还挺惊讶的,她妈都52了,这个年纪买年金,能划算吗?结果她给我看了下测算表,每年交5万交10年,60岁开始每个月能领三千多,活到老领到老。我回家跟我妈提了一嘴,我妈第一反应是:都这岁数了还买什么保险,别被人骗了。
但我这个人吧,遇到不懂的事就想去搞明白。花了两个周末把市面上几款热门养老年金险翻了个底朝天,今天就把我做的功课分享出来。
五十岁买年金险,到底图什么
我一开始也觉得,都四五十了才开始规划养老,是不是太晚了?但算完发现,这个年龄段其实有个很实际的优势——孩子大了,房贷也差不多还清了,手上刚好能攒下一笔闲钱。
而且从45岁到60岁退休,中间有整整十几年时间可以让这笔钱慢慢增值。等真到了干不动的年纪,每个月银行卡里准时多出一笔钱,那种踏实感跟把存款放在银行吃利息是完全不一样的。
还有一个点是我之前没想过的:退休后想再挣钱真的很难。我爸退休后试过找活干,折腾了几个月就放弃了。但年金险是终身领取的,不管你活到80岁还是100岁,每个月都会给你发钱。对做生意没有固定退休金的长辈来说,这个现金流规划太重要了。
如果你想知道按照自己的预算买年金险,具体收益是多少,可以点击下方卡片免费测一测↓↓
收益方面,好的养老年金险长期复利能到3.5%以上,比定期存款和国债都高。关键是它锁定利率,不用担心以后利率继续下行。

拿45岁女性举例,每年交5万,交10年,60岁开始每个月能领三千多。加上社保养老金,基本生活是够用了。
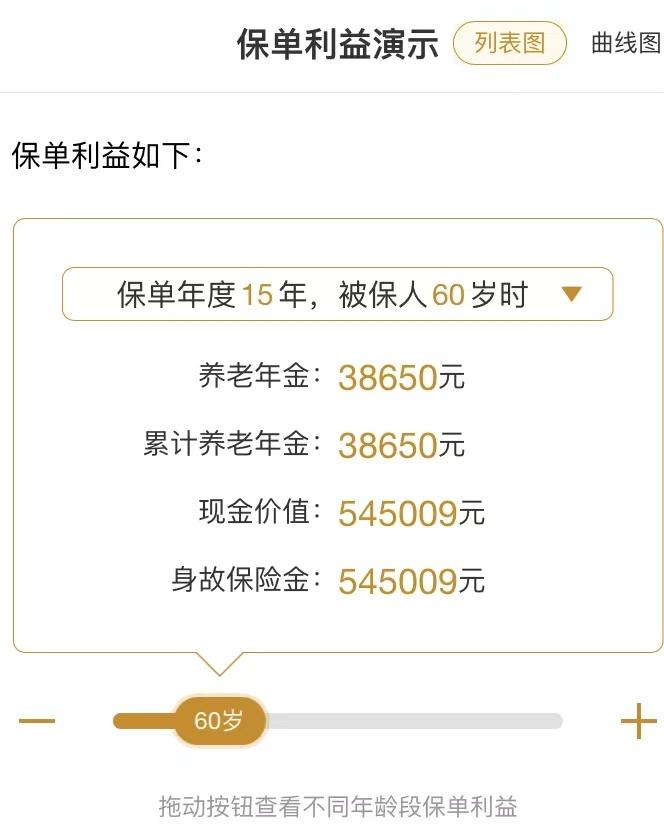
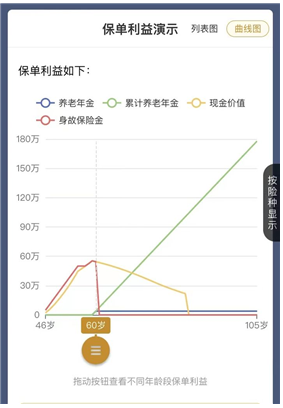
另外很多人不知道,年金保单除了按月领钱,还有一笔现金价值——就是退保能取出来的钱。领的钱加上现金价值,好的产品长期复利接近3.6%,而且不用像理财产品那样到期了还得折腾转存。有些产品还能保证领取20年,就算没领几年人走了,剩下的钱也会给到家人,不用担心白交。
当然也不是说所有年金险都值得买。有的收益低得可怜,有的每年领得多但现金价值几乎为零。我花了挺多时间对比了市面上最热门的几款,下面直接说结论。
三款热门产品,我一个个说
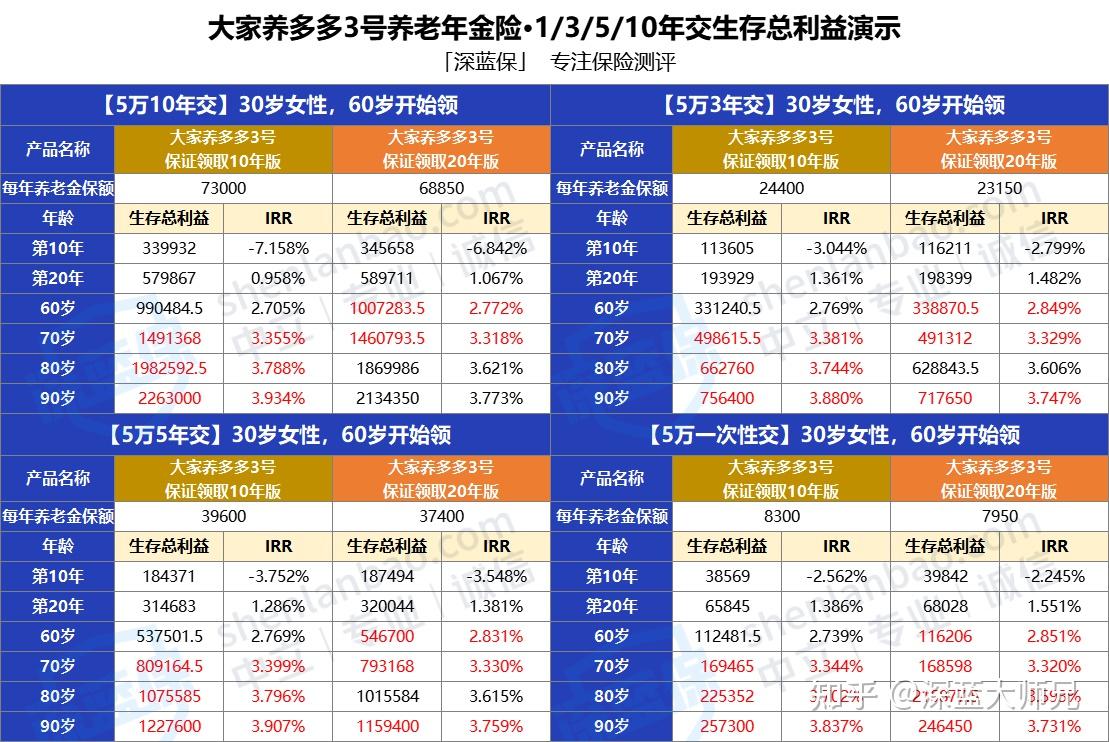
先说大家保险的养多多3号。这款在年金险榜单上霸榜很久了,我翻了好多测评都在推。它有两个版本,保证领取10年版和20年版。10年版的收益更高,IRR最高能到3.8%到3.9%,在现在的产品里算是很罕见的了。20年版的收益略低一点,但保证领取时间更长,适合对自己寿命没那么有信心的人。
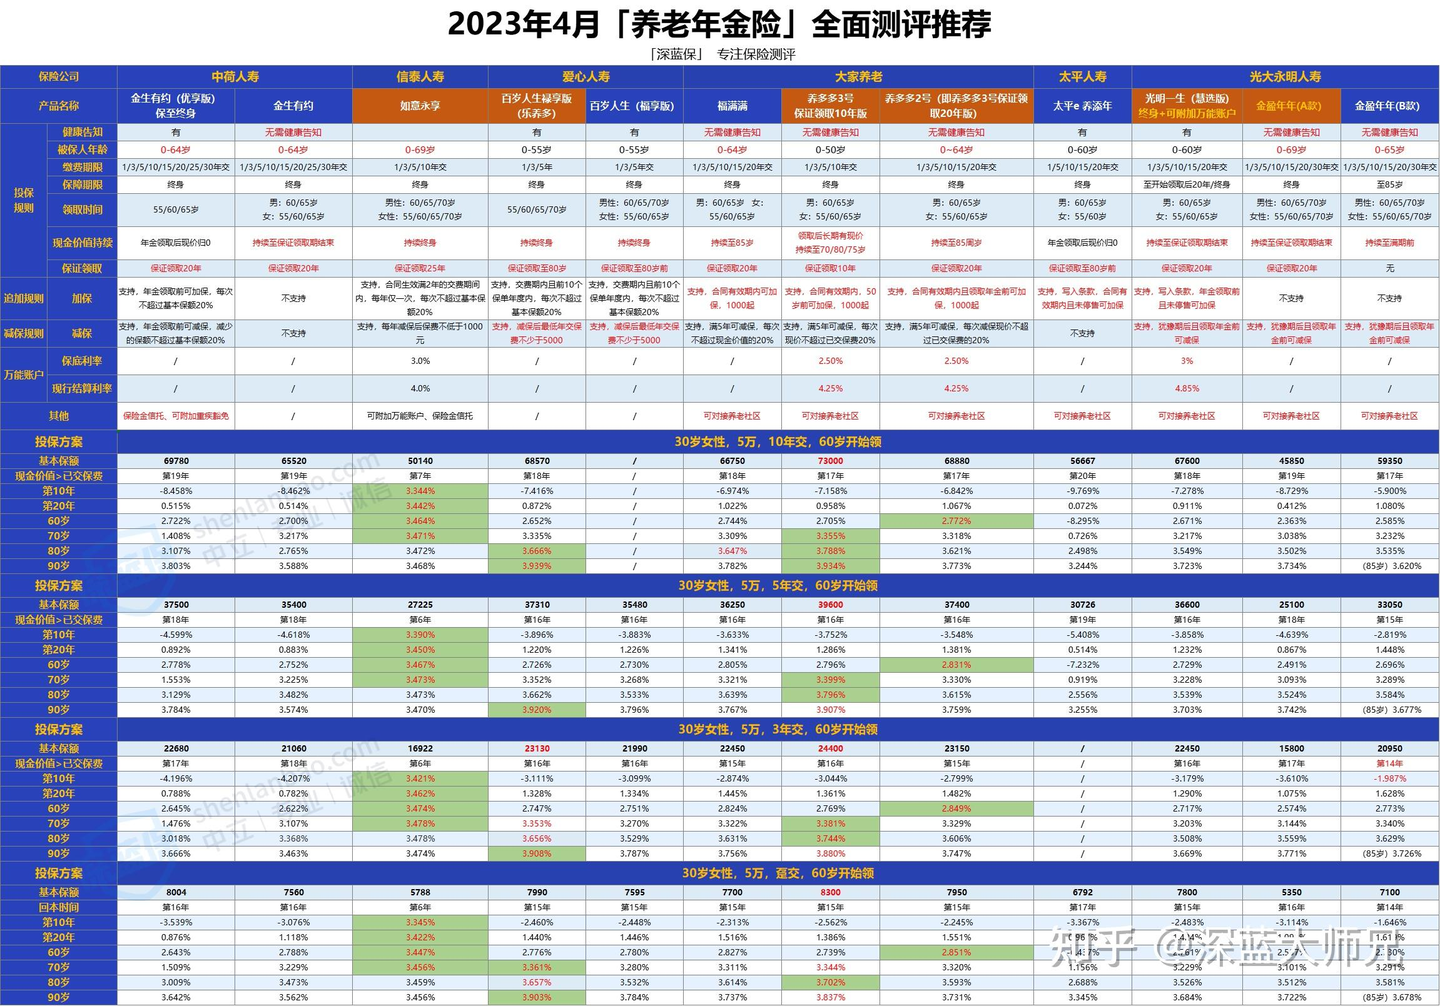
然后是爱心人寿的乐养多典藏版。这款最大的特点是现金价值持续终身,市面上能做到这点的产品不多。80岁的时候生存总利益IRR能到3.6%以上,90岁能到3.9%以上,比绝大多数养老年金险都高。如果你家族有长寿基因,或者你就是冲着高收益去的,这款值得重点看。不过它没有对接养老社区,也不带万能账户,功能上比较单一。
第三款是光大永明的光明一生慧选版。收益属于中等水平,80岁IRR大概3.5%,90岁最高3.72%。但它有个别人没有的优势——可以对接养老社区。如果你比较看重以后住养老社区这件事,而且能接受收益稍微低一点,这款可以考虑。
支持加保和减保,加减保规则宽松;
支持保证领取20年,身故保障更好,赔付更多;
带万能账户,保底利率3%,现行结算利率4.85%;
可对接养老社区,长居门槛更低一些,只要达到70万,而大家养多多的门槛是200万。
三款产品各有侧重,简单总结一下:追求高收益选养多多3号或乐养多,看重养老社区选光明一生慧选版。如果不知道怎么选,可以先问问自己最在意什么。
几个我踩过的坑,你们别踩
第一个坑:只看收益不看保证领取。有些产品收益看着高,但万一没领几年就身故了,可能只退还已交保费,那就亏大了。保证领取20年的产品相当于给你兜了个底。
第二个坑:忽略现金价值。有的人觉得反正我就是要按月领钱,现金价值不重要。但万一家里急用钱想退保,现金价值高的产品能拿回来更多。
第三个坑:跟风买。我一开始差点就照着同事买的同款下单了,后来发现她妈的情况和我妈完全不一样——她妈没有社保,我妈有。有社保和没社保,对年金险的需求完全不同。
说实话,养老年金险不是适合所有人的。如果你手上闲钱不多,或者更擅长投资理财,那可能没必要买。但如果你就是想给自己或父母存一笔确定能领到老的养老钱,又不想操心利率下行和理财到期的麻烦,那养老年金险确实是个实在的选择。
我最后给我妈选了一款保证领取20年的,每年交3万,压力不大,等她60岁开始每个月多领一笔,加上社保,日常开销基本不用我操心了。这事趁早规划真的比临时抱佛脚强太多。