上个月我表姐打电话来,语气挺急的。她爸刚做完心脏支架,住院花了十几万,医保报完自己还掏了六万多。她听同事说江西出了个「卫惠保」,一年才120块,能报既往症,问我是不是赶紧买一份。
我问她:叔叔下次住院大概什么时候?她愣了一下说,这哪知道。我说,那这120块大概率是打水漂的——卫惠保不是不好,是它解决不了你爸「已经花掉的钱」,只能对付「还没发生的住院」。
这事让我觉得有必要把这款产品掰开揉碎讲讲。不是因为它多复杂,恰恰相反,是太多人把它当成「便宜版百万医疗」了。
先搞清楚它到底在保什么
卫惠保是平安承保的一款商业补充医疗险,背后是各地惠民保那套逻辑。120块一年,最高报200万,不限年龄、不问健康告知,这些都没错。
能买的人群范围要说清楚:江西省直机关,加上九江、景德镇、萍乡、新余、鹰潭、赣州、宜春、上饶、吉安、抚州这几个市的医保参保人。新农合、居民医保、职工医保都算,只要你有其中一种。
保障结构是这样的——住院医疗费,医保报完之后,社保内和社保外自己掏的部分,扣掉1.5万免赔额,剩下的按阶梯报销:
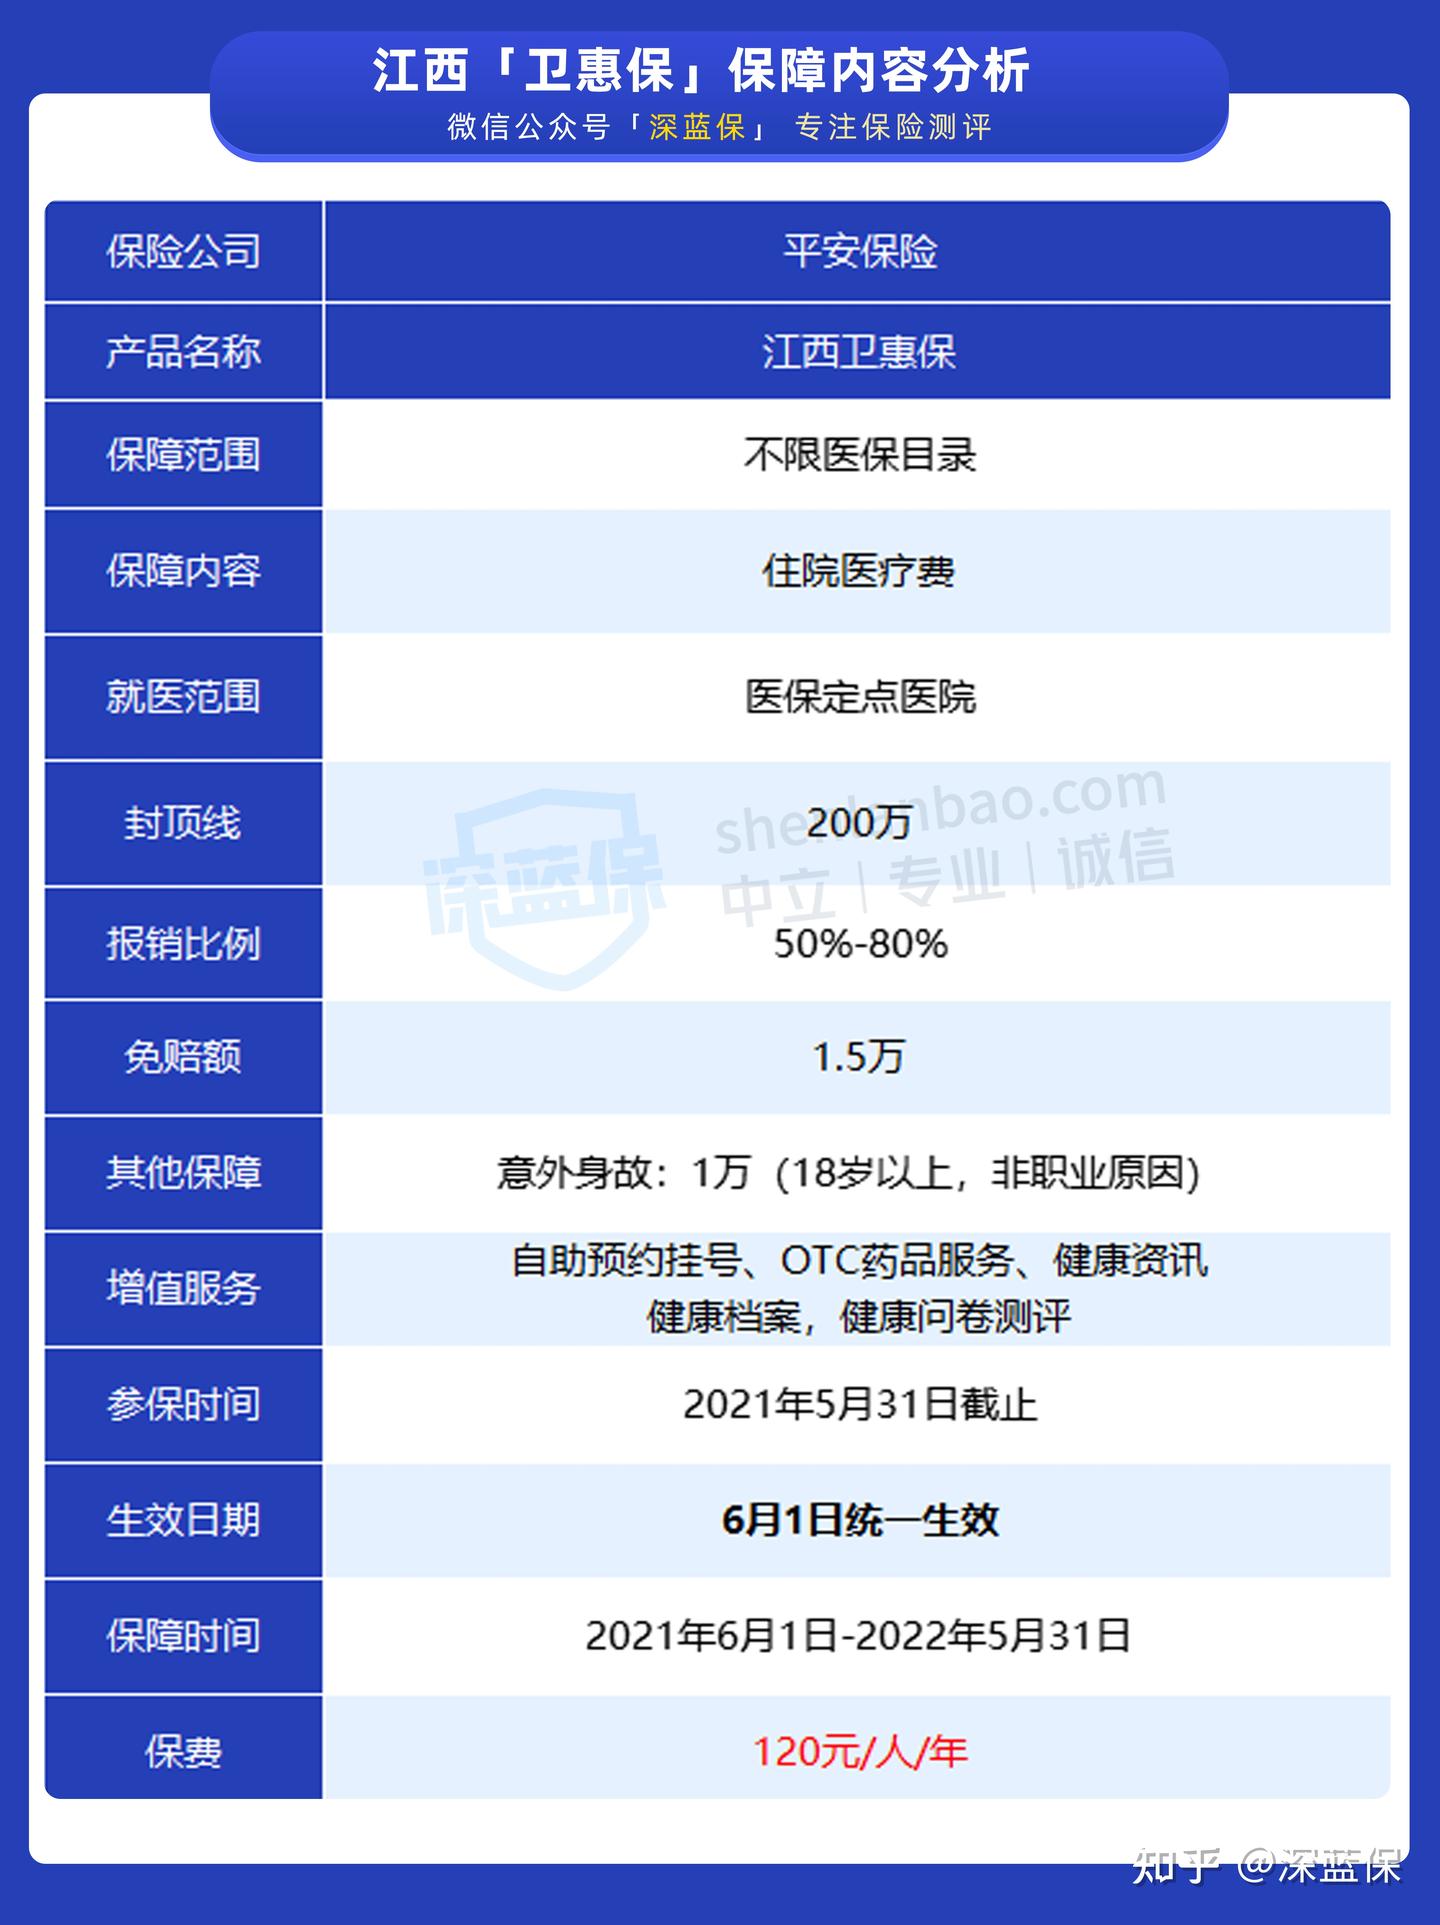
- 10万及以下部分,报50%
- 10万到20万(含)那段,报60%
- 20万到30万(含)那段,报70%
- 30万以上那段,报80%
注意,这个阶梯是分段计算的,不是一刀切。但为了理解方便,素材里给了一个简化案例:40岁的刘先生医保报完还要掏26.5万,扣掉1.5万免赔额剩25万,按70%比例算,卫惠保能报17.5万,自己最终承担9万。
这里我得插一句自己的看法。这个案例其实是把25万全按70%算了,严格按分段来,前10万报50%、10到20万报60%、20万以上那段才报70%,实际到手会比17.5万少一截。宣传材料用简化算法没问题,但你自己心里得有数,别拿这个数去跟医院对账。
一个硬伤:它最多只报八成
惠民保这类产品有个通病,卫惠保也没躲过去——报销比例封顶80%。意味着哪怕你花了几十万,自己至少还得扛两成。对于动辄几十万的大病,两成也不是小数目。
更要命的是使用前提:必须先走当地医保报销。你要是异地就医没提前备案,或者图省事没走医保直接自费,卫惠保一分钱不赔。这条写在条款里,很多人买的时候根本不看。
所以我的判断很直白:卫惠保是「兜底型」产品,不是「升级型」产品。它适合的是那些被常规医疗险挡在门外的人,而不是身体健康、能挑能选的人。
如果你身体条件过得去,百万医疗险才是更该优先考虑的那一档。同样几百块,报销比例能到100%,保障范围也更全。最近做的医疗险对比里,尊享e生2021这类产品在续保稳定性和报销比例上都明显更优。
拿前面刘先生的例子说,卫惠保报完自己还要掏9万,换成百万医疗,这9万能全报。差距就在这儿。
那到底谁该买
我梳理下来,三类人买卫惠保是划算的:
一是年龄太大的。百万医疗大多有投保年龄上限,六七十岁就买不了了,卫惠保不限年龄,八十岁也能投。
二是身体有毛病的。不问健康告知,生过病也能买,而且既往症相关的医疗费也能报。买百万医疗被除外承保的(比如乳腺、甲状腺疾病不保),拿卫惠保补一块缺口,逻辑上说得通。但提醒一句,既往症能不能报、报多少,各家惠民保定义不一样,投保前把条款里的既往症条款翻出来读一遍。
三是高危职业。刑警、消防员这类,普通医疗险基本拒保,卫惠保不挑职业。
反过来,如果你有百万医疗了,就别再买卫惠保。医疗险是实报实销,同一笔费用不会因为你买了两份就多报,纯属浪费120块。防癌医疗险倒是可以叠一份,因为防癌医疗只报癌症相关,卫惠保能覆盖其他病种。
几个被问得最多的问题
续保这块,卫惠保是一年期产品,不保证续保。产品在售的话,第二年续保前公众号会通知。说白了,它没有长期承诺,今年买了不代表明年还能买。
和360城惠保比呢?卫惠保优势在于社保外费用也能报、不限既往症,但限定江西几个市的医保;360城惠保全国可买,可惜只报社保内。有当地医保又买不了百万医疗的,卫惠保优先。没有的,360城惠保先顶着。
还有个时间点得盯住:参保截止到5月31日,6月1日统一生效。错过就得等下一轮,这种集中参保期的产品没有随时投保的选项。
我自己的投保逻辑
做了这么多年条款拆解,我选医疗险的顺序一直没变过:先看能不能买到百万医疗,买不到再往下找惠民保。惠民保是用来「补位」的,不是用来「替代」的。
卫惠保这类产品的价值,在于它把商业保险的门槛降到了几乎为零——120块、不问健康、不限年龄。对买不了其他医疗险的人来说,这是实打实的一条路。但它报不全、有免赔额、要先用医保、不保证续保,这些短板也明明白白摆在那里。
别被「120块保200万」这个数字组合冲昏头。200万是报销上限,不是赔给你的钱;真正落到你口袋里的,是扣完免赔额、打完折之后那部分。算清楚这笔账,再决定掏不掏这120块。