上周六下午,我正在家里收拾阳台上的花,前同事老赵给我打了个电话。他在电话那头挺兴奋,说业务员给他推了一款年金险,叫星海赢家,每年交10万,交10年,55岁开始每年能领11万多,还说再不买就没了。他问我:你在理赔部干过,你帮我看看,这玩意儿买了真能赔吗?
我没直接回他,反问他一句:你知道保证领取20年,如果人没活到那会儿,剩下的钱怎么给吗?他愣了半天,说业务员好像提过,但记不清了。我说你先别急,我今天拿这款产品当个样本,跟你讲讲年金险到底该怎么看。
先把“领多少钱”这件事拆开看
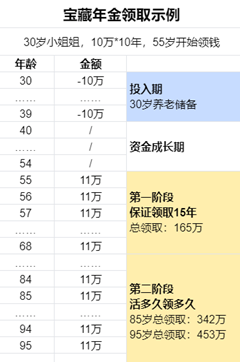
老赵说的那个数,是30岁女性每年交10万交10年,55岁开始领,每年11万出头。这个数本身没错,但理赔干久了,我习惯多想一层:这个钱是什么条件下给的?
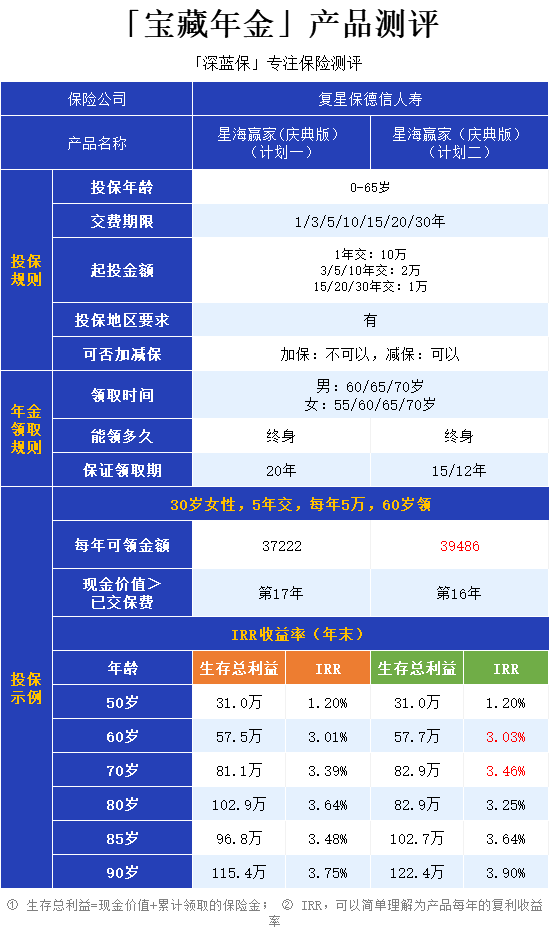
星海赢家有个设计叫“保证领取”。你可以选保证领12年、15年或者20年。老赵说业务员推荐的是保证领15年版。什么意思呢?就是从55岁开始领钱,不管发生什么,保险公司至少给你15年的钱,一共165万左右。如果领了两年人就走了,剩下13年的钱,143万多,一次性给家人。
这个设计在年金险里不算新鲜,但确实能解决很多人的心结——万一没活那么久,钱不就白交了?保证领取相当于兜了个底。不过我得提醒一句,保证领取期结束后,合同通常就终止了,现金价值也归零。有些业务员不会主动讲这个细节,你心里得有数。
如果你想知道按照自己的预算买年金险,具体收益是多少,可以免费测一测↓↓

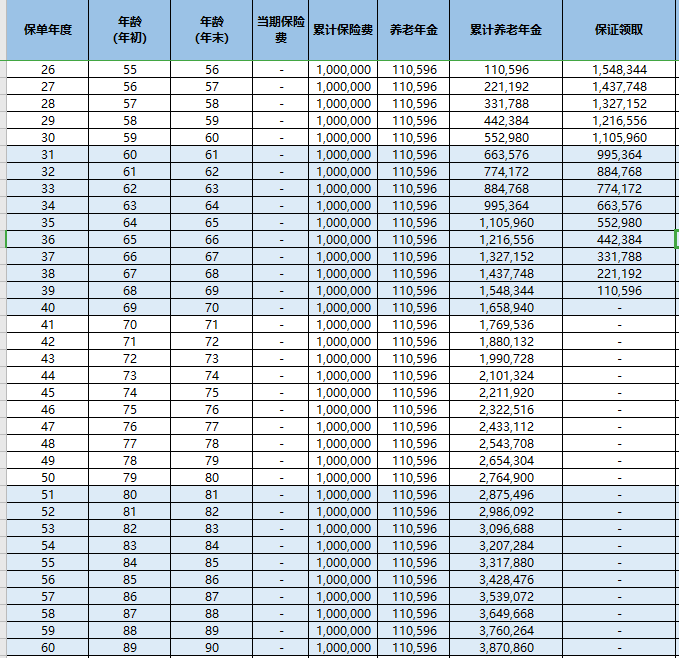
老赵听我说完,问那收益到底怎么样。我给他算了笔账:85岁累计领342万,95岁累计453万,投入100万,翻了三到四倍。长期看,真实收益率能突破复利4%。这个水平放在现在的市场里,确实能打。但千万别把它当成每年4%的存款利息去理解,前十几年现金价值没上来的时候,退保是亏钱的。年金险的收益是用时间换出来的,不是随时能取的活期。
万能账户和养老社区,听着美但要分开看
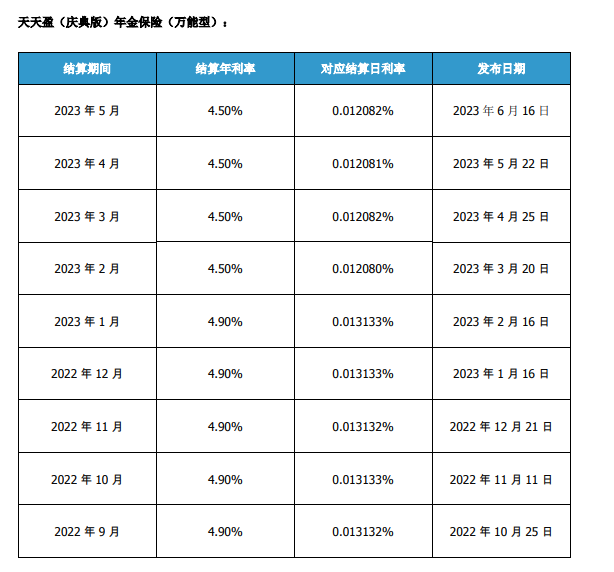
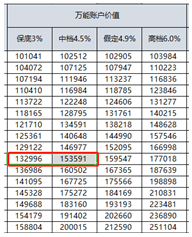
星海赢家能关联一个万能账户,保底利率3%,目前结算利率4.5%。老赵听业务员说,10万放进去,按4.5%算,10年后变15.3万,就算按3%保底也有13.2万。他问我这个能不能信。
我跟他说,保底利率3%是写进合同的,这部分确定性很高,目前市面上确实算高的。但结算利率4.5%是浮动的,下个月可能就变,别把它当固定收益看。万能账户更适合放一笔短期不用的闲钱,或者后续年金暂时不领,放进去二次增值。你要是冲着4.5%去,结果第二年变成3.8%,心里肯定不舒服。
如果你想通过买年金险实现财富增值,可以先测一测收益↓↓,再考虑是否入手,这样更为稳妥!
养老社区那块,对接的是高端养老社区,旁边有三甲医院,像上海的同济、交大附属医院都在附近。这个对有一定经济基础、又不想给子女添麻烦的老人来说,是个加分项。但门槛不低,不是买一份年金就能住进去,通常有保费或入住资格的门槛要求,具体得看保险公司的规则。我见过有人冲着养老社区买了产品,后来发现资格没达标,闹得不太愉快。所以这一块,问清楚再掏钱。
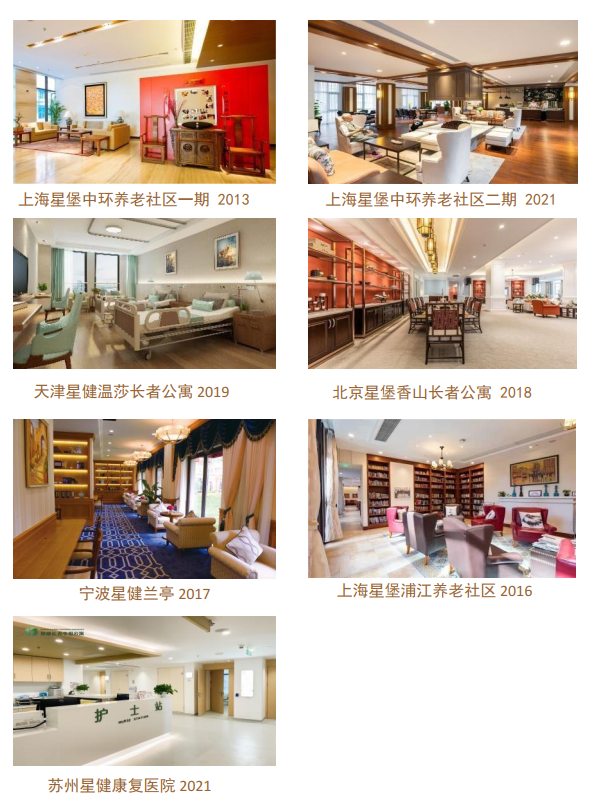
如果你对年金险的养老社区功能感兴趣,可以点击下方卡片详细了解,还可免费测算养老年金险收益↓↓
门槛低是好事,但别因为低就随便买
星海赢家每年最低1万起投,每个月800多块,缴费期可以选一次性、5年、10年甚至30年。这个门槛在年金险里算亲民的,刚工作的年轻人也够得着。
但我得说句大实话:门槛低不等于适合所有人。我见过太多案例,年轻人一时冲动买了年金,第二年交费就吃力,退保又亏钱,最后两头难受。年金险是长期规划,你交进去的钱,前几年流动性很差。买之前先问自己:这笔钱未来五到十年用不用得上?如果答案是不确定,那就再想想。
老赵的情况我清楚,他今年38岁,孩子刚上小学,房贷还有十几年。我跟他说,你要买可以,但别把应急的钱放进去。年金险的功能是养老,不是短期理财。你先把家庭备用金留够,再考虑这个。
窗口期这事,别被话术推着走
老赵最着急的一点,是业务员说预定利率要从3.5%下调到3%,这款产品马上要大调整,再不买就没了。这种话术我太熟了。产品确实可能调整,但“马上没”和“适合你”是两码事。
我给他翻了翻目前市面上几款产品的对比。如果追求每年领钱多,星海赢家庆典版的保证领取15年或12年版,在同类里领取金额确实靠前,5年交25万保费,每年能拿近4万,保证领取期内总共59万多,是已交保费的2.3倍。但如果你更看重长期收益,40年内的投资可以看看如意永享,70岁时收益率能到3.47%,现价超过已交保费的时间也快。更长期、家族有长寿基因的,乐养多典藏版终身有现价,每年领的也不少。
想附加万能账户的,光明一生慧选版可以考虑。想低门槛住养老社区的,光明一生慧选版和金盈年年都行。这些产品各有侧重,没有哪一款是“王炸”到适合所有人。
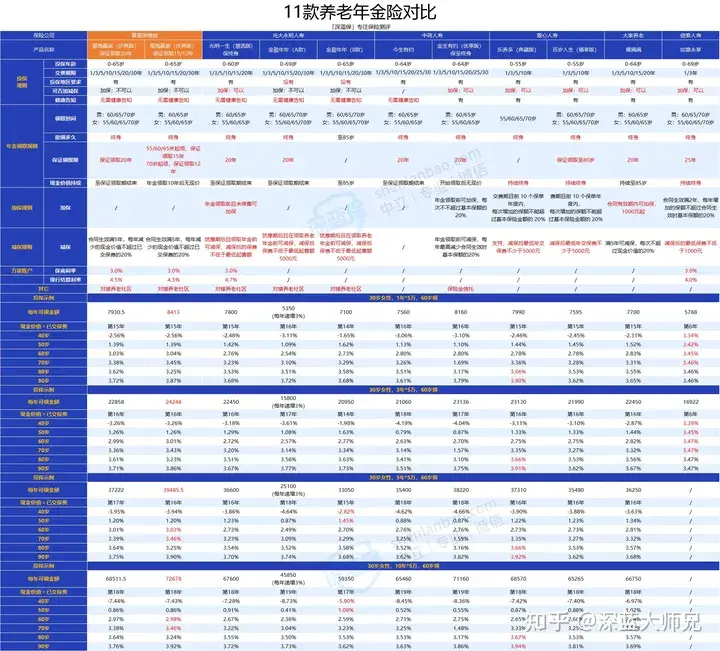
增额终身寿那边,如意永享和如意鑫享比较特别,虽然是年金险,但能当增额寿用,前期现价高,减保也友好。金满意足3号支持双投保人和双被保人,适合有财产规划需求的家庭。这些产品放在一起做年金险对比,关键看你的钱打算放多久、什么时候用。
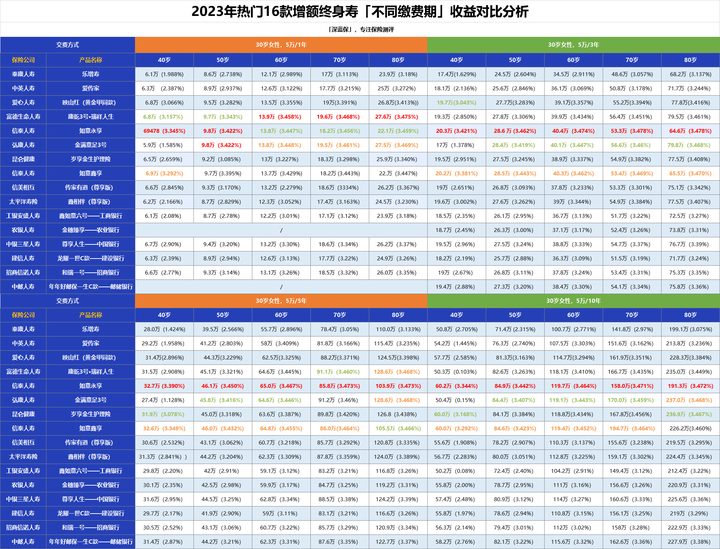
每个人的预算和需求不同,适合的年金险也不同,不确定选哪款产品可以免费测一测↓↓
理赔老人给你的一句实在话
挂了老赵的电话,我坐在阳台上想了很久。在理赔部那五年,我见过太多人买的时候稀里糊涂,赔的时候才发现和自己想的不一样。年金险的理赔纠纷相对少,因为它条款简单、领取固定,但“买了能不能赔”这个问题,本质上是在问“你买之前有没有搞明白”。
星海赢家是款好产品,收益能打,保证领取兜底,还能关联万能账户和养老社区。但它适不适合你,取决于你的年龄、收入稳定性、家庭负担和养老预期。年金险怎么买,说到底就一句话:先搞清楚自己需要什么,再去看产品给了什么。别让“马上没了”替你做了决定。
老赵最后跟我说,他打算先把家庭备用金留足,再拿一小部分钱试水,选个10年交,压力不大。我觉得这个思路靠谱。买保险这事,慢一点比急一点好。