上周前同事老张给我发微信,说刷到一条新闻——东京奥运会延期,慕尼黑再保险可能要赔5亿美元。他问我:你在理赔部干过,这种天价保单,保险公司真会赔穿吗?赔穿了会不会影响我们买的普通保险?
我当时正在看一个医疗险的拒赔申诉材料,顺手回了他一句:你先把自家那份百万医疗险的续保条件搞清楚,再操心慕再破产的事。不过话说回来,老张这问题问得挺典型。很多人看到这种新闻,第一反应是看热闹,第二反应才是——这跟我有关系吗?
今天我就借这件事,把「买了能不能赔」这条线捋一捋。不是替保险公司说话,纯粹从理赔视角聊聊:一张保单赔不赔,到底谁说了算。
日本为了这届奥运,砸了多少钱
先说个背景。日本对东京奥运的投入,用「下血本」形容都算轻的。新国立竞技场花了1569亿日元,是北京鸟巢的三倍。接近40个比赛场馆同时开建。航空公司花2亿美元搞低成本子公司,酒店翻新、车站改良、基础设施升级,全是真金白银。
更绝的是奖牌。5000枚奖牌,从2017年开始号召国民捐旧手机家电,一枚金牌至少提炼120部废旧手机。为了防埃博拉等5种病毒输入,日本甚至主动引入病毒做诊断试剂开发。截至延期前,总投入超过1.3万亿日元,约835亿人民币。
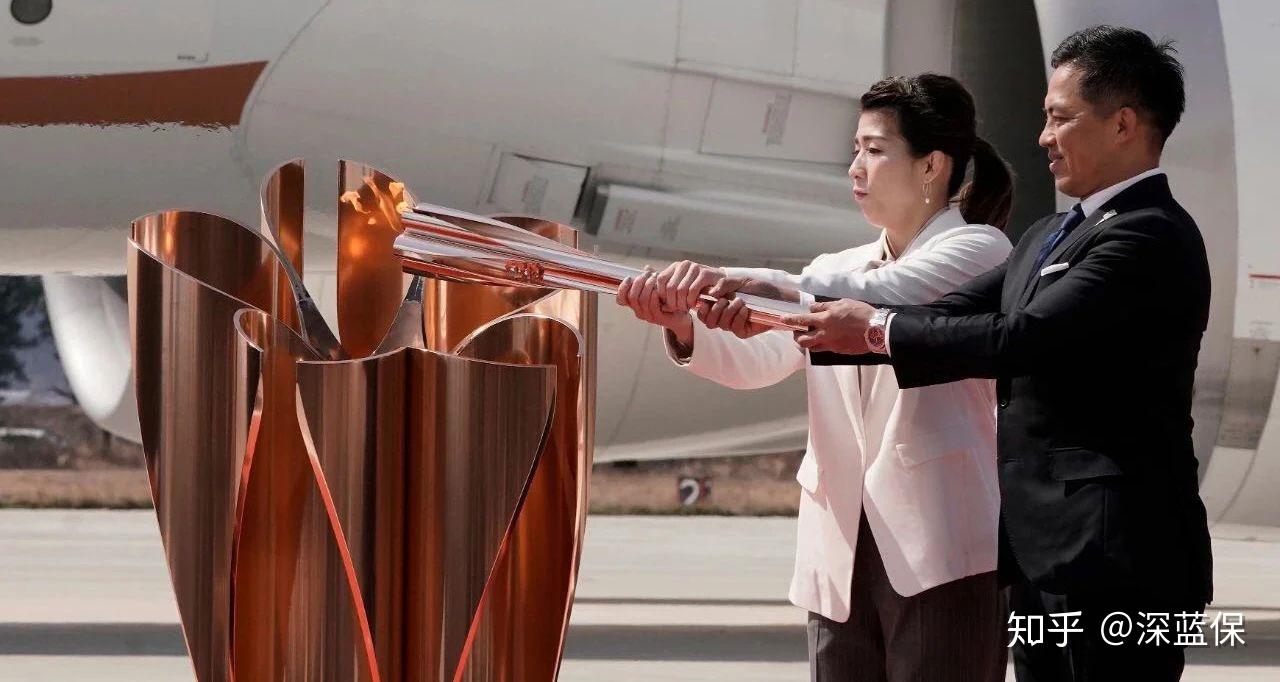
东京都政府算过一笔账,奥运带来的经济效益超过32万亿日元,相当于日本2019年GDP的5%。经济已经负增长的日本,把奥运当救命稻草。所以延期这个消息出来,最难受的不只是运动员。
那张5亿美元的保单,到底保什么
网上传得最凶的,是国际奥委会向慕尼黑再保险投保的「奥运取消险」,保额5亿美元,约35亿人民币。
这个险种不是新鲜事。2001年911之后,国际奥委会从2004年雅典奥运开始,每届都买赛事取消险。2012年纽约马拉松因飓风取消,主办方就拿到了1500万美元赔付。有先例,不是空穴来风。
但关键问题在这儿:保单上写的是「取消」还是「取消及延期」?
我在理赔部待了五年,见过太多人拿着保单来问「这为什么不赔」。绝大多数纠纷的根源,不是保险公司耍赖,是投保人根本没看清条款里那个「或」和「及」的区别。如果慕再这张保单只保「取消」,延期可能不触发赔付。如果写的是「取消及延期」,那5亿美元就得掏。
具体怎么赔,只有条款说了算。网上那些「保险公司赔到破产」的说法,看看就行,别当真。
慕再到底扛不扛得住
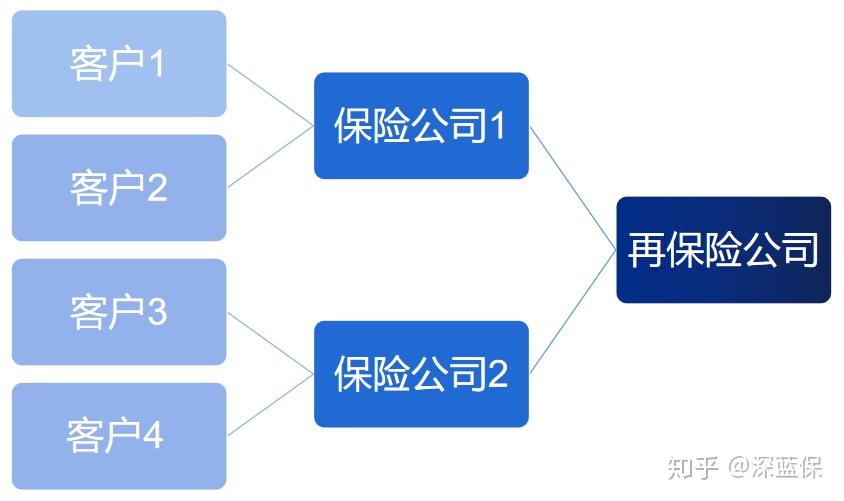
老张最关心的其实是这个。我给他解释了半天「再保险」是啥,他似懂非懂。简单说,慕再是「保险公司的保险公司」。你从国寿平安买保险,国寿平安心里也慌,万一赔穿了呢?它们就找慕再这类公司再买一层保险。
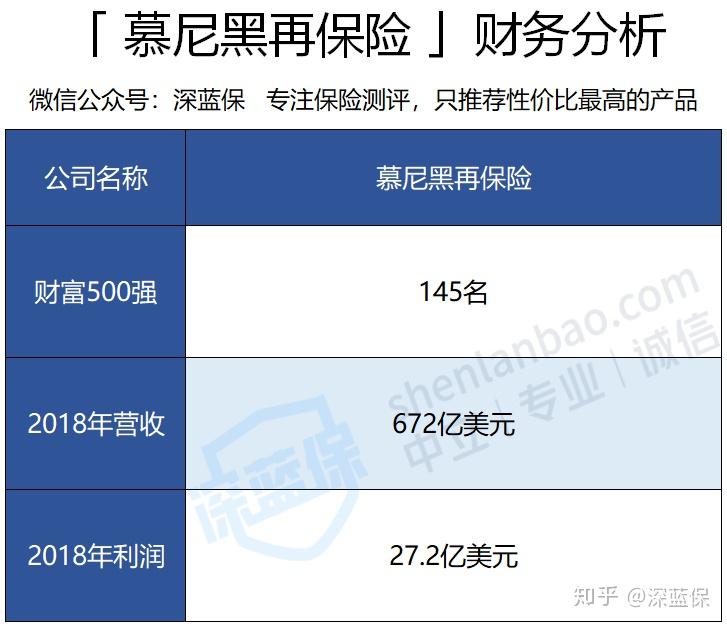
慕再是世界500强,一年营业收入672亿美元,利润27.2亿美元。5亿美元赔出去,利润掉十几个点,离破产差着十万八千里。而且这种天价保单,再保险公司之间还会互相分包,有钱一起赚,有锅一起背。最终慕再实际掏的钱,大概率少于5亿。
所以「赔到破产」是个伪命题。真正值得琢磨的,是另一件事——连奥运会这种级别的活动,都要靠保险来兜底风险。普通人做保险规划,是不是更该把「能不能赔」想在前头?
我见过最亏的一种买法
说到「能不能赔」,讲个真事。去年处理过一个重疾险理赔,客户买了某公司产品,确诊甲状腺癌后申请赔付。拒赔理由:投保前已有甲状腺结节,未如实告知。客户当场炸了,说业务员当时讲「结节没事,不用写」。
我调了投保单,健康告知那一栏确实全勾了「否」。客户签字确认过。业务员的口头承诺,在理赔环节没有任何效力。最后通融赔付了一半,客户还是亏了。
这件事我印象太深。很多人买保险时把精力花在「哪家便宜」「哪个返还多」,却忽略了最核心的——健康告知有没有如实填,条款里的免责和等待期看没看。保险怎么买,第一步不是比价格,是搞清楚自己「能不能买」和「买了能不能赔」。
家庭保险规划也一样。先保大人再保小孩,先保大风险再保小风险,这些原则说起来简单,做起来全是细节。一份合理的保险配置方案,不是产品堆砌,是每条责任都对应一个真实的风险场景。
奥运延期教会我的事
说回东京奥运。历史上奥运会停办过三次,都是因为战争。延期是124年来头一回。加拿大、澳大利亚相继退赛,日本死撑到最后一刻才松口。这里面有经济账,有政治账,还有一笔保险账。
但我想说的是另一层。奥运会这种全球顶级赛事,背后有精算师、再保险公司、法律团队层层兜底。即便如此,面对新冠疫情这种黑天鹅,照样手忙脚乱。普通人面对的风险,只会更不可预测。
我在理赔部那几年,最大的感受是:保险不是买了就万事大吉,买了只是开始。每年做一次保单整理,看看保障有没有缺口,受益人信息对不对,续保条件变没变。这些动作花不了半小时,但关键时刻能省掉一堆麻烦。
给老张们的三条建议
老张后来问我,那普通人到底该怎么看保险?我给了他三条,也分享给你:
- 第一,别被天价理赔新闻带节奏。保险公司赔不赔得起,跟你那张保单赔不赔,是两码事。你该关心的是条款里写的什么。
- 第二,买之前先看「不赔什么」。免责条款、健康告知、等待期,这三样看明白了,理赔纠纷少一半。
- 第三,保险规划是个动态活。结婚、生子、换工作、体检异常,每个节点都该重新审视一遍保障。别一份保单放抽屉里五年不管。
奥运会延期,保险公司赔不赔、赔多少,最终以条款为准。你我的保单也一样。与其操心慕再会不会破产,不如翻翻自己那份合同,看看「保险责任」那几页到底写了啥。
毕竟,理赔部每天处理的案子,绝大多数不是保险公司不想赔,是买的时候就没弄明白。