上个月老张半夜给我打电话,声音都是抖的。他儿子在小区骑平衡车摔了,胳膊骨折,住院押金一下交了八千。老张两口子都是普通上班族,房贷车贷压着,这八千块虽然不至于掏空家底,但确实让他肉疼了好几天。他问我:“你卖保险这么多年,我家娃到底该买啥?别跟我扯那些没用的,直接说买哪个、多少钱。”
我太理解这种心情了。八年前我刚入行那会儿,第一个客户就是我表姐——她给刚满月的闺女买保险,被某家公司忽悠着买了一份年交两万多的“全能险”,保额才二十万,教育金收益算下来还不如存定期。后来孩子三岁查出肺炎住院,那份“全能险”的医疗报销额度低得可怜,表姐气得差点退保。所以今天这篇不绕弯子,适合那些“你直接告诉我答案”的家长看。保险规划这件事,给孩子配和给大人配,逻辑完全不一样,下面我按优先级给你捋清楚。
先看风险,再聊产品
很多新手爸妈一上来就问“哪个产品好”,这是反的。你得先知道孩子可能遇到什么麻烦,才知道该买什么。
一岁以内的宝宝,最大的风险其实来自我们大人。我见过半夜喂奶睡着把被子捂太紧的,也见过翻身掉下床的——这个阶段的孩子没有危险意识,全靠大人盯着。但人又不是机器,总有打盹的时候,所以意外医疗这块得兜住。
一到六岁更别提了,我闺女三岁时把一颗玻璃弹珠塞鼻孔里,全家人吓得往医院冲,最后花了两百块让医生用镊子夹出来。这个年龄段的孩子是用嘴和手“认识世界”的,误吞、磕碰、烫伤,防不胜防。我客户里有个小男孩,趁他妈做饭的工夫把一板降压药抠出来吃了半板,洗胃住院花了小一万。
六到十四岁是另一回事。好奇心大,胆子也大,加上有些孩子进入叛逆期,你说别干他偏干。溺水、交通事故、校园意外,这些新闻年年有。前阵子我们这边一个初中生打篮球,篮筐老化整个掉下来砸在肩膀上,锁骨骨折。学校赔了一部分,家长自己掏了七千多。所以说,不同年龄段的风险重点不一样,保险配置方案也得跟着变。
直接给结论:四类保险的优先级清单
好,下面就是老张要的“直接说”。我把儿童保险分成四块,按重要程度从高到低排,你照着看就行。保险组合这东西,不是越多越好,而是看谁先顶上。
医疗险:住院报销的主力
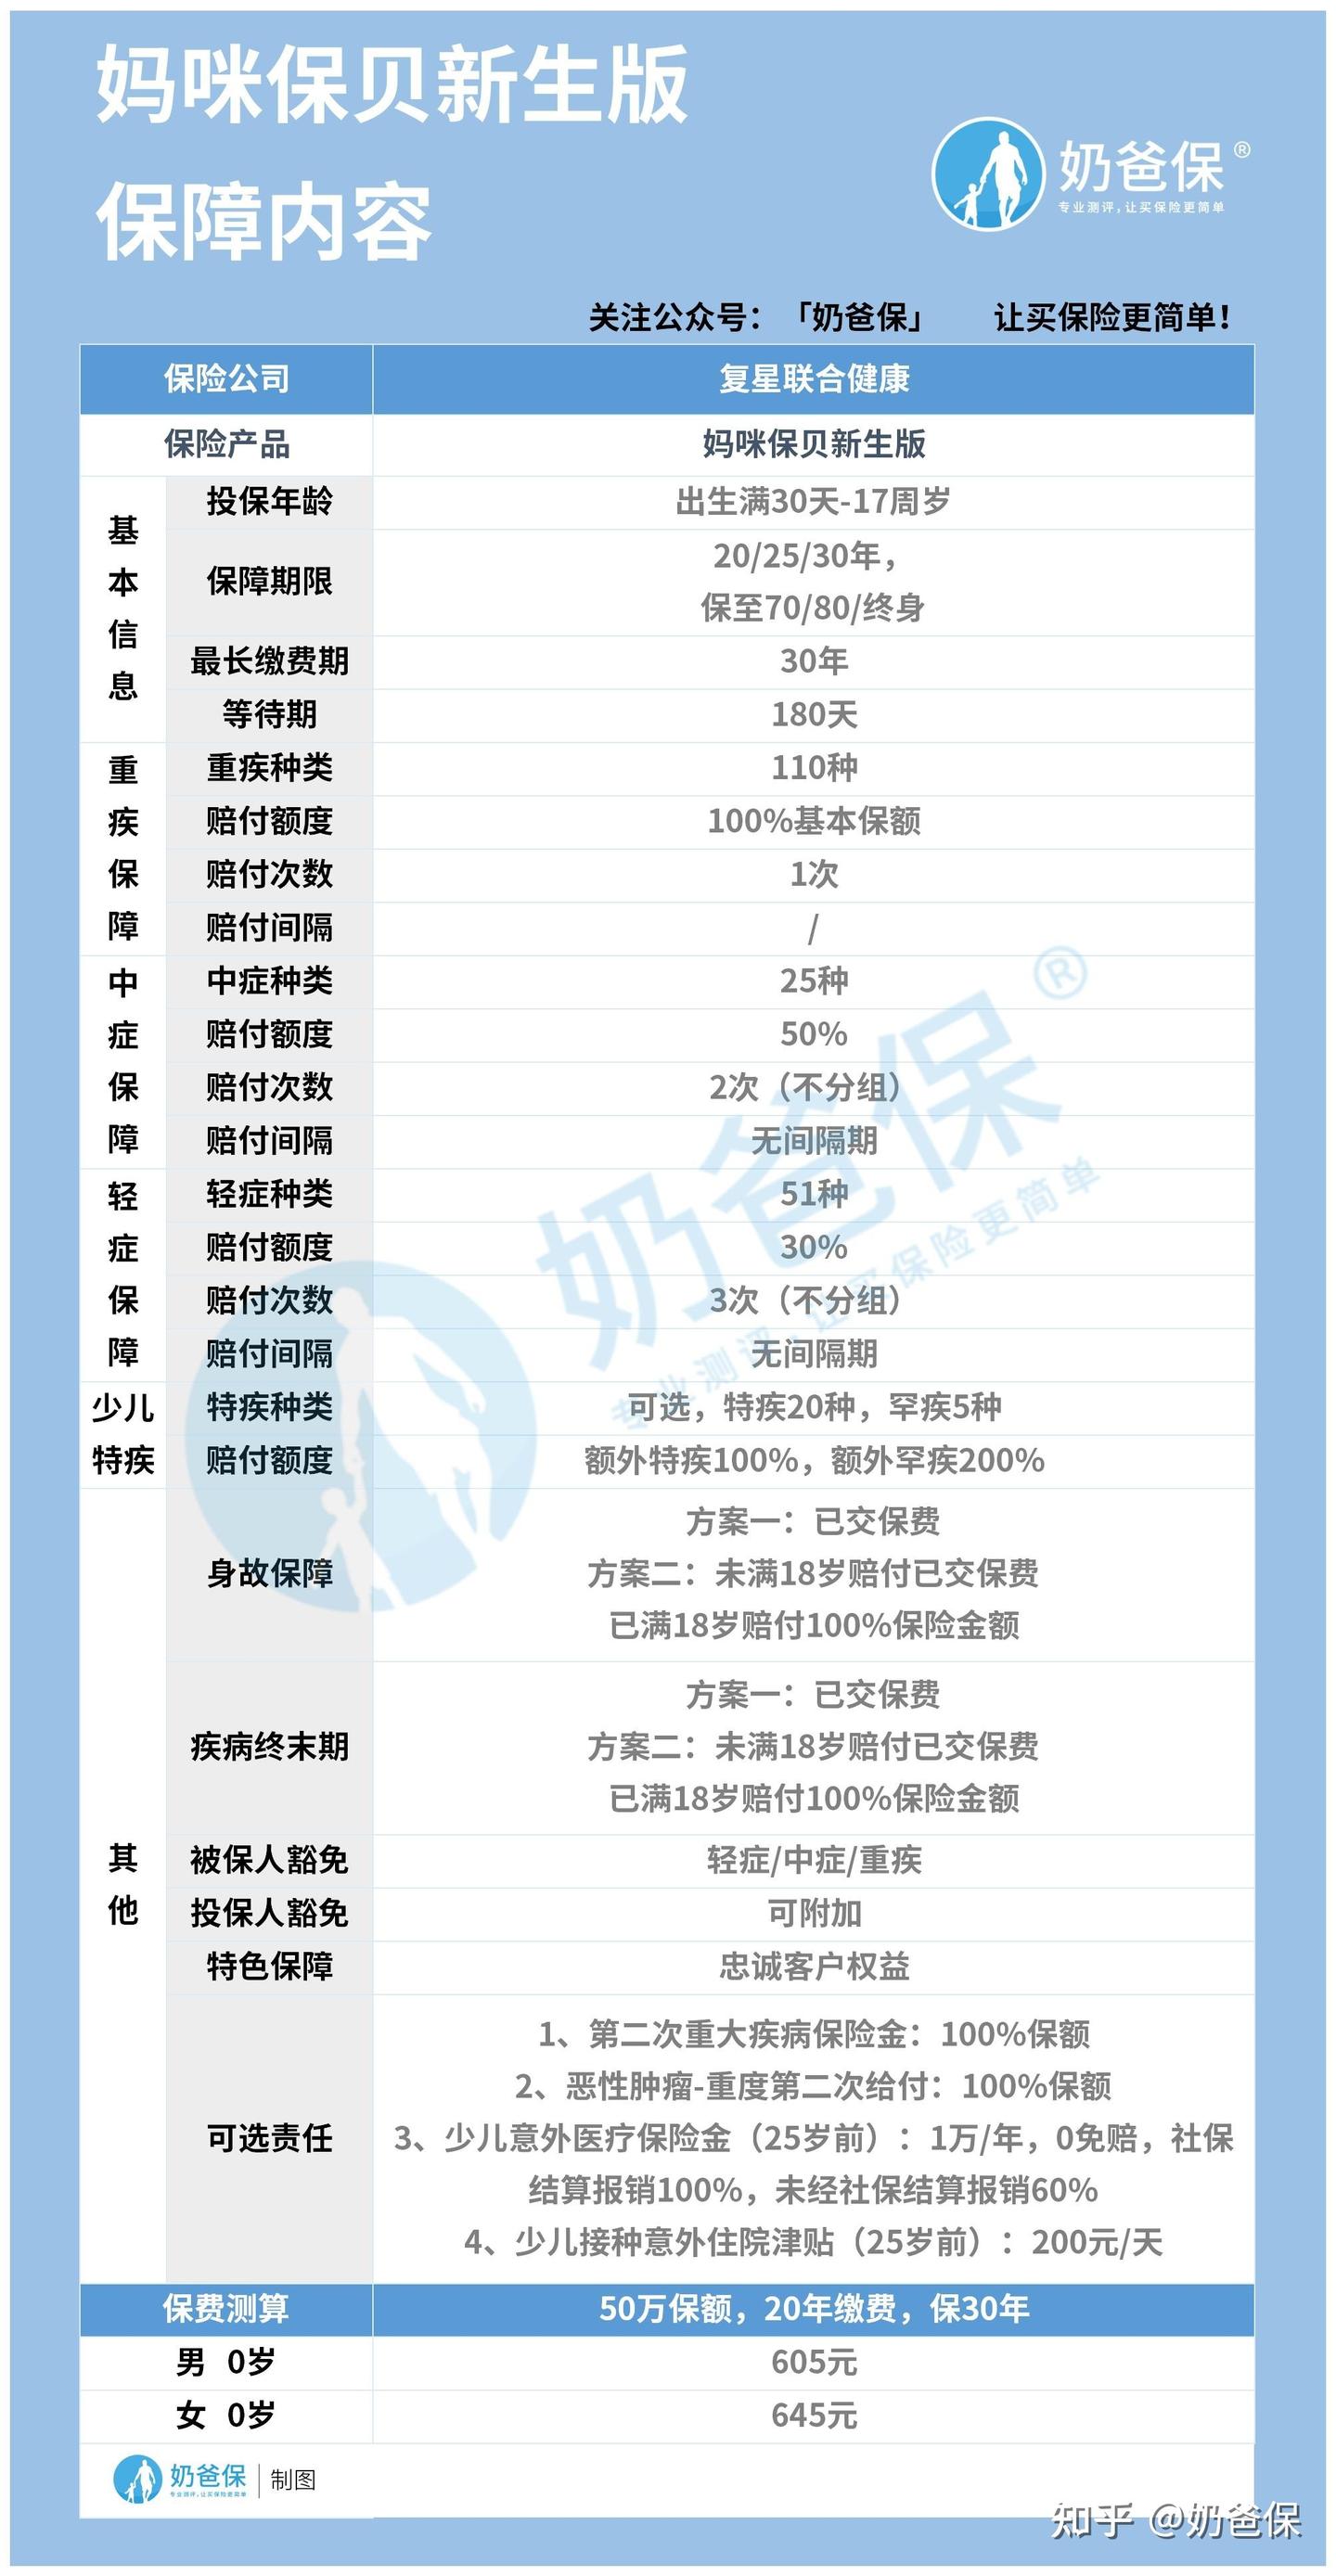
医疗险分两种,重疾险和住院医疗险,这俩经常被搞混。重疾险是确诊合同约定的病(比如白血病、严重脑损伤、脑恶性肿瘤这些),直接赔一笔钱,你拿去治病也好、补贴家用也好,保险公司不管你怎么花。住院医疗险是报销制,住院花多少按比例报,花十万报八万这种。两者是配合关系,不是二选一。
重疾险年龄越小保费越便宜,这个道理跟买车险一样,年轻不出险费率就低。一年千把块钱能撬动几十万保额,一旦真出事,这笔钱能让你不用一边在医院陪床一边算存款还剩多少。住院医疗险就便宜多了,一年几百块,感冒肺炎住院都能用上。我建议两个都配,但预算实在紧,先上住院医疗,再补重疾。住院医疗险有个细节要注意,看免赔额和报销比例,有些产品免赔额一万,感冒住院根本用不上,别光看保费便宜。
如果你想要更适合自己的专业建议,可以直接找我免费咨询;
我会以多年来的经验,根据你的实际情况,给出最适合你的实用建议~
意外险:几十块到几百块,别省这个钱
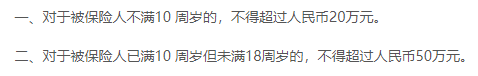
意外险是我最推荐所有家长闭眼入的。一年几十到几百块,杠杆高得离谱。我给我闺女买的那份,一年一百二,意外医疗保额五万,够用了。但这里有个坑——很多家长买意外险只看身故保额,觉得“保额越高越好”。监管对未成年人身故保额有明确规定,十岁以下最高二十万,十到十八岁最高五十万,你买多了也赔不了那么多。真正该看的是意外医疗保额和报销范围,比如孩子摔伤缝针、被狗咬打疫苗,这些门诊费用意外医疗能不能报,才是日常用得上的。
说到意外,溺水这事儿每年夏天都能看到新闻,我老家那边一条河,前年一个十二岁的孩子下去游泳再没上来。这种极端情况谁都不愿意想,但意外险至少能在经济上给家庭一个缓冲。学校里的意外也别忽视,篮筐掉落、体育课骨折、课间打闹磕破头,我处理的理赔里这类占了一大半。
教育金:有钱再考虑,别本末倒置
教育金这东西,说白了是强制储蓄。每年交几千到几万,等孩子上高中、大学时按年领钱。它有个好处是保费豁免——万一大人出事不在了,剩下的保费不用交了,孩子照样能领钱。这个条款很关键,买教育金一定要勾上。
但我得说句实话,教育金适合预算宽裕的家庭,比如想给孩子存出国留学费用的。你要是连大人自己的保障都没配齐,先别碰这个。我见过太多家长,给孩子买教育金一年交两万,自己连份医疗险都没有,这顺序就乱了。保险怎么买,永远先保大人再保小孩,大人倒了才是孩子最大的风险。教育金产品方面,招商信诺的宝贝启航可以看看,意外住院领双倍津贴,社保报销后还能领,十五岁起连续领十一年,覆盖高中大学。但记住,买教育金先看保障条款,收益是次要的,别被业务员拿“收益率”忽悠了。
教育金怎么买?哪类人群比较适合买?或者还有其他的保险问题,点击下方链接,找奶爸咨询~

缴费期别拉太长,灵活比便宜重要
这条是我自己踩过的坑。早年我给一个客户的孩子做了二十年缴费期的重疾险,结果孩子八岁时全家移民了,保单处理起来麻烦得要命。儿童保险最大的特点是“变数大”——孩子成长环境在变,家庭收入在变,医疗技术在变,你根本不知道十年后需要什么。所以缴费期和保障期尽量选短的,五年十年就行,每年保费是贵一点,但灵活性高。别为了每年省几百块把自己锁死二十年,不值。
还有保费豁免,买任何长期险都加上。孩子没有缴费能力,全靠大人。万一大人出事,豁免条款能让保单继续有效,这是保险之上再加一层保险。附加豁免要多花点钱,但经济条件允许的话,这钱别省。
需要注意的是保费豁免功能。
说点行业里不太爱听的大实话
我卖保险八年,见过太多家长被“全能险”坑。一份保单号称什么都能保,重疾、医疗、意外、教育金打包,年交一两万,仔细一看每项保额都低得可怜。这种产品我不推荐,看着省事,实际上性价比极差。正确的做法是拆开买,医疗险归医疗险,意外险归意外险,教育金归教育金,各司其职。保险规划的核心是“保障归保障,理财归理财”,混在一起的产品,两头都做不好。
还有一点,别在孩子身上花太多预算。我见过年收入十五万的家庭,给孩子买保险一年花一万二,大人裸奔。你想想,大人要是倒下了,孩子的保费谁交?所以家庭保险配置方案应该是:先给夫妻俩配齐重疾、医疗、定寿,剩下的预算再给孩子。孩子最大的保障,是父母健康平安。
最后给你一张速查表
- 零到六岁:住院医疗险(几百块)打底,重疾险(千元左右)跟上,意外险(几十到几百)顺手配
- 六到十四岁:意外险重点加强,意外医疗保额往高了选,医疗险和重疾险续着
- 预算宽裕:加教育金,记得勾保费豁免,缴费期选短不选长
- 预算紧张:先保大人,孩子至少把意外险和住院医疗配上,一年几百块能兜住大部分日常风险
- 任何年龄:远离“全能险”,分开买,各管各的
老张听完我这一通,第二天就给全家做了个保单整理,发现他自己那份重疾险还是五年前买的,保额才十五万,赶紧加了保。你看,很多时候不是孩子缺保险,是大人自己没整明白。给孩子买保险之前,先把自己的保障捋一遍,这才叫对孩子负责。
所以奶爸觉得,0-6岁的儿童更适合买儿童医疗保险。
保费豁免是什么意思?或者对产品挑选还有疑问可以点下面来咨询哦~↓↓