去年秋天,一个前同事从北京回了成都。临走前她问我:社保卡里的钱要不要取出来?我愣了一下,问她是不是打算退保。她说不是,就是觉得换了城市,之前交的钱好像就打了水漂,不踏实。
其实这种焦虑太常见了。在北京国贸、深圳南山、上海张江,那些凌晨还亮着灯的写字楼里,无数人都在某个时刻算过这笔账——万一哪天我走了,这些年扣的社保到底还算不算数?
今天不绕弯子,就把社保转移这件事掰开揉碎讲清楚。不喊口号,不堆术语,只说人话。
五险一金里,真正能转走的只有三样
先给个痛快结论:工伤保险和生育保险,转不了。这两项全部由公司缴费,钱进了统筹池子,跟你个人账户没关系,换城市就自动留在原地了。
能转的是养老保险、医疗保险和失业保险,还有住房公积金。但注意,能转不等于全额转。
以养老保险为例,2009年国家出了政策,跨省转移时公司缴费部分只能转走12%。比如你在广州交养老保险,单位缴费比例是14%,那转移时12%跟着你走,剩下2%留在广州。个人交的那8%倒是全额带走。
医疗保险也类似,个人账户里的钱可以全转,统筹部分按各地规则来。失业保险相对简单,缴费年限累计计算,但金额本身不大,很多人懒得折腾。
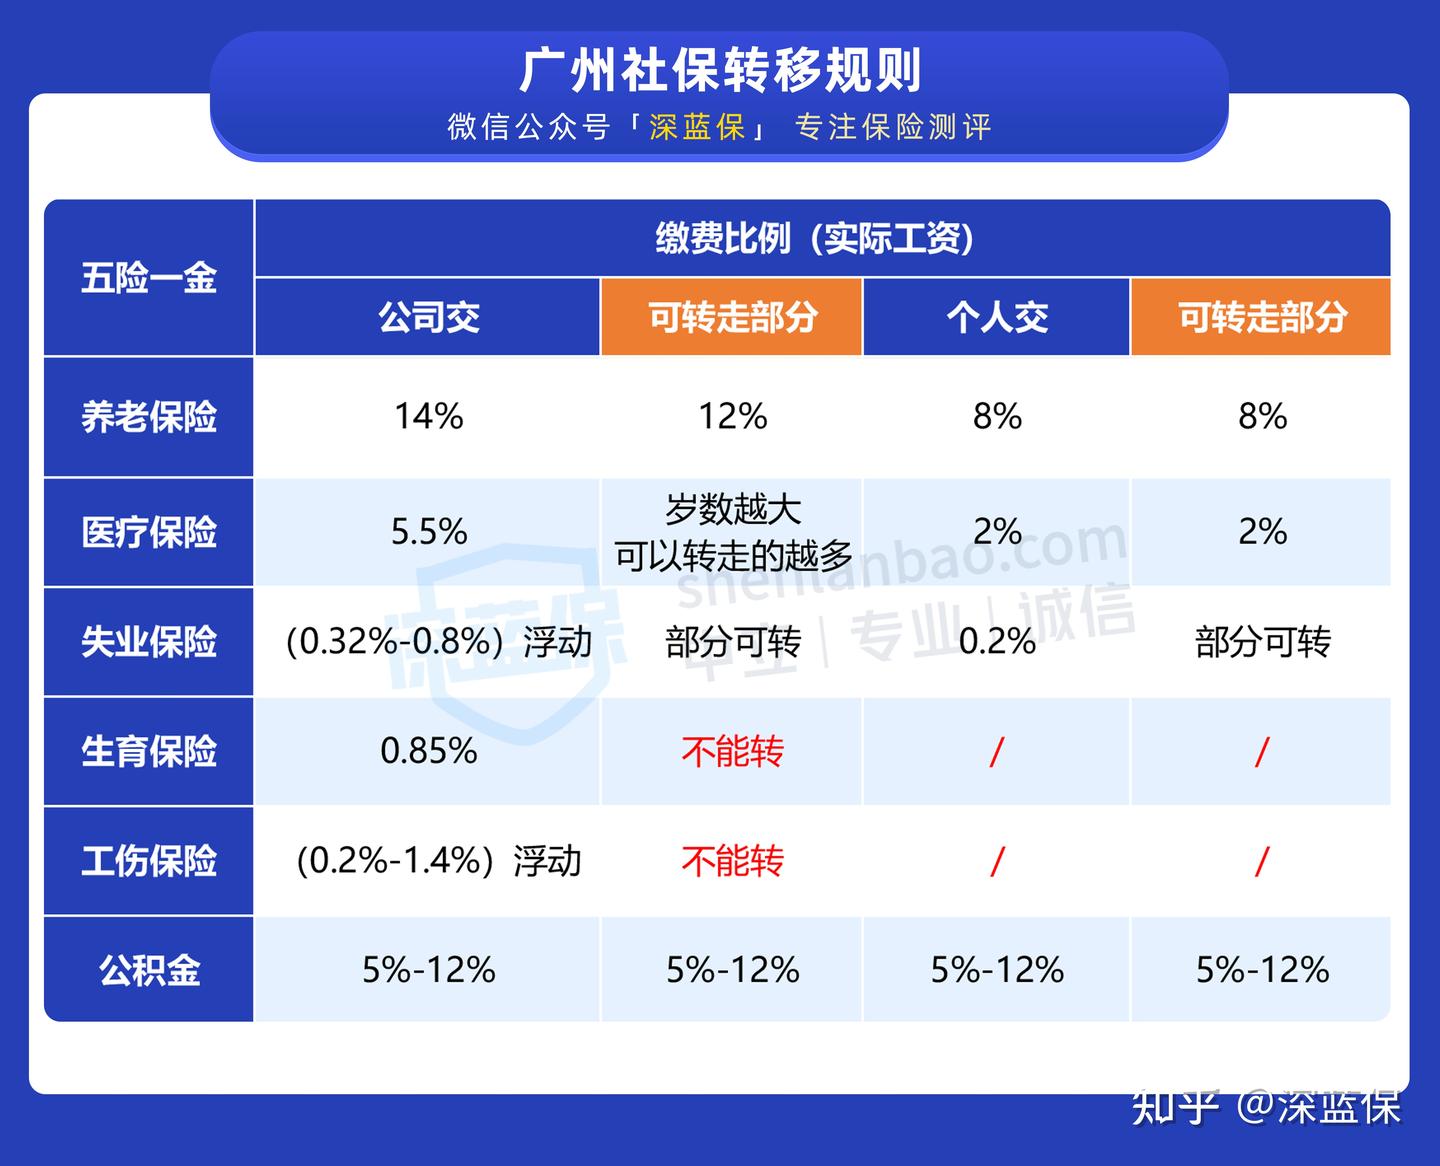
住房公积金是最干脆的,个人和公司交的全部都能转,或者符合条件直接提取也行。
一个真实的坑:医保没转,多交了五年
说个身边的例子。老周,四十三岁,之前在苏州工作了九年,后来跳槽到杭州。他当时觉得医保转不转无所谓,反正新公司会交。结果去年想办退休,发现苏州那九年的医保缴费记录没并过来,杭州这边只认本地实际缴费年限,导致他距离终身医保待遇还差五年。要么一次性补缴,要么继续按月交。里外里多掏了好几万。
这事儿的根源在于,医疗保险目前还没有实现全国联网。你在A城交的年限,B城不主动查是看不到的。所以医保转移的核心逻辑跟养老保险完全不一样。
我的建议很直接:如果你马上要退休了,第一时间把各地医保都归拢到退休地,一分钟都别拖。因为退休时医保年限不够,补缴成本很高,而且政策年年变,越拖越被动。
但如果你还年轻,三四十岁甚至更小,换城市后完全可以先不转医保。新公司会给你交当地的,看病报销不受影响。等将来确定在哪儿退休了,再一次性把散落各地的医保记录合并过去。每转一次都要跑流程、等审核,频繁操作纯属给自己找事。
还有一点要提醒:两地同时交医保是白花钱。系统不互通,但报销时只能选一边,重复参保没有意义。
养老保险,别急着转
很多人一换城市就急着转养老保险,生怕晚了会吃亏。恰恰相反,养老保险可能是最不需要着急的那一个。
原因有三个。
第一,养老保险已经全国联网了。你在任何城市的缴费记录都在系统里存着,不会丢。转入地不承认之前年限这种事,现在基本不会发生。
第二,转移流程本身不轻松。虽然现在可以线上申请,但整个流程走完大概需要45天。这期间如果材料有问题,还得来回补。转一次两次还好,转个四五次,精力成本不小。
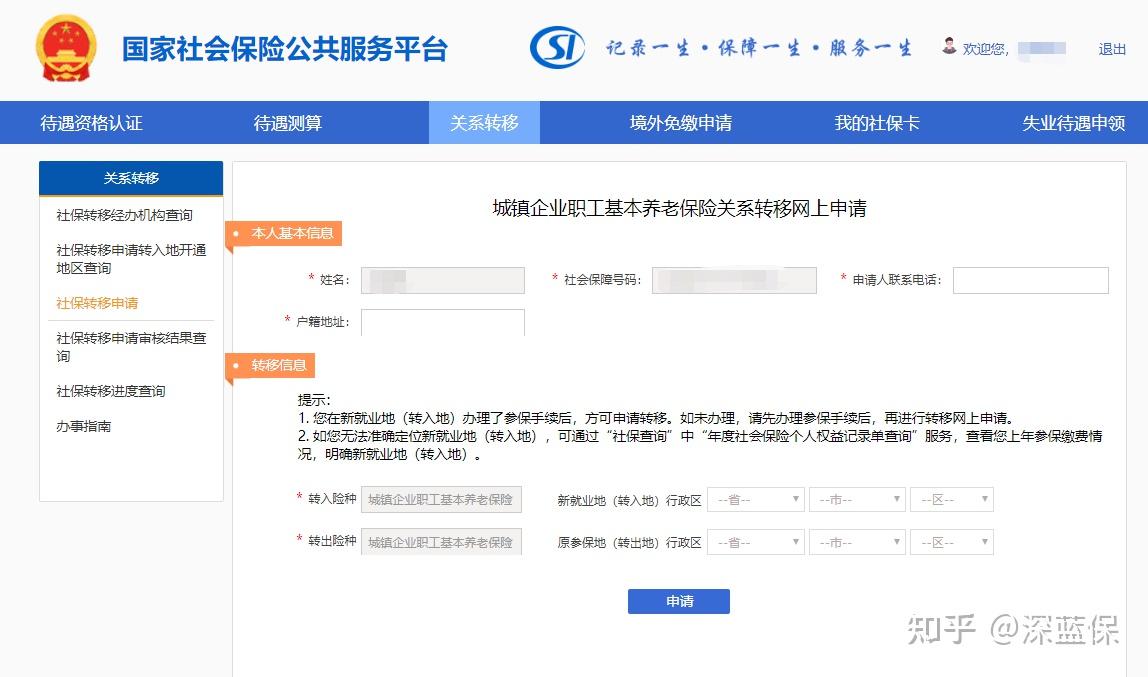
第三,也是最重要的一点——在一线城市交满10年,你就拿到了在当地退休的入场券。这个资格很值钱。因为养老金发放标准跟退休地的社会平均工资挂钩,深圳的养老金水平明显高于大多数内地城市。你要是早早把北京的养老保险转走了,将来想回北京退休就没戏了。
所以养老保险的策略是:快到退休年龄再统一归集。之前在不同城市交的记录都放着,不影响你退休时计算总年限。甚至可以说,不转反而给自己留了选择余地——将来哪个城市养老金高,满足条件就往哪儿靠。
到底在哪儿退休?看最后一个交满10年的地方
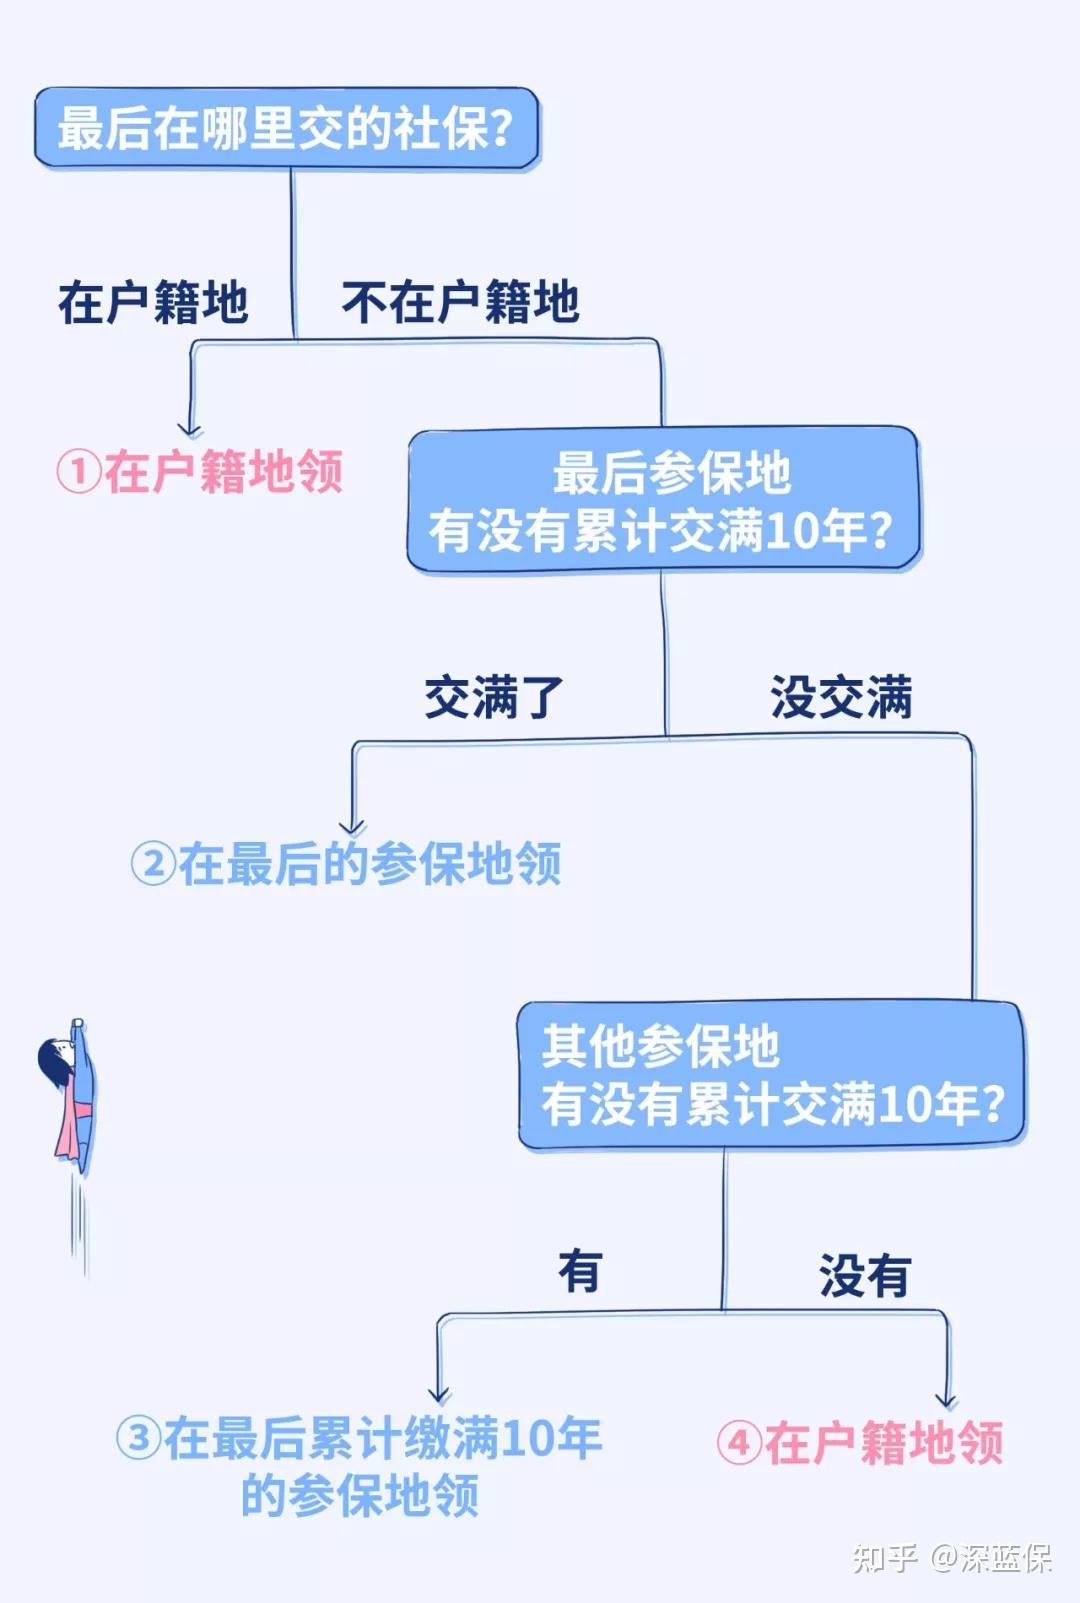
多地交过养老保险,退休地怎么定?规则其实不复杂。
如果你一直在户籍地工作,那就在户籍地退休。如果最后参保地不是户籍地,但在那儿交满了10年,就在最后参保地退。如果最后参保地没交满10年,往前推,看哪个城市交满了10年就在哪儿退。如果所有城市都没满10年,回户籍地。
举个具体例子。小方是南京人,先在北京干了8年,又去上海干了11年,最后回南京干了3年。他最后参保地是南京,但南京只交了3年不够10年,上海交了11年够格,所以他最终在上海退休。
这个规则意味着,如果你在一线城市打拼多年,千万别轻易把社保关系转回老家。哪怕人回去了,社保也可以先放着。等确定退休地之后再动,主动权在自己手里。
社保之外,还得给自己留后手
说句实在话,社保是底裤,不是外套。它能保证你老了有口饭吃,但指望它维持体面生活,不太现实。
医保有起付线、封顶线和目录限制,真遇上大病,自费部分依然沉重。
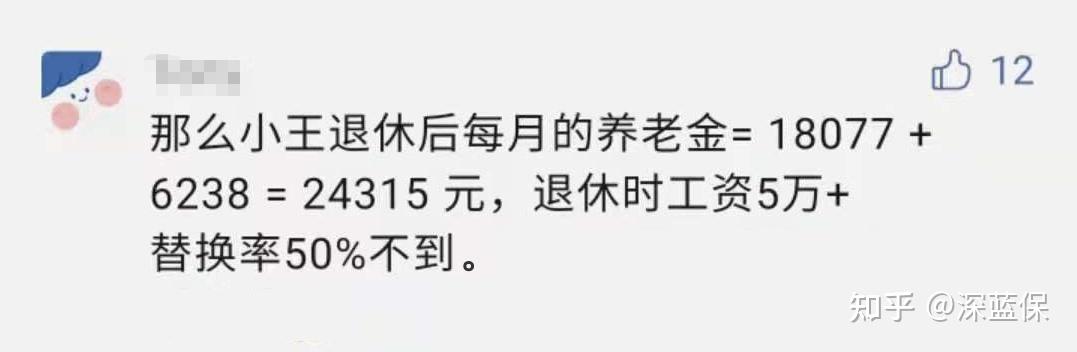
养老金替代率这些年一直在降。有人算过一笔账,月薪五万的人,退休后养老金可能不到两万五,替代率不足50%。如果只靠社保,退休后生活质量断崖式下跌几乎是必然的。
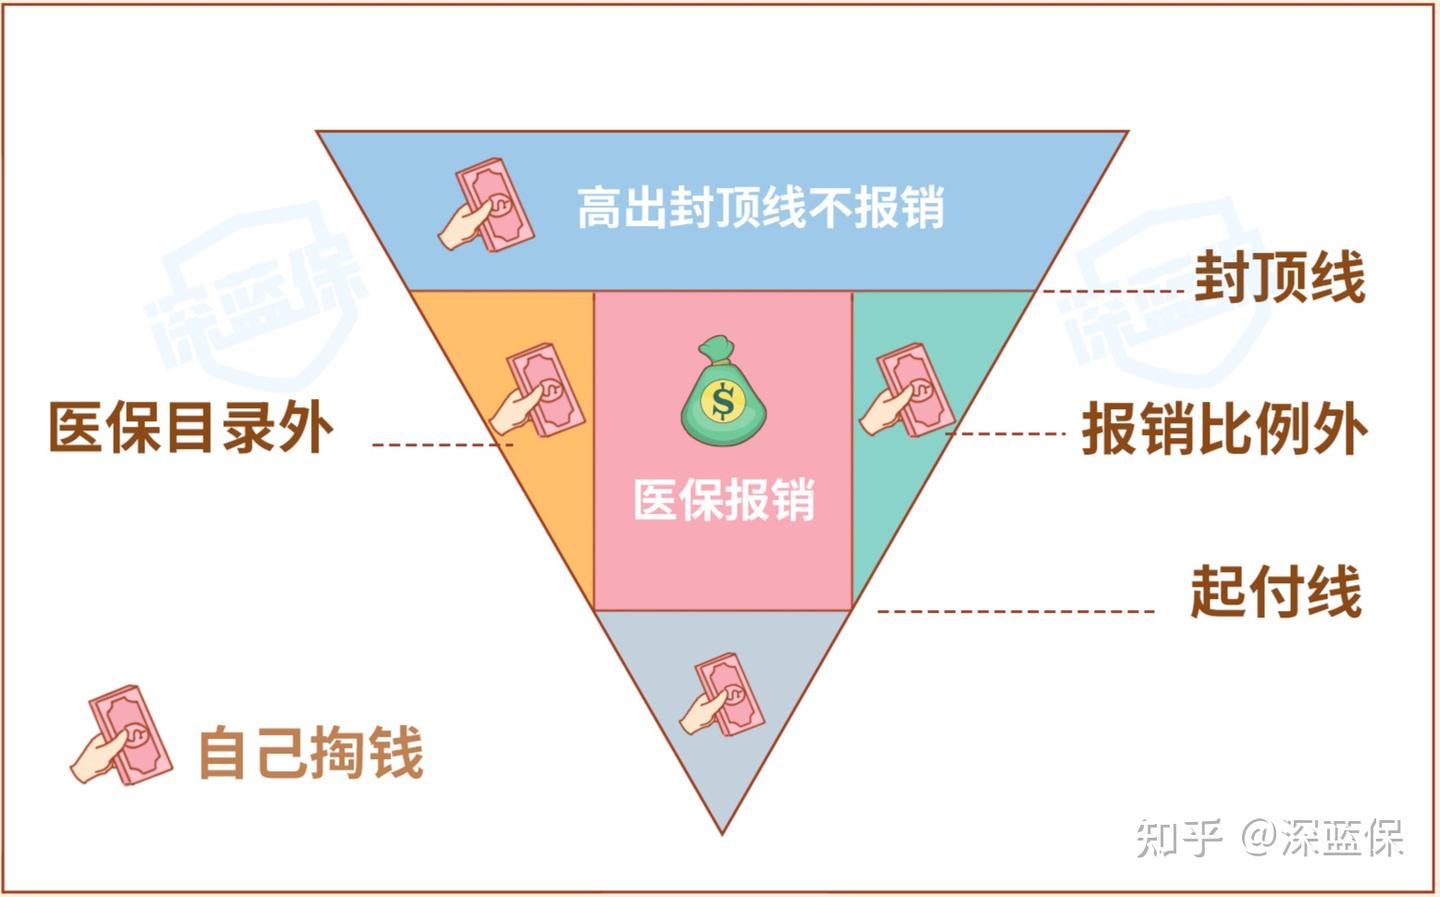
所以,如果你还年轻、收入尚可,趁早做两件事。
一是配一份百万医疗险。年轻人一年几百块,保额上百万,社保报销完超过免赔额的部分基本都能覆盖。这是杠杆最高的健康保障,没有之一。
二是考虑商业养老保险。年金险或者增额终身寿,锁定长期利率,退休后定期领钱。它不会让你暴富,但能给你一笔确定性的现金流,活多久领多久。做退休规划的时候,这部分和社保搭配着看,心里才有底。
商业养老保险产品差异挺大,有的前期现价高,有的领取金额多,有的附带养老社区。选哪个取决于你更看重灵活性还是长期收益。如果拿不准,可以找独立第三方帮你做产品对比,别只听一家公司的业务员说。
养老保险推荐这件事没有标准答案,三十岁买和五十岁买,逻辑完全不一样。但有一件事是确定的:越早准备,复利效应越明显,每年要掏的钱也越少。
最后说几句实在的
离开一座城市,社保转移是绕不开的。但别把它想得太复杂,也别被一些自媒体吓唬住。记住三条就行:医保看退休时间决定转不转,养老保险等到临近退休再归集,公积金随时可以处理。
真正重要的是,别把全部希望寄托在社保上。社保保基本,商业保险保品质,两个轮子一起转,退休后的日子才稳当。
至于那些说“社保白交了”的言论,听听就好。钱在账户里,年限在系统里,谁也拿不走。你要做的,是在合适的时间做合适的操作,而不是被焦虑推着走。