先甩个数据:去年70多家保险公司理赔年报,获赔率超过96%,平均理赔时间不到2天。就这,还有一堆人觉得网上买保险是骗人的。
事情是这样的。前两天有个朋友急吼吼发给我一个页面,问我:”你之前推荐的那个重疾险,618降了多少?”我打开一看,好家伙,七折大酬宾。当时我就倒吸一口凉气——保险公司这是把财富密码玩明白了啊。
但且慢。今天这篇东西,就是写给那些正在纠结要不要趁618下手、又怕网上买保险被坑的人看的。不整虚的,直接给结论,顺带把目前性价比最能打的产品列一列。
保险打折这件事,别抱幻想
一款保险产品备案上市之后,任何一点改动都要监管批准。监管不会因为618就给你开绿灯。所以你看到的”打折”,通常是两种情况:一是产品备案时就是浮动费率,满足条件可以调价;二是通过赠险方式免保费,但赠险只能在100块以内。
说白了,同一款产品在哪个渠道买,价格都一样。为了省那几十块钱等到618,真不值当。早买早保障,这是实话。
网上买保险的三个坑,你踩过几个
都2026年了,互联网保险对很多人还是新鲜事物。我总结了三个人们最常担心的点,挨个说。
网上买的保险,理赔会不会特别难?
线下买保险,业务员围着你嘘寒问暖;线上买,全程隔着屏幕,甚至找不到人。这种担忧我特别理解。但咱们不看情绪看数据——
如果需要更适合自己的专业意见,可以随时找我,
我会以服务上万家庭的经验,结合你的实际情况,给到最实用的建议~

我翻了70多家公司2021年的理赔年报,获赔率超过96%的有60家,平均理赔时间不到2天。连德华安顾、东吴人寿、中信保诚这些你没怎么听过的小公司,理赔也不含糊。
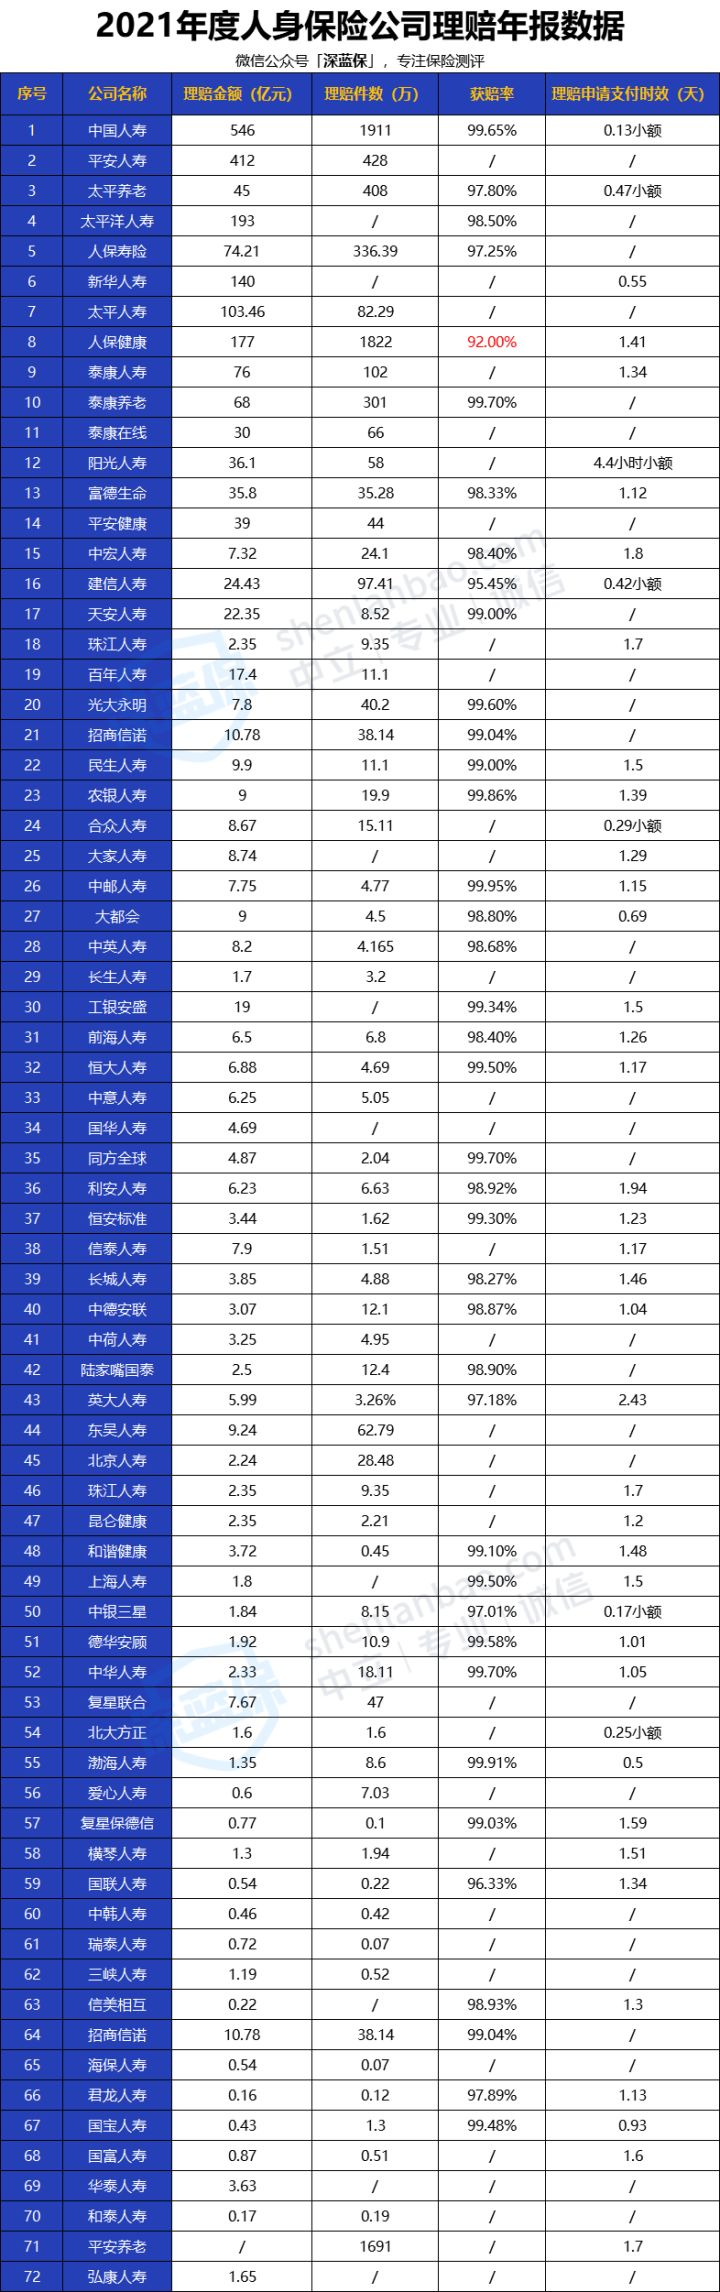
保险公司开门做生意,理赔是天经地义的事。被拒赔的,大多是因为没做好如实告知,或者根本不在保障范围内。
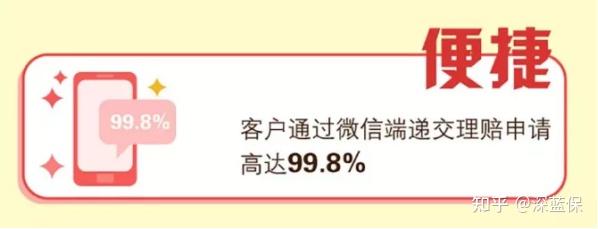
至于理赔流程,线上反而更方便。官网、APP、微信公众号都能操作,拍照上传或者邮寄材料就行。有些公司线上理赔占比高达99.8%。你在线下买的保险,很多公司现在也引导你线上理赔了。
说到底,保险赔不赔,合同条款说了算。跟你在哪买的没关系。线下有业务员协助理赔确实省心,但前提是,若干年后你那位业务员还没离职。
网上会不会买到假保险?
《保险法》有明文规定,电子保单和纸质保单法律效力一样。不放心的话,可以跟客服申请邮寄纸质保单。
验证真假最简单的方法:直接打保险公司客服电话确认。还有一种情况——你在保险公司官网找不到某款产品,不代表它是假的。保险公司会把特定产品放在专属渠道卖,比如人保健康的好医保,只能在支付宝买,你去官网或找业务员,人家也不卖给你。
万一出事,我要怎么申请理赔?如果保险公司耍赖不赔,那我找谁说理去?
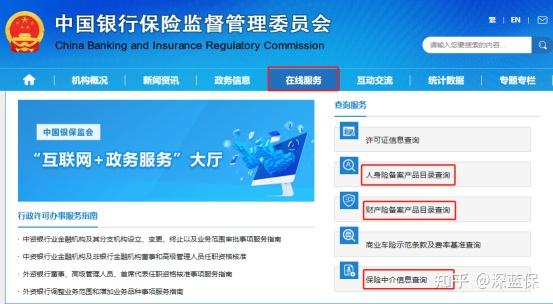
查产品时注意,很多网销保险有专门的销售名称,比如支付宝上的好医保,合同上的正式名称其实是”悠享保”。买完之后,也可以把身份证号和保单号报给客服,让人工帮你验真。
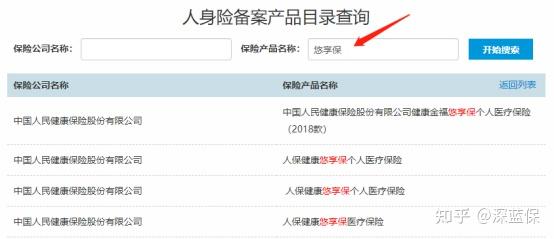
在银保监会严监管之下,网上买保险跟买基金、股票一样安全。
便宜是不是没好货?
网销保险最大的优势就是便宜,重疾险尤其明显。我拿某款网销A重疾险和线下B产品对比过:
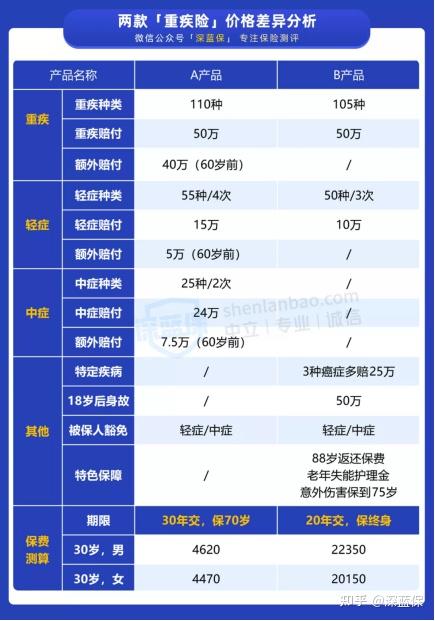
同样50万保额,A产品价格只有B的五分之一左右。差距这么大,原因有几个。
一是保障时间不同。B保终身,A只保到70岁。年龄越大得重疾概率越高,保得越久自然越贵。而且A分30年交费,B要求20年交完,交费期越长每年压力越小,跟买房贷款一个道理。
二是保障责任不同。
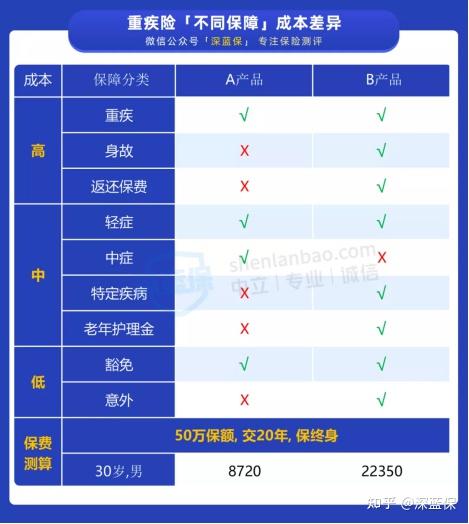
B产品多了身故和返还保费等功能。但保障多不代表保障好——B的身故、老年护理和重疾是共用额度的,相当于你付了3份钱,最后只能赔1份。A产品虽然简单,但重疾、中症、轻症都有,已经是一份标准重疾险了。
在银保监会官网上,点击在线服务,可以查询保险中介架构、从业人员、备案产品等信息。
网销重疾险便宜的关键在于保障责任灵活可选。你可以自由搭配,价格调整空间大。线下重疾险基本都保终身、带身故责任,甚至强制捆绑保费返还,你只能接受或者不买,没得选。
另外,保险公司经营成本也不同。新兴互联网保险公司没有代理人队伍,场地租金等固定成本少,为了抢市场自然推出性价比更高的产品。一分钱一分货这句话,在信息严重不对称的保险领域并不适用。
网上买保险,三步走
没有专人协助,怎么才能买对?三步。
第一步,搞清楚自己要什么。重疾险、医疗险、寿险、意外险、年金险,每种解决的问题不一样。担心生大病,重疾险+百万医疗险是绝配——医疗险报销治疗费,重疾险赔一笔钱当日常开销。上有老下有小的家庭,给顶梁柱配份定期寿险。经常出差奔波,意外险杠杆极高。
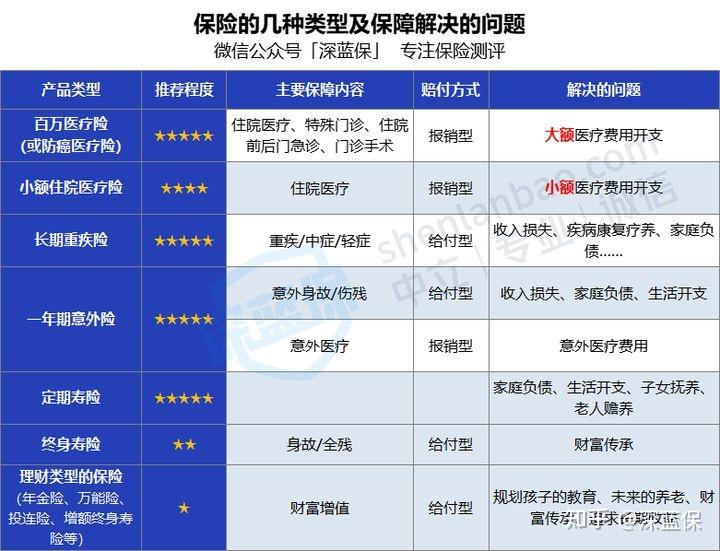
注意,给付型保险可以同时买多份,理赔叠加赔;报销型买一份就够了,买再多也只能报销不超过实际花费的钱。
第二步,了解产品。产品介绍页面能看到保障详情、理赔案例、常见问题。比如某款医疗险,一般疾病及意外最高报销200万,100种特定重疾一年最高报销400万。
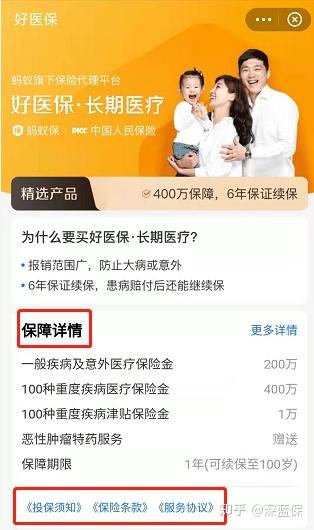
但光看这些不够。页面底部通常有投保须知、保险条款、服务协议,这些才关键。
看条款重点看两部分:保险责任(保什么)和责任免除(不保什么)。酒驾吸毒这些肯定不保。投保须知和特别约定同样重要。
第三步,确认自己能不能买。很多时候不是买保险,而是申请保险。健康险必须符合健康要求。以好医保6年版为例:
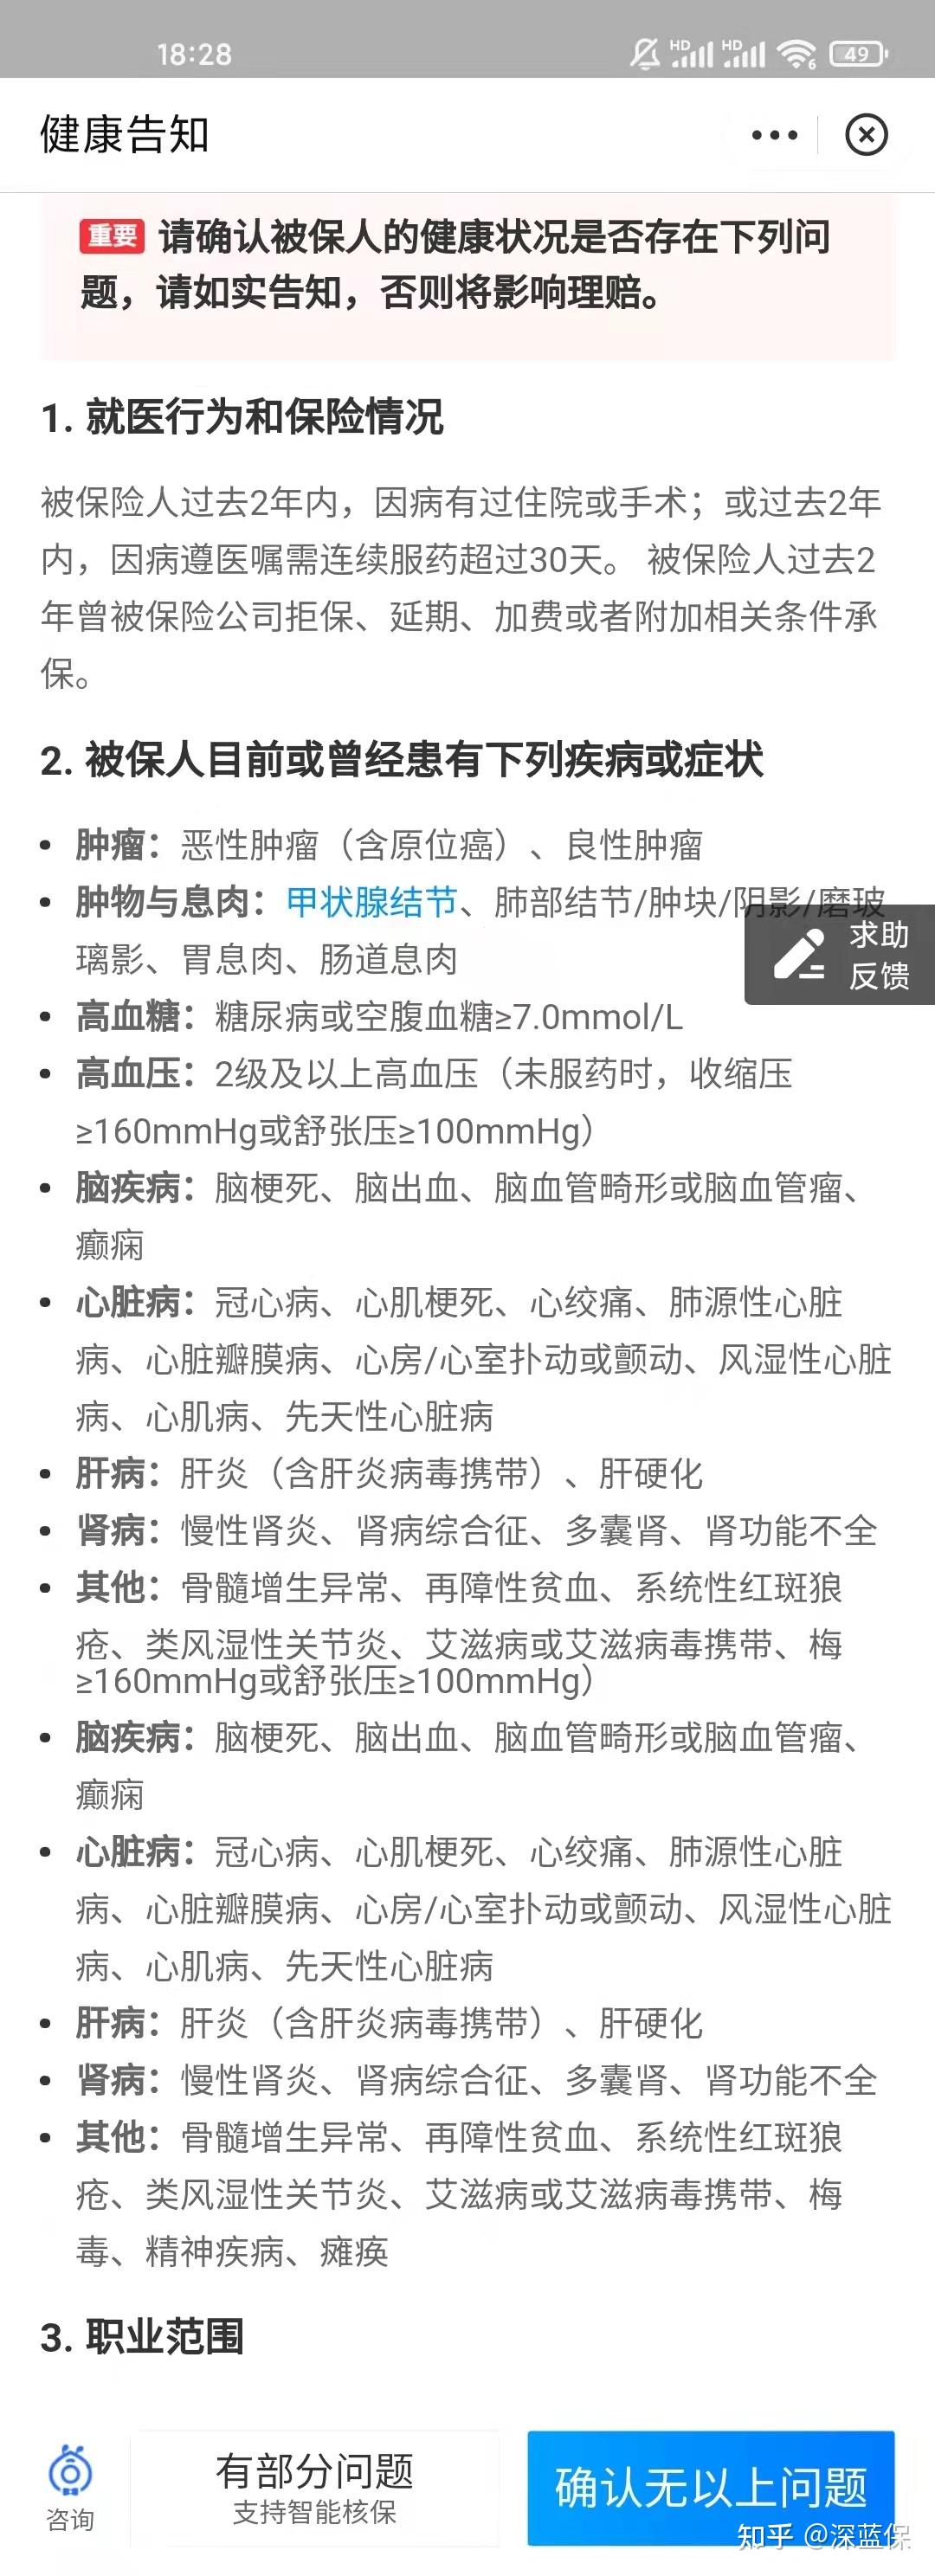
如果被问到的高血压、冠心病等疾病你有,就不能顺利通过健康告知。不过很多网销产品有智能核保功能,一定要好好利用。
保障终身,还是保一辈子?
选择分20年缴费,还是30年?
到底要不要身故责任?保费返还责任?
……
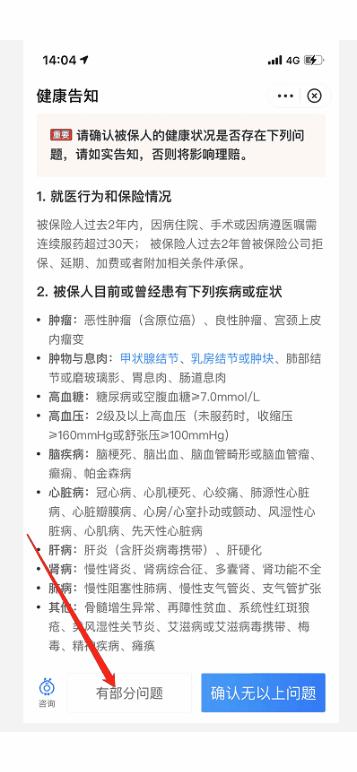
健康告知涉及不少专业术语,小白建议找专业人士帮忙,别大意。这直接关系到后续能不能顺利理赔。身体有小毛病不知道买什么的,可以参考常见疾病投保攻略,我汇总了高血压、结节、乙肝等能顺利投保的产品清单。
目前最能打的产品,我帮你筛了一遍
对比了数百款产品后,我按重疾险、百万医疗险、意外险、定期寿险四个险种整理了推荐榜单。上榜的都是当前性价比最高的。
重疾险榜单
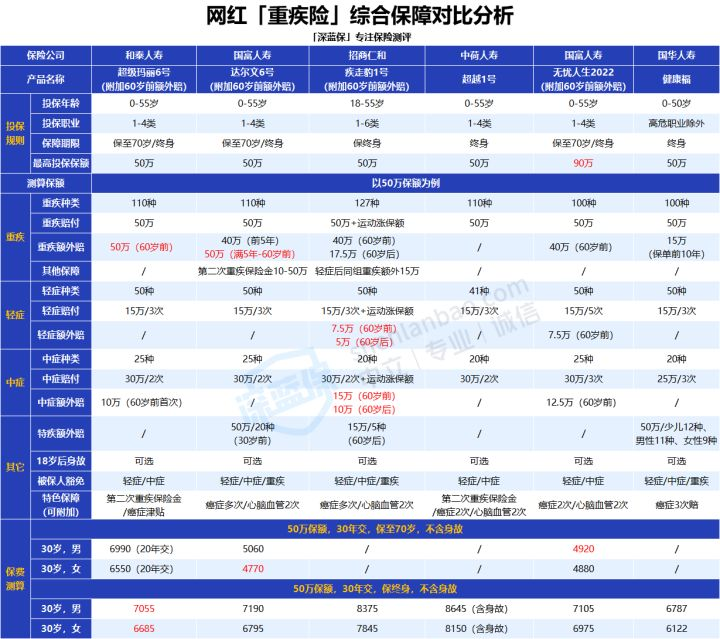
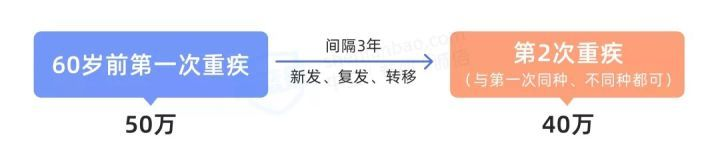
超级玛丽6号——保终身首选。重疾/中症赔付比例高,60岁前首次确诊重疾或中症,分别多赔100%和20%保额。买50万,重疾能赔100万。同种重疾能赔两次,60岁前得重疾赔保额,3年后复发或确诊其他重疾,再按80%赔一次。30岁保终身买50万附加60岁前额外赔,保费只要六七千。
注意事项:黑龙江、辽宁、内蒙古等地最高只能买30万保额。保到70岁最长交费20年。
达尔文6号——保70岁首选。投保前5年得重疾额外赔80%,满5年到60岁前额外赔100%。自带重疾二次赔,60岁前第二次确诊非同一重疾,最高赔100%保额。30岁买50万30年交,每年只要四五千。癌症多次赔和心脑血管二次赔只能二选一,优先选癌症。东三省、内蒙古、河南的朋友加重疾额外赔后最高只能买35万。
招商仁和疾走豹1号——赔付比例高到离谱。自带11种特定重疾额外赔,同种疾病先轻症后恶化成重疾多赔30%。60岁后确诊老年特定疾病且长期护理,每月赔0.5%保额,最高额外赔30%。运动涨保额,前5年每年达标第二年涨5%,最高涨25%。疾病关爱金终身都能额外赔,60岁前重疾/中症/轻症额外赔80%/30%/15%,60岁后额外赔35%/20%/10%。
如果条件全符合,重疾保额最高赔235%,买50万能赔117.5万。但只能保终身,保费也贵一些。
超越1号核保宽松,肺结节、乳腺结节、乙肝、高血压、甲状腺癌都有机会承保,身体有异常的优先考虑。不过捆绑身故责任,保费略贵。无忧人生2022能买纯重疾保障,30岁买50万保到70岁每年只要两千多,适合加保,最高能买90万。健康福在支付宝卖,保障中规中矩,信赖支付宝的可以看看。
总结一下:预算有限保到70岁,优先达尔文6号;预算充足保终身,超级玛丽6号性价比最高;想赔得更多,疾走豹1号。线上产品保障更好,身故责任自由可选,保额额外赔也能灵活附加,均价五六千就能买到不错保障,是大公司的一半。
百万医疗险榜单
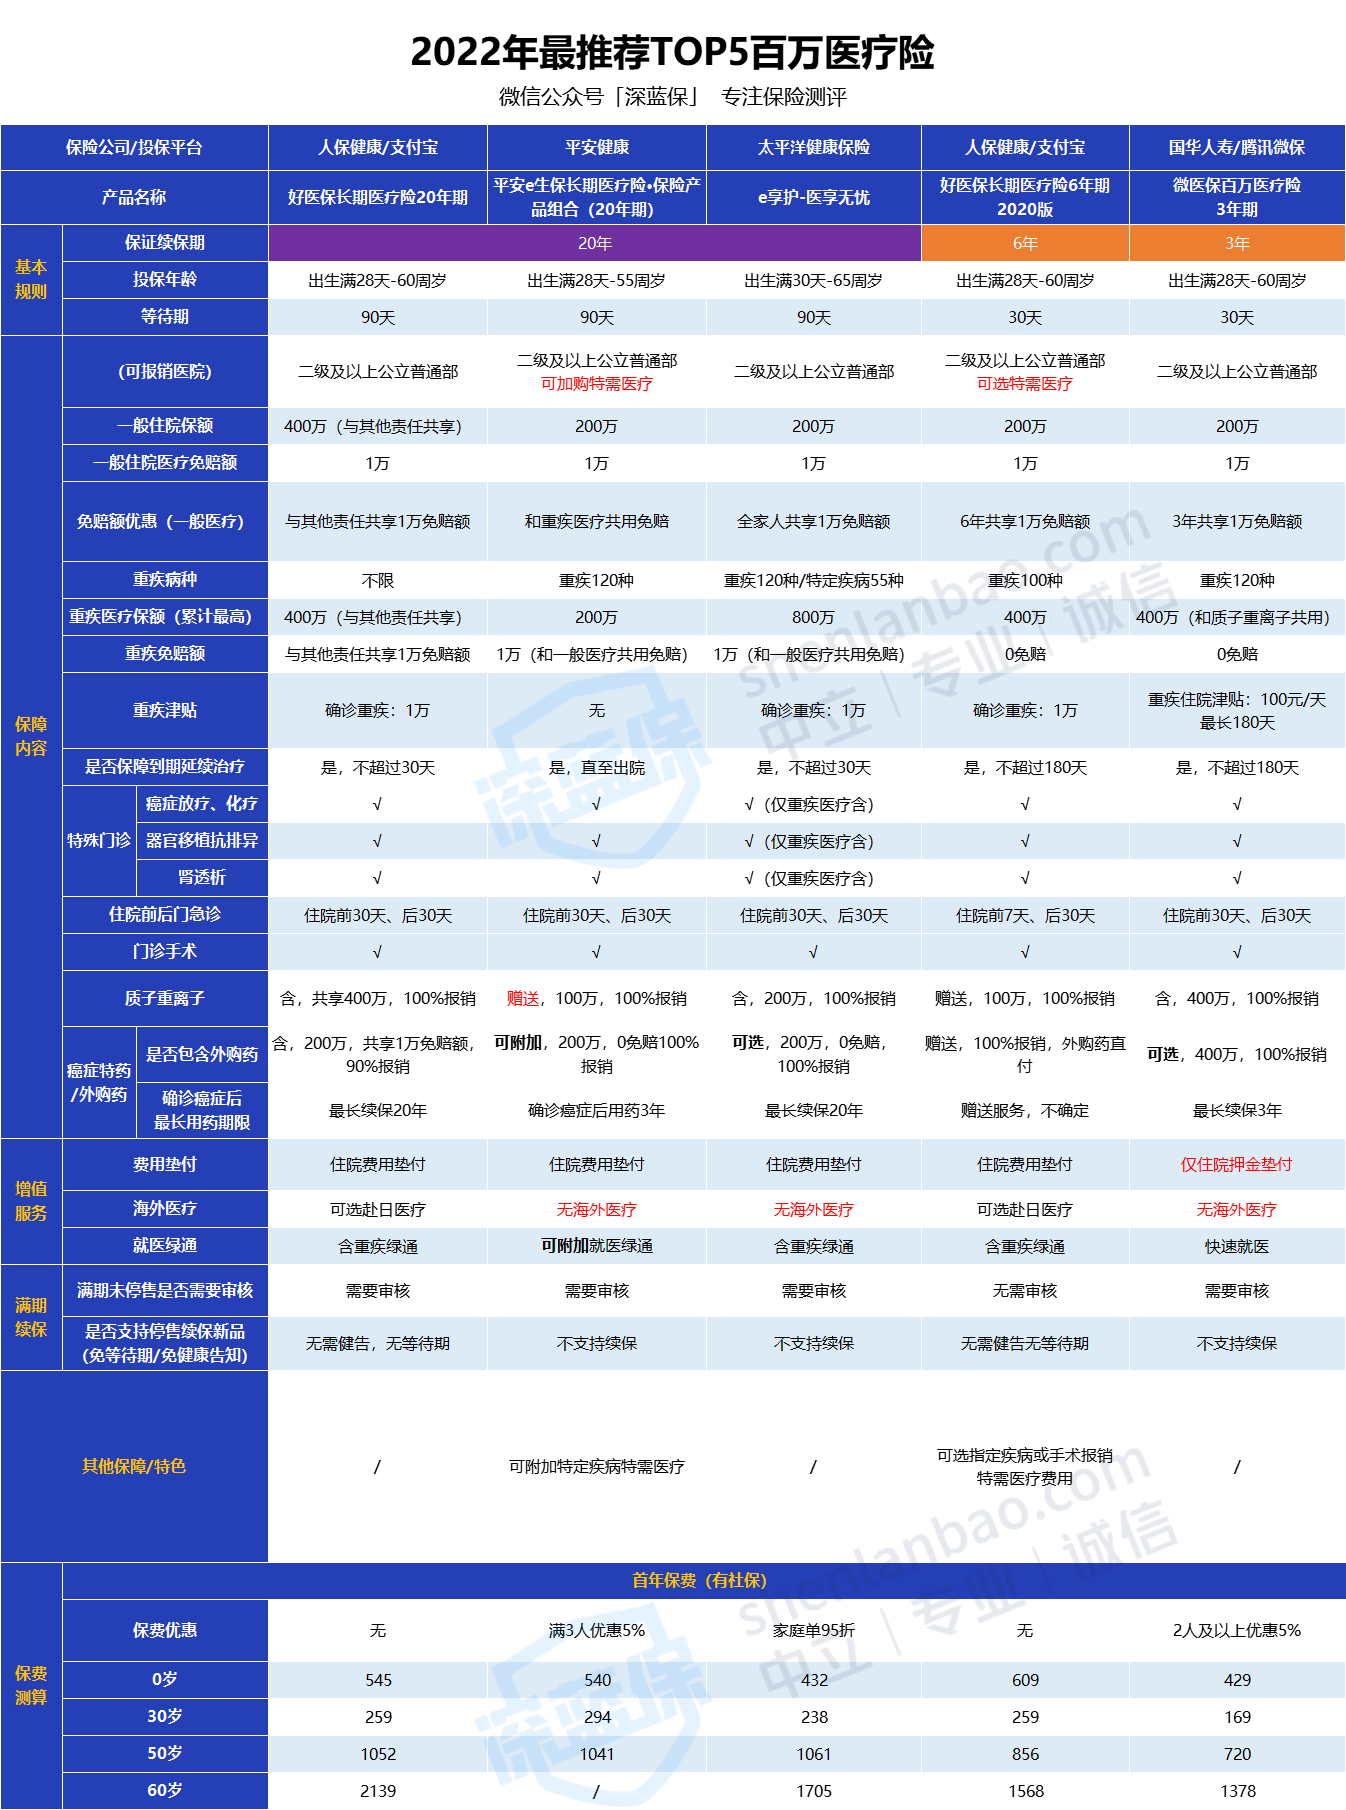
推荐top5:太平洋e享护·医享无忧、好医保20年期、平安e生保长期医疗、好医保6年期、微医保百万医疗险3年期。
医享无忧是太平洋健康最新推出的20年期医疗险,涵盖一般住院、特定疾病、特定重疾,20年内总限额800万。外购药100%报销写入条款,费用垫付、就医绿通都有。保证续保20年,期间产品停售也能接着买。20年后续保需审核,这是长期医疗险通病,但20年内不用担心停售。
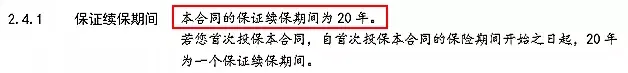
好医保6年版基本保障全面,就医绿通、费用垫付、外购药都有。保证续保6年,不如20年的产品,但到期后只要产品没停售,可以无需审核续保,这是独特优势。
意外险榜单
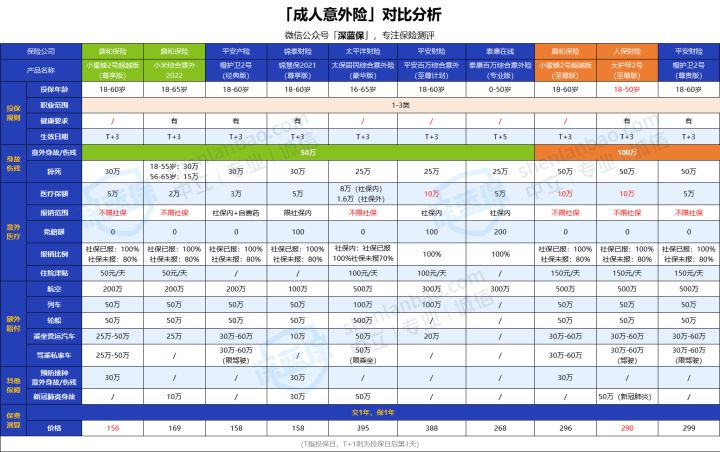
18-65岁成年人重点关注。想买50万保额,推荐小蜜蜂2号超越版、小米综合意外2020。
最后说一句,保险没折扣可打,没必要等618双十一。同一款产品哪个渠道价格都一样,就算真”打折”力度也微乎其微,只存在医疗险和意外险中。为了省几十块一直等,太得不偿失。早买早保障,这是真心话。