上个月老客户李姐给我打电话,声音都是抖的。她2019年买了一份年金险,每年交10万,交了5年,本想着60岁开始领钱养老。结果去年她老公生意周转不开,她想从这份保单里取点钱出来应急,一查现金价值,傻眼了——交了50万,账户里只有38万出头。她问我:“这钱不是我的吗?怎么取出来还亏了?”
这事我太熟了。在理赔部门那5年,我见过太多人把年金险和增额寿当成“升级版银行存款”,买的时候只看收益数字,根本不看钱什么时候能拿出来、能拿多少。结果真到用钱的时候,要么取不出来,要么取出来亏一大截。
今天不说废话,就用李姐这种真实案例,把年金险和增额寿到底怎么选讲透。看完你至少能避开十几万的损失。
年金险和增额寿,差的不是收益,是“钱归谁管”
很多人以为这俩都是“能领钱的保险”,随便买哪个都行。但在我眼里,它们的区别就一个词:控制权。
增额寿的钱,始终在你自己手里。保单满5年之后,你想取就取,取多少自己定,不取就放在里面复利滚着。年金险不一样,它的钱是“上交”给保险公司的,到了约定时间,保险公司按年或按月打给你,你想提前多拿?没门。
看这张图更直观:
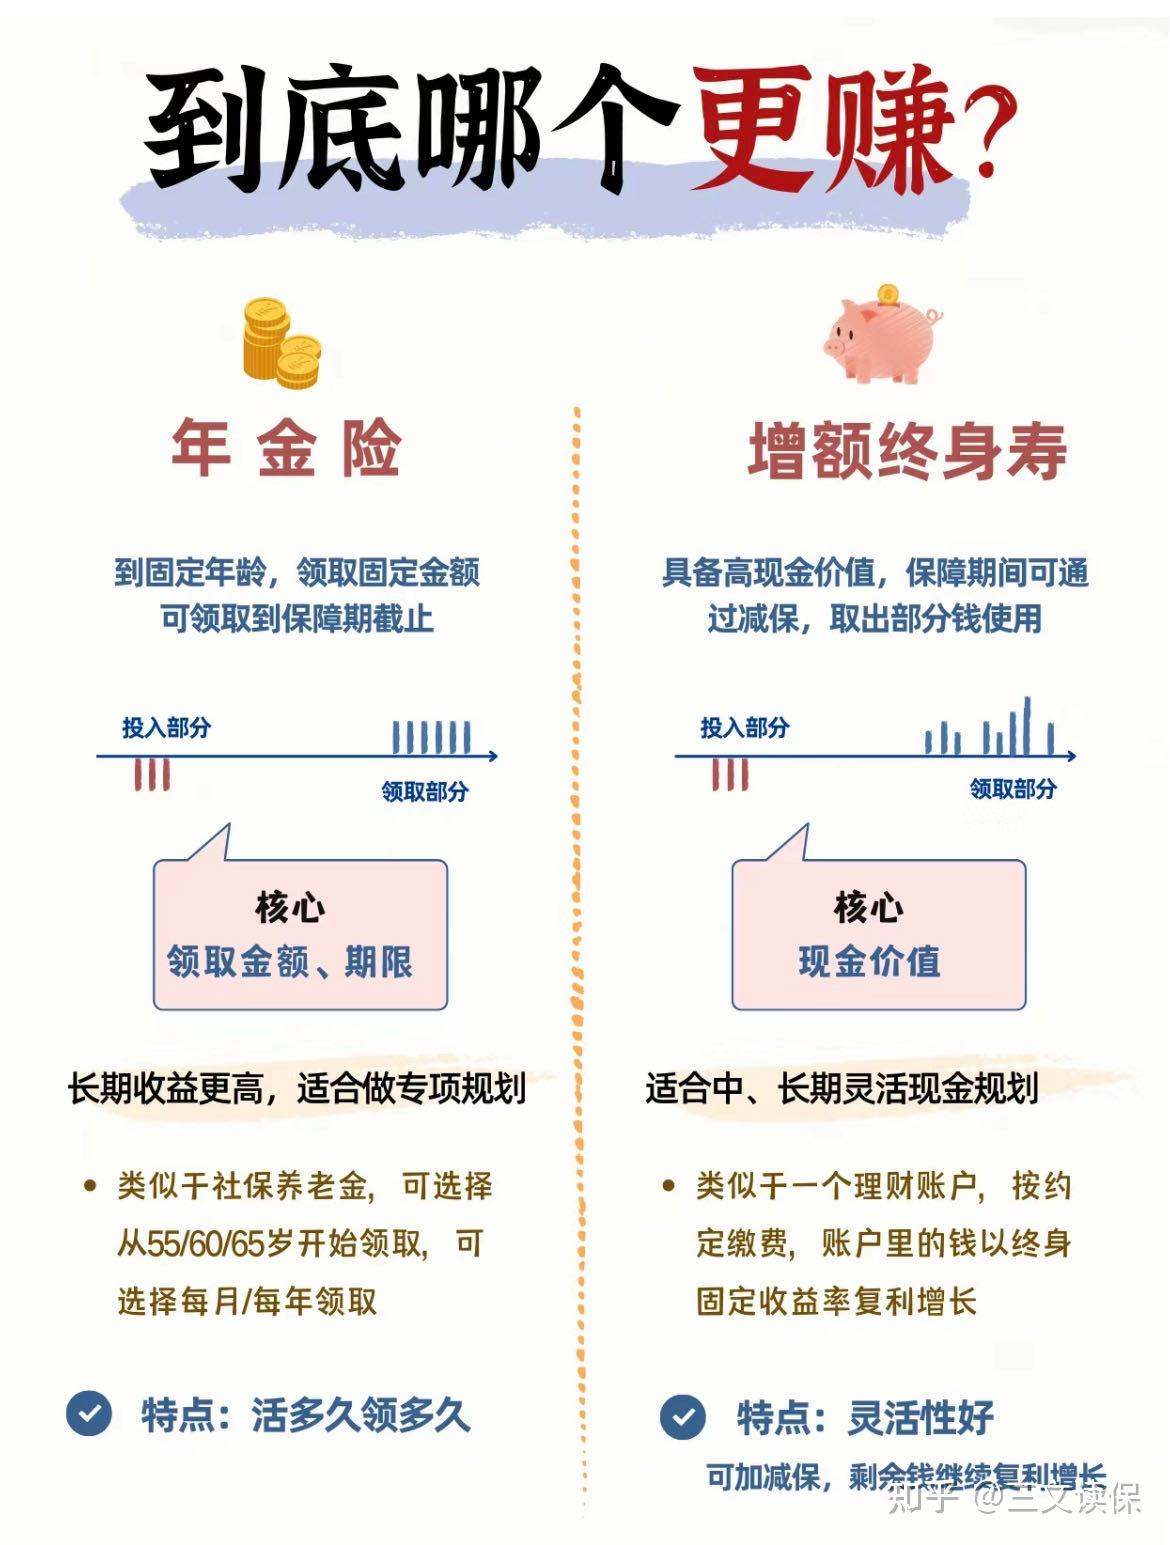
所以选哪个,根本不用纠结收益谁高谁低,先问自己一句话:这笔钱,你是想自己管,还是交给保险公司管?
想自己管,随时可能要用,选增额寿。想专款专用,怕自己手贱花掉,选年金险。
下面我分三个最常见的用钱场景,代入具体数字给你看,差别到底有多大。
养老的钱,别让增额寿“提前花光”
拿35岁女性,每年交10万交5年,60岁开始领钱来算。我用目前市面上最顶尖的两款产品做了个对比:
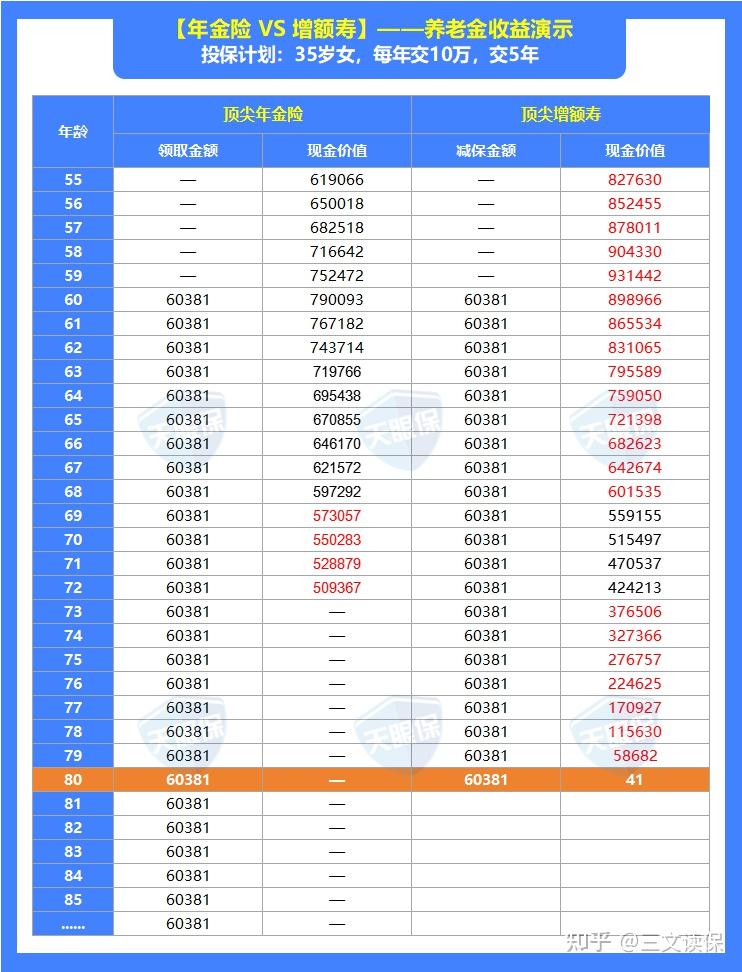
注意看68岁之前,增额寿的现金价值一直压着年金险打。59岁还没开始领年金的时候,增额寿账户里有93万,年金险只有75万,差了整整18万。
但把时间拉长到80岁以后,情况就反过来了。增额寿账户里的钱越取越少,最后归零。年金险呢?只要人活着,每年60381元雷打不动到账。
这就是我为什么总说:养老的钱,必须选年金险。 你活到90岁,增额寿可能75岁就取空了,后面15年喝西北风?年金险是活多久领多久,这才是真正的“养老保险”。
你要是想看看目前哪款年金险领得最多,可以点下面卡片加我,我把对比了62款年金险之后筛出来的天花板级别榜单发你。

教育金,关键看18到24岁这几年谁给的钱多
给孩子准备教育金,用钱的时间段很明确:大学四年18到21岁,读研三年22到24岁。别的年份收益再高,跟这个阶段没关系。
同样以35岁女性给5岁孩子买,每年交5万交5年为例:
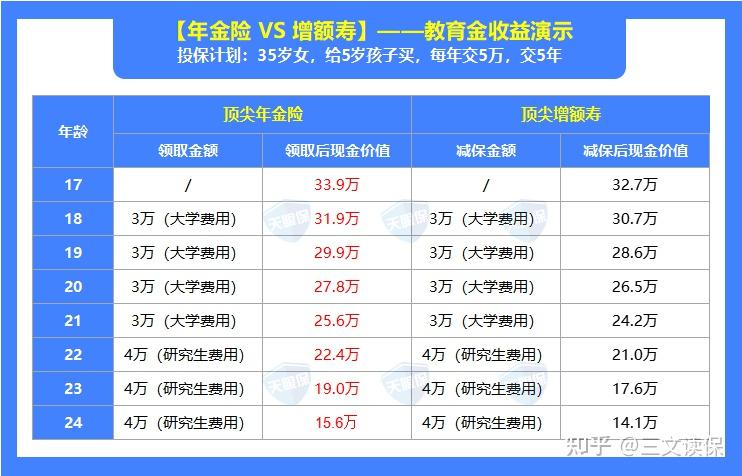
你看,每年领同样的钱,年金险的现金价值始终比增额寿高一点点。这种情况下,选年金险更划算。但注意,我说的是“这种情况下”——产品一直在变,今天增额寿高明天年金险高,都是常事。
所以给孩子规划教育金,别死盯着产品类型,就看18到24岁这几年,谁账户里的钱多选谁。想让我帮你按孩子年龄算一下具体差距的,点下面卡片加我。
闲钱增值,增额寿的灵活性能救命
如果你没有明确的用钱计划,就是想把手里的闲钱找个比银行存款收益高的地方放着,随时可能拿出来用——别犹豫,增额寿。
年金险在这块就是个坑。你中途想取钱?可以,退保。退保意味着什么?现金价值可能还没你交的保费多。李姐那38万就是这么来的。
增额寿的减保取现有多灵活?看这个例子:
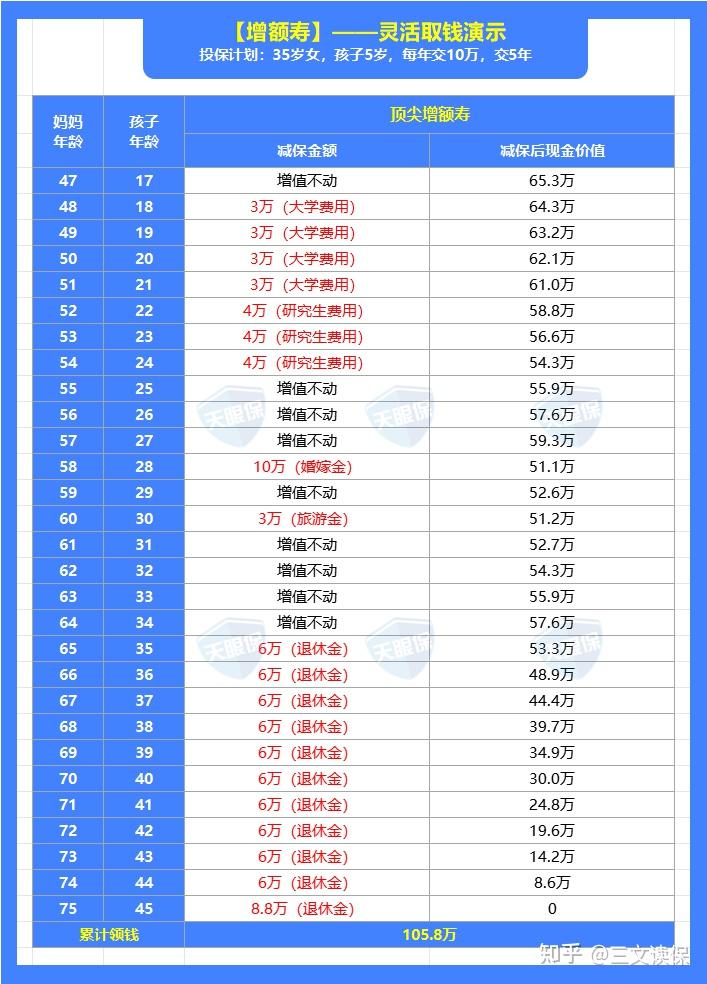
孩子上大学每年取3万,读研每年取4万,28岁取10万婚嫁金,自己60岁取3万旅游,65岁开始每年领6万退休金领11年。总共交了50万,最后领回来105.8万。中间你想怎么调整都行,不是非得按这个表来。
但有一条铁律:越晚取,收益越高。 增额寿靠的就是时间复利,你第五年就取,跟第二十年再取,差的不是一星半点。
我对比了105款增额寿之后,固收型和分红型各挑了几款最能打的,想要最新榜单的直接加我领。
固收型增额寿,我只认这两款
固收型增额寿的意思很简单:合同上写多少,到时候就给多少。适合不想操任何心、就想稳稳拿收益的人。
但这两年利率下行加上报行合一,高收益的固收增额寿跟走马灯似的,这个月还在卖下个月就没了。我扒了一遍市场,值得推荐的只剩两款:
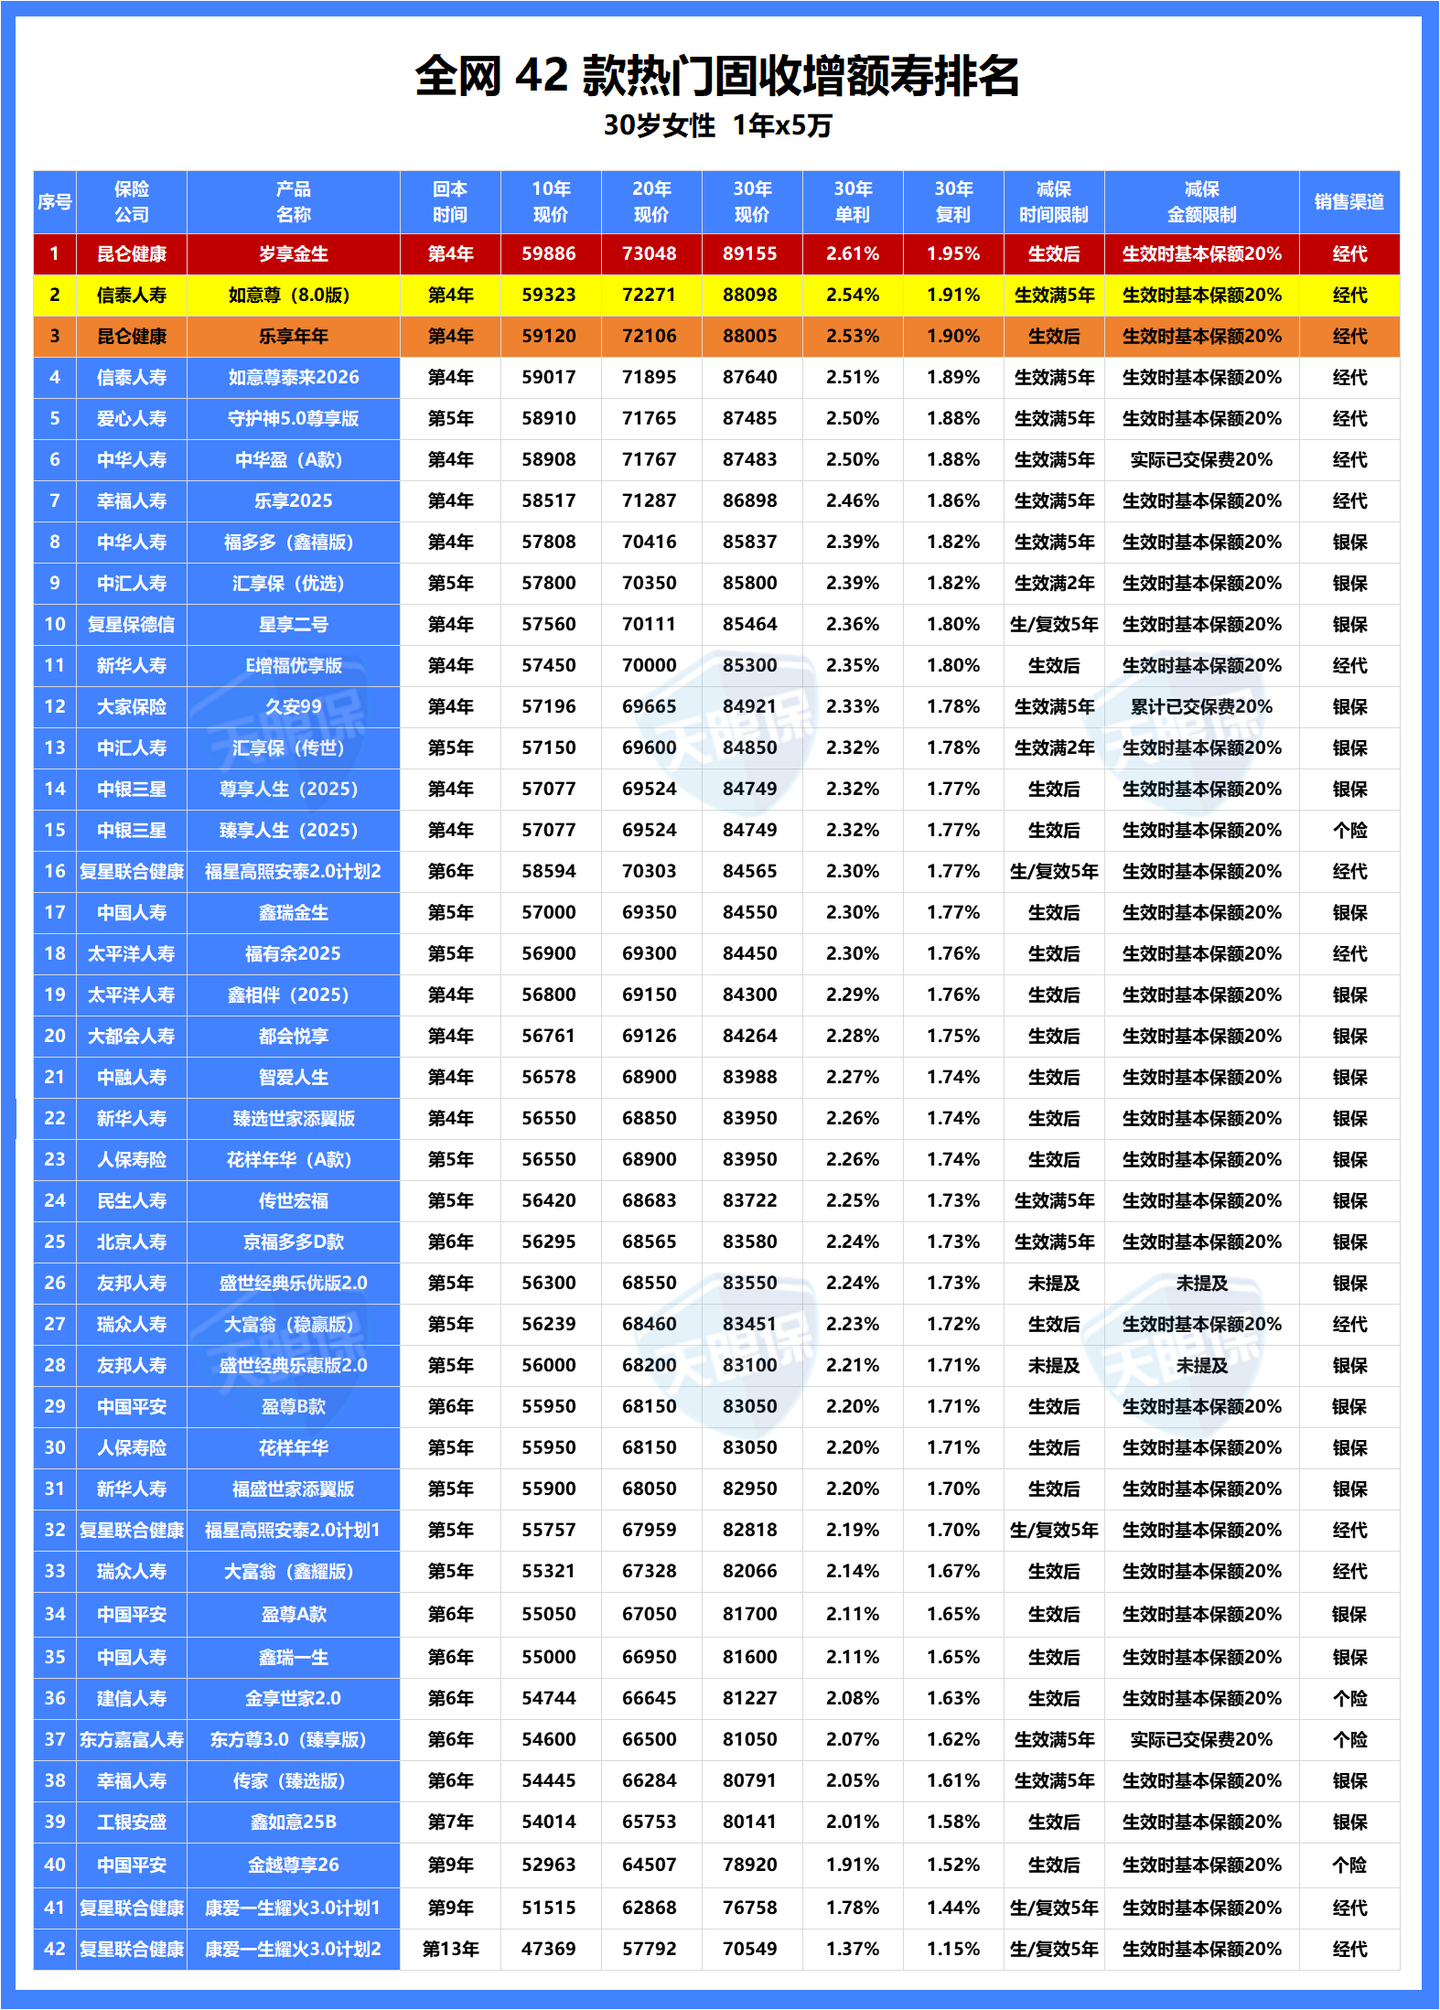
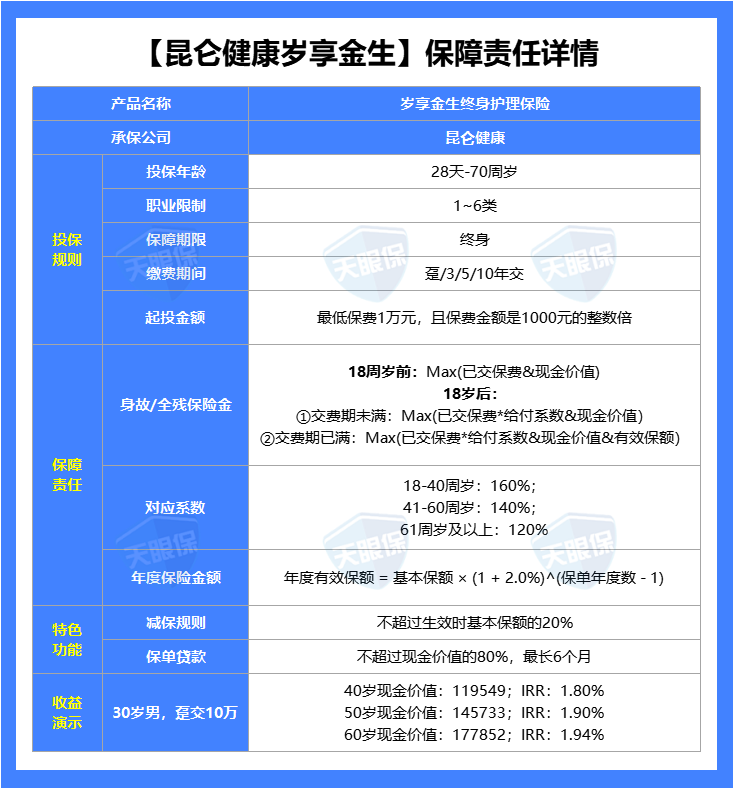
昆仑健康岁享金生——收益天花板。30岁女性一次性交5万,第30年IRR到1.95%,无限逼近2.0%的定价利率。换算成单利2.61%,银行5年期存款现在才1.3%,你自己算差多少。减保规则也是目前最宽松的那一档,每年能减投保时基本保额的20%,最快5次全部取完。
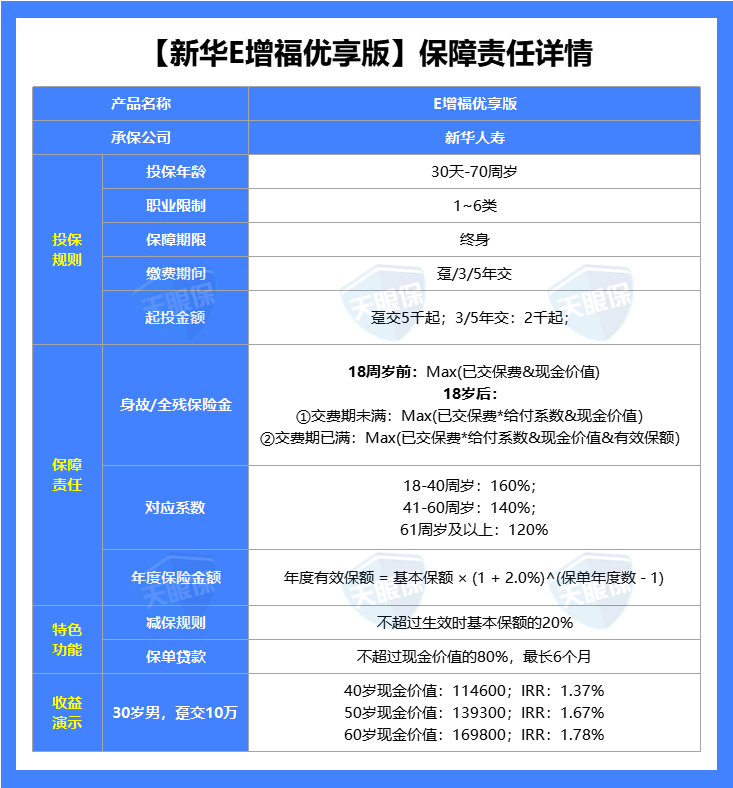
新华人寿E增福优享版——大公司里最能打的。新华是老七家之一,国有控股上市公司,股东是中央汇金和宝武钢铁。1年交、3年交、5年交,收益最高的都是这款。分期交最低2000块就能上车,还能对接新华的养老社区。如果你既想要大品牌又不想收益太难看,这款基本是唯一解。
分红型增额寿,收益能冲3.3%但得会挑
分红型增额寿的逻辑是“保底+分红”。保底那部分白纸黑字写进合同,大概2%左右。分红那部分看保险公司投资赚不赚钱,赚得多分得多,最高能到3.3%左右。
说白了,就是用0.5%的保底收益,去博一个多赚十几万的机会。但前提是你得挑对公司。分红实现率50%就能跟固收型打平,80%就能多赚十几万。要是挑到一家投资能力强的公司,达到预期收益并不难。
下面这5款是我筛出来的:
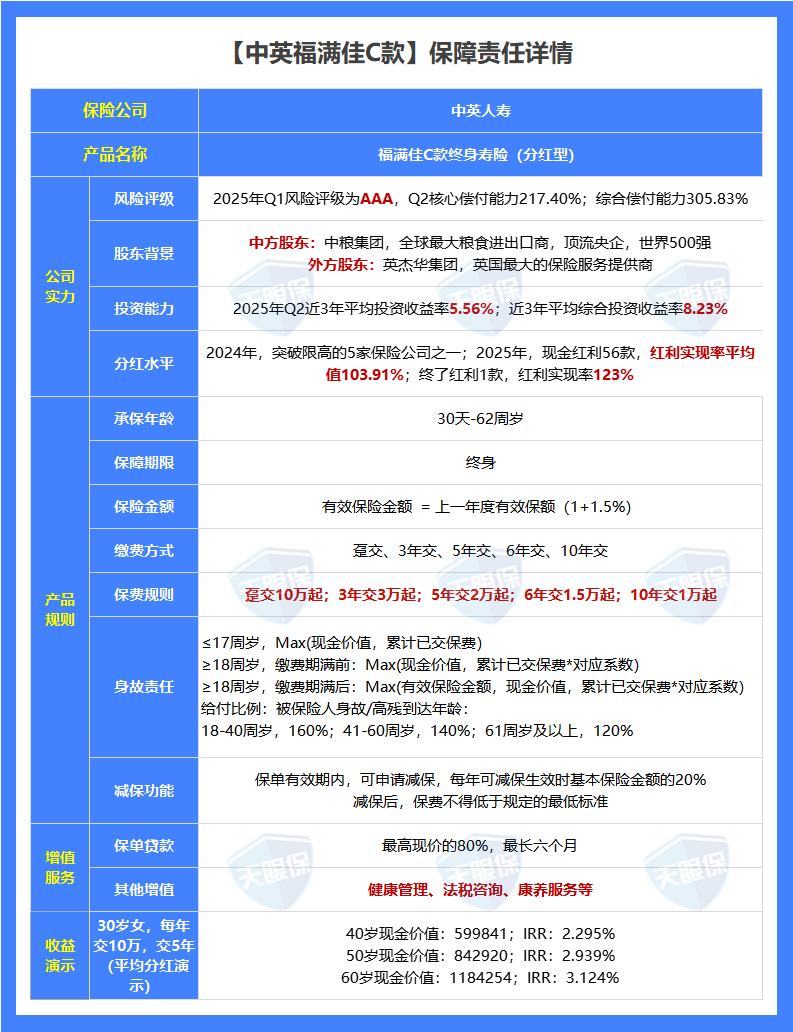
中英人寿福满佳C款——分红险收益天花板。中英去年就是突破监管限高的公司之一,今年平均分红实现率103%。30岁女性每年交10万交5年,第30年现金价值118万,IRR到3.12%,比第二名高出0.07个百分点。中方股东中粮集团,外方股东英杰华集团,300多年保险历史,全球9家“大而不能倒”的保险公司之一。产品和股东都硬。
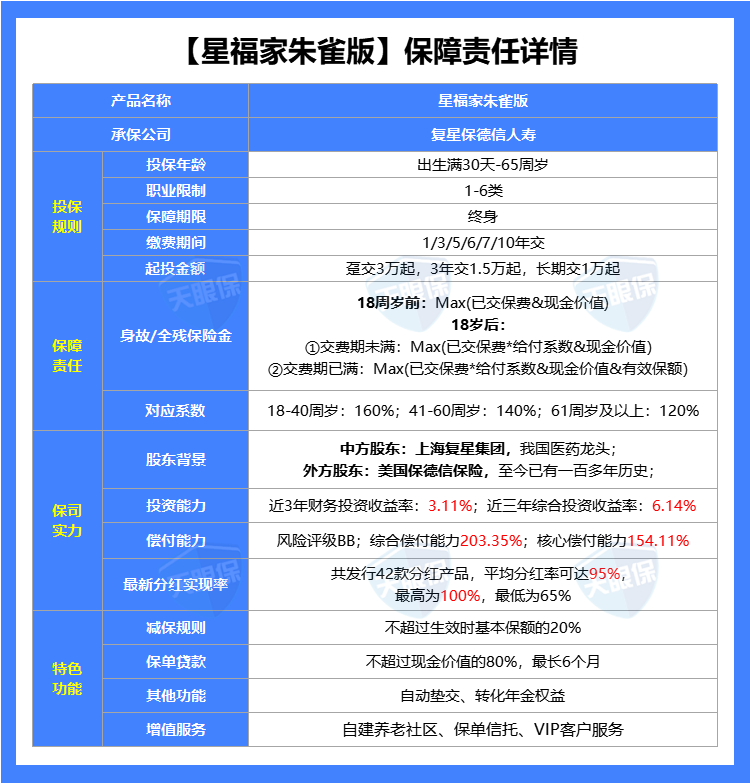
复星保德信星福家朱雀版——唯一一款高保底+高演示的产品。保底1.75%,演示收益4.25%,别人要么低保底高分红,要么高保底低分红,它两头都占。30岁女性一次性交10万,第30年现价26.5万,IRR3.3%。分红实现率增额红利95%、终了红利100%。总保费满30万还能享受星堡养老社区的旅居特权。
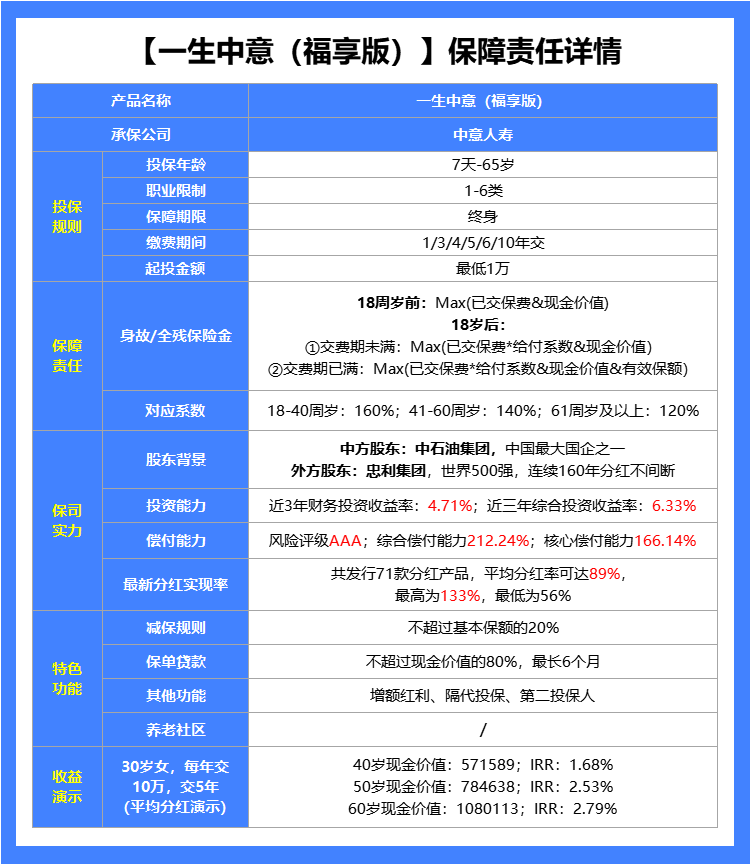
一生中意福享版——老IP了,中意人寿的招牌产品。中方股东中石油资本,外方股东意大利忠利集团,央企+百年国际金融巨头的配置。去年监管限高它突破限高,平均分红83%,今年继续涨到89%。还能附加万能账户,保底利率1%,现行3%,闲钱丢进去比余额宝强。近3年平均投资收益率4.71%,有自己的资管公司。
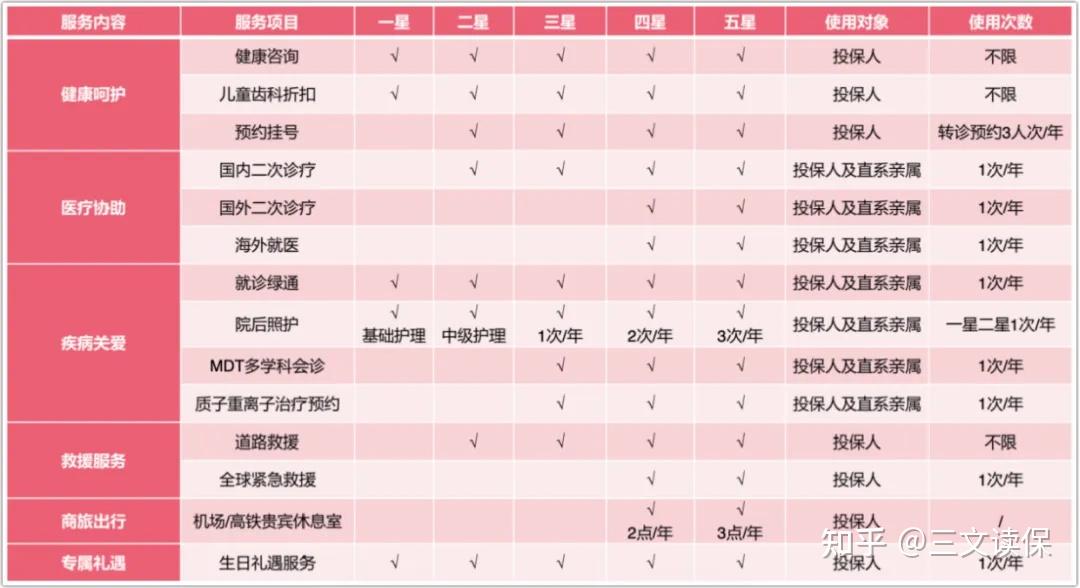
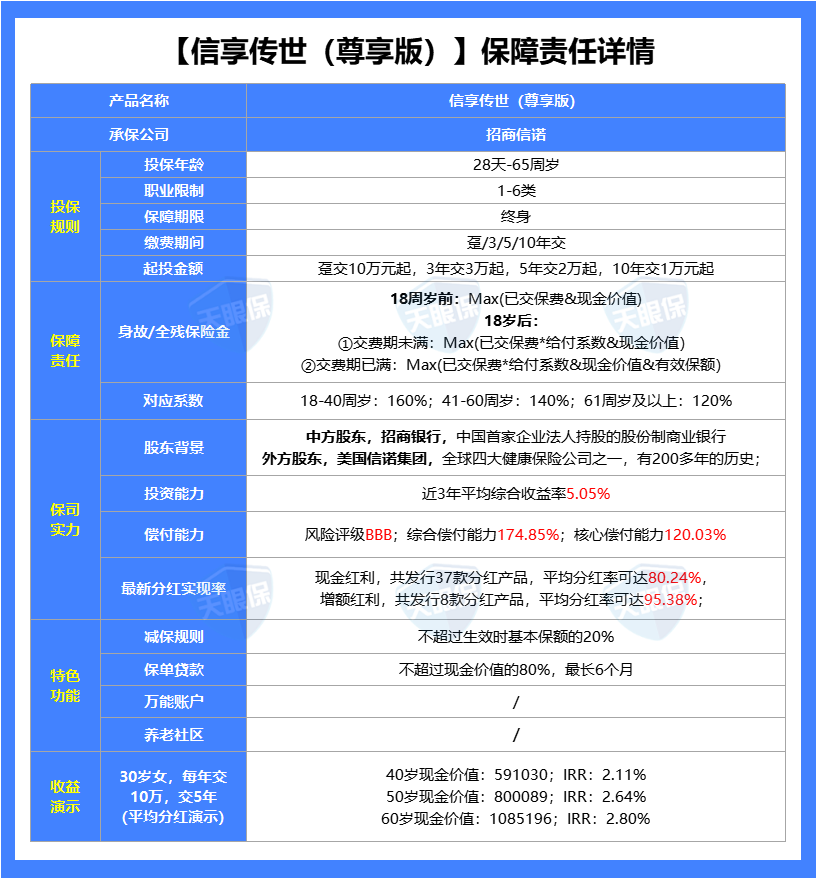
招商信诺信享传世尊享版——新黑马。股东是招商银行和美国信诺集团,双世界500强。今年分红实现率,现金分红产品平均80%,增额分红产品平均95%。2025年一季度二季度风险评级都是AA,综合偿付能力214.81%。增值服务覆盖1位被保人+2位直系亲属,包含院前急救、院后护理、出院协助,服务期10年。
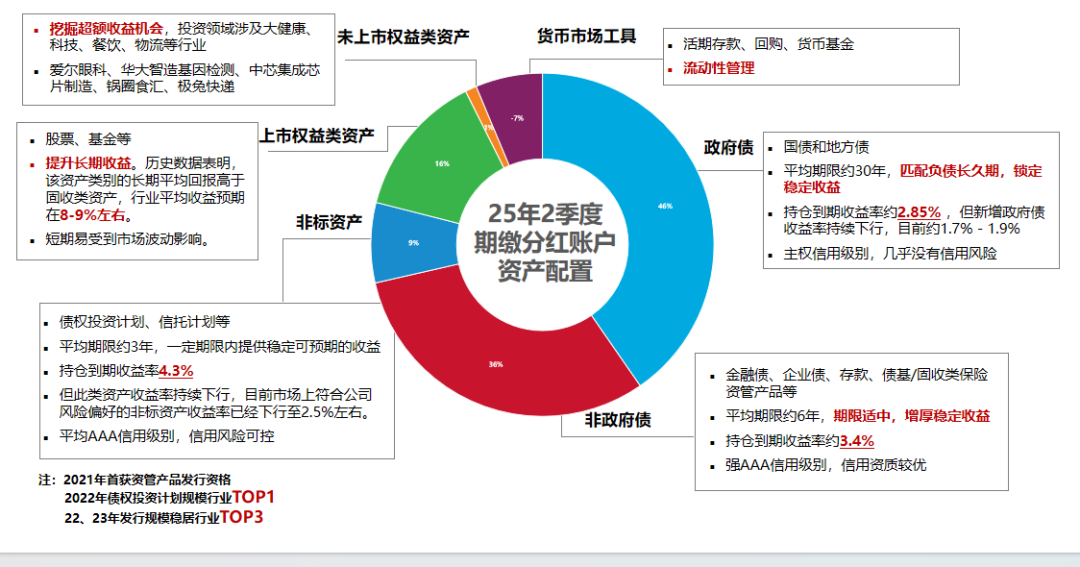
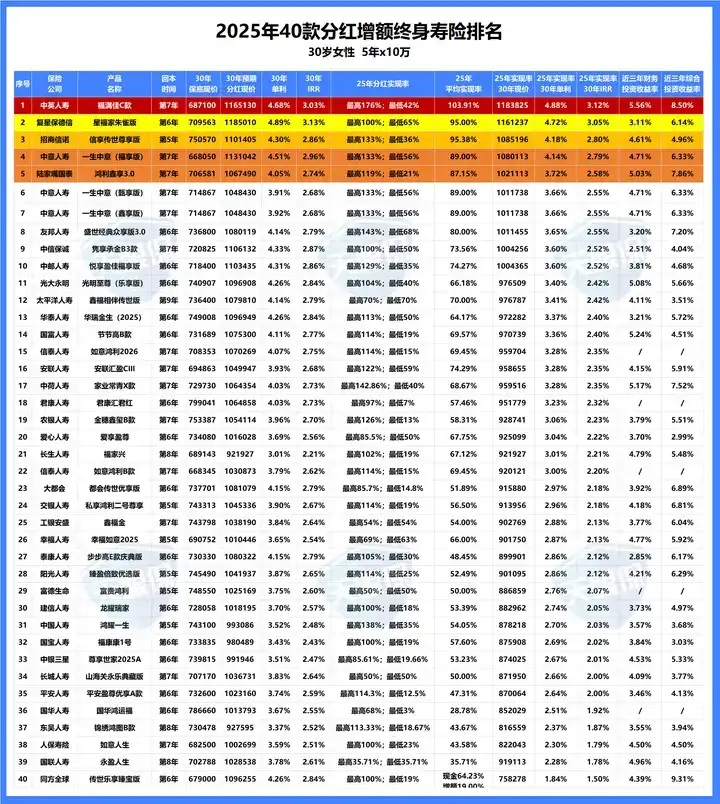
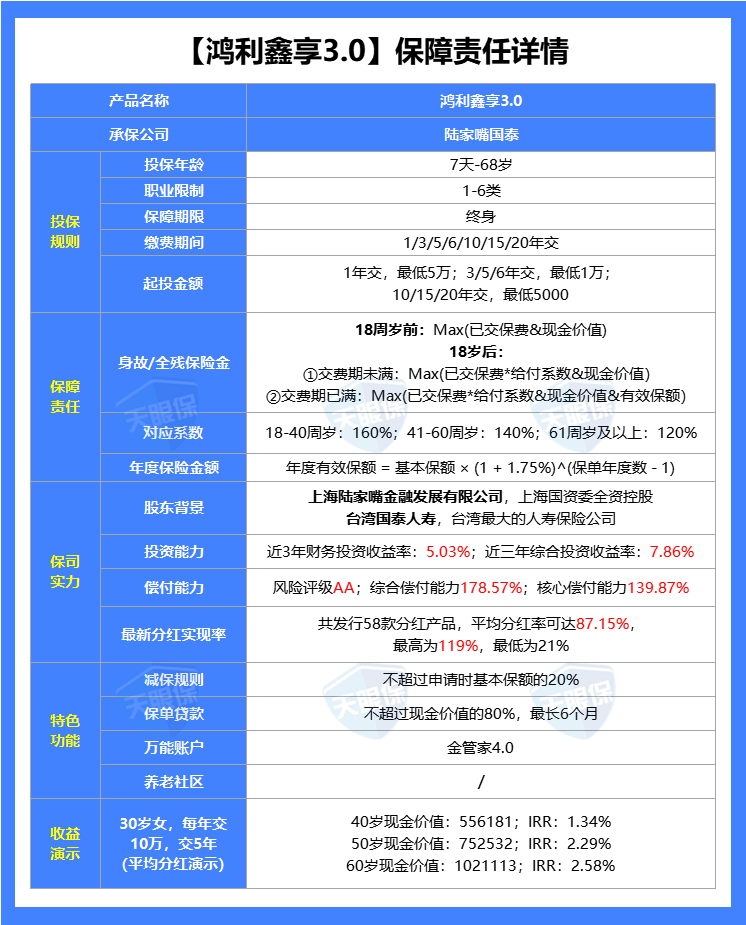
陆家嘴国泰鸿利鑫享3.0——国资背景,能附加万能账户。具体收益和分红数据我放在下面这张图里了:
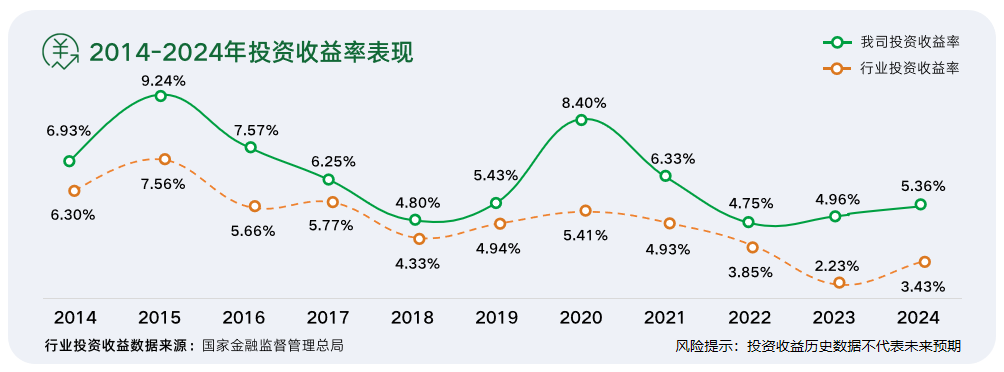
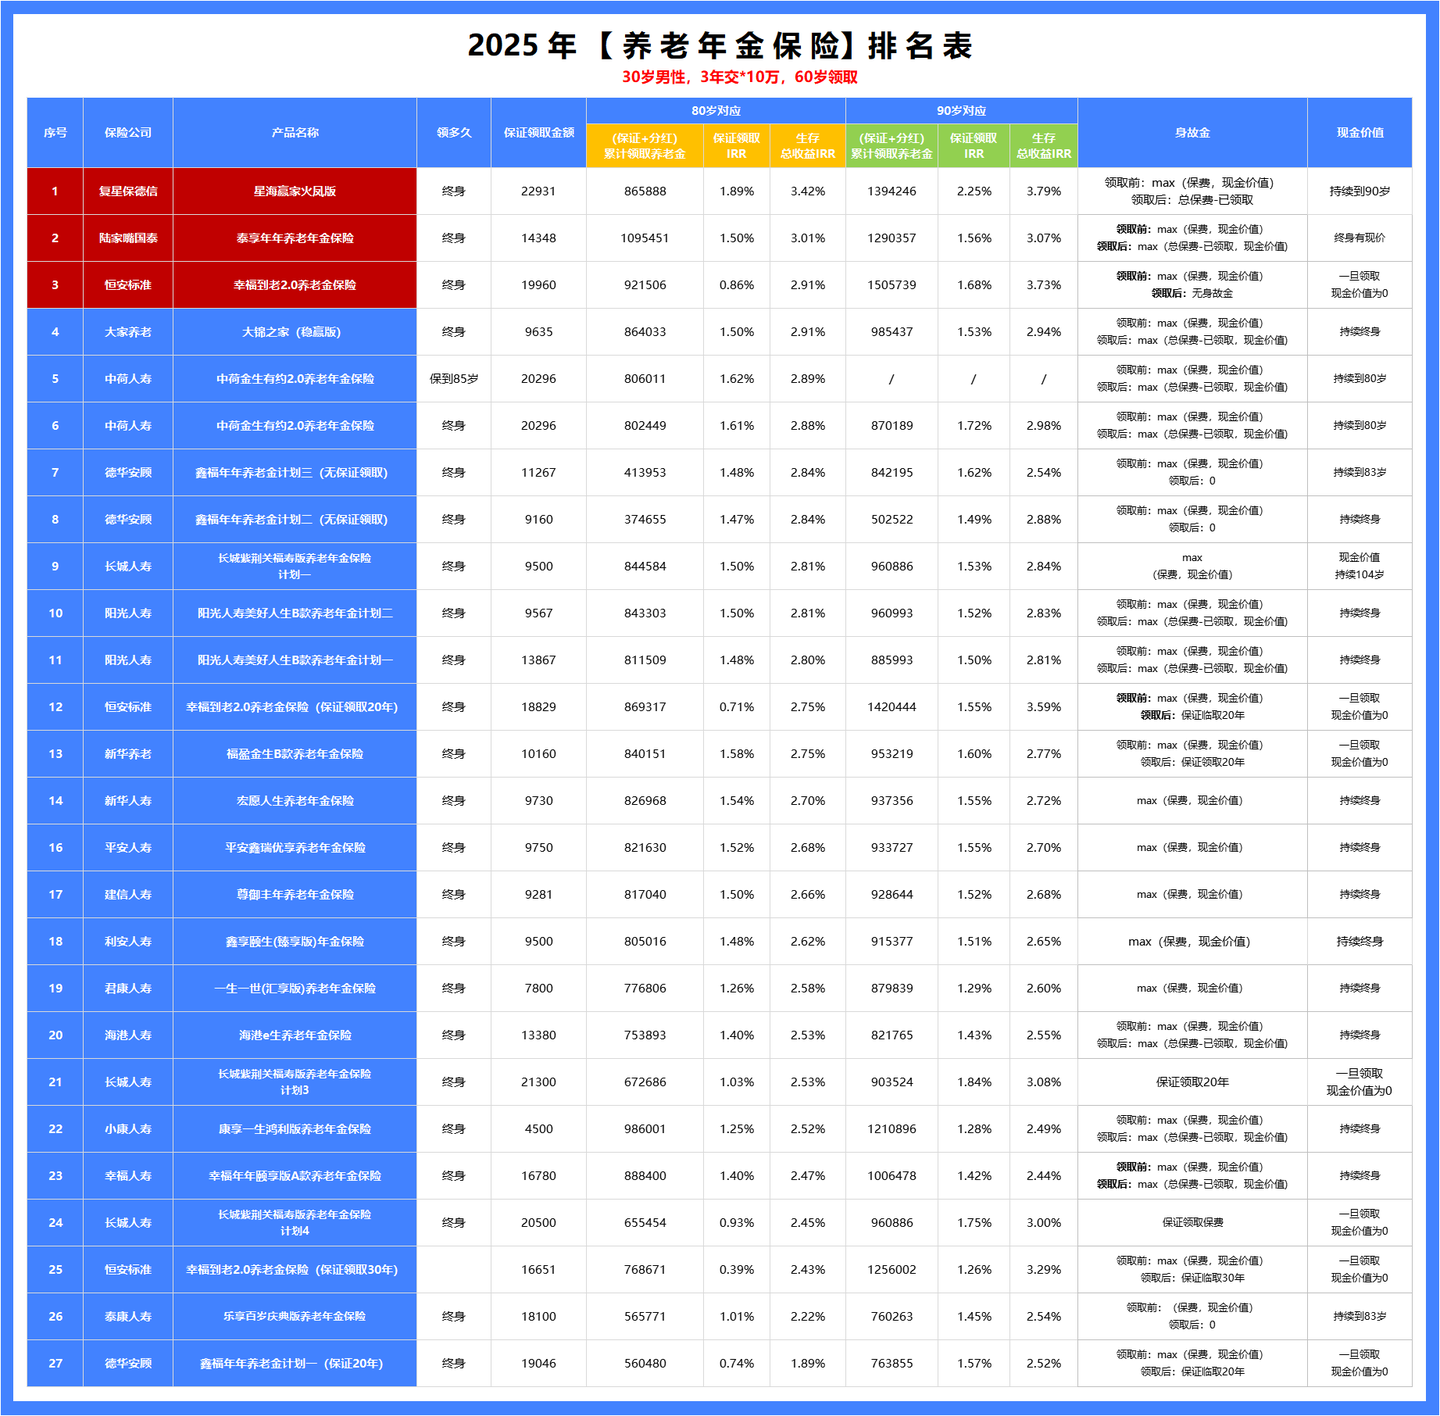
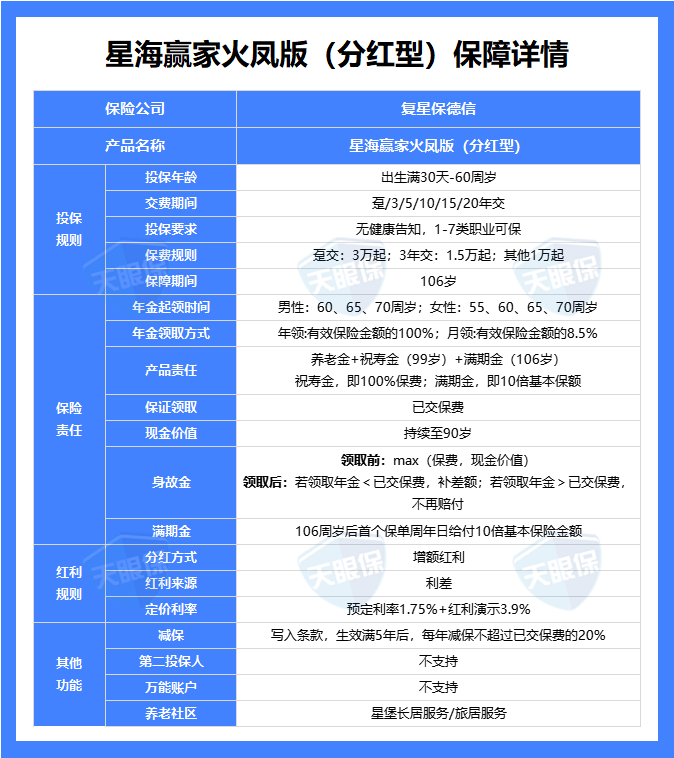
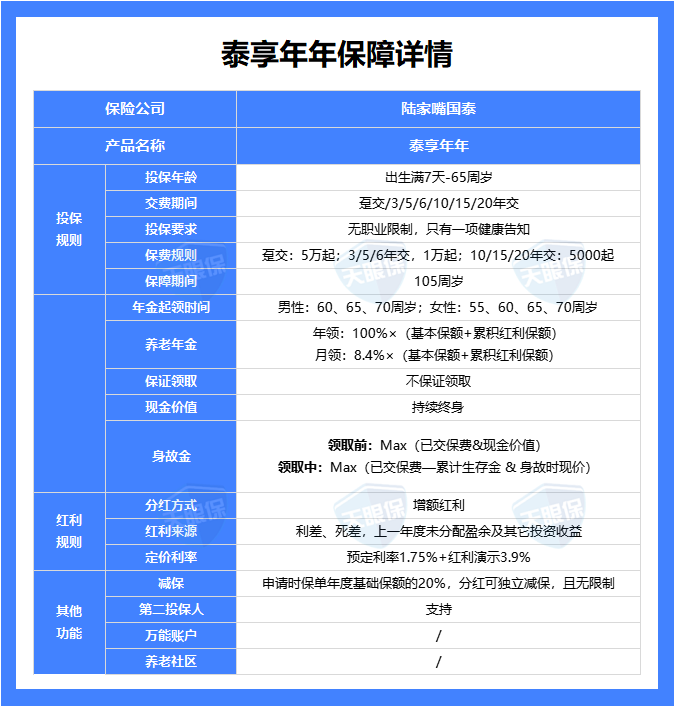
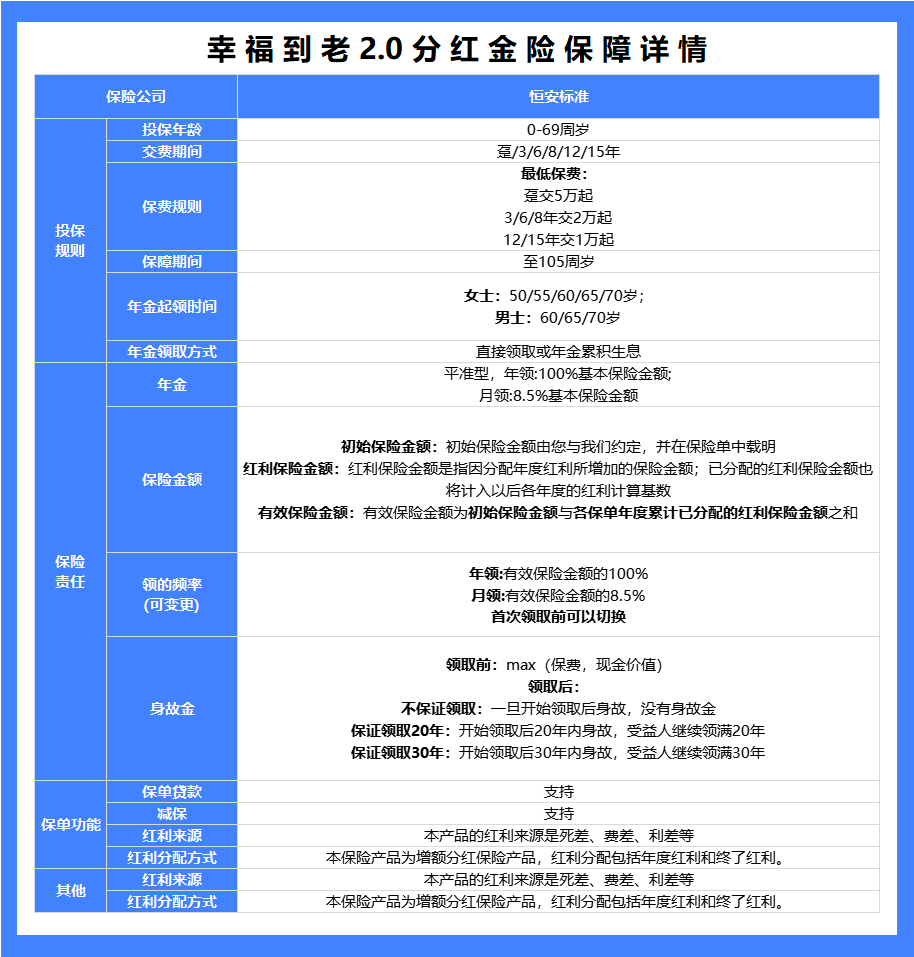
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
最后说句掏心窝子的话。在理赔部干了5年,我见过太多人买的时候只看“收益多高”,根本不看“钱什么时候能拿出来”。年金险和增额寿没有谁好谁坏,只有适不适合你的用钱计划。养老选年金险,教育金看具体收益,闲钱增值选增额寿——记住这个原则,至少不会像李姐那样,急用钱的时候才发现被套牢。