上个月我妈打电话问我,说她银行理财到期了,客户经理推荐她买个什么增额寿,说利率比存款高。我问她你缺的是存钱的工具还是领钱的工具?她愣了一下说,那肯定是领钱啊,我退休金又不够花。
这事让我想起前两年给我自己规划养老的时候,也是在增额寿和年金险之间纠结了很久。当时我老公说了一句话点醒我:你存一大笔钱在账户里,看着数字涨是挺开心,但你真的舍得花吗?想想也是,存钱和花钱是两码事。养老金要的是活多久领多久的现金流,不是账户里趴着的一串数字。
最近市场上出了一批新版养老年金,我自己又认真研究了一遍,发现跟我两年前买的那款比,确实有进步。今天把我这几个月摸清楚的东西写出来,给同样在纠结的朋友一个参考。
先说我自己的真实感受
两年前我买年金险的时候,最担心的就是万一中途急用钱怎么办。传统年金一旦开始领钱,账户里的现金价值就清零了,退保等于割肉。我当时想的是,反正养老钱也不会中途取,忍了。
但心里其实一直有个疙瘩。人到中年嘛,上有老下有小,谁知道哪天突然需要用一大笔钱?
这次研究新版年金,发现保险公司总算把这个问题解决了。新产品一辈子都有现金价值,领钱之后急用钱还能退保拿回一笔。我拿一个具体案例算过,比如30岁开始每年交5万,交10年,总共50万放进去,55岁开始领钱。
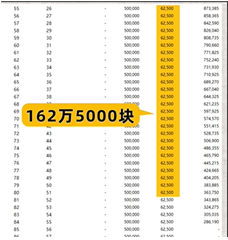
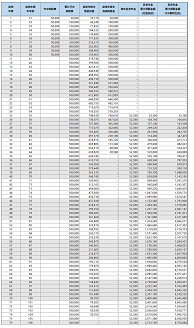
到80岁能拿回136万多,90岁188万多,活到100岁总领取超过240万。50万变241万,时间的力量确实惊人。
关键是,如果你70岁突然需要用钱,退保还能一次性拿回54万多。换成老版年金,账户里一分没有。这个差别太大了。

老实说,这是市场卷出来的结果。保险公司发现光靠高领取吸引不了人,大家担心灵活性,于是就在产品设计上加了终身现金价值。活着就一直领,急用钱就退保拿钱,两头都顾上了。
跟增额寿比,到底差在哪儿
我一开始也觉得年金险和增额寿差不多,都是存钱吃利息嘛。后来仔细算了才发现区别挺大。
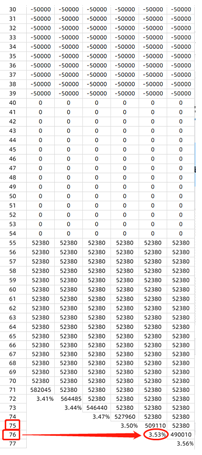
增额寿的收益,不管你把时间拉多长,IRR只能无限接近3.5%,封顶了。但新版年金不一样,持有时间够长的话,后期能突破4%。
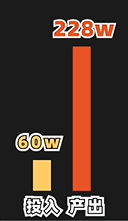
同样50万放进去,55岁开始领钱,76岁之前新版年金的现金价值确实比增额寿低,但77岁之后就反超了。
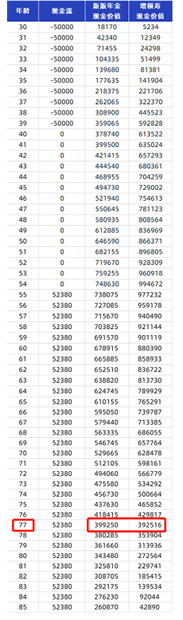
75岁是个分水岭。75岁之前IRR在3.5%以下,76岁之后到3.53%,再往后甚至能突破4%。持有时间越长收益越高,这一点增额寿做不到。
不过我得说句实话,不是所有新版年金都能做到翻几倍的效果。选错了产品,别说翻倍,亏钱都有可能。
我自己筛出来的三款产品
这几个月我把市面上这类新版年金翻了个遍,挑出三款各有特色的。下面直接说结论。
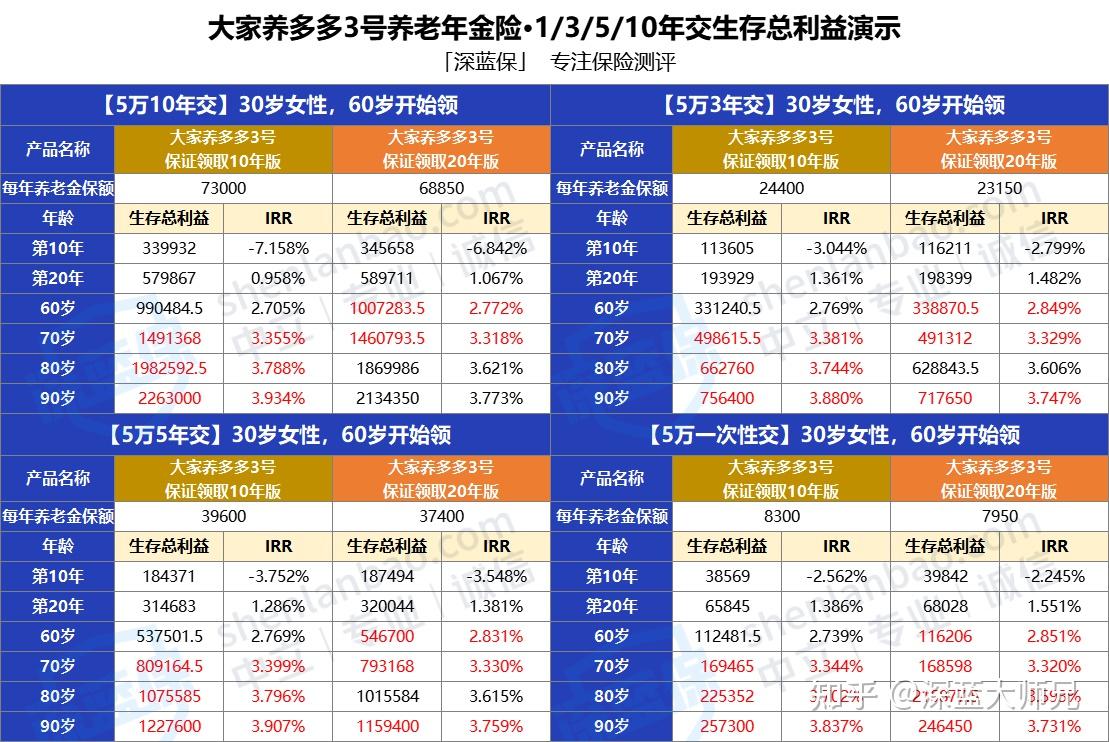
养多多3号——大公司出品,常年霸榜的那种。保证领取10年版的收益很能打,IRR最高能到3.8%到3.9%,接近4%的水平。而且10年保证领取意味着就算人不在了,剩下的钱也能给到家人,这点对家里有牵挂的人来说很重要。如果追求更高收益,选保证领取10年版;如果担心走得早亏了,选20年版保证领取期更长。
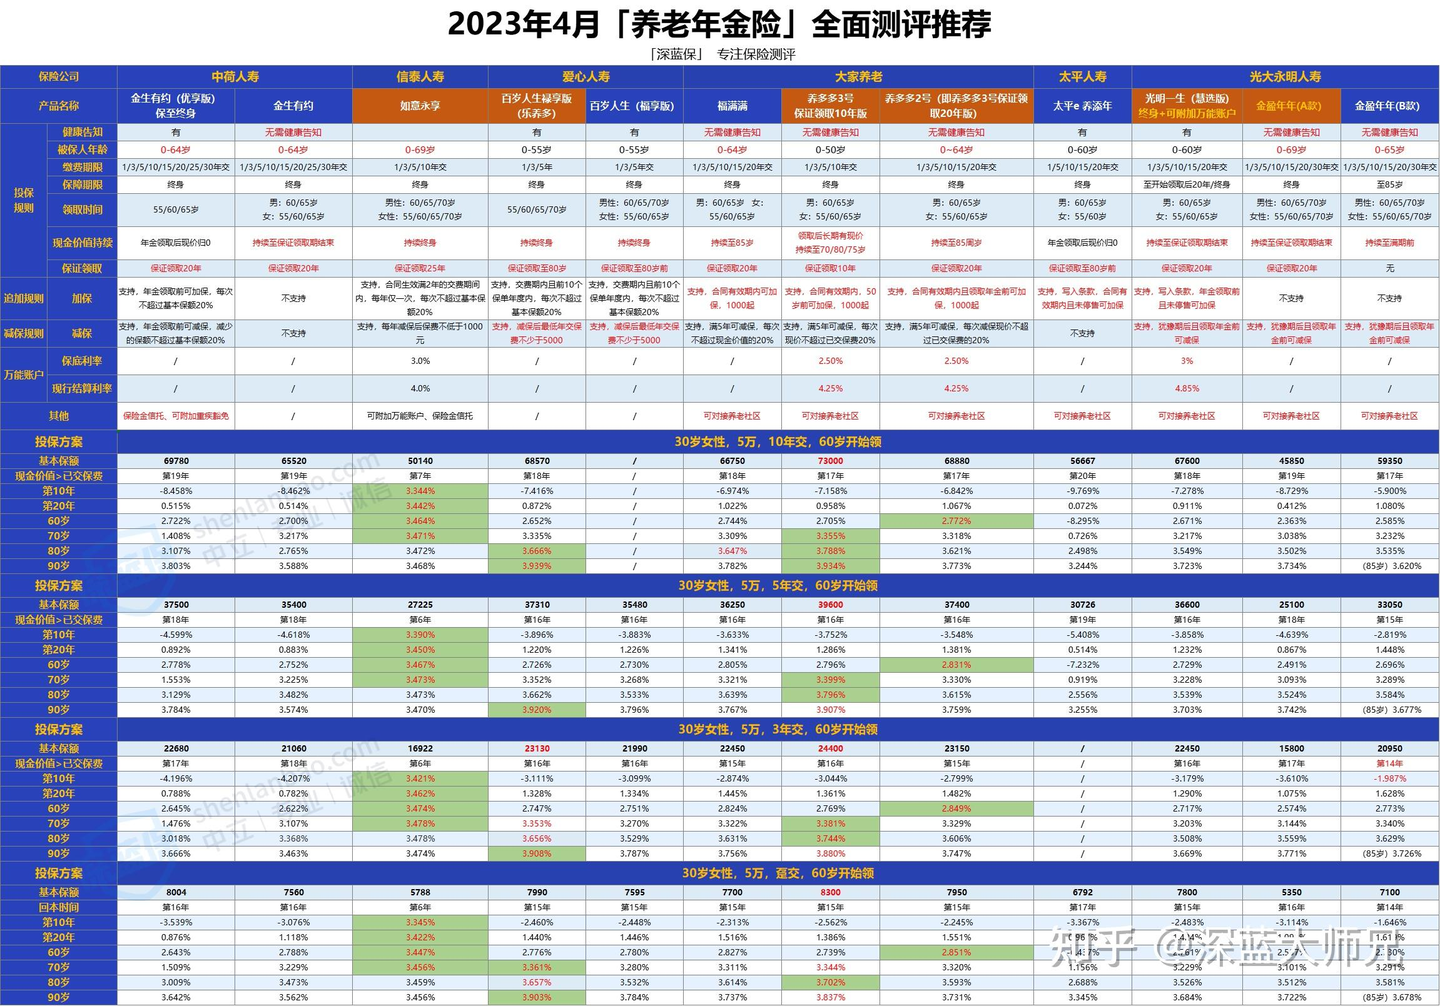
乐养多典藏版——这款最打动我的地方是现金价值持续终身。80岁IRR能到3.6%以上,90岁能到3.9%以上,比市面上大多数养老年金都高。如果你家族有长寿基因,或者对自己活到90岁有信心,这款收益是真的香。不过它没有养老社区,也不带万能账户,功能偏少。介意的话就选养多多3号。
光明一生慧选版——收益中等,80岁IRR大概3.5%,90岁最高3.72%。但它在养老社区方面有优势。
支持加保和减保,加减保规则宽松;
支持保证领取20年,身故保障更好,赔付更多;
带万能账户,保底利率3%,现行结算利率4.85%;
可对接养老社区,长居门槛更低一些,只要达到70万,而大家养多多的门槛是200万。
如果你比较看重以后住养老社区这件事,能接受收益稍微低一档,可以考虑这款。如果是纯粹想存钱养老,自己也不擅长投资理财,那新版年金确实是省心省力的选择。
给同龄人的几句大实话
我今年38岁,孩子上小学,父母身体还算硬朗但明显在走下坡路。这个阶段考虑养老,说早不早说晚不晚,但确实是该认真想了。
我的建议就三条:第一,先想清楚你要的是存钱还是领钱。如果就是想强制储蓄,增额寿也行。如果要的是退休后每个月有固定的钱到账,那年金险更合适。第二,选产品别只看收益,现金价值、保证领取、养老社区这些都要考虑进去。第三,量力而行,别把全部闲钱都放进去,留够应急的再说。
关于年金险怎么买、买哪款,我还在持续研究。有什么问题随时找我聊,我知道的都告诉你。