先说一个我曾经的执念
刚开始给爸妈挑保险那会儿,我脑子里就一根筋:必须买大公司的,小公司听都没听过,万一跑了呢?后来自己花了一个多月翻理赔年报、投诉率、偿付能力报告,才发现这个想法有多天真。大公司不等于理赔快,小公司也不等于不靠谱。真正决定你能不能顺利拿到钱的,是你买的那份合同里写了什么,而不是公司大楼盖得多高。
这篇东西写给跟我一样刚开始研究保险、预算不算宽裕、又想给家里人配齐保障的95后。不扯虚的,直接上清单和结论。
先搞懂一件事:大小公司只是相对的
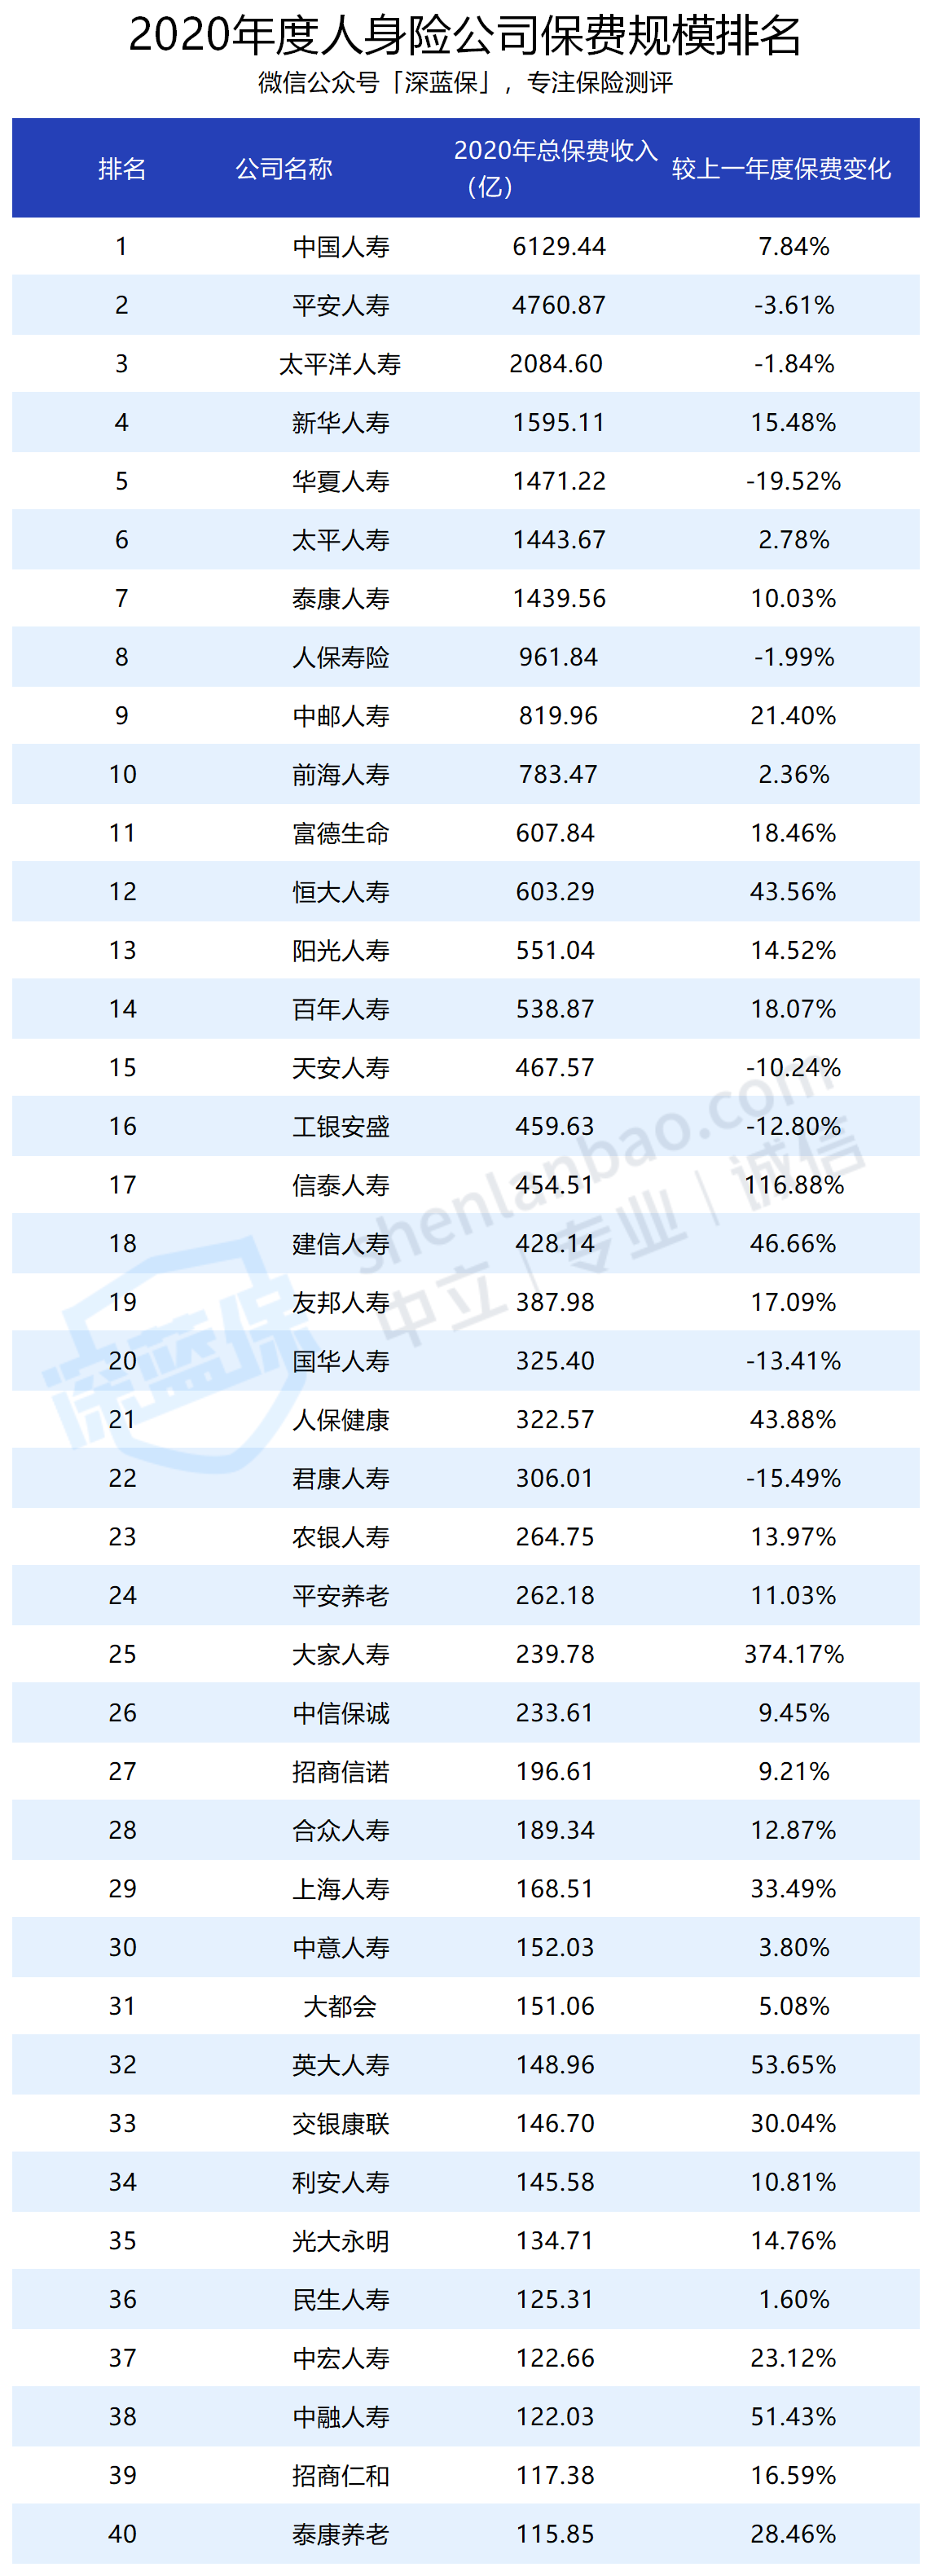
很多人觉得没听过的就是小公司,其实真不是。2020年人身险公司保费排名里,保费破千亿的有七家,国寿和平安确实遥遥领先。但那些你压根没听过的名字,比如招商仁和、中宏人寿、中融人寿,一年保费也在一百亿以上。什么概念?比很多你天天见的上市公司营收都高。
所以别再用“听没听过”来判断公司大小了。你没听过,纯粹是因为你不在这个行业。
拿重疾险来说,最近性价比高的几款产品,背后的公司你可能一个都没听过,但保障和理赔一点不差。

理赔快不快,看数据别看广告
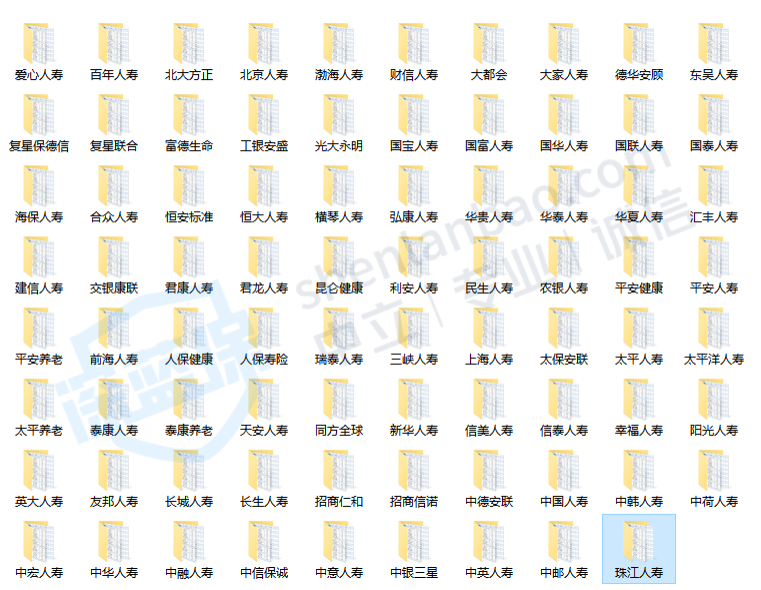
我当初最担心的就是小公司拖着不赔。翻了72家保险公司的理赔年报之后,我发现这个担心基本是多余的。
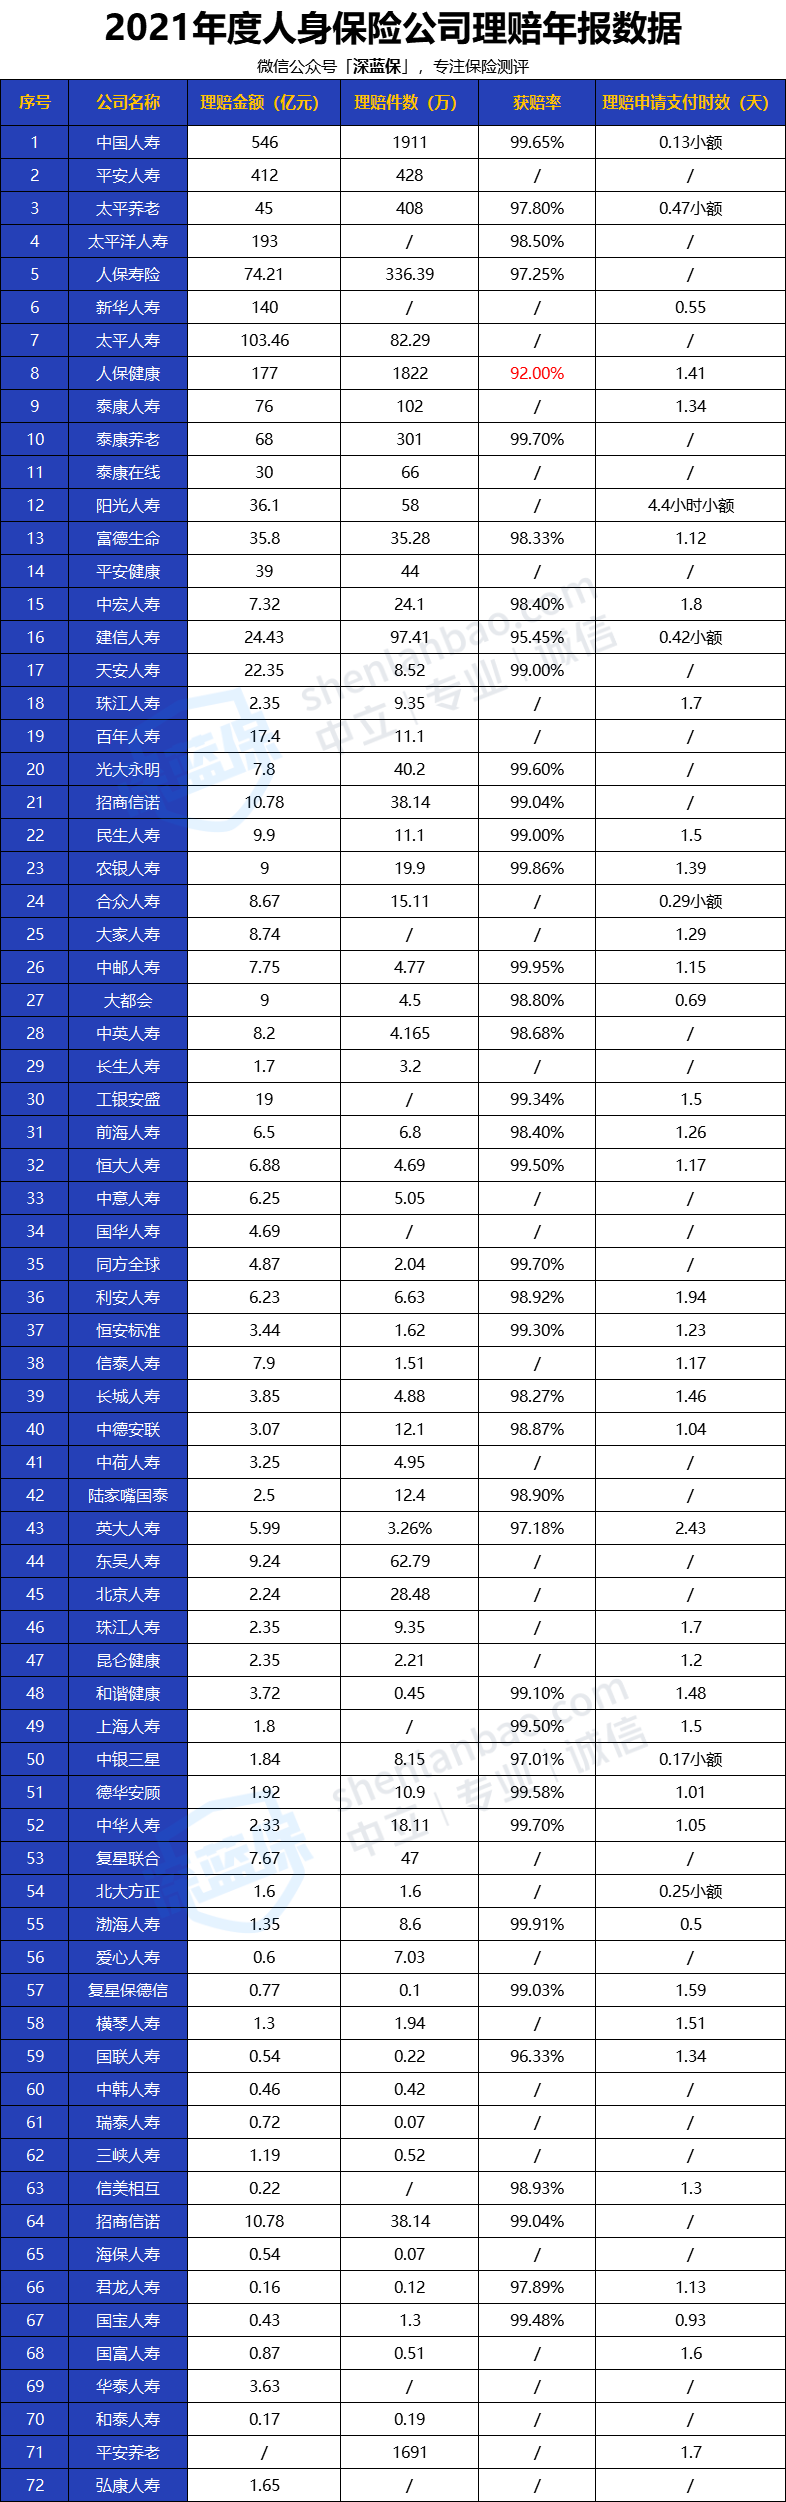
获赔率这个指标最直观:除了人保健康,其他公司几乎都超过97%,平均理赔时间都在2天以内。也就是说,绝大多数人理赔是顺利的,而且快。大公司赔得多是因为卖得多,不代表赔得更宽松。
保险公司对待理赔的逻辑其实很简单:不惜赔,也不滥赔。符合条款就赔,不符合就不赔,跟你买的是哪家没太大关系。与其纠结公司大小,不如买之前把这三个问题搞清楚。
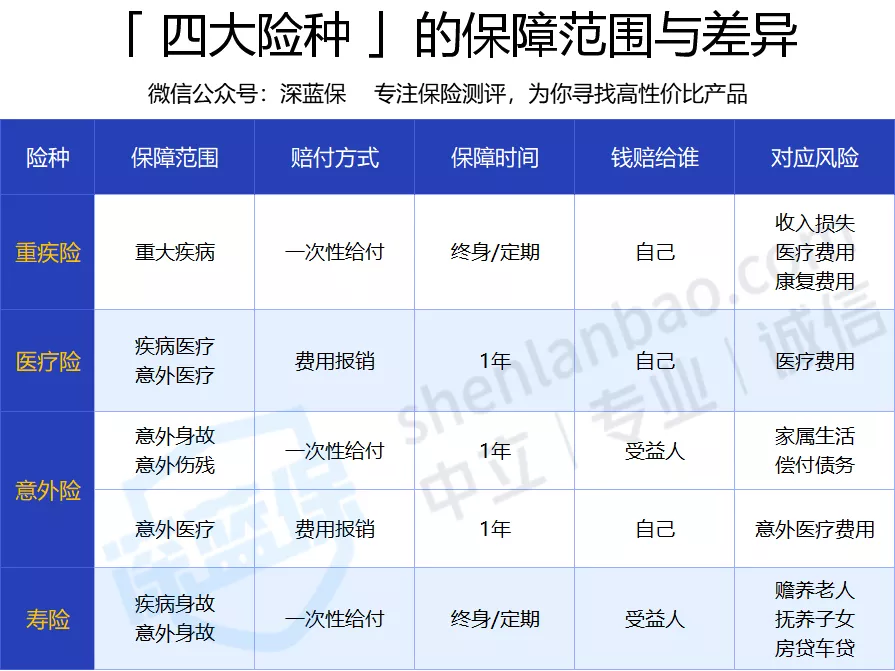
第一个问题:这份保险到底保什么?四大险种各有各的用途,别买了个意外险以为住院也能报。
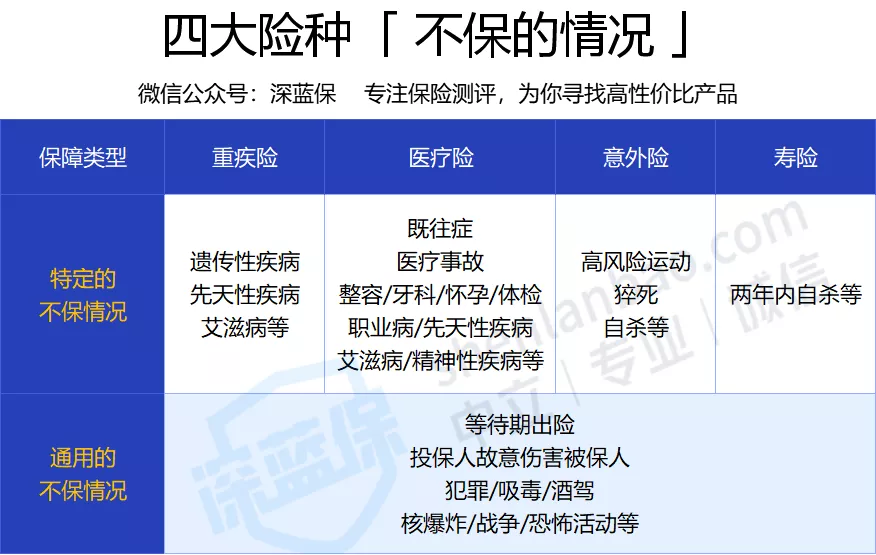
第二个问题:什么情况不保?比如猝死,很多人以为是意外,其实属于疾病。意外险里如果没有附加猝死责任,一般不赔。这种事买之前不问清楚,出事就容易扯皮。
第三个问题:健康告知过了吗?这是我自己踩过的坑。当时给老妈买医疗险,健康告知里有一条问她有没有结节,她做过体检有乳腺结节但没当回事,我也没仔细看就投了。后来才意识到,这种情况很可能影响理赔。健康告知一定要逐条看、如实答,不确定的就去问客服或者找懂的人帮你确认。
投诉率榜单:大公司也有服务拉胯的
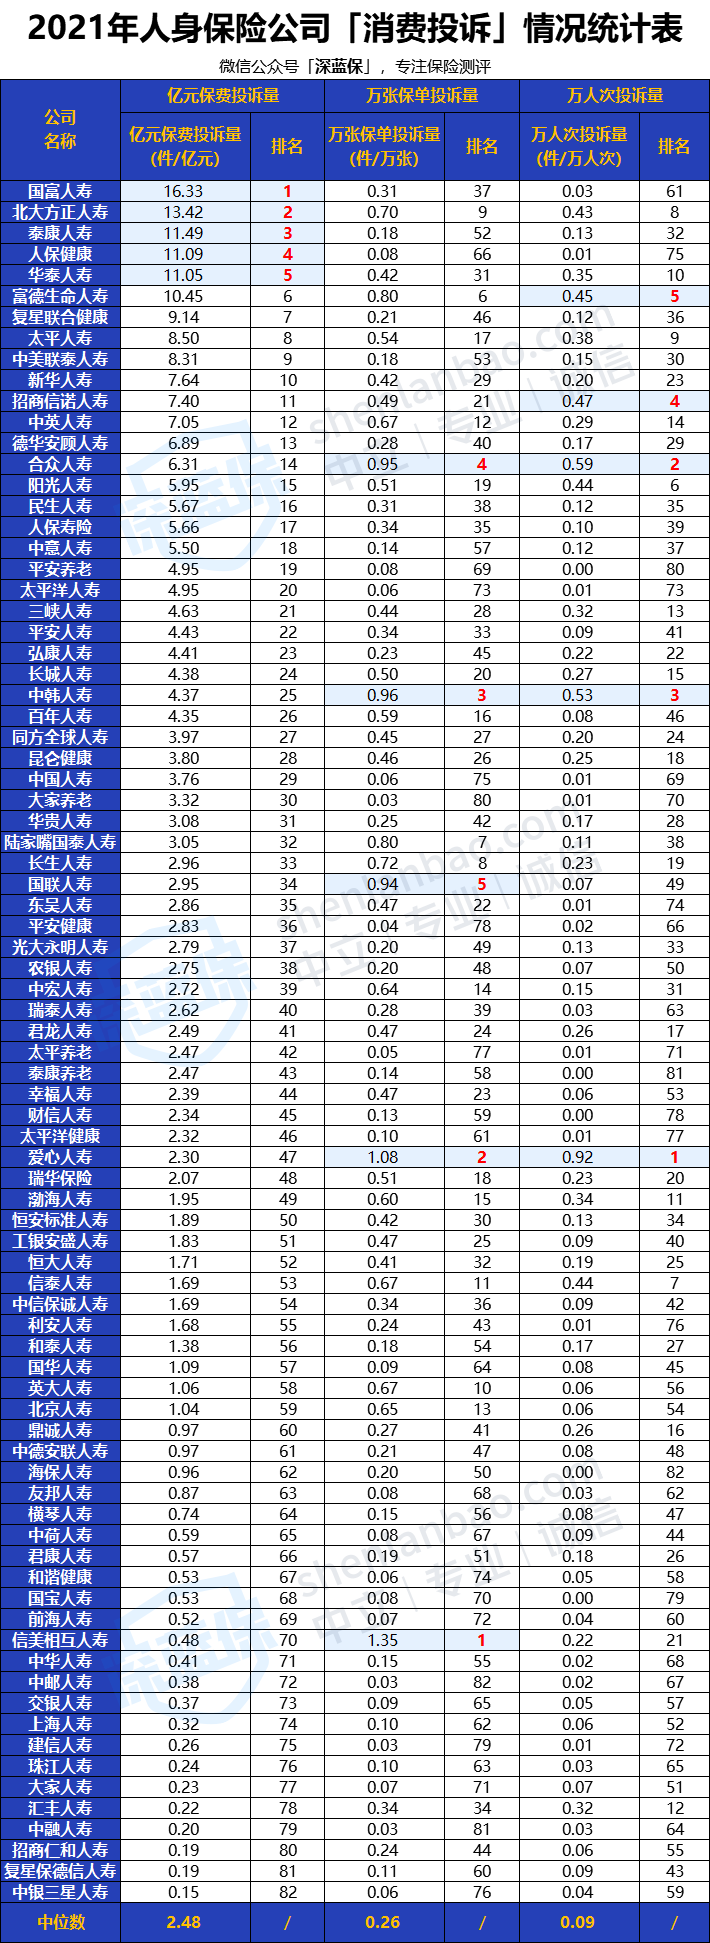
服务这个东西每个人感受不一样,但投诉率是客观的。银保监会有三个指标:亿元保费投诉量、万张保单投诉量、万人次投诉量。排名越靠前,说明投诉越多。
如果上图没有你想了解的保险公司,可以咨询我,我会一一回答:
看完这个榜单我最大的感受是:投诉量高的里面既有泰康、人保这种大公司,也有名不见经传的小公司。爱心人寿、中韩人寿、合众人寿在两项指标上都靠前,选的时候可以多留意一下。大小公司在这件事上差别真没那么大。
偿付能力:保险公司会不会没钱赔
买保险本质上就是让保险公司给你打一张欠条,几十年后可能要用。所以你会担心它到时候有没有钱赔,这个担心合理。衡量标准就是偿付能力,监管要求同时满足三个条件才算达标。
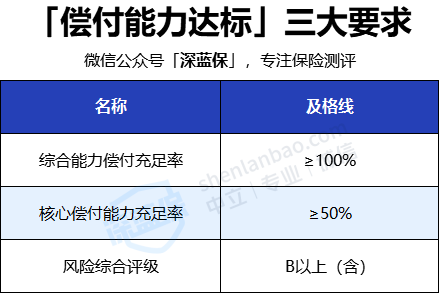
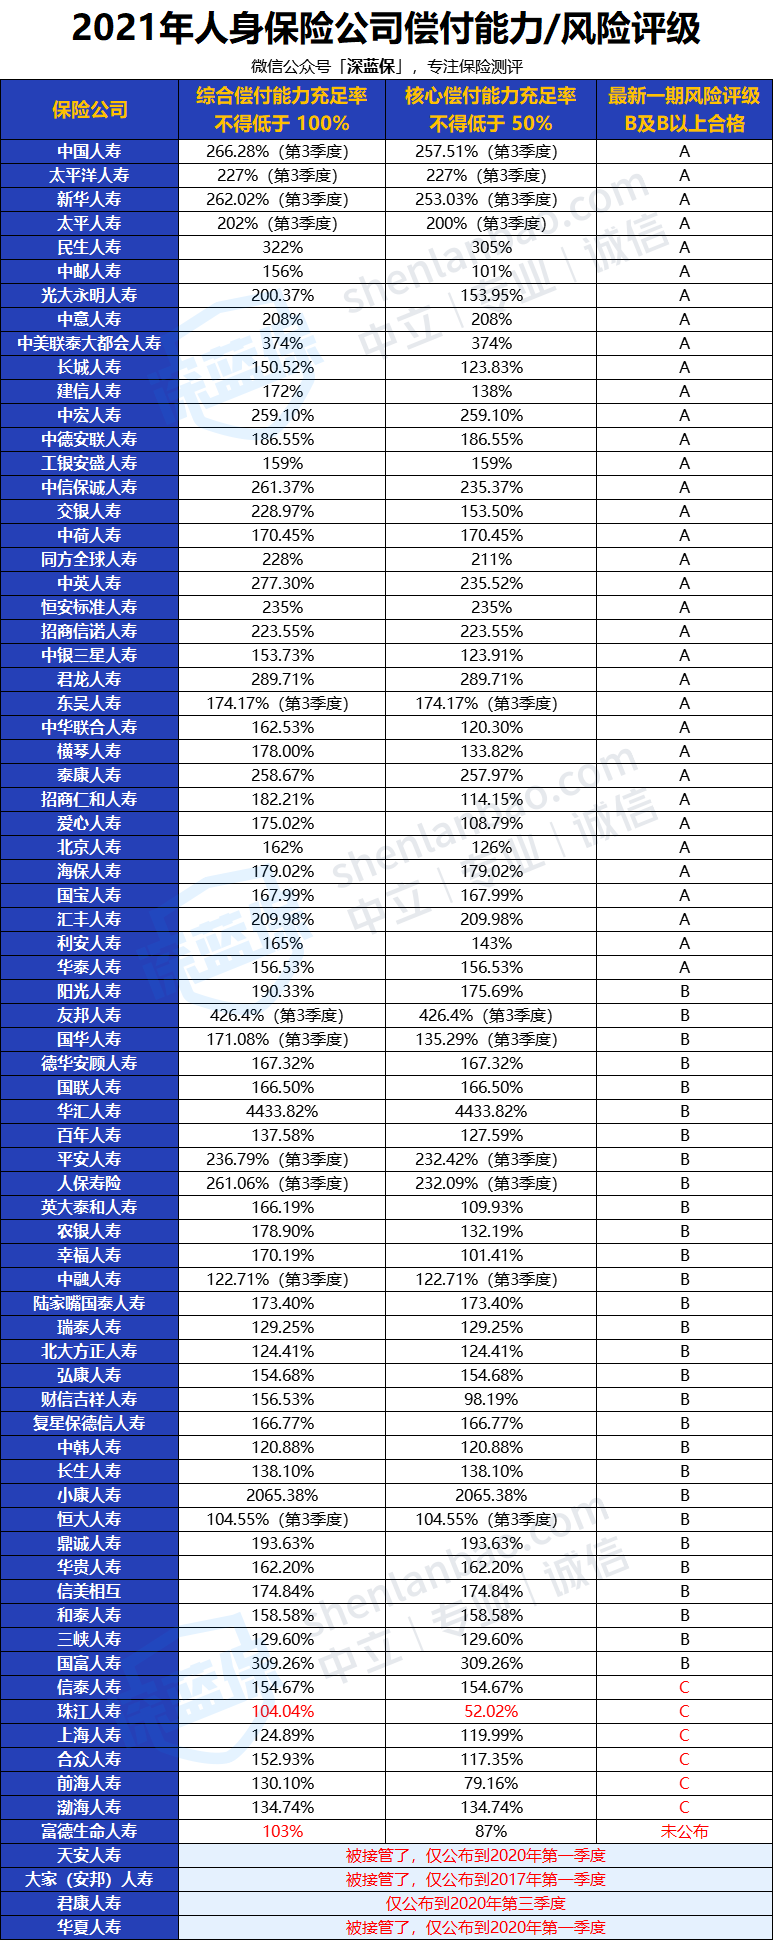
2021年四季度数据显示,大部分公司偿付能力是达标的。风险评级为C的几家需要留意,珠江人寿和富德生命人寿在警戒线附近。但偿付能力是动态的,每个季度都在变,银保监也一直盯着。2020年就接管了4家保险公司,原因无非是偿付能力不足或者严重违规。
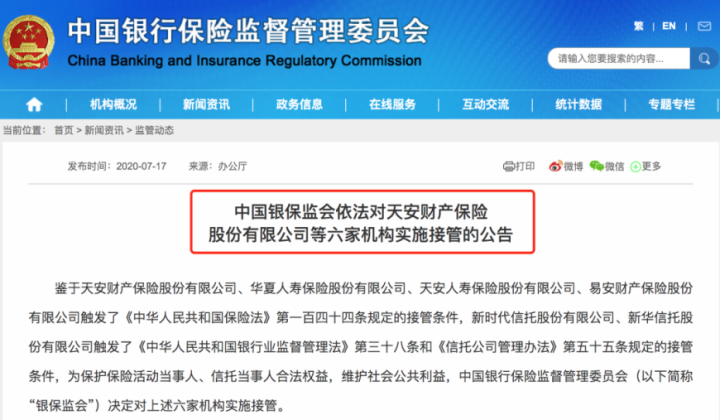
被接管后保单还有效吗?有效。接管前签的合同继续履行,换股东换老板都不影响你的合法权益。所以这件事真不用过度焦虑。
价格差那么多,到底差在哪
同样保额,不同公司保费能差出30%以上。我刚发现这件事的时候也觉得离谱,后来搞明白了保费构成就懂了。
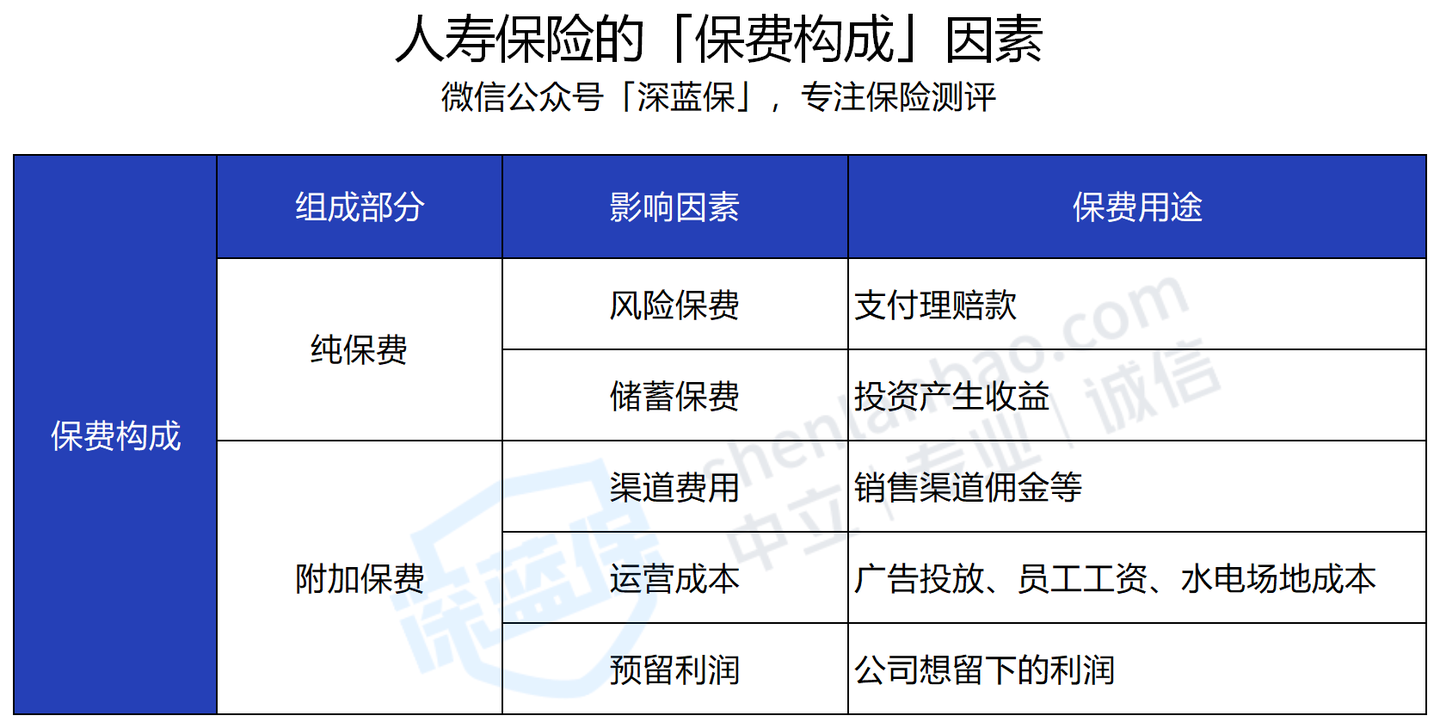
你交的保费分两块:纯保费和附加保费。纯保费里,风险保费用来赔,储蓄保费拿去投资赚收益。附加保费就杂了——场地租金、员工工资、广告费、销售佣金,还有公司想留多少利润。大公司广告铺天盖地、代理人队伍庞大,这些成本最后都摊在保费里。小公司没那么多包袱,走薄利多销路线,价格自然低。这不是谁好谁坏的问题,是经营策略不同。
没听过的公司,背后可能吓你一跳
众安保险,股东是阿里、腾讯、平安。信美相互,大股东是阿里。百年人寿,大股东是绿城。华贵人寿,大股东是茅台。这些公司你没听过,但背后的资本一个比一个硬。
而且注册一家保险公司门槛极高,最低实缴资本2亿,实际没有20亿很难成事。光有钱还得排队等牌照,据说排队的超过200家,2018年只批了1家。所以能拿到牌照进场的,没有一个是吃素的。
万一真破产了怎么办
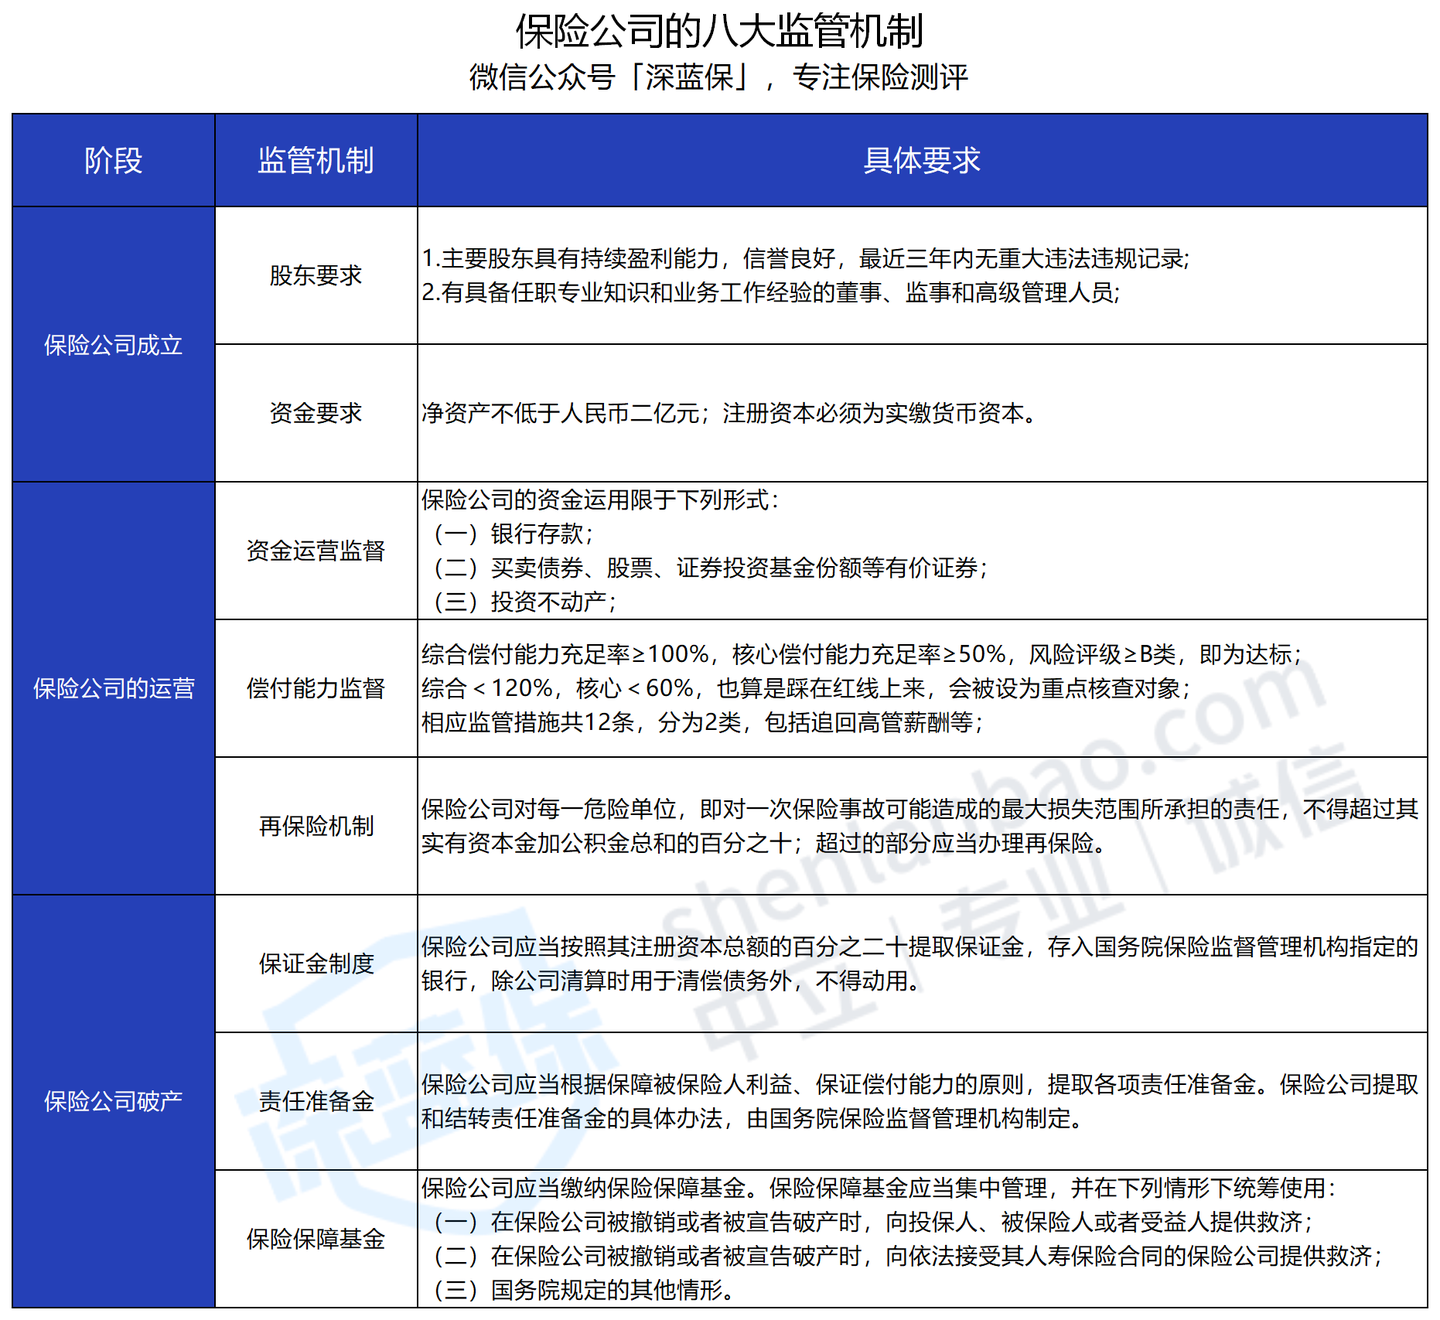
银保监会对保险公司的监管从注册到破产都有严格机制,八大监管机制不是摆设。
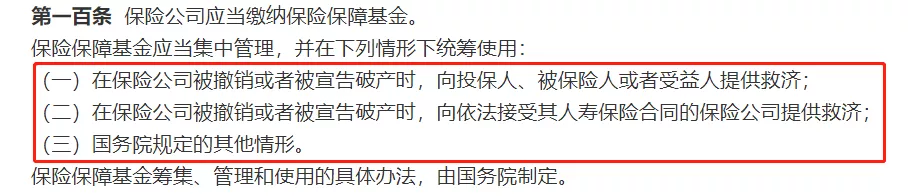
还有一个东西叫保险保障基金,所有保险公司都要交。《保险法》第一百条写得很清楚。截至2017年这笔基金规模已经有1043亿。它的作用是在保险公司出问题时出手救助,而且往往是事前干预,不是等破产了才管。
2018 年:原保监会宣布接管安邦保险,通过保险保障基金注资 608 亿。
2019 年:银保监会成立 “大家保险”,来接手安邦保险的所有业务。
2020 年:安邦保险解散,原安邦保险的所有保单全部交给 “大家保险”。所有保单仍然有效。万一出险,直接找 “大家保险” 理赔就行,消费者的权益完全不受影响。
安邦变大家就是典型案例。大家保险专门成立大家财险接手安邦财险的业务,保单继续有效。新华保险、中华联合保险也都在出问题前被保障基金救助过,恢复正常后基金才退出。
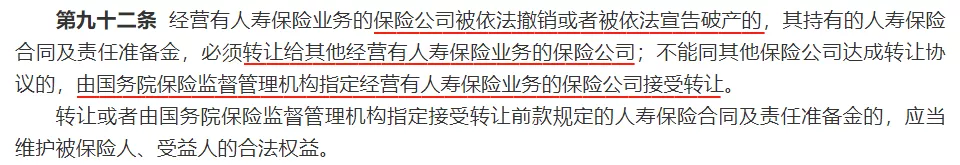
退一万步,非人寿保险公司破产,5万以内全额救助,5万以上个人救助90%。人寿保险公司破产,合同由其他公司接手,没有公司愿意接就国家指定,保单不受影响。
稳定压倒一切,国家比我们更在意保险的安全性。
重疾险怎么挑:大公司和小公司的代表产品
重疾险是四大险种里保费最高的,也是大家最纠结的。我选了几款有代表性的做了对比。
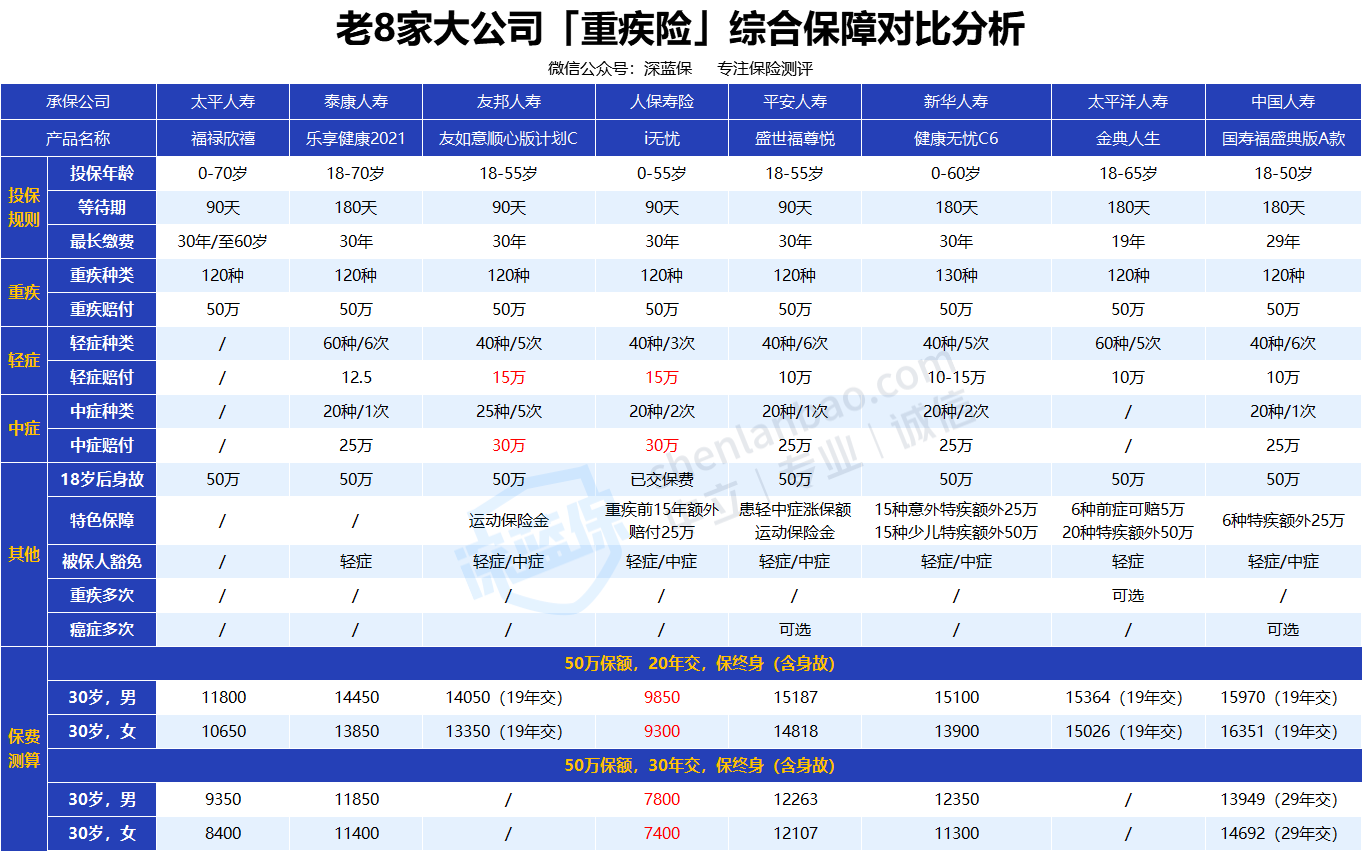
大公司这边,从国寿、平安、太平洋、太平、新华、泰康、人保、友邦各挑了一款。普遍捆绑身故责任,价格贵是事实。如果非要选一个,人保寿险的i无忧相对均衡:健康告知宽松,乳腺结节3级、甲状腺结节有机会正常承保;保障期限灵活,能选保到70岁或终身;前10年重疾额外赔50%。缺点是保70岁时只能10年缴费,压力大,而且暂不支持智能核保,只能发邮件人工核保,比较慢。
如果不执着于品牌,网销重疾险性价比明显更高。超级玛丽6号和达尔文6号是当下热门的两款,保障和价格都比老七家更有竞争力。
达尔文6号适合想保到70岁的人,30岁男50万保额30年交,保70岁一年3390元,保终身5515元。自带重疾复原金,60岁前患重疾赔付后间隔1年再患不同种重疾还能再赔一次,最高100%保额。重疾额外赔、恶性肿瘤多次赔、心脑血管多次赔都能按预算附加。
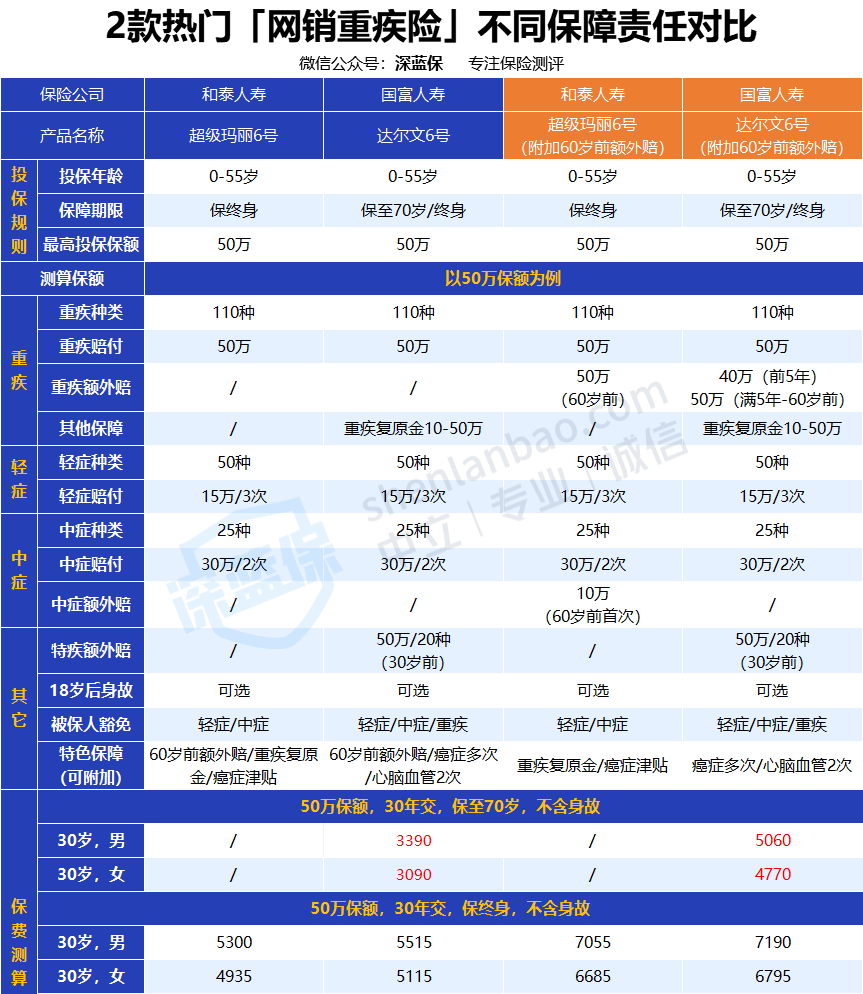
超级玛丽6号只能保终身,所以想保70岁直接选达尔文6号就行。保终身选它的理由是:60岁前中症额外赔20%,达尔文6号没有;复原金虽然间隔期3年、第二次赔80%,但确诊时间不受限制,而达尔文6号的第二次赔付只能在60岁前生效。年龄越大患病概率越高,赔得到比赔得好更重要。
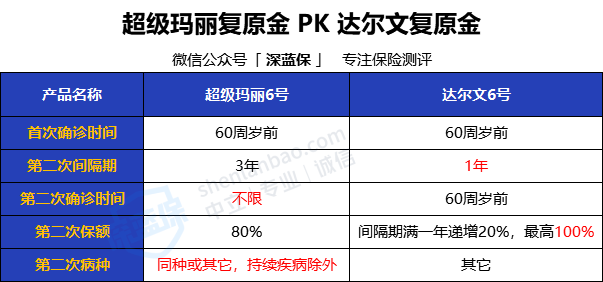
两款平分秋色,超级玛丽6号保障占优,达尔文6号价格占优。重疾险对比这件事没有标准答案,看你自己更在意哪头。
最后说几句实在的
保险公司哪家最好,这个问题本身就没有统一答案。大公司实力和服务有优势,小公司产品性价比能甩出几条街。但不管选哪家,出险后都是按合同条款赔,不会因为你是大客户就通融,也不会因为公司小就赖账。
预算有限就别硬上大公司上万的捆绑型重疾险,先把保额做够比什么都强。保险的作用是对冲不可逆的风险损失,白纸黑字的合同才是你真正该花时间研究的东西。公司是面子,产品是里子,别搞反了。
如果你还对某家公司的理赔有疑问,我整理了76家保险公司的理赔年报,可以翻到最后对照着看。中国人寿、平安人寿、太平洋人寿、新华人寿、泰康人寿、人保寿险、中邮人寿、前海人寿、富德生命、恒大人寿、阳光人寿、百年人寿、工银安盛、信泰人寿、建信人寿、国华人寿、人保健康、农银人寿、平安养老、大家人寿、招商信诺、合众人寿、上海人寿、中意人寿、大都会人寿、交银康联、利安人寿、光大永明、民生人寿、中宏人寿、泰康养老、中英人寿、平安健康、渤海人寿、长城人寿、昆仑健康、中银三星、珠江人寿、横琴人寿、华泰人寿、同方全球、中德安联、恒安标准、东吴人寿、信美相互人寿、爱心人寿、中华人寿、陆家嘴国泰、北大方正、复星保德信、北京人寿、国联人寿、华贵人寿、国宝人寿、长生人寿、财信人寿、国富人寿、三峡人寿、德华安顾、中韩人寿、海保人寿、君龙人寿、瑞泰人寿、太平洋健康险、和谐健康、天安人寿、中荷人寿、和泰人寿、瑞华健康、太平养老、众安保险、泰康在线、复星联合、英大人寿。