上周老同学阿敏给我打电话,说她老公体检查出肺结节,问我之前买的重疾险能不能赔。聊了半小时,我发现她连自己买的是啥都说不清楚。这事真不能怪她,保险条款绕来绕去,普通人哪有精力研究。我从三年前开始给全家配置保险,大大小小对比了上百款产品,今天就用大白话聊聊最近问得最多的达尔文6号,顺便把重疾险怎么买的几个关键问题一次说透。
达尔文6号到底保什么?
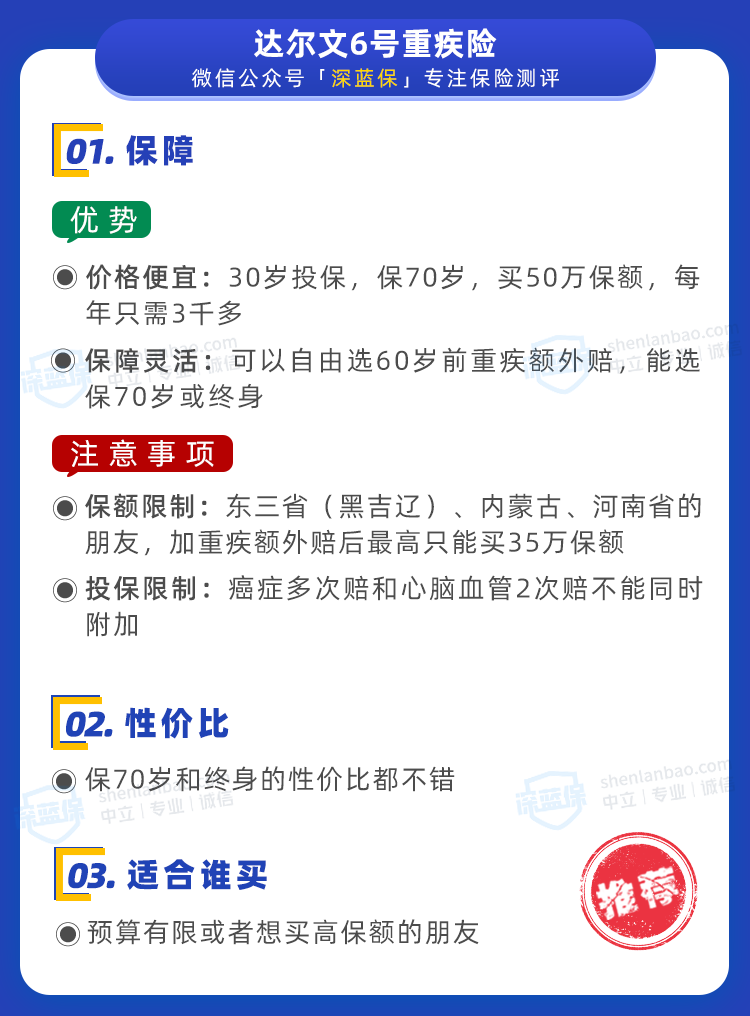
先给结论:这款产品基础保障扎实,可选责任灵活,价格在同类里算很能打的。它背后的国富人寿可能你没听过,但达尔文这个系列在重疾险圈子里算是老网红了。
如果想了解自己投保达尔文6号需要多少钱,可以免费测算保费:

我直接说人话,它的保障分三块:
第一块是基础保障,重疾、中症、轻症都覆盖,这个大家都有,不多说。
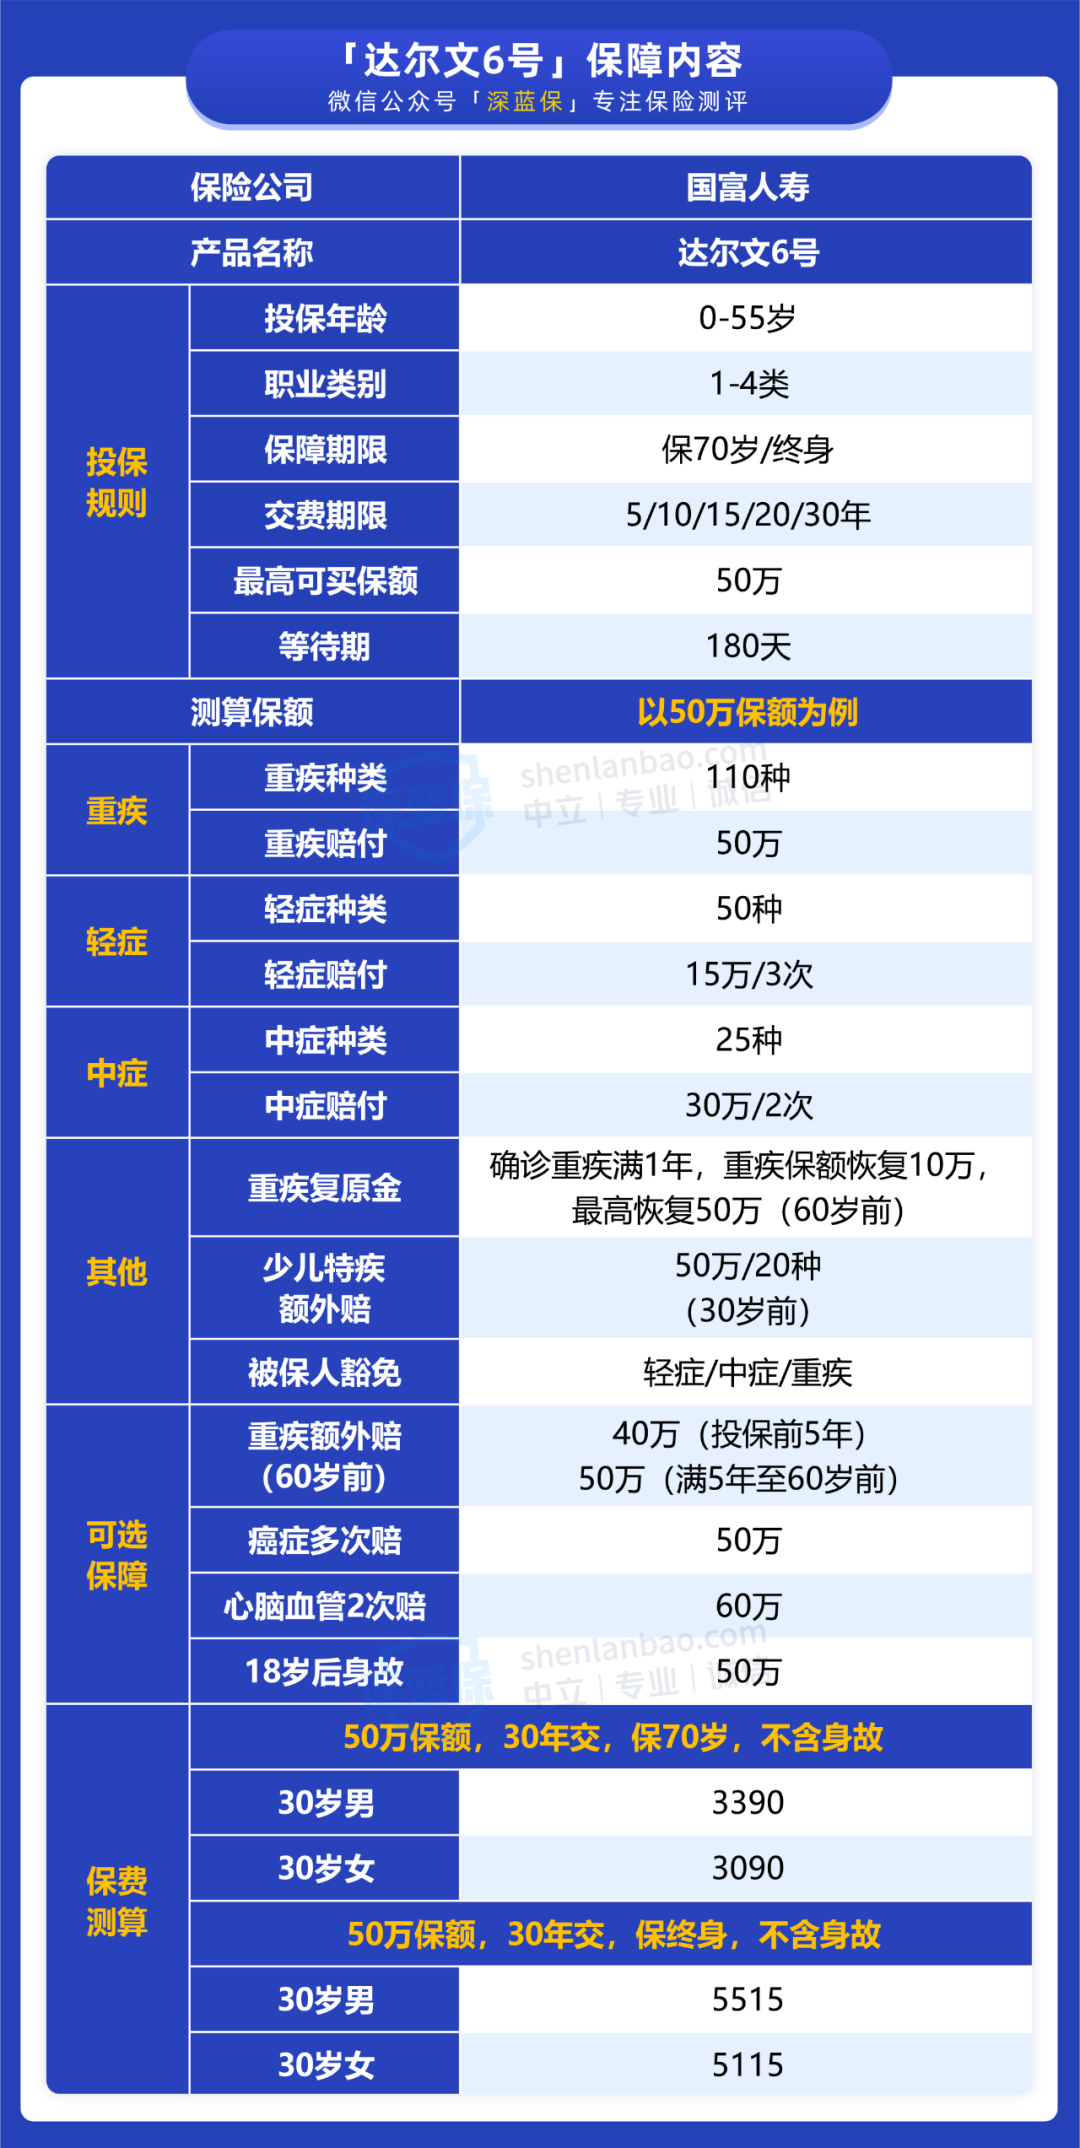
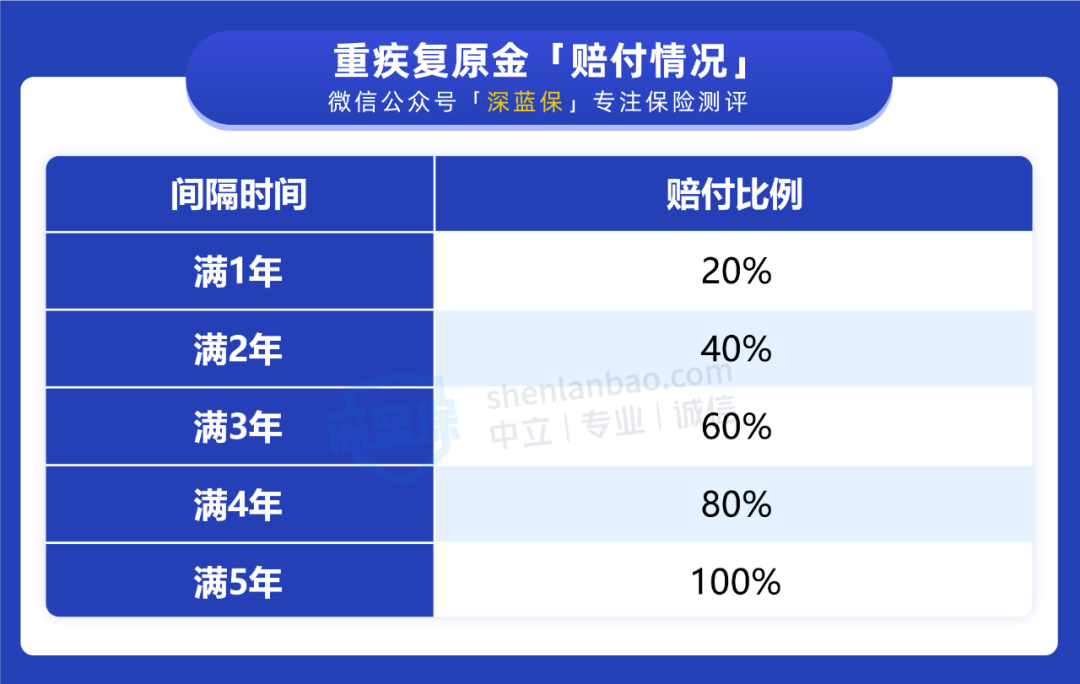
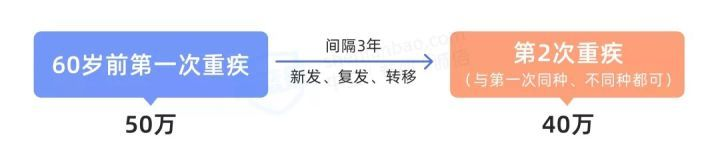
第二块是自带的“重疾复原金”,这个有点意思。简单讲就是60岁前如果确诊了重疾,隔一年后再得另一种不同的重疾,还能再赔一次。间隔时间越长赔得越多,最高能赔到保额的100%。比如买了50万,40岁得了癌症赔了50万,5年后又得了严重慢性肾衰竭,再赔50万。听起来像重疾多次赔对吧?但注意,这个只在60岁前有效,60岁以后这项保障就没了。不过既然是白送的,算是个加分项。
达尔文6号虽然性价比高,但并不适用于所有人投保。我整理了一份【2022性价比TOP3重疾险】,里面有更多高性价产品,大家可以根据自己的需求和预算选择:
第三块是可选责任,最值得说的是“60岁前额外赔”。选上之后,投保前5年得重疾额外赔80%,买50万赔90万;满5年到60岁前额外赔100%,买50万直接赔100万。保费大概贵一千多,我觉得挺值。你想啊,30到60岁正是上有老下有小、房贷车贷压身的时候,真出事多赔一倍,这笔账谁都会算。
另外还能附加癌症多次赔和心脑血管二次赔,但这两个只能二选一,不能同时选,后面我详细说怎么选。
高发疾病都覆盖了吗
很多人买重疾险盯着疾病数量看,觉得保100种比保80种好。其实行业协会统一规定了28种高发重疾和3种高发轻症,所有公司的理赔条件一模一样。真正要对比的是那些没统一规定的病种。
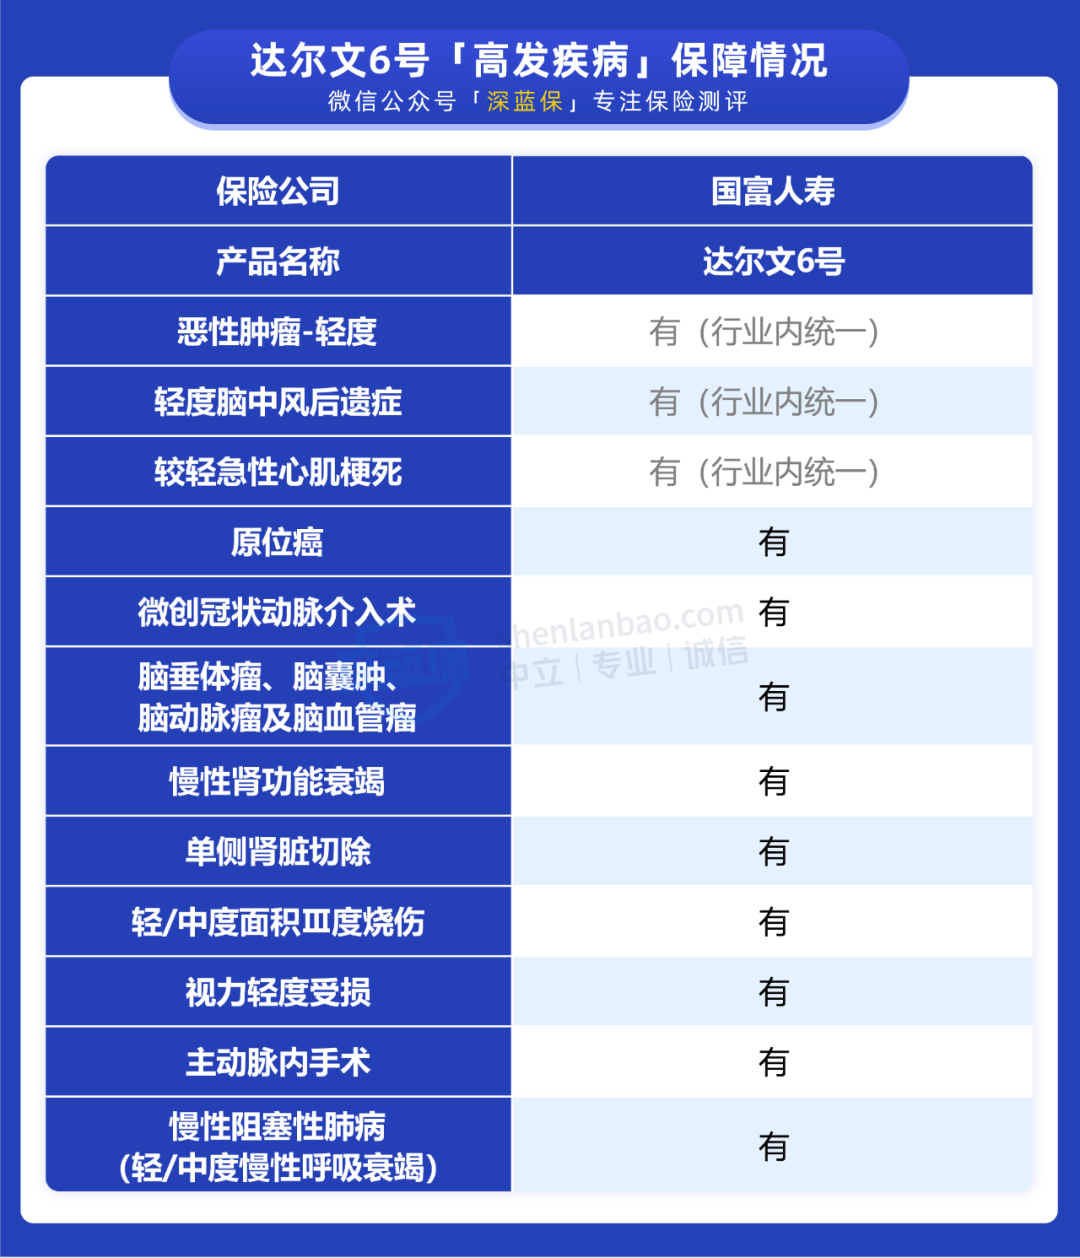
达尔文6号对12种高发疾病做到了全覆盖,整体没毛病。我专门查过它的轻症定义,轻微脑中风后遗症、不典型心梗、冠状动脉介入术这些常见轻症都在保障范围内,理赔条件也不算苛刻。
癌症多次赔和心脑血管二次赔,选哪个
这是后台被问得最多的问题。两个只能选一个,怎么挑?
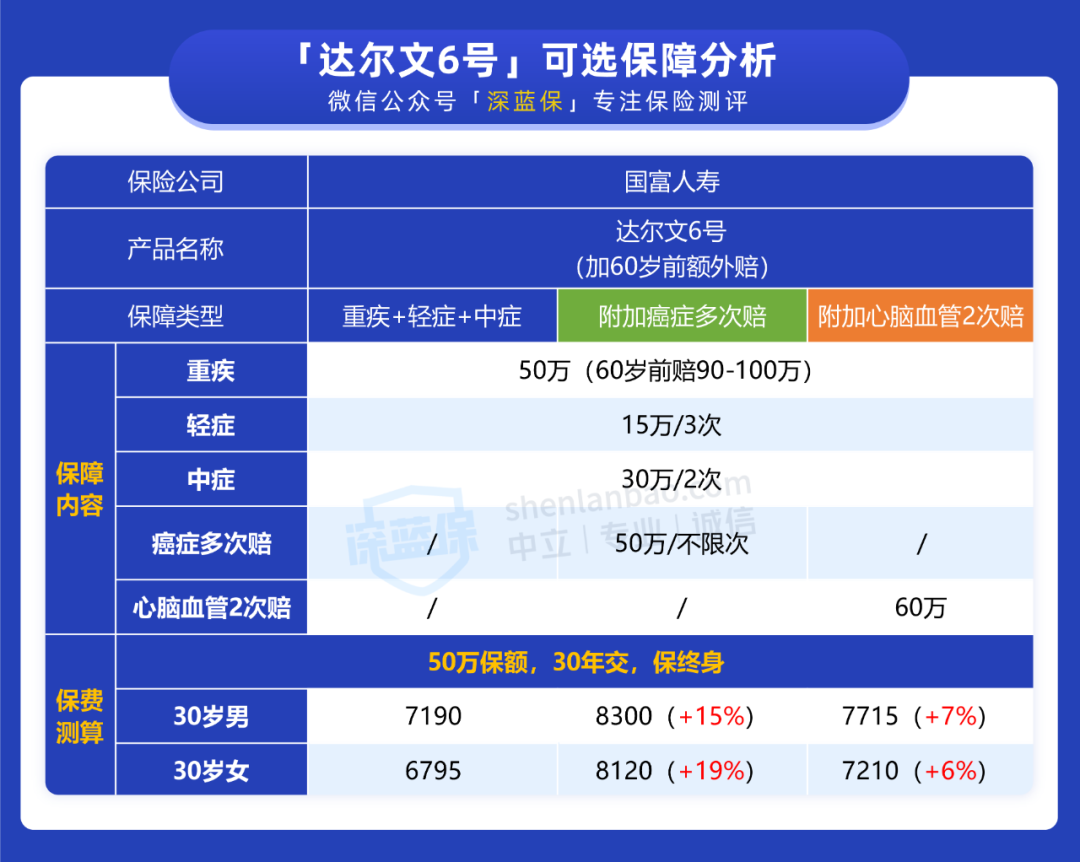
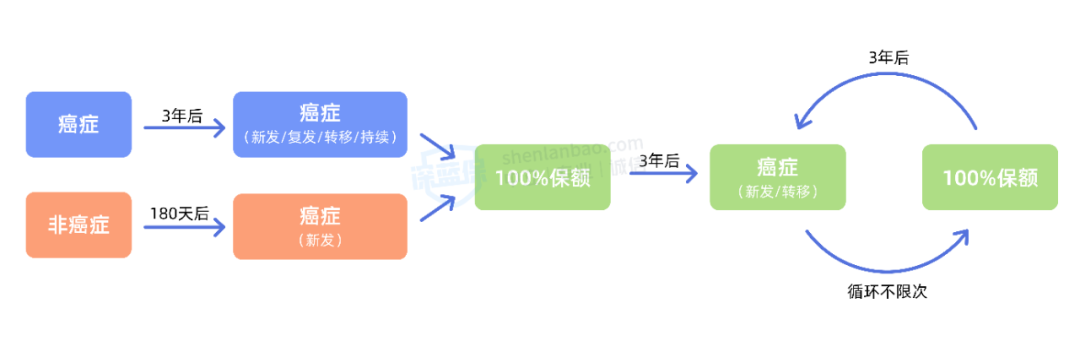
先看癌症多次赔。这项保障不限赔付次数,但第二次以后只保癌症的新发和转移。什么意思呢?就是你第一次得癌症赔了,后来癌症复发了或者转移到别的器官,还能再赔。但如果是第二次得了个跟癌症无关的病,那就不赔了。
心脑血管二次赔保的是较重急性心肌梗死、严重脑中风后遗症等10种特定心脑血管疾病。首次确诊后,1年后同种病复发赔120%保额;如果先得了其他重疾,180天后再确诊这些心脑血管病,也能赔120%。
我的建议是:预算够的话优先选癌症多次赔。原因很简单,癌症的发病率和复发转移率都比心脑血管疾病高,从各家保险公司的理赔数据也能看出来。但如果你家里有长辈得过心梗、脑中风,那可以考虑心脑血管二次赔。
还有个细节要注意,附加了癌症多次赔或心脑血管二次赔后,不能和前面说的重疾复原金叠加赔付。举个例子,老王附加了癌症多次赔,40岁得了脑中风赔了50万,1年后又确诊癌症,这时癌症多次赔能赔50万,但重疾复原金那部分就不赔了。虽然不叠加,但60岁前保障还在,整体影响不大。
达尔文6号和超级玛丽6号,到底买哪个
这两个系列就像重疾险界的可口可乐和百事可乐,常年被拿来对比。我把几个热门产品放一起做了张表,大家直接看:
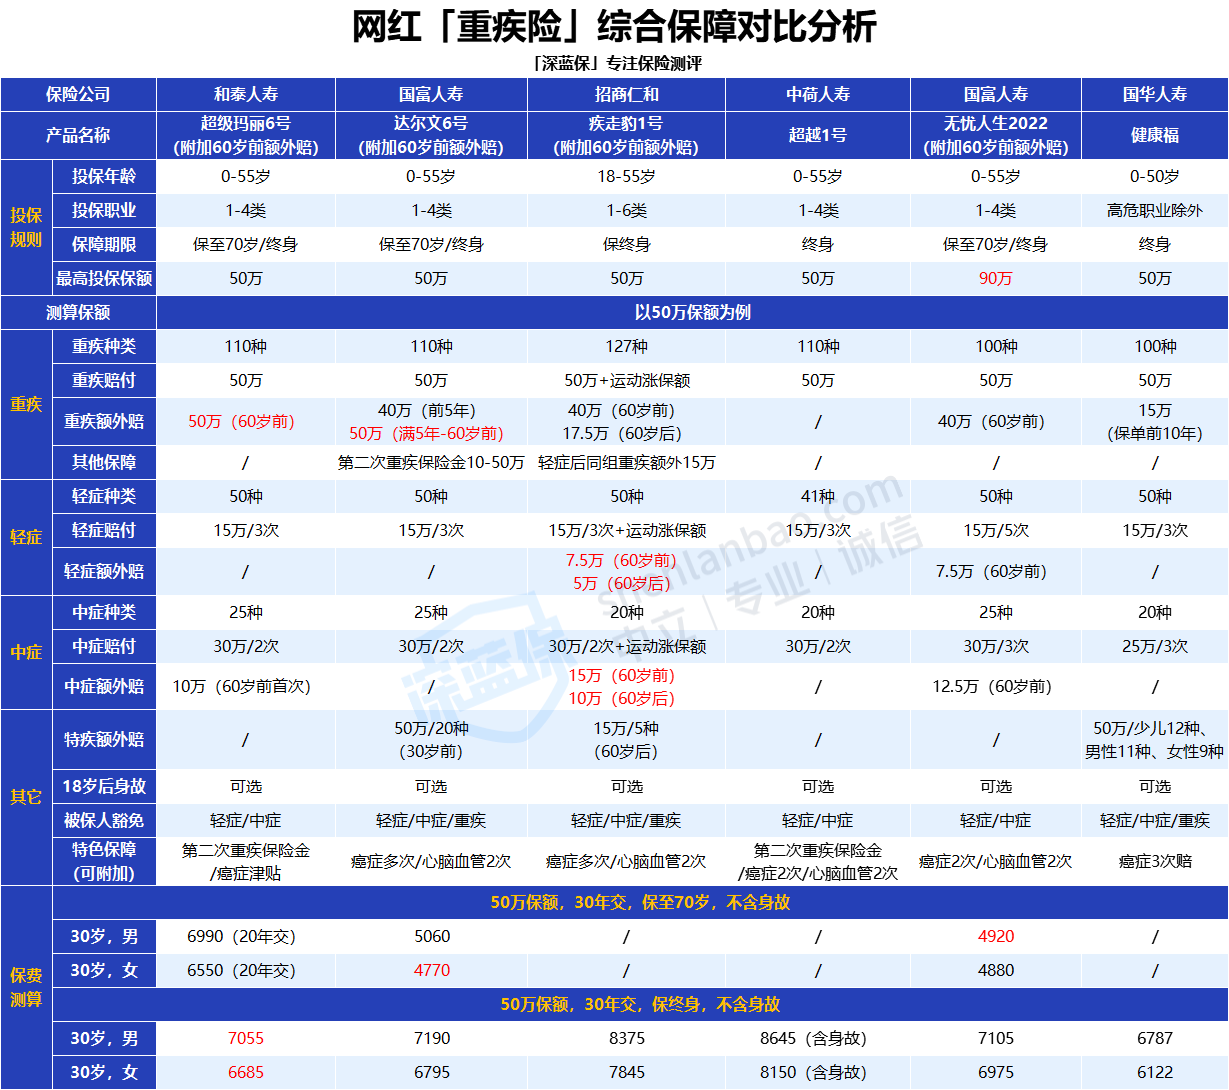
达尔文6号的定位很清晰——保到70岁的首选。30岁买50万保额,30年交,附加60岁前额外赔,每年只要四五千。60岁前重疾能赔100万,第二次重疾还能再赔50万。这个价格在保70岁的产品里基本没对手。但注意,东三省、内蒙古、河南的朋友,附加额外赔后最高只能买35万保额。
超级玛丽6号则是保终身更划算。同样30岁买50万,保终身附加60岁前额外赔,每年六七千。它的重疾和中症赔付比例更高,而且同种重疾也能赔两次——60岁前得重疾赔了,3年后复发或确诊其他重疾,再赔80%保额。不过黑龙江、辽宁、内蒙古等地最高只能买30万,交费时间最长也只有20年。
简单总结:预算有限想保到70岁,选达尔文6号;预算充足想保终身,选超级玛丽6号。
想赔得更多,看看这款
如果你觉得上面两款赔得还不够多,招商仁和的疾走豹1号可以了解一下。这家公司前段时间出的少儿重疾险青云卫1号火了一把,现在这款成人重疾险也挺有意思。
它有几个特色:11种特定重疾如果先发生轻症后恶化成重疾,额外赔30%;60岁后确诊老年特疾需要长期护理,每月给0.5%保额,最多给30%;保单前5年每年运动达标,第二年保额涨5%,最高涨25%。最狠的是疾病关爱金,60岁前重疾额外赔80%,60岁后还能额外赔35%,终身都能额外赔。
我算了下,如果所有条件都满足,买50万最高能赔到117.5万。当然保费也会贵一些,而且只能保终身,适合预算充足想要高赔付的朋友。
身体有些小毛病还能买吗
这个问题太重要了,直接关系到以后能不能顺利理赔。达尔文6号支持智能核保,我拿几个常见病试了下:
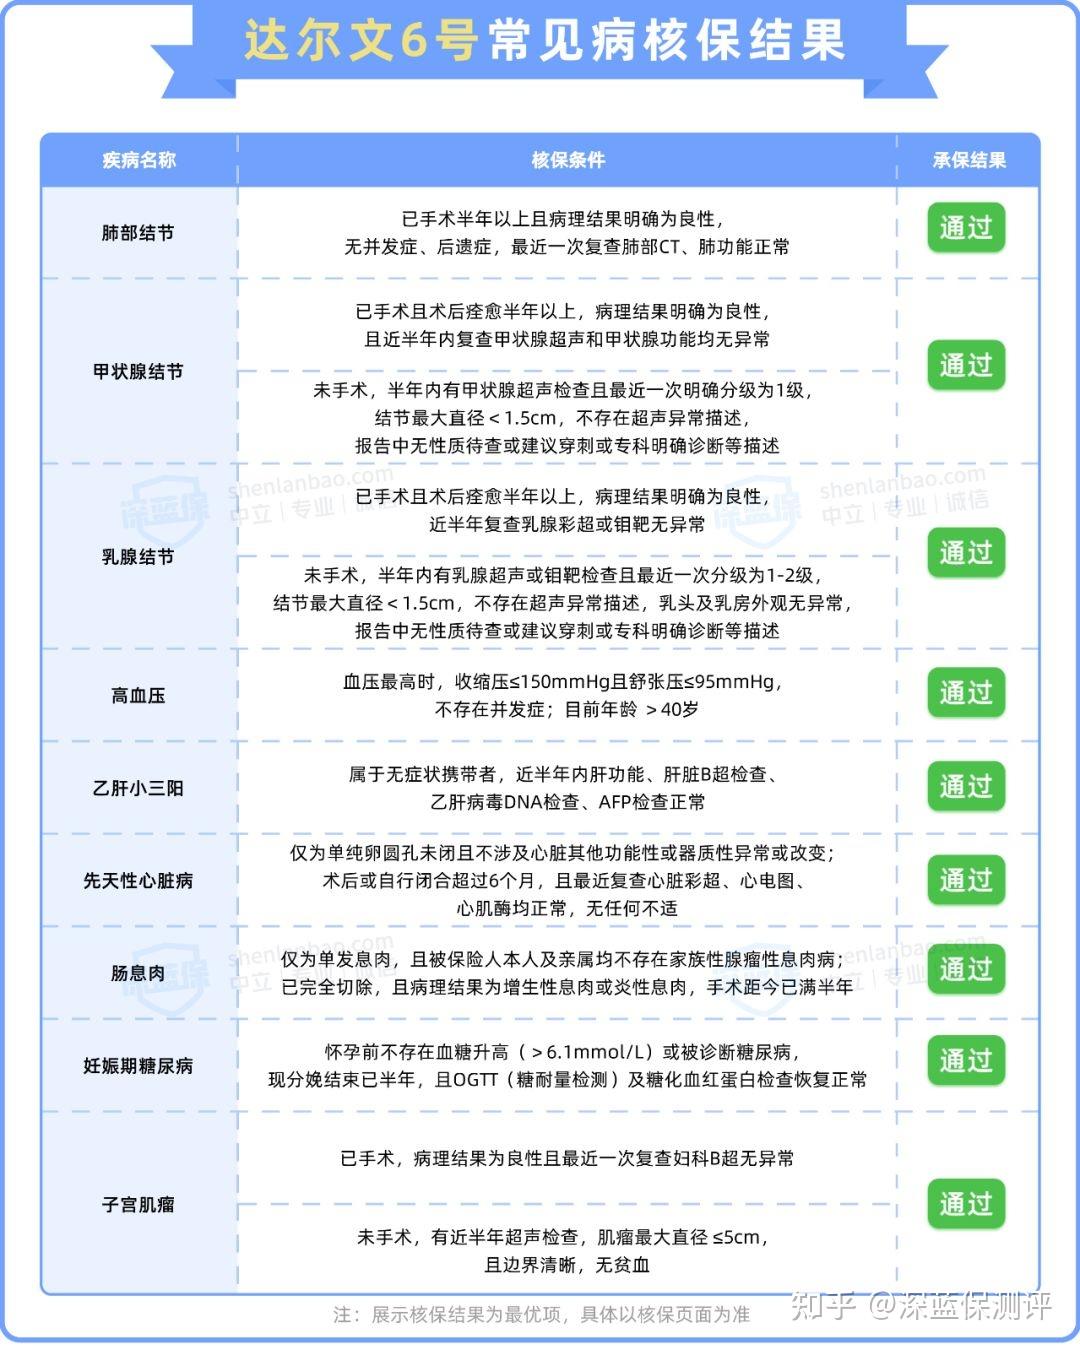
乳腺结节、甲状腺结节、高血压、乙肝小三阳这些,只要符合一定条件都能正常承保。比如甲状腺结节1-2级、乳腺结节1-2级,都有机会标体承保。如果健康告知没问到你的病,但过去两年内血液、心电图、X光、CT等检查有异常,也是要告知的。千万别嫌麻烦,这事儿直接关系到以后能不能赔。
如果达尔文6号核保不过,还可以看看超越1号,它对肺结节、乳腺结节、乙肝、高血压甚至甲状腺癌都有机会承保,不过捆绑了身故责任,保费会贵一些。
已经买了旧版达尔文,要换吗
我经常被问到这个问题。直接说结论:没必要换。
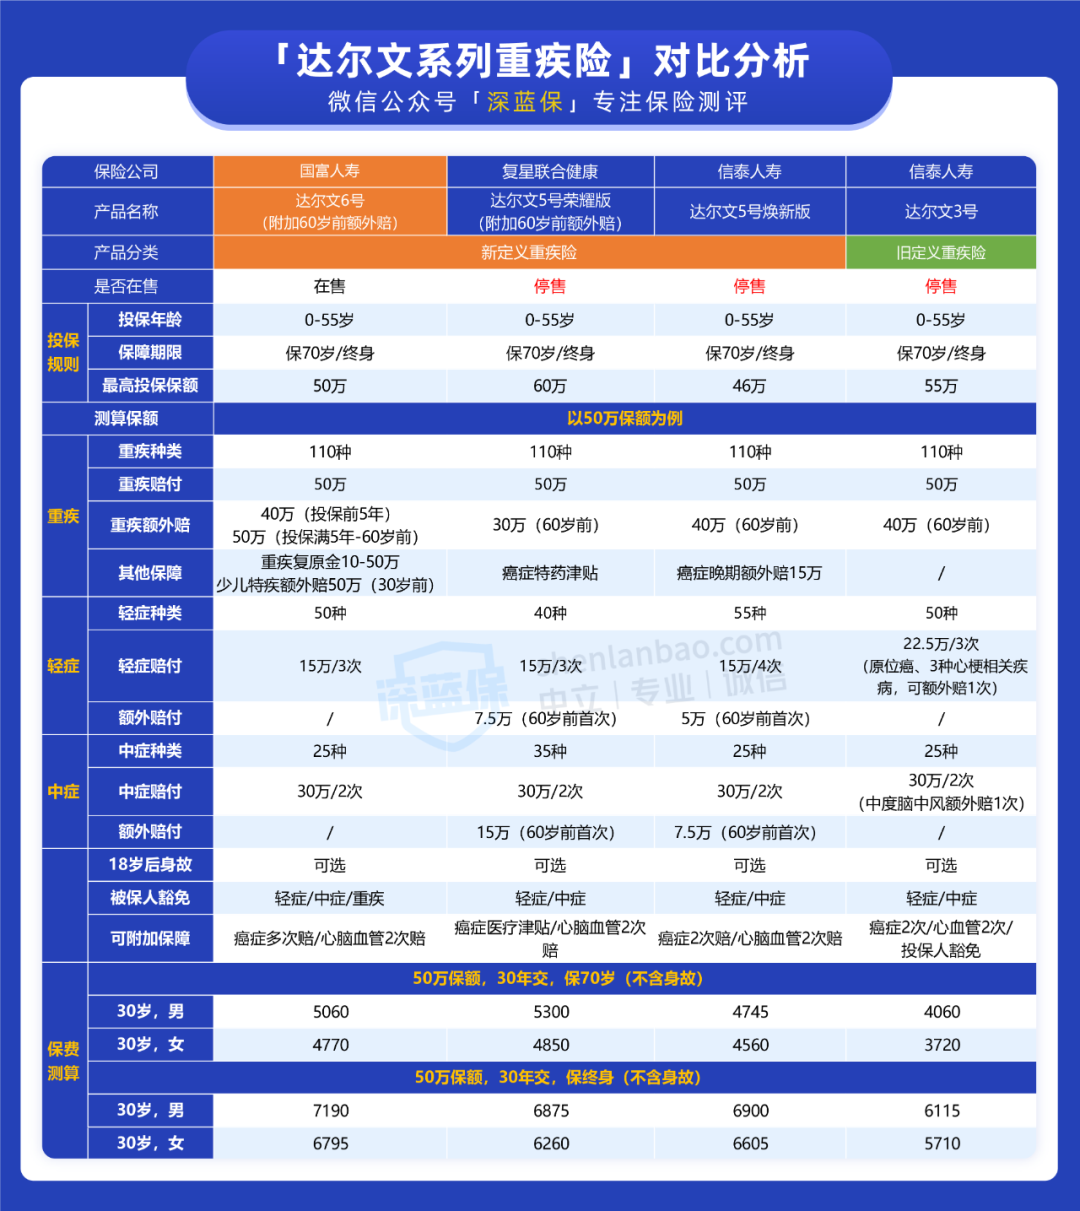
如果你买的是旧定义达尔文3号,轻度甲状腺癌也能按重疾赔,价格还比达尔文6号便宜20%左右,性价比很高。买了达尔文5号焕新版或荣耀版的,和6号比保障差别不大,价格也就差一两百块。退保只能拿回一点现金价值,亏得慌。
如果觉得保障不够,可以在原有基础上加保一份。比如之前只买了30万保额,现在觉得少了,再买一份达尔文6号补充到50万甚至更高,这是最划算的做法。
最后说几句实在话
重疾险怎么买,核心就三点:保额要够、高发疾病要全、价格要能承受。达尔文6号在这三点上都做得不错,保70岁的价格尤其能打。但买之前一定记得做好健康告知,拿不准的就走智能核保,别嫌麻烦。
我见过太多人买保险时稀里糊涂,理赔时才发现这也不赔那也不赔。与其事后扯皮,不如买之前花半小时把条款看清楚。如果你身边有正在研究重疾险的朋友,把这篇文章转给ta,至少能少走点弯路。