上个月陪我妈去体检,等报告的时候她突然问我:”你之前说的那个重疾险,到底买好了没?我跟你爸要不要也买?”
我当时就愣住了。我自己那份重疾险,去年跟风买的,带身故责任,每年保费8000多。买完就没再细想过。被我妈这么一问,我回家翻出保单认真看了两小时,越看越不对劲——我每年多花3000多块买的身故保障,好像根本不像我想的那么回事。
这篇文章就是我这半个月做的功课,全是自己踩过的坑和查到的数据。如果你也在纠结重疾险要不要带身故,希望能帮你省下这笔冤枉钱。
先搞清楚,多花的那笔钱到底买了啥
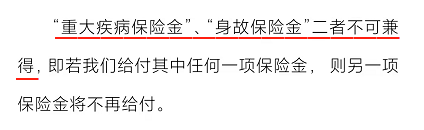
我买之前一直以为,带身故的重疾险就是”得病也赔、死了也赔”,双保险。但翻开条款才发现有个关键细节:重疾和身故,通常只能赔其中一个。
也就是说,如果我先得了重疾拿到理赔,合同就结束了。以后身故,一分钱没有。那我每年多交的那3000多块,相当于给一个大概率用不上的保障买单。

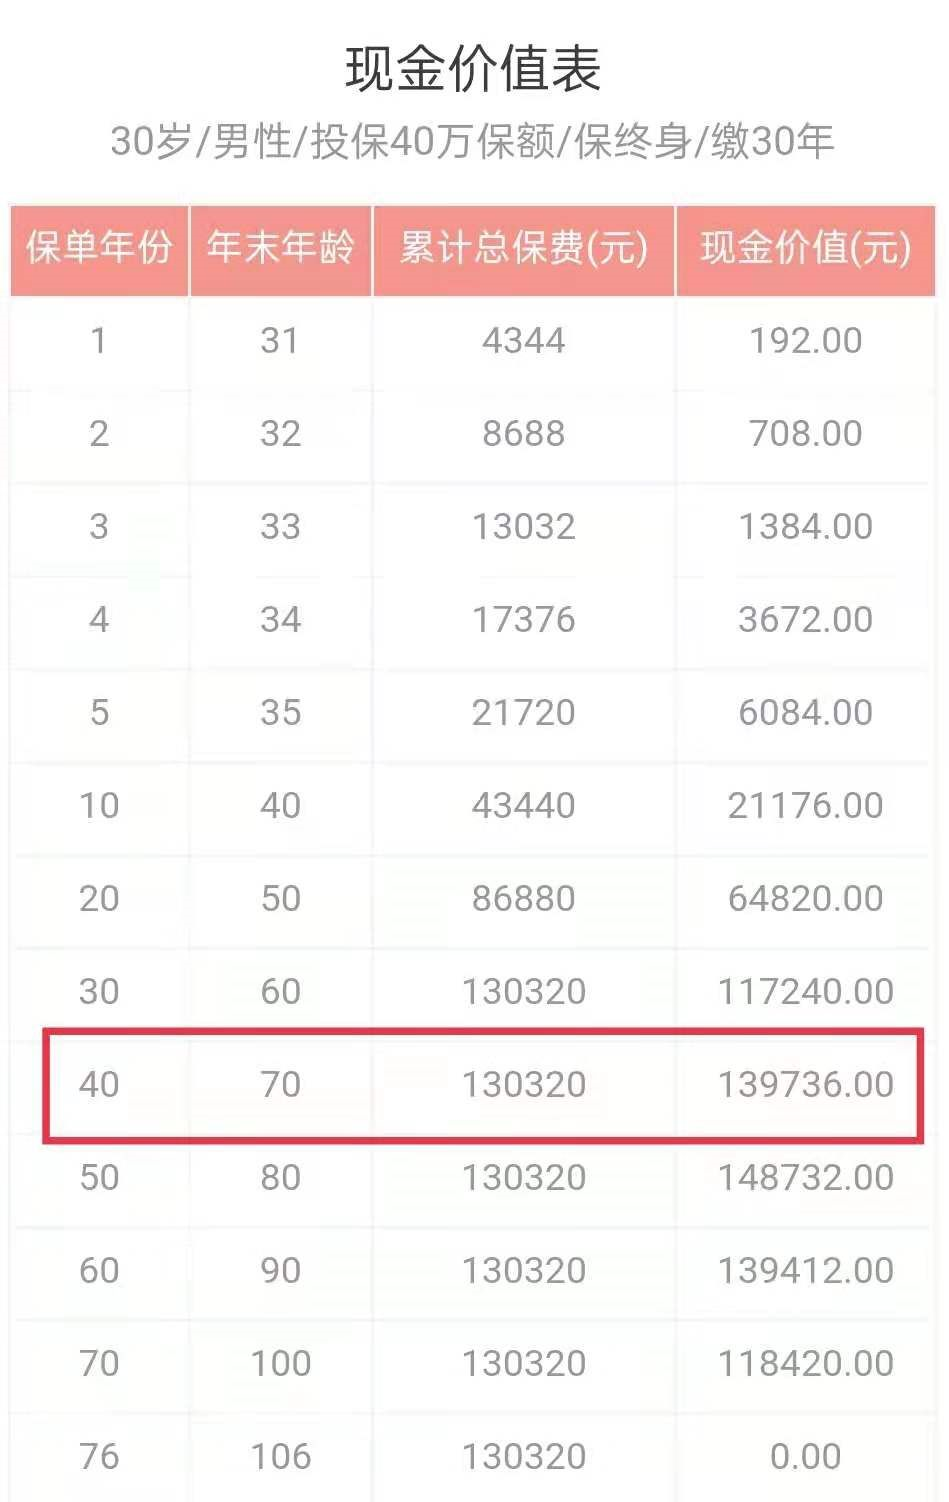
不带身故的消费型重疾险呢,只管疾病。万一没得重疾就身故了,看起来好像白买了?其实也不是——保单有现金价值,可以退保拿回来。只是很多人不知道这个操作。
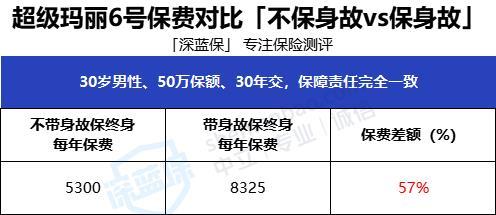
当时我把这两种产品的保障范围、赔付方式、保费差异列了个表,对比下来差距比我想的大得多:
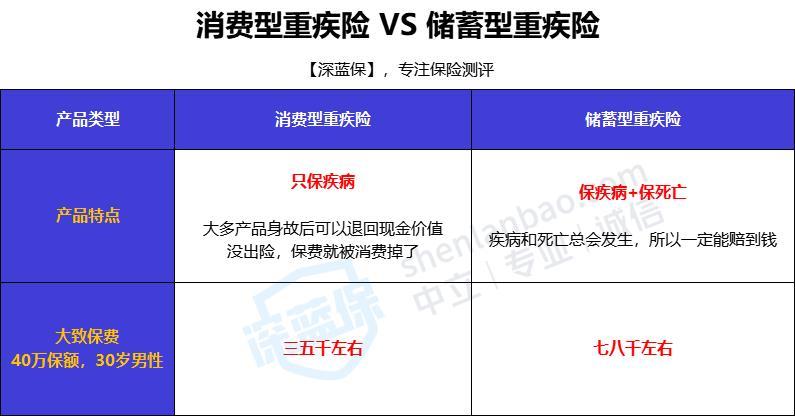
保费这块最扎心。同样50万保额、30年交,带身故的比不带身故的每年贵3000多块。30年下来就是9万多。这9万块对刚工作没几年的我来说,真不是小数目。
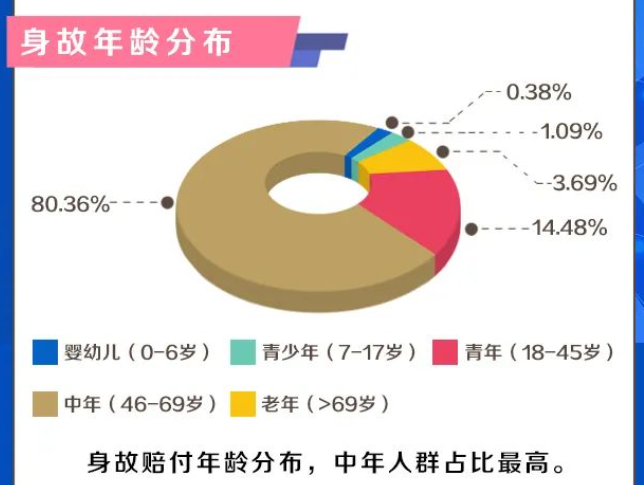
还有一点让我意外,翻了几家保险公司的理赔报告,重疾险理赔里疾病赔付占了绝对大头,身故赔付的比例其实很低。
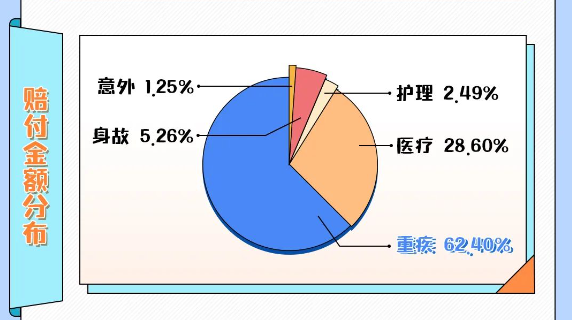
不是说身故保障没意义,而是我们买重疾险最该关注的,是得了大病之后能不能拿到足够的钱治病、维持生活。如果为了一个”100%能赔”的心理安慰,把保额压得很低,那就本末倒置了。
想要身故保障,换个买法能省一半钱
那有人会问:我就是想要身故保障怎么办?
答案是:别在重疾险里附加,单独买一份定期寿险。
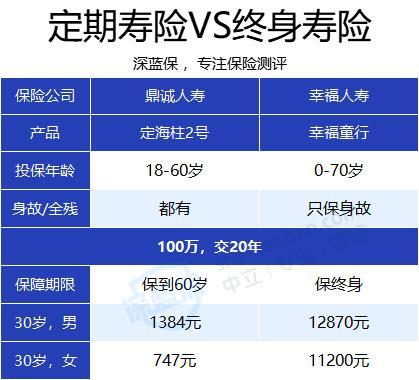
定期寿险就是保身故的,人不在了就赔钱。30岁男生买100万保额、保到60岁,每年也就几百块。加上消费型重疾险,两个加起来比带身故的重疾险还便宜。
我做了个详细对比:
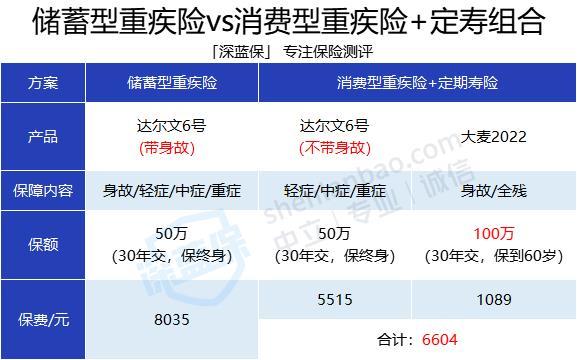
举个例子大家感受下。小王55岁得了肺癌,治了两年后不幸去世。如果他买的是带身故的重疾险,赔50万,结束。如果他买的是”消费型重疾险+定期寿险”,重疾赔50万,定寿再赔100万,家人一共拿到150万。
差了整整100万。
当然也有特殊情况。如果一辈子没得重疾,活到八九十岁自然身故,那定期寿险确实赔不了(因为只保到60岁),只能退重疾险的现金价值。但说实话,60岁以后孩子也大了、房贷也还完了,身故带来的经济风险已经小很多。
所以我的结论是:预算有限的情况下,消费型重疾险+定期寿险的组合,性价比远高于带身故的重疾险。预算充足、就是想要100%赔付的安心感,那买储蓄型重疾险也没问题,但要接受保额可能买不高。
具体买什么?我挑了这几款
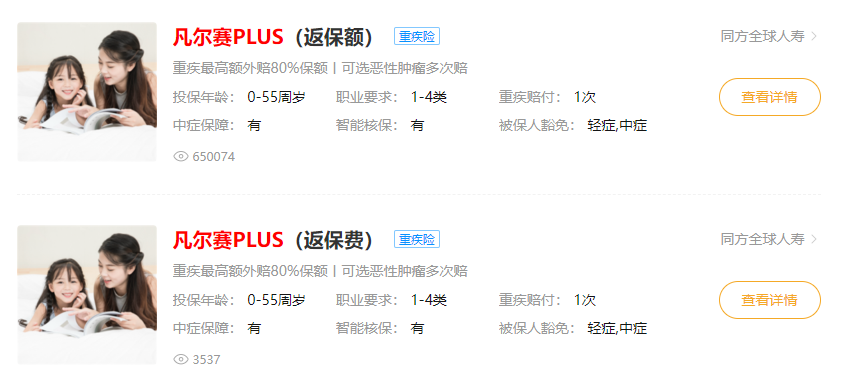
确定了”不带身故”这个大方向之后,接下来就是选产品。我把市面上热门的消费型重疾险做了个横向对比:
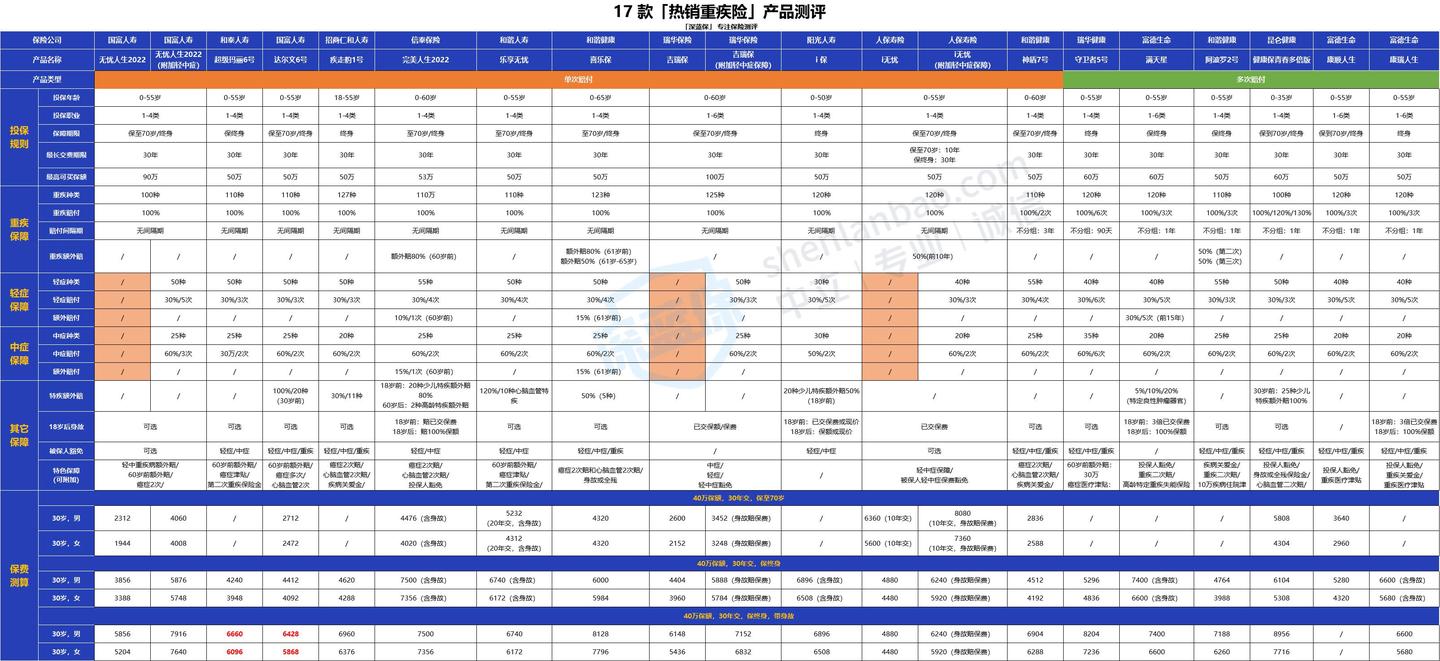
我自己最后选的是达尔文10号(超越版),保终身,30岁买50万保额每年5000多。它的保障比较全,重疾赔完之后轻中症还能继续赔。而且缴费期内确诊重疾的话,已交保费全退,后续保费也不用交了。
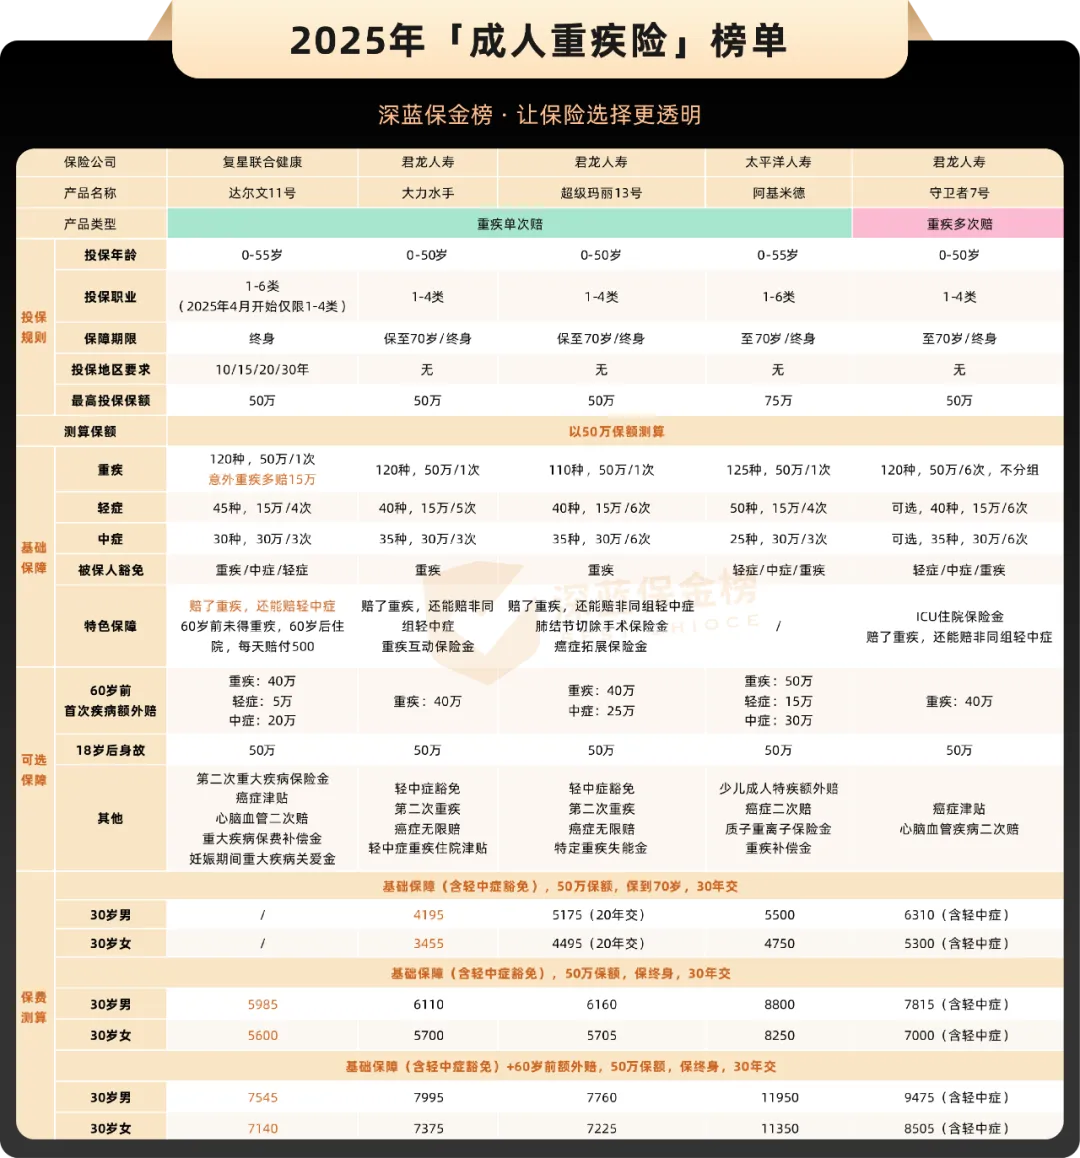
如果预算再紧一点,超级玛丽12号可以保到70岁,价格更便宜。它对肺结节人群特别友好,8mm的结节也有机会正常承保,还自带肺癌关爱金。有肺结节的朋友可以重点看看这款。
定期寿险那边我也顺便做了功课:
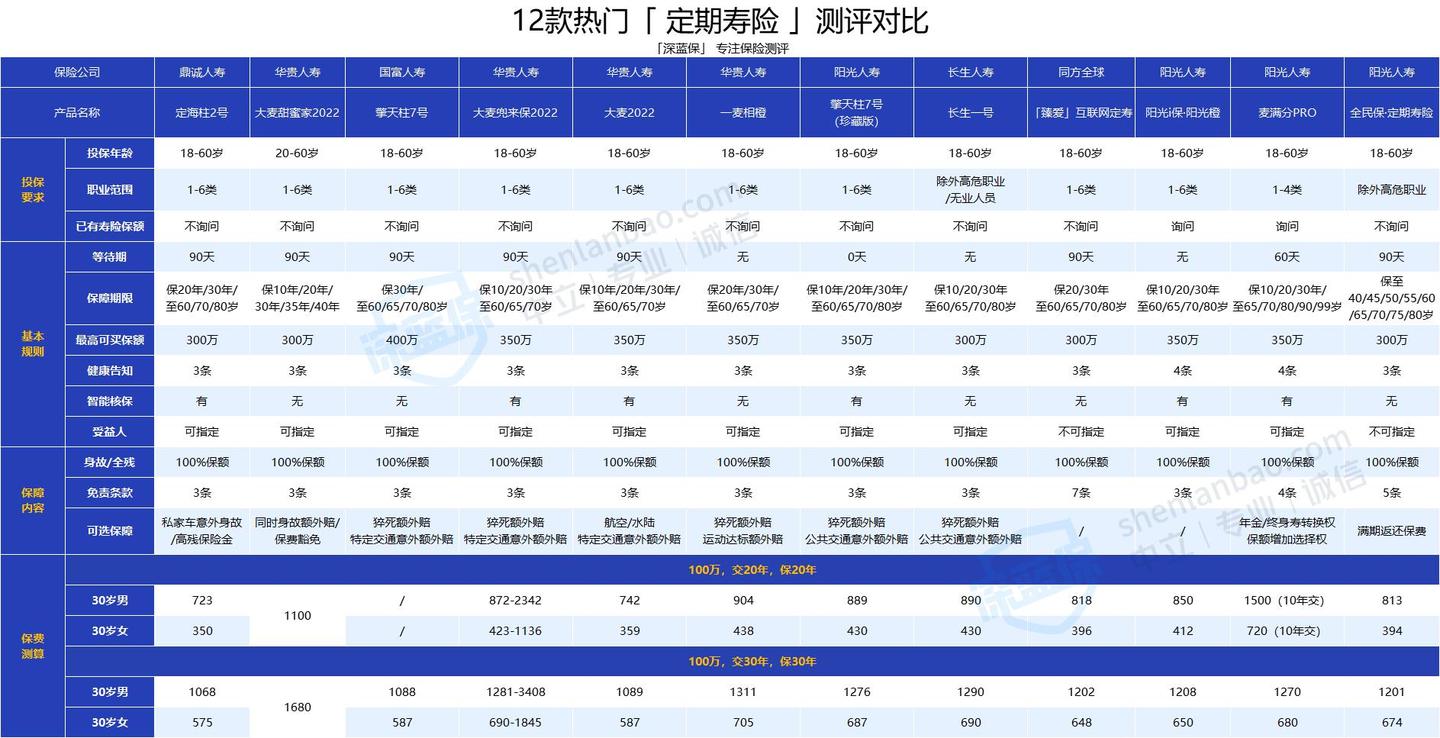
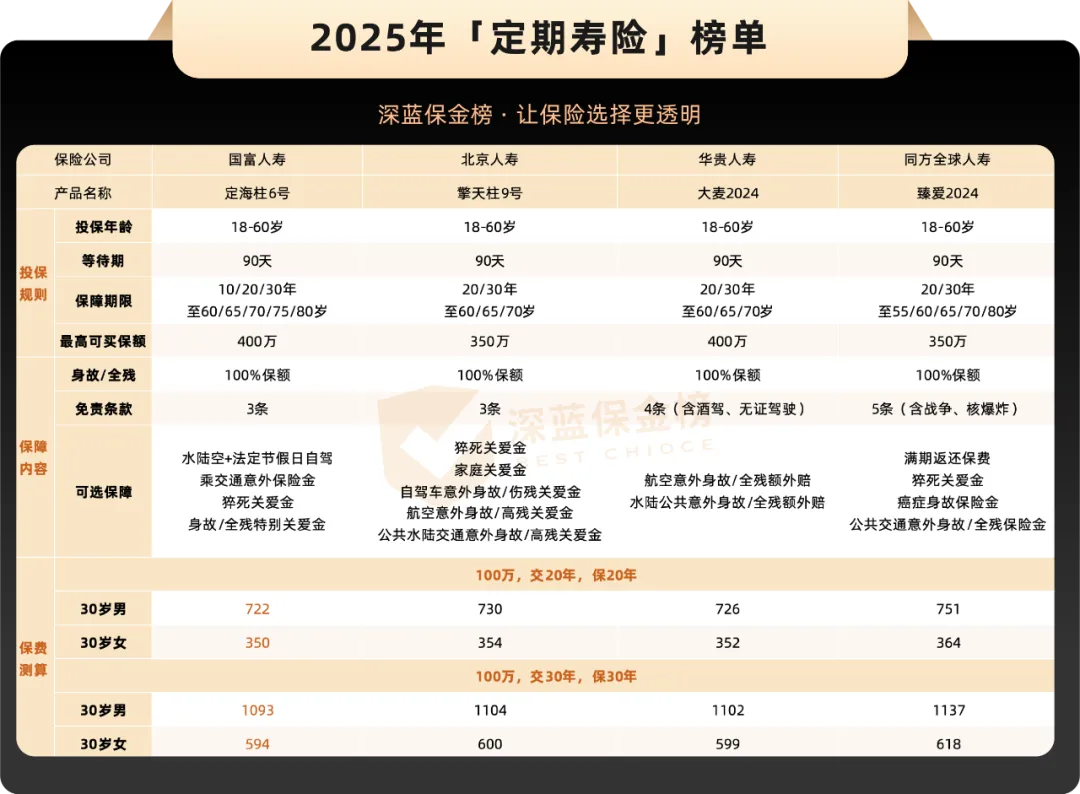
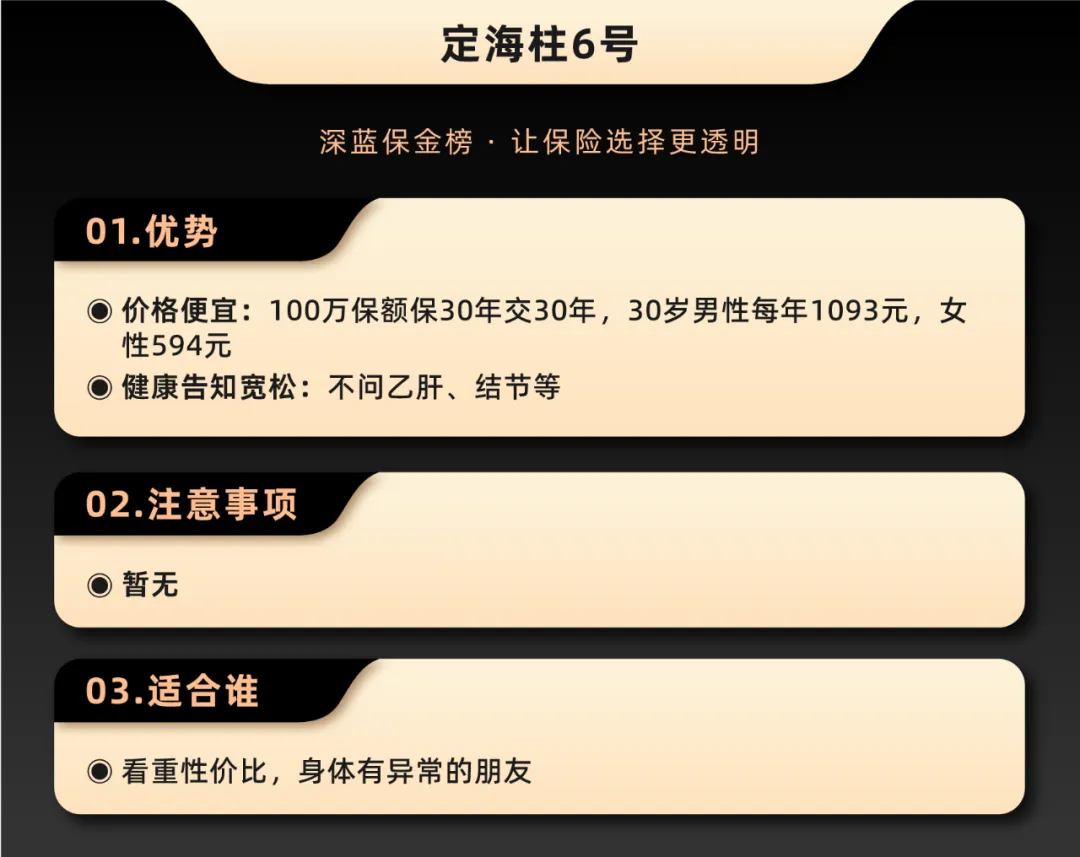
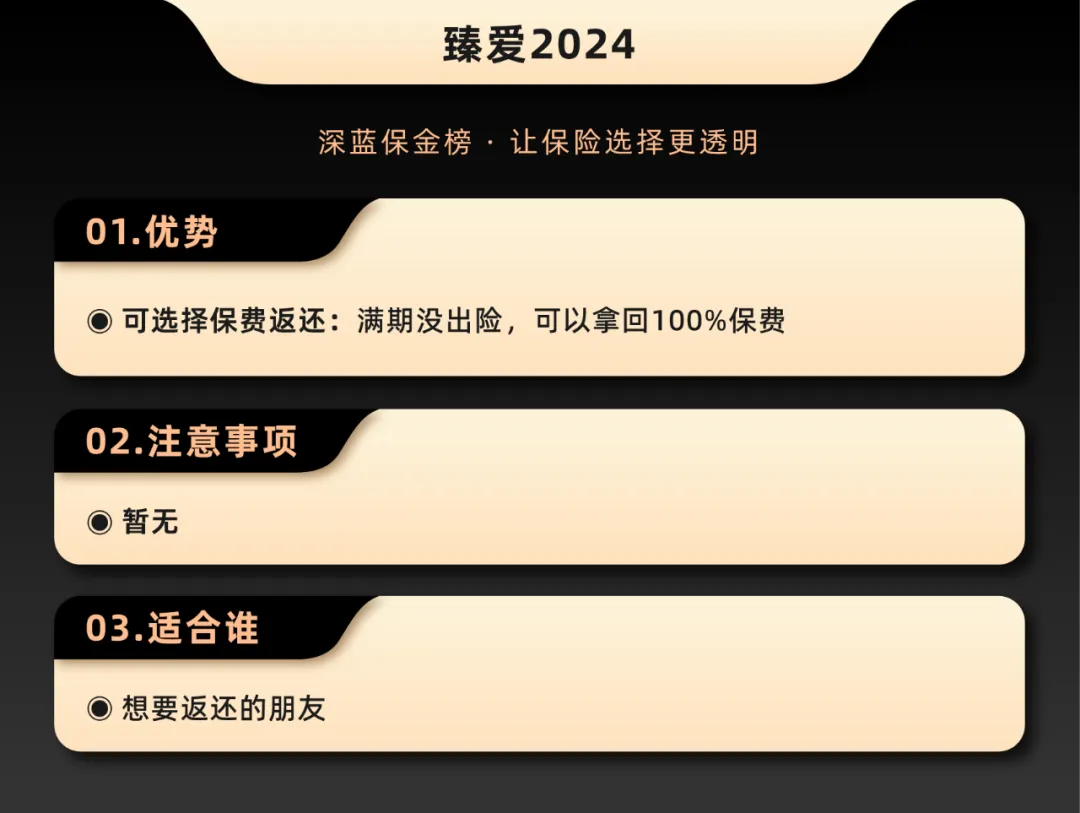
定海柱6号价格便宜,健康告知也宽松。臻爱2024可以返还保费,算下来收益率接近2.5%,适合既想要保障又不想保费”打水漂”的朋友。
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、”单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
几个我纠结过的问题
买消费型重疾险,万一没得病就身故了,钱是不是白花了?
不是。保单有现金价值,可以申请退保拿回来。但要注意,投保人和被保人最好不是同一个人,比如夫妻互保,这样操作起来更方便。如果自己给自己投保,身故后现金价值会作为遗产处理,需要所有继承人同意才能退。
那买消费型重疾险+终身寿险,是不是保障更全面?
理论上是的,但终身寿险太贵了。100万保额的终身寿险每年保费要一万多,比定期寿险贵了快10倍。它的主要功能是财富传承,不是普通家庭用来转移风险的。对大多数工薪家庭来说,定寿保到60岁或70岁就够了。
已经买了带身故的重疾险,还要再买定寿吗?
建议买。因为重疾险的身故责任有个bug——先得重疾赔过了,身故就不赔了。再配一份定寿,保障更完整。
最后说两句实话
这半个月研究下来,我最大的感受是:买保险这件事,真的不能偷懒。我当时就是觉得”带身故的更全面”,多花了一倍的钱,结果保额还没买够。
重疾险最核心的功能就是保大病。想要身故保障,就单独买寿险。一份保险解决所有问题,这种想法本身就容易踩坑。
另外,消费型重疾险没出险,保费不是白交了。就像你请了个保镖,没出事不代表保镖没用,对吧?
如果你也在看重疾险,建议先把”带不带身故”这个问题想清楚,能帮你省下不少钱。至于具体选哪款,还是要结合自己的预算和健康状况来定。