上礼拜老客户张姐给我打电话,说她老公今年55,厂里内退后拿了一笔钱,想找个稳当地方放。她跑了两家银行,理财经理推的产品她听不太懂,回来问我:”你卖保险这么多年,跟我说实话,我这个年纪买年金到底划不划算?”
我说你问对人了。这个问题,我这些年被问了不下几百遍。
今天我就把最近刚测完的一批产品,结合张姐这种情况,掰开了揉碎了讲清楚。50岁往上怎么挑年金险,什么样的产品值得看,什么样的坑得避开。文章有点长,但看完你至少能省下几万块冤枉钱。
先搞懂一个核心问题:IRR到底是个啥
很多人买年金险,就知道业务员说”每年领多少钱”,但从来不算总账。这就跟你去买菜只看单价不看斤两一样,容易吃亏。
IRR说白了就是你这笔钱放进去,每年实际复利增长多少。银行定期现在五年期挂牌利率也就2%出头,大额存单抢破头也就2.5%左右。而线下买年金,大部分产品的IRR连3%都够不到,这个数字很多人不知道。线上的第一梯队产品,长期收益大概在3.4%到3.5%之间晃悠。
你可能觉得3.5%和4%差不了多少。我举个例子:100万放30年,3.5%复利变成280万,4%复利变成324万。差了44万,一辆宝马5系开回家了。
50岁这个版本,收益确实有点东西
这次测的产品里,有一款叫巅峰年金的,50岁买的话,长期IRR能到4.01%。什么概念呢?就是放在整个固收类产品里比,这个数字已经相当炸裂了。
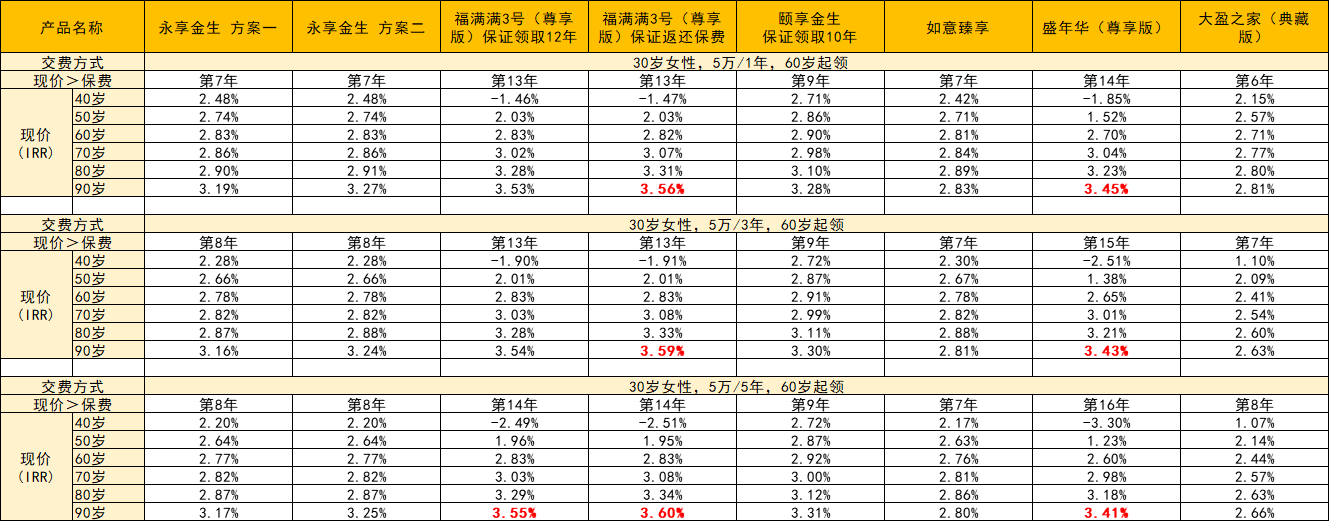
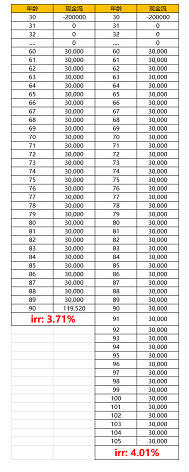
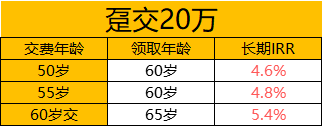
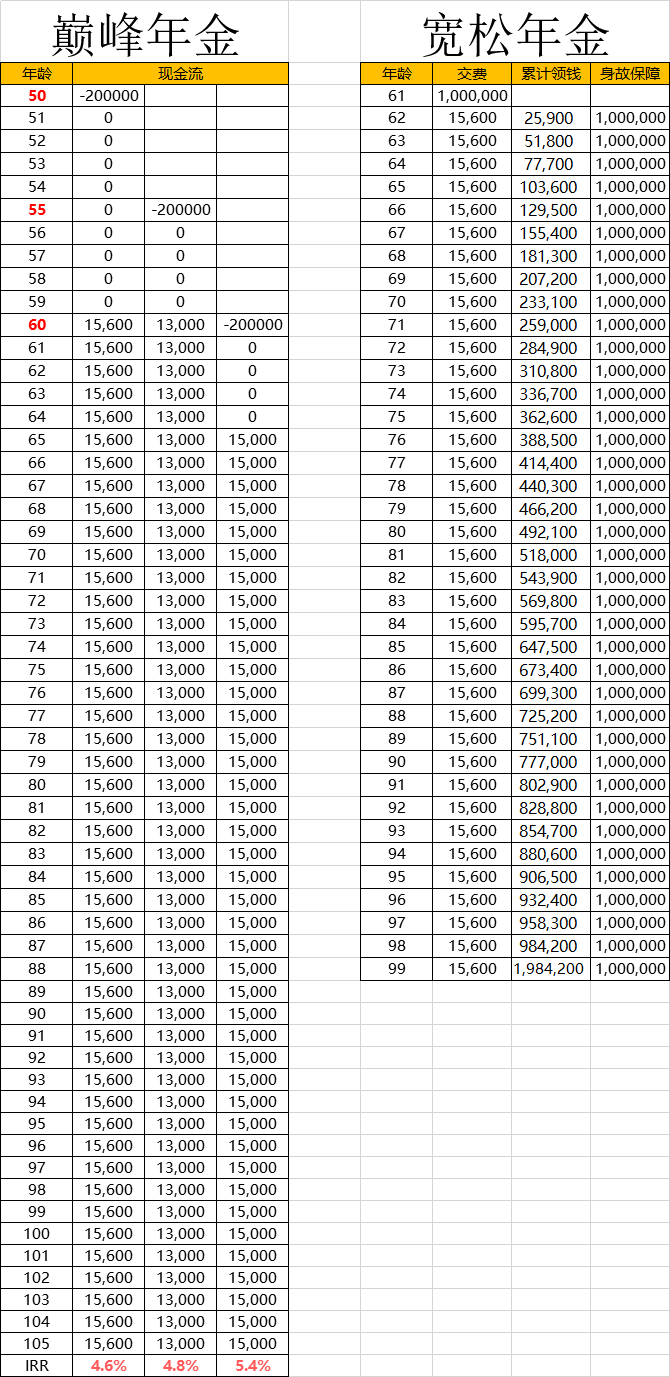
而且它有个特别反常识的设计——年纪越大买,收益反而越高。一般年金险都有年龄歧视,同样交20万,25岁买和55岁买,最后领的钱能差出一大截。但这款产品不一样,50岁买长期IRR到4.6%,55岁买能到4.8%,60岁买直接飙到5.4%。
收益测算链接放下方了,大家可以按照自己的实际预算情况进行测算↓↓
我干了8年保险,这种倒挂设计真不多见。不过得提醒一句,收益高归高,你得先搞清楚自己这笔钱未来十年八年用不用得上。年金险流动性差是通病,前几年退保亏本金是常有的事,别光看收益脑子一热就冲。
缴费方式倒是挺灵活,一次性交、3年交、5年交、20年交都行。拿50岁年交20万交5年举例,每年能领7.14万,比同类产品多领3万多,40年下来拿回285.6万,比别家多了140多万。二线城市一套小户型就这么出来了。
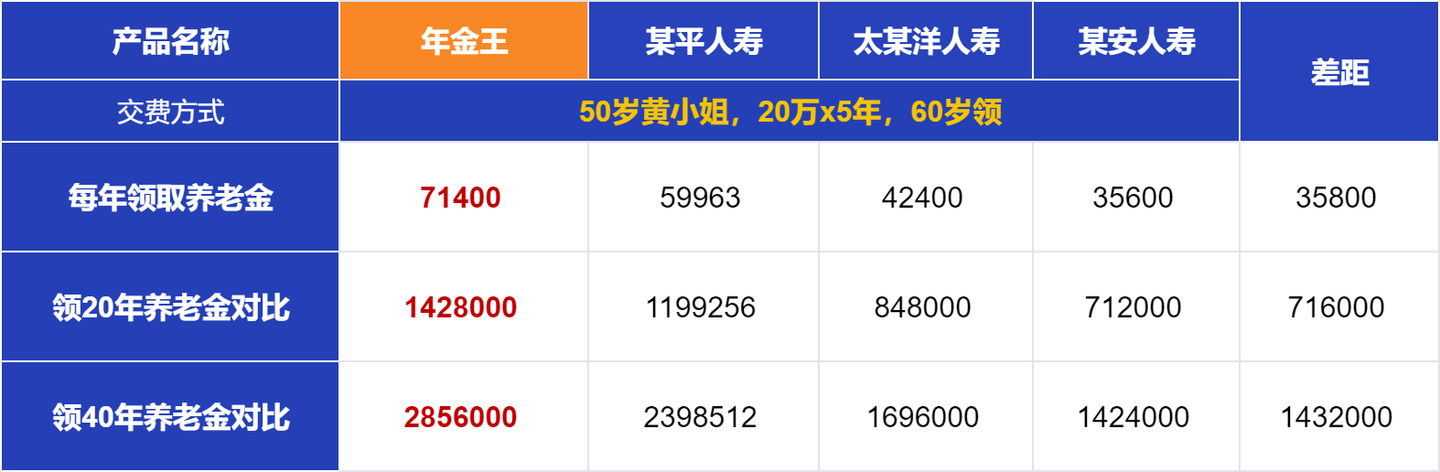

但我得说句实在话,这种高收益产品往往有门槛,不是谁都能买。而且马上831停售潮要来,利率下行背景下,这种定价利率的产品以后大概率不会再有了。想要高收益就得承担锁定期长的代价,这个道理到哪儿都一样。
过了60岁怎么办?另一款可以看看
张姐老公55岁还能买巅峰年金,但如果是60岁以上的朋友,这款就买不了了。这时候可以看看宽松年金,一家国企大保司出的,专门给年纪偏大的朋友设计的。
第一个优势是健康告知宽松。生过病、住过院、动过手术,甚至有三高,都能买。这在年金险里算是很难得了,很多产品健康告知卡得严,老年人根本过不去。
第二个是年龄放得宽,80岁以内都能买。市面上大部分年金过了60岁就关门了,这款直接放到80岁,给高龄人群留了个口子。
第三个,也是它最招人喜欢的地方——领钱快。别的年金想要收益好看,得等个十年二十年。这款今年交钱,明年就能领。61岁放100万进去,62岁开始每年拿2.59万,85岁拿双倍也就是5.18万,99岁那100万原封不动还给你。
感兴趣的朋友可以测一测收益↓↓,达到自己预期再考虑入手。
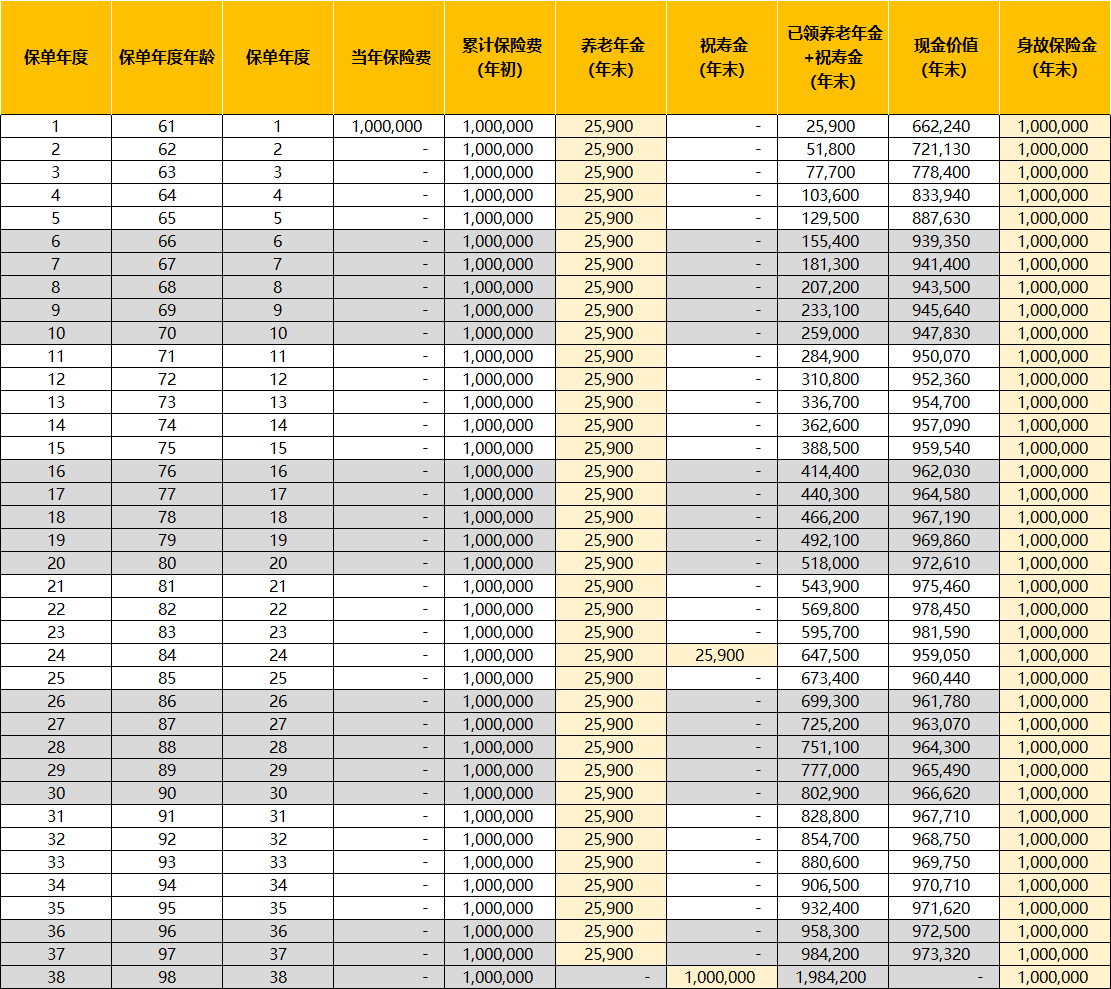
更关键的是身故赔付一直是100万。就算没活到99,任何时候人走了,这100万一分不少全额退还。本金安全这块算是做到极致了。
说点行业里不太有人跟你讲的真话
我卖了8年保险,见过太多人买错年金险。有人听业务员说”复利滚存”就签了字,回家一算发现要活到90岁才能回本。也有人把给孩子准备的婚嫁金买了年金,结果孩子28岁要结婚,保单还没回本,退保亏了十几万。
年金险怎么买才不踩坑?核心就一句话:先搞清楚你这笔钱是干嘛用的,什么时候要用,然后再倒推该买什么产品。
养老用的,选终身领取型,活得越久领得越多,对冲长寿风险。给孩子存教育金的,选定期领取型,到年龄就能拿钱,别买那种锁一辈子的。想要资金灵活的,年金险本身就不是好选择,考虑增额终身寿或者直接买国债。
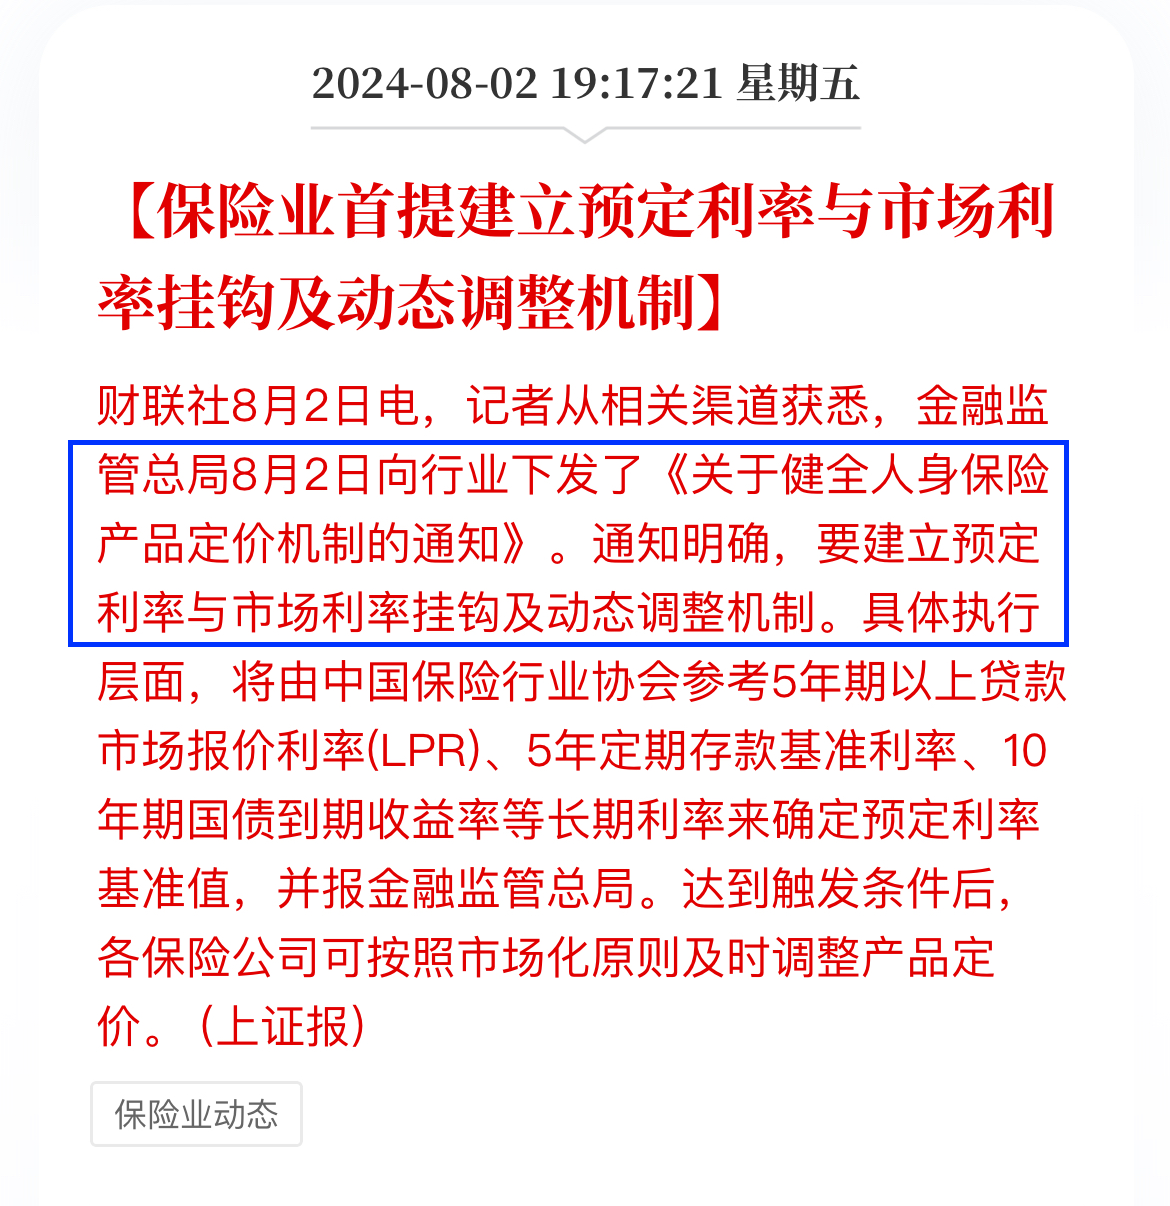
还有个事得提醒大家,现在正值利率下行周期,好产品都在集中下架。831这个节点不是第一次了,每次停售前都有人抢着买,也有人观望。我的建议是:如果你确实有长期资金规划需求,现在锁定利率是合理的。但如果只是看别人买你也想买,那还是再想想。
最后说几句掏心窝的话
张姐后来问我:”你直接告诉我,我老公55岁,手里80万,买哪个?”
我说你别急,先回答我三个问题:这80万是不是十年内用不到?你俩退休金够不够日常开销?身体情况能不能过健康告知?
这三个问题想清楚了,答案自然就出来了。买年金险不是买白菜,别听别人说好就冲。适合别人的不一定适合你。
如果你对缴费周期、缴费金额有疑问,想快速知道能领多少钱,需要交多少,可以找我帮你一对一测算,出个收益表看看数字最直观。