很多人觉得增额终身寿就是“存钱吃利息”的升级版,业务员嘴里那句“复利2.5%写进合同”听起来跟银行存款一样稳。其实不是这样。
你合同里看到的那个2.5%,叫“有效保额递增率”,它跟你能拿到手的钱,基本是两码事。真正决定你收益的,是现金价值。我花了整整一个月,把市面上在售的82款增额终身寿全部拉进Excel跑了一遍,发现很多产品的真实IRR,连1.8%都不到。更别提那些前脚刚交完钱、后脚就想取出来的人——亏得不是一星半点。
今天这篇不讲虚的,就按我自己踩坑、扒数据、跟同行掰扯的时间线,把增额寿这点事说清楚。
一开始我也以为,2.5%就是到手收益
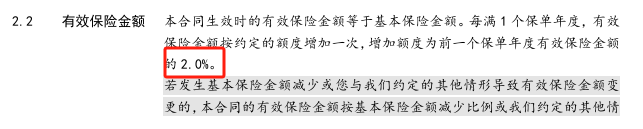
最早接触增额寿的时候,我也被那个“2.5%复利”唬住了。后来一个做精算的朋友甩给我一张条款截图,上面写着“有效保险金额每年按2.5%递增”。他问我:你知道什么叫“有效保险金额”吗?
说白了,那是身故保险金,人没了才能拿到的钱。跟你活着时候能取出来的现金价值,压根不是一个东西。
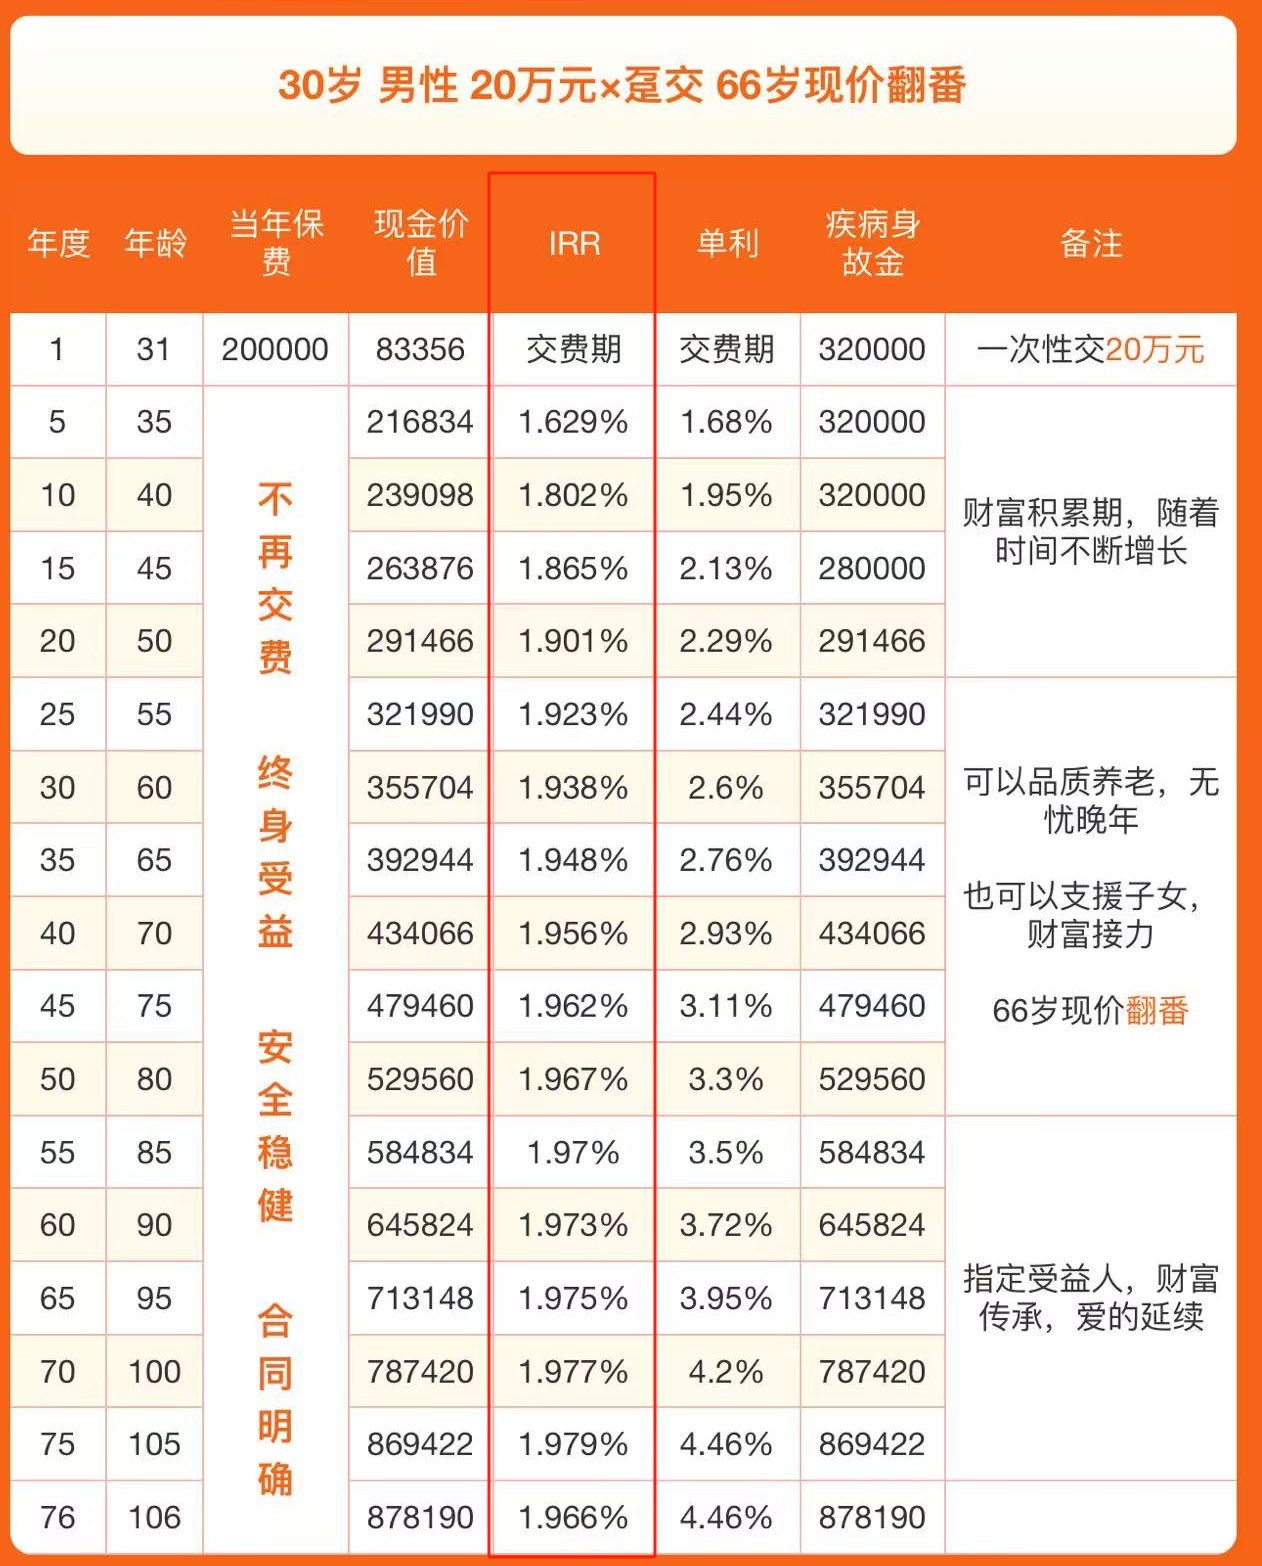
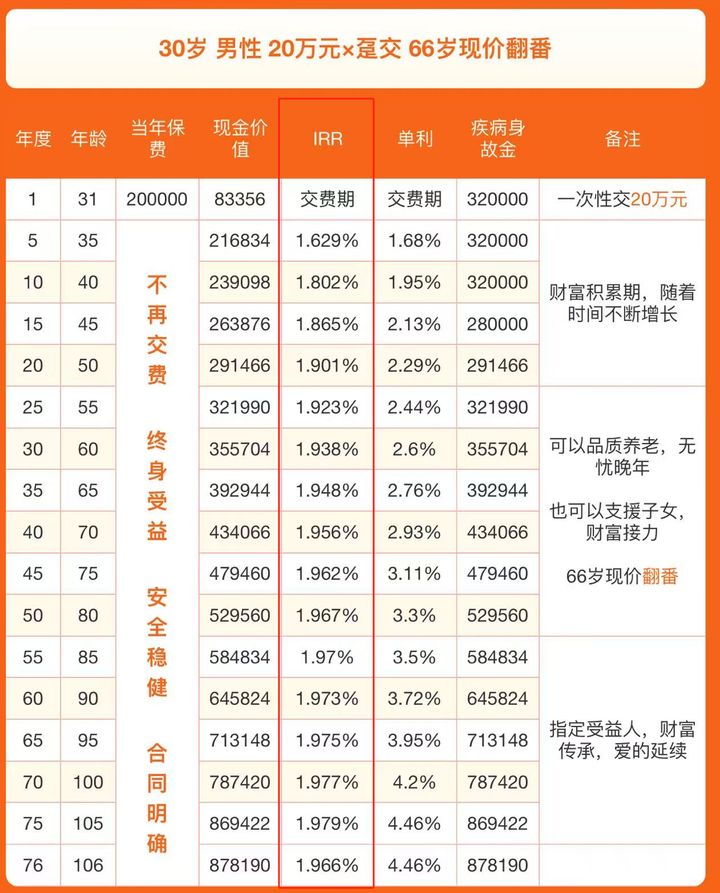
我拿一款号称“收益天花板”的产品跑了一下,30岁男性,一次性交20万。即便持有到100岁,IRR也只有1.97%。普通产品就更不用说了,长期IRR能到1.8%就算不错。
那为什么业务员敢说2.5%?因为2.5%是预定利率,是监管给保险公司定的上限。保险公司要扣运营成本、渠道佣金、风险保费,剩下的才进你的现金价值账户。所以真实收益只能是无限接近2.5%,永远达不到。
这事我当时就记了一笔:以后谁再跟我说“写进合同的2.5%”,我就让他把现金价值表翻出来,算IRR。
封闭期不是“回本就能取”,前十年取钱等于白存
增额寿有个封闭期,快的三五年,慢的七八年。很多业务员会告诉你:第五年现金价值就超过已交保费了,这时候取就不亏。
这话对,但只对了一半。回本不等于赚钱,回本只是说你没亏本金,但你的钱在这五年里几乎没产生任何有效收益。
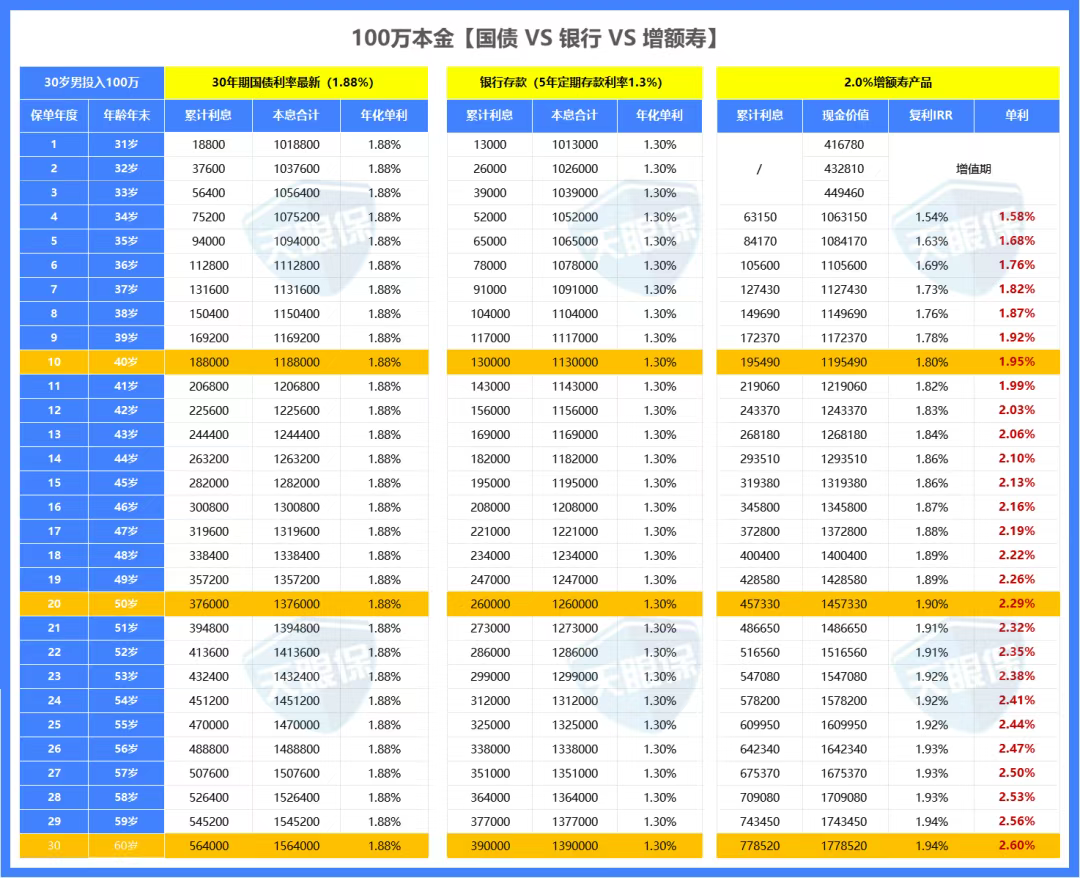
我拿100万一次性投入做了个对比,增额寿、银行定存、国债放一起跑。第4年增额寿确实回本了,但一直到第9年,它的收益才勉强超过国债。如果你在前三年取钱,收益还不如银行。而且一旦提前减保,整个账户的复利基数就变小了,原本第9年能超过国债,取完之后可能得12年。
所以我自己给增额寿定的规矩很简单:这笔钱如果十年内有可能用到,那就别买增额寿。不是产品不好,是它不适合短期资金。
那有人问,我就想强制储蓄,三五年不用的钱放哪?这个问题我们后面讲产品的时候再说。
养老这件事,增额寿真的替代不了年金险
我最烦看到的一种宣传,就是把增额寿包装成“养老神器”。什么“退休后每年减保取钱,活到老取到老”。听起来很美,但算一下就知道问题在哪。
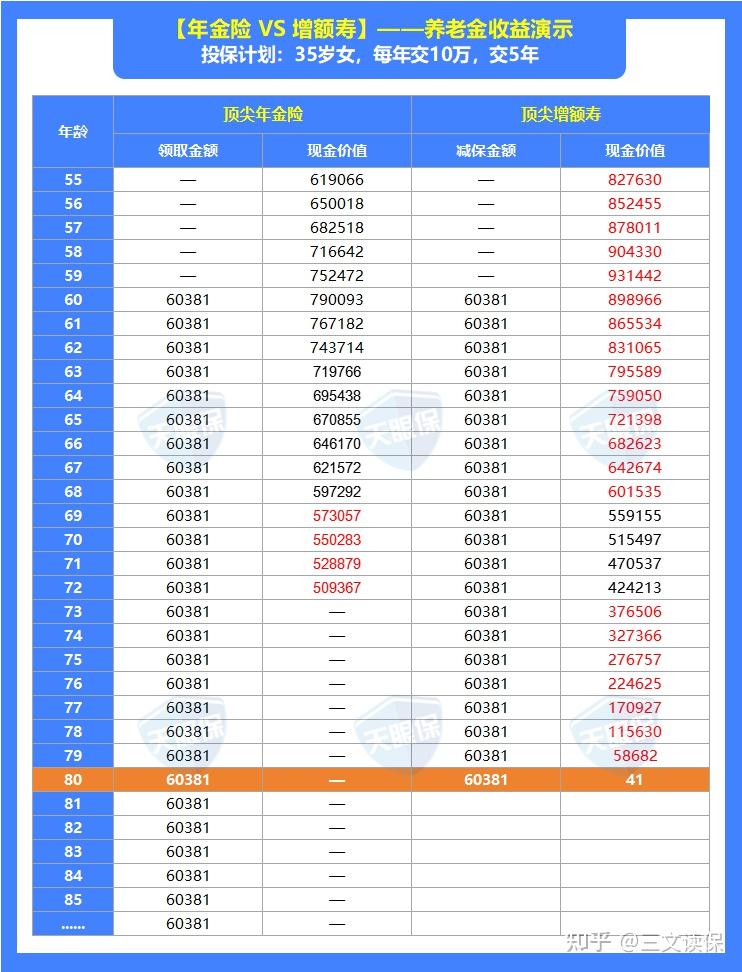
我拿一款顶尖增额寿和一款顶尖年金险做过对比演示。前中期增额寿的现金价值确实更高,差距最大时能差出20万。但养老要看的是什么?是每年能领多少钱,能领多久。
同样每年领6万左右,年金险从60岁开始领,到80岁以后每年还能雷打不动地领出60381元。增额寿呢?账户里的钱已经被领空了。
《柳叶刀》有篇研究说,到2035年国人预期寿命会到81.3岁。活得越久,现金流断裂的风险就越大。增额寿是一池子水,舀一瓢少一瓢;年金险是一口井,只要活着就有水。
所以如果你的目标是养老,别在增额寿上死磕。年金险才是那个能陪你到死的工具。
说到这,如果你已经清楚增额寿和年金险的区别了,那接下来的内容对你挑产品会有用。
挑增额寿,我只看三个东西
全网在售增额寿两三百款,没点方法确实挑不过来。但增额寿本身不复杂,固收型看收益和灵活性,分红型再加一个公司实力。就这三条。
第一,现金价值越高越好。
增额寿对比收益特别简单粗暴,就看现金价值那一列。哪款产品在你持有的那个年份现金价值最高,哪款就最值得买。不用看别的花里胡哨的东西。
当然你也可以算IRR。我扒完82款产品之后,心里大概有个数:固收型增额寿,10年期IRR能到1.8%,20年期能到1.9%,30年期能到1.93%,这款产品就算优秀。分红型的话,10年期能到2.4%,20年期能到2.9%,30年期能到3.0%,这就是第一梯队。
低于这个数,基本可以不用看了。
第二,减保规则越宽松越好。
增额寿取钱有三种方式:减保、退保、保单贷款。用得最多的就是减保。
减保规则有四种,宽松程度从高到低是:按投保时基本保额的20%减保 > 按减保前基本保额的20%减保 > 按已交保费的20%减保 > 按累计已交保费的20%减保。
看起来都是20%,但差一个字,每年能取出来的钱就差一大截。最宽松的那种,最快5次就能把账户里的钱全部取完。最严格的那种,可能得十几年。
条款写得比较绕,普通人第一次看容易懵。但你只要记住一点:减保规则写的是“投保时基本保额的20%”,这就是最宽松的。
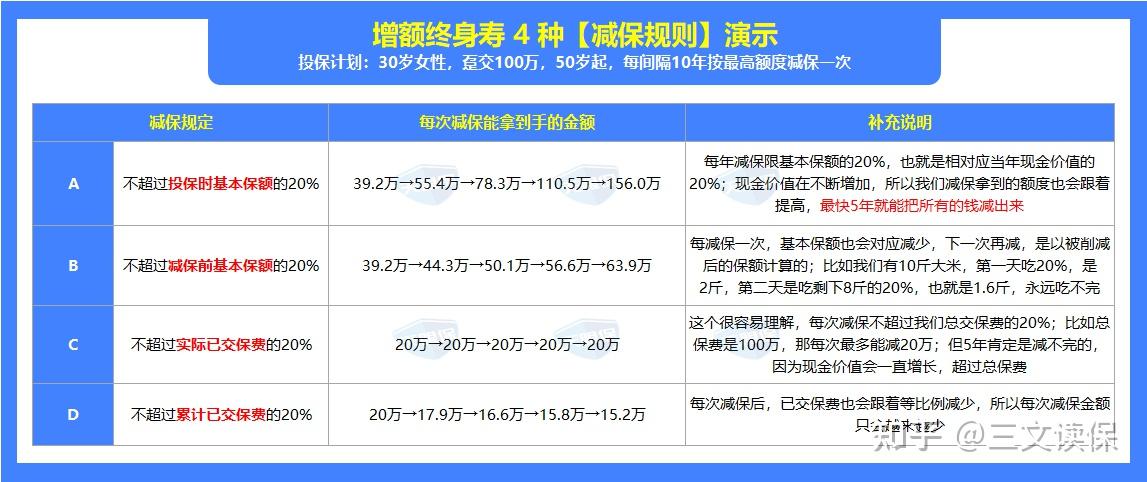
A:投保时基本保额的20%,其实就是相当于当年现金价值的20%,比如当年的现金价值是50万,那就能减保50万的百分之二十,10万元,因为现金价值是持续增值的,所以现金价值越高,每次能减保出来的钱也会越多,最快5次就能把所有钱取出来,是减保规则最宽松的一种。
B:减保前基本保额的20%,每次都按减保前基本保额的20%去减,每减保一次,保额就会对应减少,下一次再减,是以被减后的保额去计算的,正如我上表中列出来的那样。
C:实际已交保费的20%,总保费交完,实际已交保费就是固定不变的,如果总保费为25万,每次最多能减保25万*20%=5万。
D:累计已交保费的20%,在条款中,“当时累计所交保费”是一个变化的数值,每一次减保之后,基本保险金额、累计所交总保费、现金价值都会等比例减少,只有第一次减保的时候,是按照总保费的20%减的,后面的就不是了,因为随着每次的减保,累计所交保费也会变得越来越少。
第三,公司实力越强越好,这条主要针对分红型。
固收型增额寿收益写进合同,公司大小无所谓,看现金价值就行。但分红型不一样,分红那部分是不确定的,跟保险公司的投资能力直接挂钩。
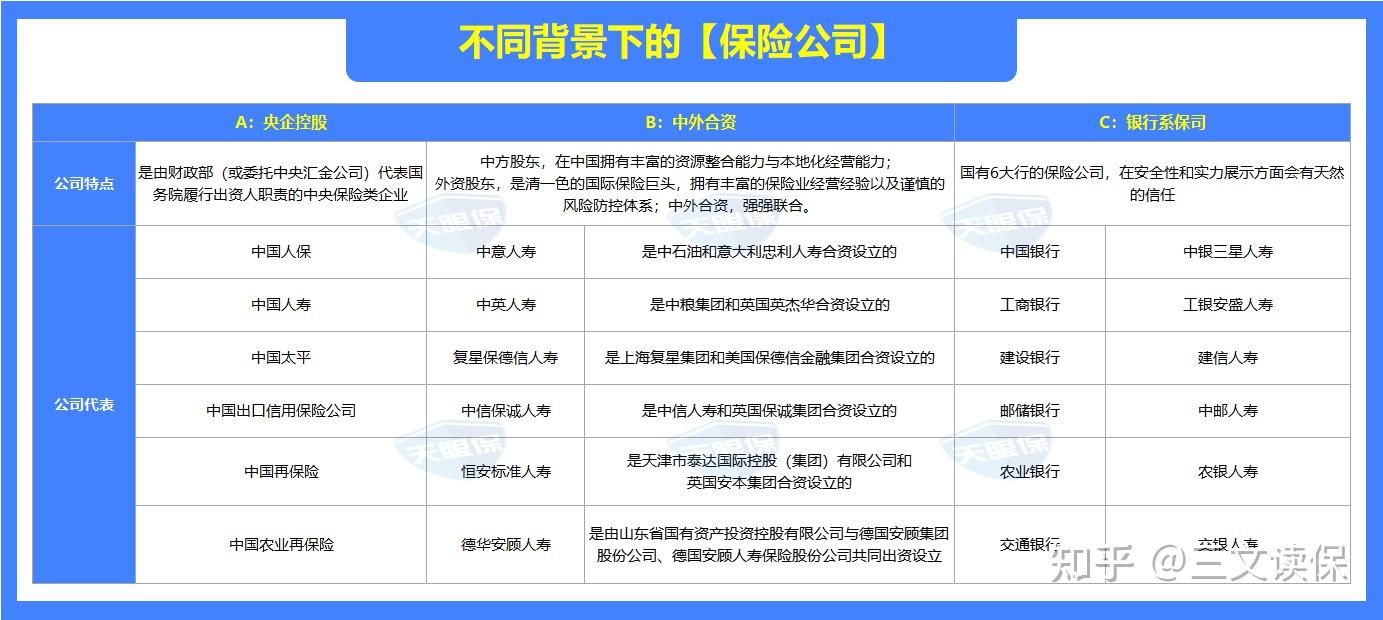
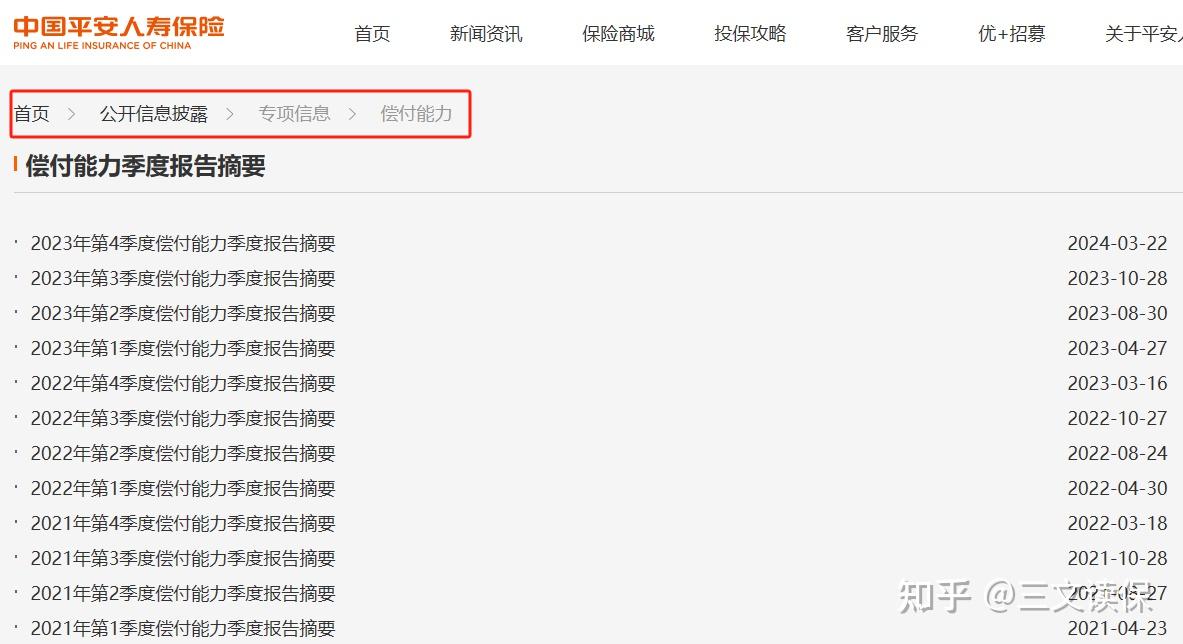
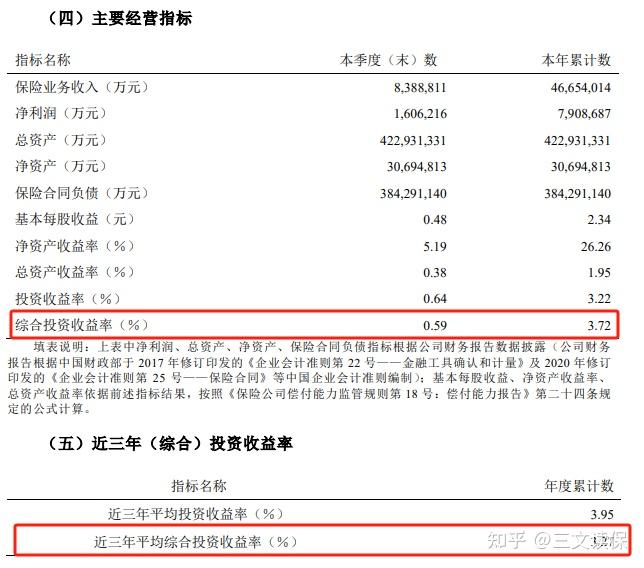
怎么判断一家保险公司行不行?我一般看四个指标:股东背景、偿付能力、投资收益率、过往分红实现率。
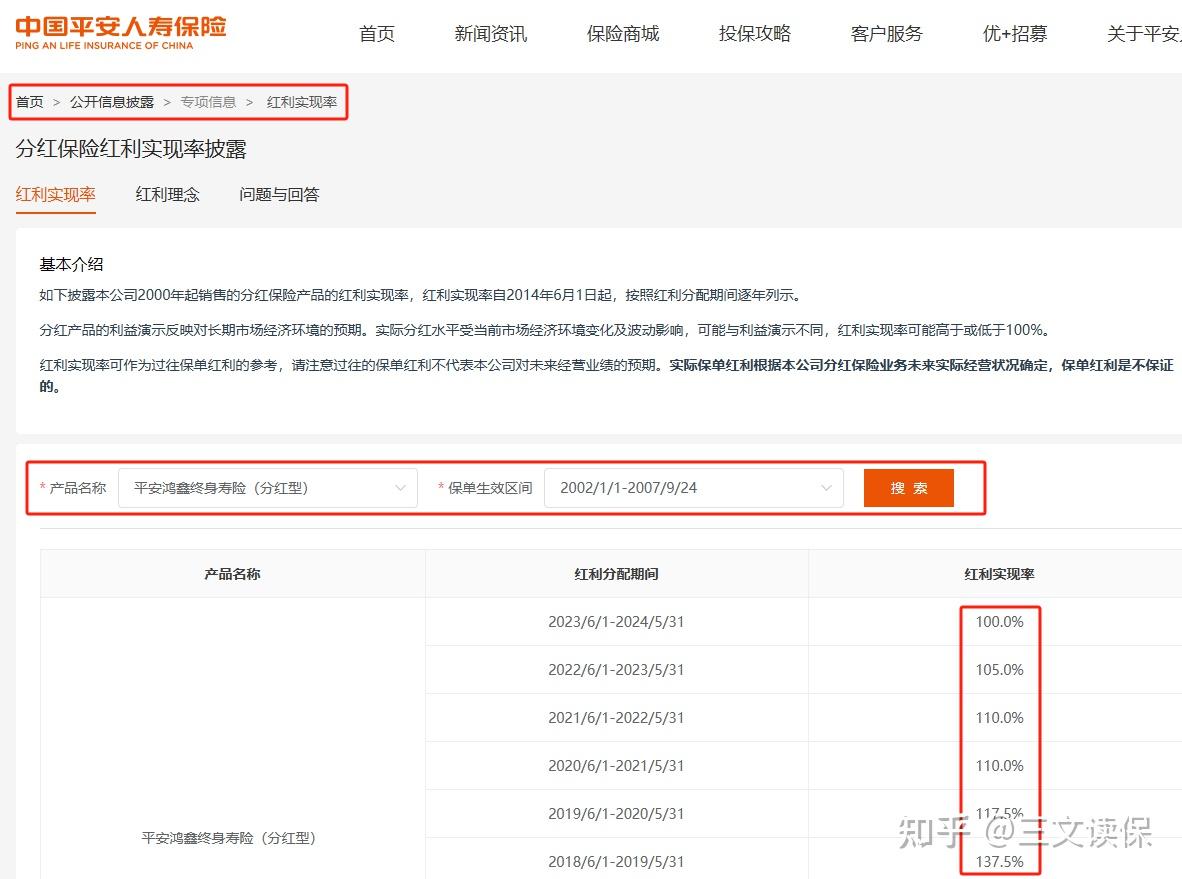
股东背景优先看央企控股、中外合资、银行系这三类。偿付能力看综合偿付能力充足率≥100%、核心≥50%、风险评级≥B,这是监管底线。投资收益率看当年的综合投资收益率和近三年平均,目前头部公司当年能到8%,近三年平均能到6%。分红实现率在保险公司官网就能查到,好的公司最低也有100%,高的能到137%。
42款固收型增额寿跑完,只有两款我想推荐
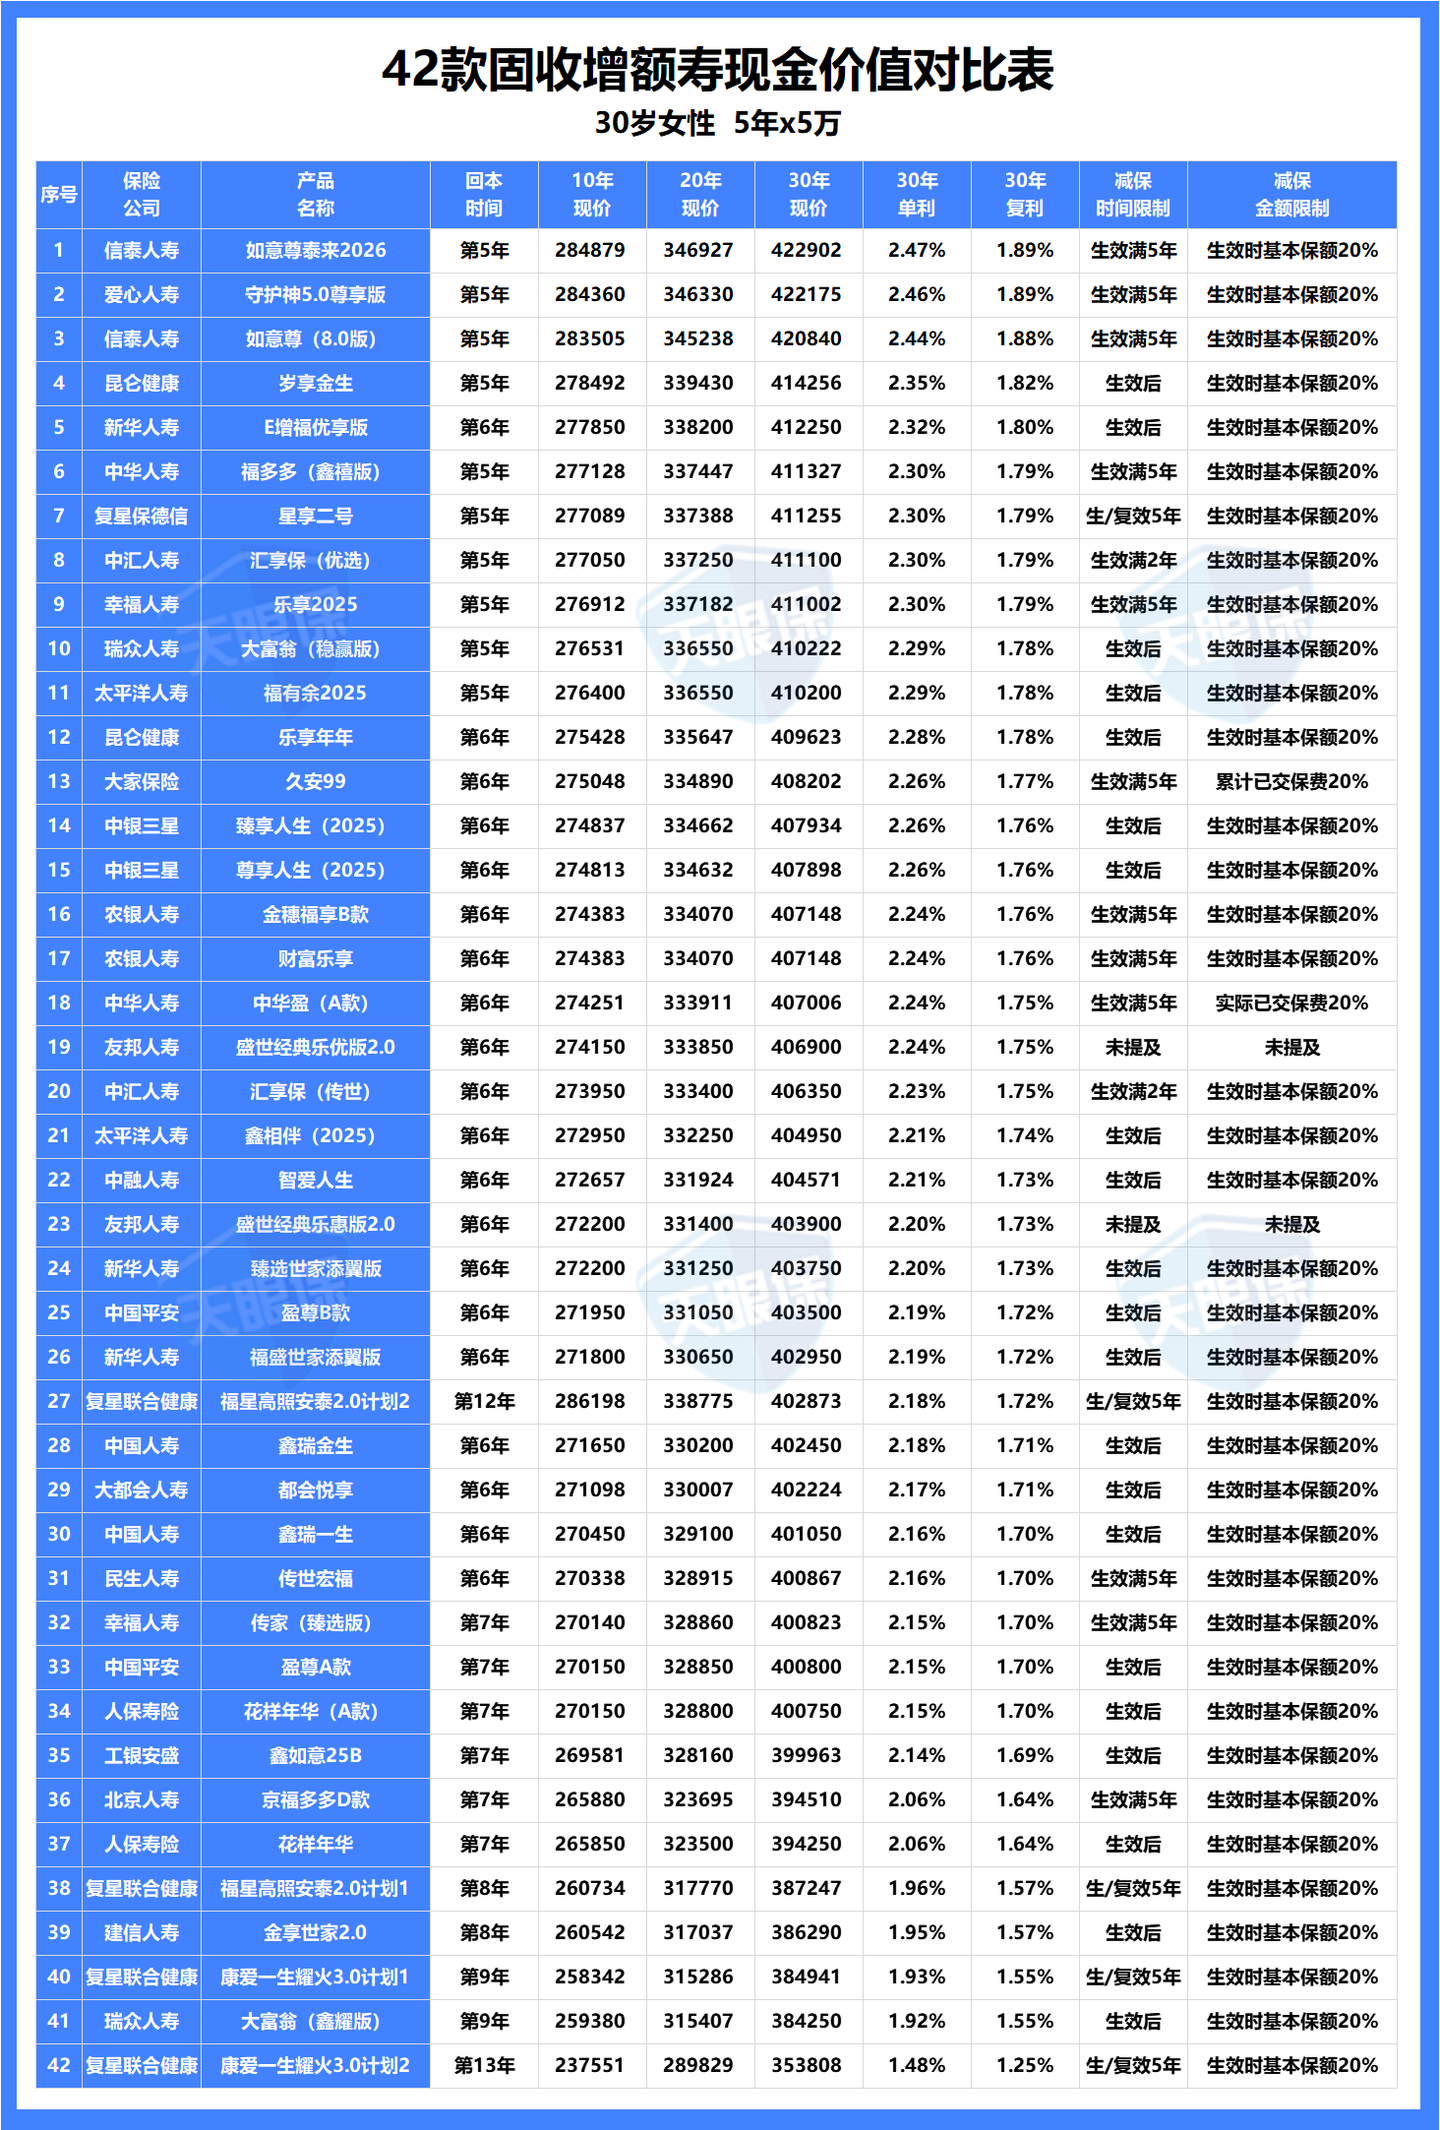
理论说完了,直接上数据。42款固收型增额寿,30岁女性,每年交10万,交5年,总共50万。按现金价值排序之后,有两款产品我觉得值得拿出来说。
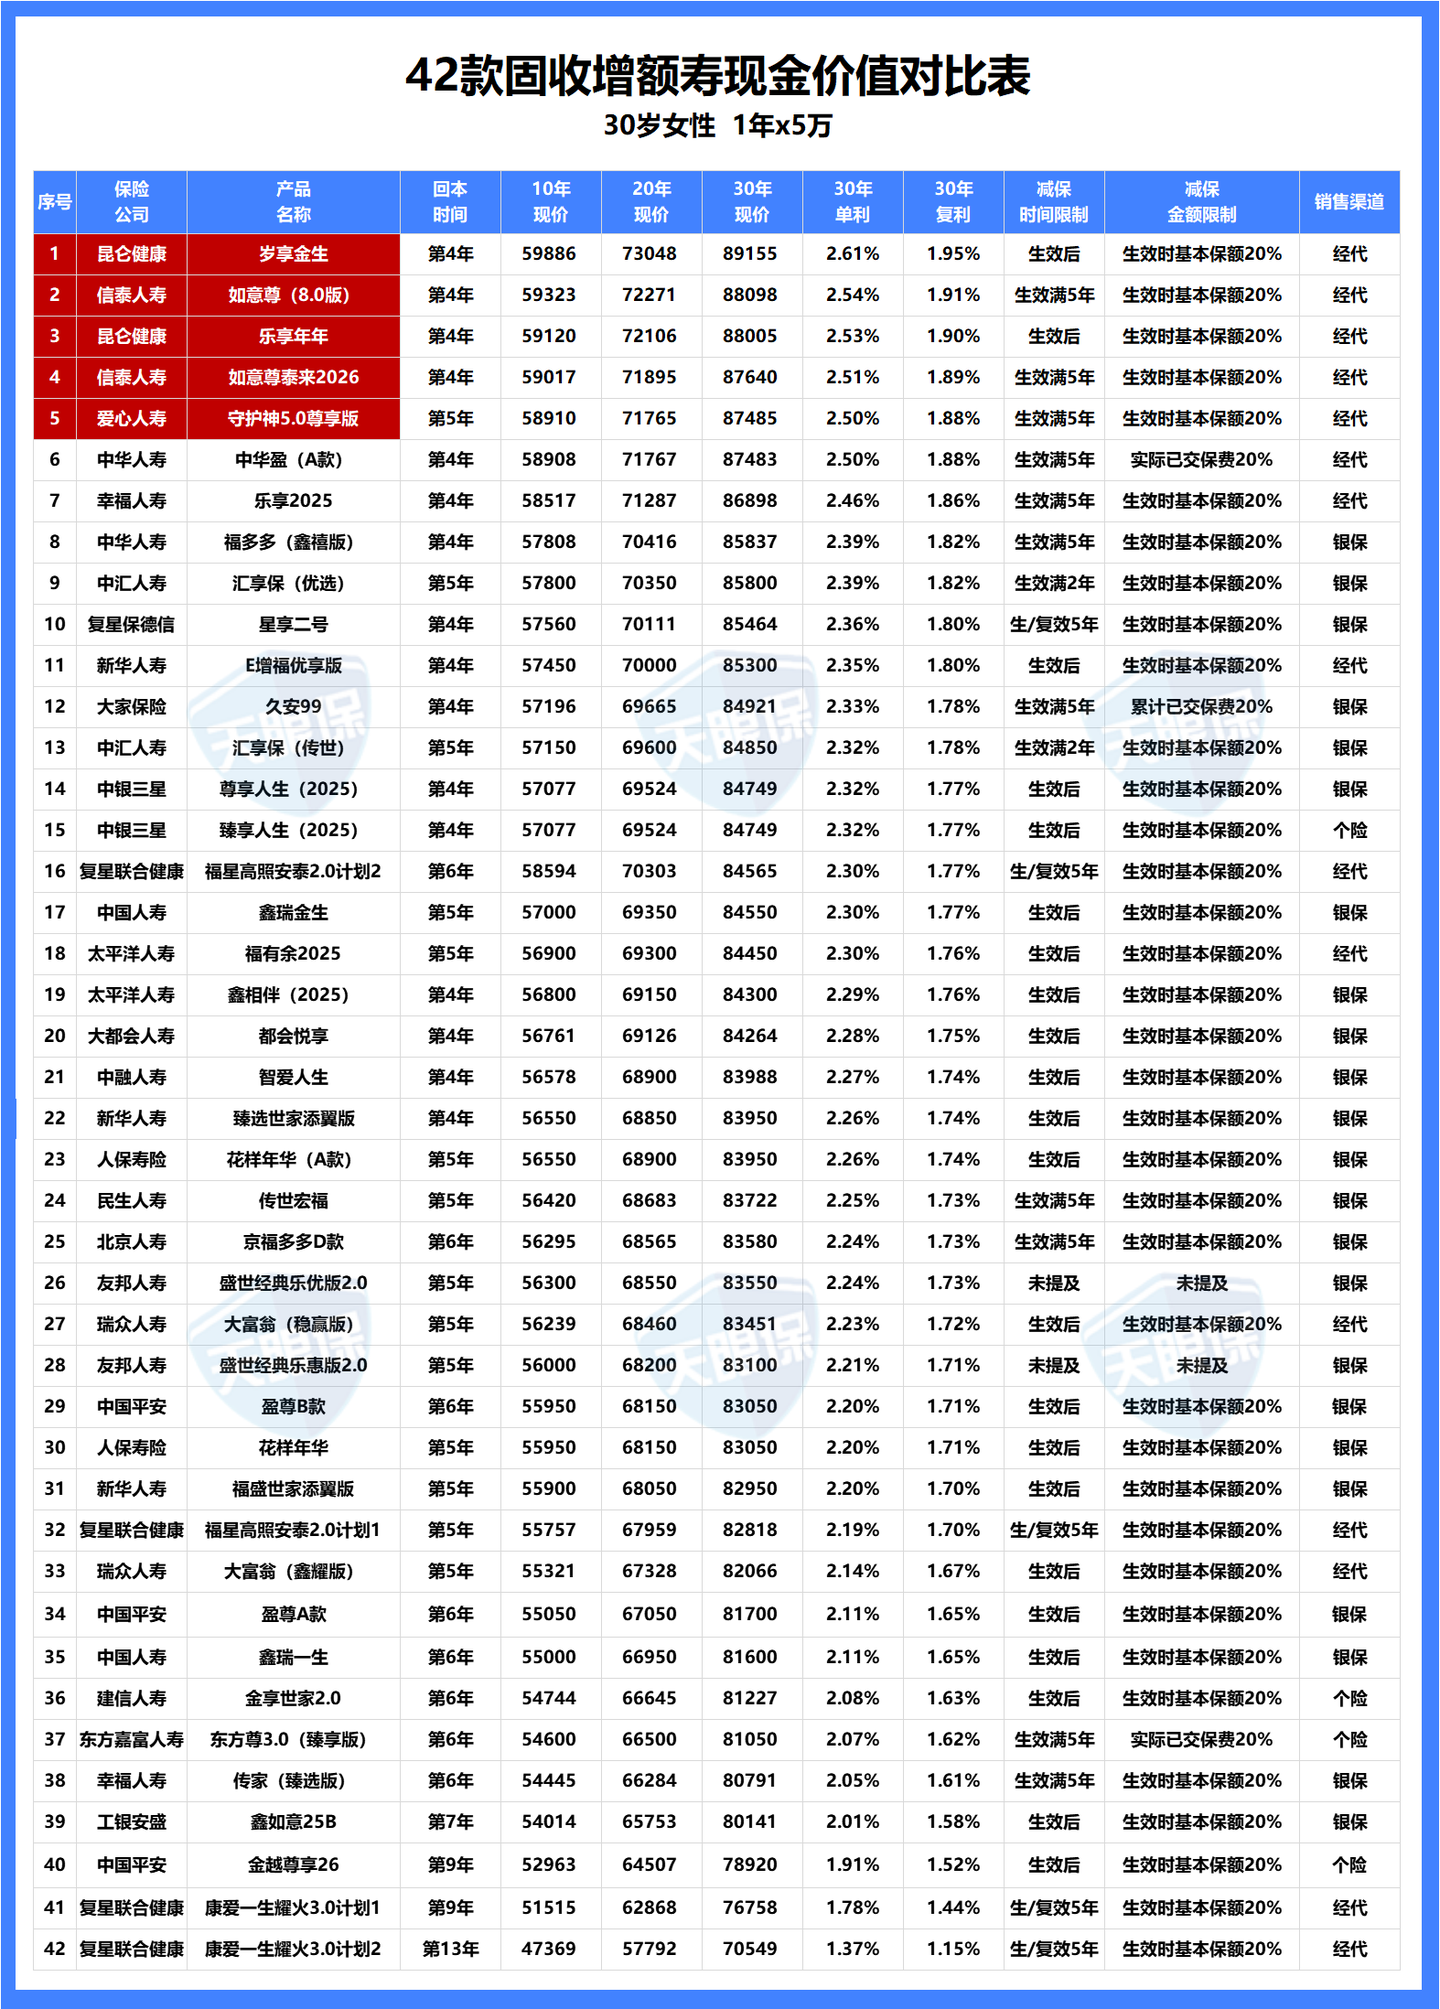
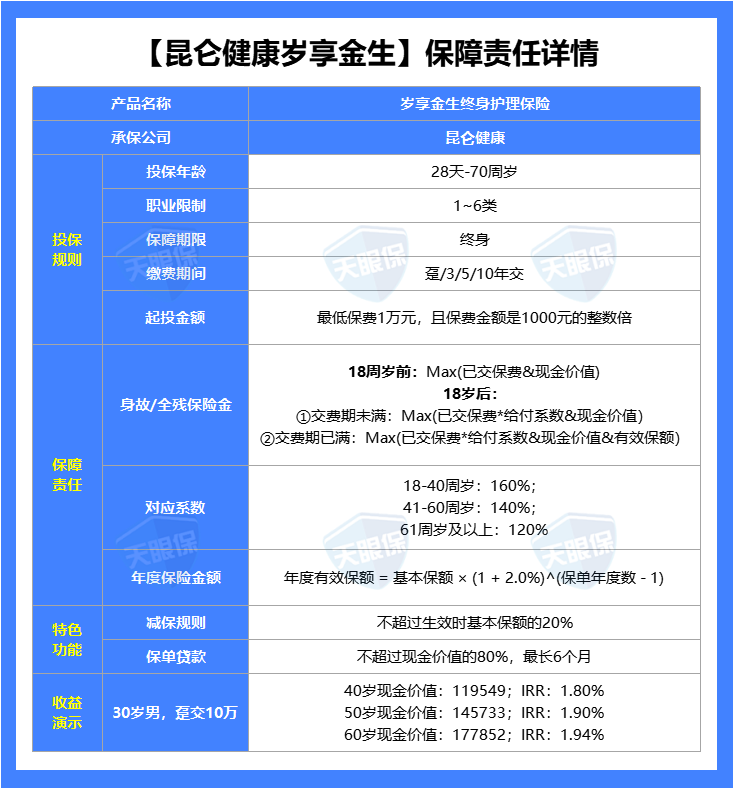
第一款,昆仑健康的岁享金生。这款是全网收益天花板级别的存在。30岁女性一次性交5万,第30年IRR能到1.95%,换算成单利是2.61%。现在银行5年期定存利率才1.3%左右。减保规则也是最宽松的那档,按投保时基本保额的20%减,最快5次取完。最低1万起投,70岁还能买。还附带长期护理保险金,失能状态也能赔。如果你就是奔着收益去,这款没什么好犹豫的。
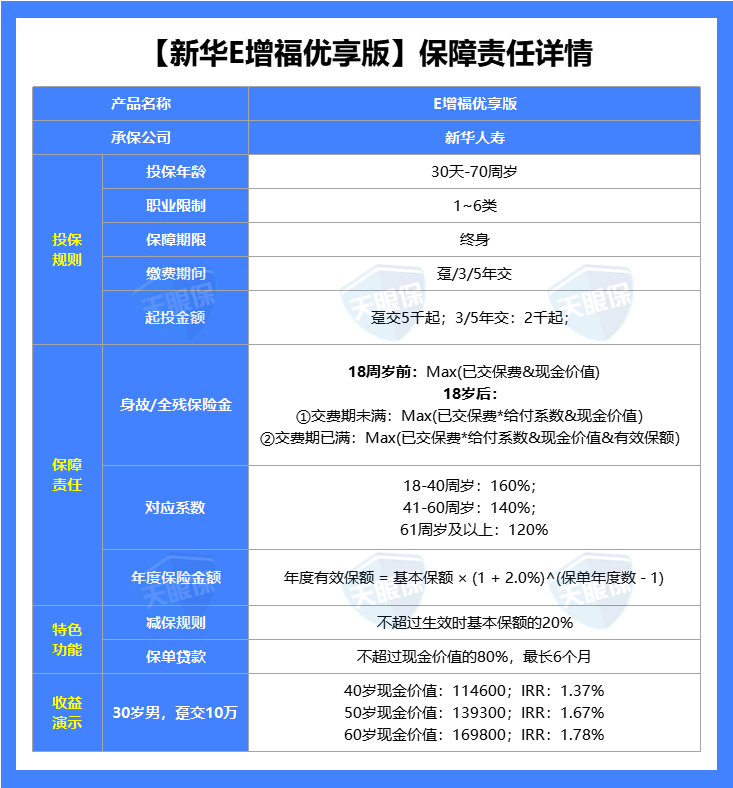
第二款,新华人寿的E增福优享版。如果你对大公司有执念,这款可以优先考虑。新华是老七家之一,国有控股上市公司,股东是中央汇金和宝武钢铁。收益在大公司产品里排最高,5年交能进前五,跟第一名也就差一万出头,拉长到30年看基本可以忽略。最低2000元起投,减保规则跟岁享金生一样宽松,还能对接新华的养老社区。存钱和养老两不误。
分红型增额寿,逻辑不太一样
分红型增额寿的收益是“确定+浮动”两部分。确定那部分跟固收型一样看现金价值,浮动那部分就看保险公司的投资能力和分红意愿了。
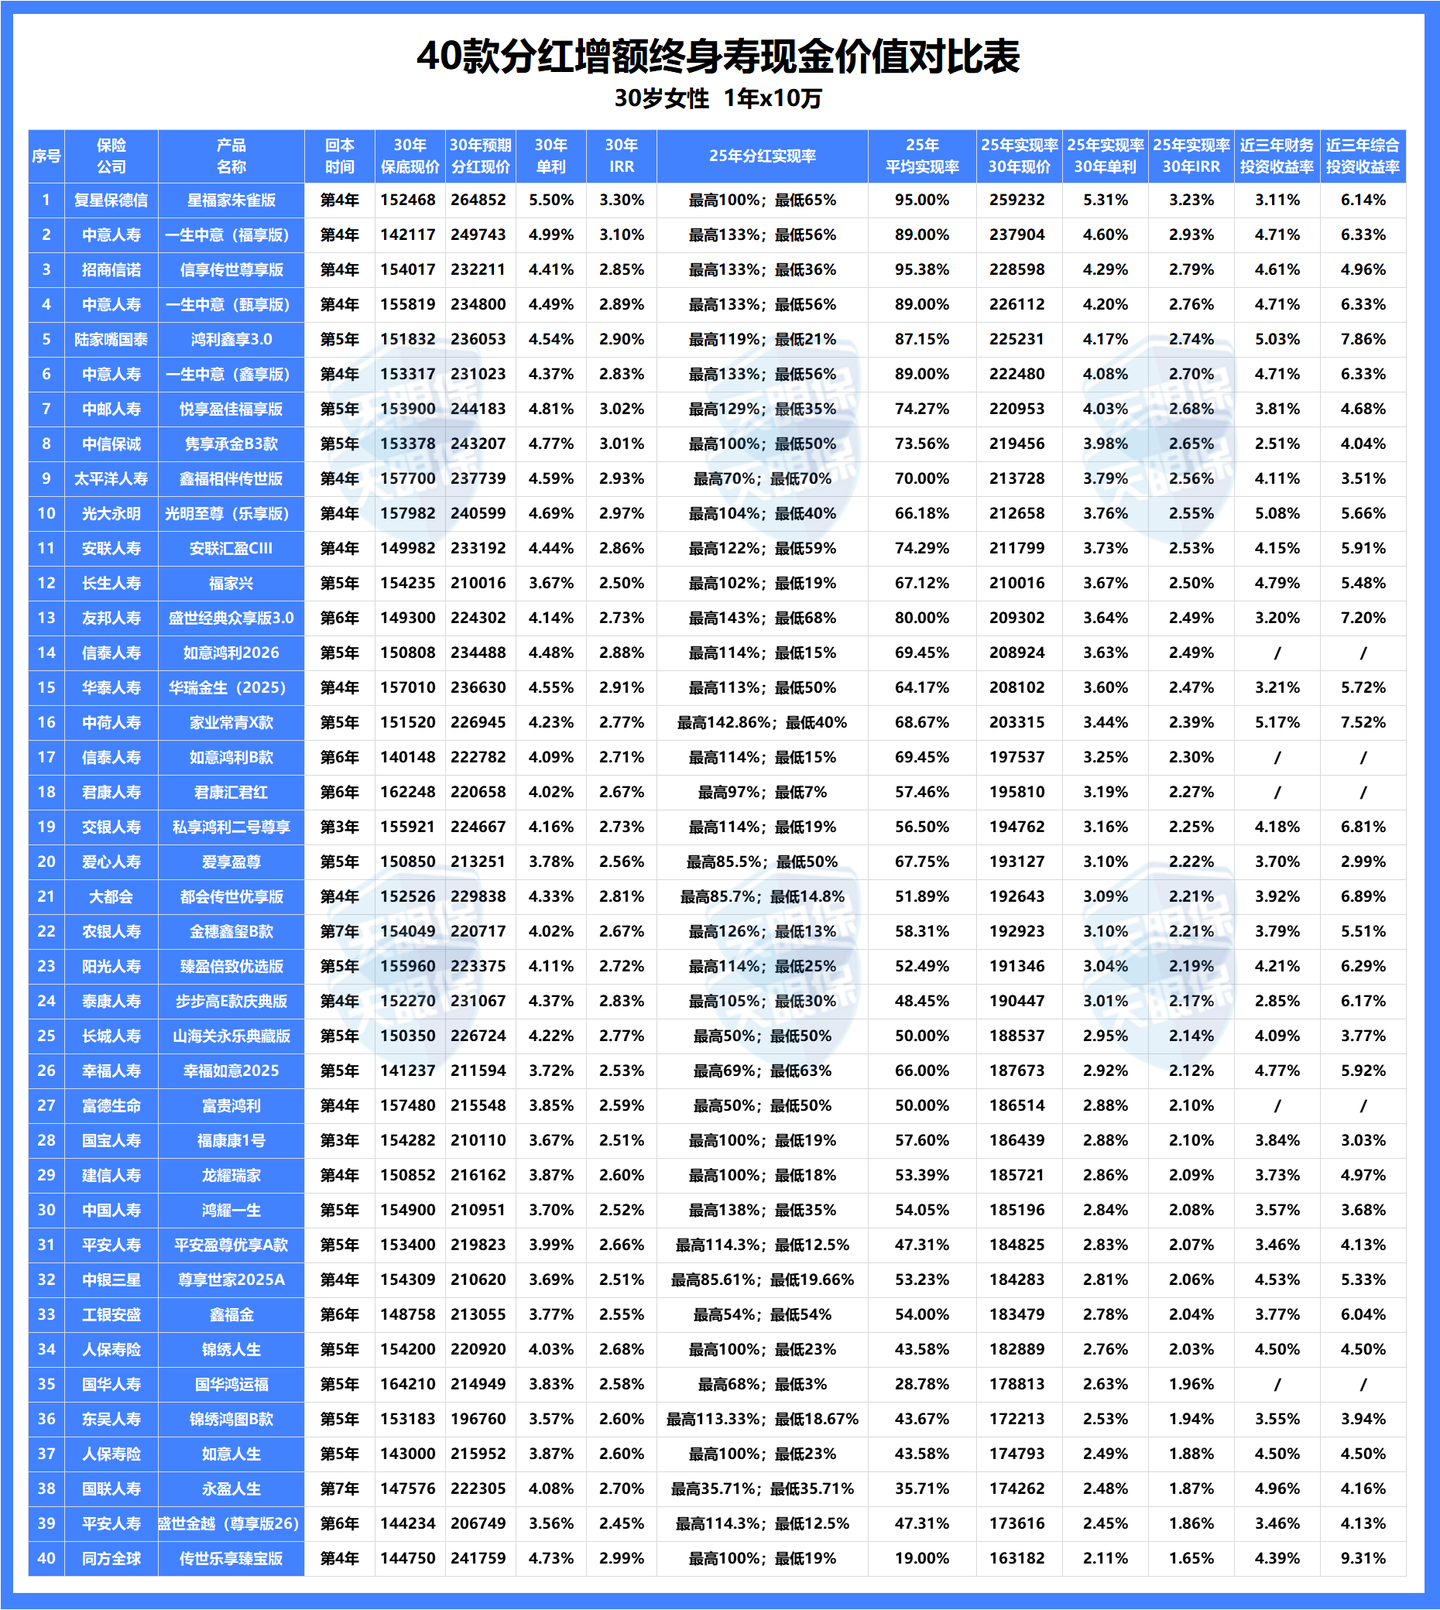
我扒了40款分红型增额寿,发现头部产品的IRR表现比固收型高出一截。10年期能到2.4%,20年期能到2.9%,30年期能到3.0%。当然,这是演示收益,实际能拿多少还得看分红实现率。
监管有规定,保险公司在可分配盈余里,至少要把70%分给投保人,自己留30%。所以不用担心保险公司赚了钱不分给你。但前提是,你得选对公司。
分红型产品挑选的逻辑,除了看现金价值和减保规则,还要重点看保险公司的股东背景、偿付能力、投资收益率、过往分红实现率。这四个指标我前面已经讲过了,这里不重复。
如果你对分红型产品感兴趣,可以看看我整理的分红型榜单,头部那几款产品的公司实力和收益表现都挺能打的。

【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
最后说几句实在的
增额终身寿不是不能买,但买之前你得清楚三件事:第一,真实收益看现金价值,别看保额递增率;第二,十年内要用的钱别放进来;第三,养老优先考虑年金险。
至于产品选择,固收型就看现金价值和减保规则,分红型再加一个公司实力。把这三条搞清楚,你自己就能判断一款产品值不值得买。
我见过太多人买错产品,同样50万交进去,别人比你多拿十几万,这钱够买一辆车了。保险规划这件事,信息差就是真金白银。如果你不想自己一个个算IRR,也可以直接找我拿现成的榜单,省点时间。