上个月部门聚餐,隔壁工位的小陈凑过来问我:哥,你在理赔部门干了这么久,我问你个事儿。我攒了100万,明年五一结婚,这钱怎么才能保住?
我夹了块红烧肉,看了她一眼。这姑娘平时挺精明的,看来是真焦虑了。
我说你问对人了。我在保险公司理赔岗待了5年,见过太多离婚后因为财产分割打官司的。最惨的一对,结婚8年,男方婚前买的股票婚后一直在操作,最后被认定为共同财产,女方分走了60多万。男方在理赔大厅跟我吐槽的时候,脸都是绿的。
今天这篇就是给小陈、以及和她有同样困惑的人看的。直接给结论,不绕弯子。
先搞明白一件事:哪些钱离婚时对方动不了
法律上有个基本逻辑:婚前你名下的财产,原则上还是你的。但“原则上”三个字的水很深,很多人的钱就是在婚后被搅和成共同财产了。
我列个清单,你自己对照:
- 婚前全款买的房和车——房产证写你名,保留好付款凭证。这个最稳。
- 婚前存款单独放的——注意“单独”两个字,后面细说。
- 人身损害获得的赔偿——比如你买的意外险、重疾险理赔款。这里有个坑,理赔款如果打到了夫妻共同账户,很容易说不清。我在理赔部见过一个案例,客户车祸理赔了38万,钱直接打进夫妻联名卡,后来离婚时这笔钱被认定为共同财产分割了。正确做法是让保险公司打到你个人单独的账户。
- 遗嘱或赠与合同明确只给你一个人的——婚前赠与默认是你的,婚后赠与默认是共同的,除非写明了只给你。
- 个人专用生活用品——但价值太大的不行,比如几万块的相机、名牌包,法官有可能判成共同财产。
反过来,婚后你俩一起挣的工资、奖金、投资收益,这些基本都是共同的。特别要注意一条:你婚前的股票、基金,如果婚后你一直在操作买卖,产生的收益可能被认定为共同财产。除非你一直不动它——但说实话,谁能做到?
五个方法,按靠谱程度排序
小陈问我的时候,我直接给了她一个优先级排序。有些方法看着聪明,实操起来一堆坑。
第一位:婚前公证。最直接,法律效力最强。但确实考验感情,你得想好怎么开口。我见过一对情侣因为这个吵到分手的,所以沟通方式很重要,别搞得像防贼一样。
第二位:单独开一张卡放婚前存款。这个操作最简单,也最实用。核心就一句话:别让婚前的钱和婚后的钱混在一个账户里。你婚后工资打进另一张卡,婚前那笔钱就让它安安静静躺着。我有个客户就是这么做的,离婚时银行流水一拉,清清楚楚,法官一看就认。
第三位:婚前全款买房。如果你有这个实力,房子是最实在的婚前财产。购房合同、付款凭证、银行转账记录,全套留好。
第四位:把钱转给父母。这个操作有人用,但我得提醒你,涉及税务和法律风险,搞不好会被认定为转移财产。操作前一定找律师问清楚。
第五位:婚前买人寿保单。这个方式这几年越来越流行,我重点说说。
人寿保单为什么能隔离婚前财产?
先说个我亲眼见过的事。去年有个客户来公司办理赔,聊起来才知道,她结婚时她妈给了她一份增额终身寿险当嫁妆,投保人是她妈,被保人是她,受益人也指定了她。后来她离婚,男方想分这份保单,结果发现投保人是他丈母娘,跟夫妻共同财产没半毛钱关系,根本分不了。
这就是保单架构的特殊之处。一份增额终身寿险里有三个角色:
- 投保人——掏钱的人,保单归他控制
- 被保人——保单跟着他的寿命走
- 受益人——最终拿钱的人
谁当投保人,谁就掌握了这份保单的控制权。妈妈给女儿投保,妈妈是投保人,这份保单就是妈妈的钱,女儿离婚也分不走。
但这里有个细节很多人不知道:如果保单上没有明确指定受益人,子女继承这笔钱时如果已经结婚,大概率会被认定为夫妻共同财产。所以投保时一定要指定受益人,或者及时做保全变更。
我之前处理过一个理赔纠纷,客户去世后,保险金作为遗产被继承,结果儿媳妇也来主张权利。就是因为投保时受益人一栏填的是“法定继承人”,而不是具体指定某个人。这种模糊填写,理赔的时候就是给自己找麻烦。
再说自己给自己投保的情况。你在婚前买一份增额终身寿险,投保人和被保人都是你自己,受益人写你父母。结婚后这份保单的现金价值增长跟你配偶没有任何关系。如果不想一次性缴清,可以单独办一张银行卡,把保费存进去自动扣款,也能实现隔离效果。
有人问:那我把钱存银行定期不是一样吗?
还真不一样。银行存款利率一直在降,而增额终身寿险能锁定终身利率。前几年预定利率3.5%的产品,现在回头看简直香得不行。目前3%预定利率的产品也快没了,听说要降到2.75%。
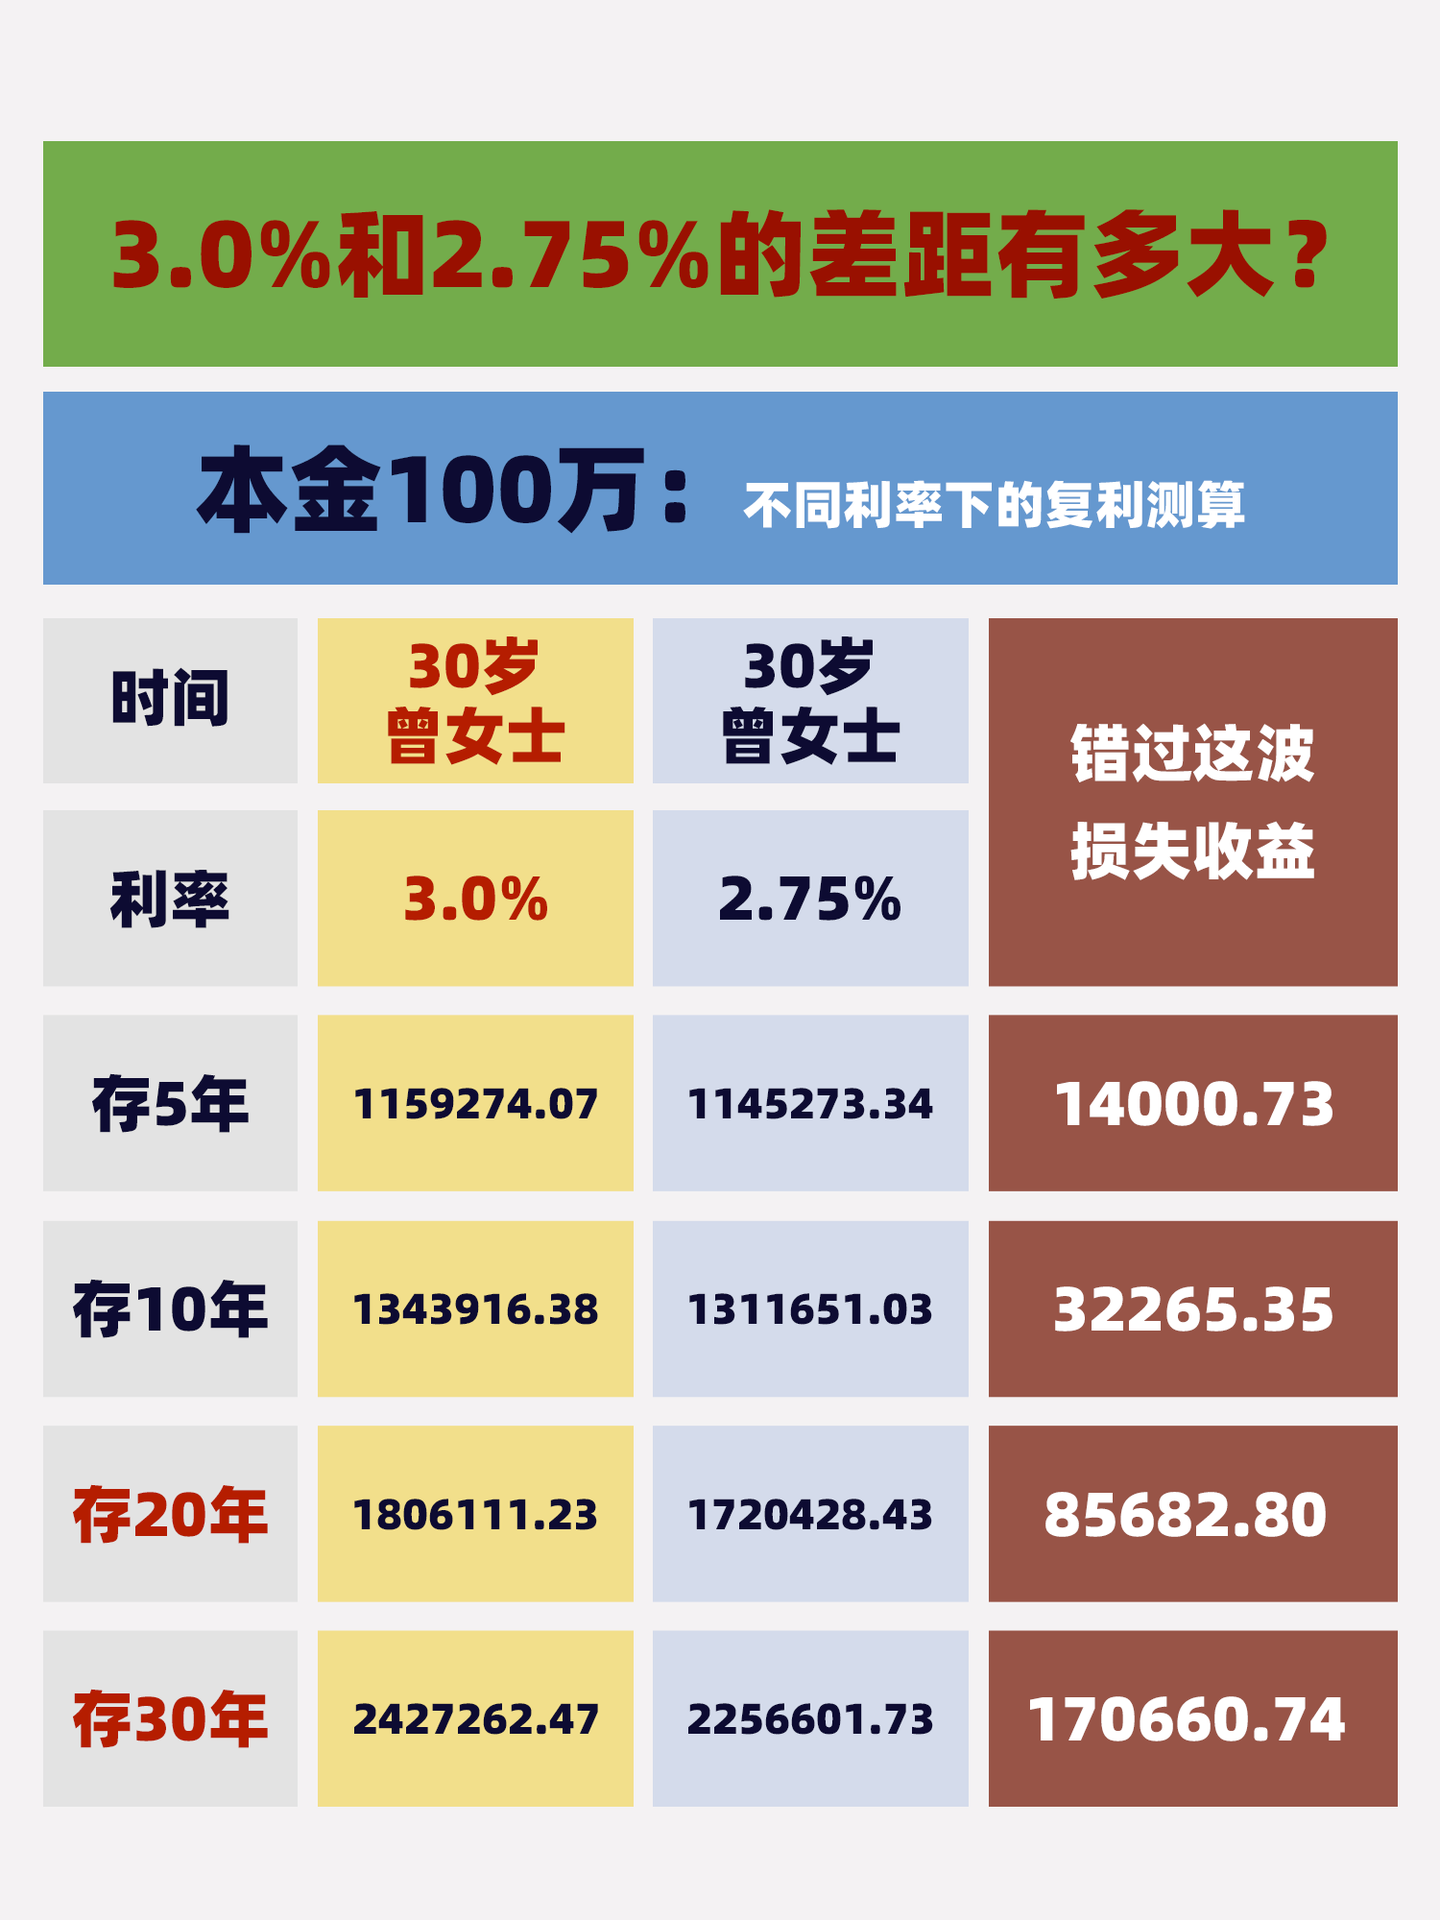
我帮你算笔账:本金100万,3%和2.75%之间,长期下来收益差17万。这可不是小数目。
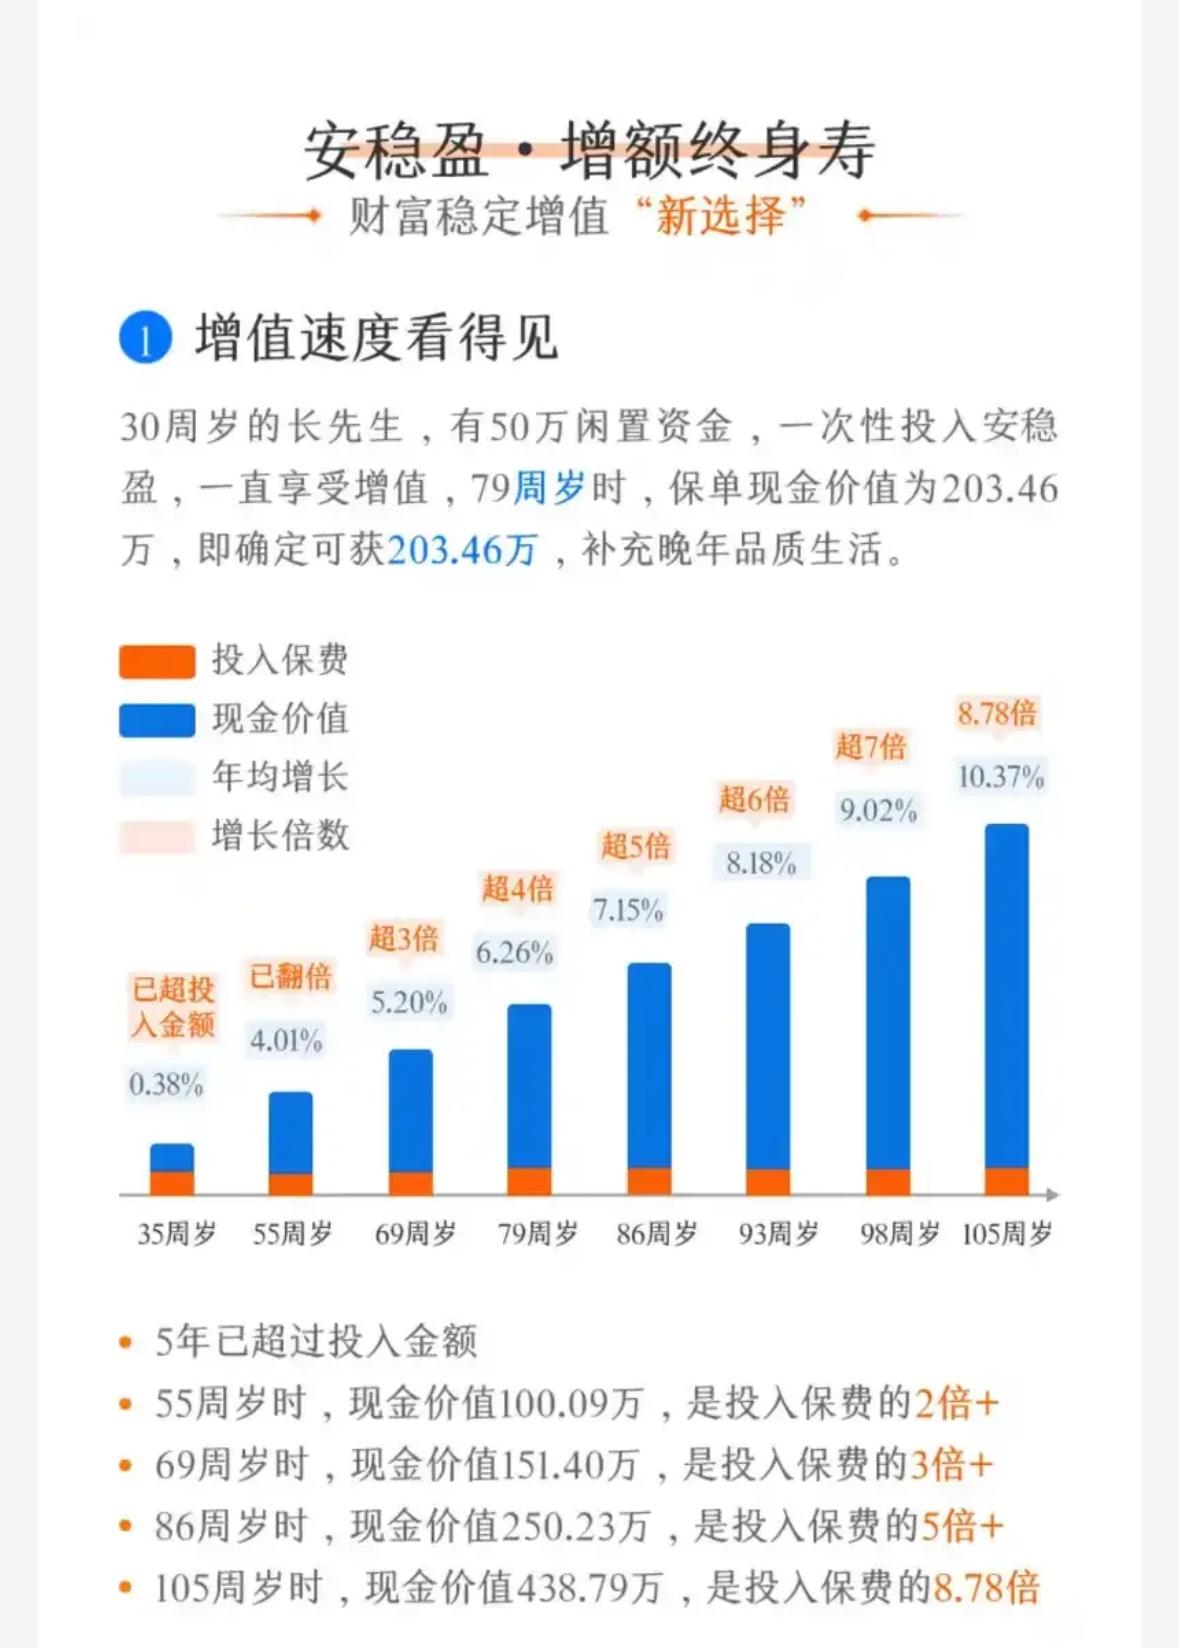
拿市面上的一款增额寿举例,27岁投保50万,一次性缴清,到52岁现金价值翻倍到100万,66岁能拿到约150万。这个收益放在现在的低利率环境里,确实能打。
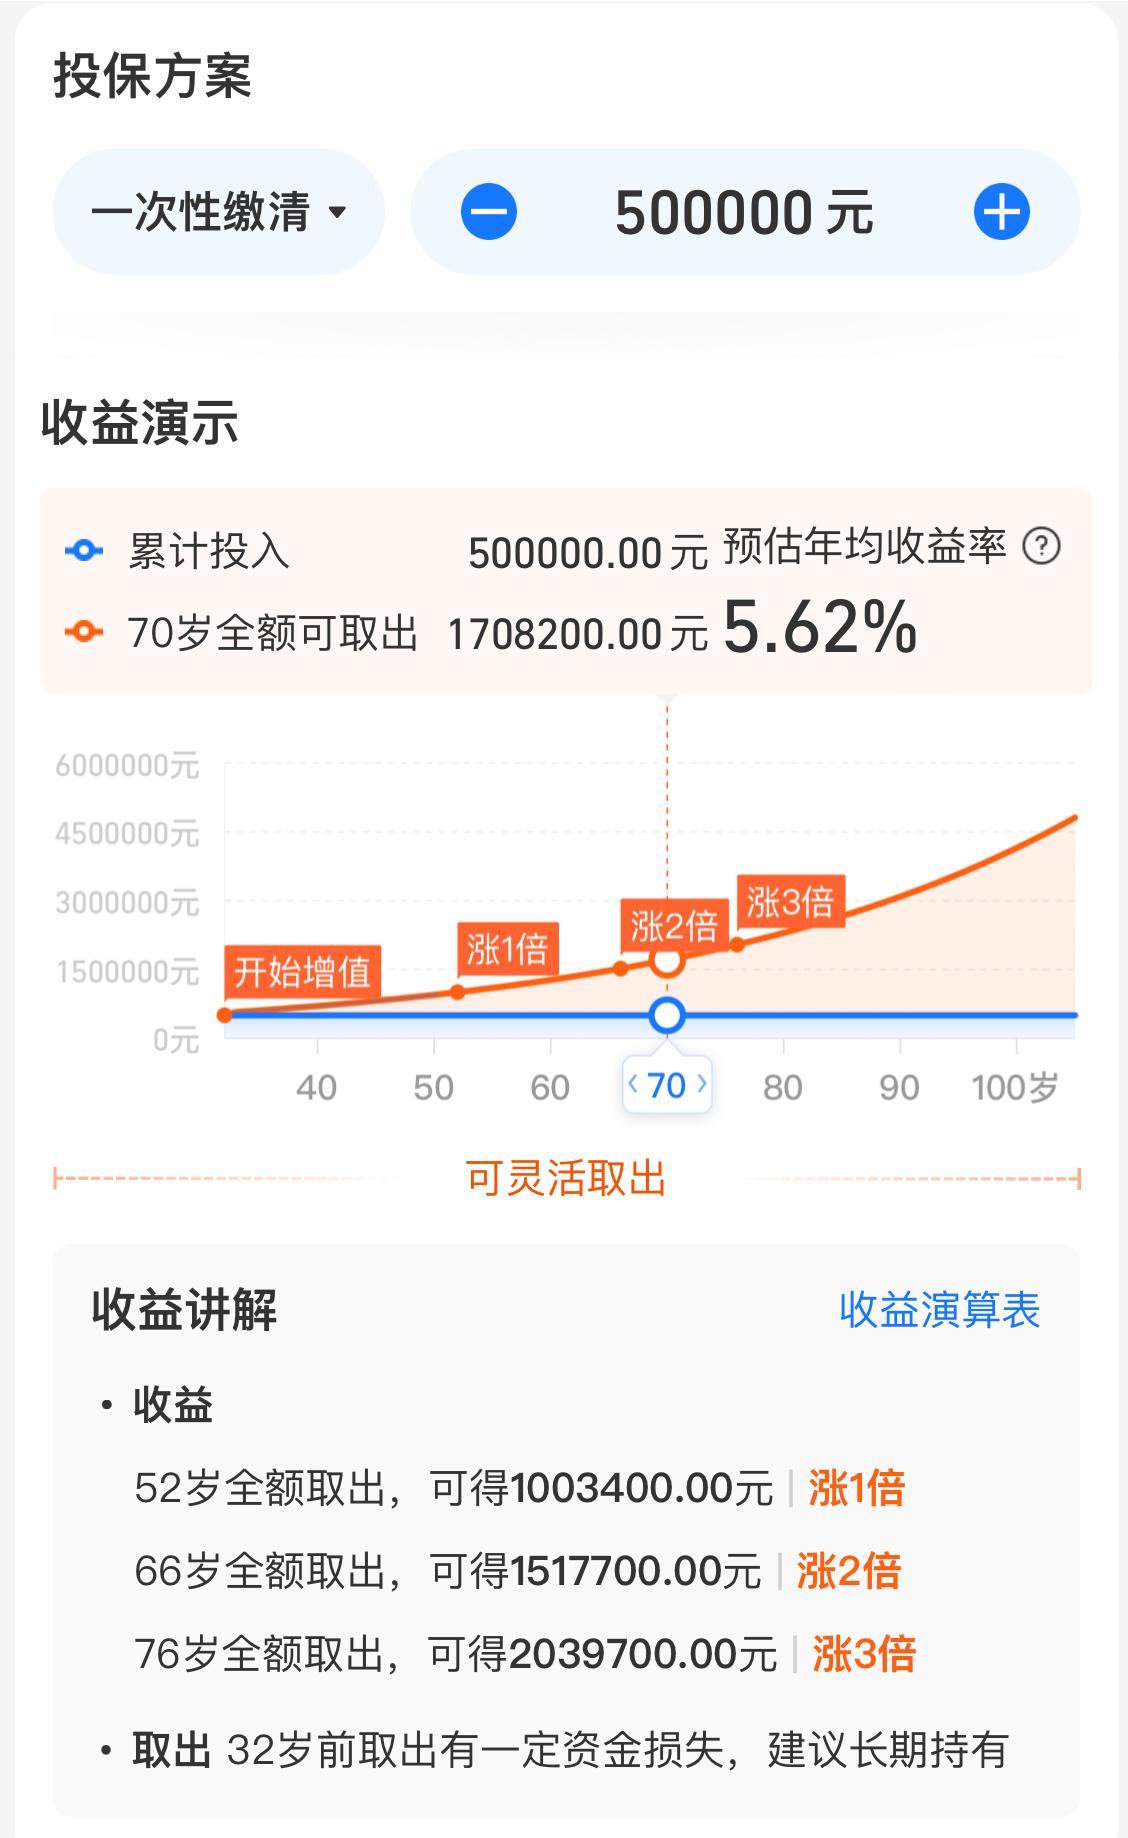
当然,增额寿不只是婚前财产隔离的工具。很多人拿它做养老储备,30岁投入50万,到80多岁手里能有200万现金流。还有人把它当强制储蓄,毕竟钱放在保单里取出来没那么方便,反而能管住手。
不过我得说句实在话:买增额寿做婚前财产隔离,核心不是收益,是架构。你得把投保人、被保人、受益人这三个角色设计对,不然买了也白买。设计错了,离婚时照样被分。
说几个我在理赔部见过的坑
干理赔这行有个好处,就是能看到各种真实案例。说几个跟婚前财产相关的,你避着点走。
第一个坑:理赔款打进共同账户。前面提过了。有个客户得了重疾,重疾险理赔了50万,钱直接打到夫妻联名卡上。后来离婚,对方主张这50万是共同财产。虽然最后打了官司赢了,但折腾了大半年,律师费花了好几万。正确做法:理赔款指定打到你个人名下的账户。
第二个坑:婚前股票婚后操作。这个前面也说了。你婚前买的股票,婚后如果频繁买卖,收益部分可能被认定为共同财产。所以如果你婚前有投资账户,婚后要么别动,要么做好记录证明收益来源。
第三个坑:保单受益人写“法定”。这个坑最隐蔽。写“法定”等于没指定,保险金会作为遗产处理。遗产继承就复杂了,配偶也有份。正确做法:明确写清楚受益人姓名和关系。
说到重疾险怎么买,很多人只关注保额和保费,忽略了理赔款的归属问题。其实投保时就可以指定理赔款打入哪个账户,这个细节一定要留意。重疾险推荐大家买的时候,顺带把受益人信息填清楚,别嫌麻烦。
最后给小陈的建议
那天吃完饭,我跟小陈说:你最省事的做法就是婚前单独开一张卡,把100万存进去,婚后别动。如果你还想做长期规划,拿一部分出来买增额终身寿险,投保人和被保人都写自己,受益人写你爸妈。
她问我:那结婚后我工资怎么办?
我说你工资打另一张卡,日常开销用那张。婚前那张卡就当它不存在。
她又问:那如果我急用钱呢?
我说你可以用保单贷款,比去银行取定期快。或者婚前就别全额缴清,分期缴,单独办张卡专门扣保费。
她点点头,说回去想想。
其实婚前财产保护这事儿,说白了就一个核心:别让你的钱和婚后共同财产搅在一起。不管是单独开户、婚前公证还是买保单,都是围绕这个逻辑。你要非把婚前存款和婚后工资混着花,那神仙也帮不了你。
对了,提醒一句:3%预定利率的增额终身寿险快停售了。如果你确实有婚前财产隔离的需求,又觉得这个收益能接受,可以趁这波看看。错过之后,新产品收益会差一截。
但别因为停售就冲动下单。先想清楚自己适不适合,再决定。
婚姻这事儿,谁都是奔着白头偕老去的。但该做的防护做在前面,不丢人。