先说答案:光靠社保养老金,咱们这代人退休后大概率不够花
不是吓唬谁。我研究保险这些年,翻了不少数据,越看越觉得得给自己留条后路。有个数字挺扎心——权威机构预测,到2035年左右,养老金账户里那点结余可能就耗光了。咱们80后正好在那前后退休,90后更别说了。所以今天不聊虚的,就说说这个窟窿怎么来的,以及我自己是怎么打算的。
钱池子进水慢、出水快,问题出在哪
养老金这事说白了就是个蓄水池。现在池子里的水,是正在上班的人交进去的,然后直接发给已经退休的人。这套玩法叫“现收现付制”,听着挺专业,其实就是左手进右手出,池子里基本不留什么余粮。
麻烦在哪呢?最早那批退休的老职工,当年压根没交过社保,但人家照样得领钱。这笔账就挂在那了,只能靠后来人交的钱慢慢填。所以咱们现在交的养老保险,一部分是在养现在的老人,另一部分是在补当年的缺口,真正存进自己名下的其实没多少。
更棘手的是人口结构。领钱的人越来越多,交钱的年轻人比例在往下走。有报告预计未来几年养老金缺口能到8到10万亿的规模,2035年前后账户结余可能清零。我不是想制造焦虑,但这事关系到后半辈子的饭碗,早知道比晚知道强。
有人可能会想,社保不够,那我多存点钱攥手里不就行了?说实话,我原来也这么琢磨过,后来发现没那么简单。
手里攥着钱就踏实了?两个坑等着呢
第一个坑是钱会变薄。现在两三千块够一个月吃喝,二三十年后呢?购买力这东西,缩水起来悄没声的。你存了一百万看着挺多,到时候能顶现在多少真不好说。
第二个坑更要命——这笔钱你未必留得住。养老储备最怕的就是中途被挪用。孩子上学、家里换房、老人看病,哪件事急起来都可能动到这笔钱。几十年的跨度里,变数太多了。你能保证这笔钱雷打不动只留给退休后的自己吗?反正我不敢拍这个胸脯。
所以我的思路是:养老钱得放在一个“进去了就不容易随便拿出来”的地方,同时还得能跑赢通胀、按时给你发钱。这就得靠专门的工具了。
我给自己选的工具:养老年金险
巴菲特有句话我特别认同,大意是财富不取决于你赚多少,而取决于你怎么让钱替你干活。养老规划也是这个理儿——越早把几十年后的自己安顿好,后面越省心。
我自己比较倾向用养老年金险来做这件事。原因不复杂:你交多少钱、到岁数每年领多少,合同上写得明明白白,不受市场涨跌影响。它受国家监管,属于商业养老保险里比较稳当的一类。说白了就是你现在跟保险公司约好,将来它按时按点给你发钱,活多久发多久。

拿我之前帮一位朋友做的方案举例,她30岁,每年拿5万出来投年金,连续投10年,选的是鑫禧年年尊享版。咱们看看效果——
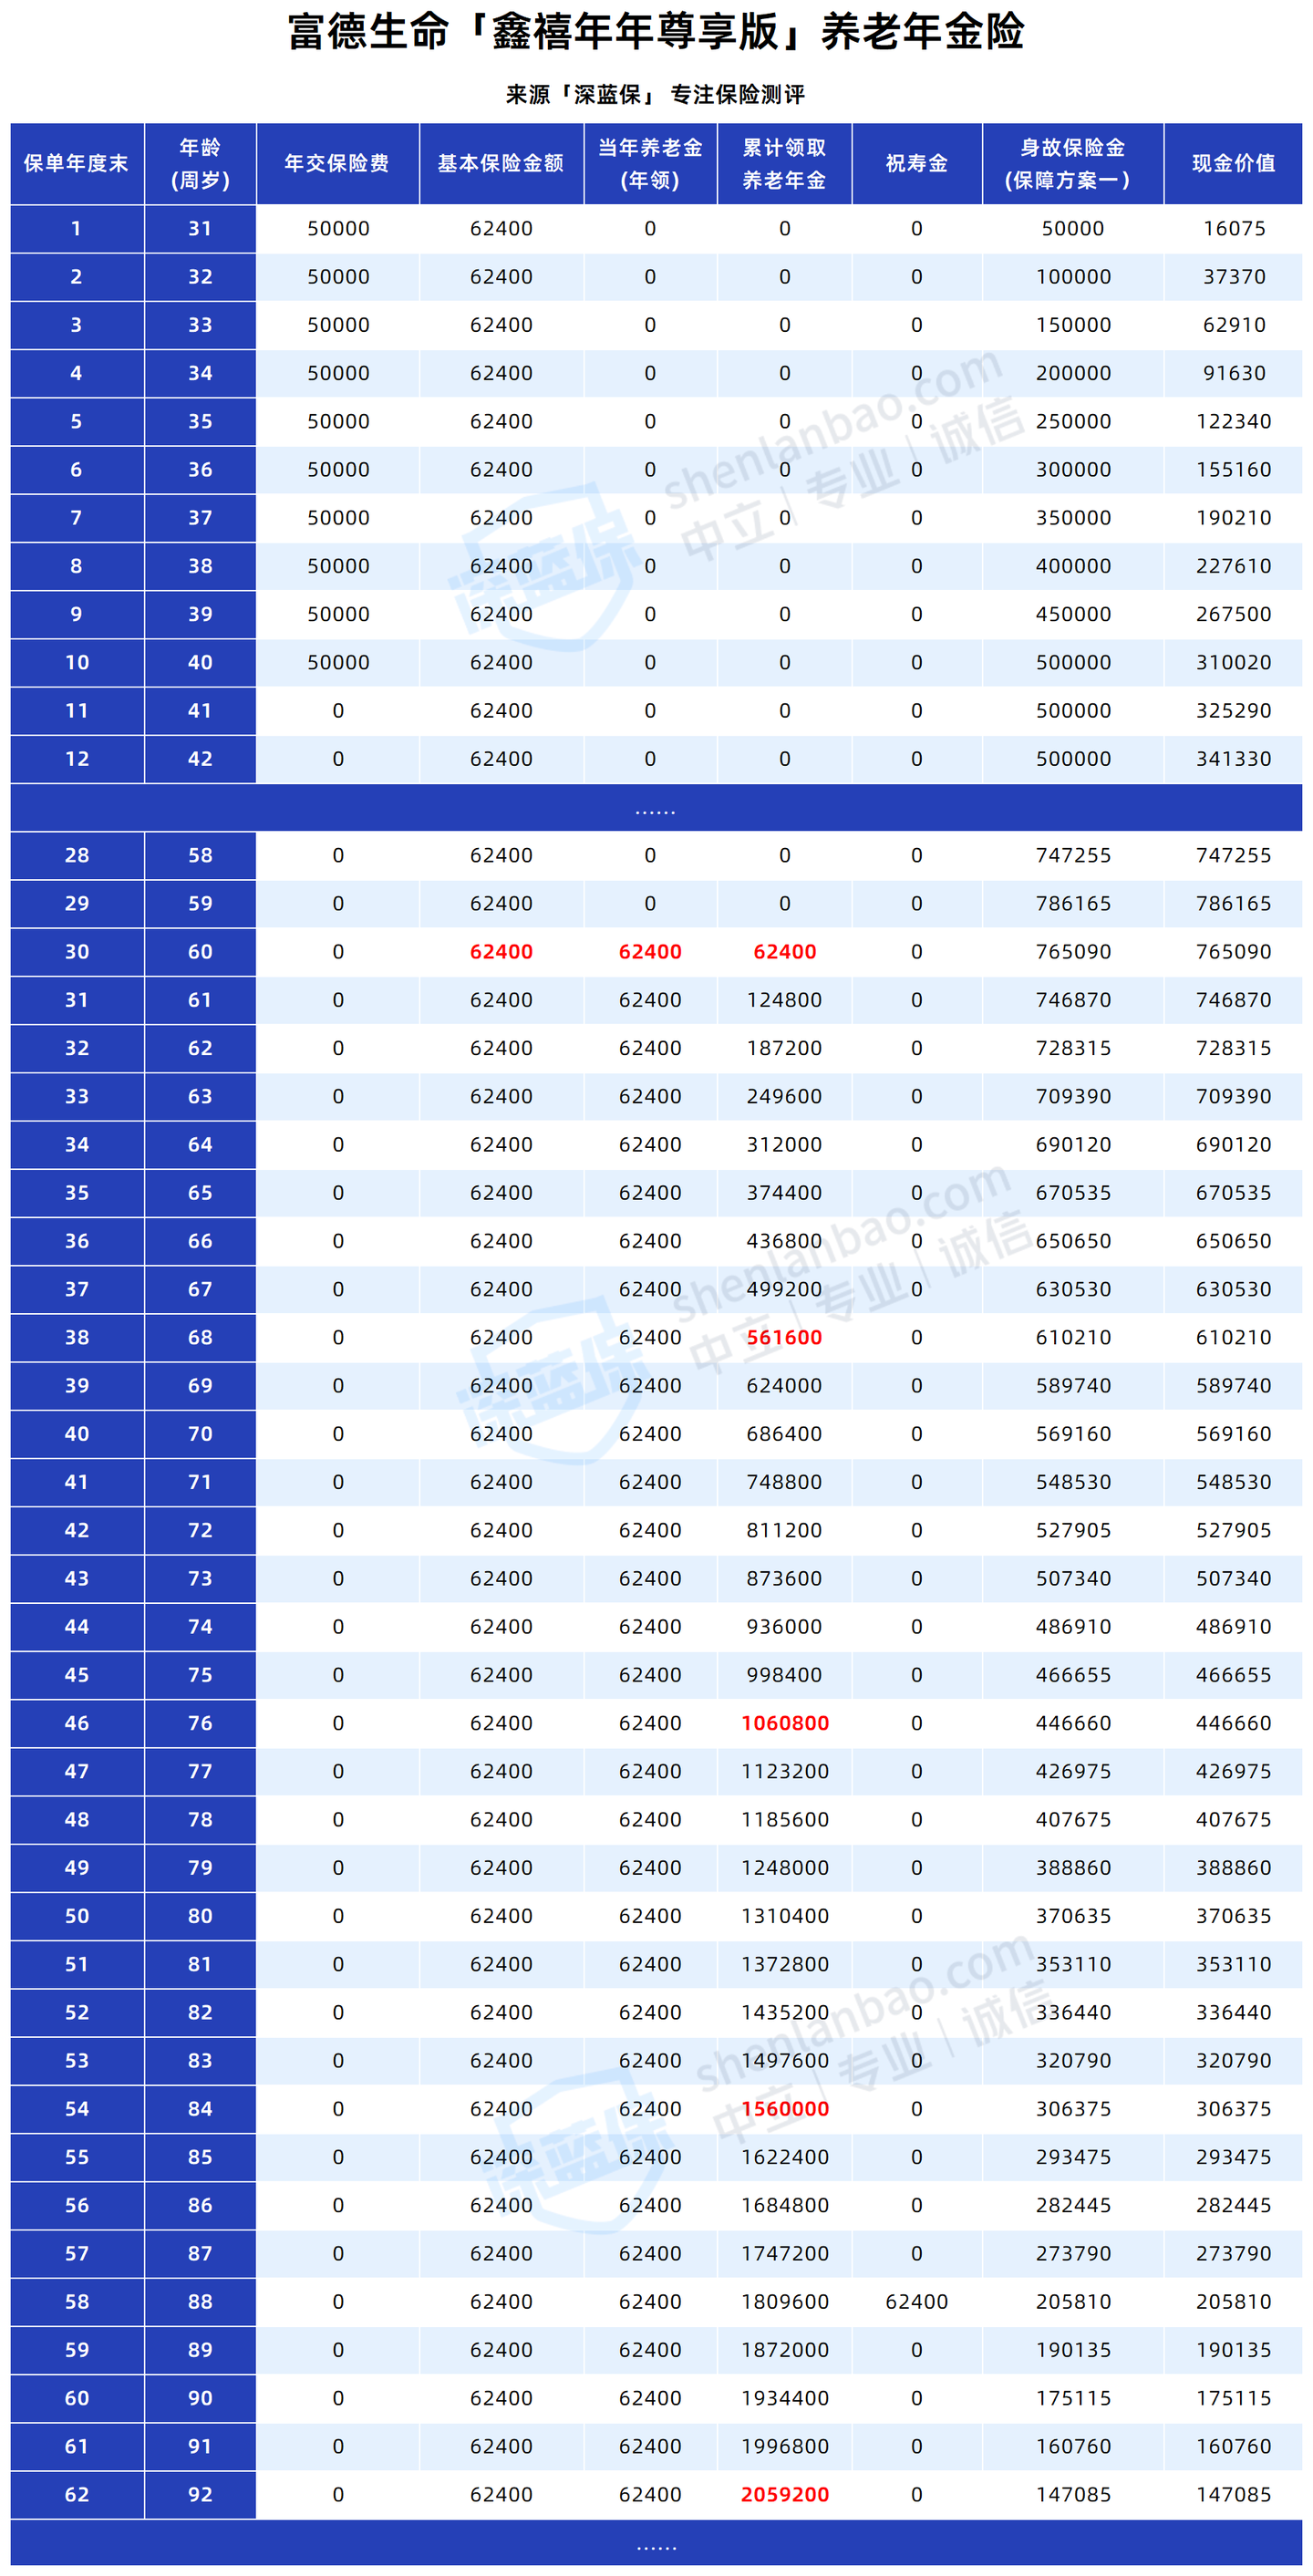
从60岁开始,她每年能领6.2万,摊到每个月就是5200块。这笔钱是额外于社保的,相当于退休后多了一份“工资”。到第9年的时候,领出来的总额就超过56万,已经把交进去的钱拿回来了。
再往后看,第17年累计领走106万,翻了两倍多。第25年156万,第33年205万。只要人还在,这钱就一直发。活得越久领得越多,这个设计对长寿风险是个对冲。
还有个灵活的地方——如果领到70岁不想按年领了,账户里还有56万多的现金价值可以一次性拿出来。
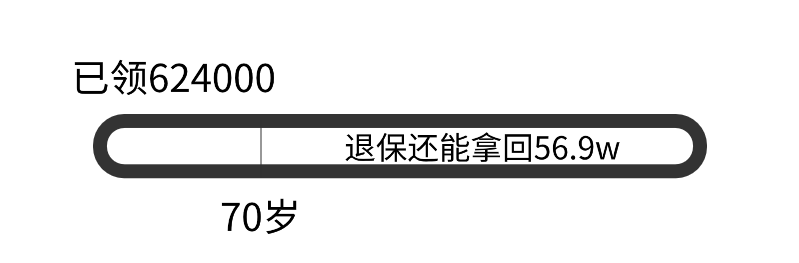
这就等于白领了10年钱,最后本金还能拿回来,里外里还多赚了6万多。这笔钱你想自己花也行,留给孩子也行,主动权在自己手上。
说点实在的
我研究保险的初衷就是给自家省钱、给未来铺路。这些年看下来一个体会:与其拿辛苦攒的钱去追那一两个点的收益、甚至去赌,不如用年金险这种工具提前把退休后的现金流锁定住。收益不算惊艳,但胜在确定、安全、按时到账。
这几年大家在经历越来越多动荡和挑战之后,“安全感”已经成了最大的追求。
养老这事,早十年准备和晚十年准备,差距不是一星半点。如果你也想给自己算算这笔账,或者对这类商业养老保险想了解更多,可以随时来找我聊。毕竟各家情况不一样,适合我的未必完全适合你,得具体看。