上个月闺蜜找我借钱,说孩子要交择校费,手头定期还差三个月到期,取出来利息全按活期算,心疼得不行。我当时就想,这事儿搁我身上怎么办?前两年给孩子存的那笔教育金,幸亏当时没嫌3%少,现在看真是捡了便宜。很多人觉得理财险收益低、锁死时间长,不如自己炒股买基金。说实话我以前也这么想,后来吃了亏才明白,对咱普通家庭来说,能稳稳当当把钱留住、还不用天天盯着,比啥都强。
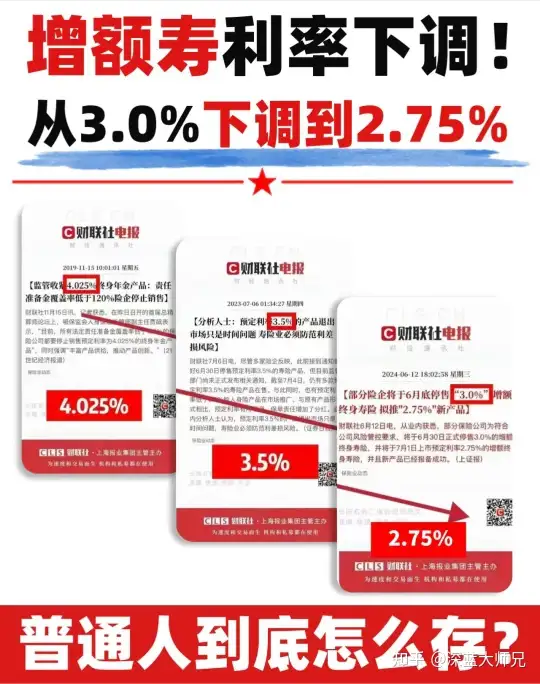
最近保险圈有个事儿传得挺凶——增额终身寿险那3%的预定利率,眼看要保不住了。监管已经吹风,新产品上限大概率要降到2.75%甚至更低。朋友圈里卖保险的天天喊”最后红利期”,话术是夸张了点,但我仔细扒了扒数据,这波还真不是吓唬人。
先说说为啥要降
道理特简单。你看看现在银行五年期定存才多少?2.6%都算高的了。国债你去瞅瞅,也就2%出头。整个市场利率都在往下走,保险公司收了你的钱,它自己投资也赚不到以前那么多,再硬扛着给你3%复利,时间长了兜不住。所以监管出手压上限,怕的就是以后兑付出问题。
但储蓄型保险之前一直挺着没咋动,复利接近3%。你想想,银行是单利,保险是复利,时间一长差距不是一点半点。

0.5个百分点,到底差多少钱
别小看从3.0%降到2.75%这区区0.25%到0.5%的差距。我拿100万保费粗略算了笔账,忽略那些杂七杂八的费用率,就看现金价值:
30年的话,3.0%的产品能滚到242.7万,2.75%的只有225.6万,差了17万多。要是放50年,差距直接拉到50万往上。时间越久,这缺口越大。
想知道目前的增额寿收益有多高,可以点击下方卡片测一测↓↓
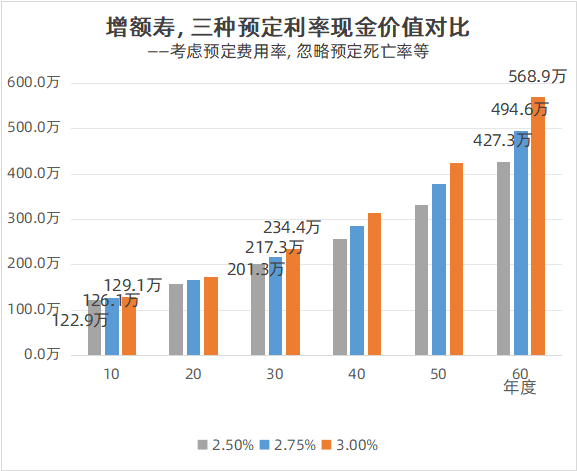
说白了,就这零点几个百分点,搁在几十年复利里,就是几十万的真金白银。换你你甘心吗?我反正是挺肉疼的。
而且监管划的是上限,是条红线,新产品不能超过这个数。所以现在市面上还在卖的老产品,确实是卖一款少一款。
那普通人到底该不该上车
我的看法是,得看你家钱的性质。你要是这笔钱三五年内要买房、要换车,那别碰,增额寿前几年现金价值还没涨起来,取出来反而亏。但你要是像我一样,想给孩子存个十年八年的教育金,或者给自己攒点养老本,又不想天天看大盘涨跌心惊肉跳,那这类产品确实省心。收益写进合同,白纸黑字,不用猜。
不过我也得说句实在话,别听人忽悠就闭眼冲。买之前一定想清楚这笔钱到底闲不闲得住。我自己第一份寿险就买得急,后来急用钱差点折进去,教训挺深。所以后来再研究寿险推荐、做寿险对比的时候,我特别看重灵活性这一块。
我扒了市面上几款热门的,说点实在的
这段时间我陆陆续续对比了各大公司还有银行在卖的好几款增额寿,从收益、灵活性、回本速度三个角度筛了一遍,最后留下四款看着还行的。
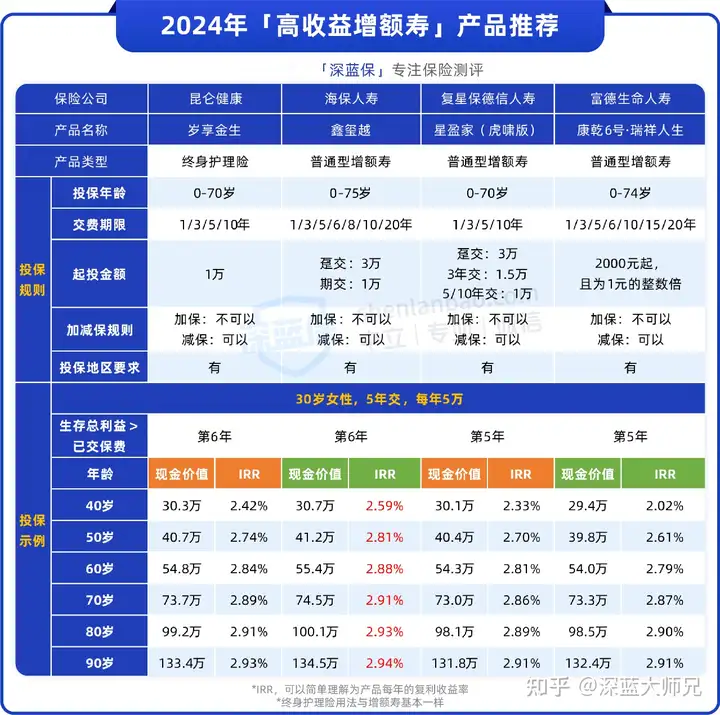
「鑫玺越」整体收益挺能打,支持20年交,一万块起投,前中后期表现都不弱,测算下来最高能到2.94%左右,适合放长线慢慢滚。
「康乾6号」门槛低,最低一年两千块就能买,最长也能分20年交,缴费特别灵活。IRR后期能到2.9%,年轻人拿它当强制储蓄挺合适,每个月少点两顿外卖就出来了。
不过这俩减保规则偏严。举个例子,你交100万保费,以后每年最多只能取20万出来。要是你对资金灵活性要求高,那得看看下面两款。
「星盈家(虎啸版)」现金价值第五年就超过已交保费了,后期收益也能摸到2.9%,还带养老社区、万能账户、隔代投保这些附加功能,需求丰富的话挺实用。
要是你跟我一样,不太用得着那些花哨功能,就想收益实在点,「岁享金生」可以瞅瞅。它其实是款终身护理险,用法跟增额寿差不多,确定收益也挺高,后期同样能超2.9%,在目前市场里算拔尖的了。
四款各有各的好,也各有各的短板。你要是拿不准自家情况适合哪款,随时来问我,我帮你捋捋。
最后唠叨一句。我研究保险这么多年,纯粹是为了给自家省钱、避坑。利率下行这事儿挡不住,但咱也别因为怕错过就瞎买。先把家里的保障型配齐——定期寿险该买买,医疗重疾该补补,剩下的闲钱再考虑锁定长期收益。顺序别搞反了,不然真出事的时候,理财险可救不了急。