很多人以为买保险就是挑个牌子、看个价格,交钱拿合同就完了。其实不是这样。我干了八年保险,看过上千份家庭保单,真正出事能赔到位的,往往是当初把险种搭配搞明白了的人。大多数人一上来就问“哪个产品最好”,这问题本身就问错了——先搞清楚你缺什么,再去找产品,顺序反了就容易花冤枉钱。
说个去年的事儿。我一个老客户的朋友,姓刘,35岁,程序员,家里两个孩子。他媳妇通过熟人买了一份返还型重疾险,每年交一万二,保额才20万。去年查出甲状腺癌,手术花了三万多,医保报完自费一万出头,重疾险倒是赔了——赔了20万。但他休了半年病假,收入直接砍半,房贷每个月八千多照还。他后来跟我聊,说那20万看着不少,可半年没上班加上康复调理,基本没剩什么。当时要是把医疗险和重疾险分开配,保费能省一半,保额还能翻倍。这事让我特别感慨,不是他买错了产品,是压根没人帮他理清楚“四大金刚”各自管什么。
所以今天不讲虚的,就把家庭保障里最核心的四样东西掰开揉碎说清楚。理财型的那种先放一边,那是后面考虑的事,先把兜底保障做好。

百万医疗险是入场券,不是万能的
先说百万医疗险。这玩意儿说白了就是报销住院花的钱,社保报完超过一万的部分基本能全报。年轻人一年两三百块能买到几百万保额,杠杆高得离谱。但我跟客户说得最多的一句话是:别把它当保险,把它当看病的入场券。真到大病那天,至少不用因为没钱放弃治疗。
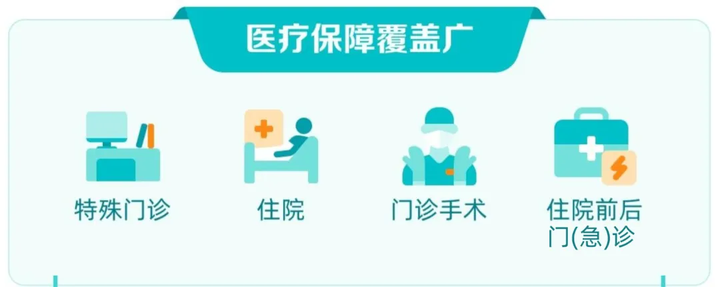
挑的时候有几个硬标准。基础保障必须全,住院医疗、特殊门诊、门诊手术、住院前后门急诊,缺一个都别考虑。我见过有产品把门诊手术偷偷砍掉的,买的时候不注意,用的时候傻眼。
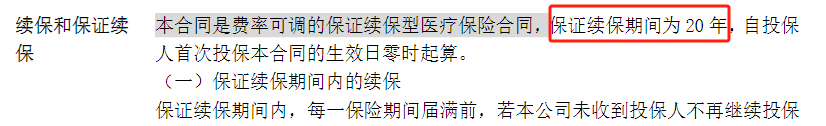
再就是续保条件,优先找保证续保20年的。那些一年一续的产品,今年住院理赔了,明年保险公司还让不让你续,真不好说。保证续保20年意味着不管你身体变差还是理赔过,接下来二十年保障稳稳的。
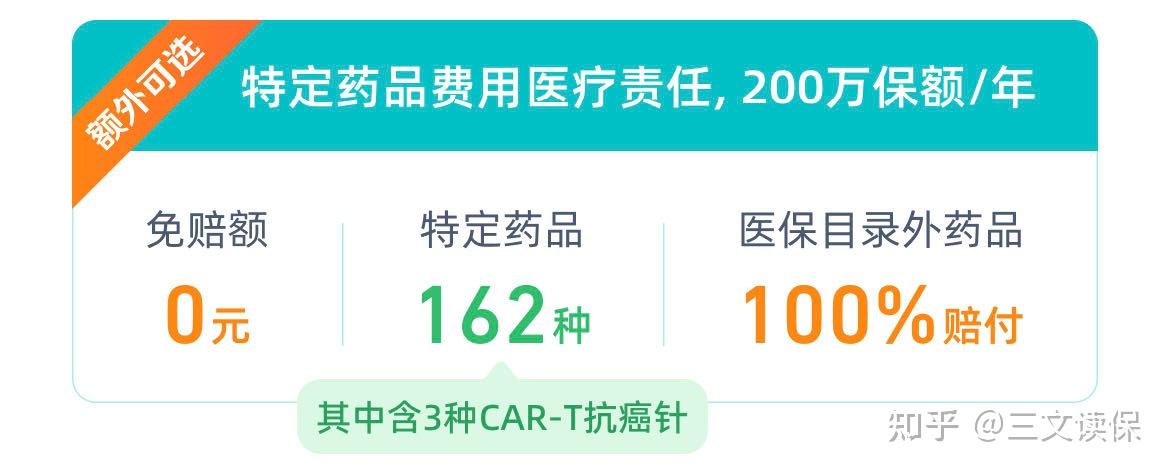
还有个坑特别隐蔽——外购药。前年张女士的事我印象很深,买了400万保额的医疗险,查出乳腺癌要用靶向药,医院没药,开单子让她去外面买。十二万药费拿去报销,拒赔了,理由是外购药不在保障范围内。你说冤不冤?所以外购药保障必须有,而且得能100%报销。
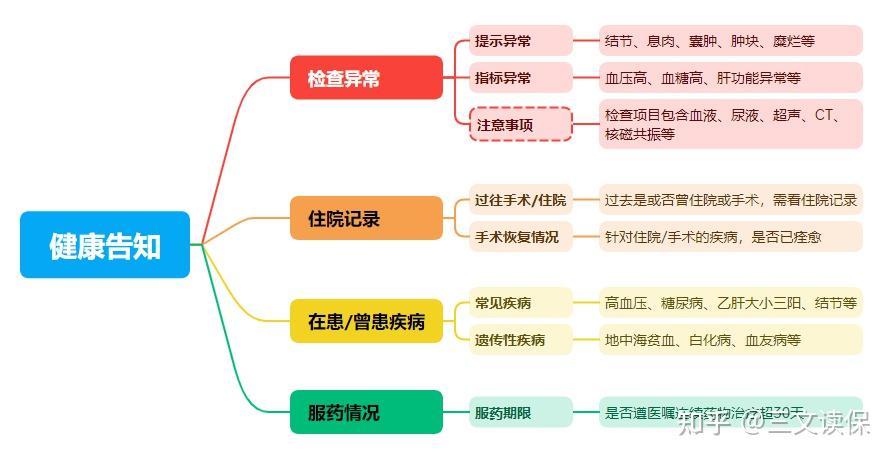
增值服务里住院垫付和就医绿通最实用,一个解决押金问题,一个解决挂号排队问题。健康告知这块我就不展开了,记住一句话:问到的如实说,没问的不用主动交代。拿不准的找懂行的人帮你过一遍。
重疾险不是用来治病的
很多人问我,医疗险几百块能报几百万,重疾险一年好几千才赔几十万,是不是不划算?我跟你说,这俩压根不是一回事。医疗险管的是医院里的账单,重疾险管的是医院外的开销——你生病了没法上班,收入断了,房贷还得还,孩子还得养,康复营养还得花钱。这些医疗险一分不报。
重疾险理赔是直接给一笔钱,买50万赔50万,你拿去还房贷也好、请护工也好,没人管你。所以这两个必须搭配着买,少一个都有缺口。
挑重疾险我一般看三步。第一步看基础保障全不全,重疾、中症、轻症、被保人豁免这四项必须有。有些线下产品看着牌子大,轻症给砍了,这种直接pass。可选责任里疾病关爱金和癌症二次赔最值得加,其他的看预算。
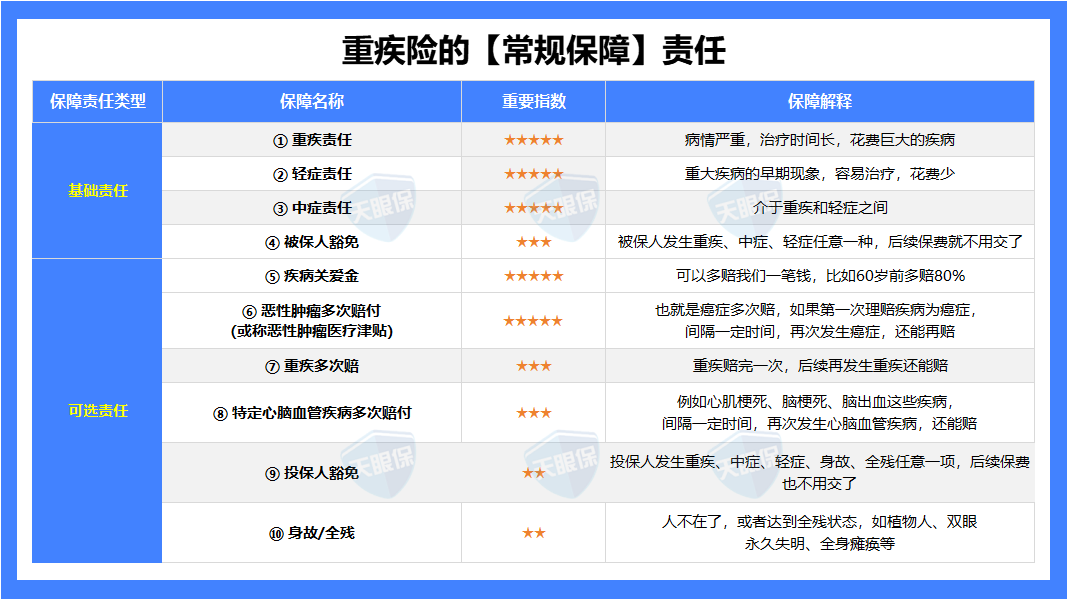
比如太平洋保险的金生无忧2024,缺少中症和被保人豁免;再比如平安的鑫福星25,轻症和中症都没有;这样的产品,我们就要慎重选择了。
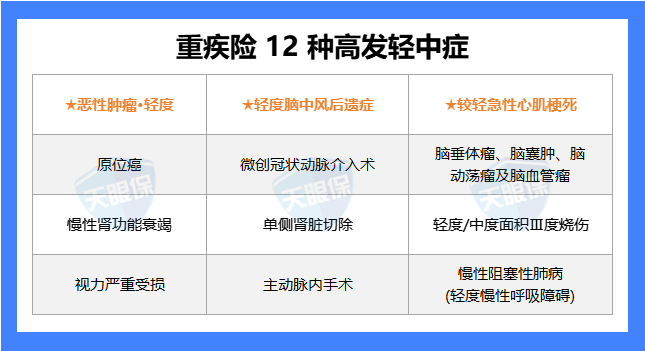
第二步看病种覆盖和赔付比例。国家规定的28种重疾和3种轻症所有产品都一样,不用比。真正要比的是那12种高发轻中症有没有漏,比如原位癌、微创冠状动脉介入术这些。赔付比例上,重疾100%、中症60%、轻症30%是市场基准线,低于这个的别碰。
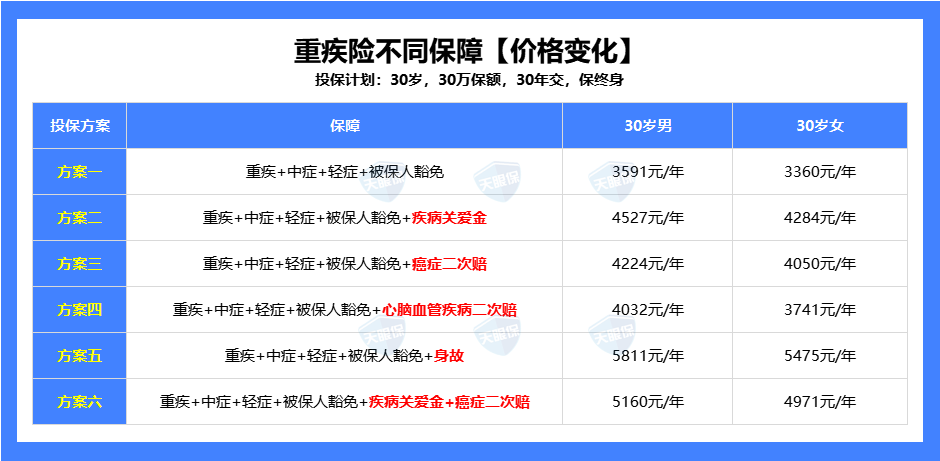
第三步比价格。同样保障下越便宜越好,但前提是保障真的一样。我见过太多人光看公司牌子,买了一万多的捆绑型产品,拆开一看保额才30万。30岁买30万保额保终身,基础保障三千五左右能搞定,加疾病关爱金四千五,加癌症二次赔四千二,超过这个数不少的话,你得想想多出来的钱是买了保障还是买了广告。
市面上值得看的重疾险我筛过一轮,性价比高的和大公司里口碑稳的都有,需要对比表的可以找我要。
意外险便宜,但坑不少
意外险五十万保额一百来块钱,谁都买得起。但你以为的意外和保险定义的意外差别大了。中暑算不算?不算。猝死算不算?严格讲也不算,那是疾病导致的。保险里的意外得同时满足四个条件:外来的、突发的、非本意的、非疾病的。所以买意外险一定看清楚保不保猝死,成人尤其要看。
职业分类是第一个门槛。办公室坐着的1-3类随便买,电工、矿工这种4类以上的得找专门的产品。有人图便宜拿普通意外险去保高危职业,出事了保险公司一查职业类别不对,直接拒赔,这种纠纷我见太多了。
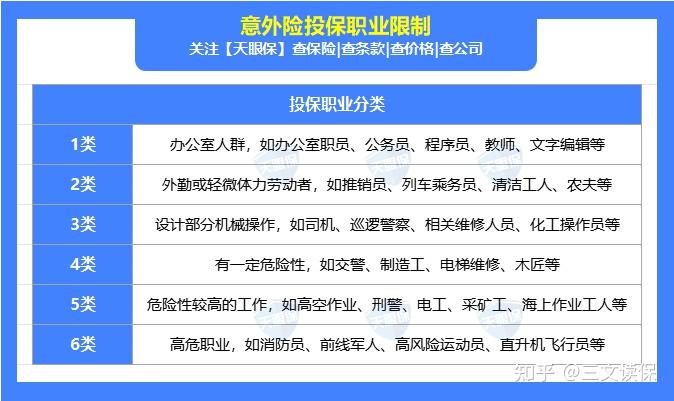
意外医疗比身故责任更常用。看三点:不限社保、100%报销、零免赔。另外投保须知别跳过,有些地区个别医院是不赔的,有些产品不保两米以上高空作业,这些细节买之前搞清楚,别等出事再翻合同。
定期寿险是给家人买的
这个险种聊起来沉重,只保身故和全残,说白了就是人不在了给家里留一笔钱。国人忌讳谈这个,所以定期寿险一直卖得不好。但我见过太多顶梁柱突然倒下、家里经济瞬间崩盘的案例,尤其有房贷有孩子的家庭,定期寿险真不是可买可不买的东西。
保额怎么定?简单算法是年收入的十倍。年入十万配一百万,年入二十万配两百万,至少覆盖房贷加上未来十年家庭开支。保障期限保到60岁基本够用,那时候房贷还完了孩子也独立了。价格上30岁男性一百万保额保到60岁,一年一千出头。
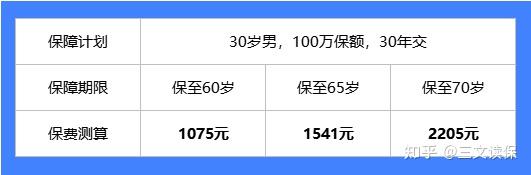
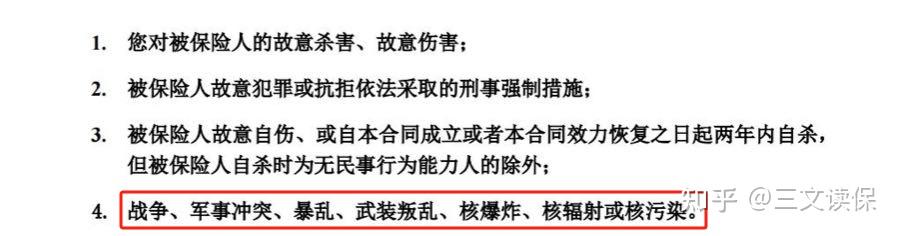
免责条款越少越好,标准的三条——谋杀骗保、违法犯罪、两年内自杀——之外多出来的每一条都要留意。有的产品加战争加核污染,虽然离生活远,但免责多一条理赔就多一道坎。
不同预算怎么搭
年收入十万左右的家庭,预算紧,优先把医疗险和意外险配齐,这两样加起来一年不到一千块。重疾险可以先买定期保到70岁,把保额做足,等收入上来再补终身。定期寿险给赚钱最多的那个人买上,保额至少覆盖负债。
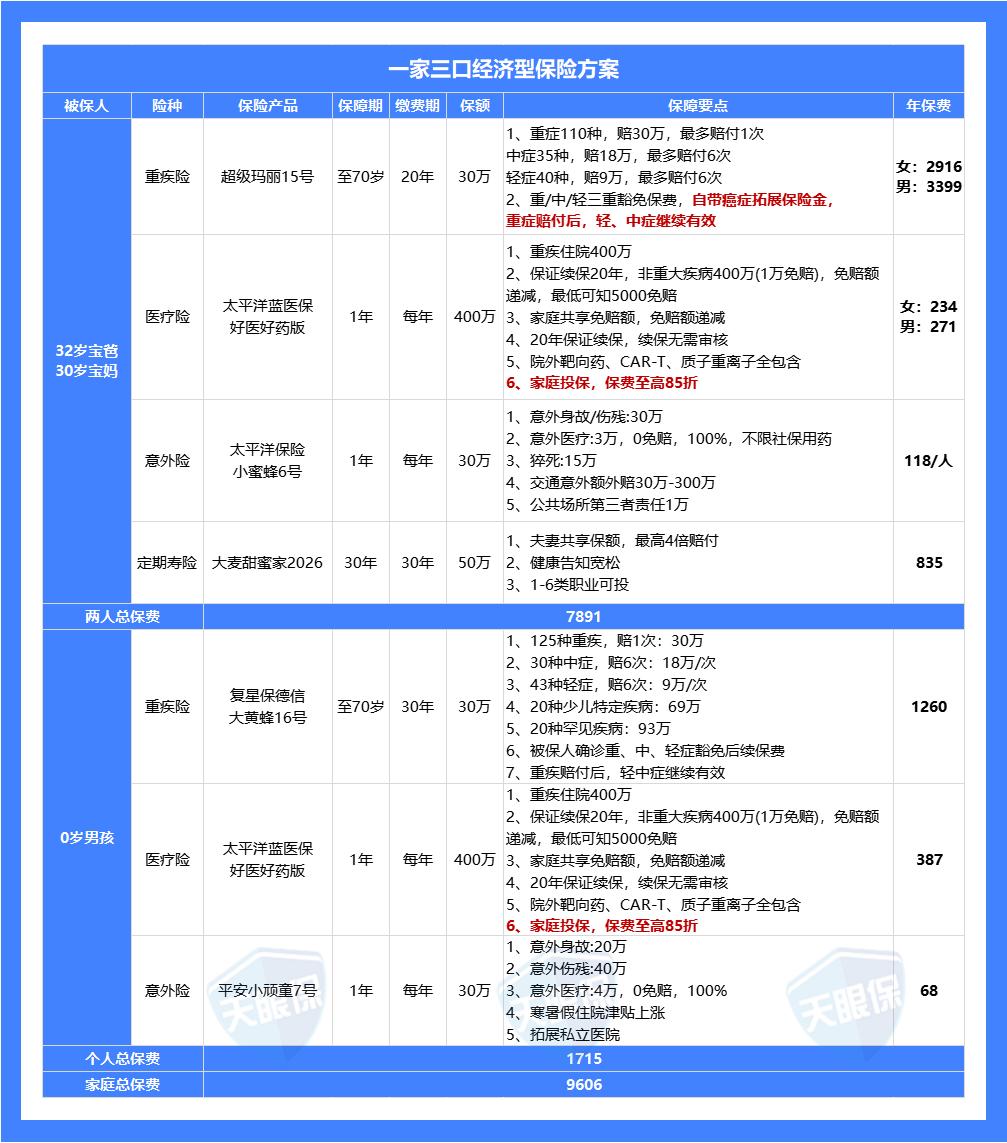
预算宽裕些的家庭,重疾险直接上终身,附加癌症二次赔,医疗险选保证续保20年的,全家都配上。定期寿险保到60岁,保额按负债加五年收入来算。这套配下来一家三口一年一万出头能打住,比很多人稀里糊涂买返还型产品便宜一半不止。
说到底,保险这东西没有标准答案,但有大方向。先保障后理财,先大人后小孩,先保额后期限。把四大金刚的顺序搞对了,产品怎么选都不会偏太远。那些一上来就跟你推分红险万能险的,你多留个心眼。真正的保障型产品,条款清楚、价格透明,不需要讲故事。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。