很多人觉得,爸妈年纪大了,随便买个医疗险就能保住院。其实不是这样。我干了8年保险,见过太多人拿着钱却买不了——年龄超了、健康告知过不了、保费贵得离谱。今天这篇就是给那些真想给父母买医疗险、但不知道从哪下手的人看的。不绕弯子,直接给结论和产品,你对着年龄和身体状况往里套就行。
先搞清楚:爸妈买医疗险到底卡在哪
说句实在话,老年人买百万医疗险,比年轻人难太多了。主要就三个坎。
第一个坎,年龄。市面上主流百万医疗险,首次投保年龄普遍卡在60岁,少数产品能放到65岁。65岁以上还能买的百万医疗险,我目前没见到。所以如果你爸妈已经过了65,别死磕百万医疗了,后面我会说替代方案。
第二个坎,保费。医疗险是短期险,保费随年龄涨,基本上每5岁一个台阶。拿安联臻爱感恩版举例:51到55岁每年1359元,56到60岁1812元,60到65岁直接跳到2855元。这还只是一年的钱,越往后越贵。所以给爸妈买医疗险,别光看保障,也得算算长期掏不掏得起。
第三个坎最要命——健康告知。老年人多少都有点毛病,高血压、糖尿病、结节,这些在健康告知里基本都会被问到。过不了告知,产品再好也跟你没关系。
所以我的态度很明确:爸妈身体还过得去、年龄也没超,医疗险该配就配,老年人最大的风险就是大病住院,百万医疗险能把这个口子堵上。但如果卡在年龄或健康上,别硬来,往下看备选方案。
55岁以下:这几款可以闭眼入
我把市面上几十款产品筛了一遍,55岁及以下的选择其实挺舒服的,好产品不少。
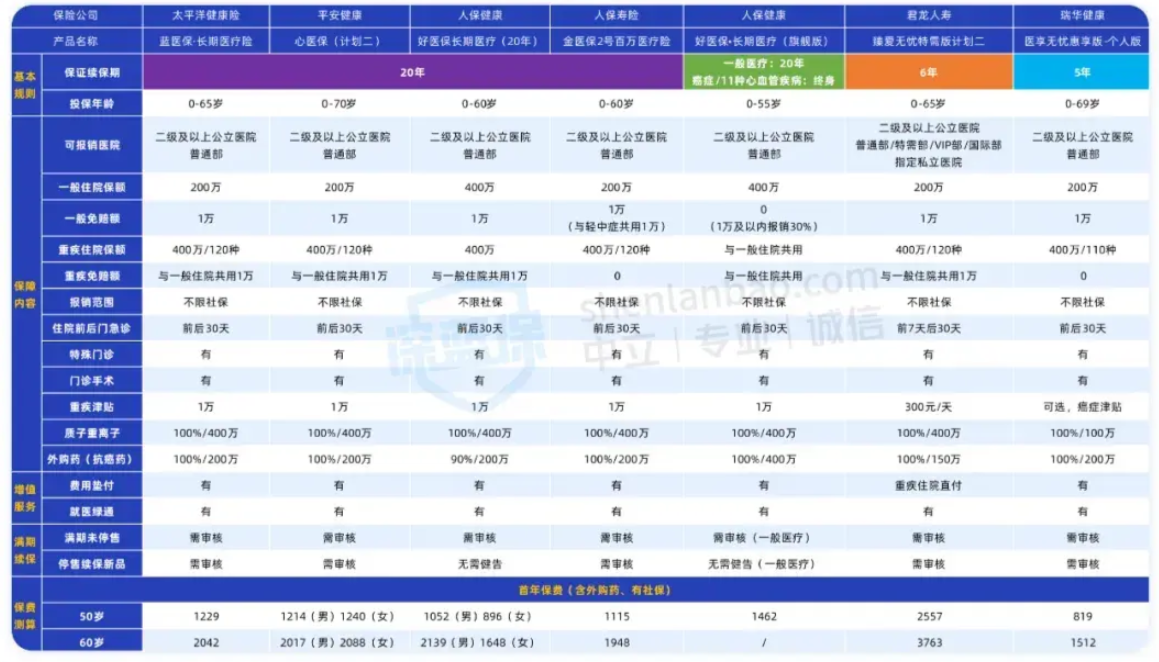
蓝医保长期医疗险和金医保2号,整体保障扎实,价格也便宜,性价比这块拿捏得死死的。蓝医保免责限制少,金医保2号免赔额设置更友好。但有个细节要注意:金医保2号对既往症要求比较严,如果健康告知里涉及到既往症,建议换别的产品,别在这棵树上吊死。
平安心医保(计划二)也值得看,保证续保20年,没理赔的话免赔额逐年递减,还有女性特定保障。保障优势摆在那,价格也能接受。
好医保·长期医疗(旗舰版)是个狠角色——普通疾病保证续保20年,癌症和11种心血管疾病能保一辈子,业内第一款保终身的百万医疗险。1万免赔额以内还能赔30%,小病住院也有机会用上。但它有两个毛病:保费偏贵,而且对椎间盘突出、痔疮、颈椎病这类常见病免责。能接受这两点,它确实香。

55岁以上:选择变窄,但这几款还能打
过了55岁,产品池子明显变小。能选的我不绕弯子,直接列。
金医保2号投保年龄相对宽松,55岁以上还能上车。另外蓝医保在9月30号之前,跟家人一起买家庭版的话,60岁以下不用体检和人核,这个窗口期值得留意。
支付宝上的好医保(20年)健康告知很松,不问1年内的体检异常,甚至得过甲状腺癌都有机会买。但它的外购药最高只报90%,这点得心里有数。
医享无忧惠享版-个人版,保证续保5年,个人版最高69岁能买,家庭版最高80岁还有机会。智能核保比较宽松,三高、结节都有机会正常承保。高龄父母买不了别的,这款可以作为兜底。
预算充足、想让爸妈住得舒服点的,看臻爱无忧特需版计划二,保证续保6年,特需部就医环境和服务体验确实不一样。当然价格也上去了,量力而行。
说实话,给爸妈配一份百万医疗险,一年一千多块,真遇上大病住院,医疗险报销能把大头扛下来。这笔账怎么算都划算。
买不了百万医疗怎么办?两条退路
现实是,很多父母的身体条件根本过不了百万医疗的健康告知。智能核保、人工核保都试了还是不行,那就别硬磕,走下面两条路。
第一条路:防癌医疗险。购买条件比百万医疗宽松得多,糖尿病、冠心病、严重高血压这些买不了百万医疗的,防癌医疗险能接住。它只保癌症,但癌症是老年人最高发的重疾,把这块费用兜住,已经解决了最大的风险敞口。年龄上防癌医疗险也友好,80岁都能买。百万医疗买不了,就退到这一步。
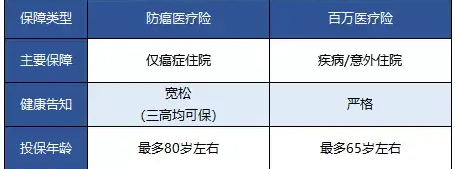
第二条路:高血压、糖尿病专属医疗险。这类产品只卖给高血压或糖尿病患者,保障范围和百万医疗类似,住院费用能报。目前市面上安稳e生算为数不多还在做这类产品的,高血压糖尿病的并发症也能保。但它的健康告知不简单,买之前一定逐条看清楚,别嫌麻烦。
这两条路说白了就是退而求其次,但有保障总比裸奔强。
最后说几句掏心窝的
干了这些年保险,我最大的感受就一句:买保险要趁早。越早买越便宜,能买到的可能性也越大。等爸妈身体出了状况再想起来买,很多时候已经来不及了。
行业里有些乱象我也吐槽过——明明健康告知过不了,有的代理人还拍胸脯说没问题,最后理赔卡住,吃亏的是客户。所以给父母买医疗险,健康告知这关必须老老实实过,别信任何人说“随便填”。
父母年老时,能有一个比较好的医疗保障,不用为高额医疗费发愁,这是所有儿女的幸福。
为父母买保险,有两道门槛,一个是身体,另一个是年龄,而百万医疗险又是所有保险里,对身体要求最严的。
今天说的这些产品,对着年龄和身体状况挑就行。拿不准的,先把健康告知翻出来看,比看十篇测评都管用。