上个月老同学来找我,说五年前在银行买了份”理财险”,业务员拍胸脯说五年后能拿多少多少。今年到期一算,比当初承诺的少了将近两万。她拿着合同来找我,问能不能帮她和保险公司打官司。
我翻了翻那份合同,说实话,保险公司一分钱没多收她的——合同上白纸黑字写的就是这个数,是业务员嘴上说的和纸上写的不是一回事。这种事我在理赔部门五年见了太多,今天不讲虚的,就把理财险这点事掰开揉碎说清楚,重点只有一个:你买了到底能不能拿到你以为的那个钱。
先说说理财险到底是个什么东西
很多人一听”理财险”就以为是理财产品,这个理解偏了。它的本质是保险,只不过带储蓄功能。你交的钱,一部分用来买保障(虽然保障很低),一部分进入现金价值账户慢慢增值。
它跟银行存款、国债最大的区别在于:存款你随时能取,顶多损失点利息;理财险前几年取出来,本金都可能亏。这不是保险公司坑你,是合同就这么写的。所以买之前你得想清楚一件事——这笔钱是不是未来五到十年真用不上。
我见过最可惜的案例,一位大哥把给孩子准备的学费买了增额寿,第二年生意周转不开要取钱,发现只能拿回一半。他在电话里跟我吼了半天,但合同就是合同,我也没办法。
现在市面上主流的理财险就两类:年金险和增额寿。名字听着差不多,用法差别很大,买错了比不买还难受。
年金险和增额寿,根本不是一回事
先说年金险。这东西的逻辑特别简单——你跟保险公司约好,比如60岁开始领钱,那到了60岁,保险公司就按月或按年往你卡里打钱,活多久打多久。你不需要操作,不需要申请,到点就来。
听着很美好对吧?但问题也在这:太固定了。什么时候领、领多少,投保那天就定死了,中途想多拿点出来应急?不行。你要是55岁急需用钱,它不会提前给你一分。
增额寿就不一样了。它更像一个会自己长大的账户,里面的钱按合同约定的利率复利增长。你需要用钱的时候,通过”减保”自己取,取多少、什么时候取,你说了算。
所以你看,年金险是”它给你安排”,增额寿是”你自己安排”。这俩没有谁更好,就看你是什么人。
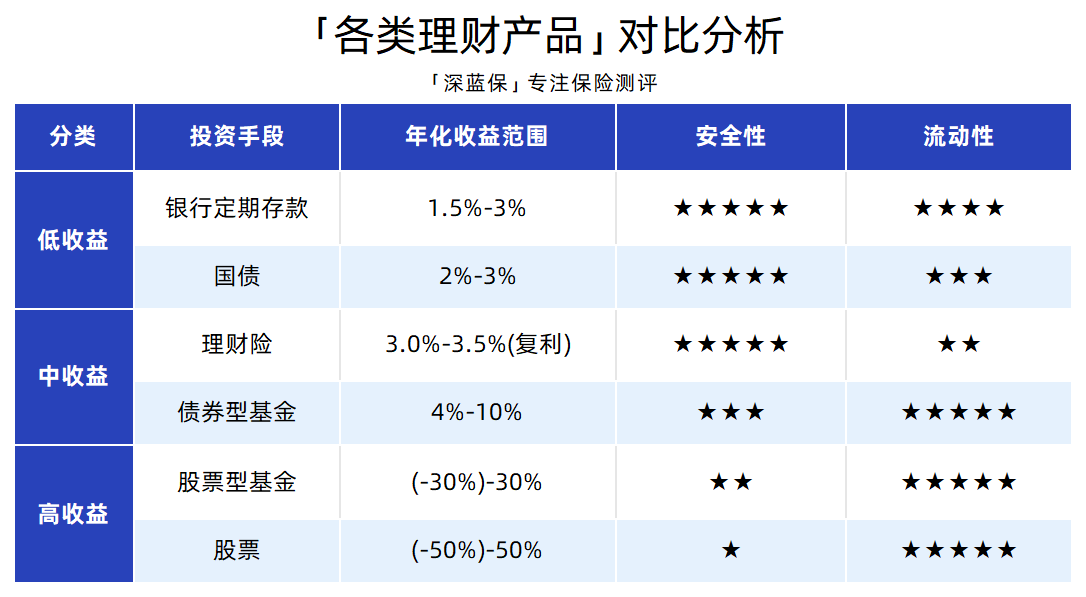
说到这插一句,前阵子有个客户问我年金险怎么买才不吃亏,我问他你买这个想解决什么问题,他愣了半天说”业务员说收益高”。这就是典型的没想清楚就掏钱。年金险推荐不推荐,得看你的需求,不是看收益数字。
一个真实的对比,看完你就懂了
拿两个我经手过的客户举例,都是女士,年龄不同,需求不同,选的产品也不一样。
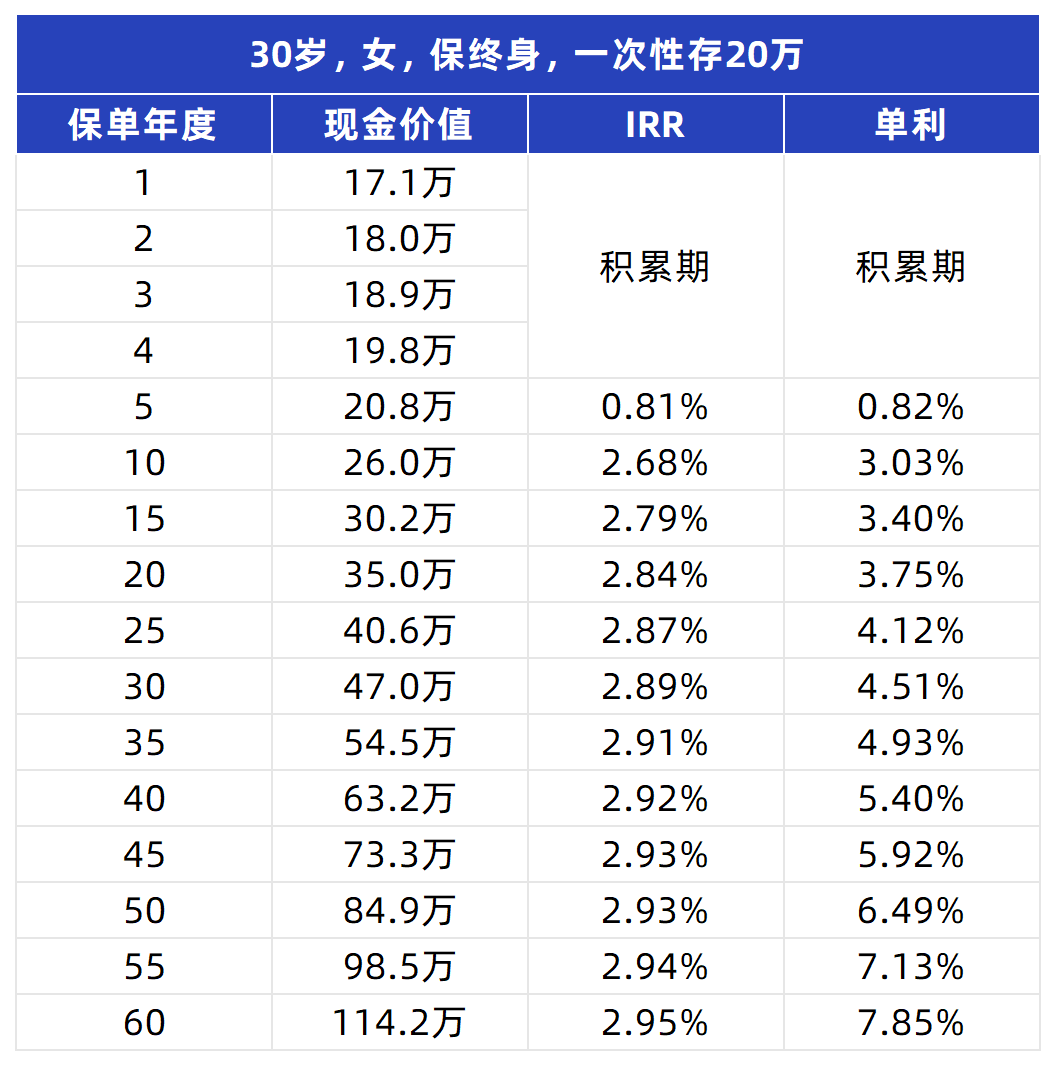
先说30岁的刘女士。她手里有20万闲钱,短期内用不着,但也没想好具体干嘛用,可能过几年买房,也可能一直放着。这种情况我建议她看增额寿。
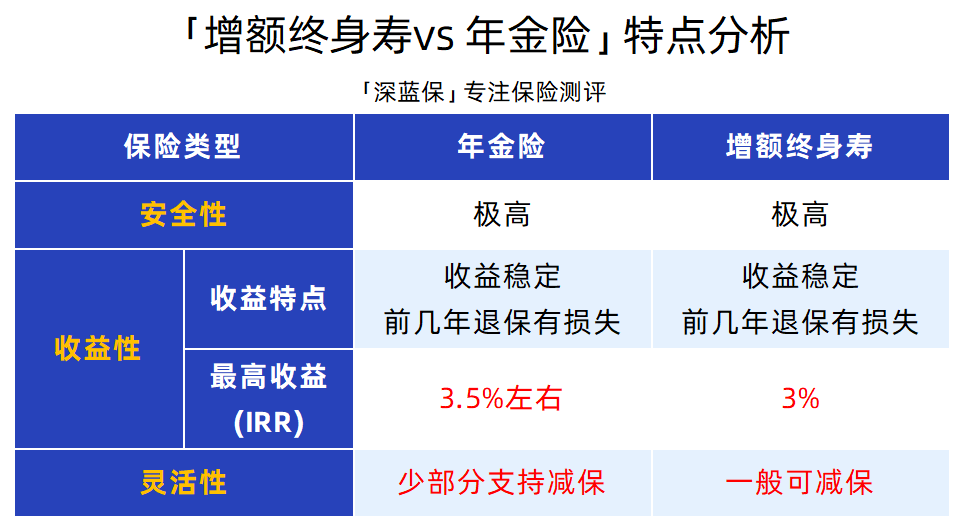
为什么?因为灵活。她这笔钱放在账户里复利增值,利率下行也不影响,合同写多少就是多少。哪天需要用了,减保取现,没有手续费,剩下的继续增值。如果一直不用,放个二三十年,账户里的钱能翻好几倍。

再看40岁的王女士。她的目标特别明确——给自己准备养老钱。每年交10万,交5年,60岁开始领。这种有明确时间节点、明确用途的需求,年金险更合适。
她60岁以后每年领5万,相当于每月多四千多块,加上社保养老金,日子能过得挺舒服。到70岁累计领了55万,早就超过交的保费了,后面领的都是赚的。到85岁累计能领130万左右,账户里还有钱可以留给子女。
你看,年金险的核心价值不是收益有多高,是它能给你一辈子的现金流,活多久领多久,不用担心人还在钱没了。这一点增额寿做不到——增额寿账户里的钱你取一次少一次,取完了就没了。
打个比方。年金险像养了只母鸡,到时间就下蛋,你只管捡蛋就行;增额寿像买了个会长大的存钱罐,啥时候想砸开取钱你自己决定,但砸一次少一块。
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、”单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
那些业务员不会主动告诉你的事
讲完产品逻辑,说几个我在理赔部门见到的真实纠纷,你们感受一下。
第一个,有人把年金险当存款买。业务员说”跟存银行差不多”,客户就真信了。结果第三年家里出事要取钱,发现现金价值还没交的保费多。年金险前期现金价值低是行业通病,合同上都写着,但业务员不会主动给你指出来。
第二个,增额寿减保规则没搞清楚。有客户以为随时能取任意金额,结果合同规定每年减保不能超过基本保额的20%。急用大钱的时候取不出来,干着急。所以年金险怎么买、增额寿怎么取,买之前一定把合同里这几个数字翻出来看清楚。
第三个最常见——把演示收益当保证收益。分红型年金险的演示利益分三档,低档中档高档,业务员通常拿中档甚至高档给你算,但合同保证的只有低档。你按高档的预期做规划,最后到手差一大截,这不叫骗,叫信息不对称。
所以我一直说,买理财险之前先问自己三个问题:这笔钱几年内用不用?我能不能接受前五年取出来亏本?我要的是灵活取用还是定期领钱?想清楚这三个问题,年金险对比增额寿的选择就明朗了。
我的建议就两条
第一条,别听业务员说,看合同。合同上写进”现金价值表”的数字才是你真的能拿到的钱,其他的都是画饼。哪一年退保能拿回多少,表里列得清清楚楚,你自己加一遍就知道划不划算了。
第二条,年金险和增额寿别纠结谁收益高那零点几个百分点。IRR差0.5%在长期确实有差距,但对你个人来说,能不能按需取钱、什么时候开始领,比那零点几重要得多。选错了类型,收益再高你也拿不舒服。
利率下行的年代,手里有笔长期不用的闲钱,放进理财险确实是个稳妥的选择——安全、锁定利率、不用操心。但前提是你真的了解它怎么运作,而不是被”复利””稳健”这几个词一忽悠就签了字。
我在理赔部门那几年最大的感受就是:理赔纠纷里,十桩有八桩不是保险公司耍赖,是买的人压根没搞明白自己买的是什么。别做那八成里的人。